
Bankdiensten
Betalingen en overboekingen
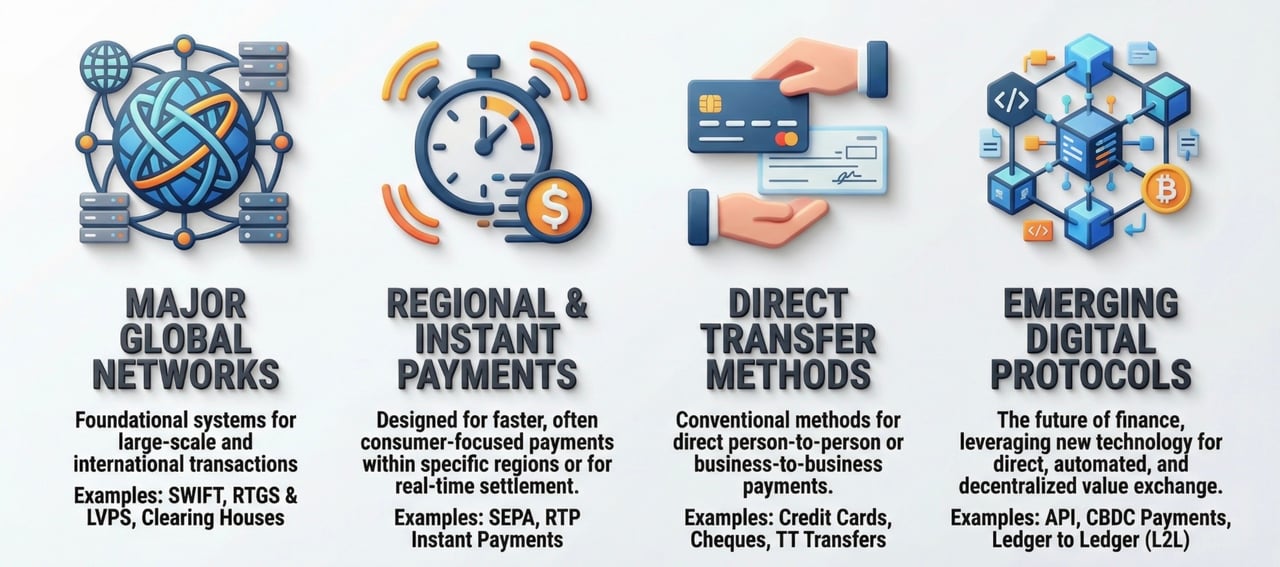
Afwikkelingssystemen, betalingsnetwerken en de berichten waarmee geld tussen banken wordt verplaatst.
Overboekingslimieten
1. RTGS (T2 / Fedwire / CHAPS)
Doel: Betalingen van hoge waarde die tijdkritisch zijn
Afwikkeling: Centralebankgeld, in realtime, definitief
- Maximumbedrag: geen bovengrens (theoretisch ∞)
- Minimumbedrag: vaak ≥ EUR 100.000 (beleid, geen systeemvereiste)
- Typisch gebruik: Interbancair, fusies en overnames, treasury, margestortingen
- Faalrisico: nagenoeg nul
T2 kent geen limiet. De enige beperkingen zijn de liquiditeit op de afwikkelingsrekening en het kredietbeleid van de bank.
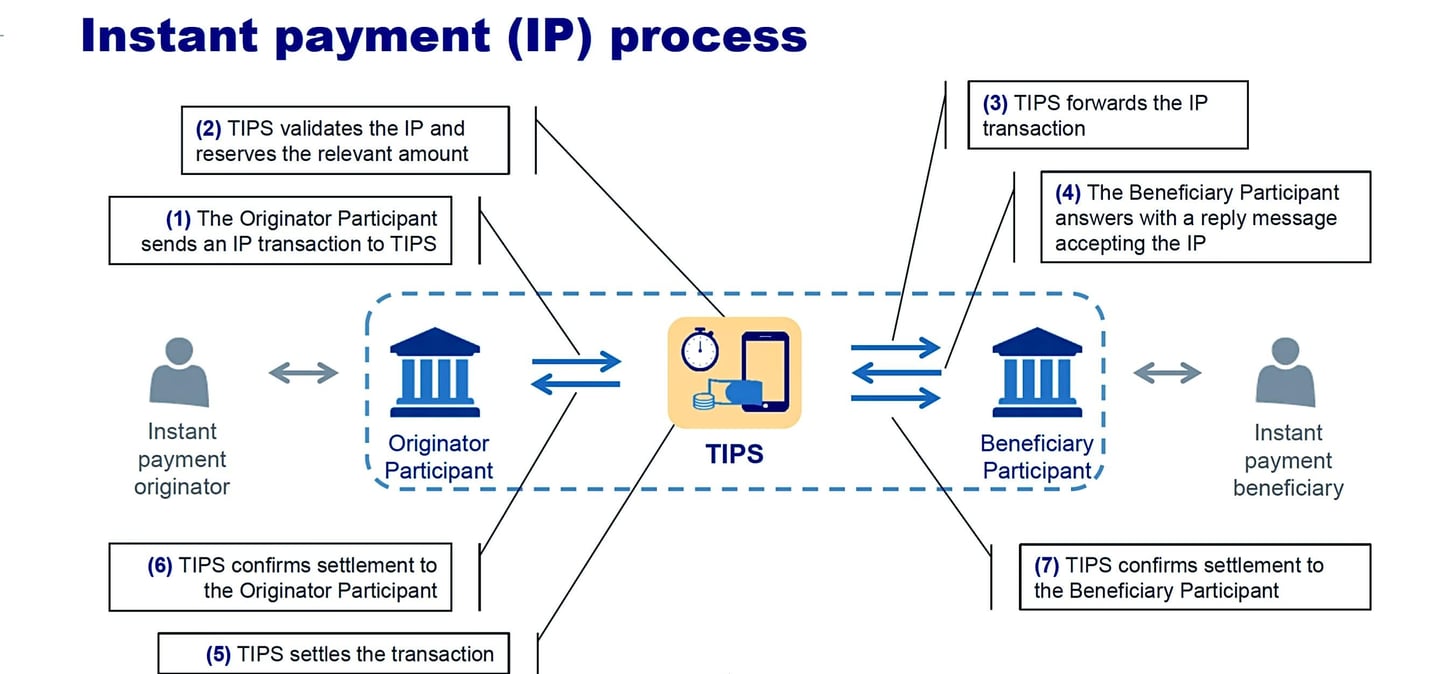
2. TIPS (TARGET Instant Payment Settlement)
Doel: Pan-Europese directe retailbetalingen
Afwikkeling: Centralebankgeld, 24/7
- Maximumbedrag: Sinds oktober 2025 geen maximum voor het gehele stelsel
- Minimumbedrag: EUR 0,01
- Snelheid: <10 seconden
- Faalrisico: laag (afhankelijk van liquiditeit)
Tot oktober 2025 begrensde het SCT Inst-schema betalingen tot EUR 100.000; deze limiet is afgeschaft en banken stellen hun eigen limieten vast.
3. SWIFT (ISO 20022 pacs.008, grensoverschrijdend)
Doel: Wereldwijd correspondentbankieren
Afwikkeling: Commercieel bankgeld
- Maximumbedrag: Geen (theoretische) systeemlimiet
- Bankplafonds: door elke bank afzonderlijk vastgesteld
- Snelheid: dezelfde dag tot enkele dagen
- Faalrisico: gemiddeld (correspondenten, compliance)
SWIFT is uitsluitend berichtgeving, geen settlement. De limieten hangen volledig af van de risicobereidheid van de bank en van de corridor.
4. SEPA Credit Transfer (SCT)
Doel: Retail- en zakelijke betalingen in EUR
Afwikkeling: Uitgestelde nettoafwikkeling
- Maximumbedrag: Geen limiet op grond van het stelsel
- Bankplafonds: door elke bank afzonderlijk vastgesteld
- Snelheid: dezelfde dag / volgende werkdag
- Faalrisico: laag
SCT staat technisch zeer grote bedragen toe. Banken leggen om redenen van AML vaak zachte limieten op.
5. SEPA Instant Credit Transfer (SCT Inst / SEPA Instant)
Doel: Directe retailbetalingen in EUR
Afwikkeling: TIPS of een gelijkwaardig CSM
- Maximumbedrag | Geen op regelingsniveau sinds oktober 2025
- Minimumbedrag | EUR 0,01
- Snelheid | ≤10 seconden
- Faalrisico | Laag
De EPC heeft met het reglement van 2025 het maximumbedrag van het schema geschrapt; veel banken hanteren nog steeds lagere interne limieten.
6. RTP (VS – The Clearing House Real-Time Payments)
Doel: Amerikaanse instantbetalingen
Afwikkeling: Vooraf gefinancierde rekeningen
- Maximumbedrag | USD 10.000.000 (sinds februari 2025)
- Minimumbedrag | USD 0,01
- Snelheid | Seconden
- Faalrisico | Laag
Netwerklimiet vastgesteld door TCH. FedNow heeft zijn netwerklimiet in november 2025 verhoogd tot USD 10 miljoen; banken mogen lagere limieten hanteren.
U kunt valutaoverschrijvingen op uw rekeningen ontvangen via:
SEPA-SCT, T2 (voorheen TARGET2), TIPS, Fedwire, CHIPS, KTT (geldoverdracht via correspondentbanken en pacs.009) en vele instant betalingssystemen
systemen met uitgestelde afwikkeling via IFC, onze groepsmaatschappij, en onze correspondentrekeningen
Effecten via T2S, Clearstream, Euroclear, DTC
Afwikkelingen via RTGS, ACH/SEPA en
SWIFT pacs.008/pacs.009, Swiftnet Instant, SWIFT gpi UETR, FX4Cash
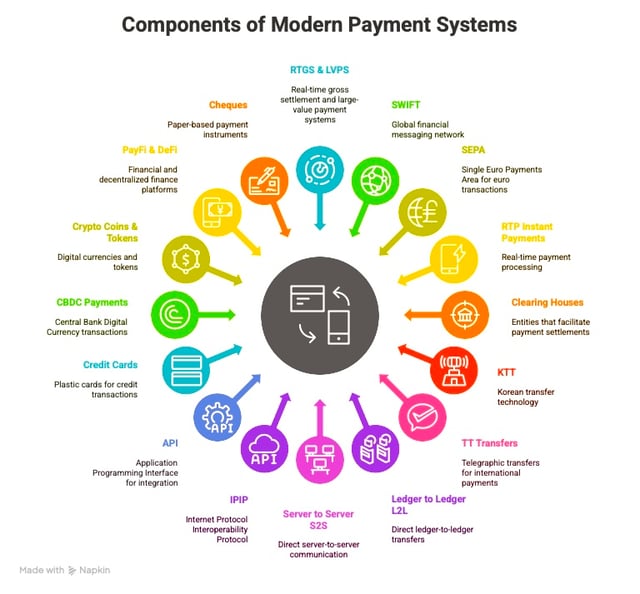
Andere soorten overboekingen naar uw rekeningen

Hoe maken banken geld over?
- Voor een volledig overzicht van overboekingen via correspondentbankieren klikt u hier.
- Voor een volledig overzicht van Instant Payment Systems klikt u hier.
- Klik hier voor een volledig overzicht van het RTGS-systeem.
Clearingproces
Het clearingproces is een essentiële stap bij de afwikkeling van financiële transacties en waarborgt dat de bij een transactie betrokken partijen worden beschermd en dat de transactie vlot verloopt. Clearing omvat de volgende stappen:
Uitwisseling van transactie-informatie:
- De verzendende en ontvangende banken wisselen transactiegegevens uit, zoals het bedrag, de rekeningnummers en andere relevante informatie.
- Netting van transacties: Clearinghuizen, zoals de Automated Clearing House (ACH) in de Verenigde Staten, faciliteren dit proces door als intermediair tussen banken op te treden. Zij berekenen het nettobedrag dat de ene bank aan de andere verschuldigd is, waardoor de bedragen die op een bepaalde dag van hand wisselen tot een minimum worden beperkt.
- Validatie: Het clearinginstituut valideert de instructies en legt de transactiegegevens vast
- Afhandeling van uitzonderingen: Afgewezen of betwiste items worden geretourneerd of onderzocht volgens de regels van het systeem
Afwikkelingsproces
Het afwikkelingsproces vindt plaats na het clearingproces en omvat de feitelijke overdracht van middelen tussen banken. De belangrijkste stappen in het afwikkelingsproces zijn:
- Afstemming van de administratie: Banken stemmen hun administratie af om het nettobedrag vast te stellen dat de ene bank aan de andere verschuldigd is
- Overdracht van middelen: Banken dragen middelen over tussen rekeningen bij centrale banken of andere financiële instellingen om openstaande saldi af te wikkelen
- Settlementbevestiging: De settlementbank verstrekt de handelaar een settlementbevestiging wanneer een transactie is verrekend en de middelen beschikbaar zijn gekomen
Betalingsnetwerk en intermediairs
Betalingsnetwerken en intermediairs spelen een essentiële rol bij het faciliteren van de clearing- en afwikkelingsprocessen. Voorbeelden van betalingsnetwerken en intermediairs zijn:
- Clearinginstellingen: Onafhankelijke organisaties, zoals de ACH in de Verenigde Staten, die het clearingproces faciliteren door als tussenpersoon tussen banken op te treden
- Systemen van de centrale bank (RTGS): Zij wikkelen betalingen tussen banken afzonderlijk en definitief af in centralebankgeld
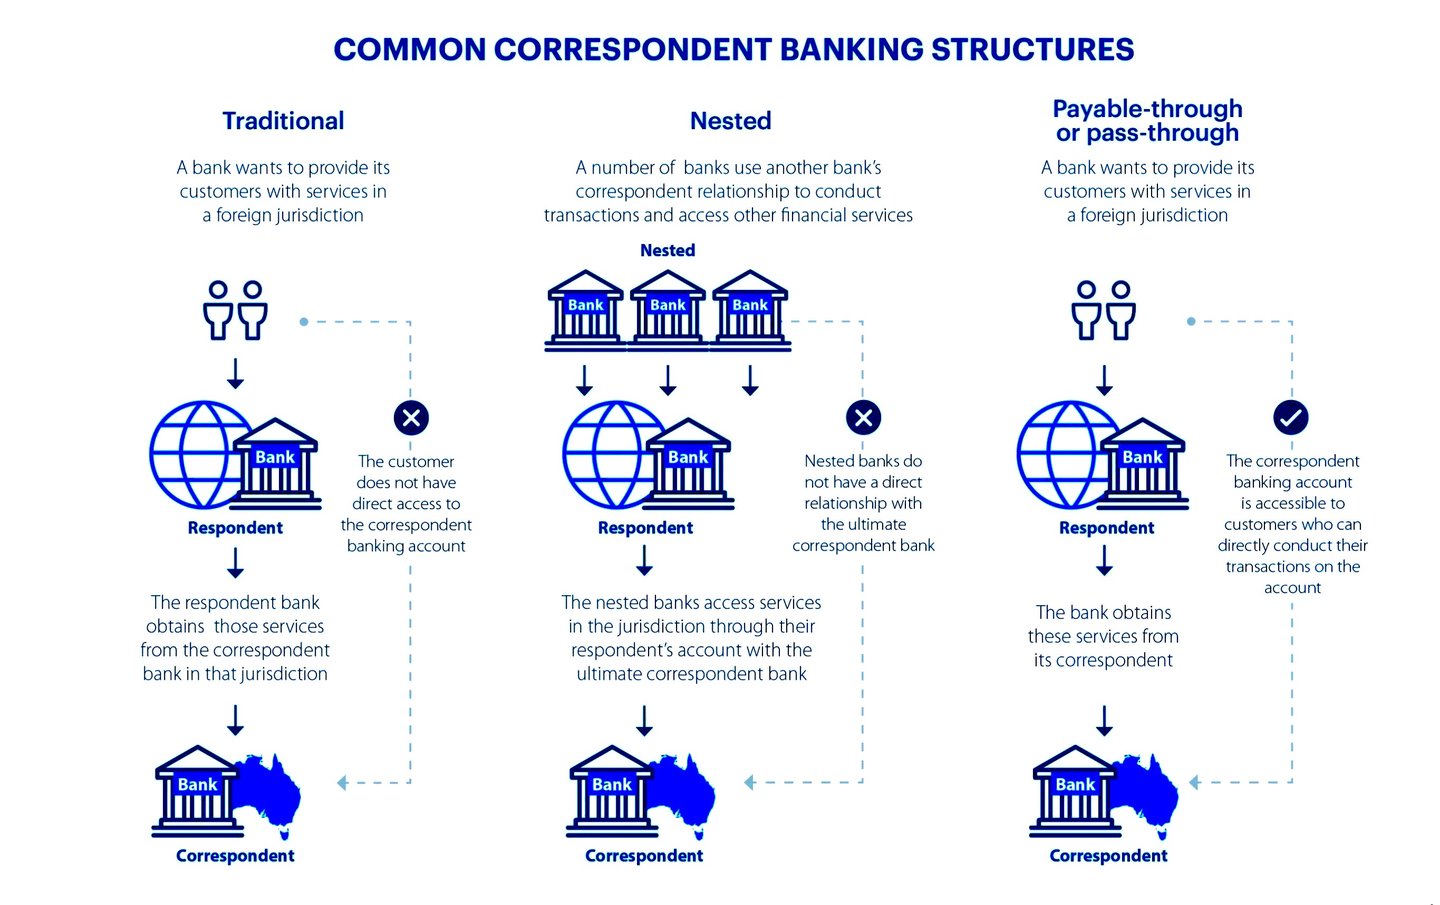
- Intermediaire banken: Deze banken fungeren als tussenpersoon tussen de uitgevende bank en de ontvangende bank, vaak in verschillende landen, om internationale overschrijvingen te faciliteren
Samenvattend omvatten de clearing- en afwikkelingsprocessen de uitwisseling van transactiegegevens, de validatie van middelen, de afstemming van administraties en de feitelijke overboeking van middelen tussen banken. Betalingsnetwerken en intermediairs, zoals clearinginstellingen en tussenbanken of centrale banken, vervullen een cruciale rol bij het faciliteren van deze processen.
De clearing- en afwikkelingsprocessen staan onder toezicht van financiële toezichthouders. Toezichthouders spelen een belangrijke rol bij het waarborgen dat deze processen veilig, solide en efficiënt zijn.
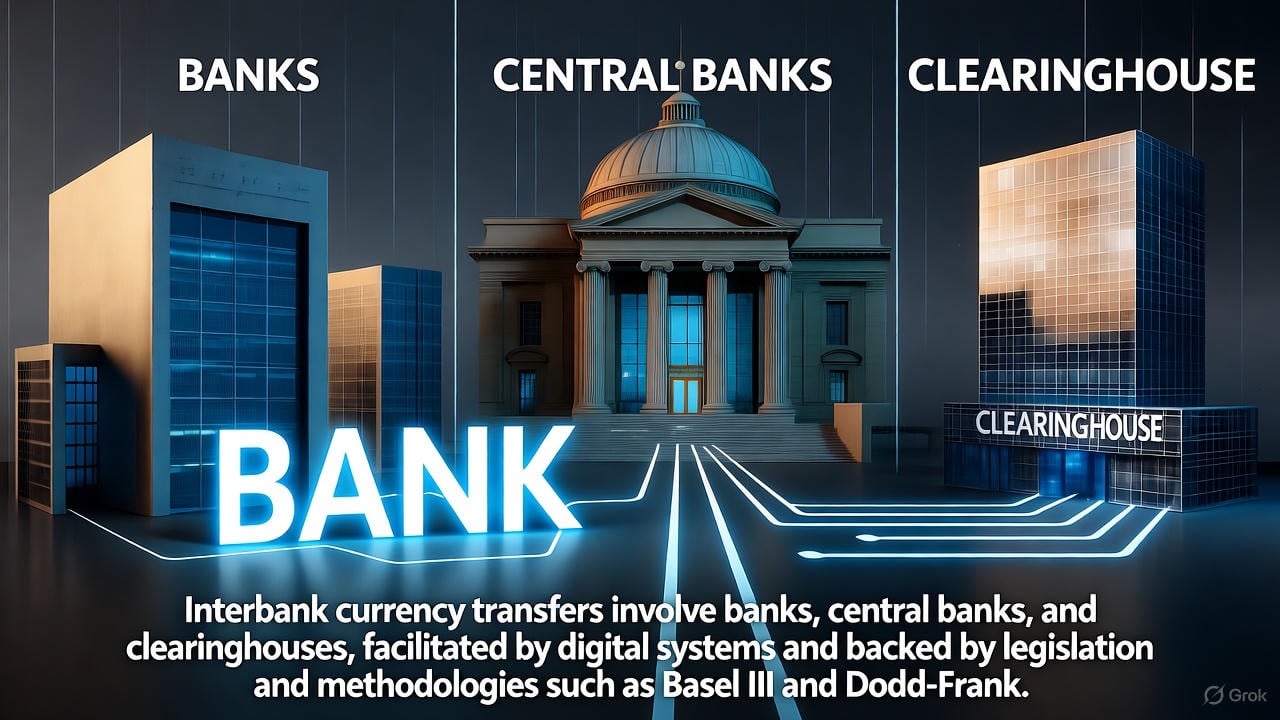
Interbancaire valutaoverboekingen
Banken creëren geld voornamelijk via kredietverlening, waarbij zij krediet verstrekken (bijvoorbeeld leningen of hypotheken) dat als nieuwe deposito’s in het financiële stelsel terechtkomt. Dit wordt vaak omschreven als het creëren van geld “uit het niets”, aangezien hiervoor geen fysieke kasreserves nodig zijn, maar het berust op boekhoudkundige boekingen en vertrouwen in het banksysteem. Bij het overboeken van valuta tussen banken, bijvoorbeeld via interbancaire betalingen of afwikkelingen, berust de aanvaarding van deze overboekingen op een combinatie van vertrouwen, regelgevende kaders en gevestigde systemen, en niet uitsluitend op de kwaliteit van de zekerheid of de “goede naam” van de verzendende bank. Hieronder volgt een gedetailleerde toelichting van de werking:
1. Vertrouwen en reputatie tussen banken
- Reputatie en kredietwaardigheid van de bank: Hoewel de 'goede naam' van een bank een rol speelt, gaat het niet louter om reputatie in de alledaagse zin van het woord. Banken opereren in een sterk gereguleerde omgeving waarin hun kredietwaardigheid wordt bewaakt door toezichthouders, centrale banken en tegenpartijen. Het vermogen van een bank om deel te nemen aan interbancaire transacties hangt af van haar waargenomen stabiliteit, zoals beoordeeld aan de hand van kapitaalratio's, stresstests en naleving van regelgeving zoals Basel III.
- Risicobeoordeling: Ontvangende banken beoordelen het risico van het accepteren van overboekingen van andere banken. Dit wordt vaak beperkt door gestandaardiseerde protocollen en de betrokkenheid van vertrouwde tussenpersonen (zoals centrale banken of clearinginstellingen). Een bank met zwakke zekerheden of een risicovolle balans kan te maken krijgen met strengere controle, hogere kosten (bijv. hogere rentes op de interbancaire kredietmarkt) of uitsluiting van bepaalde transacties.
2. Reserves bij centrale banken en afwikkelingssystemen
- Reserves bij de centrale bank: Interbancaire overboekingen, met name grote, worden doorgaans afgewikkeld via rekeningen die banken aanhouden bij de centrale bank (bijvoorbeeld de Federal Reserve in de VS of T2 van het Eurosysteem in het eurogebied). Deze reserves gelden als "basisgeld" en vormen de veiligste vorm van geld, omdat zij directe verplichtingen van de centrale bank zijn. Wanneer Bank A geld overmaakt aan Bank B, wordt de overboeking vaak afgewikkeld door reserves te verschuiven tussen hun rekeningen bij de centrale bank. Dit zorgt ervoor dat de ontvangende bank de overboeking accepteert, aangezien reserves bij de centrale bank risicovrij zijn en algemeen worden aanvaard.
- Real-Time Gross Settlement (RTGS): Veel landen maken gebruik van RTGS-systemen (bijv. Fedwire in de VS, T2 in het eurogebied) voor interbancaire overboekingen van grote bedragen. Deze systemen verwerken elke betaling onmiddellijk, definitief en onherroepelijk, maar alleen indien de verzendende bank over de middelen of over gecollateraliseerd intradagkrediet beschikt. Eenmaal verrekend kan de betaling niet meer mislukken, ongeacht de latere toestand van de verzendende bank.
3. Clearinginstellingen en netting
- Clearinginstellingen: Voor transacties die niet rechtstreeks via reserves bij de centrale bank worden afgewikkeld (bijvoorbeeld kleinere betalingen of batchtransacties), faciliteren clearinginstellingen zoals CHIPS (Clearing House Interbank Payments System) in de Verenigde Staten of EURO1 in het eurogebied het proces; SWIFT verzorgt de berichtgeving, maar verricht geen clearing of afwikkeling. Clearinginstellingen salderen de verplichtingen tussen banken, waardoor het bedrag aan reserves dat daadwerkelijk moet worden overgedragen afneemt. Zij hanteren bovendien strikte toelatingscriteria, zodat uitsluitend kredietwaardige banken kunnen deelnemen.
- Zekerheidseisen: In sommige gevallen eisen clearinginstellingen dat banken zekerheden stellen om risico's te beperken. Indien de zekerheden van een bank ontoereikend zijn, kan die bank worden uitgesloten van het clearingproces of verplicht worden transacties vooraf te financieren, waardoor het risico voor ontvangende banken wordt beperkt.
4. Zekerheden en interbancaire kredietverlening
- Interbancaire leningenmarkten: Wanneer banken aan elkaar lenen (bijvoorbeeld op de overnightmarkt of via repo-overeenkomsten), speelt onderpand vaak een cruciale rol. Onderpand van hoge kwaliteit, zoals staatsobligaties, heeft de voorkeur omdat het het tegenpartijrisico verkleint. Indien het onderpand van een bank zwak is, kan zij te maken krijgen met hogere financieringskosten of in het geheel niet kunnen lenen. Bij gangbare betalingsoverdrachten (geen leningen) is onderpand echter minder relevant, omdat de afwikkeling plaatsvindt via centralebankreserves of clearingsystemen.
- Vangnet van centrale banken: Indien de zekerheden van een bank ontoereikend zijn of de kredietwaardigheid ervan ter discussie staat, treden centrale banken vaak op als uiterste kredietverstrekker (lender of last resort). Via bijvoorbeeld de discontovoorziening (discount window) kan een bank in moeilijkheden reserves lenen van de centrale bank tegen verpanding van zekerheden, zodat zij aan haar verplichtingen jegens andere banken kan voldoen.
5. Regelgevend toezicht en kapitaalvereisten
- Regelgevende kaders: Banken opereren onder strikte regelgeving die vereist dat zij minimumniveaus aan kapitaal en liquiditeit aanhouden (bijvoorbeeld onder Basel III). Deze regels waarborgen dat banken over voldoende middelen beschikken om mogelijke verliezen op te vangen, waardoor het risico afneemt dat de verplichtingen van een bank (waaronder overmakingen) niet worden nagekomen. Indien de zekerheden of de financiële gezondheid van een bank aanzienlijk verslechteren, kunnen toezichthouders ingrijpen en haar mogelijkheden om op de interbancaire markten te opereren beperken.
- Systemisch vertrouwen: Het banksysteem is gebaseerd op vertrouwen, maar dit vertrouwen wordt ondersteund door wettelijke en regelgevende kaders, en niet slechts door de reputatie van de verzendende bank. Centrale banken en toezichthouders waarborgen dat banken aan minimumnormen voldoen, en depositogarantiestelsels (bijv. de FDIC in de Verenigde Staten) beperken bovendien het risico dat bankfaillissementen gevolgen hebben voor het systeem.
6. Wat gebeurt er wanneer zekerheden of dekking zwak zijn?
- Beperkte acceptatie: Indien de zekerheden van een bank van slechte kwaliteit zijn of haar financiële gezondheid twijfelachtig is, kunnen andere banken weigeren bepaalde transacties aan te gaan (bijvoorbeeld ongedekte kredietverlening) of zekerheden van hogere kwaliteit eisen. In extreme gevallen kan een bank worden uitgesloten van de interbancaire markten, zoals tijdens de financiële crisis van 2008 gebeurde met instellingen als Lehman Brothers.
- Interventie van de centrale bank: Centrale banken kunnen ingrijpen om liquiditeit te verschaffen of afwikkelingen te faciliteren, zodat het systeem stabiel blijft. In tijden van crisis kunnen centrale banken bijvoorbeeld hun balans uitbreiden door onderpand van lagere kwaliteit te accepteren of noodfinanciering te verstrekken.
- Marktdiscipline: Banken met zwakke zekerheden of een slechte financiële gezondheid worden geconfronteerd met hogere financieringskosten of uitsluiting van interbancaire markten, wat hen aanzet tot het handhaven van deugdelijke financiële praktijken.
7. Internationale overboekingen en SWIFT
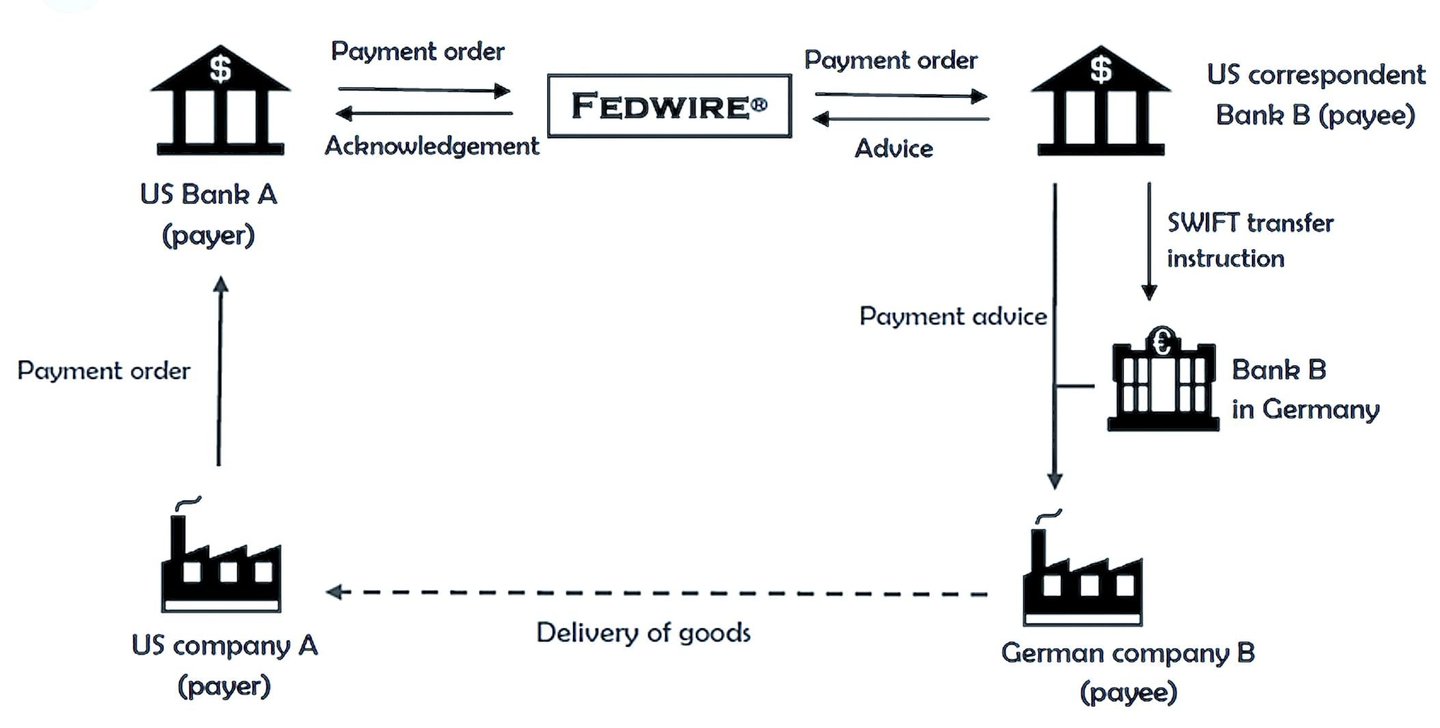
- Voor internationale overboekingen faciliteert het SWIFT-systeem de communicatie tussen banken, maar de feitelijke afwikkeling verloopt vaak via correspondentbankrelaties of systemen van centrale banken. Correspondentbanken fungeren als tussenpersonen en houden rekeningen aan voor buitenlandse banken om grensoverschrijdende betalingen te faciliteren. Deze relaties berusten op vertrouwen en due diligence, maar centrale banken en internationale normen (bijvoorbeeld de FATF-regelgeving) waarborgen dat overboekingen veilig en conform de regelgeving verlopen.
- Indien de financiële gezondheid van een verzendende bank in twijfel wordt getrokken, kunnen correspondentbanken voorfinanciering of aanvullende zekerheden eisen voordat zij overboekingen accepteren.
Waarom accepteren banken overboekingen?
Uiteindelijk accepteren banken overboekingen van andere banken omdat:
- Garanties van centrale banken: Afwikkeling via reserves bij de centrale bank is risicovrij.
- Regelgevend toezicht: Strikte regelgeving en kapitaalvereisten verkleinen de kans op wanbetaling.
- Clearinghousemechanismen: Netting en zekerheidsvereisten beperken het risico bij interbancaire transacties.
- Systeemstabiliteit: Centrale banken fungeren als vangnet om systeemfalen te voorkomen en het vertrouwen in het stelsel te waarborgen.
Zelfs als het onderpand van een bank zwak is of haar geldschepping op minimale reserves berust, wordt de ontvangende bank beschermd door de bredere infrastructuur van centrale banken, clearinginstellingen en regelgeving. De "goede naam" van de verzendende bank is minder van belang dan het systemische vertrouwen en de mechanismen die het moderne banksysteem schragen.
8. Methodologieën en wetgeving
Deze paragraaf behandelt de methodologieën (operationele processen en risicobeperkende technieken) en de wetgeving (belangrijke wetten en regelgevende kaders) die aan het systeem ten grondslag liggen. Deze elementen vormen een sterke, gelaagde infrastructuur die ruw vertrouwen omzet in afdwingbare transacties met laag risico. Hoewel de kredietcreatie zelf (via fractioneel reservebankieren) wordt beheerst door reservevereisten en kapitaalregels, berust de aanvaarding van overboekingen op afwikkelingsmechanismen die finaliteit en systemische waarborgen boven de sterkte van individuele banken stellen.
Dit systeem is na de financiële crisis van 2008 aanzienlijk geëvolueerd, waarbij de methodologieën de nadruk leggen op verwerking in real time en verrekening (netting), en de wetgeving zich richt op kapitaalveerkracht en de bescherming van gelieerde ondernemingen. Zelfs wanneer het onderpand van een verzendende bank ondermaats is (bijvoorbeeld activa van lage kwaliteit) of het geschapen krediet geen tastbare dekking heeft, aanvaarden ontvangende banken overboekingen, omdat het proces wordt gesteund door centralebankgeld, multilaterale garanties en wettelijke verplichtingen die het risico over het gehele ecosysteem spreiden.
8.1. Kernmethodologieën voor interbancaire afwikkeling en risicobeperking
Interbancaire overboekingen zijn geen directe peer-to-peer-ruilen; zij maken gebruik van gestandaardiseerde, technologiegedreven methodologieën om atomiciteit (uitvoering volgens het principe alles-of-niets), finaliteit (onherroepelijk zodra afgewikkeld) en minimale blootstelling te waarborgen. Deze verminderen de afhankelijkheid van de zelfstandige kredietwaardigheid van de verzendende bank door de afwikkeling te verschuiven naar hoogwaardige verplichtingen van de centrale bank of gesaldeerde posities.
Real-Time Gross Settlement (RTGS)-systemen:
- Proces: Bij RTGS wordt elke transactie afzonderlijk en onmiddellijk afgewikkeld met behulp van centralebankreserves, zonder verrekening (netting). In de Amerikaanse Fedwire Funds Service (beheerd door de Federal Reserve) debiteert een verzendende bank bijvoorbeeld haar reserverekening, en de ontvangende bank crediteert de hare in real time: doorgaans binnen enkele seconden. Hierbij wordt gebruikgemaakt van "high-powered money" (centralebankreserves), dat immuun is voor tegenpartijrisico omdat het een directe vordering op de staat vertegenwoordigt.
- Integratie van onderpand: Indien een bank over onvoldoende reserves beschikt, kan zij onderpand verpanden aan de centrale bank via intradaykrediet (roodstand tegen in aanmerking komende effecten zoals staatsobligaties). Het onderpand wordt gewaardeerd met "haircuts" (risicoafslagen) die door de centrale bank worden vastgesteld en wordt regelmatig herwaardeerd.
- Risicobeperking: Zonder netting is er geen opeenhoping van verplichtingen; indien de verzendende bank halverwege de dag in gebreke blijft, is de centrale bank beschermd door het onderpand dat is verpand voor het intradagkrediet. Dit waarborgt aanvaarding, zelfs voor banken met zwak privaat onderpand, aangezien de overdracht door middel van reserves “vooraf gefinancierd” is.
- Wereldwijde varianten: T2 (eurogebied) en CHAPS (VK) volgen vergelijkbare principes en gebruiken ISO 20022-berichtgeving voor rijkere betalingsgegevens.
Netting en multilaterale clearing via Deferred Net Settlement-systemen (DNS):
- Proces: In systemen zoals CHIPS (Clearing House Interbank Payments System) voor USD of Euro1 voor euro's worden transacties gedurende de dag gebundeld en multilateraal gesaldeerd. Bruto-inkomende en uitgaande stromen worden tegen elkaar weggestreept (bijvoorbeeld: Bank A is $100 miljoen verschuldigd aan Bank B maar ontvangt $80 miljoen terug, wat resulteert in een saldo van $20 miljoen), waardoor de benodigde liquiditeit sterk afneemt. CHIPS werkt met vooraf gefinancierde saldi en wikkelt gedurende de dag continu af, met financiering aan het einde van de dag via Fedwire; EURO1 wikkelt af in T2.
- Methodologie voor zekerhedenbeheer: Deelnemers stellen zekerheden (contanten of effecten) in een gemeenschappelijke pool, die wordt beheerd via triparty-bewaarders (bijv. BNY). Optimalisatiehulpmiddelen wijzen zekerheden efficiënt toe en beperken zo ongebruikte activa. Overschrijdt de positie van een bank haar limiet, dan krijgt zij te maken met liquiditeitsboetes of uitsluiting. De Collateral Management-berichten van SWIFT (MT5xx-reeks, die migreert naar ISO 20022) automatiseren de instructies voor het stellen, waarderen en vervangen van zekerheden.
- Omgaan met zwakke zekerheden: Netting verdunt het individuele risico; de slechte activa van een bank hebben geen directe invloed op andere banken. Systemen zoals EURO1 houden een gecollateraliseerde liquiditeitspool aan, zodat de afwikkeling ook voltooid wordt wanneer een deelnemer in gebreke blijft; centrale tegenpartijen voor effecten en derivaten maken gebruik van wanbetalingsfondsen en watervalstructuren voor verliesverdeling.
Grensoverschrijdende berichtgeving en afwikkeling (SWIFT en correspondentbankieren):
- Proces: SWIFT is geen afwikkelingssysteem maar een beveiligd berichtennetwerk (meer dan 11.000 instellingen) voor betalingsinstructies. Een overboeking begint met een pacs.008-bericht (ISO 20022, voorheen MT103), dat via correspondentbanken wordt gerouteerd (bijvoorbeeld Citibank, die nostrorekeningen aanhoudt voor buitenlandse banken). De daadwerkelijke afwikkeling verloopt via RTGS/DNS-koppelingen.
- Zekerheden en risicobeheersing: Bij valutagerelateerde overboekingen verrekent CLS (Continuous Linked Settlement) de valutabenen gelijktijdig en ondeelbaar, waardoor het Herstatt-risico (afwikkelverschillen als gevolg van tijdzones) wordt verminderd. Zekerheden worden beheerd via dagelijkse mark-to-market-waardering en variatiemarge, met initiële marge voor niet-geclearde afgeleide instrumenten krachtens de EMIR- en Dodd-Frank-regelgeving.
- Acceptatiemechanisme: Correspondenten voeren KYC/AML-controles uit en stellen blootstellingslimieten vast op basis van kredietlijnen, gedekt door bilaterale Credit Support Annexes (CSA's) die de levering van zekerheden regelen.
Methodologieën voor intradayliquiditeit en stresstests:
- Banken gebruiken 'liquidity recycling' (het binnen dezelfde dag hergebruiken van afgewikkelde middelen) en stresstests (bijv. Value-at-Risk- of VaR-modellen die scenario's met een betrouwbaarheid van 99% simuleren) om hun behoeften te ramen. Centrale banken verstrekken intradagkrediet tegen onderpand en faciliteiten voor overnight-leningen, zoals het discount window van de Federal Reserve (primary credit, geprijsd aan de bovenkant van de doelrange voor de federal funds rate).
Deze methoden zorgen ervoor dat overboekingen worden aanvaard, omdat zij geen op vertrouwen gebaseerde weddenschappen op de afzender zijn, maar ontworpen routes via risiconeutrale kanalen. Zwakke zekerheden leiden tot geautomatiseerde waarborgen, niet tot afwijzing.
8.2. Belangrijkste wetgeving inzake aanvaarding, onderpand en systeemvertrouwen
Wetgeving codificeert deze methodologieën en schrijft minimumnormen voor kapitaal, liquiditeit en openbaarmaking voor om de weerbaarheid te vergroten. Zij verschuift het risico van individuele banken naar gereguleerde entiteiten (centrale banken, clearinginstellingen), waardoor aanvaarding verplicht wordt binnen conforme netwerken. Hervormingen na 2008, zoals Basel III en Dodd-Frank, hebben uitdrukkelijk de dynamiek van “too big to fail” aangepakt, waarbij onderpand van slechte kwaliteit een kettingreactie van faillissementen kon veroorzaken.
Basel III-kader (internationaal, nationaal geïmplementeerd):
- Kernbepalingen: Ontwikkeld door het Basel Committee on Banking Supervision (BCBS), vereist het dat banken ten minste 4,5% Common Equity Tier 1 aanhouden (tegenover 2% kern-Tier 1 onder Basel II), 6% Tier 1 en 8% totaal kapitaal, plus een conserveringsbuffer van 2,5%, een anticyclische buffer van maximaal 2,5% en toeslagen voor systeemrelevante banken. De liquiditeitsregels omvatten de Liquidity Coverage Ratio (LCR: 100% hoogwaardige liquide activa voor een stressperiode van 30 dagen) en de Net Stable Funding Ratio (NSFR: 100% stabiele financiering voor langlopende activa).
- Gevolgen voor overboekingen en onderpand: Versterkt het vertrouwen doordat banken verliezen op zwakke kredieten kunnen opvangen zonder om te vallen, waardoor het besmettingsrisico op de interbancaire markten afneemt. Hoogwaardige liquide activa moeten aan de toelatingscriteria voldoen (Niveau 1: contanten, reserves bij centrale banken en staten met een risicoweging van 0%, geen haircut; Niveau 2A: haircut van 15%; Niveau 2B: haircut van 25–50%). De Amerikaanse implementatie via de Enhanced Prudential Standards van de Dodd-Frank Act is ook van toepassing op buitenlandse banken.
- Hefboom: een minimale hefboomratio van 3% (hoger voor wereldwijd systeemrelevante banken) beperkt de uitbreiding van de balans, ongeacht de risicogewichten.
Dodd-Frank Wall Street Reform and Consumer Protection Act (2010, VS):
- Kernbepalingen: Titel I creëert de Financial Stability Oversight Council (FSOC) voor het toezicht op systeemrisico's; Titel II maakt de ordelijke liquidatie van falende banken mogelijk. De wet schrijft stresstests en afwikkelingsplannen (“living wills”) voor grote banken voor; de oorspronkelijke drempel van USD 50 miljard werd in 2018 verhoogd naar USD 250 miljard, met discretionaire bevoegdheid van de Federal Reserve vanaf USD 100 miljard.
- Impact op het vertrouwen tussen banken: Vereist centrale clearing voor derivaten (waardoor bilaterale onderpandgeschillen afnemen) en bevat de Volcker Rule (die handel voor eigen rekening beperkt om risicovolle activaopbouw tegen te gaan). Voor overboekingen versterkt zij het toezicht van de Fed op betalingssystemen en waarborgt zij naleving van RTGS/CHIPS. Beperkingen op transacties met verbonden partijen (via Regulation W) voorkomen risico-overloop: gedekte transacties met één enkele verbonden partij zijn beperkt tot 10% van het kapitaal (20% voor alle verbonden partijen samen) en krediet moet worden gedekt door onderpand.
- Specifieke zekerheden: Breidt de Sections 23A/23B van de Federal Reserve Act (van kracht sinds 1933) uit tot derivaten en effectenleningen met gelieerde ondernemingen. Krediet aan gelieerde ondernemingen moet worden gedekt door zekerheden van 100% (staatsobligaties) tot 130% (aandelen en andere activa). Dit beschermt tegen “achterdeur”-overdrachten van zwakke kredieten.
- Bredere effecten: Grotere financiële stabiliteit, maar hogere compliancekosten voor kleinere banken; critici merken op dat de bankruns bij regionale banken in 2023 (bijv. SVB) er niet volledig mee werden voorkomen, wat aanleiding gaf tot herziening van het toezicht, de liquiditeitsregels en de afwikkelingsplanning.
Regulation W (12 CFR Part 223, ter uitvoering van de secties 23A/23B van de Federal Reserve Act):
- Details: Beperkt de kredietverlening aan gelieerde ondernemingen (bijv. een kwantitatief plafond van 10%, in totaal 20%) en schrijft zekerheden voor bij leningen (bijv. 100% voor schuldbewijzen, 130% voor aandelen). Vrijstellingen voor transacties met een laag risico, maar tegen marktconforme voorwaarden.
- Rol bij acceptatie: Waarborgt dat interbancaire overboekingen niet worden ondermijnd door misbruik door gelieerde partijen; overtredingen leiden tot sancties, waarmee de integriteit van het netwerk wordt gehandhaafd.
Andere fundamentele wetten:
- Federal Reserve Act (1913): Section 16 vereist onderpand voor de uitgifte van Federal Reserve notes; Sections 10B en 13 regelen de met onderpand gedekte voorschotten aan banken.
- FDIC Improvement Act (1991): De drempels voor Prompt Corrective Action (PCA) dwingen ingrijpen af bij een kapitaalratio van 2%, waardoor wordt voorkomen dat zwakke banken overboekingen verrichten die hun draagkracht te boven gaan.
- Europese equivalenten: De Capital Requirements Regulation (CRR) implementeert Basel III; de Settlement Finality Directive (98/26/EG) beschermt de definitieve afwikkeling van betalingen in aangewezen systemen zoals T2.
8.3. Hoe wetgeving en methodologieën samenwerken om aanvaarding te waarborgen ondanks beperkte dekking
- Gelaagde waarborgen: Kapitaal- en liquiditeitsregels beperken in hoeverre een bank kan steunen op zwakke activa; betalingssystemen worden afgewikkeld in centralebankgeld of tegen onderpand; en centrale banken staan als uiterste kredietverstrekker achter het stelsel.
- Handhaving en sancties: Niet-naleving leidt tot civielrechtelijke geldboeten en tot beperking of verlies van toegang tot betalingssystemen.
- Lessen uit de crisis: Tijdens de bankenturbulentie van 2023 accepteerde het Bank Term Funding Program (BTFP) van de Fed effecten die tot einde looptijd worden aangehouden tegen 1:1 van de nominale waarde, zonder haircuts: een illustratie van de flexibiliteit van wetgeving via noodbevoegdheden.
- Uitdagingen en ontwikkelingen: De invoering van ISO 20022 (Fedwire Funds Service sinds juli 2025, grensoverschrijdende Swift-betalingen sinds november 2025) verbetert de datakwaliteit, maar geopolitieke risico's (bijvoorbeeld uitsluitingen van SWIFT) wijzen op kwetsbaarheden.
Dit kader maakt het stelsel veerkrachtig: krediet dat “uit het niets” wordt gecreëerd, wordt niet louter op goed vertrouwen aanvaard, maar op basis van wettelijk verankerde striktheid en methodologische precisie.
Inzicht in beperkingen op valuta-overdrachten
In de wereld van financiële transacties met hoge bedragen bestaan verschillende systemen om de vlotte overdracht van geld tussen banken en instellingen te faciliteren. Elk systeem werkt met eigen regels, limieten en complexiteiten en is ontworpen voor uiteenlopende typen transacties: van lokale, razendsnelle betalingen tot grensoverschrijdende overboekingen die strenge compliancecontroles vereisen. In dit artikel onderzoeken wij hoe grootschalige geldoverdrachten worden afgewikkeld in vier belangrijke systemen: RTGS, SWIFT, SEPA en RTP.
RTGS: onbeperkte bedragen, snelle overboekingen
Real-Time Gross Settlement (RTGS)-systemen zijn specifiek ontworpen voor overboekingen van hoge waarde, zonder officiële bovengrens voor het over te maken bedrag. Dit systeem wordt wereldwijd gebruikt en wordt vaak beheerd door centrale banken zoals de Federal Reserve in de VS (Fedwire) of de Bank of England (CHAPS).
RTGS werkt in real time, wat betekent dat transacties afzonderlijk worden afgewikkeld op het moment dat zij plaatsvinden en dat betalingen niet worden gebundeld. De “gross”-aard houdt in dat elke transactie op zichzelf wordt afgewikkeld, zonder verrekening met andere betalingen. Dit waarborgt dat middelen onmiddellijk worden overgeboekt en dat een voltooide transactie definitief en onherroepelijk is.
Dankzij de nadruk op real-time verwerking en hoge bedragen is RTGS bij uitstek geschikt voor transacties van miljarden dollars of euro's. Grote interbancaire overboekingen, zakelijke betalingen of effectentransacties maken vaak gebruik van RTGS vanwege de snelheid en zekerheid die het biedt.
SWIFT: praktische grenzen die door banken worden gesteld
Het netwerk van SWIFT (Society for Worldwide Interbank Financial Telecommunication) vormt de ruggengraat van de internationale bankcommunicatie en faciliteert grensoverschrijdende betalingen tussen financiële instellingen. Hoewel SWIFT zelf geen vaste transactielimiet hanteert, spelen in de praktijk vaak limieten een rol, met name bij grote overboekingen.
Voor zeer grote transacties hanteren banken een verscherpte controle in verband met risico, compliance en liquiditeitsbeheer. Banken kunnen dergelijke transacties beperken of extra tijd voor goedkeuring vereisen, met name bij internationale betalingen waarbij meerdere intermediaire banken betrokken zijn, wat de complexiteit van het proces kan vergroten.
De noodzaak van meerdere controles ter voorkoming van witwassen, ter waarborging van naleving van de regelgeving en ter beperking van kredietrisico kan zeer grote overboekingen via correspondentketens omslachtiger maken. Deze praktische beperkingen worden opgelegd door de afzonderlijke financiële instellingen en niet door SWIFT zelf.
SEPA: uiteenlopende limieten, met name bij directe overboekingen
De Single Euro Payments Area (SEPA) maakt betalingen in euro mogelijk in meer dan 36 landen in Europa. SEPA werkt via twee hoofdtypen transacties: de SEPA Credit Transfer (SCT) en de SEPA Instant Credit Transfer (SCT Inst).
- SEPA Credit Transfer (SCT): Kent doorgaans geen formele limiet, zodat grote betalingen in euro zonder problemen kunnen worden overgemaakt tussen SEPA-deelnemende landen. Individuele banken kunnen echter op grond van hun interne beleid eigen limieten hanteren.
- SEPA Instant Credit Transfer (SCT Inst): Aanvankelijk begrensd op € 15.000, vervolgens op € 100.000; sinds oktober 2025 geldt voor de regeling geen maximumbedrag meer. Financiële instellingen kunnen eigen limieten hanteren en betalers kunnen op grond van de Verordening instantbetalingen individuele limieten instellen.
SEPA wordt veelvuldig gebruikt voor grensoverschrijdende betalingen binnen Europa, en SCT Inst is de standaard geworden voor euro-overboekingen in real time.
RTP: limieten in de VS en Europa
Real-Time Payments (RTP)-systemen worden steeds populairder vanwege hun vermogen om gelden onmiddellijk over te maken, waardoor gebruikers direct over het overgemaakte bedrag kunnen beschikken. Deze systemen zijn thans operationeel in de Verenigde Staten en delen van Europa, maar kennen vastgestelde overboekingslimieten.
- Verenigde Staten RTP: Het Amerikaanse RTP-netwerk, beheerd door The Clearing House, maakt onmiddellijke afwikkeling van betalingen mogelijk, met sinds februari 2025 een maximale overboekingslimiet van USD 10 miljoen per transactie. Dit systeem wordt veelvuldig gebruikt voor business-to-business-betalingen (B2B), loonbetalingen en consumententransacties, al kan de limiet variëren naargelang het interne beleid van de deelnemende bank.
- De RTP-systemen van Europa: In Europa omvat de omgeving voor realtimebetalingen diensten zoals SEPA Instant Credit Transfer (zoals hierboven besproken), waarvoor niet langer een schemabreed maximum geldt. Naast SEPA Inst hebben ook afzonderlijke landen, zoals het Verenigd Koninkrijk (met het Faster Payments-systeem), RTP-kaders ingevoerd, die echter hun eigen limieten kunnen hanteren: doorgaans variërend van £250.000 tot £1 miljoen voor Faster Payments.
Flexibiliteit versus praktische beperkingen
Hoewel RTGS-systemen zijn ontworpen om miljarden over te boeken zonder officiële bovengrens, stuiten correspondent- en SEPA-betalingen bij zeer hoge bedragen op praktische beperkingen. Dit is doorgaans te wijten aan eisen op het gebied van compliance, liquiditeit en risicobeheer, en niet aan systeembeperkingen. RTP-systemen in de VS en Europa bieden daarentegen realtimebetaalmogelijkheden met relatief hoge, maar duidelijk omschreven limieten, zoals USD 10 miljoen voor RTP en FedNow in de VS.
Elk betalingssysteem voorziet in andere behoeften: RTGS blinkt uit bij transacties van hoge waarde in realtime, terwijl SWIFT en SEPA grootschalige overboekingen combineren met eisen op het gebied van regelgeving en liquiditeit. Inzicht in de praktische grenzen van deze systemen is essentieel voor instellingen en ondernemingen die grootschalige financiële transacties uitvoeren.
IPID's: internationale betalingsidentificaties
Voor de identificatie van internationale betalingen worden diverse systemen en identificatiegegevens gebruikt, die transparantie, traceerbaarheid en naleving in grensoverschrijdende transacties waarborgen. Hieronder volgen de belangrijkste identificatiegegevens in het wereldwijde betalingsverkeer:
1. Unieke end-to-end-transactiereferentie (UETR) – SWIFT gpi
- Gebruikt bij SWIFT gpi-betalingen (Global Payments Innovation).
- Een wereldwijd unieke referentie van 36 tekens die betalingen in realtime volgt.
- Stelt banken en ondernemingen in staat de status van een internationale betaling bij meerdere financiële instellingen te volgen.
2. SWIFT-berichtreferentie (SWIFT MT/MX)
- Elk Swift-betaalbericht (pacs.008, pacs.009, voorheen MT 103 en MT 202) bevat de unieke referentie van de afzender.
- Dit helpt banken en toezichthouders betalingen over het SWIFT-netwerk te traceren.
3. IBAN (International Bank Account Number)
- Gestandaardiseerd bankrekeningformaat dat in veel landen wordt gebruikt, met name bij SEPA-transacties (Single Euro Payments Area).
- Waarborgt nauwkeurigheid bij grensoverschrijdende betalingen.
4. BIC/SWIFT-code (Bank Identifier Code)
- Identificeert een specifieke bank in internationale transacties.
- Wordt gebruikt om betalingen correct te routeren tussen financiële instellingen.
5. Betalingsopdracht-ID / transactiereferentienummer
- De meeste banken genereren voor elke internationale betaling een uniek transactiereferentienummer (TRN).
- Dit helpt klanten de status van hun overboeking te volgen.
6. ISO 20022-bericht-ID
- In betalingssystemen op basis van ISO 20022, zoals SEPA, FedNow en T2, heeft elke transactie een Message Identification (MsgID) voor het volgen ervan.
- De wereldwijde standaard worden voor moderne betalingsberichten.
7. Betalingsidentificatiecodes van centrale banken
- Sommige landen hanteren specifieke identificatiecodes voor internationale transacties, zoals:
- FedWire IMAD/OMAD in de VS
- CHAPS UID in het Verenigd Koninkrijk.
- Referentienummers in RTGS-systemen van diverse landen.
8. Transactiehashes van crypto en blockchain
- Voor internationale betalingen via crypto of stablecoins wordt een transactiehash (TXID) gebruikt om de overdracht op een blockchain-grootboek te volgen.
Bestaat er een universele wereldwijde betalings-ID?
Hoewel er geen enkele universele internationale betalings-ID bestaat, komen de UETR (SWIFT gpi) en de ISO 20022-identificatiegegevens het dichtst in de buurt van een gestandaardiseerd wereldwijd trackingsysteem.
Wat kan van bank naar bank worden overgemaakt?
Activa van de bank:
- Liquide middelen en kasequivalenten: Dit zijn middelen waarover direct of vrijwel direct kan worden beschikt. Hiertoe behoren contant geld, tegoeden bij andere banken en zeer liquide effecten zoals schatkistpapier.
- Beleggingen/effecten: Dit zijn financiële instrumenten waarin de bank belegt om een rendement te behalen, zoals staats- en bedrijfsobligaties, aandelen en andere effecten.
- Leningen en voorschotten: Dit zijn de gelden die een bank aan haar klanten uitleent en die rente-inkomsten genereren. Hieronder vallen persoonlijke leningen, hypotheken, zakelijke leningen, creditcardsaldi en roodstanden.
- Vaste activa: Dit zijn fysieke eigendommen van de bank, zoals gebouwen, grond, apparatuur en meubilair.
- Immateriële activa: Hieronder vallen niet-fysieke activa zoals software, octrooien, handelsmerken en goodwill.
- Overige activa: Hieronder kunnen onder meer opgelopen te ontvangen rente, latente belastingvorderingen en afgeleide financiële instrumenten vallen.
Verplichtingen van de bank:
- Deposito's: Dit zijn middelen die particulieren en bedrijven bij de bank aanhouden. Zij omvatten betaalrekeningen, spaarrekeningen en termijndeposito's. Het zijn verplichtingen, omdat de bank gehouden is deze middelen op verzoek of op een bepaalde einddatum aan de deposanten terug te betalen.
- Geleend vermogen: Dit zijn middelen die de bank leent van andere financiële instellingen, van de centrale bank of via de uitgifte van schuldinstrumenten.
- Schuldinstrumenten: Dit zijn obligaties of andere vormen van schuld die door de bank worden uitgegeven om middelen aan te trekken. De bank is verplicht de hoofdsom en de rente aan de obligatiehouders terug te betalen.
- Overige verplichtingen: Hieronder vallen posten zoals nog te betalen kosten, handelscrediteuren, latente belastingverplichtingen, voorzieningen voor kredietverliezen en afgeleide financiële instrumenten.
- Achtergestelde verplichtingen: Dit zijn schulden die pas worden terugbetaald nadat alle andere schulden zijn voldaan indien de bank failliet gaat.
Eigen vermogen van de bank:
- Gewone aandelen: Dit is het eigen vermogen dat de eigenaren van de bank houden. Zij beschikken over stemrecht en kunnen dividend ontvangen.
- Preferente aandelen: Dit type eigen vermogen heeft een hogere aanspraak op winst en activa dan gewone aandelen, maar gaat doorgaans niet gepaard met stemrecht.
- Ingehouden winsten: Dit zijn de nettowinsten die een bank in de loop der jaren heeft opgebouwd en heeft gekozen te herinvesteren in de onderneming in plaats van uit te keren als dividend.
- Eigen aandelen: Dit zijn de eigen aandelen van de bank die zij van de markt heeft teruggekocht.
- Overig totaalresultaat: Winsten en verliezen die nog niet in de winst-en-verliesrekening zijn verwerkt, zoals bepaalde herwaarderingen van beleggingen en afdekkingsinstrumenten.
- Minderheidsbelang (non-controlling interest): Dit is het deel van het nettovermogen van een dochteronderneming dat toerekenbaar is aan eigenvermogensbelangen die niet, direct of indirect via dochterondernemingen, in handen zijn van de moedermaatschappij.

Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.