Betalingen en overboekingen
CBDC-betalingen
Project mBridge: grensoverschrijdende betalingen revolutioneren met multi-CBDC-technologie
Overzicht
Project mBridge is gelanceerd door het BIS Innovation Hub Hong Kong Centre samen met verschillende centrale banken, met als doel het landschap van grensoverschrijdende betalingen te transformeren door de inzet van digitale centralebankmunten (CBDC's). Dit project beoogt de reeds lang bestaande inefficiënties in de huidige internationale betalingssystemen aan te pakken, zoals hoge kosten, trage transactiesnelheden en operationele complexiteit.
Oprichtende en deelnemende centrale banken
mBridge is tot stand gekomen dankzij de gezamenlijke inspanningen van de centrale banken van Thailand, Hongkong, China en de Verenigde Arabische Emiraten. De Saudi Central Bank werd in juni 2024 volwaardig deelnemer. Het project bereikte medio 2024 het stadium van minimaal levensvatbaar product (MVP); in oktober 2024 trok de BIS zich terug en droeg zij het platform over aan de deelnemende centrale banken. In september 2026 beëindigde de Saudi Central Bank haar deelname na afronding van haar proef.
Het project heeft ook een grote groep waarnemende centrale banken en internationale organisaties aangetrokken, waaronder het Internationaal Monetair Fonds (IMF) en de Wereldbank. Tot de waarnemers behoorden:
- Asian Infrastructure Investment Bank
- Bangko Sentral ng Pilipinas (Filipijnen)
- Bank Indonesia
- Banque de France
- Bank of Israel
- Banca d'Italia
- Bank of Korea
- Central Bank of Bahrain
- Central Bank of Chile
- Europese Centrale Bank
- New York Innovation Centre van de Federal Reserve Bank of New York
- Saudi Central Bank
- enz.
Technologische basis
De technologische ruggengraat van mBridge is het mBridge Ledger, een gespecialiseerd blockchainplatform dat is ontworpen om grensoverschrijdende betalingen en valutatransacties peer-to-peer en in realtime te ondersteunen. Dit platform stelt deelnemende centrale banken in staat rechtstreeks CBDC's uit te geven en uit te wisselen, waardoor de afhankelijkheid van traditionele correspondentbanknetwerken afneemt, die doorgaans gekenmerkt worden door vertragingen en hoge kosten.
De mBridge Ledger is ontworpen met het oog op modulariteit en schaalbaarheid, waardoor een soepele integratie met bestaande binnenlandse betalingssystemen en toekomstige uitbreidingen mogelijk is. Deze aanpak zorgt ervoor dat het platform aanpasbaar blijft aan veranderende technologische en regelgevende omstandigheden.
Pilot en resultaten
In 2022 voerde mBridge een pilot uit met transacties met reële waarde tussen 20 commerciële banken uit de vier oprichtende jurisdicties: 164 betalingen en valutatransacties ter waarde van meer dan USD 22 miljoen, afgewikkeld binnen enkele seconden. De BIS concludeerde dat een multi-CBDC-platform de efficiëntie, snelheid en transparantie van grensoverschrijdende betalingen aanzienlijk kan verbeteren.
Toekomstige ontwikkelingen
Na het bereiken van de MVP-fase omvat de door de deelnemers vastgestelde routekaart:
- Geautomatiseerde interoperabiliteit: de integratie van het platform met nationale betalingssystemen versterken, zodat transacties soepel verlopen.
- Liquiditeitsbeheer: Invoering van instrumenten voor transactiewachtrijen en prioriteitsbeheer om de liquiditeit te optimaliseren.
- Gegevensprivacy en governance: het ontwikkelen van solide kaders voor gegevensprivacy en naleving van regelgeving.
- Deelname uitbreiden: Meer jurisdicties en deelnemers uit de particuliere sector uitnodigen zich bij het platform aan te sluiten en nieuwe toepassingen te verkennen
Kortom
Project mBridge is een baanbrekende inspanning om de toekomst van grensoverschrijdende betalingen opnieuw vorm te geven met behulp van CBDC's en blockchaintechnologie. Door een nauwere samenwerking tussen centrale banken te bevorderen en geavanceerde technologische oplossingen te benutten, beoogt mBridge een efficiënter, kostenefficiënter en transparanter internationaal betalingsecosysteem te creëren. Sinds de BIS zich heeft teruggetrokken, ligt de verdere ontwikkeling bij de deelnemende centrale banken.
Project Icebreaker
Een samenwerkingsverband tussen de Bank voor Internationale Betalingen (BIS) en de centrale banken van Israël, Noorwegen en Zweden. Het project, waarin de voordelen en uitdagingen van het gebruik van retail-CBDC's (digitale centralebankvaluta) in internationale betalingen werden onderzocht, werd in 2023 afgerond.
Het project toetste de technische haalbaarheid van grensoverschrijdende transacties en transacties in meerdere valuta's tussen verschillende experimentele retail-CBDC-systemen. Het hanteerde een hub-and-spoke-model, waarbij een grensoverschrijdende transactie werd opgesplitst in twee binnenlandse betalingen, gefaciliteerd door een aanbieder van valutadiensten die in beide binnenlandse systemen actief is. Bij deze aanpak hoeven retail-CBDC's hun eigen systemen nooit te verlaten.
Het model van Project Icebreaker stelt meerdere aanbieders van valutawissel in staat offertes in te dienen bij de hub van het systeem, die vervolgens automatisch de goedkoopste optie voor de eindgebruiker selecteert. Deze concurrerende opzet verkleint het risico op onvoldoende liquiditeit in het gewenste valutapaar, wat kan leiden tot hogere kosten of vertragingen bij transacties. Het hub-and-spoke-model beperkt bovendien het afwikkelings- en tegenpartijrisico door gecoördineerde betalingen in centralebankgeld te gebruiken en rondt grensoverschrijdende transacties binnen enkele seconden af.
Het project biedt een model voor landen die overwegen een nationale CBDC te ontwikkelen en deze uit te breiden naar grensoverschrijdende transacties. Het biedt centrale banken ook een dieper inzicht in de technologieën en de technische en beleidsmatige keuzes die beschikbaar zijn voor de implementatie van retail-CBDC's. Het project legt de nadruk op schaalbaarheid, interoperabiliteit en eenvoud en vereist minimale technische voorwaarden om nationale systemen op verschillende technologieën te integreren.
E-CNY: Hoofddoelstellingen, uitgangspunten en overwegingen inzake inclusie
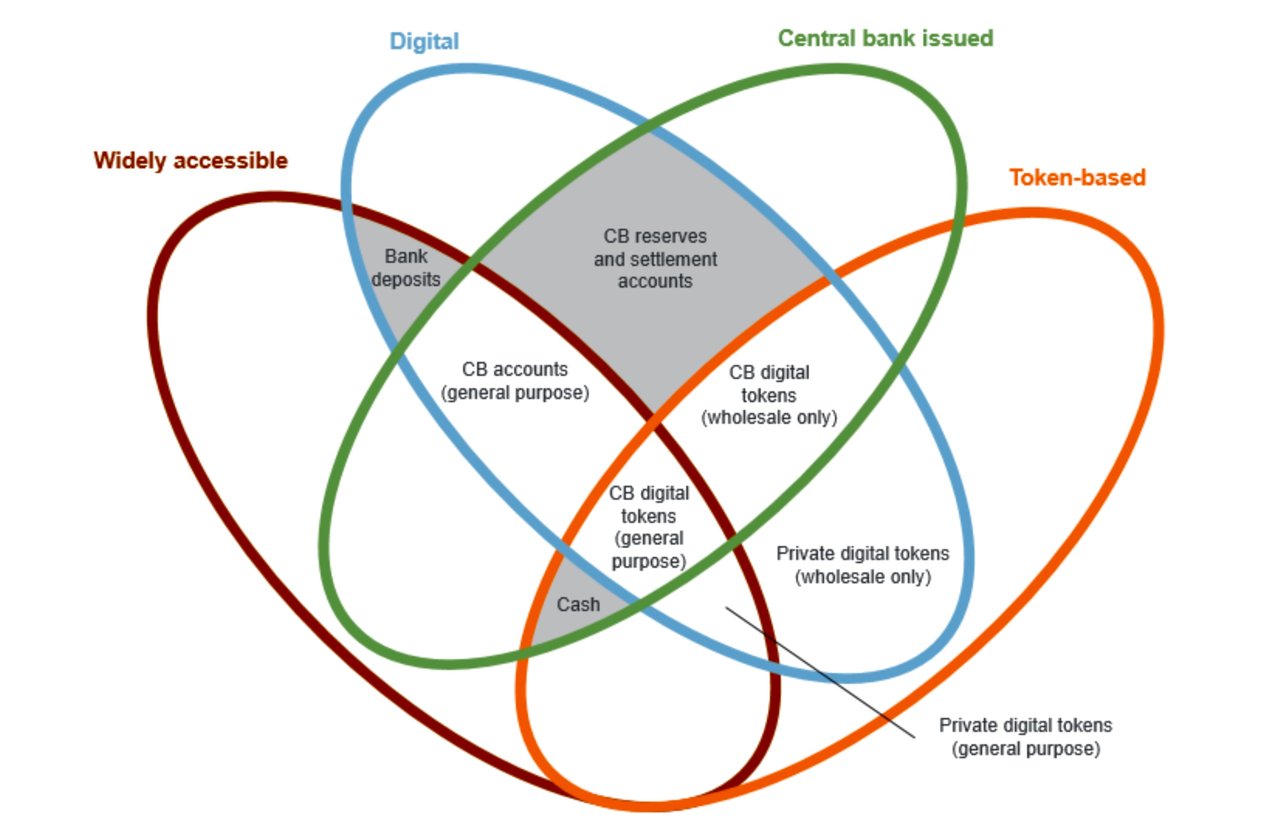
De e-CNY, ook wel de digitale yuan genoemd, is een digitale weergave van de Chinese fiatvaluta, de yuan. In tegenstelling tot financiële activa zoals aandelen of obligaties is de e-CNY ontworpen als een rechtstreekse vordering op de centrale bank met de status van wettig betaalmiddel. De e-CNY is met name geen cryptovaluta op basis van blockchain, wat haar onderscheidt van andere digitale valuta zoals Bitcoin of Ethereum.
Wijziging per 1 januari 2026: e-CNY-saldi die worden aangehouden in wallets van erkende commerciële banken, worden aangemerkt als verplichtingen uit hoofde van bankdeposito's. Zij dragen rente volgens de bestaande depositorenteregels, vallen onder de depositogarantie en tellen mee in de grondslag voor de reserveverplichting; niet-bancaire betalingsinstellingen moeten 100% reserves aanhouden tegenover de e-CNY die zij beheren. Eind november 2025 had de e-CNY 3,48 miljard transacties met een cumulatieve waarde van CNY 16,7 biljoen geregistreerd, overwegend binnen China.
De hieronder weergegeven beschrijving van de doelstellingen en het ontwerp volgt het witboek van de PBoC uit 2021 en weerspiegelt het oorspronkelijke, op contanten gelijkende ontwerp.
I. Hoofddoelstellingen en visie van de e-CNY
De ontwikkeling van het e-CNY-systeem van China beoogt een digitale versie van de renminbi te creëren die tegemoetkomt aan de vraag van het publiek naar contant geld in het tijdperk van de digitale economie. Dit systeem ondersteunt de ontwikkeling van retailbetalingsinfrastructuren en verbetert de efficiëntie van het betalingssysteem, parallel aan de ontwikkelingen in de digitale economie in China.
1. Verhoging van de efficiëntie van betalingssystemen van centrale banken
Technologische innovatie, met name binnen de digitale economie, is de belangrijkste drijfveer van economische ontwikkeling. Er is behoefte aan veiligere en inclusievere retailbetalingsinfrastructuren als publieke goederen die door centrale banken worden verstrekt. Als belangrijke financiële infrastructuur zal het e-CNY-systeem verder voorzien in de uiteenlopende betalingsbehoeften van het brede publiek en de efficiëntie van financiële infrastructuren verbeteren. Aangezien e-CNY-transacties bij betaling worden afgewikkeld, kunnen bedrijven en betrokken partijen bovendien hun kasstroom verbeteren en tegelijkertijd gebruikmaken van gemakkelijkere betalingsdiensten.
2. Een back-up bieden voor het retailsysteem
Grote technologiebedrijven zijn essentiële infrastructuren voor retailbetalingen geworden, en elke storing kan de werking van betalingssystemen aanzienlijk beïnvloeden en mogelijk systeemrisico's met zich meebrengen. De e-CNY, als directe vordering op de centrale bank, gesteund door soevereine kredietwaardigheid en de status van wettig betaalmiddel, kan een betrouwbare back-up vormen voor het retailsysteem dat op deposito's bij commerciële banken berust. Zij biedt gediversifieerde betaalproducten en verbetert zo de efficiëntie en veiligheid van betalingen.
3. Gelijke toegang en financiële inclusie waarborgen
Naarmate digitale technologie en elektronische betalingen zich ontwikkelen, neemt het gebruik van contant geld bij retailbetalingen af. Het is echter de opdracht van de centrale bank om de directe toegang van het publiek tot contant geld te waarborgen en, in het tijdperk van de digitale economie, de consistentie van de rekeneenheid te handhaven door contant geld te digitaliseren. Het e-CNY-systeem zal de toegankelijkheid van financiële diensten vergroten door een brede bevolkingsgroep in uiteenlopende situaties van fiatgeld te voorzien.
4. Aansluiting bij internationale initiatieven en verbetering van grensoverschrijdende betalingen
Grensoverschrijdende betalingen brengen uiteenlopende omstreden kwesties met zich mee, zoals monetaire soevereiniteit, valutabeleid en regelgevende vereisten. Hoewel e-CNY technisch gereed is voor grensoverschrijdend gebruik, is de valuta momenteel hoofdzakelijk ontworpen voor binnenlandse retailbetalingen. Met het oog op de toekomst zal de People's Bank of China (PBoC) actief inspelen op initiatieven van de G20 en andere internationale organisaties om grensoverschrijdende betalingen te verbeteren en de toepasbaarheid van CBDC in grensoverschrijdende scenario's te onderzoeken. De PBoC zal proefprogramma's voor grensoverschrijdende betalingen verkennen en samen met relevante centrale banken en monetaire autoriteiten wisselregelingen en mechanismen voor toezichtssamenwerking inzake digitaal fiatgeld tot stand brengen, op basis van de beginselen "geen verstoring", "naleving" en "interconnectiviteit".
II. Leidende beginselen voor het ontwerp van de e-CNY en gegevensbeheer
1. Uitgangspunten
Naleving van wet- en regelgeving
De institutionele opzet van het e-CNY-systeem voldoet strikt aan de voorschriften inzake het beheer van de renminbi, de bestrijding van witwassen, de bestrijding van terrorismefinanciering (AML/CFT), het deviezenbeheer en de bescherming van gegevens en privacy. De werking van e-CNY valt onder het regelgevingskader.
Veiligheid en gemak
De e-CNY is een hybride betaalinstrument op basis van waarde, quasi-rekeningen en rekeningen, met de status van wettig betaalmiddel en een losse koppeling aan rekeningen. Deze aanpasbaarheid ondersteunt uiteenlopende online en offline betalingen en beperkt de problemen die ontstaan door beperkte technologische geletterdheid en beperkte telecommunicatiedekking. Het operationele systeem van de e-CNY is veilig, bruikbaar, schaalbaar en geschikt voor gelijktijdige verwerking, waardoor de bedrijfscontinuïteit is gewaarborgd.
Openheid en compatibiliteit
De PBoC maakt gebruik van de voordelen en de expertise van erkende operatoren en bevordert technologische concurrentie en vernieuwing, naar het beginsel van meegaan met de tijd, om een te grote concentratie van operationele systeemrisico's te vermijden. Het e-CNY-systeem ondersteunt interoperabiliteit met traditionele elektronische betalingssystemen en koppelt digitale wallets van verschillende operatoren en e-CNY-wallets aan bankrekeningen, waardoor de interoperabiliteit van betaalinstrumenten toeneemt.
2. Ontwerp van de e-CNY
Het e-CNY-systeem hanteert een tweelaagse architectuur waarin de PBoC verantwoordelijk is voor uitgifte, intrekking, verbindingen tussen instellingen en het beheer van het walletecosysteem. De PBoC selecteert zorgvuldig commerciële banken met aanzienlijke kapitaalkracht en technologische sterkte als gemachtigde operators om e-CNY-wisseldiensten aan te bieden. Andere commerciële banken en instellingen verlenen, onder het centrale beheer van de PBoC, gezamenlijk diensten voor de circulatie van de e-CNY. Dit tweelaagse systeem benut de middelen, het talent en de technologie van de gemachtigde operators en bevordert een marktgedreven stelsel dat innovatie en concurrentie stimuleert. Doordat het publiek gewend is financiële diensten via commerciële banken te gebruiken, zal de acceptatie van de e-CNY naar verwachting toenemen.
3. Datagovernance
Het e-CNY-systeem volgt het beginsel van “anonimiteit voor transacties van geringe waarde en traceerbaarheid voor transacties van hoge waarde” en geeft voorrang aan de bescherming van persoonsgegevens en privacy. Het beoogt anonieme betalingsdiensten voor kleine bedragen aan te bieden op basis van de risicokenmerken en de logica van de informatieverwerking van de huidige elektronische betalingssystemen. Om misbruik van e-CNY bij illegale activiteiten zoals telefonische fraude, internetgokken, witwassen en belastingontduiking te voorkomen, moeten transacties voldoen aan de AML/CFT-vereisten. Het e-CNY-systeem verzamelt minder transactie-informatie dan traditionele elektronische betalingssystemen en verstrekt geen informatie aan derden of andere overheidsinstanties, tenzij de wet dit voorschrijft.
III. Verhouding tussen e-CNY en financiële inclusie
Op het gebied van betaaldiensten bestaat nog altijd een digitale kloof, met name in afgelegen gebieden met een slechte dekking van het telecommunicatienetwerk, waardoor sommige mensen minder gebruik kunnen maken van digitale financiële technologie. Analfabetisme en het onvermogen om een smartphone te gebruiken belemmeren bovendien kansarme groepen in hun toegang tot digitale financiële diensten. Kleine en middelgrote banken en microfinancieringsinstellingen, die zich op lokale ondernemingen richten, worden bij hun digitale transformatie geconfronteerd met beperkte technologische mogelijkheden.
De e-CNY, uitgegeven door de PBoC en primair bedoeld voor binnenlandse retailbetalingen, is een publiek goed dat de financiële inclusie vergroot.
1. Verbreding van de toegankelijkheid van betaaldiensten
Dankzij het ontwerp met een losse rekeningkoppeling kan de bevolking met beperkte toegang tot bankdiensten in arme en afgelegen gebieden digitale wallets aanvragen zonder een bankrekening te openen, waardoor de dekking van financiële diensten wordt vergroot. Dankzij de offlinebetaalfunctie van e-CNY kunnen personen in gebieden met slechte netwerkdekking toegang krijgen tot basale financiële diensten, wat de financiële inclusie versterkt.
2. Verlaging van kosten en verbetering van betaalbaarheid
De PBoC brengt geen kosten in rekening aan erkende operators of individuele gebruikers, en operators rekenen gebruikers geen kosten voor wisseldiensten, waardoor de lastendruk voor de reële economie afneemt en het ondernemingsklimaat wordt geoptimaliseerd.
3. Verbetering van de efficiëntie van betalingen
e-CNY-transacties worden afgewikkeld op het moment van betaling, wat de betalingsefficiëntie aanzienlijk verhoogt en de liquiditeit voor ondernemingen en betrokken partijen verbetert. De programmeerbaarheid van de e-CNY, die via smart contracts wordt gerealiseerd, maakt voorwaardelijke betalingen, gegarandeerde betalingen en andere complexe toepassingen mogelijk en bevordert zo financiële inclusie en innovatie.
4. Het ondersteunen van eerlijke concurrentie op de retailbetalingsmarkt
De e-CNY zorgt voor gelijke concurrentievoorwaarden op het gebied van toegankelijkheid en infrastructuur en bevordert innovatie en concurrentie tussen verschillende betalingsdienstverleners. Als vordering op de centrale bank doorbreekt de e-CNY institutionele en platformgebonden barrières op de betalingsmarkt, maakt zij betalingen mogelijk in alle toepassingssituaties, vergroot zij de toegankelijkheid van retailbetaaldiensten en verhoogt zij het maatschappelijk welzijn.
Referenties
Working Group on E-CNY Research and Development of the People’s Bank of China (2021): “Progress of Research & Development of E-CNY in China”.
Beweringen over de e-CNY, getoetst
In 2025 circuleerden op sociale media en in nieuwsoverzichten opvallende cijfers over het internationale bereik van de digitale renminbi. Wij hebben deze getoetst aan primaire bronnen – de PBoC, de BIS, SWIFT en het IMF.
| Vordering | Wat het dossier laat zien |
|---|---|
| “Op 17 maart 2025 maakte de PBoC bekend dat het grensoverschrijdende e-CNY-systeem volledig is aangesloten op tien ASEAN-landen en zes landen in het Midden-Oosten.” | Een dergelijke aankondiging is niet te vinden op de website van de PBoC of bij de belangrijkste persbureaus. Grensoverschrijdend gebruik van de e-CNY is vooral getest op mBridge (China, Hongkong, Thailand, Verenigde Arabische Emiraten; Saoedi-Arabië van 2024 tot 2026). |
| “Dit beslaat 38% van de wereldhandel en omzeilt SWIFT.” | Geen officiële maatstaf; hooguit een theoretisch aandeel van de genoemde economieën. Het aandeel van de renminbi in internationale betalingen via SWIFT blijft beperkt tot enkele procenten (SWIFT RMB Tracker), en het aandeel in de wereldwijde reserves bedraagt circa 2% (IMF COFER). |
| “SWIFT doet er 3 tot 5 dagen over, de e-CNY 7 seconden; bij een betaling van Hongkong naar Abu Dhabi daalden de kosten met 98%.” | Het mBridge-pilotproject van 2022 verwerkte 164 transacties met een waarde van meer dan USD 22 miljoen binnen enkele seconden (BIS). Voor het percentage van 98% bestaat geen gepubliceerde bron. Swift zelf meldde in 2018 dat bijna 50% van de gpi-betalingen binnen 30 minuten werd bijgeschreven. |
| “Een betaling tussen China en Indonesië binnen het kader ‘Twee landen, twee parken’ werd in 8 seconden afgewikkeld – 100 keer efficiënter.” | Uitsluitend gemeld door Chinese media; “100 keer” is geen gedefinieerde maatstaf en er zijn geen transactiegegevens gepubliceerd. |
| “23 centrale banken voeren tests uit; energiehandelaren in het Midden-Oosten verlagen de afwikkelingskosten met 75%.” | mBridge heeft enkele tientallen waarnemers gehad, maar waarnemers verrichten geen transacties. Er is geen bron voor het cijfer van 75% gepubliceerd. |
| “De RMB-afwikkeling met ASEAN bedroeg in 2024 meer dan CNY 5,8 biljoen; zes ASEAN-staten houden RMB-reserves aan; Thailand rekende zijn eerste olietransactie af in digitale RMB.” | Het bedrag van CNY 5,8 biljoen is niet herleidbaar tot een publicatie van de PBoC. Verschillende centrale banken in de regio, zoals Bank Negara Malaysia, houden RMB-reserves aan. Er bestaat geen primaire bron voor een Thaise olietransactie die in e-CNY is afgewikkeld. |
| “Integratie met Beidou en kwantumcommunicatie verhoogde de efficiëntie op de Arctische route met 400%.” | Geen bron; het cijfer komt alleen voor in secundaire artikelen. |
| “87% van de landen ter wereld maakt gebruik van het systeem; grensoverschrijdende e-CNY-betalingen bedragen meer dan USD 1,2 biljoen in 200 landen.” | Onjuist. De cumulatieve e-CNY-transacties van CNY 16,7 biljoen per november 2025 (PBoC) zijn vrijwel uitsluitend binnenlands. De cijfers lijken de e-CNY te verwarren met CIPS, het conventionele clearingsysteem voor de RMB van China. |
De e-CNY is een omvangrijk en serieus binnenlands project, en er bestaan grensoverschrijdende pilots. De beweringen over wereldwijde acceptatie worden echter niet gestaafd door primaire gegevens: de Amerikaanse dollar en SWIFT blijven dominant in het grensoverschrijdende betalingsverkeer.
Amerikaans cryptokader: de GENIUS Act, de CLARITY Act en het CBDC-verbod
Stand van zaken in oktober 2026: de GENIUS Act inzake betalingsstablecoins is sinds 18 juli 2025 van kracht. De CLARITY Act inzake marktstructuur werd op 17 juli 2025 door het Huis van Afgevaardigden aangenomen (294–134), maar bleef steken in de Senaat, waar een cloture-stemming op 15 september 2026 mislukte met 49–50. De Anti-CBDC Surveillance State Act werd op dezelfde dag door het Huis aangenomen (219–210), maar is niet tot wet verheven; in plaats daarvan werd in juli 2026, als onderdeel van de 21st Century ROAD to Housing Act, een verbod tot wet verheven dat de Federal Reserve belet om tot 31 december 2030 een digitale centralebankvaluta uit te geven.
1. GENIUS Act (wet)
- Betalingsstablecoins moeten ten minste 1:1 worden gedekt door liquide reserves van hoge kwaliteit: contanten, bankdeposito's, schatkistpapier met een looptijd van maximaal 93 dagen, terugkoopovereenkomsten en geldmarktfondsen voor staatsobligaties.
- Drie categorieën toegelaten uitgevers: dochterondernemingen van verzekerde deposito-instellingen, federaal gekwalificeerde niet-bancaire uitgevers onder toezicht van de OCC, en door een staat gekwalificeerde uitgevers met maximaal USD 10 miljard aan uitstaande bedragen.
- Maandelijkse openbaarmaking van reserves, gecontroleerd door een geregistreerd openbaar accountantskantoor; houders hebben voorrang bij insolventie van de emittent.
- Uitgevers vallen onder de Bank Secrecy Act en mogen geen rente of rendement uitkeren aan houders.
- Drie jaar na de inwerkingtreding mogen aanbieders van diensten voor digitale activa geen betalings-stablecoins meer aanbieden die op grond van de wet niet zijn toegestaan.
- Betalingsstablecoins zijn naar federaal recht geen effecten of grondstoffen.
2. CLARITY Act (wetsvoorstel)
- Zou de bevoegdheid verdelen tussen de SEC en de CFTC: de CFTC voor digitale grondstoffen die worden verhandeld op volwassen blockchains, de SEC voor primaire aanbiedingen en beleggingscontracten.
- Zou zelfbewaring en peer-to-peeroverdrachten beschermen.
- Geen wet: aanvaarding in het huidige Congres wordt onwaarschijnlijk geacht.
3. CBDC-verbod
- Executive Order 14178 van 23 januari 2025 verbiedt federale instanties om een CBDC op te zetten of te bevorderen.
- Sinds juli 2026 verbiedt de wet de Federal Reserve om vóór 31 december 2030 een CBDC uit te geven.
Vergelijking met de Europese Unie
- MiCA is sinds 30 juni 2024 van toepassing op stablecoins: e-geldtokens moeten worden gedekt door reserves waarvan ten minste 30% (60% voor significante tokens) wordt aangehouden als deposito's bij kredietinstellingen, en uitgevers mogen geen rente uitkeren. Algoritmische stablecoins zonder reservevermogen hebben geen toegang tot een vergunning.
- De VS vertrouwen op federale en staatsvergunningen naast elkaar; de EU op één enkele vergunning met paspoortrechten.
- Hoewel de VS een CBDC van de Fed verbieden, bereidt de ECB een digitale euro voor met bezitslimieten en privacywaarborgen; voor de uitgifte is de EU-verordening vereist die de Europese Commissie in juni 2023 heeft voorgesteld.
Bronnen: GENIUS Act (S.1582), CLARITY Act (H.R.3633), Anti-CBDC Surveillance State Act (H.R.1919), MiCA (Verordening (EU) 2023/1114).


