
Alternatieve overdrachtsmethoden
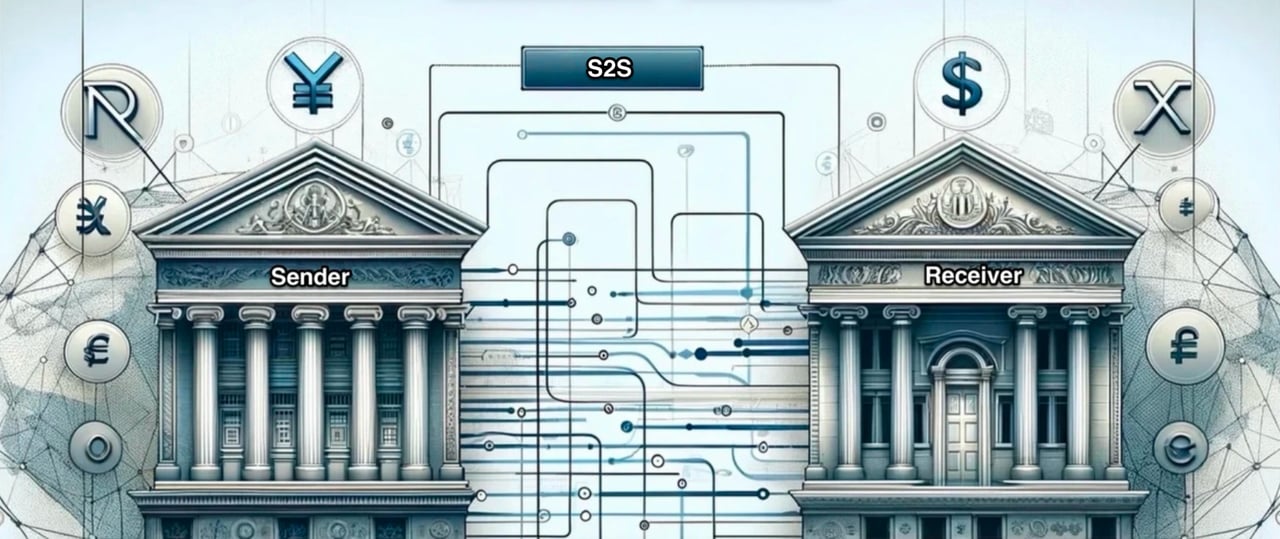
Server-to-Server (S2S)

Activering van S2S-diensten bij IFB
Server-to-serverfaciliteiten worden op verzoek van de cliënt geactiveerd zodra de rekening in goede staat verkeert:
- Het handhaaft het minimumsaldo,
- vertoont een consistente financiële staat van dienst, en
- sluit aan bij legitieme zakelijke activiteiten.
Daarnaast moet de rekening
- geen openstaande compliancekwesties, en
- alle transacties moeten voldoen aan de internationale financiële regelgeving.
Definitieve activering is onderworpen aan interne beoordeling en goedkeuring door ons team voor compliance en risicobeheer.
Een bericht is geen geld
Waarom geen SWIFT-bericht, telex of server zonder settlement geld verplaatst, in 90 seconden.
Een document verifiëren met VL1 →Een betalingsbericht, betalingsbewijs of bevestiging ontvangen? Laat het controleren voordat u erop vertrouwt.
Server-to-serveroverschrijvingen (S2S)
betreffen een onderdeel van het proces waarbij middelen, activa, passiva en eigen vermogen vanaf hun respectieve nostrorekeningen worden verplaatst, of waarbij gegevens via hun respectieve servers tussen verschillende banken of financiële instellingen worden uitgewisseld. Deze overdrachten verlopen via beveiligde, versleutelde verbindingen en berusten op beproefde protocollen en standaarden om de veilige en efficiënte verzending van informatie te waarborgen. Server-naar-serveroverdrachten in het bankwezen kennen verscheidene componenten:
- Interbancaire netwerken: Financiële instellingen zijn met elkaar verbonden via interbancaire netwerken, zoals de Society for Worldwide Interbank Financial Telecommunication (SWIFT) of het Automated Clearing House-netwerk (ACH). Via deze netwerken kunnen banken met elkaar communiceren en transacties zoals geldovermakingen en betalingen verwerken.
- Protocollen en standaarden: Server-to-servertransfers berusten op gevestigde protocollen en standaarden voor de communicatie en de verwerking van transacties. Voorbeelden zijn de ISO 20022-standaard voor elektronische gegevensuitwisseling en het SWIFT-berichtensysteem, dat een specifiek formaat hanteert voor de uitwisseling van financiële berichten tussen banken.
- Beveiligde verbindingen: Banken gebruiken beveiligde, versleutelde verbindingen om de vertrouwelijkheid en integriteit te waarborgen van gevoelige informatie die tijdens server-naar-serveroverdrachten wordt verzonden. Hiertoe behoort het gebruik van technologieën zoals Secure Socket Layer (SSL) of Transport Layer Security (TLS) om beveiligde communicatiekanalen tot stand te brengen.
- Authenticatie en autorisatie: Banken passen strenge authenticatie- en autorisatieprocedures toe om de identiteit van de bij een server-to-serveroverdracht betrokken partijen te verifiëren. Hierbij kunnen digitale certificaten, cryptografische sleutels of multifactorauthenticatiemethoden worden gebruikt om te waarborgen dat uitsluitend bevoegde personen of systemen transacties kunnen initiëren of goedkeuren.
- Transactieverwerking: Zodra de noodzakelijke beveiligingsmaatregelen zijn getroffen, kunnen transacties tussen banken worden verwerkt. Doorgaans dient de verzendende bank het overboekingsverzoek in, controleert en accepteert de ontvangende bank het verzoek, en passen beide banken vervolgens hun respectieve administratie aan om de voltooide overboeking weer te geven.
- Afstemming en afwikkeling: Na voltooiing van een server-to-servertransfer stemmen de banken hun administratie op elkaar af en wikkelen zij openstaande saldi af. Dit kan het bijwerken van grootboeken, het afstemmen van transactiegegevens en het afwikkelen van openstaande kosten of vergoedingen in verband met de transfer omvatten.
Onze S2S-diensten
Wij bieden S2S-diensten aan onze selecte cliëntenkring van vermogende particulieren en gevestigde ondernemingen, met bijzondere nadruk op discretie, vertrouwelijkheid en institutionele integriteit.
Alle S2S-transacties worden uitsluitend uitgevoerd tussen banken die volledig zijn geïntegreerd in het internationale bankensysteem, zodat niet alleen de veilige uitwisseling van geauthenticeerde S2S-berichten, maar ook de effectieve en tijdige afwikkeling van gelden is gewaarborgd. Tegenpartijen die niet over een dergelijke integratie beschikken, kunnen weliswaar berichten verzenden, maar zijn inherent niet in staat de financiële afwikkeling te voltooien.
Bij S2S-overboekingen kunnen middelen niet worden "gedownload" uit het grootboek of de kernservers van een bank, aangezien deze systemen altijd volledig zijn afgeschermd van externe toegang. In tegenstelling tot digitale bestanden die in de cloud of op een gewone server of computer zijn opgeslagen, moeten middelen altijd worden overgemaakt via het beveiligde en gereguleerde kader van het wereldwijde banksysteem, waarmee zowel hun integriteit als de compliance van elke transactie wordt gewaarborgd.
Empirisch gezien is meer dan 68% van de aan ons voorgelegde S2S-transacties afkomstig van niet-bancaire entiteiten of van banken die niet over de capaciteit beschikken om middelen te verzenden.
Wij daarentegen zijn in staat transacties uit te voeren zonder bedragslimiet, uitsluitend onder voorbehoud van een zorgvuldige verificatie van de initiërende instelling en haar aantoonbare vermogen om de afwikkeling te verrichten.

Server-to-server (S2S) valutatransferstructuur
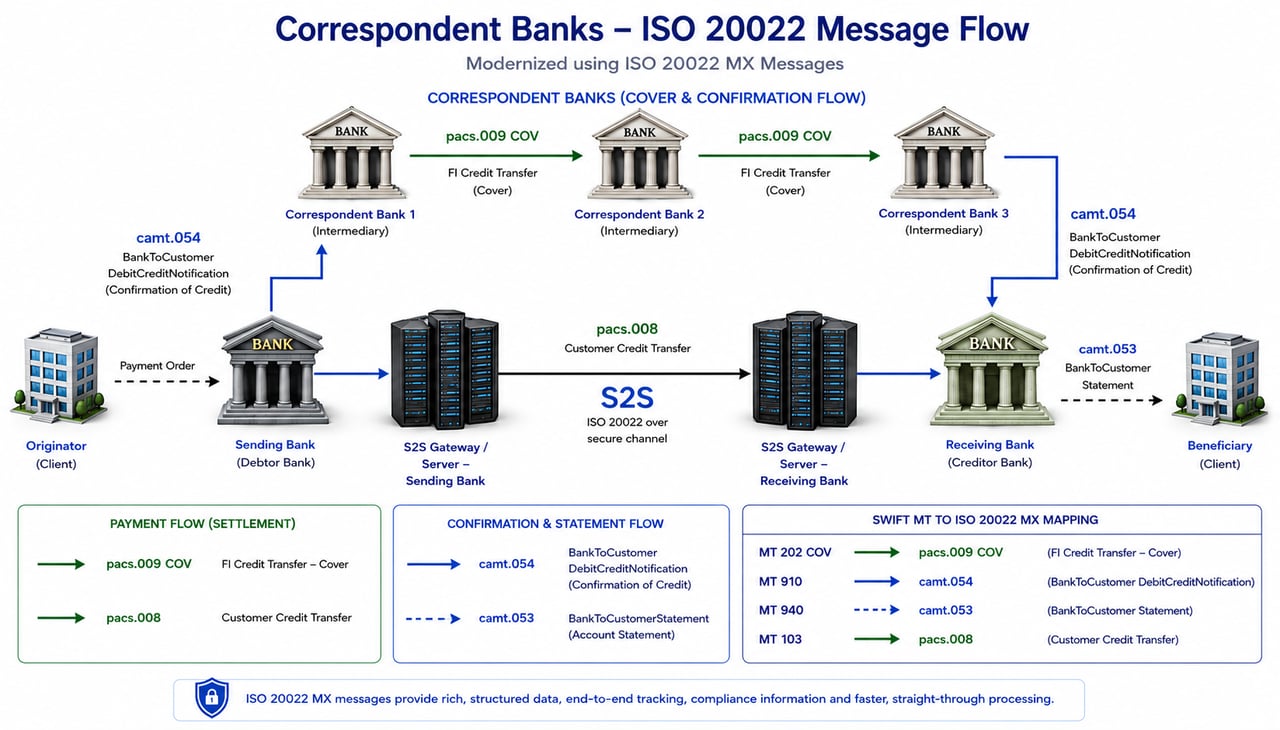
S2S-communicatie tussen banken
Server-naar-servercommunicatie tussen banken komt tot stand via een combinatie van beveiligde protocollen, regelgevende kaders en sectorstandaarden, teneinde de vertrouwelijkheid, integriteit en beschikbaarheid van gegevens te waarborgen. Deze communicatie wordt doorgaans beheerd met behulp van een combinatie van de volgende protocollen en technologieën:
1. SWIFT (Society for Worldwide Interbank Financial Telecommunication)
- Overzicht: SWIFT biedt een wereldwijd netwerk voor beveiligde en gestandaardiseerde financiële berichtgeving. Het wordt veelvuldig gebruikt voor internationale bankoverschrijvingen.
- Gebruikte protocollen: SWIFTNet maakt gebruik van IP-gebaseerde protocollen zoals SWIFTNet InterAct en SWIFTNet FileAct, die XML gebruiken voor de opmaak van berichten. Een beveiligde communicatie wordt gewaarborgd met TLS (Transport Layer Security).
2. ISO 20022
- Overzicht: ISO 20022 is een internationale standaard voor elektronische gegevensuitwisseling tussen financiële instellingen. Zij biedt een gemeenschappelijk platform voor de ontwikkeling van berichten in een gestandaardiseerd XML-formaat.
- Gebruikte protocollen: vaak geïmplementeerd via beveiligde transportprotocollen zoals HTTPS en TLS.
3. FIX-protocol (Financial Information Exchange)
- Overzicht: FIX is een standaardprotocol voor de elektronische uitwisseling van effectentransacties in real time.
- Gebruikte protocollen: FIX-berichten worden doorgaans verzonden via TCP/IP en kunnen worden beveiligd met TLS.
4. EBICS (Electronic Banking Internet Communication Standard)
- Overzicht: EBICS, dat in Europa veel wordt gebruikt, is een protocol voor het beveiligd verzenden van financiële transacties via het internet.
- Gebruikte protocollen: EBICS maakt gebruik van HTTPS met TLS voor beveiligde communicatie en van XML voor de opmaak van berichten.
5. VPN (Virtual Private Network)
- Overzicht: VPN's zorgen voor beveiligde punt-tot-puntcommunicatie via het internet door versleutelde tunnels te creëren.
- Gebruikte protocollen: Gangbare protocollen zijn onder meer IPsec (Internet Protocol Security) en SSL/TLS.
6. API-standaarden (Application Programming Interface)
- Overzicht: API's maken een soepele integratie en communicatie tussen banksystemen mogelijk.
- Gebruikte protocollen: RESTful API's gebruiken doorgaans HTTPS met TLS voor beveiligde gegevensoverdracht. Standaarden voor Open Banking, zoals PSD2 in Europa, schrijven het gebruik van beveiligde API's voor bij de toegang tot bankgegevens.
7. SFTP (Secure File Transfer Protocol)
- Overzicht: SFTP wordt gebruikt voor beveiligde bestandsoverdracht tussen banken.
- Gebruikte protocollen: SFTP werkt via SSH (Secure Shell), wat versleuteling en beveiligde gegevensoverdracht waarborgt.
8. Blockchain en DLT (Distributed Ledger Technology)
- Overzicht: Opkomende technologieën zoals blockchain bieden gedecentraliseerde en beveiligde transactieverwerking.
- Gebruikte protocollen: De specifieke protocollen zijn afhankelijk van het blockchainplatform, bijvoorbeeld Hyperledger Fabric of Ethereum. De beveiliging wordt gewaarborgd door cryptografische methoden.
Overwegingen op het gebied van beveiliging en regelgeving
- Authenticatie en autorisatie: er worden mechanismen toegepast zoals tweefactorauthenticatie, digitale handtekeningen en rolgebaseerde toegangscontrole.
- Encryptie: gegevens in rust en tijdens verzending worden versleuteld met sterke cryptografische algoritmen (bijv. AES, RSA).
- Compliance: naleving van regelgevende vereisten zoals de AVG (Algemene verordening gegevensbescherming), PSD2 (Payment Services Directive 2) en andere regionale normen.
Alternatieve connectiviteit
- Directe private lijnen: Sommige banken gebruiken gehuurde lijnen of MPLS-netwerken (Multiprotocol Label Switching) voor directe, uiterst beveiligde communicatie. Gebruikelijk in omgevingen met hoge beveiligingseisen.
- Cloudoplossingen: Banken maken voor communicatie tussen banken steeds vaker gebruik van cloudserviceproviders met sterke beveiligingskaders. Dit komt steeds vaker voor, onder voorbehoud van regels inzake uitbesteding en operationele weerbaarheid, zoals DORA in de EU.
Transmissieprotocollen voor S2S
- FIX (Financial Information eXchange): De berichtenstandaard voor effectenhandel: orders, uitvoeringen en toewijzingen. Hij bevat handelsgegevens, geen betalingen.
- EBICS (Electronic Banking Internet Communication Standard): Een standaard voor beveiligde bestandsuitwisseling tussen zakelijke klanten en hun banken, voornamelijk gebruikt in Duitsland, Frankrijk, Zwitserland en Oostenrijk.
- Zengin: Het Zengin-systeem is het Japanse binnenlandse interbancaire netwerk voor geldoverdrachten; het Zengin-bestandsformaat wordt gebruikt voor binnenlandse overschrijvingen en incasso's.
- AS2 (Applicability Statement 2): Beveiligd, ondertekend transport van zakelijke documenten (EDI, XML) via internet, met ontvangstbevestigingen.
- SNMPv3: Monitoring en beheer van netwerkapparatuur, met authenticatie en versleuteling. Het beheert de infrastructuur; het verwerkt geen transacties.
- Kerberos: Op tickets gebaseerde netwerkauthenticatie, waarmee clients en diensten elkaar hun identiteit kunnen aantonen.
- OAuth 2.0: Gedelegeerde autorisatie via beperkte toegangstokens; de basis van de meeste open-banking-API’s.
- SFTP en SCP via SSH: Versleutelde bestandsoverdracht en -kopiëring tussen servers, veel gebruikt voor betalings- en afschriftbestanden.
Elk van deze protocollen beveiligt de uitwisseling van gegevens of de toegang tot systemen. Bij S2S-transacties waarbij valuta, bankactiva, verplichtingen en eigen vermogen worden overgedragen, zijn de genoemde protocollen noodzakelijk, maar niet toereikend voor de voltooiing van de financiële transacties:
Daadwerkelijke geldoverboeking: Deze protocollen verzenden transactiegegevens efficiënt, maar verzorgen niet de feitelijke verplaatsing van gelden. Voor het overmaken van gelden zijn systemen als correspondentbankieren, Real-Time Gross Settlement (RTGS) en directe betalingen onmisbaar. Zij verplaatsen het geld fysiek tussen rekeningen en voltooien daarmee de financiële transactie, tenzij de gelden reeds op een nostro-vostrorekening staan en daarvan moeten worden overgeboekt. Naast gegevensoverdracht is er behoefte aan daadwerkelijke afwikkeling van gelden, om de realtime verplaatsing van middelen te waarborgen en de transacties juist in de banksystemen weer te geven.
Daadwerkelijke overdracht van activa, passiva en eigen vermogen: Bij transacties in activa, passiva en eigen vermogen is het cruciaal deze overdrachten vast te leggen bij de CSD's. CSD's zijn verantwoordelijk voor het bijhouden van de juridische registratie van effecteneigendom, een proces dat buiten het bestek van de oorspronkelijke communicatieprotocollen valt. De overdracht van activa en eigen vermogen heeft bovendien gevolgen voor de jaarrekeningen van de betrokken banken, doordat de saldi van passiva, activa en eigen vermogen wijzigen. Deze financiële rapportage aan de betrokken toezichthoudende autoriteiten en het daarvoor vereiste compliance-aspect vallen buiten de gegevensoverdrachtsmogelijkheden van de protocollen en vereisen aanvullende financiële en regelgevende processen.
In wezen zijn protocollen weliswaar essentieel voor de veilige en efficiënte uitwisseling van informatie bij S2S-transacties, maar omvat het volledige proces ook aanvullende systemen voor de daadwerkelijke verplaatsing van valuta, activa, verplichtingen en eigen vermogen, voor afwikkeling, juridische vastlegging en financiële verslaggeving, zodat de gehele transactie wordt uitgevoerd in overeenstemming met de regelgevende bankstandaarden.
Minimale verbindingsprocedures
Om twee servers van verschillende banken te koppelen voor een eenmalige informatieoverdracht zijn diverse gedetailleerde stappen en gegevens vereist. Hieronder volgt een uitgebreide uiteenzetting:
1. Netwerkinformatie
- IP-adressen: verkrijg de openbare of private IP-adressen van beide servers.
- Poorten: bepaal welke poorten voor de communicatie worden gebruikt (bijvoorbeeld poort 22 voor SFTP, poort 443 voor HTTPS).
2. Authenticatie en autorisatie
- Inloggegevens: Wissel beveiligde inloggegevens uit voor toegang. Gebruikersnaam en wachtwoord: Zorg dat deze veilig worden gedeeld. SSH-sleutels: Deel bij gebruik van SSH de openbare sleutels op een beveiligde wijze. API-sleutels: Deel voor communicatie via API de API-sleutels op een beveiligde wijze.
- Certificaten: Gebruik SSL/TLS-certificaten voor versleutelde verbindingen.
3. Gegevensoverdrachtprotocollen
- Keuze van protocol: kies het protocol op basis van beveiliging en functionaliteit. FTP/SFTP: Secure File Transfer Protocol, HTTP/HTTPS: voor webgebaseerde communicatie, API-endpoints: bij gebruik van een webservice
- Firewallregels: Configureer firewalls zodanig dat verkeer via de opgegeven poorten wordt toegestaan. Voorbeeld: Open poort 22 voor het IP-adres op de firewall van Server A.
4. Beveiligingsaspecten
- Versleuteling: Zorg ervoor dat gegevens tijdens de verzending worden versleuteld. Gebruik protocollen zoals SFTP of HTTPS, of pas versleuteling toe binnen de gegevens zelf.
- Toegangsbeheer: Beperk de toegang tot het strikt noodzakelijke personeel en de noodzakelijke systemen. Stel gebruikersrollen en machtigingen in.
5. Technische coördinatie
- Netwerkconfiguratie: Configureer zo nodig de netwerkinstellingen, zoals NAT (Network Address Translation). Voorbeeld: configureer NAT om interne IP-adressen aan externe IP-adressen te koppelen.
- Testen: Voer een testrun uit om de connectiviteit en de juiste gegevensoverdracht te waarborgen. Controleer zowel de connectiviteit als de integriteit van de gegevens.
6. Gegevensvoorbereiding
- Bestandsformaat: Kom het formaat van de over te dragen gegevens overeen (bijv. CSV, JSON, XML).
- Gegevensomvang: Zorg ervoor dat beide partijen op de hoogte zijn van de omvang van de gegevens, zodat deze op passende wijze kunnen worden verwerkt. Voorbeeld: Indien de bestandsgrootte bepaalde grenzen overschrijdt, overweeg dan de gegevens op te splitsen of compressie toe te passen.
Voorbeeldstappen voor een beveiligde bestandsoverdracht via SFTP:
- Openbare SSH-sleutels uitwisselen: Deel de openbare SSH-sleutel van elke server op beveiligde wijze en voeg deze toe aan de authorized keys van de andere server.
- Server A: Voeg de publieke sleutel van Server B toe aan `~/.ssh/authorized_keys`.
- Server B: voeg de publieke sleutel van Server A toe aan `~/.ssh/authorized_keys`.
2. Firewalls configureren: Open poort 22 op beide servers om SFTP-verkeer toe te staan.
- `iptables -A INPUT -p tcp -s 203.0.113.5 --dport 22 -j ACCEPT`
- `iptables -A INPUT -p tcp -s 192.168.1.10 --dport 22 -j ACCEPT`
3. Overdracht starten: Gebruik SFTP om bestanden over te dragen.
- Op Server A: `sftp user@203.0.113.5`
- Op Server B: `sftp user@192.168.1.10`
- Opdrachten binnen SFTP: `put localfile` of `get remotefile`
4. Verificatie: Controleer de integriteit van het bestand na de overdracht.
- Vergelijk de controlesommen: `sha256sum localfile` en `sha256sum remotefile`
Daadwerkelijke geldoverdracht: Deze protocollen zijn geschikt voor het doorgeven van transactiegegevens, zoals berichten en instructies, maar zij faciliteren niet de daadwerkelijke verplaatsing van middelen.
Voor de fysieke overdracht van middelen zijn systemen zoals correspondentbankieren, Real-Time Gross Settlement (RTGS) en Real-Time Payments (RTP) onmisbaar.
- Bij correspondentbankieren worden tegoeden verplaatst tussen rekeningen bij verschillende banken.
- In het RTGS-systeem vindt de overdracht van middelen plaats tussen afwikkelingsrekeningen bij de centrale bank(en).
- Evenzo worden in het RTP-systeem gelden overgedragen tussen clearingrekeningen.
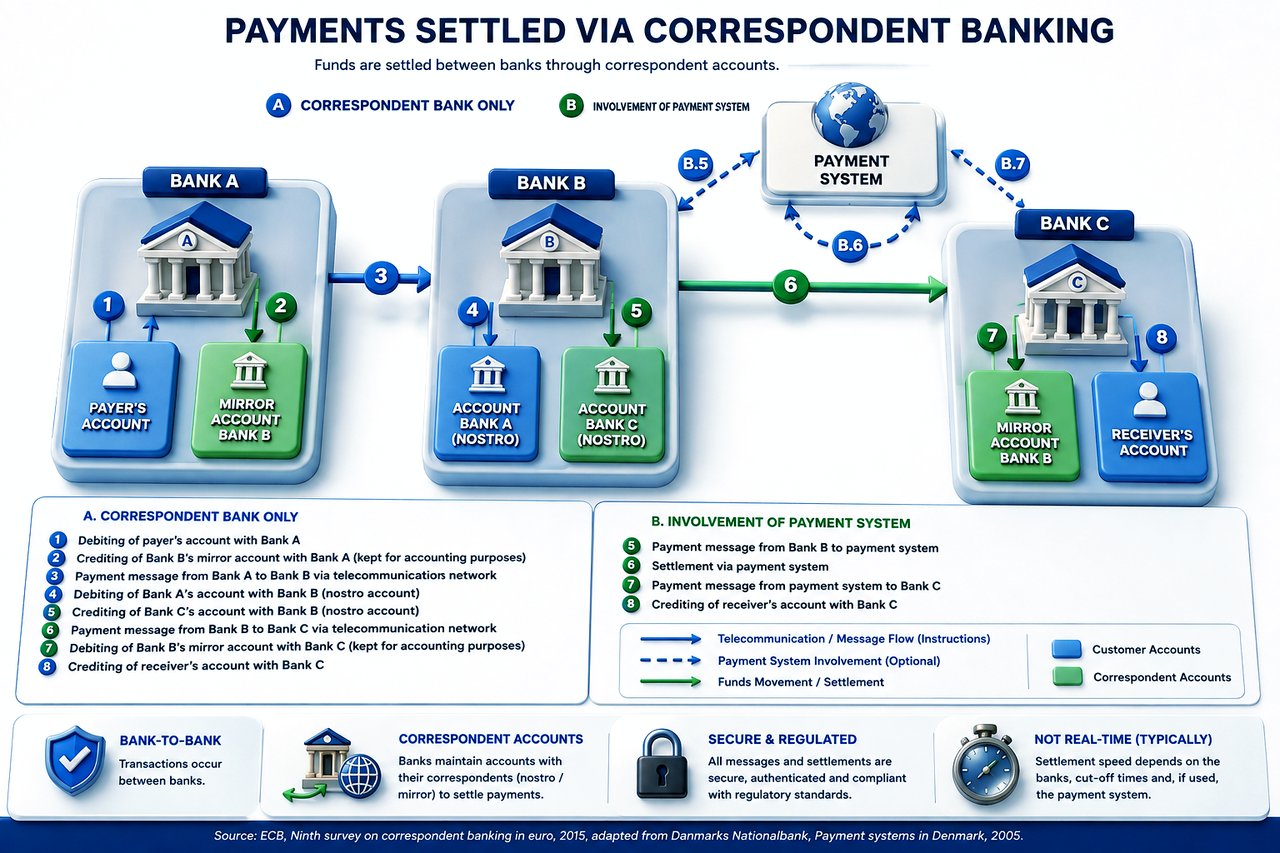
Deze systemen zijn cruciaal voor de feitelijke overdracht van monetaire activa. Het is daarom noodzakelijk dat de verzendende bank niet alleen over server-to-servercapaciteiten beschikt, maar ook volledig geïntegreerd is in het banksysteem.
Twee afzonderlijke niveaus:
Instructieniveau en feitelijk niveau van de geldoverdracht
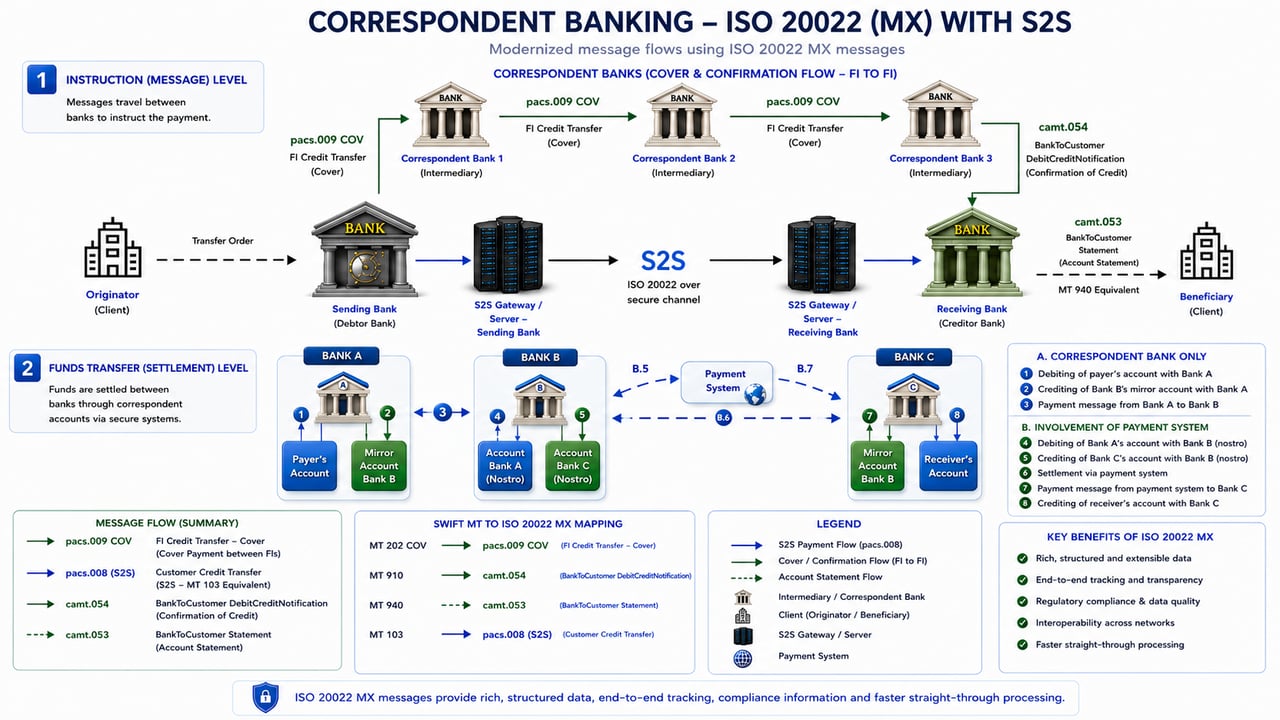
S2S-geldoverdracht aan ons
Om enige compliancebezwaren weg te nemen wanneer een pacs.008 via S2S in plaats van via SWIFT naar ons is verzonden, kunt u overwegen uw verzendende bank te laten opnemen, waar het formaat dat toelaat, de volgende aanvullende informatie in de pacs.009 COV binnen de overdracht van gelden van correspondentbank naar correspondentbank:
- Gegevens van de opdrachtgever: Verstrek de gegevens van de opdrachtgever, vergelijkbaar met veld 50 in MT 103. Dit kan de naam, het adres en het rekeningnummer omvatten.
- Gegevens van de begunstigde: Vermeld de gegevens van de begunstigde, naar het voorbeeld van veld 59 in MT 103. Deze moeten de naam, het adres en het rekeningnummer van de begunstigde bevatten.
- Doel van de betaling: Vermeld uitdrukkelijk de reden van de transactie, hetgeen een deel van de zorgen op het gebied van de bestrijding van witwassen (AML) kan wegnemen.
- Informatie voor toezichtrapportage: Indien uw jurisdictie dit vereist, vermeldt u codes of identificatiegegevens voor toezichtrapportage.
- Verwijzing naar S2S pacs.008: Een uitdrukkelijke vermelding dat de pacs.009 COV is gekoppeld aan een S2S pacs.008 kan de intermediaire bank van context voorzien.
- Contactgegevens: Vermeld specifieke contactgegevens van de afdeling Compliance of de transactiemanager die verantwoordelijk is voor deze betaling, voor het geval de ontvangende bank onmiddellijk opheldering nodig heeft.
- Bijzondere behandelingsinstructies: Eventuele aanvullende instructies voor de ontvangende bank die de identificatie en correcte afhandeling van de overgeboekte gelden kunnen vergemakkelijken.
- Informatie over kosten en vergoedingen: Bij ontstentenis van een SWIFT pacs.008 kan het raadzaam zijn te verduidelijken wie de aan de transactie verbonden kosten draagt, teneinde misverstanden te voorkomen.
- Aanvullende identificatiegegevens: Vermeld eventuele aanvullende transactie-identificatoren waarmee de pacs.009 COV kan worden gekoppeld aan de S2S pacs.008, zoals factuurnummers of interne transactie-ID's.
Opmerking over compliance
Het opnemen van aanvullende informatie in de pacs.009 COV neemt de compliancerisico's mogelijk niet volledig weg, met name de AML- en CFT-controles (Combating the Financing of Terrorism, bestrijding van terrorismefinanciering) die doorgaans worden afgehandeld met een SWIFT pacs.008-bericht. Het is van belang te waarborgen dat de aangepaste pacs.009 COV nog steeds voldoet aan de toepasselijke standaarden en interbancaire afspraken.
De belangrijkste verschillen tussen communicatieservers en grootboek-/rekeningservers bij banken
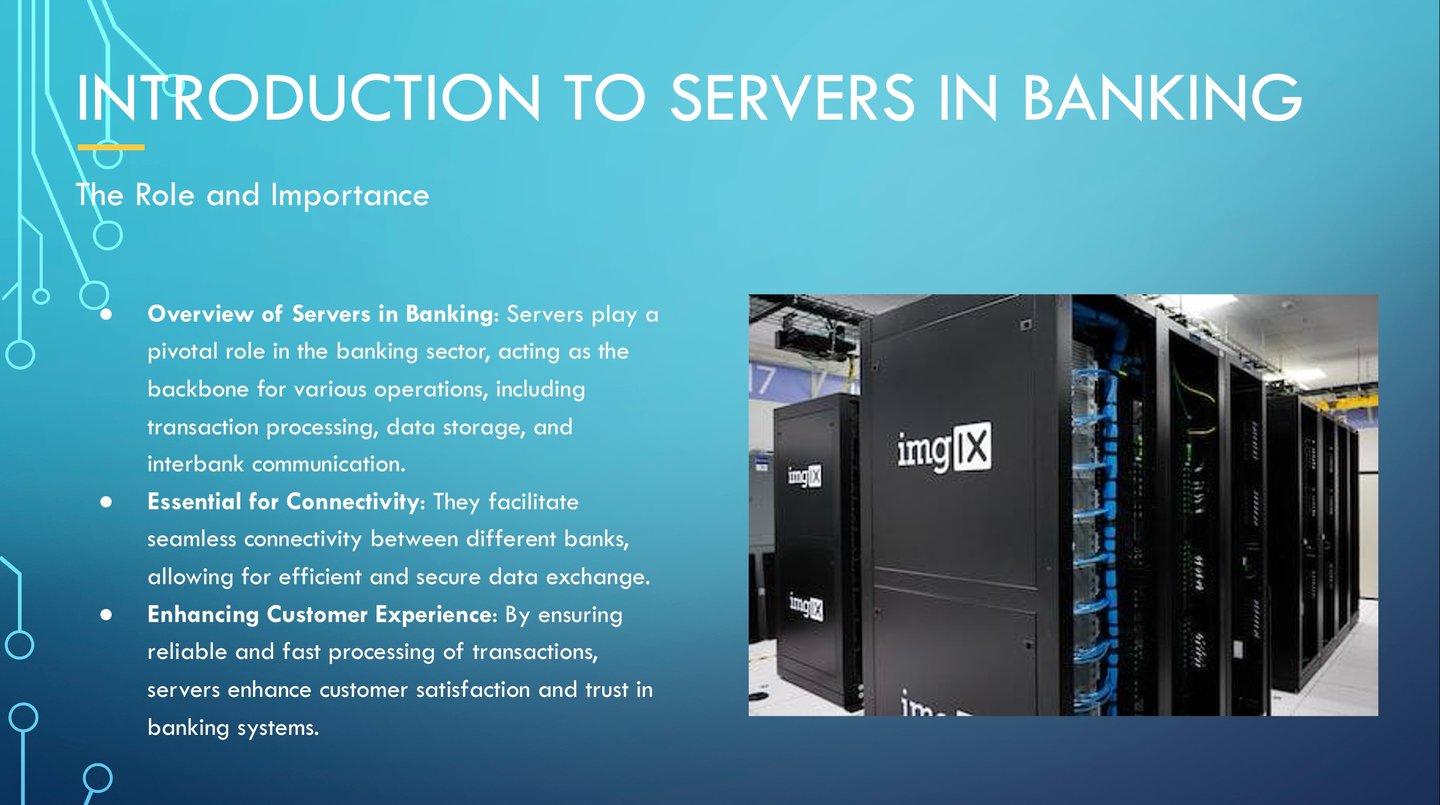
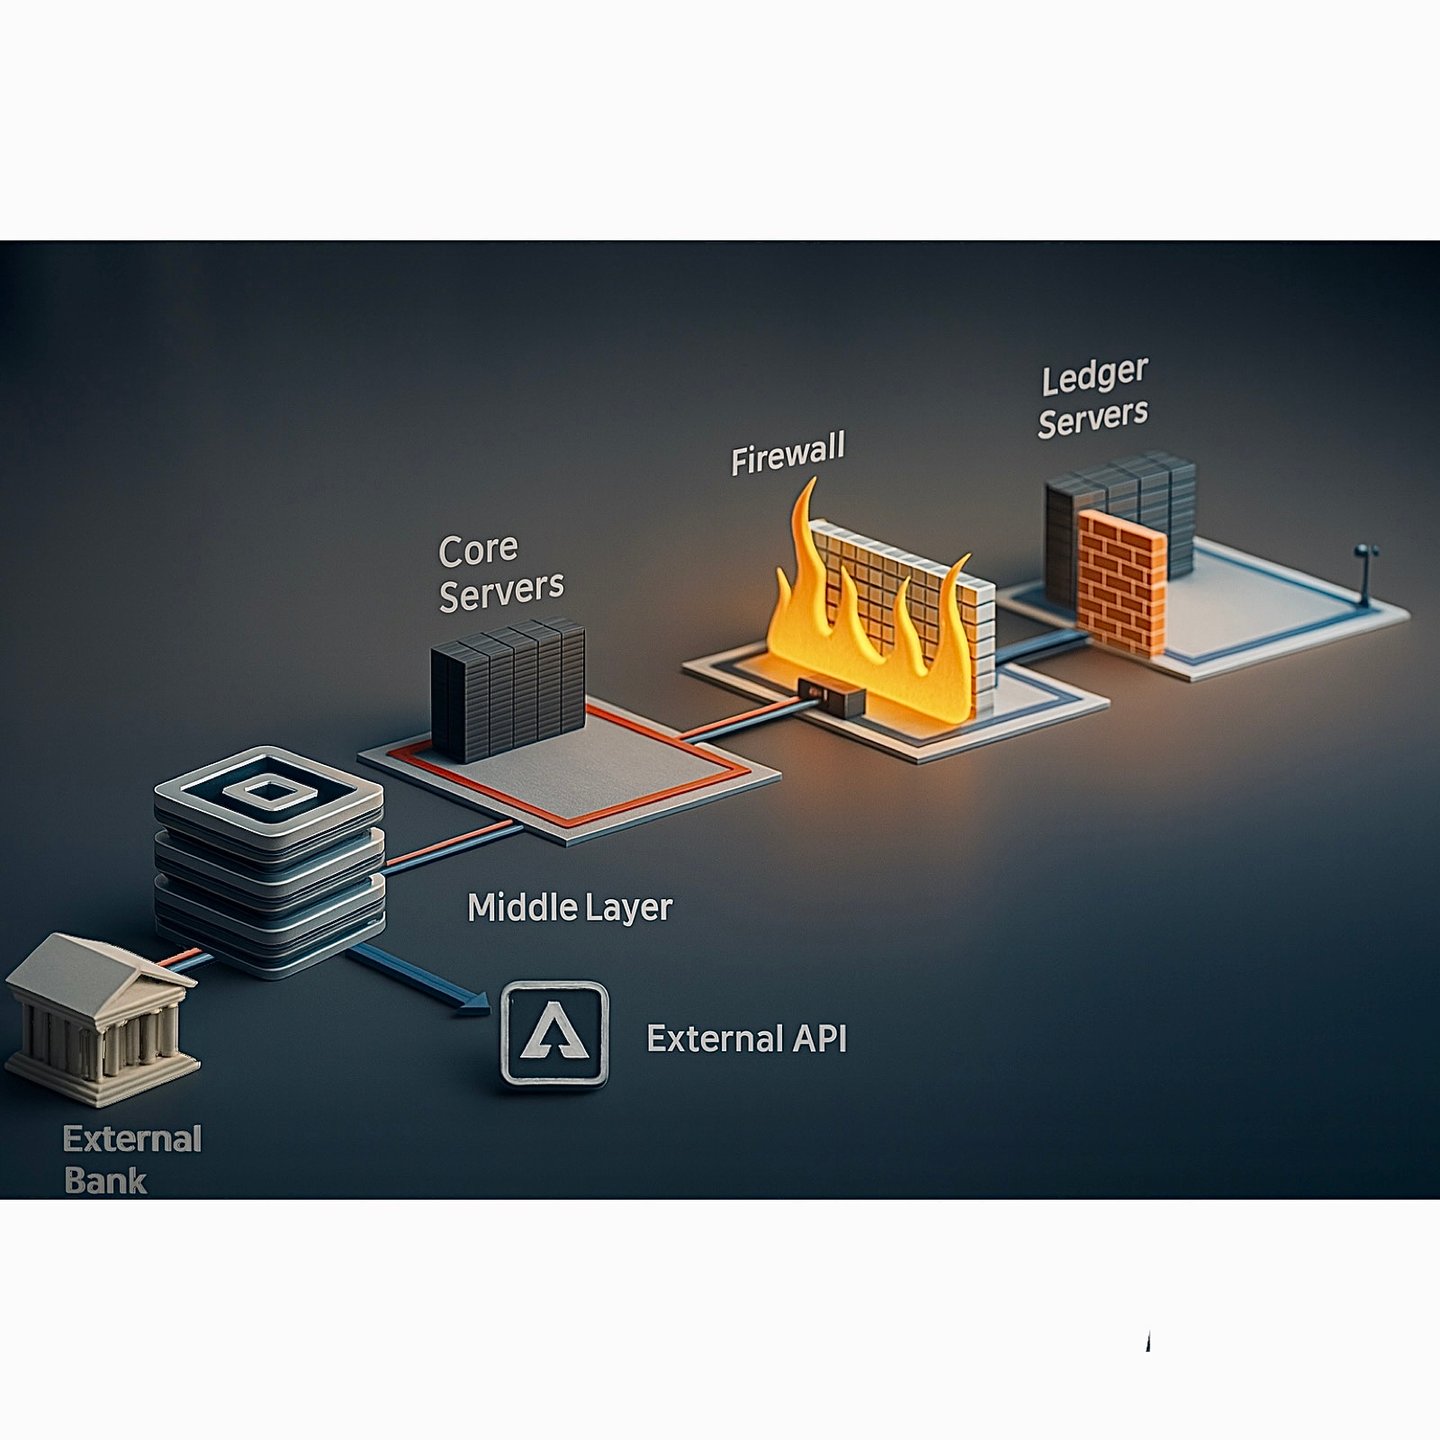
In de banktechnologie spelen servers een doorslaggevende rol bij het waarborgen van de vlotte werking van financiële transacties en de registratie daarvan. Twee hoofdtypen servers waarop banken vertrouwen zijn communicatieservers en grootboek-/rekeningservers. Hoewel beide van cruciaal belang zijn, dienen zij verschillende doeleinden en verwerken zij verschillende soorten gegevens.
Communicatieservers
Communicatieservers vormen de ruggengraat van de beveiligde gegevensuitwisseling tussen banken en financiële instellingen. Hieronder volgen de belangrijkste functies en kenmerken van communicatieservers:
- Veilige gegevensuitwisseling: Deze servers maken veilige gegevensuitwisseling mogelijk, waardoor gevoelige financiële informatie tussen instellingen kan worden verzonden zonder dat de veiligheid in het gedrang komt.
- Protocollen en standaarden: zij maken gebruik van gestandaardiseerde protocollen zoals SWIFT, SEPA of ACH, enz. voor interbancaire communicatie, wat zorgt voor uniformiteit en betrouwbaarheid over verschillende platforms heen.
- Encryptie en authenticatie: Om de beveiliging te waarborgen, maken communicatieservers gebruik van geavanceerde encryptiemethoden en strikte authenticatieprotocollen, waarmee gegevens tijdens de verzending worden beschermd.
- Transactieafhandeling: In de eerste plaats verwerken zij transactieverzoeken, berichten en instructies en fungeren zij als intermediairs die de benodigde informatie voor transacties doorgeven.
- Geen geldbewegingen: Deze servers verplaatsen uitdrukkelijk geen middelen en werken rekeningsaldi niet rechtstreeks bij; zij faciliteren uitsluitend de communicatie die voor dergelijke handelingen vereist is.
Grootboek-/rekeningservers
Grootboek- en rekeningservers zijn daarentegen de bewaarders van de financiële gegevens van een bank. Hun belangrijkste kenmerken zijn:
- Bijhouden van financiële gegevens: Deze servers slaan de kernadministratie van de bank op en houden deze bij, zodat elke transactie nauwkeurig wordt vastgelegd.
- Vastlegging van transacties: Zij leggen alle transacties vast, inclusief debiteringen en crediteringen, en zijn verantwoordelijk voor het bijwerken en bewaren van de actuele rekeningsaldi.
- Grootboekbeheer: Grootboekservers beheren het algemene grootboek van de bank en de individuele cliëntrekeningen en bieden zo een volledig overzicht van de financiële gezondheid.
- Data-integriteit: Het waarborgen van consistentie en integriteit van gegevens is essentieel, aangezien deze registraties onmisbaar zijn voor een juiste financiële rapportage en voor compliance.
- Strenge beveiligingsmaatregelen: gezien de gevoeligheid van de gegevens hanteren ledgerservers doorgaans strengere beveiligingsmaatregelen, waaronder extra lagen van versleuteling en strikte toegangscontroles.
De communicatieserver initieert en faciliteert transacties, maar de grootboekserver registreert en weerspiegelt die transacties uiteindelijk na validatie in de boeken van de bank.
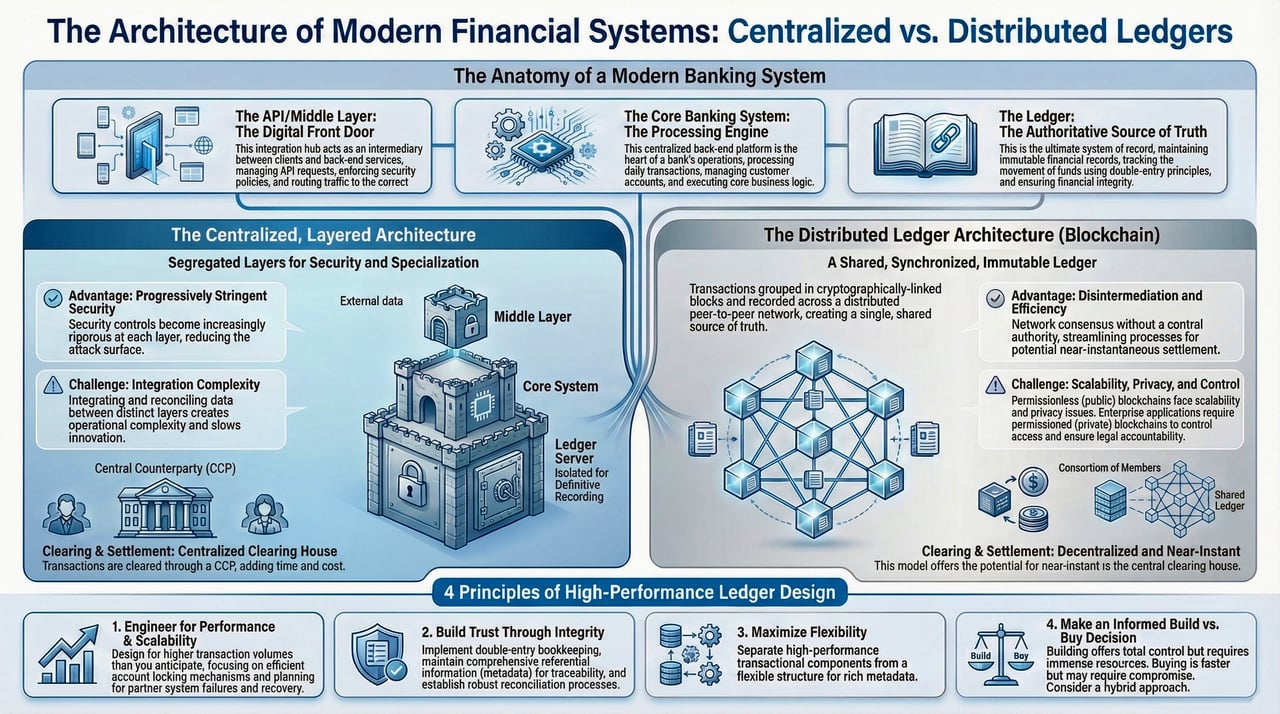
In hedendaagse banksystemen zijn deze functies vaak geïntegreerd, waarbij beveiligde intrabankcommunicatieprotocollen samenwerken met grootboekbeheersystemen. Deze integratie zorgt voor actuele updates en consistentie binnen het gehele financiële ecosysteem van de bank, wat zowel de efficiëntie als de veiligheid ten goede komt.
Wat kan van bank naar bank worden overgemaakt?
Activa van de bank:
- Liquide middelen en kasequivalenten: Dit zijn middelen waarover direct of vrijwel direct kan worden beschikt. Hiertoe behoren contant geld, tegoeden bij andere banken en zeer liquide effecten zoals schatkistpapier.
- Beleggingen/effecten: Dit zijn financiële instrumenten waarin de bank belegt om een rendement te behalen, zoals staats- en bedrijfsobligaties, aandelen en andere effecten.
- Leningen en voorschotten: Dit zijn de gelden die een bank aan haar klanten uitleent en die rente-inkomsten genereren. Hieronder vallen persoonlijke leningen, hypotheken, zakelijke leningen, creditcardsaldi en roodstanden.
- Vaste activa: Dit zijn fysieke eigendommen van de bank, zoals gebouwen, grond, apparatuur en meubilair.
- Immateriële activa: Hieronder vallen niet-fysieke activa zoals software, octrooien, handelsmerken en goodwill.
- Overige activa: Hieronder kunnen onder meer opgelopen te ontvangen rente, latente belastingvorderingen en afgeleide financiële instrumenten vallen.
Verplichtingen van de bank:
- Deposito's: Dit zijn middelen die particulieren en bedrijven bij de bank aanhouden. Zij omvatten betaalrekeningen, spaarrekeningen en termijndeposito's. Het zijn verplichtingen, omdat de bank gehouden is deze middelen op verzoek of op een bepaalde einddatum aan de deposanten terug te betalen.
- Geleend vermogen: Dit zijn middelen die de bank leent van andere financiële instellingen, van de centrale bank of via de uitgifte van schuldinstrumenten.
- Schuldinstrumenten: Dit zijn obligaties of andere vormen van schuld die door de bank worden uitgegeven om middelen aan te trekken. De bank is verplicht de hoofdsom en de rente aan de obligatiehouders terug te betalen.
- Overige verplichtingen: Hieronder vallen posten zoals nog te betalen kosten, handelscrediteuren, latente belastingverplichtingen, voorzieningen voor kredietverliezen en afgeleide financiële instrumenten.
- Achtergestelde verplichtingen: Dit zijn schulden die pas worden terugbetaald nadat alle andere schulden zijn voldaan indien de bank failliet gaat.
Eigen vermogen van de bank:
- Gewone aandelen: Dit is het eigen vermogen dat de eigenaren van de bank houden. Zij beschikken over stemrecht en kunnen dividend ontvangen.
- Preferente aandelen: Dit type eigen vermogen heeft een hogere aanspraak op winst en activa dan gewone aandelen, maar gaat doorgaans niet gepaard met stemrecht.
- Ingehouden winsten: Dit zijn de nettowinsten die een bank in de loop der jaren heeft opgebouwd en heeft gekozen te herinvesteren in de onderneming in plaats van uit te keren als dividend.
- Eigen aandelen: Dit zijn de eigen aandelen van de bank die zij van de markt heeft teruggekocht.
- Overig totaalresultaat: Dit zijn winsten en verliezen uit diverse beleggingen en derivaten die nog niet zijn gerealiseerd.
- Minderheidsbelang: Dit is het deel van het nettovermogen van een dochteronderneming dat toerekenbaar is aan eigenvermogensbelangen die niet, direct of indirect via dochterondernemingen, in handen zijn van de moedermaatschappij.
Dropbox, Onedrive, WeTransfer enz.
Dropbox, OneDrive, WeTransfer en vergelijkbare platforms: zijn cloudgebaseerde oplossingen voor het delen en opslaan van bestanden. Zij zijn ontworpen om de overdracht en opslag van digitale bestanden via het internet te vergemakkelijken. Hun rol en mogelijkheden in de context van Server-to-Server (S2S)-valutatransacties, met name bij de verzending van financiële informatie vergelijkbaar met pacs.008-berichten, moeten echter in de juiste context worden begrepen.
Rol bij S2S-transacties
- Overdracht van informatie: Bij S2S-transacties moet informatie over de transactie, waaronder gegevens die in een SWIFT pacs.008-bericht (een standaardformaat voor de overdracht van betalingsinformatie) zouden zijn vervat, veilig tussen banken worden overgedragen. Diensten zoals Dropbox of OneDrive zouden theoretisch kunnen worden gebruikt om documenten of gegevensbestanden met deze informatie te verzenden. Dit zou echter een onconventionele methode zijn, aangezien deze platforms niet primair zijn ontworpen voor veilige bancaire communicatie of financiële transacties.
- Beveiliging en compliance: Financiële instellingen gebruiken doorgaans beveiligde, speciale communicatiekanalen voor de verzending van gevoelige financiële gegevens. Deze kanalen voldoen aan strenge regelgevende, beveiligings- en privacynormen, waaraan diensten zoals Dropbox of OneDrive e.d. mogelijk niet volledig voldoen, met name in de context van sterk gereguleerde registratie van banktransacties.
Waarom geld niet kan worden “gedownload” van deze platforms
In de financiële wereld verschilt het concept van geldopslag fundamenteel van het opslaan van een digitaal bestand. Valuta, met name in de context van bankieren en elektronische transacties, wordt niet opgeslagen als een tastbare entiteit die als een bestand kan worden verplaatst of gekopieerd. In plaats daarvan bestaat geld als een registratie van waarde binnen financiële rekeningen die door bankinstellingen worden beheerd.
- Geen bankfunctionaliteit: Platforms zoals Dropbox, OneDrive en WeTransfer zijn geen banksystemen. Zij beschikken niet over de functionaliteit om financiële transacties te verwerken of toegang te krijgen tot bancaire netwerken. Het zijn in wezen digitale opslagkluizen die geen koppeling hebben met banksystemen zoals RTGS (Real-Time Gross Settlement), RTP (Real-Time Payments) of correspondentbanknetwerken.
- Geen directe verbinding met financiële instellingen: Deze bestandsdeeldiensten zijn niet gekoppeld aan de bankinfrastructuur. Banken gebruiken specifieke, beveiligde protocollen en systemen (zoals SWIFT voor internationale transacties) voor de verwerking en clearing van betalingen. De infrastructuur van clouddiensten voor gegevensopslag heeft geen koppeling met deze banksystemen.
- Valuta als waarderegistratie: In banksystemen wordt valuta weergegeven als digitale registraties of boekingen in het grootboek van een bankrekening. Deze grootboeken worden bijgehouden door financiële instellingen en geven het bedrag weer dat elke klant op zijn rekening heeft gestort. Deze registraties zijn niet fysiek of tastbaar, maar digitale weergaven van waarde.
- Transacties als aanpassingen in grootboeken: Wanneer een financiële transactie plaatsvindt, zoals een overboeking van valuta van de ene rekening naar de andere, vindt er geen fysieke verplaatsing van geld plaats. In plaats daarvan wordt de transactie uitgevoerd door de boekingen in de grootboeken van de betreffende rekeningen van correspondentbanken, de centrale bank(en) of RTP-clearingsystemen aan te passen. Het banksysteem verlaagt het saldo op de ene rekening en verhoogt het saldo op de andere, als weergave van de overdracht van waarde die afzonderlijk wordt afgewikkeld. Afstemming en definitieve afwikkeling: De betrokken banken stemmen de transactie af om de juistheid te waarborgen. Indien tussenliggende banken worden ingeschakeld, wikkelt elke bank haar deel van de transactie af via haar correspondentbankrelaties. Rapportage en administratie: Banken bewaren registraties van alle transacties voor doeleinden van compliance, audit en rapportage.
- Onverenigbaarheid met bestandsopslagsystemen: Aangezien valuta in moderne banksystemen wordt weergegeven als boekingen in het grootboek binnen de beveiligde database van een bank, kan zij niet worden opgeslagen of overgedragen via conventionele bestandsopslag- en deelsystemen zoals Dropbox, OneDrive of WeTransfer, enz. Deze platforms kunnen digitale bestanden met informatie over transacties opslaan en overdragen (zoals transactieoverzichten, contracten of de equivalenten van SWIFT-berichten), maar zij kunnen de geldwaarde zelf niet opslaan.
- Beveiliging en regelgeving: het beheer van geld binnen deze bankgrootboeken wordt beheerst door strikte beveiligingsprotocollen, financiële regelgeving en toezicht. Banken gebruiken zeer beveiligde en gespecialiseerde systemen om rekeningen te beheren en uitgevoerde transacties te verantwoorden. Deze systemen waarborgen de integriteit, vertrouwelijkheid en juistheid van financiële gegevens, iets waarvoor algemene bestandsopslagdiensten niet zijn ontworpen.
Terminologie die samenhangt met alternatieve of verouderde overdrachtsmethoden dient te worden uitgelegd in de context van de bankinfrastructuur. Dergelijke termen kunnen communicatiekanalen, interne verwerkingsmethoden of historische praktijken beschrijven, maar zij vervangen niet het vereiste van gereguleerde instellingen, erkende betalingssystemen en formele afwikkelingsprocedures.
Elke overdracht, ongeacht de gehanteerde terminologie, dient uiteindelijk te worden verwerkt, gecleard en gereconcilieerd binnen het bestaande financiële stelsel.



Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.
Sleuteluitwisseling
S2S-sleuteluitwisselingsprocedure voor financiële instellingen
Indien uw gewaardeerde financiële instelling voornemens is een S2S naar ons te verzenden, nodigen wij u vriendelijk uit het volgende te downloaden en zorgvuldig in acht te nemen
Indien u meer wilt weten over het overmaken van middelen of activa naar uw rekeningen bij ons, neemt u dan contact op met Marie Mayer.