De Bank
Deviezencontrole
Hoe banken, internationale organen zoals de FATF en MONEYVAL, en nationale autoriteiten valutatransfers reguleren, controleren en toetsen
1. Naleving van regelgeving door banken
Ken uw cliënt (KYC)
- Identificatie van de cliënt. Het verzamelen en verifiëren van de juridische naam, geboortedatum, het adres en het identificatienummer.
- Cliëntenonderzoek (CDD). Inzicht in de aard en het doel van elke relatie, teneinde een risicoprofiel op te stellen.
- Verscherpt cliëntenonderzoek (Enhanced Due Diligence, EDD). Gedetailleerde achtergrondcontroles en voortdurende transactiemonitoring voor cliënten met een hoger risico.
Bestrijding van witwassen (AML)
- Meldingen van verdachte activiteiten. Instellingen moeten ongebruikelijke of verdachte transacties melden aan de autoriteiten.
- Meldingen van contante transacties. Verplichte meldingen van contante transacties boven een drempelbedrag, bijvoorbeeld USD 10.000 in de Verenigde Staten.
- Bewaarplicht voor gegevens. Transactiegegevens worden gedurende een vastgestelde termijn bewaard, doorgaans vijf tot zeven jaar, en zijn beschikbaar voor toezichthouders.
Sanctiescreening
Elke transactie wordt getoetst aan de sanctielijsten van de Verenigde Naties, het Amerikaanse Office of Foreign Assets Control (OFAC), de Europese Unie en andere autoriteiten:
- Geautomatiseerde screening. Software controleert de namen van alle partijen aan de hand van de lijsten.
- Handmatige beoordeling. Compliance-medewerkers onderzoeken elke mogelijke match.
2. Risicobeheersystemen
Transactiemonitoring
- Patroonherkenning. Algoritmen signaleren activiteit die afwijkt van het gebruikelijke gedrag van een cliënt.
- Detectie van afwijkingen. Grote transacties, snelle geldbewegingen en overboekingen naar hoogrisicojurisdicties worden gesignaleerd.
- Meldingen. Gemarkeerde transacties worden voor onderzoek doorgegeven aan de compliance-afdelingen.
De risicogebaseerde aanpak
- Risicobeoordeling van cliënten. Cliënten worden ingedeeld op basis van geografie, sector, transactietypen en duur van de relatie.
- Voortdurende monitoring. Risicoprofielen worden actueel gehouden en transacties worden daaraan getoetst.
- Verscherpte maatregelen. Aanvullende toetsing en goedkeuring voor cliënten en jurisdicties met een hoger risico.
3. Technologie
- Gedistribueerde grootboeken. Een onveranderlijk register van transacties maakt overboekingen transparant en traceerbaar; smart contracts worden automatisch uitgevoerd zodra overeengekomen voorwaarden zijn vervuld.
- Kunstmatige intelligentie en machine learning. Voorspellende modellen identificeren waarschijnlijke fraude in een vroeg stadium en leren van historische gegevens om de detectie te verbeteren.
- Encryptie en cyberbeveiliging. Transactiegegevens worden versleuteld en gelaagde beveiligingsmaatregelen, waaronder firewalls, inbraakdetectie en regelmatige audits, beschermen tegen aanvallen.
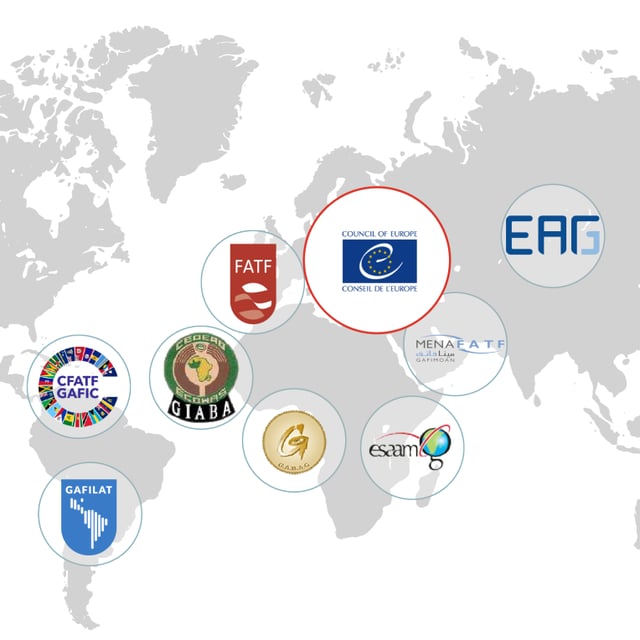
4. Internationale organen: de FATF en MONEYVAL
Financial Action Task Force (FATF)
- Standaarden. De Veertig Aanbevelingen vormen het wereldwijde kader voor AML- en CFT-maatregelen.
- Wederzijdse evaluaties. Periodieke beoordelingen van de naleving door elk land, gepubliceerd in uitgebreide rapporten.
- Openbare lijsten. Jurisdicties met strategische tekortkomingen worden onder verscherpte monitoring geplaatst (de “grijze lijst”) of onderworpen aan een oproep tot actie (de “zwarte lijst”), met reële economische en financiële gevolgen.
MONEYVAL
- Beoordelingen. Diepgaande evaluaties van de AML- en CFT-kaders van de lidstaten, met nadruk op de effectiviteit.
- Opvolging. Regelmatige rapportages over de vraag of vastgestelde tekortkomingen zijn verholpen.
- Technische bijstand. Ondersteuning en opleiding voor lidstaten.
5. Nationale regels
- Verboden en beperkingen met betrekking tot bepaalde transacties, landen of entiteiten.
- Vergunningverlening. Financiële instellingen hebben een vergunning nodig en zijn onderworpen aan audits en inspecties.
- AML- en CFT-wetgeving met zware sancties bij overtredingen.
6. Centrale databases
- Financiële inlichtingeneenheden (FIU's). Nationale instanties die transactiegegevens verzamelen en analyseren ter bestrijding van witwassen en terrorismefinanciering.
- Rapportagesystemen. Platforms waarmee instellingen grote of verdachte transacties melden, zodat autoriteiten vrijwel in realtime toezicht kunnen houden.
7. Deviezenbeperkingen
- Kapitaalcontroles. Beperkingen op het bedrag aan valuta dat een land mag verlaten, bedoeld om kapitaalvlucht te voorkomen en de stabiliteit te waarborgen.
- Rapportageverplichtingen. Internationale transacties boven een bepaalde drempel moeten worden gemeld aan de centrale bank of een andere autoriteit.
8. Internationale samenwerking
- Overeenkomsten voor informatie-uitwisseling, bilateraal en multilateraal.
- Gezamenlijke taskforces van landen en internationale organisaties tegen grensoverschrijdende financiële criminaliteit.
Kortom
De controle op valutatransfers is een gelaagd proces. Het combineert naleving van regelgeving, risicobeheersystemen en monitoringtechnologie, en geen enkele laag is op zichzelf toereikend. De FATF en MONEYVAL stellen normen vast, evalueren landen en bevorderen samenwerking; nationale autoriteiten voegen daar eigen regels, centrale monitoring en deviezenbeperkingen aan toe. Samen beschermen deze lagen de integriteit en stabiliteit van het wereldwijde financiële stelsel tegen illegale geldstromen.