Hoe wij als investeringsbank opereren
Indirecte afwikkeling via correspondent- of respondentbankieren
Internationaal bankieren vereist niet dat elke bank bij elke centrale bank of elk betalingssysteem waarin haar transacties uiteindelijk worden afgewikkeld, een directe afwikkelingsrekening aanhoudt. Een aanzienlijk deel van het grensoverschrijdende bankverkeer verloopt in plaats daarvan via correspondent- en respondentbankrelaties.
Wat is indirecte afwikkeling?
Bij een direct afwikkelingsmodel neemt een bank rechtstreeks deel aan een betalingsinfrastructuur en wikkelt zij transacties af via haar eigen rekening bij de betreffende centrale bank of afwikkelingsinstelling.
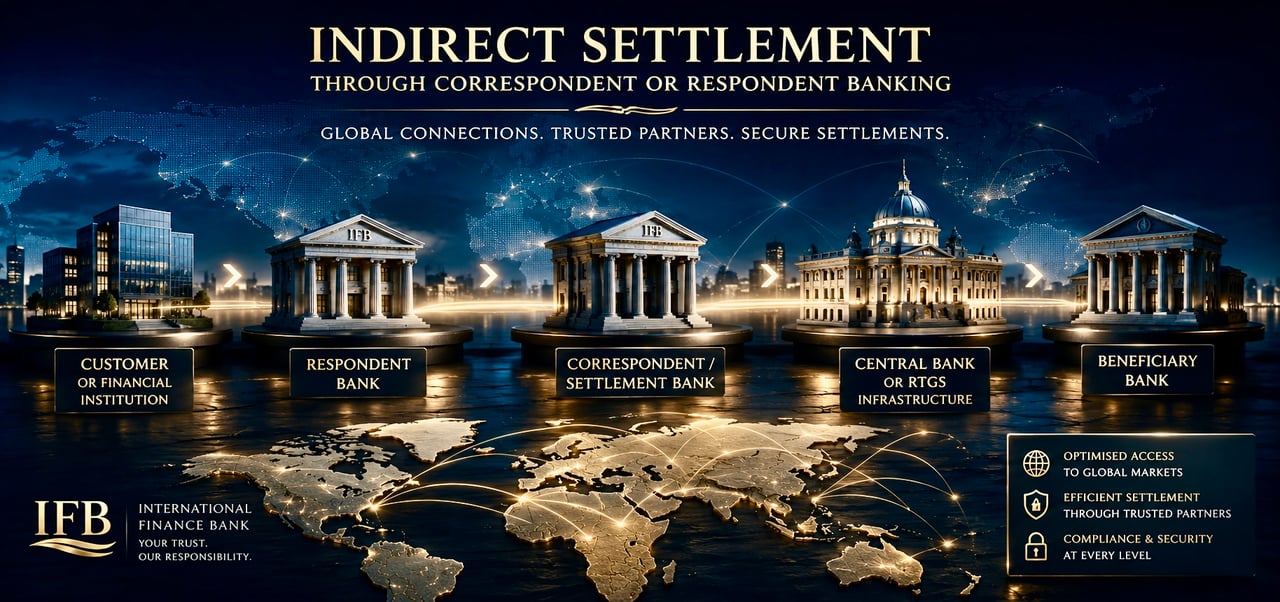
Bij indirecte afwikkeling maakt de bank gebruik van een andere gereguleerde bankinstelling als correspondent- of afwikkelbank. De correspondent houdt de betreffende afwikkelrekening aan en voert de afwikkeling uit namens de respondentbank.
- Cliënt of financiële instellingOpdrachtgever
- IFBRespondentbank
- CorrespondentbankAfwikkelingsbank
- Centrale bank of RTGSAfwikkelingsinfrastructuur
- Bank van de begunstigdeSchrijft het bedrag bij op de rekening van de begunstigde
De structuur kan eenvoudig als volgt worden weergegeven:
De respondentbank kan bij haar correspondent een nostrorekening aanhouden. Omgekeerd vormt die rekening vanuit het perspectief van de correspondentbank een vostrorekening.
Een conventionele bankarchitectuur
Indirecte afwikkeling is geen alternatief voor het gereguleerde banksysteem. Zij maakt daar integraal deel van uit.
Een bank kan internationale bankdiensten, investment banking-, treasury- en betalingsdiensten verlenen zonder rechtstreeks deelnemer te zijn aan elke nationale of internationale afwikkelingsinfrastructuur die voor haar activiteiten relevant is. De afwikkeling kan in plaats daarvan plaatsvinden via naar behoren geselecteerde correspondentbanken met toegang tot de vereiste valuta en het vereiste betalingssysteem.
Deze architectuur is met name van belang bij grensoverschrijdend bankieren, omdat geen enkele commercieel realistische bankinstelling directe toegang heeft tot elk betalings- en afwikkelingssysteem ter wereld.
Correspondentbanken en respondentbanken
De terminologie beschrijft de relatie vanuit tegengestelde perspectieven.
- De correspondentbank verleent bank-, clearing- of afwikkelingsdiensten aan een andere financiële instelling.
- De respondentbank maakt gebruik van deze diensten om transacties voor zichzelf of voor haar klanten te faciliteren.
Afhankelijk van de relatie kunnen correspondentdiensten onder meer omvatten:
- nostro-/vostrorekeningfaciliteiten;
- afwikkeling van internationale betalingen;
- betalingsverwerking via SWIFT;
- valutatransacties;
- liquiditeits- en treasurydiensten;
- effectenafwikkeling en bewaarneming; en
- toegang tot binnenlandse of internationale clearinginfrastructuur.
Afwikkeling blijft afwikkeling
Het gebruik van een tussenpersoon wijzigt niets aan de fundamentele vereiste van daadwerkelijke afwikkeling.
Een betalingsinstructie, SWIFT-bericht of andere elektronische communicatie is zelf niet het onderliggende geld. Wanneer definitieve afwikkeling vereist is, moet de transactie uiteindelijk via de daartoe geëigende bank-, clearing- of afwikkelingsinfrastructuur verlopen.
Indirecte afwikkeling betreft dus hoe de toegang tot de afwikkelingsinfrastructuur is georganiseerd, niet of er afwikkeling plaatsvindt.
De internationale bankarchitectuur van IFB
International Finance Bank structureert haar internationale bankrelaties rond gereguleerde bank- en correspondentinfrastructuur die past bij de betrokken valuta, jurisdicties en transacties.
Deze architectuur maakt internationale bankactiviteiten mogelijk zonder dat directe deelname aan elk afzonderlijk centralebank- of binnenlands afwikkelingssysteem vereist is. Wanneer indirecte afwikkeling wordt toegepast, verzorgt de betrokken correspondentbank of afwikkelingsinstelling de verbinding tussen de bankrelatie en de toepasselijke afwikkelingsinfrastructuur.
Het resultaat is een conventioneel institutioneel model: bankieren op het niveau van de respondent, toegang tot correspondentbanken op het niveau van de afwikkeling en finale afwikkeling via gevestigde infrastructuur voor de financiële markten.
Gescheiden omnibusrekeningen in internationaal bankieren en investment banking
Internationaal bankieren en investment banking maken vaak gebruik van rekeningstructuren die een onderscheid maken tussen de eigen activa van de bank en tegoeden die aan haar cliënten toebehoren. Een gangbaar model is het gebruik van gescheiden omnibusrekeningen bij correspondent-, bewaar- of afwikkelingsinstellingen.
Wat is een gescheiden omnibusrekening?
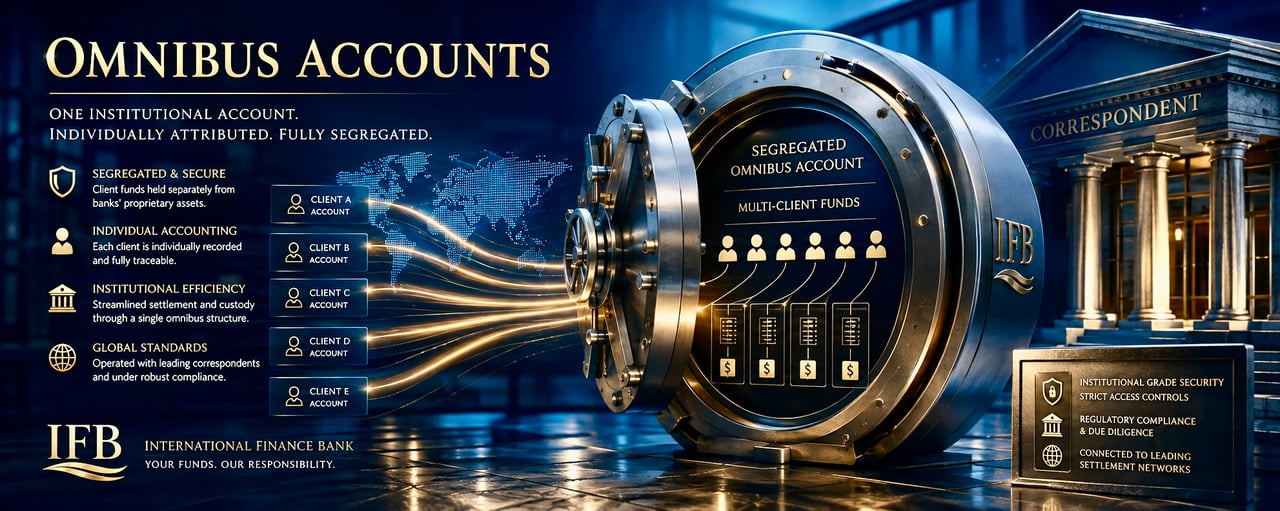
Een gesegregeerde omnibusrekening is een rekening die een bank of financiële instelling aanhoudt bij een andere financiële instelling voor het gezamenlijk aanhouden of afwikkelen van middelen die aan meerdere onderliggende cliënten toerekenbaar zijn.
De rekening is een omnibusrekening omdat activa of gelden van meer dan één onderliggende cliënt op dezelfde externe rekening kunnen worden aangehouden.
Zij is gescheiden omdat de rekening wordt aangewezen en beheerd los van de rekeningen die worden gebruikt voor de eigen, uit eigen vermogen gefinancierde middelen van de instelling, met inachtneming van het toepasselijke contractuele, regelgevende en juridische kader.
- Individuele cliëntrekeningen bij IFBElke cliënt, een eigen rekeningCliënt ACliënt BCliënt CCliënt DCliënt E
- Interne cliëntenadministratieToewijzing aan subrekeningen in de boeken van de bank
Cliënt Subrekening USD Cliënt A A-001 1,250,000 Cliënt B B-001 875,000 Cliënt C C-001 640,000 Cliënt D D-001 540,000 Cliënt E E-001 320,000 - Gescheiden collectieve cliëntenrekeningCliëntmiddelen, afzonderlijk aangehoudenTotaal cliëntmiddelen USD 3.625.000
- Correspondent-, bewaar- of afwikkelinstellingHoudt de omnibusrekening aan
- Bewaring en bewaarneming
- Afwikkelings- en clearingdiensten
- Onder eigen regelgevend toezicht
- Betalings- en afwikkelingsinfrastructuurWaar middelen uiteindelijk worden overgemaaktSystemen van centrale bankenRTGSClearingsystemenGrensoverschrijdende netwerken
Illustratieve cijfers
De basisarchitectuur kan als volgt worden weergegeven:
Eén externe rekening, afzonderlijke interne rekeningen
Het wezenlijke onderscheid ligt tussen de externe afwikkelingsrekening en de individuele cliëntrekening zoals vastgelegd in de boeken en bescheiden van de bank.
Een correspondent- of afwikkelingsbank houdt niet noodzakelijkerwijs voor elke onderliggende klant van de respondentbank een afzonderlijke externe nostrorekening aan. Cliëntgelden kunnen worden samengevoegd op een daartoe aangewezen omnibusrekening, terwijl de respondentbank de onderliggende toewijzing bijhoudt in haar eigen boeken, registers en cliëntrekeningenadministratie.
De omnibusstructuur betekent dan ook niet dat de saldi van individuele cliënten niet langer identificeerbaar zijn. De respondentinstelling voert de administratie die nodig is om saldi en transacties toe te rekenen aan de onderliggende rekeningen.
Scheiding van de uit eigen vermogen gefinancierde middelen van de bank
Een centraal kenmerk van de structuur is de scheiding van cliëntgerelateerde middelen en de eigen bedrijfsmiddelen of uit eigen vermogen gefinancierde middelen van de bank.
Dit onderscheid is van belang. Een omnibusrekening die voor cliëntengelden wordt gebruikt, mag niet worden verward met de treasuryrekening van de bank die uit eigen vermogen is gefinancierd, enkel omdat meerdere onderliggende saldi op het niveau van de correspondentbank of bewaarder zijn samengevoegd.
De precieze juridische gevolgen van segregatie, waaronder eigendom, behandeling bij insolventie en bescherming tegen vorderingen van derde schuldeisers, zijn afhankelijk van het toepasselijke recht, de rekeningdocumentatie en het regelgevende regime. Operationele segregatie mag derhalve niet worden verward met een universele wettelijke depositogarantie of trustregeling.
Waarom beleggingsbanken omnibusstructuren gebruiken
Omnibusstructuren worden veelvuldig gebruikt in investment banking, brokerage, bewaarneming, effectenhandel en internationale afwikkeling, omdat zij het mogelijk maken individuele cliëntadministratie te combineren met efficiënte institutionele afwikkeling.
In plaats van voor iedere cliënt een afzonderlijke correspondent- of verrekenrekening te vereisen, kan de instelling een beheerst aantal externe rekeningen aanhouden en tegelijkertijd de individuele posities van cliënten in haar interne grootboek bijhouden.
Deze architectuur kan het volgende vergemakkelijken:
- efficiënte correspondent- en afwikkelingsrelaties;
- gecentraliseerd liquiditeitsbeheer;
- bankieren in meerdere valuta;
- afstemming van inkomende en uitgaande transacties;
- institutionele bewaarneming en effectenafwikkeling;
- operationele schaalbaarheid; en
- scheiding tussen cliëntgerelateerde saldi en saldi uit eigen vermogen.
De rekeningarchitectuur van IFB
International Finance Bank hanteert een gesegregeerde omnibusstructuur voor het externe aanhouden en afwikkelen van cliëntgerelateerde middelen binnen haar correspondentbankarchitectuur.
Elke IFB-cliënt onderhoudt een individuele rekeningrelatie met de Bank. Het bijbehorende saldo en de transactiehistorie worden in de bank- en boekhoudsystemen van IFB vastgelegd en zijn aan die cliënt toe te rekenen.
Op het niveau van de externe bankrelaties kunnen tegoeden gezamenlijk worden aangehouden via daartoe aangewezen, gescheiden omnibusrekeningen bij correspondent-, bewaar- of afwikkelinstellingen, in plaats van via een afzonderlijke externe correspondentrekening die op naam van iedere individuele IFB-cliënt is geopend.
Dit leidt tot twee afzonderlijke boekhoudkundige lagen:
- Cliëntniveau: individuele rekening, saldo, transactiehistorie en toerekening aan de cliënt, bijgehouden door IFB.
- Afwikkelingsniveau: samengevoegde cliëntmiddelen die worden aangehouden via aangewezen, gescheiden omnibusrekeningen binnen de externe correspondent- en afwikkelingsinfrastructuur van de Bank.
Gevestigde institutionele bankpraktijk
Het onderscheid tussen toerekening aan de uiteindelijke cliënt en externe omnibusafwikkeling is een al lang bestaand kenmerk van de institutionele financiële sector.
Het stelt een investeringsbank in staat individuele bankrelaties met haar cliënten te onderhouden, terwijl zij gebruikmaakt van de institutionele infrastructuur van correspondentbanken, bewaarders en afwikkelingsaanbieders voor de externe verplaatsing en bewaring van middelen.
Voor IFB is het uitgangspunt eenvoudig:
Individuele rekeningen op cliëntniveau. Scheiding op institutioneel niveau. Geconsolideerde infrastructuur op afwikkelingsniveau.
Deze structuur combineert individuele cliëntenadministratie met de operationele efficiëntie die vereist is voor internationaal beleggen en correspondentbankieren.
Verbeterde bescherming van cliëntmiddelen
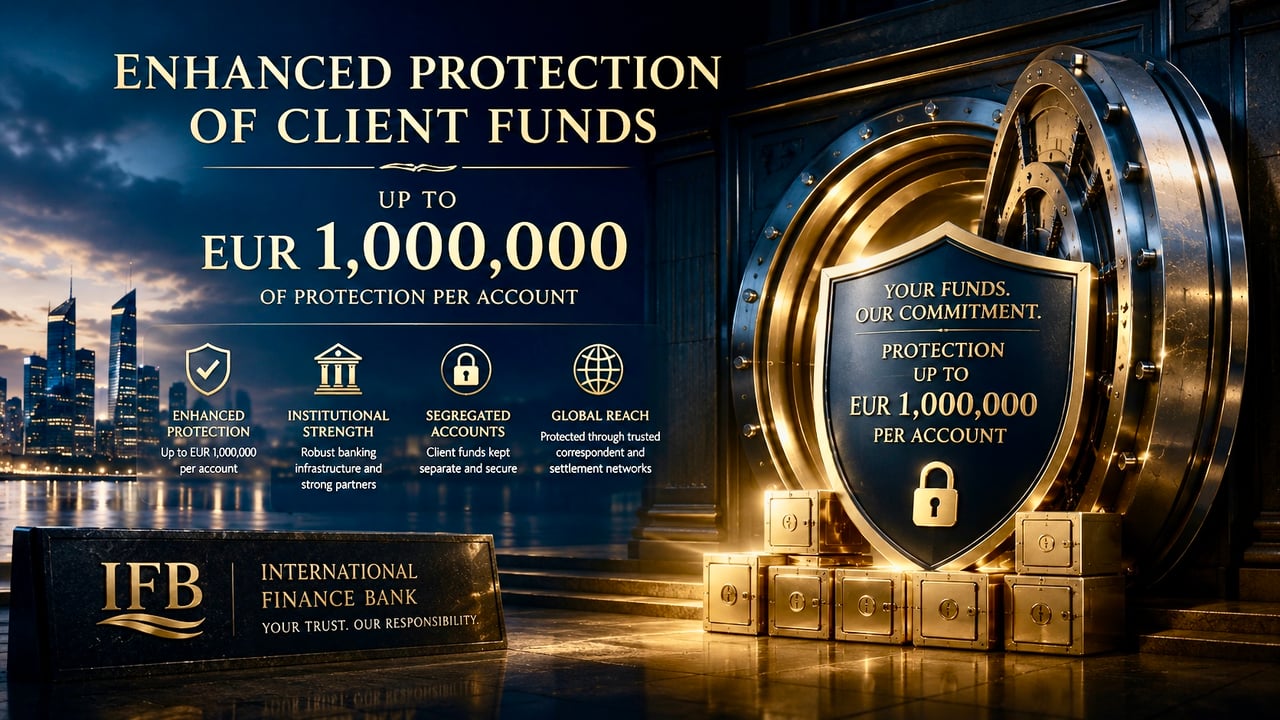
Tot EUR 1.000.000 aan bescherming per rekening
International Finance Bank is ingericht voor cliënten wier bankbehoeften verder reiken dan conventioneel retailbankieren. Dit blijkt niet alleen uit de rekeningarchitectuur en de correspondentrelaties van de Bank, maar ook uit het beschermingskader dat aan elke in aanmerking komende rekening is verbonden.
In aanmerking komende middelen die bij IFB worden aangehouden, zijn beschermd tot EUR 1.000.000 per rekening via een verzekeringspolis bij een verzekeraar. De premie wordt door IFB betaald uit de rekeningkosten, zonder extra kosten voor de cliënt. De bescherming is onderworpen aan de bepalingen, voorwaarden, uitsluitingen en limieten van de verzekeringspolis.
Deze versterkte bescherming maakt deel uit van de institutionele bankinfrastructuur die het cliëntrekeningmodel van de Bank ondersteunt.
Waarom IFB activeringskosten voor de rekening en jaarlijkse kosten in rekening brengt
IFB is niet gestructureerd als een retailbank voor de massamarkt. Elke rekening gaat gepaard met een operationeel en compliancekader dat aanzienlijk verschilt van het kader dat gewoonlijk geldt voor een conventionele betaalrekening.
Dienovereenkomstig brengt IFB activeringskosten rekening van EUR 25.000 per rekening bij opening in rekening, en vervolgens een jaarlijkse vergoeding van hetzelfde bedrag voor rekeningadministratie en infrastructuur.
De vergoeding draagt bij aan de institutionele infrastructuur die nodig is om de rekeningrelatie in stand te houden, waaronder:
- onboarding van cliënten en doorlopende compliance-administratie;
- KYC-, AML- en transactiemonitoringprocessen;
- bijhouden van het individuele cliëntengrootboek en de administratie van subrekeningen;
- infrastructuur voor correspondent- en settlementbankieren;
- een architectuur met gescheiden cliëntmiddelen;
- rekeningadministratie en reconciliatie;
- institutionele transactieverwerking; en
- het toepasselijke versterkte beschermingskader voor cliëntengelden.
De vergoeding mag dan ook niet worden opgevat als een gebruikelijke vergoeding voor rekeningbeheer voor particulieren. Zij weerspiegelt de aanzienlijk omvangrijkere infrastructuur die gepaard gaat met het onderhouden van een institutionele bankrelatie en de bijbehorende rekeningarchitectuur.
Bescherming die verder reikt dan de gebruikelijke grenzen van depositobankieren
Conventionele wettelijke depositogarantiestelsels bieden in veel jurisdicties aanzienlijk lagere beschermingsplafonds. Het cliëntrekeningmodel van IFB is ontworpen voor substantieel grotere bankrelaties en omvat daarom een versterkt beschermingskader met bescherming van in aanmerking komende middelen tot EUR 1.000.000 per rekening, onder voorbehoud van de toepasselijke voorwaarden.
Belangrijk is dat dit een op verzekering gebaseerde bescherming is en geen wettelijk depositogarantiestelsel zoals in de Europese Unie. De juridische grondslag, reikwijdte, uitsluitingen en claimprocedure van de beschermingsregeling van IFB worden beheerst door de specifieke documentatie met betrekking tot die regeling.
Bescherming voor saldi boven EUR 1.000.000
Voor cliënten met saldi boven EUR 1.000.000 kan IFB aanvullende bescherming boven de standaardbeschermingslimiet regelen, afhankelijk van een individuele beoordeling, de beschikbaarheid en de voorwaarden van de toepasselijke beschermingsregeling.
Een dergelijke versterkte bescherming kan worden gestructureerd naar gelang van het aangehouden bedrag, de aard van de rekening, de betrokken valuta en de individuele bankbehoeften van de cliënt. Aanvullende bescherming is onderworpen aan afzonderlijke kosten, die worden bepaald op basis van het bedrag en de reikwijdte van de vereiste bescherming.
Dienovereenkomstig kunnen cliënten die substantiële saldi bij de Bank willen aanhouden een beschermingsstructuur verzoeken die verder reikt dan EUR 1.000.000. Een dergelijke regeling moet vooraf uitdrukkelijk worden overeengekomen en vastgelegd en blijft onderworpen aan de toepasselijke voorwaarden, uitsluitingen, limieten en toelatingsvereisten.
Hierdoor kan IFB grotere institutionele relaties en Private Banking-relaties accommoderen, zonder EUR 1.000.000 te beschouwen als een absoluut plafond voor het bedrag waarvoor bescherming kan worden geregeld.
Institutioneel bankieren in plaats van retailbankieren
De combinatie van individuele cliëntboekhouding, gesegregeerde omnibusstructuren, correspondentbankinfrastructuur voor afwikkeling en verbeterde bescherming brengt noodzakelijkerwijs een andere kostenstructuur met zich mee dan conventioneel retailbankieren.
IFB heeft dit model bewust gekozen en concurreert niet op basis van goedkope massamarktrekeningen.
Het principe is eenvoudig: institutionele rekeninginfrastructuur, versterkte bescherming en internationale bankcapaciteit gaan gepaard met institutionele in plaats van retailtarieven.