
Alternatieve overdrachtsmethoden
IP/IP- en IPZip-overboekingen

Activering van de IPIP- en IPZip-diensten bij IFB
IPIP-faciliteiten worden geactiveerd op verzoek van de cliënt zodra zijn rekening in goede staat verkeert:
- Het handhaaft het minimumsaldo,
- vertoont een consistente financiële staat van dienst, en
- sluit aan bij legitieme zakelijke activiteiten.
Daarnaast moet de rekening
- geen openstaande compliancekwesties, en
- alle transacties moeten voldoen aan de internationale financiële regelgeving.
Definitieve activering is onderworpen aan interne beoordeling en goedkeuring door ons team voor compliance en risicobeheer.
Een bericht is geen geld
Waarom geen SWIFT-bericht, telex of server zonder settlement geld verplaatst, in 90 seconden.
Een document verifiëren met VL1 →Een betalingsbericht, betalingsbewijs of bevestiging ontvangen? Laat het controleren voordat u erop vertrouwt.
Onze IPIP- en IPZip-diensten
Wij bieden IPIP- en IPZip-diensten aan onze selecte cliëntenkring van vermogende particulieren en gevestigde ondernemingen, met bijzondere nadruk op discretie, vertrouwelijkheid en institutionele integriteit.
Alle IPIP- en IPZip-transacties worden uitsluitend uitgevoerd tussen banken die volledig zijn geïntegreerd in het internationale banksysteem, waardoor niet alleen de beveiligde uitwisseling van geauthenticeerde IPIP-berichten, maar ook de effectieve en tijdige afwikkeling van de geldmiddelen is gewaarborgd. Tegenpartijen zonder dergelijke integratie kunnen weliswaar in staat zijn berichten te verzenden, maar zijn inherent niet in staat de financiële afwikkeling te voltooien.
Empirisch gezien is meer dan 86% van de aan ons voorgelegde IPIP-transacties afkomstig van niet-bancaire entiteiten of van banken die niet over de capaciteit beschikken om gelden te verzenden.
Wij daarentegen zijn in staat transacties uit te voeren zonder bedragslimiet, uitsluitend onder voorbehoud van een zorgvuldige verificatie van de initiërende instelling en haar aantoonbare vermogen om de afwikkeling te verrichten.

IP naar IP (IPIP)
IP-naar-IP-overdrachten verwijzen naar een onderdeel van het proces waarbij valuta, activa, passiva en eigen vermogen of gegevens van correspondentbankrekeningen worden overgedragen tussen verschillende financiële instellingen of systemen met gebruikmaking van Internet Protocol (IP)-adressen. In de context van financiële transacties is het IP-adres een unieke numerieke identificatiecode die aan elk met het internet verbonden apparaat is toegewezen en wordt gebruikt om informatie tussen verschillende systemen te routeren. IP-naar-IP-overdrachten in het bankwezen omvatten de directe communicatie tussen twee systemen via hun respectieve IP-adressen om een financiële transactie mogelijk te maken. Daarbovenop worden specifieke authenticatie- en autorisatiemethoden toegepast om de integriteit en de veiligheid van de informatie te waarborgen.
Het is echter belangrijk op te merken dat IP-naar-IP-overboekingen in de banksector niet gebruikelijk of aanbevolen zijn, om uiteenlopende redenen, waaronder beveiligings-, betrouwbaarheids- en compliancezorgen. De volgende punten geven enige context bij deze zorgen:
- Beveiliging: IP-naar-IP-overdrachten kunnen minder veilig zijn dan gevestigde banknetwerken, zoals SWIFT of ACH, die meerdere lagen van beveiliging, versleuteling en authenticatie toepassen. Directe communicatie tussen twee IP-adressen kan gevoelige informatie blootstellen aan mogelijke beveiligingsdreigingen, waaronder hacking, phishing of man-in-the-middle-aanvallen.
- Betrouwbaarheid: Het gebruik van IP-naar-IP-overboekingen waarborgt de betrouwbaarheid van de transactie niet, aangezien er in de bankensector geen algemeen erkende standaarden of protocollen bestaan voor IP-gebaseerde overboekingen. Dit kan leiden tot mogelijke problemen bij de verwerking, de tracering en de afstemming van transacties.
- Compliance: Banken en financiële instellingen zijn onderworpen aan tal van regels en vereisten, waaronder het beleid inzake Anti-Money Laundering (AML) en Know Your Customer (KYC). IP-naar-IP-overboekingen voldoen mogelijk niet aan deze regelgevende vereisten, waardoor de betrokken partijen mogelijk worden blootgesteld aan juridische en financiële risico's.
In plaats van overboekingen van IP naar IP geven banken en financiële instellingen de voorkeur aan gevestigde netwerken, zoals SWIFT, RTGS of ACH/Instant Payment, en aan berichtenstandaarden zoals ISO 20022, om veilige, betrouwbare en conforme geldoverboekingen tussen verschillende instellingen te faciliteren.
Valutaoverdrachtstructuur van IP naar IP
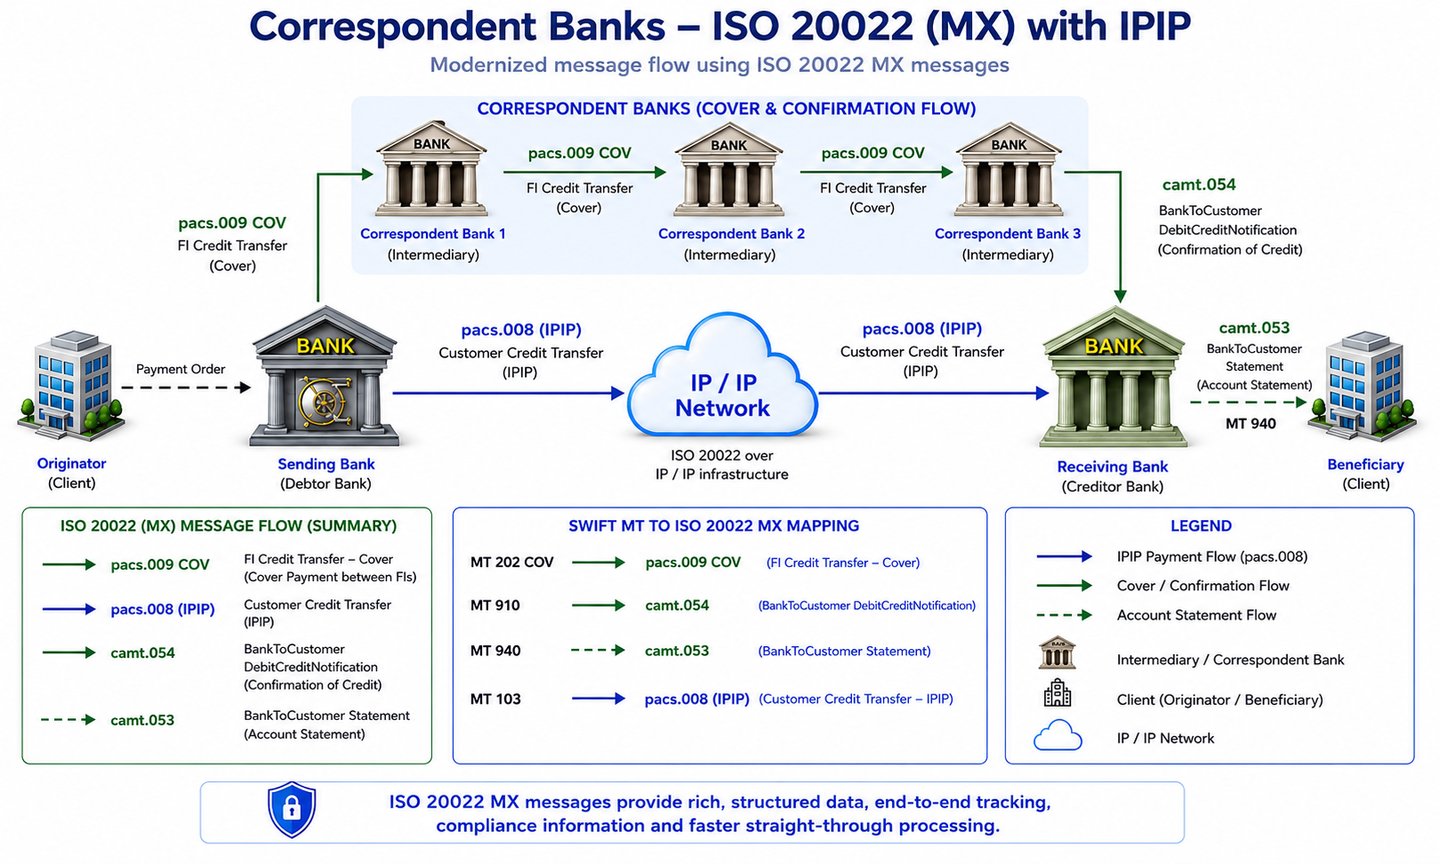
Daadwerkelijke geldoverdracht: Deze protocollen zijn goed in staat om transactiegegevens, zoals berichten en instructies, door te geven, maar zij faciliteren niet de feitelijke verplaatsing van gelden. Voor de fysieke overdracht van gelden zijn systemen zoals correspondentbankieren, Real-Time Gross Settlement (RTGS) en Real-Time Payments (RTP) onmisbaar.
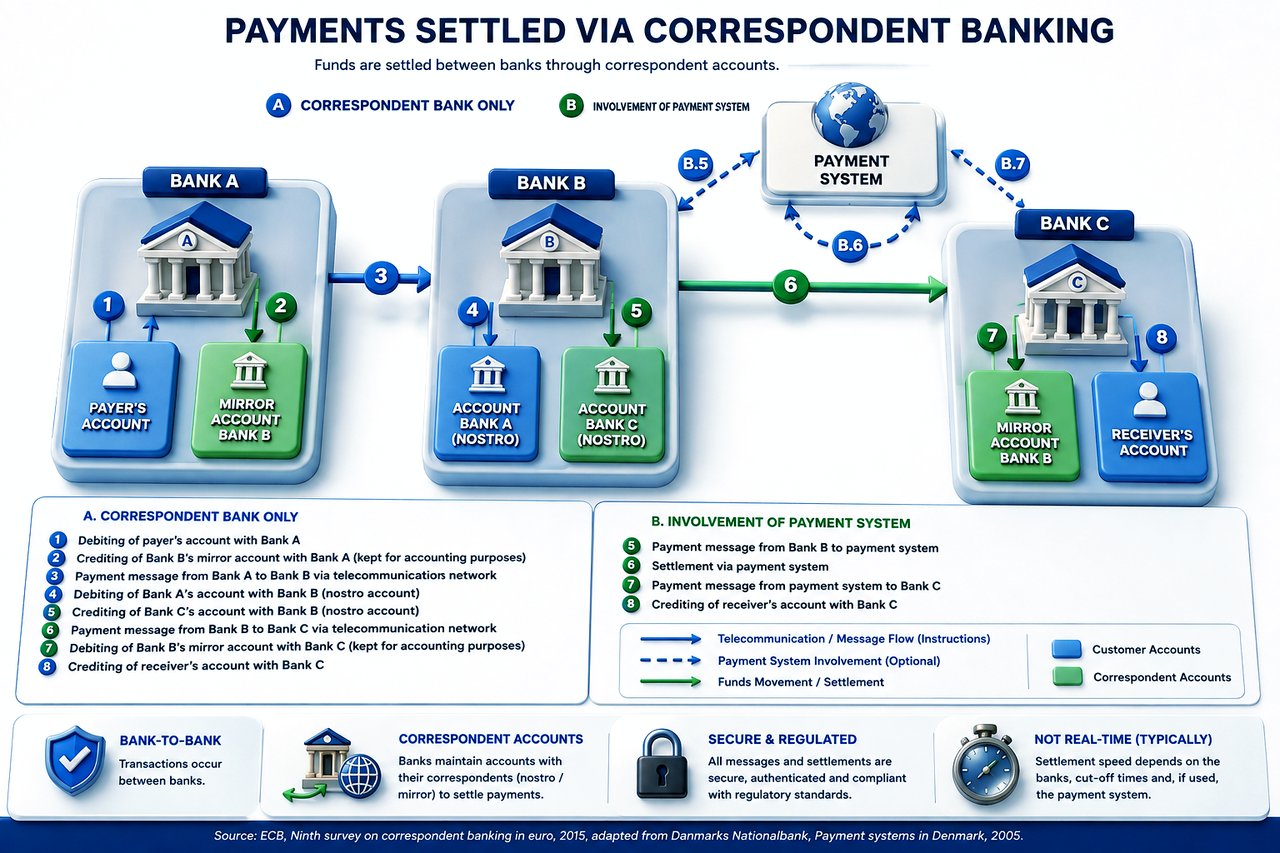
- Bij correspondentbankieren worden middelen verplaatst tussen rekeningen bij verschillende banken.
- In een RTGS-systeem worden middelen verplaatst tussen de afwikkelingsrekeningen van de banken bij de centrale bank.
- Evenzo worden in het RTP-systeem gelden overgedragen tussen clearingrekeningen.
Deze systemen zijn van cruciaal belang voor de feitelijke overdracht van monetaire activa. Het is daarom noodzakelijk dat de verzendende bank niet alleen over IP-naar-IP-mogelijkheden beschikt, maar ook volledig is geïntegreerd met het bankensysteem.
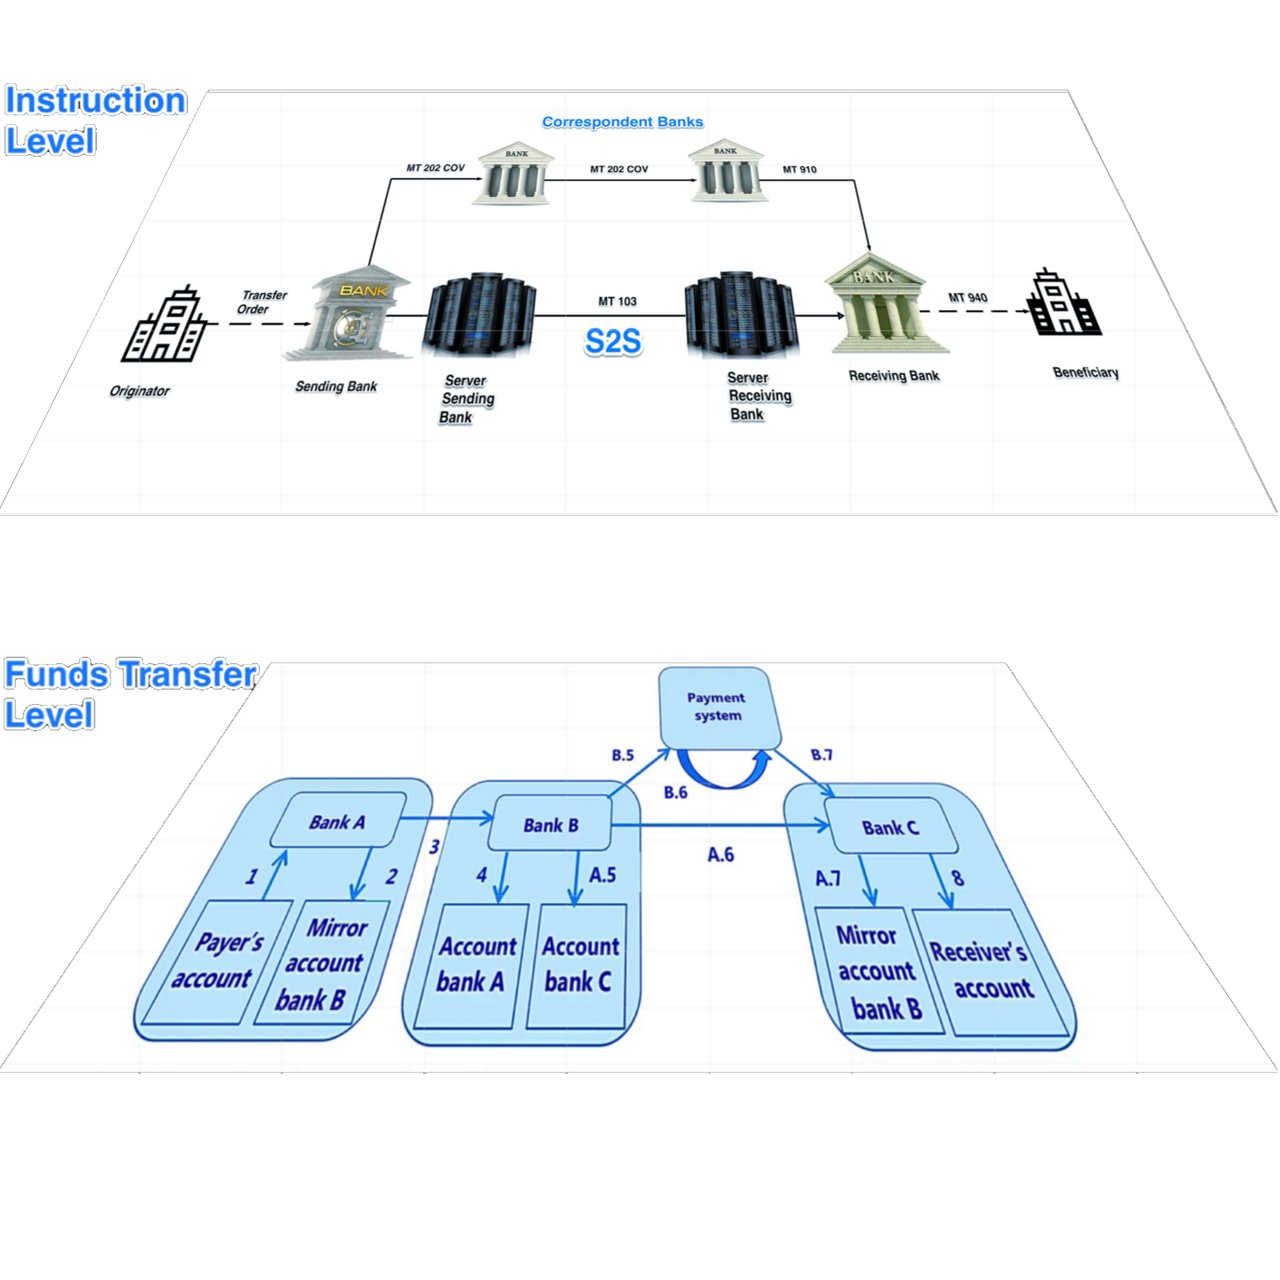
Twee afzonderlijke niveaus:
Instructieniveau en feitelijk niveau van de geldoverdracht
Protocollen voor IPIP
- FIX (Financial Information eXchange): De berichtenstandaard voor effectenhandel: orders, uitvoeringen en allocaties tussen brokers, beurzen en beleggers. Deze bevat handelsgegevens, geen betalingen.
- EBICS (Electronic Banking Internet Communication Standard): Een standaard voor het veilig uitwisselen van bestanden tussen zakelijke klanten en hun banken, die vooral in Duitsland, Frankrijk, Zwitserland en Oostenrijk wordt gebruikt voor betaalbestanden en rekeningafschriften.
- Zengin: Het Zengin-systeem is het Japanse binnenlandse interbancaire netwerk voor geldoverdrachten, en het Zengin-bestandsformaat wordt gebruikt voor binnenlandse overboekingen en automatische incasso's.
- AS2 (Applicability Statement 2): Een protocol voor het beveiligde, ondertekende transport van zakelijke documenten (EDI, XML) via het internet, met ontvangstbevestigingen die de aflevering bevestigen.
- SNMPv3 (Simple Network Management Protocol version 3): Een protocol voor het monitoren en beheren van netwerkapparatuur, met authenticatie en versleuteling. Het beheert infrastructuur; het verzendt geen transacties.
- Kerberos: Een netwerkauthenticatieprotocol dat gebruikmaakt van tickets die door een vertrouwde server worden uitgegeven, zodat clients en diensten elkaars identiteit kunnen aantonen.
- OAuth 2.0: Een open standaard voor gedelegeerde autorisatie: een applicatie verkrijgt een beperkt toegangstoken in plaats van het wachtwoord van de gebruiker. Deze standaard vormt de basis van de meeste open-banking-API's.
- LDAP over TLS: Beveiligde toegang tot directoryservices, waarin gebruikersidentiteiten en toegangsrechten zijn opgeslagen.
- SFTP en SCP via SSH: Versleutelde bestandsoverdracht en -kopiëring tussen servers, veel gebruikt voor betalings- en afschriftbestanden.
Elk van deze protocollen beveiligt de uitwisseling van gegevens of de toegang tot systemen. Bij IPIP-transacties waarbij valuta, bankactiva, passiva en eigen vermogen worden overgedragen, zijn de genoemde protocollen noodzakelijk maar niet voldoende voor de afronding van de financiële transacties:
IPIP-overboeking naar ons
Om enige compliancebezwaren weg te nemen wanneer een pacs.008 via IPIP in plaats van via SWIFT naar ons is verzonden, kunt u overwegen uw verzendende bank de volgende aanvullende informatie te laten opnemen in de pacs.009 COV binnen de overdracht van middelen tussen correspondentbanken, waar het formaat dit toelaat:
- Gegevens van de opdrachtgever: Verstrek de gegevens van de opdrachtgever, vergelijkbaar met veld 50 in MT 103. Dit kan de naam, het adres en het rekeningnummer omvatten.
- Gegevens van de begunstigde: Vermeld de gegevens van de begunstigde, conform veld 59 van de MT 103. Hierin dienen de naam, het adres en het rekeningnummer van de begunstigde te staan
- Doel van de betaling: Vermeld uitdrukkelijk de reden van de transactie, hetgeen een deel van de zorgen op het gebied van de bestrijding van witwassen (AML) kan wegnemen.
- Informatie voor toezichtrapportage: Indien uw jurisdictie dit vereist, vermeldt u codes of identificatiegegevens voor toezichtrapportage.
- Verwijzing naar IPIP pacs.008: Een specifieke vermelding dat de pacs.009 COV is gekoppeld aan een IPIP pacs.008 kan de intermediaire bank van context voorzien.
- Contactgegevens: Vermeld specifieke contactgegevens van de afdeling Compliance of de transactiemanager die verantwoordelijk is voor deze betaling, voor het geval de ontvangende bank onmiddellijk opheldering nodig heeft.
- Bijzondere behandelingsinstructies: Eventuele aanvullende instructies voor de ontvangende bank die de identificatie en correcte afhandeling van de overgeboekte gelden kunnen vergemakkelijken.
- Informatie over kosten en vergoedingen: Bij het ontbreken van een SWIFT pacs.008 kan het raadzaam zijn te verduidelijken wie de transactiegerelateerde kosten draagt, teneinde misverstanden te voorkomen.
- Aanvullende identificatiegegevens: Neem eventuele aanvullende transactie-identificatiegegevens op waarmee de pacs.009 COV kan worden gekoppeld aan de IPIP pacs.008, zoals factuurnummers of interne transactie-ID's.
Opmerking over Compliance
Het opnemen van aanvullende informatie in de pacs.009 COV is mogelijk niet voldoende om de compliancerisico's volledig te beperken, met name de AML- en CFT-controles (bestrijding van terrorismefinanciering) die doorgaans worden uitgevoerd aan de hand van een SWIFT-bericht pacs.008, en het is van belang te waarborgen dat de aangepaste pacs.009 COV nog steeds voldoet aan de toepasselijke standaarden en interbancaire overeenkomsten.
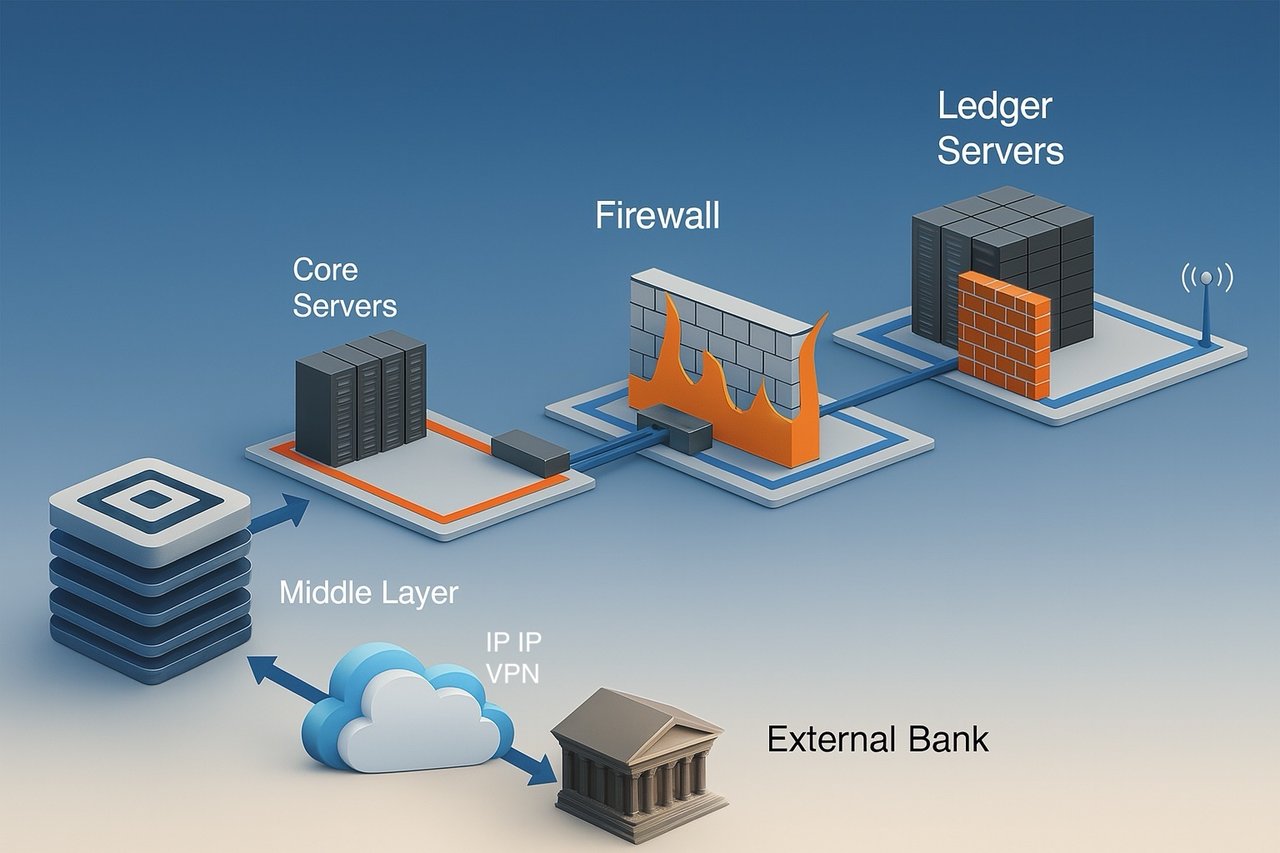
De belangrijkste verschillen tussen communicatieservers en grootboek-/rekeningservers bij banken
In de banktechnologie spelen servers een doorslaggevende rol bij het waarborgen van de vlotte werking van financiële transacties en de registratie daarvan. Twee hoofdtypen servers waarop banken vertrouwen zijn communicatieservers en grootboek-/rekeningservers. Hoewel beide van cruciaal belang zijn, dienen zij verschillende doeleinden en verwerken zij verschillende soorten gegevens.
Communicatieservers
Communicatieservers vormen de ruggengraat van de beveiligde gegevensuitwisseling tussen banken en financiële instellingen. Hieronder volgen de belangrijkste functies en kenmerken van communicatieservers:
- Veilige gegevensuitwisseling: Deze servers maken veilige gegevensuitwisseling mogelijk, waardoor gevoelige financiële informatie tussen instellingen kan worden verzonden zonder dat de veiligheid in het gedrang komt.
- Protocollen en standaarden: zij maken gebruik van gestandaardiseerde protocollen zoals SWIFT, SEPA of ACH, enz. voor interbancaire communicatie, wat zorgt voor uniformiteit en betrouwbaarheid over verschillende platforms heen.
- Encryptie en authenticatie: Om de beveiliging te waarborgen, maken communicatieservers gebruik van geavanceerde encryptiemethoden en strikte authenticatieprotocollen, waarmee gegevens tijdens de verzending worden beschermd.
- Transactieafhandeling: In de eerste plaats verwerken zij transactieverzoeken, berichten en instructies en fungeren zij als intermediairs die de benodigde informatie voor transacties doorgeven.
- Geen geldbewegingen: Deze servers verplaatsen uitdrukkelijk geen middelen en werken rekeningsaldi niet rechtstreeks bij; zij faciliteren uitsluitend de communicatie die voor dergelijke handelingen vereist is.
Grootboek-/rekeningservers
Grootboek- en rekeningservers zijn daarentegen de bewaarders van de financiële gegevens van een bank. Hun belangrijkste kenmerken zijn:
- Bijhouden van financiële gegevens: Deze servers slaan de kernadministratie van de bank op en houden deze bij, zodat elke transactie nauwkeurig wordt vastgelegd.
- Vastlegging van transacties: Zij leggen alle transacties vast, inclusief debiteringen en crediteringen, en zijn verantwoordelijk voor het bijwerken en bewaren van de actuele rekeningsaldi.
- Grootboekbeheer: Grootboekservers beheren het algemene grootboek van de bank en de individuele cliëntrekeningen en bieden zo een volledig overzicht van de financiële gezondheid.
- Data-integriteit: Het waarborgen van consistentie en integriteit van gegevens is essentieel, aangezien deze registraties onmisbaar zijn voor een juiste financiële rapportage en voor compliance.
- Strenge beveiligingsmaatregelen: gezien de gevoeligheid van de gegevens hanteren ledgerservers doorgaans strengere beveiligingsmaatregelen, waaronder extra lagen van versleuteling en strikte toegangscontroles.
De communicatieserver initieert en faciliteert transacties, maar de grootboekserver registreert en weerspiegelt die transacties uiteindelijk na validatie in de boeken van de bank.
In hedendaagse banksystemen zijn deze functies vaak geïntegreerd, waarbij beveiligde intrabankcommunicatieprotocollen samenwerken met systemen voor grootboekbeheer. Deze integratie zorgt voor actualisering in real time en consistentie binnen het gehele financiële ecosysteem van de bank, waardoor zowel de efficiëntie als de veiligheid toeneemt. Veel banken gebruiken een combinatie van lokale en cloudgebaseerde servers om beveiliging, compliance en schaalbaarheid in evenwicht te brengen.
Wat kan van bank naar bank worden overgemaakt?
Activa van de bank:
- Liquide middelen en kasequivalenten: Dit zijn middelen waarover direct of vrijwel direct kan worden beschikt. Hiertoe behoren contant geld, tegoeden bij andere banken en zeer liquide effecten zoals schatkistpapier.
- Beleggingen/effecten: Dit zijn financiële instrumenten waarin de bank belegt om een rendement te behalen, zoals staats- en bedrijfsobligaties, aandelen en andere effecten.
- Leningen en voorschotten: Dit zijn de gelden die een bank aan haar klanten uitleent en die rente-inkomsten genereren. Hieronder vallen persoonlijke leningen, hypotheken, zakelijke leningen, creditcardsaldi en roodstanden.
- Vaste activa: Dit zijn fysieke eigendommen van de bank, zoals gebouwen, grond, apparatuur en meubilair.
- Immateriële activa: Hieronder vallen niet-fysieke activa zoals software, octrooien, handelsmerken en goodwill.
- Overige activa: Hieronder kunnen onder meer opgelopen te ontvangen rente, latente belastingvorderingen en afgeleide financiële instrumenten vallen.
Verplichtingen van de bank:
- Deposito's: Dit zijn middelen die particulieren en bedrijven bij de bank aanhouden. Zij omvatten betaalrekeningen, spaarrekeningen en termijndeposito's. Het zijn verplichtingen, omdat de bank gehouden is deze middelen op verzoek of op een bepaalde einddatum aan de deposanten terug te betalen.
- Geleend vermogen: Dit zijn middelen die de bank leent van andere financiële instellingen, van de centrale bank of via de uitgifte van schuldinstrumenten.
- Schuldinstrumenten: Dit zijn obligaties of andere vormen van schuld die door de bank worden uitgegeven om middelen aan te trekken. De bank is verplicht de hoofdsom en de rente aan de obligatiehouders terug te betalen.
- Overige verplichtingen: Hieronder vallen posten zoals nog te betalen kosten, handelscrediteuren, latente belastingverplichtingen, voorzieningen voor kredietverliezen en afgeleide financiële instrumenten.
- Achtergestelde verplichtingen: Dit zijn schulden die pas worden terugbetaald nadat alle andere schulden zijn voldaan indien de bank failliet gaat.
Eigen vermogen van de bank:
- Gewone aandelen: Dit is het eigen vermogen dat de eigenaren van de bank houden. Zij beschikken over stemrecht en kunnen dividend ontvangen.
- Preferente aandelen: Dit type eigen vermogen heeft een hogere aanspraak op winst en activa dan gewone aandelen, maar gaat doorgaans niet gepaard met stemrecht.
- Ingehouden winsten: Dit zijn de nettowinsten die een bank in de loop der jaren heeft opgebouwd en heeft gekozen te herinvesteren in de onderneming in plaats van uit te keren als dividend.
- Eigen aandelen: Dit zijn de eigen aandelen van de bank die zij van de markt heeft teruggekocht.
- Overig totaalresultaat: Winsten en verliezen die nog niet in de winst-en-verliesrekening zijn verwerkt, zoals bepaalde herwaarderingen van beleggingen en afdekkingsinstrumenten.
- Minderheidsbelang (niet-beheersend belang): Dit is het deel van het nettovermogen van een dochteronderneming dat toerekenbaar is aan eigenvermogensbelangen die niet, direct of indirect via dochterondernemingen, in handen zijn van de moedermaatschappij.
Daadwerkelijke overdracht van activa, passiva en eigen vermogen: Overdrachten van effecten worden geregistreerd door centrale effectenbewaarinstellingen (CSD's), die het wettelijke eigendomsregister bijhouden; leningen, vaste activa en andere posities gaan over door cessie of overdrachtsovereenkomsten naar het toepasselijke recht. Beide vallen buiten het bereik van de communicatieprotocollen. De overdracht van activa en eigen vermogen heeft eveneens gevolgen voor de jaarrekening van de banken, omdat de saldi van passiva, activa en eigen vermogen wijzigen. Deze financiële verslaggeving aan de betrokken toezichthoudende autoriteiten en het noodzakelijke compliance-aspect vallen buiten de mogelijkheden van de protocollen voor gegevensoverdracht en vereisen aanvullende financiële en regelgevende processen.
In essentie zijn protocollen weliswaar onmisbaar voor de veilige en efficiënte uitwisseling van informatie bij IPIP-transacties, maar het volledige proces omvat aanvullende systemen voor de feitelijke verplaatsing van valuta, activa, verplichtingen en eigen vermogen, de afwikkeling, de juridische vastlegging en de financiële verslaggeving, zodat de gehele transactie wordt uitgevoerd in overeenstemming met de regelgevende bankstandaarden.
IP-ZIP-overdracht
Beveiligde, bestandsgebaseerde verzending van institutionele betalingsinstructies
Een IP ZIP Transfer kan het best worden begrepen als een beveiligde, bestandsgebaseerde methode voor het rechtstreeks verzenden van gestructureerde betaalinstructies en bijbehorende transactiegegevens tussen geauthenticeerde institutionele systemen via een Internet Protocol-netwerk.
De terminologie vereist bijzondere precisie.
Een IP-ZIP-transmissie is geen clearingsysteem, geen afwikkelingssysteem, geen betalingskanaal en geen zelfstandig mechanisme voor de overdracht van monetaire waarde. Het ZIP-archief is een transportcontainer. De IP-verbinding is het communicatiekanaal. De informatie in het archief vormt een instructie, dataset of transactiebericht.
Dienovereenkomstig:
IP ZIP verzendt betalingsinformatie en betalingsinstructies. Het verzorgt zelf geen financiële afwikkeling.
Conceptueel is dit vergelijkbaar met het onderscheid dat geldt voor een ISO 20022 pacs.008-bericht (FI-to-FI Customer Credit Transfer). Een pacs.008 kan een zeer gestructureerde interbancaire overboekingsinstructie bevatten, maar het bericht zelf mag niet worden verward met de uiteindelijke verplaatsing en afwikkeling van centralebankgeld, commercieel bankgeld of saldi op correspondentrekeningen.
Hetzelfde principe geldt voor een IP ZIP-transmissie.
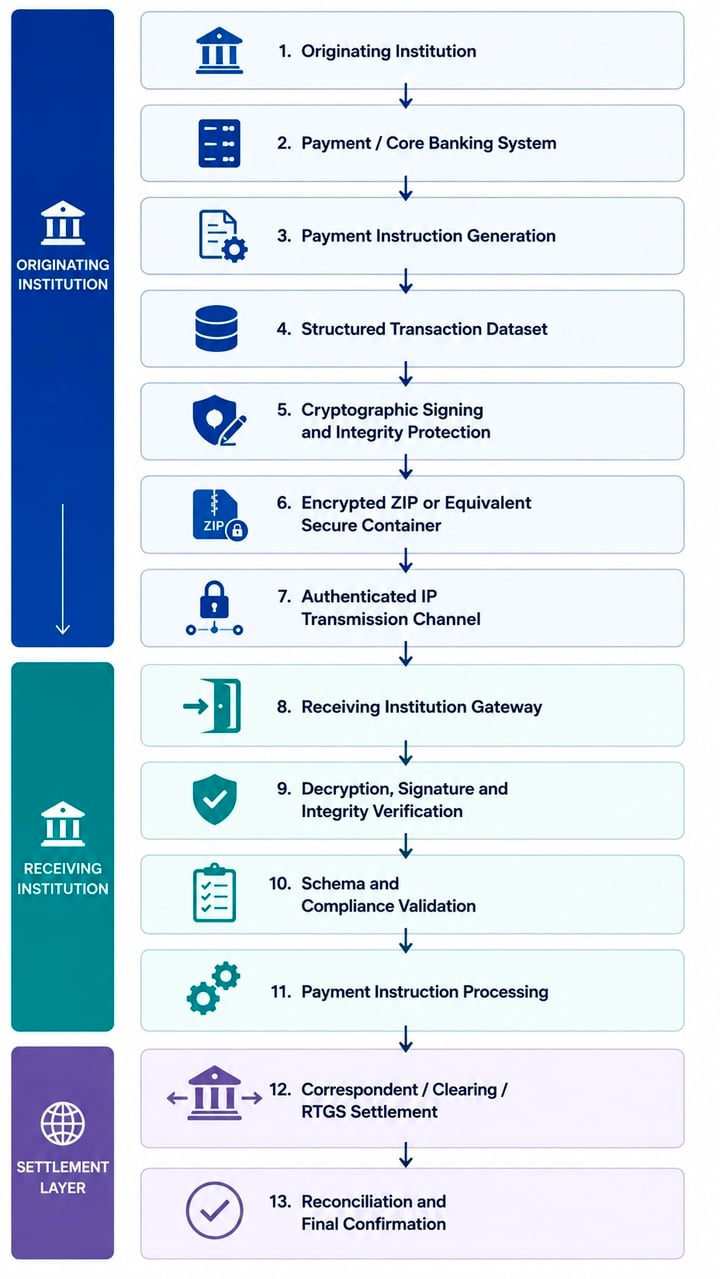
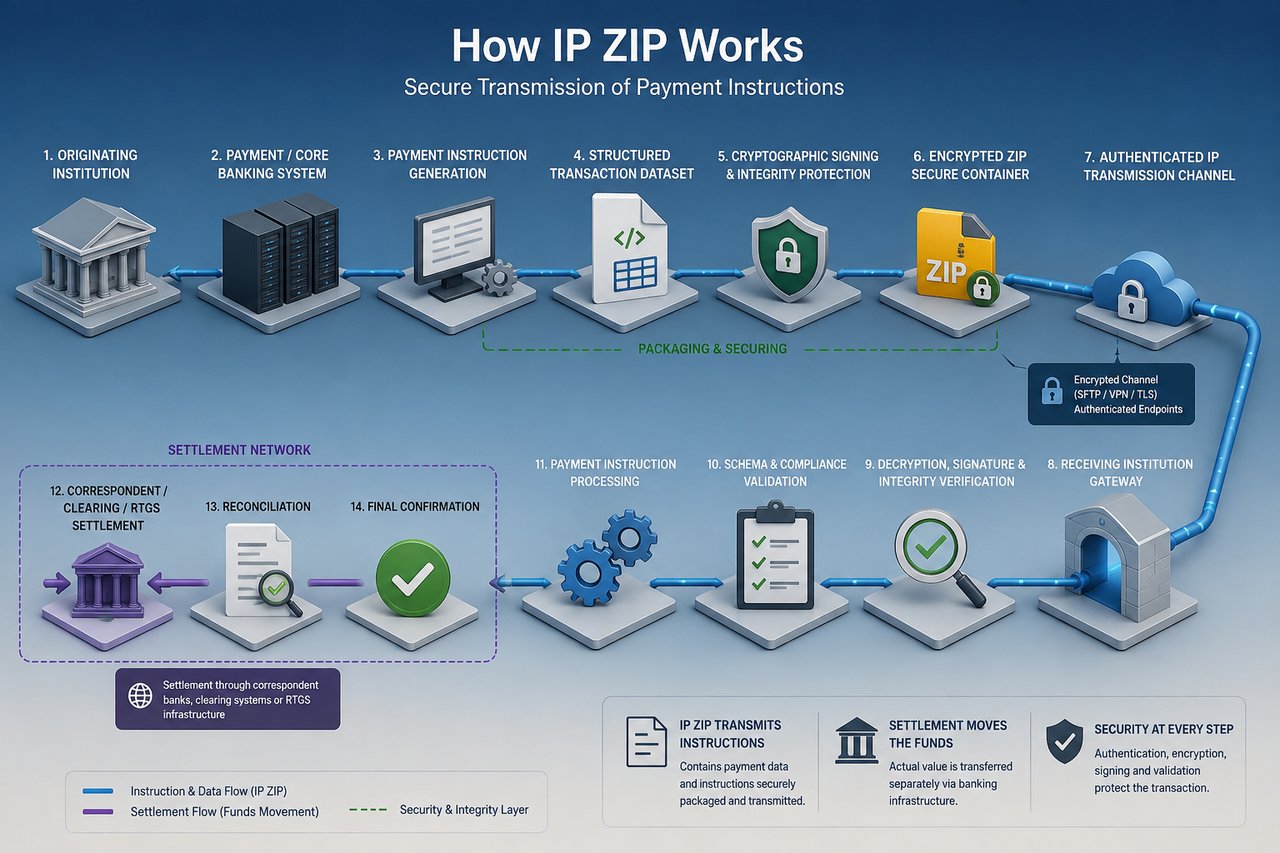
1. Technische architectuur
Een correct gestructureerde IP ZIP-transactie kan worden weergegeven zoals in de afbeelding links.
Het doorslaggevende onderscheid ligt dan ook tussen de transportlaag, de instructielaag en de afwikkelingslaag.
Deze niveaus mogen niet door elkaar worden gehaald.
2. Het ZIP-bestand als beveiligde transactiecontainer
Het ZIP-onderdeel dient in de eerste plaats als container- en verpakkingsmechanisme.
In plaats van de afzonderlijke onderdelen van een transactie apart te verzenden, kan de initiërende instelling de relevante bestanden samenvoegen tot één beheerst pakket.
Afhankelijk van de overeengekomen bilaterale specificatie kan een dergelijk pakket het volgende bevatten:
- gestructureerde betaalinstructies;
- XML-betaalberichten;
- ISO 20022-compatibele datasets;
- JSON-transactieobjecten;
- transactiebestanden in CSV-formaat of met vaste opmaak;
- propriëtaire interbancaire betalingsbestanden;
- gegevens over debiteur en crediteur;
- gegevens van de rekening van de opdrachtgever en van de begunstigde;
- transactie-identificatiecodes;
- informatie over valuta en bedrag;
- gewenste uitvoerings- en valutadata;
- instructies van de correspondentbank;
- gegevens van de intermediaire bank;
- betalingsinformatie;
- informatie over afwikkelingsroutering;
- compliancedocumentatie;
- KYC- of KYB-referenties;
- informatie over de herkomst van middelen;
- transactiemanifesten;
- digitale handtekeningen;
- cryptografische hashes;
- certificaten;
- tijdstempels;
- reconciliatiebestanden; en
- controletotalen.
Het archief kan daarom zowel de primaire betalingsopdracht bevatten als de aanvullende informatie die nodig is om die opdracht te authenticeren, valideren, verwerken en afstemmen.
Compressie is technisch gezien bijkomstig. Het hoofddoel is beheerste verpakking en verzending.
Een ZIP-archief mag daarom nooit worden beschouwd als bewijs dat de in het archief weergegeven middelen bestaan, beschikbaar zijn, onbezwaard zijn of zijn afgewikkeld.
3. Gestructureerde betalingsinstructie
Indien passend ontworpen, kan de betaalinstructie in een IP ZIP-pakket een functie vervullen die vergelijkbaar is met die van conventionele gestructureerde financiële berichten.
Een instelling zou bijvoorbeeld een XML-instructie kunnen verzenden met velden die overeenkomen met informatie die gewoonlijk voorkomt in een ISO 20022-bericht pacs.008, waaronder:
- berichtidentificatie;
- datum en tijdstip van aanmaak;
- aantal transacties;
- afwikkelingsgegevens;
- opdrachtgevende agent;
- opdrachtnemende agent;
- schuldenaar;
- rekening van de schuldenaar;
- bank van de debiteur (debtor agent);
- bank van de crediteur (creditor agent);
- schuldeiser;
- rekening van de schuldeiser;
- opdrachtbedrag;
- valuta;
- kostendrager;
- betalingsidentificatie;
- end-to-end-identificatie; en
- betalingsinformatie.
Het cruciale onderscheid is dat de datastructuur het afwikkelingsmechanisme niet bepaalt.
Een technisch geldige betalingsopdracht kan door het ontvangende systeem worden ontvangen, geauthenticeerd en geaccepteerd, terwijl de bijbehorende financiële afwikkeling nog openstaat.
Dus:
Ontvangen instructie ≠ ontvangen middelen
Geauthenticeerde instructie ≠ afgewikkelde middelen
Bestand succesvol geïmporteerd ≠ begunstigde gecrediteerd met definitieve middelen
Ontvangstbevestiging van de server ≠ bevestiging van de afwikkeling
Dit onderscheid is fundamenteel voor de wijze waarop IFB alternatieve overdrachtsmethodieken behandelt.
4. Transmissieprotocollen
Institutionele IP-ZIP-transmissies dienen uitsluitend plaats te vinden binnen een beheerste en geauthenticeerde communicatieomgeving.
Afhankelijk van de bilaterale technische afspraken kan de verzending gebruikmaken van technologieën zoals:
SFTP
Secure File Transfer Protocol over SSH biedt versleuteld transport, serverauthenticatie en gecontroleerde gebruikersauthenticatie.
Voor institutionele connectiviteit verdient authenticatie met een publieke sleutel doorgaans de voorkeur boven uitsluitend wachtwoordauthenticatie.
FTPS
FTP kan via TLS worden beveiligd waar verouderde infrastructuur dit vereist, mits passende certificaatvalidatie, versleutelingsnormen en toegangscontroles worden toegepast.
HTTPS / REST API
Het pakket kan worden verzonden via een geauthenticeerd HTTPS-eindpunt of een API-architectuur met gebruik van TLS en passende authenticatie op applicatieniveau.
Mutual TLS
Voor institutionele verbindingen met een hogere zekerheidsgraad stelt mutual TLS (mTLS) beide eindpunten in staat elkaar te authenticeren met behulp van digitale certificaten.
Dit biedt een aanzienlijk sterkere bescherming tegen niet-geautoriseerde eindpunten dan eenzijdige serverauthenticatie alleen.
VPN
Een site-to-site IPSec- of gelijkwaardige VPN-verbinding kan een versleutelde, besloten tunnel tussen de deelnemende instellingen tot stand brengen voordat de transmissie op applicatieniveau plaatsvindt.
Toegewijde private connectiviteit
Wanneer transactievolumes, beveiligingsvereisten of institutionele risicoprofielen dit rechtvaardigen, kunnen speciale of private netwerkverbindingen de verzending via het openbare internet aanvullen of vervangen.
Het exacte protocol moet vóór de operationele activering bilateraal worden overeengekomen.
5. Authenticatie van eindpunten
De ontvangende instelling moet vaststellen dat de transmissie afkomstig is van de instelling die de transmissie beweert te vertegenwoordigen.
Relevante controles kunnen onder meer zijn:
- institutionele digitale certificaten;
- SSH-sleutelparen (publiek/privé);
- wederzijdse TLS-certificaten;
- API-inloggegevens;
- IP-allowlisting;
- VPN-authenticatie;
- hardwarebeveiligingsmodules;
- waar passend certificate pinning;
- multifactorauthenticatie voor beheerders;
- gecontroleerde servicerekeningen;
- rolgebonden toegangscontroles; en
- scheiding van productie- en testomgevingen.
Een IP-adres alleen vormt geen toereikend bewijs van de identiteit van een instelling.
Evenmin geeft het bezit van een endpoint, serverlogin, API-referentie of zip-wachtwoord eigendom van de onderliggende middelen.
6. Versleuteling
Vertrouwelijkheid dient doorgaans op meer dan één niveau te worden vastgelegd.
Transportversleuteling
Het communicatiekanaal dient te worden versleuteld met een adequaat geconfigureerd modern protocol, zoals TLS of SSH.
Dit beschermt informatie tijdens de overdracht.
Payload-encryptie
Waar vereist, kan het transactiepakket zelf bovendien worden versleuteld.
Dit biedt bescherming van de financiële informatie, onafhankelijk van het transportkanaal, en kan de blootstelling aanzienlijk verminderen wanneer bestanden tijdelijk worden opgeslagen, via tussenliggende infrastructuur worden gerouteerd, worden gearchiveerd of asynchroon worden verwerkt.
Versleuteling in rust
Bestanden die op verwerking wachten, dienen te worden beschermd binnen gecontroleerde opslagomgevingen met passende toegangsbeperkingen en versleuteling in rust.
Versleuteling waarborgt echter de vertrouwelijkheid. Zij stelt de financiële geldigheid van de transactie niet vast.
7. Cryptografische integriteit
De ontvangende instelling moet ook kunnen vaststellen of het verzonden pakket na de aanmaak is gewijzigd.
Voor het pakket of de afzonderlijke bestanden daarvan kan derhalve een cryptografische hash worden gegenereerd.
Bijvoorbeeld:
Oorspronkelijk transactiepakket
→ cryptografische hash gegenereerd
→ pakket verzonden
→ ontvangend systeem berekent zelfstandig de hash
→ berekende hash vergeleken met de verzonden of ondertekende hash
Een afwijking geeft aan dat het ontvangen pakket cryptografisch niet identiek is aan het oorspronkelijk geauthenticeerde pakket.
Voor de integriteitsverificatie kunnen eigentijdse cryptografische hashalgoritmen worden gebruikt, zoals leden van de SHA-2- of SHA-3-families, afhankelijk van wat voor de implementatie passend is.
8. Digitale handtekeningen
Een digitale handtekening vervult een wezenlijk andere functie dan versleuteling.
Versleuteling beschermt de vertrouwelijkheid.
Hashing draagt bij aan het waarborgen van integriteit.
Een correct geïmplementeerde digitale handtekening kan bijdragen aan het vaststellen van:
- authenticiteit - het pakket is ondertekend met de relevante private sleutel;
- integriteit - de ondertekende gegevens zijn naderhand niet gewijzigd; en
- verantwoordingsplicht - de handtekening kan worden gekoppeld aan de relevante institutionele identiteitsgegevens, onder voorbehoud van het toepasselijke PKI- en governancekader.
De ontvangende instelling dient de handtekening te verifiëren aan de hand van het bijbehorende vertrouwde certificaat of de openbare sleutel voordat de transactieopdracht in de betalingsverwerking wordt opgenomen.
Private ondertekeningssleutels dienen adequaat te worden beschermd, bij voorkeur via een institutionele infrastructuur voor sleutelbeheer en, waar gerechtvaardigd, via Hardware Security Modules.
9. Bescherming tegen herhaling en duplicatie
Verzending van financiële bestanden vereist controles die voorkomen dat dezelfde geldige instructie herhaaldelijk wordt ingediend.
Een passend ontworpen architectuur dient daarom unieke transactie-identificatiecodes en passende controles te bevatten, zoals:
- unieke bericht-ID's;
- unieke transactie-ID's;
- tijdstempels;
- volgnummers;
- bestandsidentificatiecodes;
- detectie van dubbele berichten;
- idempotentiecontroles;
- registers van de verwerkingsstatus; en
- afstemming met eerder verwerkte instructies.
De ontvangende instelling dient dubbele instructies af te wijzen, in quarantaine te plaatsen of te onderzoeken overeenkomstig de overeengekomen operationele procedure.
10. Bestandsvalidatie
Succesvolle ontvangst van een bestand dient validatie te initiëren, niet automatische afwikkeling.
Een beveiligde verwerkingsomgeving kan het pakket onderwerpen aan meerdere opeenvolgende controles:
Fase 1 – Transportvalidatie
Bevestiging dat het pakket via een geautoriseerd kanaal is aangekomen.
Fase 2 – Endpointauthenticatie
Bevestiging van het verzendende systeem en de institutionele legitimatiegegevens.
Fase 3 – Controles op malware en bestandsbeveiliging
Inspectie van het archief en de daarin opgenomen bestanden vóór opname in de betalingsinfrastructuur.
Fase 4 – Cryptografische verificatie
Validatie van hashes, handtekeningen en certificaten.
Fase 5 – Structurele validatie
Bevestiging dat de bestanden voldoen aan het overeengekomen schema, de naamgevingsconventies, de tekencodering en de gegevensspecificatie.
Fase 6 – Semantische validatie
Bevestiging dat de verplichte betalingsvelden aanwezig en onderling consistent zijn.
Fase 7 – Transactievalidatie
Validatie van valuta, bedrag, rekeningen, routeringsinformatie, transactiereferenties en afwikkelingsinstructies.
Fase 8 – Compliancevalidatie
AML-, sanctie-, KYC/KYB-, transactiemonitoring- en andere toepasselijke controles.
Fase 9 – Validatie van de afwikkeling
Bevestiging dat er daadwerkelijk een mechanisme bestaat waarmee de overeenkomstige financiële waarde kan worden afgewikkeld.
Pas nadat deze controles zijn voltooid, dient een instructie te worden uitgevoerd overeenkomstig de toepasselijke procedures van de ontvangende instelling.
11. Bevestiging van ontvangst is geen afwikkeling
Een IP ZIP-omgeving kan meerdere technische bevestigingen genereren.
Bijvoorbeeld:
ACK – Bestand ontvangen
Hiermee wordt uitsluitend vastgesteld dat het ontvangende eindpunt het pakket heeft verkregen.
ACK – Bestand geauthenticeerd
Dit toont aan dat de authenticatiecontroles met succes zijn voltooid.
ACK – Bestand gevalideerd
Hiermee wordt vastgesteld dat het pakket voldeed aan de toepasselijke structurele of technische validatie.
ACK – Instructie aanvaard
Hiermee kan worden vastgesteld dat de betalingsopdracht in de verwerkingsstroom van de ontvangende instelling is opgenomen.
Geen van deze situaties betekent noodzakelijkerwijs:
AFGEWIKKELD
Voor de afwikkeling is een afzonderlijke financiële gebeurtenis vereist.
Het onderscheid is vergelijkbaar met dat in de conventionele financiële berichtgeving, waarbij de succesvolle aflevering en acceptatie van een betaalbericht moet worden onderscheiden van de definitieve afwikkeling van de onderliggende geldelijke verplichting.
12. Afwikkeling van de onderliggende transactie
Zodra een IP ZIP-betalingsinstructie is geauthenticeerd, gevalideerd, aanvaard en geautoriseerd, moet de onderliggende geldwaarde worden afgewikkeld via een geschikte financiële infrastructuur.
Afhankelijk van de betrokken valuta, instellingen en jurisdicties kan de afwikkeling plaatsvinden via:
- correspondentbankieren;
- Nostro-/Vostrorekeningen;
- rekeningen bij centrale banken;
- RTGS-infrastructuur;
- erkende clearingsystemen;
- binnenlandse betalingssystemen;
- infrastructuren voor instant betalingen;
- correspondentafwikkelingsbanken; of
- een andere juridisch en operationeel erkende afwikkelingsregeling.
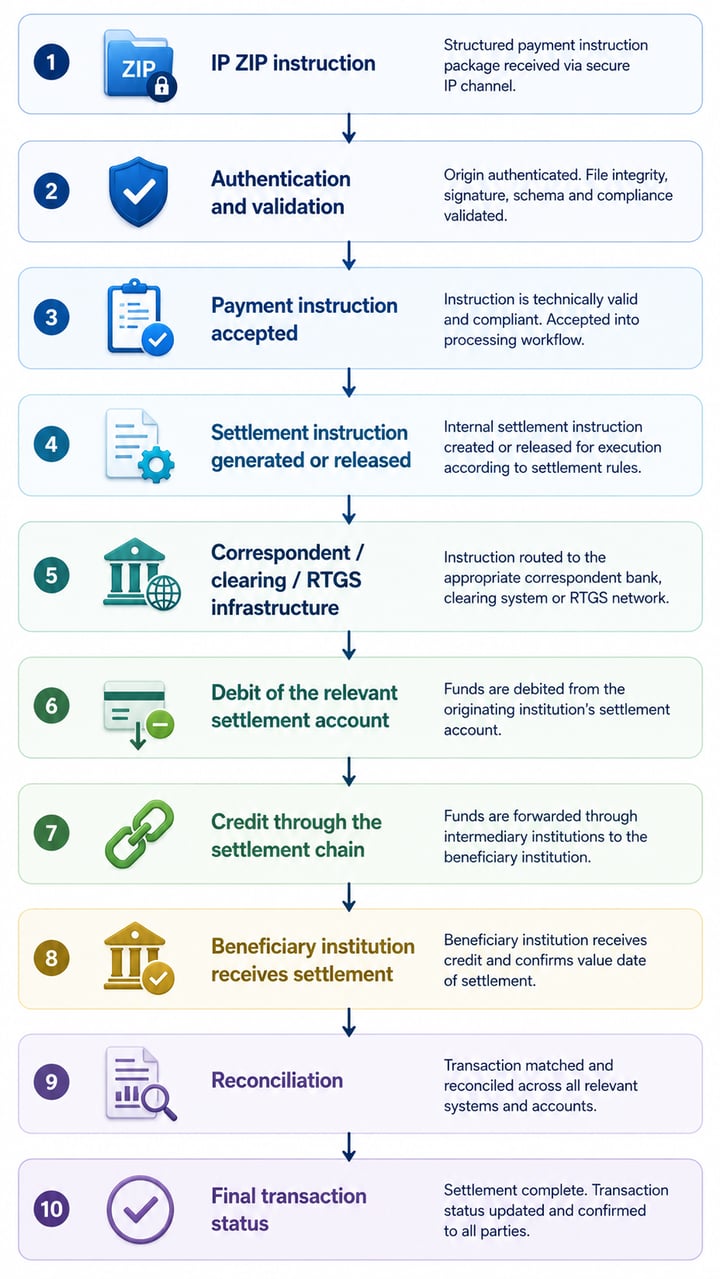
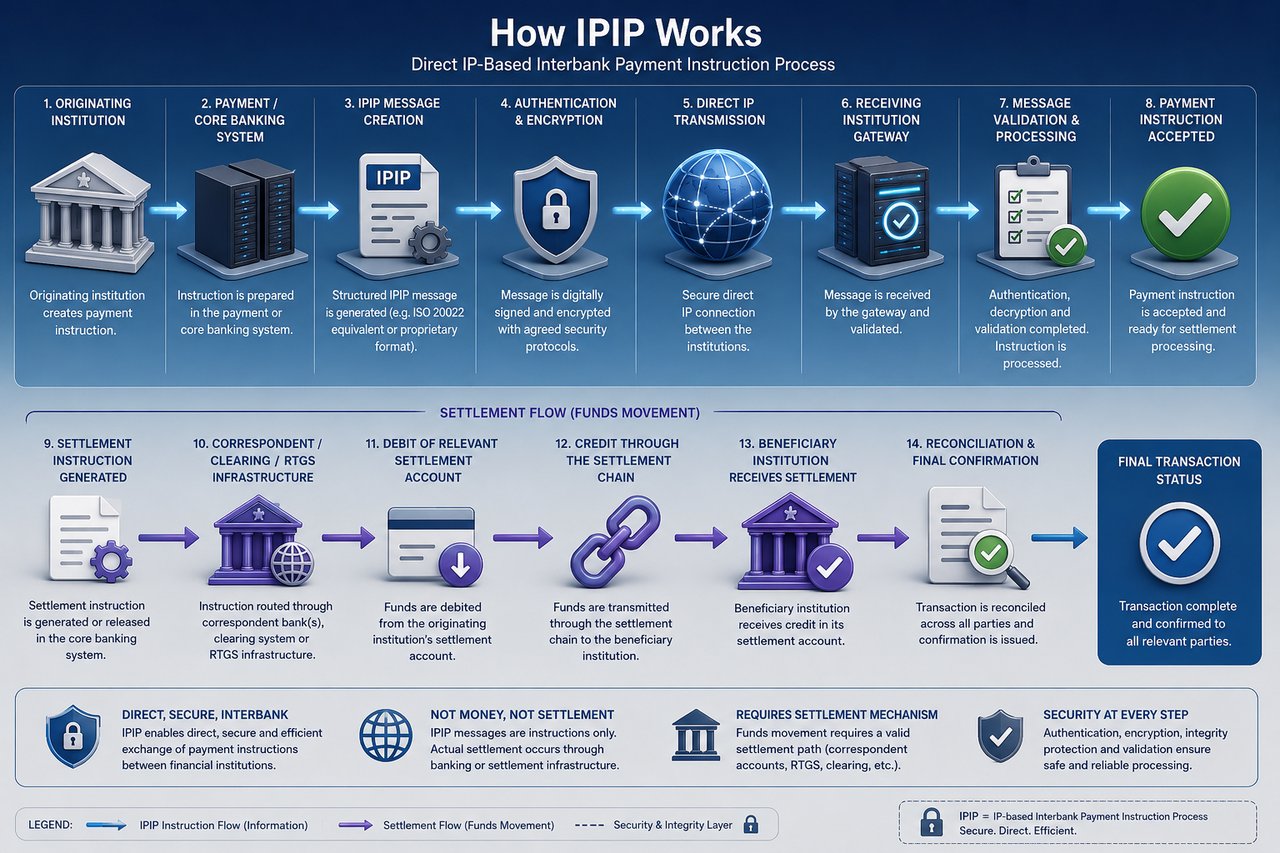
Een vereenvoudigde transactiestroom kan derhalve worden weergegeven zoals in de afbeelding.
De financiële waarde wordt dus overgedragen via de afwikkelingsinfrastructuur, en niet via het ZIP-archief.
13. Vergelijking met ISO 20022 pacs.008
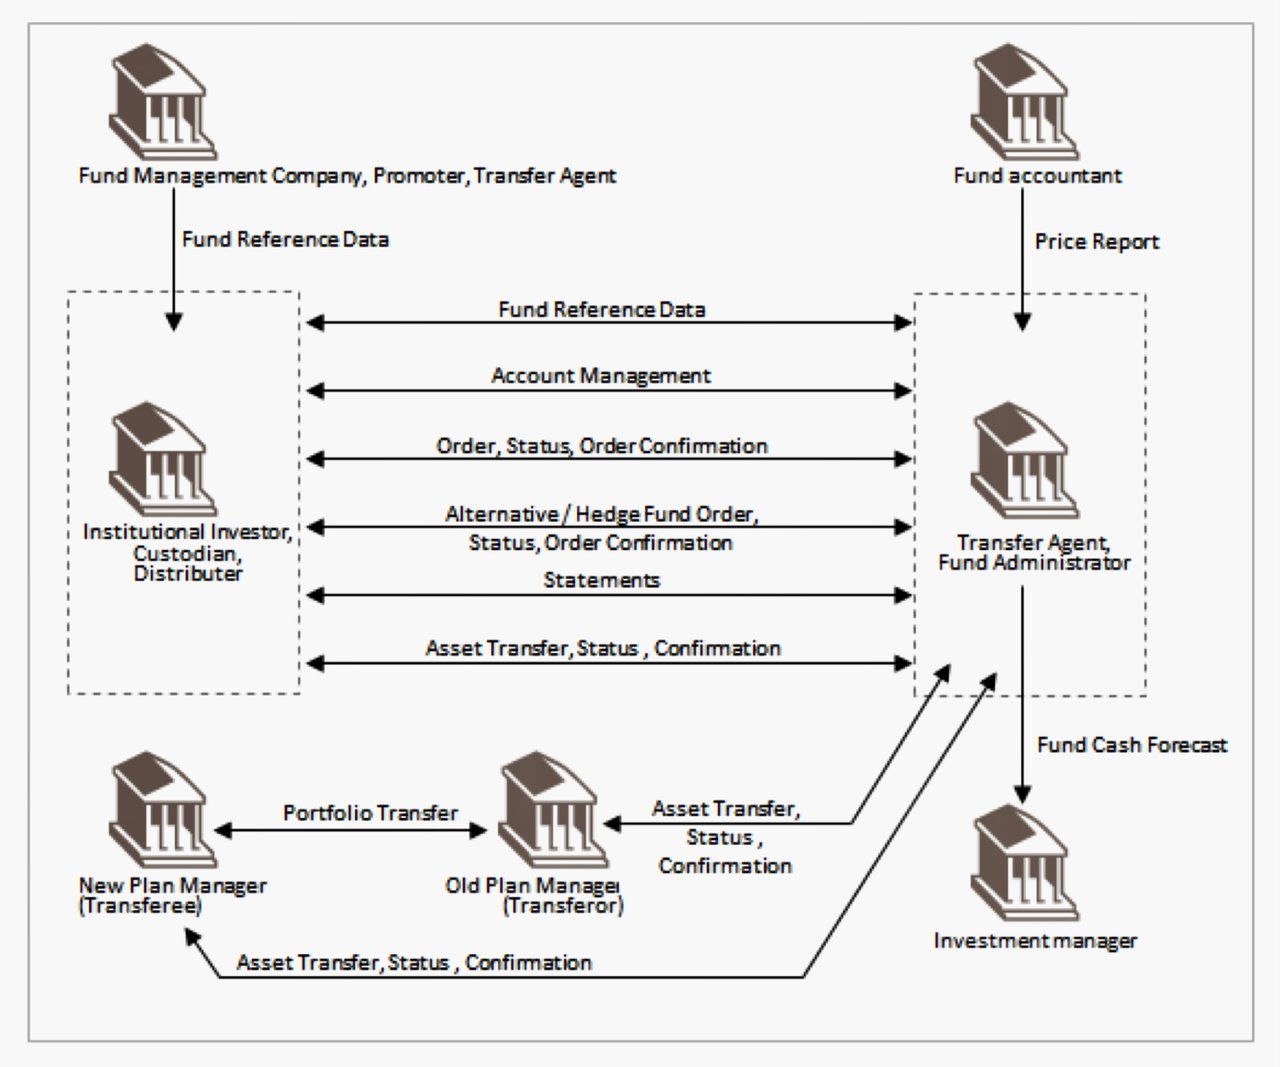
Het onderscheid kan conceptueel als volgt worden geïllustreerd:
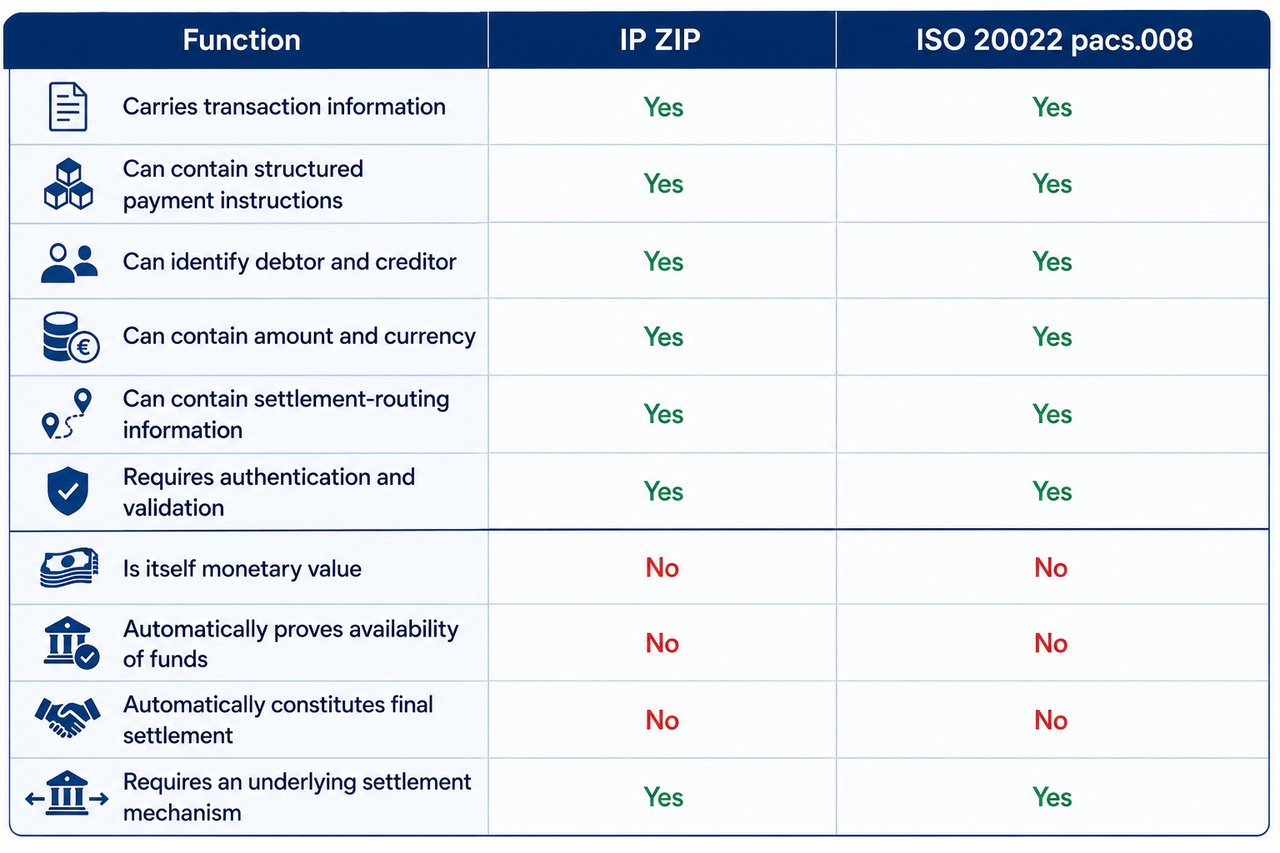
De vergelijking is functioneel en niet normatief. pacs.008 is een formeel gedefinieerd ISO 20022-financieel bericht. 'IP ZIP' is geen gelijkwaardig internationaal gestandaardiseerd berichttype.
Een IP ZIP-architectuur moet daarom haar berichtschema, beveiligingsarchitectuur, authenticatieregels, bevestigingslogica, afhandeling van uitzonderingen, reconciliatieproces en afwikkelingsrelatie bilateraal vastleggen.
14. Beveiligingsbeginsel
IFB hanteert een fundamenteel onderscheid ten aanzien van alle alternatieve overdrachtsmethoden:
Beveiligde transmissie bewijst dat gegevens veilig kunnen worden verzonden. Zij bewijst niet dat geld kan worden afgewikkeld.
- Versleuteling bewijst geen middelen.
- Een digitale handtekening bewijst geen middelen.
- Een serversaldo vormt geen bewijs van middelen.
- Een transactiebestand is geen bewijs van middelen.
- Succesvolle bestandsverwerking is geen bewijs van middelen.
- Een technische ontvangstbevestiging vormt geen bewijs van afwikkeling.
De doorslaggevende financiële vraag blijft of de initiërende instelling over geverifieerde liquiditeit en een operationeel afwikkelingstraject beschikt waarmee de overeenkomstige monetaire waarde via erkende bankinfrastructuur kan worden geleverd.
15. IFB-acceptatiekader
IFB kan IP-ZIP-transmissies uitsluitend overwegen voor goedgekeurde institutionele tegenpartijen en aanvaarde cliënten, na een naar tevredenheid afgeronde technische, juridische en compliancebeoordeling.
Voordat de productieverbinding tot stand wordt gebracht, kan IFB verificatie verlangen van:
- de initiërende instelling;
- institutionele bevoegdheid om de transactie door te geven;
- uiteindelijk belanghebbenden en transactiepartijen;
- herkomst en legitimiteit van de middelen;
- de onderliggende economische doelstelling;
- verzend- en ontvangstinfrastructuur;
- eigendom van het eindpunt;
- IP- en netwerkarchitectuur;
- authenticatiemethodologie;
- certificaten en cryptografische referenties;
- versleutelingsstandaarden;
- bestandsformaat en schema;
- structuur van betaalberichten;
- methodiek voor de identificatie van transacties;
- bevestigingsprotocol;
- controles op duplicaten en replay;
- afhandeling van uitzonderingen;
- afstemmingsprocedures;
- correspondentrelaties;
- afwikkelrekeningen;
- liquiditeitsregelingen; en
- het uiteindelijke afwikkelingstraject.
Technische interoperabiliteit alleen is onvoldoende.
IFB beschouwt de succesvolle verzending van een IP ZIP-pakket niet als ontvangst van middelen. De transactie is pas financieel voltooid wanneer de overeenkomstige waarde met succes is afgewikkeld via de overeengekomen bancaire of afwikkelingsinfrastructuur en de afwikkeling onafhankelijk kan worden gereconcilieerd.
Fundamenteel beginsel
IP ZIP is de beveiligde overdracht van een instructie. Afwikkeling is de overdracht van de bijbehorende financiële waarde.
De twee processen kunnen deel uitmaken van dezelfde transactieworkflow, maar zijn niet dezelfde gebeurtenis.
In de terminologie van het institutionele bankwezen:
Berichtverzending → authenticatie → validatie → aanvaarding → uitvoering → afwikkeling → reconciliatie
Pas na voltooiing van het toepasselijke afwikkelingsproces staat vast dat het geldelijke deel van de transactie is voltooid.
IP Direct
IP Direct
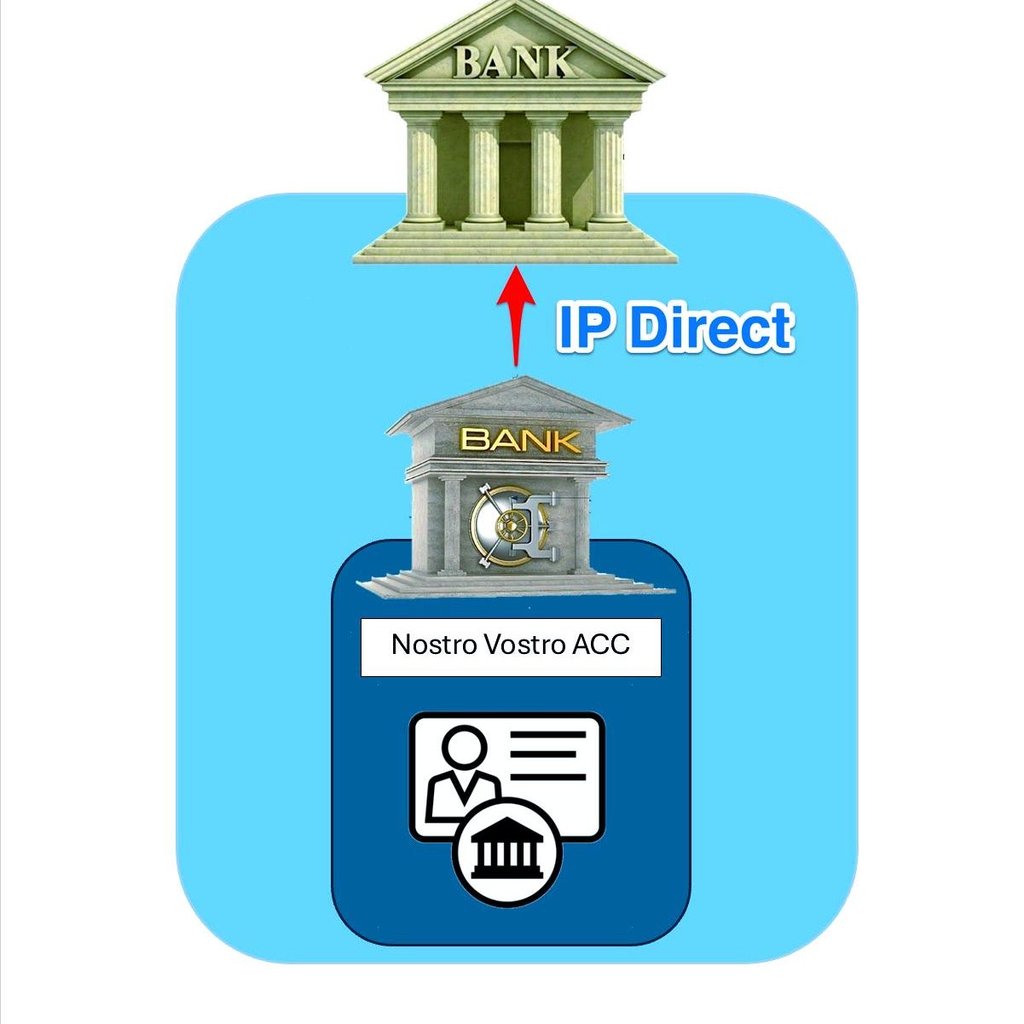
Het IP Direct-mechanisme omvat een gespecialiseerd transactieproces in de context van interbancaire verrichtingen. Ter toelichting:
Nostro-vostrorekeningrelatie: De basis van deze transactie wordt gevormd door de totstandkoming van een 'nostro-vostro'-rekeningrelatie tussen twee bankinstellingen. In dit scenario houdt de 'opdrachtgevende bank' bij International Finance Bank (IFB) een 'nostro'-rekening aan (Italiaans voor 'de onze': 'onze rekening bij u'), terwijl IFB wederzijds een 'vostro'-rekening aanhoudt ten behoeve van de opdrachtgevende bank ('de uwe': 'uw rekening bij ons'). Deze bilaterale rekeningregeling is bepalend voor het faciliteren van de IP Direct-transacties.
IP Direct-mechanisme: Bij toepassing van de IP Direct-methode initieert de opdrachtgevende bank een transactie die rechtstreeks wordt verwerkt via de geïntegreerde betalingssystemen van de twee banken. Dit proces omzeilt de meer conventionele en vaak complexere routes van internationale betalingssystemen zoals SWIFT (Society for Worldwide Interbank Financial Telecommunication) of andere. Het belangrijkste voordeel van IP Direct is de mogelijk snellere uitvoering van transacties en mogelijk lagere transactiekosten, dankzij het directe communicatiekanaal tussen de banken.
Transactiestroom: Bij een IP Direct-transactie geeft de opdrachtgevende bank rechtstreeks een betaalopdracht aan IFB, gebruikmakend van de bestaande nostro-vostro-relatie. Na ontvangst van deze opdracht schrijft IFB de betreffende rekeningen bij of af overeenkomstig de ontvangen instructies. Dit proces is vaak eenvoudiger en kan efficiënter verlopen dan de gangbare werkwijzen, met name voor banken met hoge transactievolumes of die versnelde verwerking vereisen.
Voorwaarden voor werkzaamheid: Om IP Direct optimaal te laten functioneren, moet aan verschillende voorwaarden worden voldaan:
- Sterke technologische infrastructuur: Beide banken moeten beschikken over geavanceerde technologische systemen waarmee directe interbancaire communicatie kan worden verwerkt.
- Naleving van regelgeving: de transactie moet voldoen aan het regelgevende kader van de jurisdicties waarin beide banken actief zijn.
- Operationele efficiëntie: De interne processen van de banken moeten op elkaar zijn afgestemd om deze directe transacties zonder onnodige vertraging mogelijk te maken.
Alternatieve overwegingen: Hoewel IP Direct bepaalde voordelen biedt, is het belangrijk om mogelijke beperkingen of alternatieven te erkennen:
- SWIFT-netwerk: Voor banken zonder bestaande nostro-vostrorelatie blijft het SWIFT-netwerk een betrouwbaar, zij het mogelijk trager alternatief.
- Blockchaintechnologie: Opkomende technologieën zoals blockchain en distributed ledger-technologie bieden een ander alternatief voor internationale transacties, met meer transparantie en lagere kosten in het vooruitzicht.
Terminologie die samenhangt met alternatieve of verouderde overdrachtsmethoden dient te worden uitgelegd in de context van de bankinfrastructuur. Dergelijke termen kunnen communicatiekanalen, interne verwerkingsmethoden of historische praktijken beschrijven, maar zij vervangen niet het vereiste van gereguleerde instellingen, erkende betalingssystemen en formele afwikkelingsprocedures.
Elke overdracht, ongeacht de gehanteerde terminologie, dient uiteindelijk te worden verwerkt, gecleard en gereconcilieerd binnen het bestaande financiële stelsel.



Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.
Sleuteluitwisseling
IPIP-procedure voor sleuteluitwisseling voor financiële instellingen
- Indien uw gewaardeerde financiële instelling voornemens is ons een IPIP toe te zenden, nodigen wij u vriendelijk uit de richtlijnen van de IPIP-validatieprocedure hier te downloaden en nauwgezet in acht te nemen.
- Voor sFTP verzoeken wij u de richtlijnen hier in acht te nemen.
- Om de dynamische Output AES Code (sleutel) voor uw IPIP of sFTP te genereren, klikt u hier.
Indien u meer wilt weten over het overmaken van middelen of activa naar uw rekeningen bij ons, neemt u dan contact op met Marie Mayer.