De architectuur van modern geld
Mechanismen buiten de balans, geldcreatie en het definitieve Basel-kader
Inhoud: 1. Hoe banken geld creëren · 2. Wanneer voorwaardelijk feitelijk wordt · 3. Centralebankgeld · 4. Verborgen hefboomwerking en 2008 · 5. Het definitieve Basel-kader · 6. De outputvloer en schaduwbankieren · 7. Wat dit betekent voor IFB
Wanneer een onderneming een beroep doet op haar kredietlijn, komt het geld niet uit een kluis. Het komt uit een toetsaanslag: de bank boekt een lening als actief en een deposito als passief, en zowel haar balans als de geldhoeveelheid nemen toe. Deze omzetting van off-balanstoezeggingen in posities op de balans is de motor van de moderne kredietcreatie, en het definitieve Bazel-kader (bekend als Bazel IV, of in de Verenigde Staten de Basel III Endgame) onderzoekt dit nauwkeuriger dan enige regel in een generatie.
Wat hier op het spel staat, reikt verder dan boekhouding. Volgens het rapport van de Financial Stability Board van december 2025 is de niet-bancaire financiële intermediatie gegroeid tot USD 256,8 biljoen, 51% van de wereldwijde financiële activa, en werden de banden met banken getoetst tijdens de run op liquiditeit van maart 2020, de ondergang van Archegos in 2021 en de Britse LDI-crisis van 2022. Inzicht in hoe voorwaardelijke blootstellingen reële verplichtingen worden, geld creëren en soms risico's concentreren, is thans basiskennis voor elke serieuze marktpartij.
1. Hoe banken geld creëren
In 2014 zette de Bank of England uiteen wat veel studieboeken nog steeds missen: commerciële banken geven het geld van spaarders niet eenvoudigweg door aan kredietnemers. Zij creëren geld door te lenen. In 2017 formuleerde de Deutsche Bundesbank het ondubbelzinnig: "banken kunnen giraal geld creëren door slechts een boeking te maken."
De boekingen zijn symmetrisch. De lening is een actief, een vordering op de lener; het nieuwe tegoed is een passief, een verplichting jegens de deposant. Beide zijden groeien met het bedrag van de lening. Er is geen voorafgaand tegoed nodig en geen reserve beperkt de lening op het moment van verstrekking. Toen de Bank of England haar studie schreef, bestond ongeveer 97% van het geld in handen van het Britse publiek uit op deze wijze gecreëerde banktegoeden en niet uit bankbiljetten en munten.
Een toegezegde kredietfaciliteit is dus latent geld: het bestaat nog niet, maar ontstaat zodra de kredietnemer geld opneemt. Niet-benutte krediettoezeggingen van Amerikaanse banken bedragen enkele biljoenen dollars en kunnen elk leiden tot een toename van de geldhoeveelheid, afhankelijk van het gedrag van de kredietnemer en de voorwaarden van de faciliteit. In maart en april 2020 namen bedrijven binnen enkele weken ongeveer een half biljoen dollar op via hun kredietlijnen. Het ging niet om bestaand geld dat van hand wisselde, maar om nieuwe deposito's die ontstonden doordat krediettoezeggingen buiten de balans werden omgezet in leningen op de balans.
2. Wanneer voorwaardelijk daadwerkelijk wordt
De omzetting verloopt via meerdere kanalen, elk met een eigen risico- en toezichtsbehandeling.
Opnames. Wanneer een lener een beroep doet op een revolverende faciliteit, wordt een kredietToezegging die alleen in de toelichting is vermeld een lening op de balans, met een nieuw deposito als tegenpost. In 2008–09 namen de zakelijke en industriële leningen op de balansen van Amerikaanse banken toe terwijl de nieuwe kredietverlening afnam, grotendeels doordat leners een beroep deden op bestaande kredietlijnen.
Garanties. Een standby letter of credit of financiële garantie blijft een voorwaardelijke verplichting totdat de klant in gebreke blijft en de begunstigde een beroep op de garantie doet. De bank betaalt dan, boekt een vordering van onzekere waarde op de in gebreke gebleven klant en heeft contanten of nieuw krediet nodig om dit te kunnen doen.
Derivaten. IFRS en US GAAP nemen derivaten reeds tegen reële waarde op in de balans. De regelgeving voegt twee maatstaven toe: de vervangingswaarde (de actuele mark-to-market) en de potentiële toekomstige blootstelling over de resterende looptijd van het contract. Dagelijkse variatiemarge zet potentiële blootstelling om in liquide middelen; initiële marge creëert zekerheidsposities op de balans.
Kredietconversiefactoren. Voor kapitaaldoeleinden rekenen toezichthouders bedragen buiten de balans om naar kredietequivalente blootstellingen met voorgeschreven kredietconversiefactoren (CCF's). Het definitieve kader herkalibreert deze als volgt:
| Post buiten de balans | Kredietconversiefactor |
|---|---|
| Onvoorwaardelijk opzegbare toezeggingen | 10% |
| Algemene verbintenissen | 40% |
| Kortlopende handelsakkreditieven | 20% |
| Aan transacties gerelateerde voorwaardelijke verplichtingen | 50% |
| Directe kredietsubstituten (SBLC's, garanties) | 100% |
| Alle securitisatieposities | 100% |
Twee wijzigingen springen eruit. Onvoorwaardelijk opzegbare toezeggingen, voorheen 0%, krijgen nu 10%, omdat een bank die een faciliteit juridisch kan opzeggen dit in de praktijk vaak niet kan doen zonder de relatie te schaden of regels inzake consumentenbescherming te schenden. Overige toezeggingen krijgen één enkele factor van 40%, ter vervanging van de voormalige 20% (tot één jaar) en 50% (langer dan één jaar), een kalibratie die is ontleend aan crisisperioden waarin de opnames veel hoger lagen dan eerdere aannames.
3. Centralebankgeld
Centrale banken creëren geld op een andere wijze, hoewel beide stelsels via reserves en monetair beleid met elkaar verweven zijn. Wanneer een centrale bank in het kader van kwantitatieve verruiming staatsobligaties koopt van een pensioenfonds, gebeuren er twee dingen: de bank van het pensioenfonds schrijft een nieuw tegoed bij op diens rekening (brede geldhoeveelheid), en de centrale bank schrijft reserves bij op de rekening van die bank (basisgeld). De balans van de centrale bank groeit aan beide zijden. De nieuwe reserves vermenigvuldigen zich niet mechanisch tot nieuwe kredieten; het zijn afwikkelingssaldi tussen banken. Zoals de ECB het uitdrukt, "drukt zij niet daadwerkelijk nieuwe bankbiljetten om deze activa aan te kopen, maar creëert zij elektronisch geld in de vorm van bankreserves."
Het verschil is van belang voor de regelgeving. Centralebankgeld kent in de eigen valuta geen wanbetalingsrisico. Commercieel bankgeld is een vordering op een instelling waarvan de solvabiliteit afhangt van haar kredietportefeuille, haar kapitaal en haar financiering. Depositogarantie en kapitaalvereisten bestaan om te waarborgen dat deposito's bij commerciële banken tegen pari converteerbaar blijven in centralebankgeld.
4. Verborgen hefboomwerking en de lessen van 2008
"Incognito-hefboom" beschrijft off-balancestructuren die de gerapporteerde hefboomwerking laag houden terwijl het risico zich opbouwt, om pas bij stress aan het licht te komen. Vóór 2008 financierden structured investment vehicles (SIV's) ongeveer USD 400 miljard aan grotendeels hypotheekgerelateerde activa met een dunne kapitaalbasis, waarbij langlopende activa werden gefinancierd met kortlopend asset-backed commercial paper. Toen die markt bevroor nadat BNP Paribas op 9 augustus 2007 drie fondsen had opgeschort, moesten de sponsorende banken de activa weer op hun balans nemen, wat kapitaal opslokte op het moment dat het het hardst nodig was. Lehman Brothers hanteerde vóór zijn faillissement een hefboom van meer dan 30 op 1, mede dankzij de wijziging van de nettokapitaalregels door de SEC in 2004 en dankzij derivaten- en hypotheekposities die de risicoblootstellingen versluierden. De les: hefboomwerking die buiten de balans wordt verborgen, keert op het slechtst denkbare moment terug naar de sponsor.
De huidige regels spelen op meerdere fronten in. De Basel III-hefboomratio stelt een niet-risicogebaseerd minimum van 3% Tier 1-kapitaal ten opzichte van de posities binnen en buiten de balans, waarbij posten buiten de balans worden omgerekend tegen niet minder dan 10%. Wereldwijd systeemrelevante banken houden een aanvullende hefboombuffer aan ter grootte van de helft van hun risicogebaseerde G-SIB-toeslag. De outputvloer beperkt in hoeverre interne modellen de risicogewogen activa kunnen verlagen, en de consolidatieregels voorkomen dat initiatiefnemers entiteiten buiten de balans houden terwijl zij de zeggenschap of de blootstelling behouden.
5. Het definitieve Bazel-raamwerk
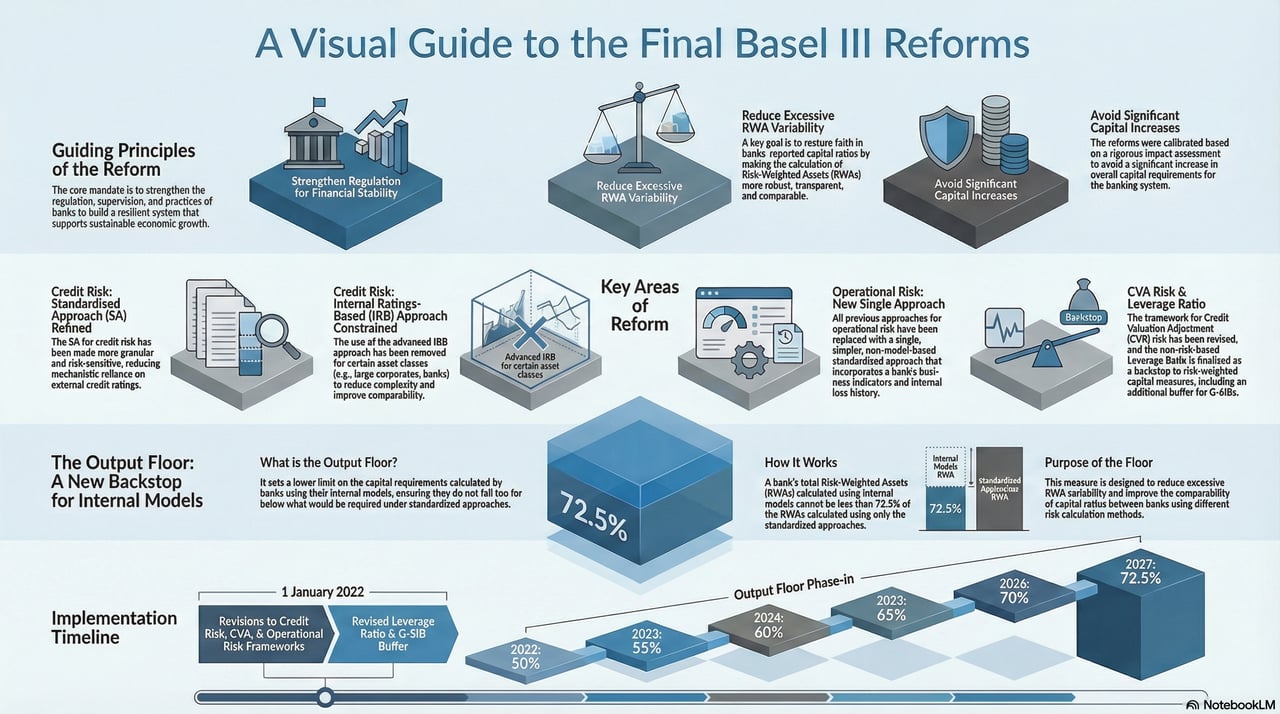
Dit kader, formeel de finalisering van Basel III, is de meest omvattende herijking van de kapitaalregels sinds 2010. Als het oorspronkelijke Basel III een noodreparatie was, dan is dit een herziening van het bouwbesluit, gebaseerd op tien jaar ervaring met de vraag waar spanning zich concentreert en hoe zij zich verspreidt. In de Verenigde Staten hebben de toezichthouders hun versie in maart 2026 opnieuw voorgesteld; de definitieve regeling staat nog uit.
Kredietrisico. Het gebruik van interne modellen wordt beperkt ten gunste van een meer risicogevoelige standaardbenadering:
- Blootstellingen aan banken krijgen niet langer een uniform risicogewicht. Wanneer externe ratings niet kunnen worden gebruikt, worden banken ingedeeld in klasse A, B of C op basis van kapitaaladequaatheid en naleving van buffers; goed gekapitaliseerde banken uit klasse A krijgen lagere gewichten.
- De weging van vastgoed hangt af van de loan-to-valueratio en verschilt naargelang de terugbetaling in wezenlijke mate afhankelijk is van de kasstromen van het vastgoed zelf.
- Achtergestelde schuld en andere kapitaalinstrumenten dan eigen vermogen worden gewogen tegen 150%, tegenover 100% onder de meeste eerdere standaarden.
Operationeel risico. De Advanced Measurement Approach wordt afgeschaft. Een enkele standaardbenadering combineert de Business Indicator, een uit de jaarrekening afgeleide maatstaf voor het volume van rente-, lease-, dividend- en commissieactiviteiten, met de Internal Loss Multiplier, die het vereiste schaalt aan de hand van de eigen verliezen van de bank over de voorgaande tien jaar. Banken met hogere verliezen houden meer kapitaal aan.
Marktrisico en CVA. De Fundamental Review of the Trading Book vervangt value at risk door expected shortfall, waarmee verliezen in de staart van de verdeling bij ernstige stress beter worden vastgelegd. Een herzien kader voor het risico van aanpassing van de kredietwaardering (CVA) omvat verliezen als gevolg van wijzigingen in de kredietspreads van tegenpartijen op derivaten.
6. De output floor en shadow banking
De outputvloer. Om de grote verschillen in risicogewogen activa tussen banken te verkleinen, voorziet het raamwerk in een outputvloer: vereisten die met interne modellen worden berekend, mogen niet lager uitkomen dan 72,5% van de uitkomst volgens de standaardbenadering. Volgens het Bazelse tijdschema wordt de vloer vanaf 2023 geleidelijk ingevoerd en bereikt hij 72,5% op 1 januari 2028; de Europese Unie hanteert een langere overgangsperiode en bereikt 72,5% in 2030.
Schaduwbankieren. Niet-bancaire intermediairs verrichten krediet- en looptijdtransformatie zonder formele toegang tot liquiditeit van de centrale bank en blijven een bron van kwetsbaarheid. Bankkredietverlening en toegezegde kredietlijnen aan deze entiteiten zijn de afgelopen tien jaar aanzienlijk toegenomen, waardoor kanalen zijn ontstaan waarlangs spanningen in beide richtingen kunnen doorwerken. Het raamwerk vereist dat banken toereikend kapitaal aanhouden voor de liquiditeitsbackstops en kredietlijnen die zij verstrekken, zodat een run in de schaduw de kern niet destabiliseert.
7. Wat dit betekent voor IFB
Voor IFB zijn deze regels een specificatie, geen obstakel. Waar de schuldpositie van ondernemingen hoog is, werken renteveranderingen sterker door op de investeringen in de gehele economie, en moeten de liquiditeit en het kapitaal van een bank dit kunnen opvangen. Wij hanteren strikte due diligence en de kapitaalnormen van Bazel, zodat wij onze cliënten gedurende de gehele cyclus kunnen ondersteunen.
Het raamwerk vraagt om beslissingen, niet om mechanische naleving:
- Kapitaalallocatie is belangrijker geworden, aangezien de output floor het voordeel van interne modellen beperkt.
- Bedrijfsmodel: verschillende kapitaalvereisten wijzigen de relatieve prijsstelling van kredietverlening.
- Operationeel risico vereist een betere verzameling en analyse van verliesgegevens.
- Blootstelling aan niet-banken vereist een nauwkeurigere due diligence naarmate het toezicht strenger wordt.
Kortom. Als Basel III de veiligheidscode voor een wolkenkrabber was, dan is het definitieve raamwerk de inspectie die nagaat of de fundering op elke verdieping even dik is, ook in de verborgen delen waarop sommige bouwers ooit hebben bezuinigd. De omzetting van verplichtingen buiten de balans in posities op de balans is de wijze waarop het moderne bankwezen geld schept en, onder stress, de wijze waarop latent risico reëel wordt. De logica van het raamwerk is eenvoudig: hefboomwerking moet zichtbaar zijn, niet verhuld; kapitaal moet worden aangetoond, niet louter gemodelleerd; en banden met niet-bancaire partijen moeten expliciet worden beheerst. IFB verwerkt die beginselen in haar planning, haar risicobereidheid en haar kapitaalallocatie.