
Alternatieve overdrachtsmethoden
Telex met sleuteltest (KTT)
Analoge en digitale KTT: geauthenticeerde berichten tussen banken en de wijze waarop wij deze testen.

Activering van KTT-diensten bij IFB
KTT-faciliteiten (Telex met sleuteltest) worden geactiveerd op verzoek van de cliënt zodra diens rekening in goede staat verkeert:
- Het handhaaft het minimumsaldo,
- vertoont een consistente financiële staat van dienst, en
- sluit aan bij legitieme zakelijke activiteiten.
Daarnaast moet de rekening
- geen openstaande compliancekwesties, en
- alle transacties moeten voldoen aan de internationale financiële regelgeving.
Definitieve activering is onderworpen aan interne beoordeling en goedkeuring door ons team voor compliance en risicobeheer.
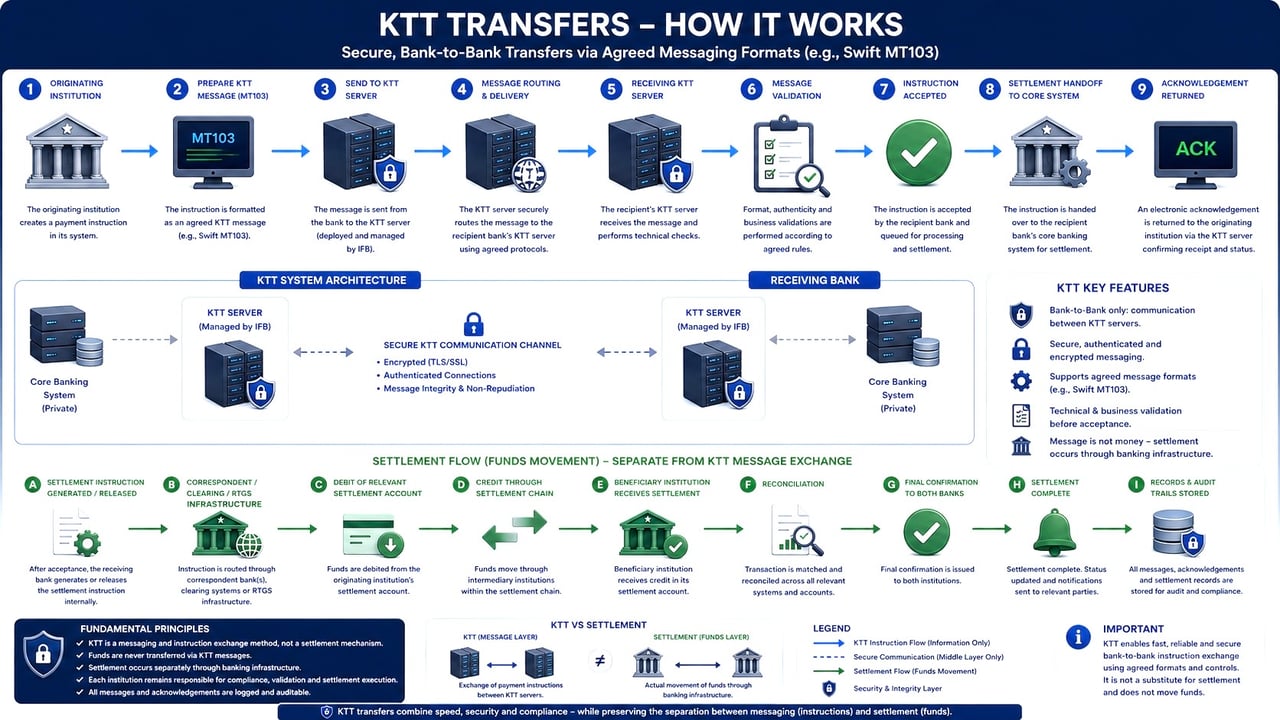
Een bericht is geen geld
Waarom geen SWIFT-bericht, telex of server zonder settlement geld verplaatst, in 90 seconden.
Een document verifiëren met VL1 →Een betalingsbericht, betalingsbewijs of bevestiging ontvangen? Laat het controleren voordat u erop vertrouwt.
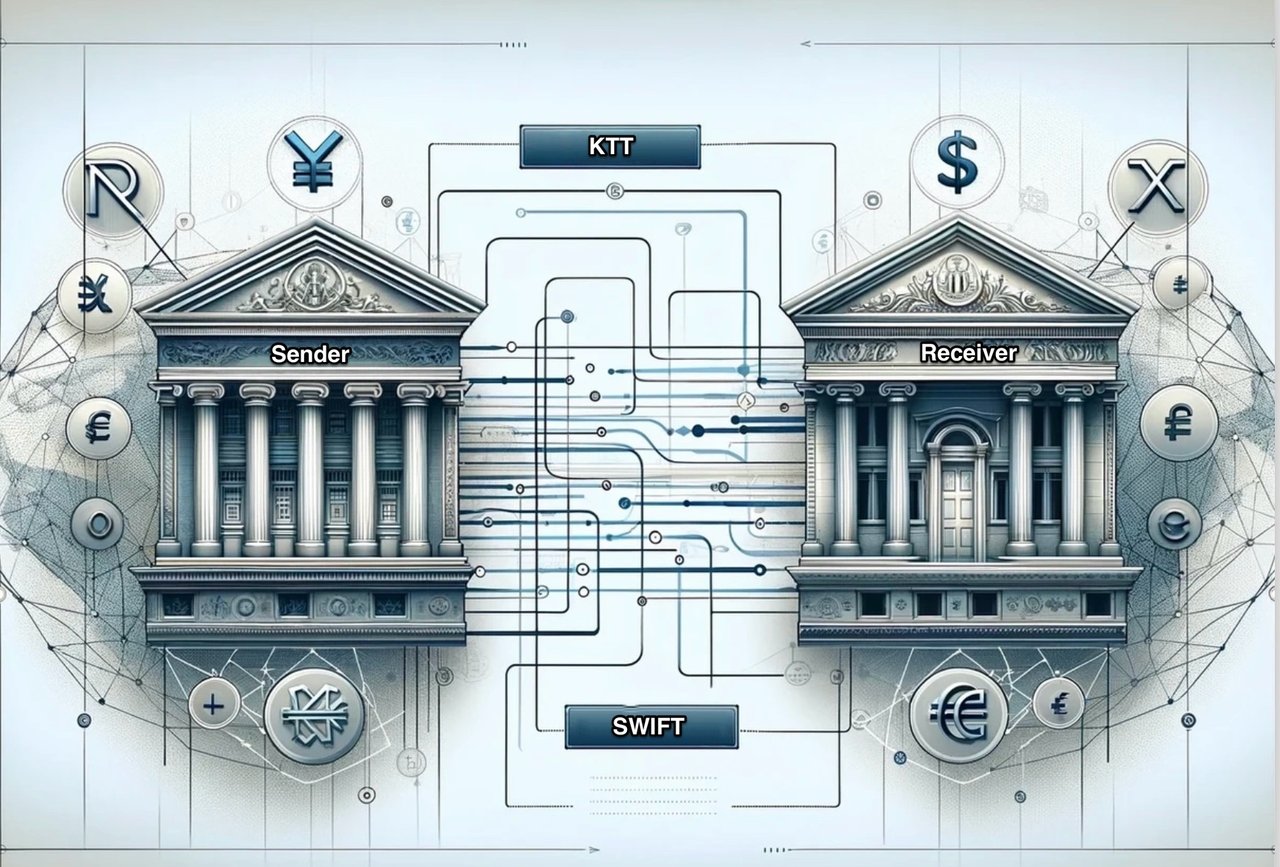
Overeenkomsten en verschillen tussen KTT- en SWIFT-overboekingen.
Beide zijn communicatiesystemen die worden gebruikt voor het verzenden van betalingsinstructies tussen banken, maar zij verschillen qua technologie, beveiliging en acceptatie.
Overeenkomsten:
- Doel: Zowel KTT- als SWIFT-overboekingsinstructies worden gebruikt om betalingsopdrachten tussen financiële instellingen over de landsgrenzen heen te verzenden. Zij faciliteren de uitwisseling van informatie en instructies die nodig zijn voor de afwikkeling van internationale transacties via nostro- en vostrorekeningen bij correspondentbanken.
- Standaardisatie: Beide systemen berusten op gestandaardiseerde berichtformaten, zodat financiële instellingen de verzonden informatie nauwkeurig kunnen interpreteren en verwerken.
Verschillen:
- Technologie: KTT-transferinstructies zijn gebaseerd op telextechnologie, een ouder communicatiesysteem dat teleprinters gebruikt voor het verzenden van tekstberichten. SWIFT-transferinstructies maken daarentegen gebruik van een moderner, veiliger en efficiënter digitaal berichtensysteem.
- Beveiliging: SWIFT-instructies worden als veiliger beschouwd dan KTT-instructies vanwege het gebruik van geavanceerde versleutelingsmethoden en beveiligde protocollen. KTT's, die gebaseerd zijn op oudere telextechnologie, zijn kwetsbaarder voor mogelijke beveiligingsrisico's.
- Snelheid: SWIFT-berichten zijn doorgaans sneller dan KTT-berichten. Door het digitale karakter van SWIFT-berichtgeving kunnen betaalopdrachten sneller worden verzonden en verwerkt, terwijl KTT-instructies trager kunnen verlopen vanwege de beperkingen van telextechnologie.
- Acceptatie: SWIFT is het wereldwijd dominante financiële berichtensysteem, met meer dan 11.000 financiële instellingen in meer dan 200 landen en gebieden die aan het netwerk deelnemen. KTT-overboekingen worden daarentegen tegenwoordig minder vaak gebruikt, aangezien zij grotendeels zijn vervangen door het SWIFT-systeem.
- Berichttypen: SWIFT ondersteunt een breed scala aan berichttypen, waaronder berichten met betrekking tot betalingen, effecten, handelsdiensten en valuta, naast andere. KTT-overboekingen hebben daarentegen een beperktere reikwijdte en richten zich hoofdzakelijk op betalingsinstructies.
SWIFT-opdrachten worden breder toegepast en zijn veiliger en efficiënter dankzij het gebruik van moderne technologie. KTT-berichten, die op telextechnologie berusten, komen minder vaak voor en zijn in vergelijking daarmee minder veilig.
Hoewel KTT- en SWIFT-berichten van cruciaal belang zijn voor het communiceren van de details en instructies van deze transacties, faciliteren zij zelf niet de daadwerkelijke geldoverdracht. Dit onderscheid is belangrijk om de rol en de beperkingen van de verschillende systemen in het transactieproces te begrijpen. De berichtensystemen KTT (Key Tested Telex) en SWIFT (Society for Worldwide Interbank Financial Telecommunication) worden hoofdzakelijk gebruikt voor het verzenden van betalingsinstructies, overdrachtsgegevens en andere financiële informatie tussen banken. Deze systemen maken veilige en efficiënte communicatie mogelijk, maar verzorgen niet rechtstreeks de fysieke overdracht van gelden. De feitelijke verplaatsing van valuta geschiedt via andere mechanismen. Deze omvatten:
- Correspondentbankrekeningen: Banken gebruiken voor het verrekenen van transacties vaak nostro-vostrorekeningen die zij bij elkaar aanhouden. Wanneer een overboeking wordt geïnitieerd, wordt de rekening van de verzendende bank gedebiteerd en de rekening van de ontvangende bank gecrediteerd. Bij dit proces kunnen meerdere banken betrokken zijn, met name bij internationale overboekingen.
- Real-Time Gross Settlement (RTGS)-systemen: Dit zijn gespecialiseerde betalingssystemen waarbij de overboeking van geld of effecten van de ene bank naar de andere "in real time" en op "brutobasis" plaatsvindt. Afwikkeling "in real time" betekent dat betalingstransacties niet aan een wachttijd zijn onderworpen. De transacties worden afgewikkeld zodra zij zijn verwerkt. "Brutoafwikkeling" betekent dat de transactie één op één wordt afgewikkeld, zonder bundeling of verrekening met enige andere transactie.
- Instant-betalingssystemen: Dit zijn moderne methoden voor geldoverdracht die onmiddellijke of vrijwel onmiddellijke overboekingen tussen banken en financiële instellingen mogelijk maken. Dit systeem is bijzonder nuttig voor consumententransacties en wint aan populariteit dankzij de snelheid en het gemak.
Een nostrorekening (“onze rekening”) is een rekening die een bank aanhoudt bij een andere bank, doorgaans in het buitenland en in de lokale valuta van die bank. Deze rekeningen faciliteren internationale transacties door als brug te fungeren tussen de bij een overboeking betrokken banken. De termen zijn afkomstig uit het Italiaans: “nostro” betekent “onze rekening bij u”, “vostro” “uw rekening bij ons”.
Onze KTT-diensten
Wij verlenen KTT-diensten (Telex met sleuteltest) aan onze selecte clientèle van vermogende particulieren en gevestigde ondernemingen, met bijzondere nadruk op discretie, vertrouwelijkheid en institutionele integriteit.
Alle KTT-transacties worden uitsluitend uitgevoerd tussen banken die volledig zijn geïntegreerd in het internationale banksysteem. Dit waarborgt niet alleen de veilige uitwisseling van geauthenticeerde KTT-berichten, maar ook de doeltreffende en tijdige afwikkeling van de fondsen. Tegenpartijen zonder een dergelijke integratie kunnen weliswaar berichten verzenden, maar zijn inherent niet in staat de financiële afwikkeling te voltooien.
Empirisch gezien is meer dan 95 % van de aan ons gepresenteerde KTT-transacties afkomstig van niet-bancaire entiteiten of van banken die niet over de capaciteit beschikken om fondsen te verzenden.
Wij daarentegen zijn in staat transacties uit te voeren zonder bedragslimiet, uitsluitend onder voorbehoud van een zorgvuldige verificatie van de initiërende instelling en haar aantoonbare vermogen om de afwikkeling te verrichten.

Structuur van KTT-valutatransfers
met een KTT-klantoverschrijving (pacs.008-inhoud, voorheen MT 103) en een coverbetaling via SWIFT (pacs.009 COV, voorheen MT 202 COV).
Sinds november 2025 worden grensoverschrijdende betalingen tussen banken uitsluitend uitgewisseld in de ISO 20022-standaard. De klantoverschrijving is een pacs.008, de interbancaire dekkingsbetaling een pacs.009 COV. De voormalige MT103 en MT202 COV worden voor grensoverschrijdende betalingen niet meer geaccepteerd. Een telex kan de gestructureerde gegevens van een pacs.008 niet bevatten; hij kan een overboeking slechts aankondigen. De middelen zelf worden altijd verplaatst via de dekkingsbetaling.
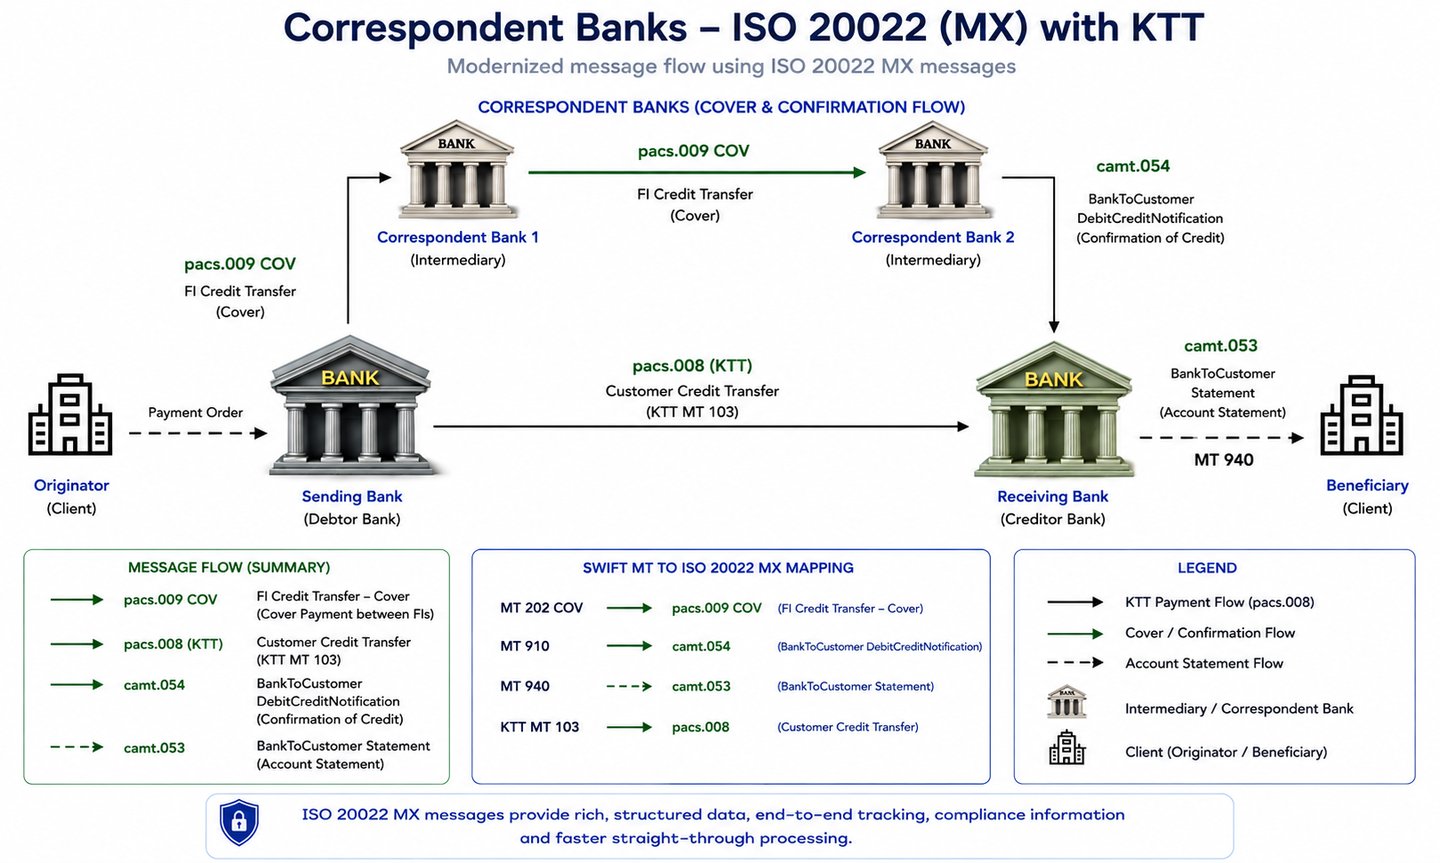
Daadwerkelijke geldoverdracht: Deze protocollen zijn goed in staat om transactiegegevens, zoals berichten en instructies, door te geven, maar zij faciliteren niet de feitelijke verplaatsing van gelden. Voor de fysieke overdracht van gelden zijn systemen zoals correspondentbankieren, Real-Time Gross Settlement (RTGS) en Real-Time Payments (RTP) onmisbaar.
- Bij correspondentbankieren worden middelen verplaatst tussen rekeningen bij verschillende banken.
- In een RTGS-systeem worden middelen verplaatst tussen de afwikkelingsrekeningen van de banken bij de centrale bank.
Evenzo worden in het RTP-systeem gelden overgedragen tussen clearingrekeningen.

Deze systemen zijn essentieel voor de feitelijke overdracht van monetaire activa. Het is daarom noodzakelijk dat de verzendende bank niet alleen over telexfunctionaliteit beschikt, maar ook volledig geïntegreerd is in het banksysteem.
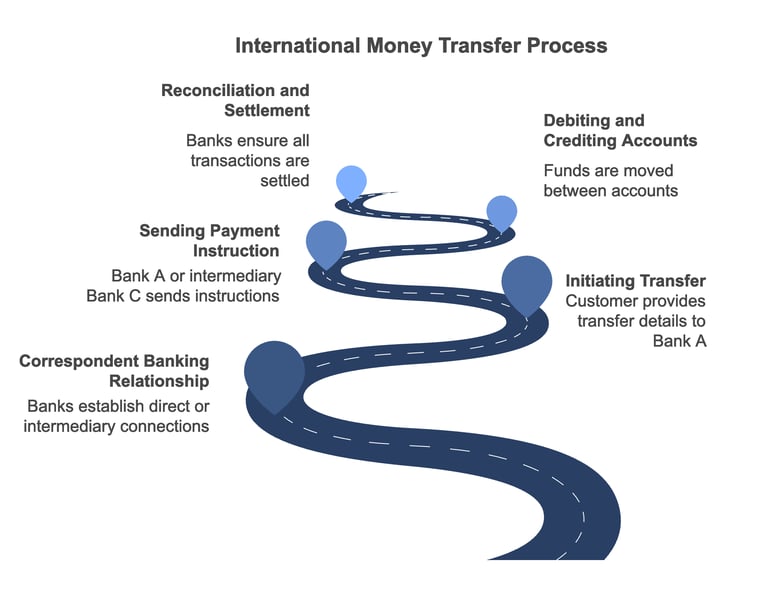
Zo worden nostrorekeningen doorgaans gebruikt bij internationale geldoverboekingen:
- Het initiëren van de overboeking: Wanneer een klant een internationale geldoverboeking wil uitvoeren, wendt hij zich tot zijn bank (Bank A) met de relevante gegevens, zoals de naam van de begunstigde, het rekeningnummer en de gegevens van de ontvangende bank (Bank B). Bank A informeert Bank B als ontvanger van de overboeking (customer credit transfer, pacs.008, voorheen MT103).
- Correspondentbankrelatie: Voor de overboeking moeten Bank A en Bank B een correspondentbankrelatie hebben, wat betekent dat zij ofwel nostrorekeningen bij elkaar aanhouden, ofwel gebruikmaken van tussenliggende banken die nostrorekeningen hebben bij zowel Bank A als Bank B, of dat Bank A een andere correspondentrelatie heeft met Bank C.
- Betalingsinstructie: Bank A stuurt via SWIFT een betalingsinstructie als financiële-instellingsoverschrijving (pacs.009, voorheen MT 202) naar Bank B, indien zij een correspondentrelatie hebben, of naar de intermediaire bank Bank C, indien dat niet het geval is. Dit bericht bevat alle voor de transactie noodzakelijke gegevens, zoals het over te maken bedrag en de rekeninggegevens van de begunstigde.
- Debitering en creditering van rekeningen: Na ontvangst van de betalingsopdracht debiteert Bank B of de tussenliggende Bank C de nostrorekening van Bank A en crediteert zij de rekening van de begunstigde met het overgemaakte bedrag. Gelijktijdig debiteert Bank A de rekening van de klant voor het overgemaakte bedrag, vermeerderd met eventuele toepasselijke kosten.
- Afstemming en settlement: Aan het einde van de dag stemmen beide banken de nostro- en vostrorekeningen af om te waarborgen dat alle transacties correct zijn geregistreerd en verrekend.
Het gebruik van nostrorekeningen op deze wijze maakt een efficiënte overdracht van middelen tussen verschillende landen en valuta's mogelijk, terwijl de noodzaak van fysieke verplaatsing van contant geld tot een minimum wordt beperkt. Deze rekeningen helpen banken bovendien hun valutarisico te beheersen door middelen in diverse valuta's aan te houden.
Hoewel KTT-overboekingen, net als andere internationale geldoverdrachten zoals SWIFT, gebruikmaken van nostrorekeningen, maakt het op telex gebaseerde communicatiesysteem KTT-overboekingen trager en minder veilig dan modernere systemen zoals SWIFT.
Als gevolg hiervan komen KTT-overboekingen tegenwoordig minder vaak voor; de meeste financiële instellingen kiezen voor internationale transacties voor het efficiëntere en veiligere SWIFT-systeem.
Twee afzonderlijke niveaus:
Het instructieniveau en het daadwerkelijke niveau van de geldoverdracht
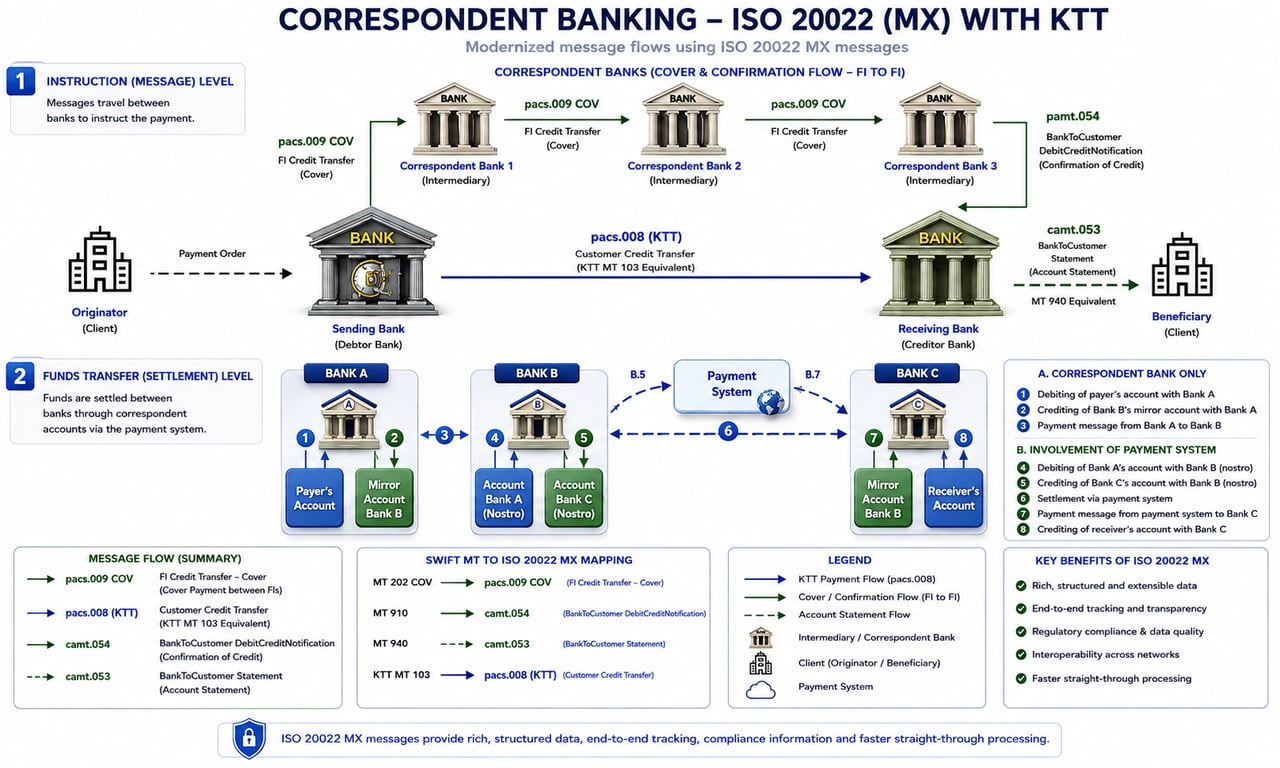
KTT-geldoverboeking naar ons
Wanneer een cliëntoverboeking ons via KTT bereikt in plaats van via SWIFT, moet de verzendende bank de gelden afwikkelen via haar correspondentbank door middel van een pacs.009 COV. Onder ISO 20022 bevat de pacs.009 COV de onderliggende cliëntkredietoverboeking volledig. Zorgt u ervoor dat de volgende gegevens volledig zijn en identiek aan het KTT-bericht:
- Schuldenaar (opdrachtgever): naam, adres en rekeningnummer (voorheen veld 50 van de MT 103).
- Crediteur (begunstigde): naam, adres en rekeningnummer bij International Finance Bank LTD (voorheen veld 59).
- Doel en betalingsinformatie: de reden van de betaling, uitdrukkelijk vermeld.
- Regelgevende rapportage: codes of identificatiegegevens waar de verzendende jurisdictie deze vereist.
- Verwijzing naar de KTT: de transactiereferentie van de KTT in de End-to-End Identification, en de UETR van de coverbetaling die in de KTT wordt genoemd.
- Contact: de afdeling Compliance of de transactiemanager die verantwoordelijk is voor de betaling.
- Instructies voor de volgende agent: eventuele bijzondere afhandelingsinstructies die de ontvangende bank nodig heeft om de tegoeden te identificeren en te crediteren.
- Kostendrager: wie de transactiekosten draagt (DEBT, CRED of SHAR).
- Aanvullende identificatiegegevens: factuurnummers of interne transactie-ID's die de coverbetaling aan de KTT koppelen.
Opmerking over Compliance
Volledige gestructureerde gegevens in de pacs.009 COV ondersteunen onze AML- en CFT-toetsing, maar vervangen deze niet. Gelden worden pas gecrediteerd nadat de dekkingsbetaling op onze correspondentrekening is ontvangen en de toetsing is afgerond.
Waarom wordt KTT nog steeds gebruikt?
Ondanks de komst van geavanceerde en beveiligde financiële berichtensystemen zoals SWIFT blijven berichten via Telex met sleuteltest (KTT) relevant voor vermogende particulieren (High Net Worth Individuals, HNWI's) en vergelijkbare ondernemingen. De belangrijkste reden is vertrouwelijkheid: minder tussenpersonen krijgen de transactie te zien, wat het risico op datalekken verkleint. In deze toelichting komen de bijzonderheden van KTT-berichten aan bod, worden zij vergeleken met SWIFT-cliëntbetalingen (pacs.008, voorheen MT103) en wordt uiteengezet waarom zij nog steeds worden gebruikt.
KTT-berichten begrijpen
- Historische context: KTT-berichten vinden hun oorsprong in het tijdperk van telexcommunicatie, een teleprinternetwerk dat directe, rechtstreekse tekstuele berichtenuitwisseling tussen banken mogelijk maakte vóór de brede invoering van digitale systemen.
- Mechanisme met sleuteltest: Het aspect “sleuteltest” verwijst naar een authenticatiemethode waarbij tussen zender en ontvanger een vooraf overeengekomen numerieke sleutel of testcode wordt gebruikt om de authenticiteit van het bericht te verifiëren. Dit systeem waarborgt dat alleen de beoogde partijen op het bericht handelen.
- Directe communicatie: KTT-berichten worden doorgaans rechtstreeks van de ene bank naar de andere verzonden, zonder tussenkomst van gecentraliseerde netwerken of meerdere correspondentbanken. Deze directheid beperkt het aantal partijen dat het bericht verwerkt.
De SWIFT Customer Transfer (pacs.008) en de monitoring daarvan
- SWIFT-netwerk: pacs.008 is het ISO 20022-bericht dat binnen het SWIFT-netwerk wordt gebruikt voor internationale overschrijvingen ten gunste van klanten. Het verving de MT103 voor grensoverschrijdende betalingen in november 2025.
- Intermediaire banken: pacs.008-berichten passeren vaak meerdere correspondentbanken voordat zij de uiteindelijke begunstigde bereiken. Elke intermediair verwerkt en registreert de transactiegegevens.
- Regelgevend toezicht: Het SWIFT-netwerk staat onder streng regelgevend toezicht om illegale activiteiten zoals witwassen en terrorismefinanciering te voorkomen. Elke intermediaire bank screent de betaling, en berichtgegevens worden bewaard en zijn onder toepasselijk recht toegankelijk voor autoriteiten.
Waarom KTT-berichten nog steeds worden gebruikt
1. Verbeterde privacy:
- Minder tussenpersonen: Doordat het aantal betrokken banken tot twee wordt beperkt, de verzendende en de ontvangende bank, verkleinen KTT-berichten het aantal punten waarop transactiegegevens toegankelijk zijn, waardoor de vertrouwelijkheid wordt versterkt.
- Directe uitwisseling: Door het point-to-pointkarakter van KTT-berichten zijn de transactiegegevens alleen bekend bij de afzender en de ontvanger, waardoor de blootstelling beperkt blijft.
2. Gecontroleerde informatiestroom:
- Minder partijen: de instructie is zichtbaar voor de twee betrokken banken in plaats van voor een keten van intermediairs. Dit beperkt de verspreiding van commercieel gevoelige gegevens; het vermindert niet de screening die elke bank moet uitvoeren.
- Controle over de informatiestroom: Entiteiten kunnen bepalen wie toegang heeft tot transactie-informatie, wat van cruciaal belang is om concurrentievoordelen te behouden of gevoelige financiële strategieën te beschermen.
3. Vertrouwen en bestaande relaties:
- Gevestigde werkwijzen: Sommige banken en cliënten hebben vertrouwen opgebouwd in traditionele methoden zoals KTT, met name in regio's waar moderne systemen minder gangbaar zijn of in specifieke sectoren waar discretie wordt gewaardeerd.
- Op maat gemaakte overeenkomsten: Banken kunnen met cliënten maatwerkafspraken maken voor het gebruik van KTT-berichten bij specifieke transacties, zodat dienstverlening wordt geboden die aansluit op hun behoefte aan vertrouwelijkheid.
4. Technische en juridische overwegingen:
- Jurisdictionele verschillen: In sommige landen kan het rechtskader of de technische infrastructuur de voorkeur geven aan KTT-berichten boven SWIFT-berichten, of uitsluitend KTT-berichten ondersteunen.
- Sancties: Een KTT is onderworpen aan exact dezelfde sanctieverplichtingen als elke andere betaling. Pogingen om telex te gebruiken om beperkingen op SWIFT-berichtenverkeer te omzeilen gelden als erkend alarmsignaal; IFB screent elke KTT en de bijbehorende dekkingsbetaling en weigert elke dergelijke transactie.
Risico's en uitdagingen
1. Beveiligingsaspecten:
- Veroudering: KTT-systemen worden als achterhaald beschouwd en beschikken mogelijk niet over de sterke beveiligingskenmerken van moderne berichtenplatforms, waardoor zij potentieel kwetsbaar zijn voor onderschepping of fraude.
- Authenticatierisico's: Het vertrouwen op handmatige sleuteltests kan menselijke fouten in de hand werken of kan worden misbruikt indien de sleutel is gecompromitteerd.
2. Naleving van regelgeving:
- Juridische gevolgen: KTT-berichten bieden geen vrijstelling van monitoring. Het gebruik ervan om controles te ontlopen stelt alle betrokken partijen bloot aan strafrechtelijke en regelgevende sancties.
- Vereisten inzake due diligence: Banken moeten waarborgen dat zij voldoen aan de regelgeving inzake antiwitwassen (AML) en know-your-customer (KYC), die zich niet alleen uitstrekt tot de verzendende cliënt maar ook tot de verzendende bank, zelfs wanneer minder gecontroleerde communicatiekanalen worden gebruikt.
KTT-berichten blijven vooral bestaan omdat zij transactiegegevens binnen een kleinere kring van banken houden. Voor vermogende particulieren en vergelijkbare ondernemingen, voor wie discretie essentieel is, biedt het directe en gecontroleerde karakter van KTT-communicatie een op maat gemaakte oplossing die aansluit bij hun behoeften. Dit gaat echter gepaard met compromissen op het gebied van beveiliging en naleving van regelgeving. Naarmate de financiële sector zich verder ontwikkelt, blijft het evenwicht tussen de behoefte aan privacy en de noodzaak van sterk toezicht een wezenlijke uitdaging.
De evolutie van de Telex met sleuteltest (KTT)
Een pionier in beveiligde financiële communicatie
In een tijdperk voordat digitale netwerken de wereldwijde communicatie ingrijpend veranderden, vertrouwde de financiële wereld op innovatieve analoge oplossingen om internationaal zaken te doen. Een van die oplossingen, het systeem Telex met sleuteltest (KTT), kwam op als een cruciale ontwikkeling in beveiligde financiële communicatie en vormde een belangrijke mijlpaal in de bankgeschiedenis.
De basis: het telexnetwerk
Het verhaal van KTT begint met het Telexnetwerk, een baanbrekend communicatiesysteem dat in de jaren dertig van de twintigste eeuw in Duitsland ontstond. Telex, een samentrekking van “Teleprinter” en “Exchange”, maakte realtime, op tekens gebaseerde berichtenuitwisseling tussen instellingen over grote afstanden mogelijk. Dit systeem betekende een enorme sprong ten opzichte van het traditionele telegram, omdat handmatige tussenkomst bij de berichtenoverdracht overbodig werd.
De uitbreiding van het telexnetwerk viel samen met het tijdperk van globalisering na de Tweede Wereldoorlog en groeide uit van een nationaal communicatiemiddel tot een internationaal netwerk dat taalbarrières en technische normen oversteeg. Deze standaardisatie bleek bijzonder waardevol voor de financiële sector, waar duidelijke en betrouwbare communicatie van het grootste belang was.
De beveiligingsnoodzaak
Naarmate het internationale bankwezen complexer werd en het volume van grensoverschrijdende transacties toenam, werden de beperkingen van standaard telexcommunicatie duidelijk. De kwetsbaarheid van het systeem voor afluisteren, het ontbreken van encryptie en de gevoeligheid voor frauduleuze berichten brachten aanzienlijke risico's met zich mee. In een sector waarin één enkele miscommunicatie tot substantiële financiële verliezen kon leiden, waren deze beveiligingslacunes onaanvaardbaar.
De innovatie: Telex met sleuteltest
De ontwikkeling van Telex met sleuteltest (Key Tested Telex) was een geavanceerd antwoord op deze beveiligingsuitdagingen. KTT introduceerde een revolutionair verificatiemechanisme: een gedeeld codesysteem tussen de communicerende partijen. Deze innovatie stelde banken in staat de herkomst en integriteit van berichten te authenticeren en zorgde voor een cruciale beveiligingslaag in een tijd vóór digitale encryptie.
Het systeem werkte via een elegant maar doeltreffend proces:
- De verzendende instelling nam een unieke code op in haar bericht
- Deze code was uitsluitend bekend bij de verzendende en de ontvangende instelling
- De ontvangende partij controleerde het bericht aan de hand van de gedeelde code, die door een algoritme was gewijzigd
- De authenticiteit van het bericht werd pas bevestigd wanneer de codes overeenkwamen
Impact en nalatenschap
De invloed van KTT reikte verder dan de directe beveiligingsvoordelen. Het was een van de eerste systematische benaderingen van beveiligde financiële communicatie en legde beginselen vast die later moderne digitale beveiligingsprotocollen zouden beïnvloeden. Het systeem toonde de toewijding van de financiële sector aan innovatie en beveiliging en stelde normen die toekomstige ontwikkelingen in bancaire communicatie zouden bepalen.
Terminologie die samenhangt met alternatieve of verouderde overdrachtsmethoden dient te worden uitgelegd in de context van de bankinfrastructuur. Dergelijke termen kunnen communicatiekanalen, interne verwerkingsmethoden of historische praktijken beschrijven, maar zij vervangen niet het vereiste van gereguleerde instellingen, erkende betalingssystemen en formele afwikkelingsprocedures.
Elke overdracht, ongeacht de gehanteerde terminologie, dient uiteindelijk te worden verwerkt, gecleard en gereconcilieerd binnen het bestaande financiële stelsel.



Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.
Terminal-to-Terminal (T2T) en KTT
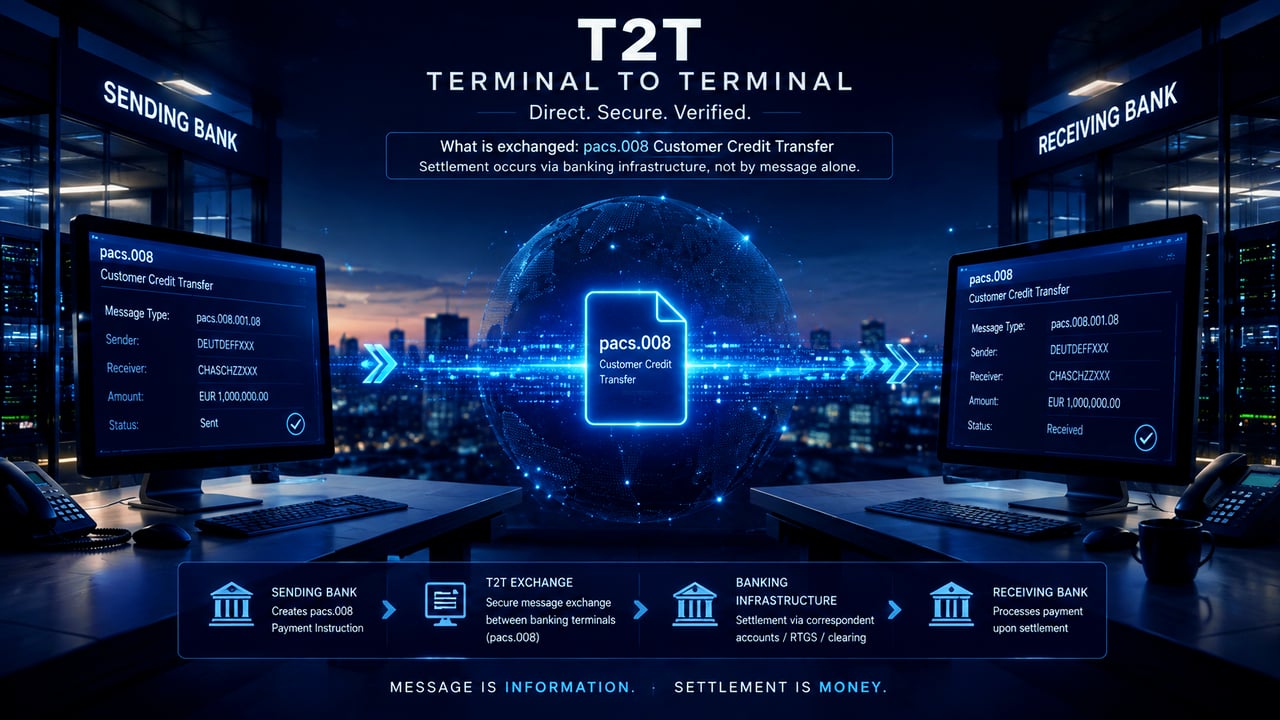
De term "Terminal-to-Terminal" (T2T) beschrijft op zichzelf geen afzonderlijk bancair afwikkelingssysteem. Hij verwijst in het algemeen naar de directe verzending van instructies of geauthenticeerde financiële berichten vanuit de terminal of communicatieomgeving van de verzendende instelling rechtstreeks naar die van de ontvangende instelling. Een KTT-communicatie kan daarom operationeel als terminal-to-terminal worden aangeduid wanneer beide instellingen het geauthenticeerde bericht rechtstreeks uitwisselen.
Van wezenlijk belang is dat terminal-to-terminalcommunicatie niet mag worden verward met de afwikkeling van middelen. Een geslaagde terminalverbinding, berichtoverdracht, ontvangstbevestiging, schermweergave, transactiecode of bevestiging dat gegevens zijn ontvangen, bewijst niet dat monetaire waarde is overgedragen. De feitelijke afwikkeling moet nog steeds plaatsvinden via erkende bankinfrastructuur, zoals nostro-/vostrorekeningen bij correspondentbanken, RTGS, clearingrekeningen of een ander wederzijds aanvaard afwikkelingsmechanisme. Dienovereenkomstig accepteert IFB een KTT of vermeende T2T-transactie uitsluitend wanneer de initiërende instelling onafhankelijk kan worden geverifieerd en kan aantonen zowel over geauthenticeerde berichtencapaciteit als over een doeltreffende bankroute voor de afwikkeling van de onderliggende middelen te beschikken.
Dit is in overeenstemming met het onderscheid dat hierboven reeds is gemaakt tussen betaalinstructies en de feitelijke overdracht van middelen.
KTT-sleuteluitwisseling
Uitsluitend voor banken en andere financiële instellingen
KTT-procedure voor sleuteluitwisseling voor financiële instellingen
- Indien uw gewaardeerde financiële instelling voornemens is een KTT aan ons te verzenden [ (051) 210599 IFBLTD G ], nodigen wij u vriendelijk uit de richtlijnen in de KTT-validatieprocedure hier te downloaden en nauwgezet op te volgen.
- Om de dynamische Output AES Code (sleutel) voor uw KTT te genereren, klikt u hier.
Indien u meer wilt weten over het overmaken van fondsen via de KTT en het correspondentbanksysteem, kunt u contact opnemen met ons Hoofd Correspondentbankieren, de heer Amri Elarisse.
