Wat is de bestrijding van witwassen (AML)?
De bestrijding van witwassen en terrorismefinanciering dient de wereldwijde veiligheid, de integriteit van het financiële stelsel en duurzame groei. AML- en CFT-wetgeving bestaat om te voorkomen dat de financiële markten voor een van beide doeleinden worden misbruikt.
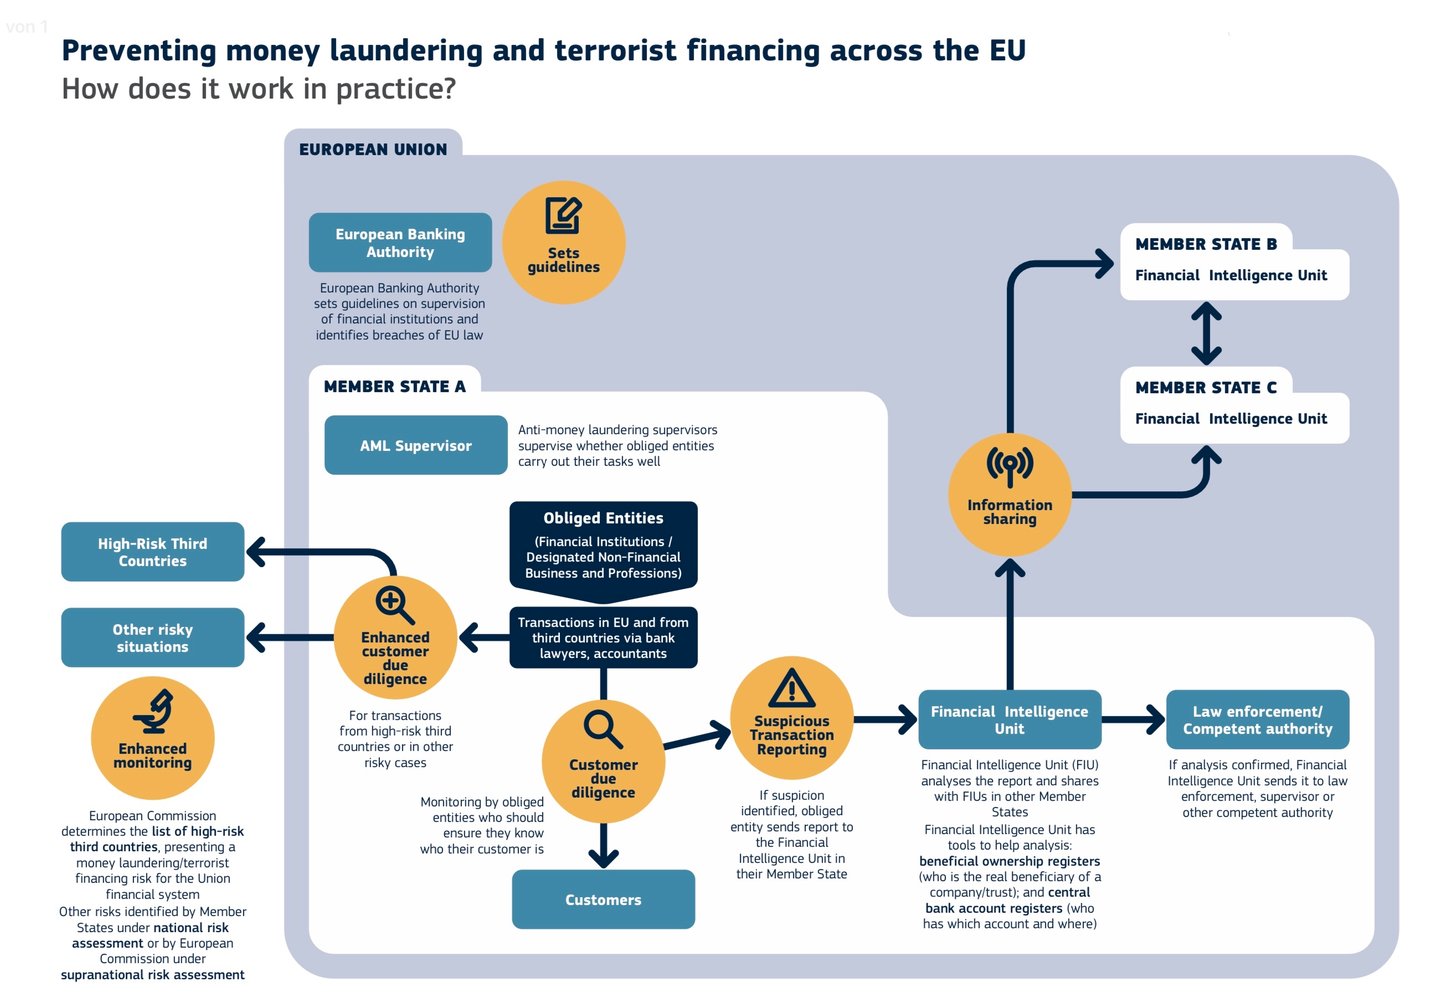
De Europese Unie en vele andere jurisdicties hebben strenge wetgeving ter bestrijding van witwassen en terrorismefinanciering aangenomen, en de bevoegde autoriteiten waarborgen, in netwerkverband samenwerkend, dat deze in de praktijk wordt toegepast.
IFB is in de Unie der Comoren, het autonome eiland Anjouan, gelicentieerd en onder toezicht van de Anjouan Offshore Finance Authority, onder licentie L1149. Ons AML/CFT-programma is gebaseerd op de veertig aanbevelingen van de FATF, de maatstaf aan de hand waarvan nationale stelsels zelf worden beoordeeld.
Waar onze tegenpartijen gevestigd zijn, zijn andere kaders van toepassing. Correspondentrelaties brengen de vereisten van de Amerikaanse Bank Secrecy Act indirect binnen het toepassingsbereik, en activiteiten gericht op de EU brengen het Europese kader in werking. Een programma dat uitsluitend op het lokale minimum is gebaseerd, doorstaat de due diligence van correspondentbanken niet; daarom is het onze niet op die wijze opgezet.
Ons programma omvat:
- schriftelijke goedkeuring door een senior manager;
- een risicogebaseerd cliëntidentificatieprogramma dat voldoende is om een redelijke overtuiging te vormen van de ware identiteit van elke cliënt;
- opsporing en melding van verdachte activiteiten;
- onafhankelijke toetsing van de implementatie ervan;
- een benoemde AML-compliance officer met gepubliceerde contactgegevens;
- voortdurende opleiding van het relevante personeel;
- risicogebaseerde doorlopende due diligence, waaronder de uiteindelijk belanghebbenden van cliënten die rechtspersonen zijn, inzicht in de aard en het doel van elke relatie, en monitoring om de cliëntgegevens actueel te houden.
Het doel van deze regels is het opsporen en melden van verdachte activiteiten, waaronder de onderliggende strafbare feiten van witwassen en terrorismefinanciering, zoals effectenfraude en marktmanipulatie.
Het internationale kader
De Financial Action Task Force (FATF), opgericht in 1989, stelt het wereldwijde kader voor AML-beleid vast en beoordeelt of landen daaraan voldoen. Nationale toezichthouders houden toezicht op de instellingen in hun rechtsgebied, en de Verenigde Naties, de Wereldbank en het Internationaal Monetair Fonds voeren eigen AML-programma's uit.
AML brengt best practices in de opsporing van verdachte activiteiten. Hoe gemakkelijker het voor criminelen is om illegaal verkregen geld ongezien uit te geven, hoe meer criminaliteit daarop volgt. AML-regelgeving vereist daarom dat 'meldingsplichtige instellingen' de waarschuwingssignalen kennen en de activiteiten van hun cliënten actief monitoren. Meldingsplichtige instellingen zijn de instellingen waarvan de transacties door witwassers kunnen worden misbruikt: banken, betalingsverwerkers, kansspelbedrijven en andere. In de EU geeft de Europese Bankautoriteit richtsnoeren uit over het toezicht, en beoordelen AML-toezichthouders hoe effectief elke instelling haar verplichtingen nakomt.
Het Europese kader is gewijzigd. De op richtlijnen gebaseerde architectuur wordt vervangen door het AML-pakket van 2024: Verordening (EU) 2024/1624, met rechtstreeks toepasselijke verplichtingen; Richtlijn (EU) 2024/1640, inzake toezicht en financiële inlichtingeneenheden; en Verordening (EU) 2024/1620, tot oprichting van de Autoriteit voor bestrijding van witwassen (AMLA) in Frankfurt.
In de praktijk krijgen meldingsplichtige instellingen één rechtstreeks toepasselijk regelgevend kader in plaats van zevenentwintig omzettingen, een EU-toezichthouder met rechtstreekse bevoegdheid over geselecteerde instellingen en een geharmoniseerde limiet op contante betalingen. Het pakket wordt gefaseerd ingevoerd; controleer daarom de toepasselijke datum van elke specifieke verplichting in plaats van uit te gaan van één enkel overgangsmoment.
Hoe AML werkt binnen een bank
Banken vormen het fundament van het financiële stelsel en moeten verdacht gedrag vroegtijdig signaleren. Hun AML-beleid volgt het FATF-kader; medewerkers in de frontlinie zijn getraind in AML-technieken en wettelijk verplicht verdachte activiteiten te melden. Specifieke AML-compliance officers versterken deze werkwijzen, ondersteund door drie instrumenten: identiteitscontroles, controles op afwikkeling en vrijgave en software voor transactiemonitoring.
Identiteitscontroles
Banken moeten know-your-customer-procedures (KYC) volgen om de identiteit van hun cliënten vast te stellen. Het AML-beleid vormt het kader, maar elke bank blijft verantwoordelijk voor haar eigen cliënten en voor het signaleren van transacties met een hoog risico.
KYC verplicht banken de naam, geboortedatum en het adres van een cliënt te verifiëren, en soms aanvullende gegevens zoals het beroep. Cliënten bewijzen doorgaans hun identiteit met officiële documenten bij het openen van een rekening, en banken maken steeds vaker gebruik van biometrische identificatie, zoals gezichts- of stemherkenning en vingerafdrukken.
Controles op afwikkeling en vrijgave
Inkomende gelden worden vrijgegeven tegen een afgeronde afwikkeling, niet tegen een betalingsbericht. Indien een creditering voor de rekening ongebruikelijk is, kan de vrijgave in afwachting van een toetsing worden aangehouden. Dit is een interne beheersmaatregel en een maatregel ter beperking van afwikkelingsrisico. Het is geen wettelijke aanhoudingstermijn en geen enkel AML-kader schrijft een dergelijke termijn voor.
Software voor transactiemonitoring
Een bank die grote aantallen transacties verwerkt, kan niet elke transactie handmatig beoordelen. Monitoringsoftware controleert transacties dagelijks of in realtime. Zij combineert de historie van de rekeninghouder, de risicobeoordeling en de details van elke transactie, zoals het bedrag, de betrokken landen en de aard van de betaling, voor contante stortingen, overschrijvingen en opnames. Een transactie die als hoog risico is beoordeeld, wordt als verdacht gemarkeerd.
Wij volgen de Wolfsberg Group Principles.
De Wolfsberg Group is een samenwerkingsverband van wereldwijd actieve banken dat kaders en richtsnoeren ontwikkelt voor het beheersen van financiëlecriminaliteitsrisico's, met name het KYC-, AML- en CFT-beleid. De groep kwam in 2000 voor het eerst bijeen op Château Wolfsberg in het noordoosten van Zwitserland, met vertegenwoordigers van Transparency International, onder wie Stanley Morris en professor Mark Pieth van de Universiteit van Bazel, om AML-richtlijnen voor private banking op te stellen. De Wolfsberg AML Principles for Private Banking werden in oktober 2000 gepubliceerd en in mei 2002 en juni 2012 herzien.
Transactiemonitoringsystemen (TMS)
Transactiemonitoringsystemen zijn de instrumenten waarmee financiële instellingen en toezichthouders transacties in het banksysteem controleren. Zij signaleren activiteiten die kunnen wijzen op witwassen, terrorismefinanciering of andere financiële criminaliteit. Zij werken in zeven stappen:
- Gegevensverzameling. Het systeem verzamelt transactiegegevens uit de gehele bank: bedrag, datum en tijdstip, betrokken partijen en de aard van de transactie.
- Risicoprofilering. Op basis van deze gegevens stelt het systeem risicoprofielen van cliënten en transacties op, aan de hand van de historie van de cliënt, gebruikelijke transactietypen en geografische spreiding.
- Regelgebaseerde monitoring. Vooraf vastgelegde regels worden toegepast op elke transactie, bijvoorbeeld het signaleren van bedragen boven een drempel of van veel transacties in een korte periode.
- Anomaliedetectie. Statistische modellen en machine learning identificeren transacties die duidelijk afwijken van de norm of van het gebruikelijke gedrag van de cliënt.
- Meldingen. Een gemarkeerde transactie genereert een melding, die door een compliance-medewerker of onderzoeksteam wordt beoordeeld.
- Onderzoek en melding. Indien de transactie na beoordeling verdacht blijft, stelt de bank een nader onderzoek in en dient zij, afhankelijk van de uitkomst, een melding van verdachte activiteiten in bij de bevoegde autoriteit.
- Voortdurend leren. De resultaten van onderzoeken worden gebruikt om de regels en modellen te verfijnen, zodat de detectie in de loop van de tijd nauwkeuriger wordt.
Met een transactiemonitoringsysteem beheerst een bank haar risico's beter, voldoet zij aan haar wettelijke verplichtingen en draagt zij bij aan de bestrijding van financiële criminaliteit.
Bestrijding van terrorismefinanciering (CFT)
De aanpak van IFB voor de bestrijding van terrorismefinanciering berust op een gelaagd kader van risicobeoordeling, technologie en samenwerking met toezichthouders.
Grondslagen en de risicogebaseerde aanpak
Onze CFT-controles combineren cliëntenonderzoek bij de acceptatie, doorlopende transactiemonitoring en het doorgeleiden van gesignaleerde activiteiten voor menselijke beoordeling. Modellen worden volgens een vastgestelde cyclus beoordeeld en opnieuw gekalibreerd aan de hand van interne resultaten en externe typologieën.
Wij publiceren geen detectiestatistieken. Cijfers van die aard zijn voor de lezer niet verifieerbaar en zonder de onderliggende methodologie zinloos. Wel beantwoorden wij, met inachtneming van passende vertrouwelijkheid, specifieke vragen van correspondenten en toezichthouders.
Aangescherpte due diligence en surveillance
Na de eerste screening is verscherpte due diligence van toepassing op profielen met een hoger risico:
- Data-analyse. Onze algoritmen analyseren transactiegegevens in realtime en signaleren patronen en anomalieën die afwijken van de vastgestelde normen.
- Gedragsprofilering. Historische gegevens en voorspellende analyse vormen gedetailleerde gedragsprofielen, zodat rode vlaggen vroegtijdig worden gesignaleerd en voor handmatige beoordeling worden doorgezet.
- Gelaagde verificatie. Gesignaleerde transacties worden gezamenlijk gecontroleerd door geautomatiseerde systemen en ervaren medewerkers, zodat ingrijpen zowel snel als weloverwogen is.
Realtimemonitoring en geautomatiseerd ingrijpen
- Machine learning. Onze systemen leren van veranderende transactiepatronen en passen zich aan nieuwe dreigingen aan; wanneer vastgestelde drempelwaarden worden overschreden, volgt een geautomatiseerd ingrijpen.
- Onmiddellijke escalatie. Een transactie die als potentieel risico wordt aangemerkt, wordt direct gemarkeerd en doorgezet naar een secundaire beoordeling, waarin algoritmische nauwkeurigheid en deskundig oordeel worden gecombineerd.
- Adaptieve modellen. Onze modellen worden voortdurend bijgewerkt op basis van wereldwijde intelligence en interne prestatiegegevens, zodat zij gelijke tred houden met nieuwe typologieën.
Samenwerking
Terrorismefinanciering houdt niet op bij grenzen, en onze aanpak evenmin. Wij werken samen met nationale toezichthouders en internationale financiële instellingen om inzichten en beste praktijken uit te wisselen:
- Delen van intelligence. Deelname aan internationale fora en veilige gegevensuitwisseling met partnerinstellingen.
- Gezamenlijke taskforces. Wanneer een dreiging dit vereist, draagt IFB bij aan gezamenlijke taskforces tegen terrorismefinanciering.
Continue verbetering
Onze CFT-procedures zijn slechts zo goed als hun laatste herziening. Wij volgen nieuwe trends in financiële criminaliteit en verwerken nieuwe methoden in onze procedures, zodat wij vrijwel in realtime op opkomende dreigingen kunnen reageren.
Grondige due diligence, deugdelijke technologie en internationale samenwerking vormen samen een stelsel dat de financiering van terrorisme opspoort en ontmoedigt en zich voortdurend verder ontwikkelt. Het beschermt de integriteit van het internationale financiële stelsel en de veiligheid van onze cliënten en partners.
Ken uw begunstigde en verificatie van de begunstigde
Het beveiligingskader van IFB combineert know-your-payee-procedures (KYP), verificatie van de begunstigde (VoP) en onze maatregelen tegen terrorismefinanciering (CFT) tot een gelaagde verdediging tegen fraude, witwassen en terrorismefinanciering.
Know your payee (KYP)
Traditionele controles richten zich op de afzender. KYP richt zich op de ontvanger en zorgt ervoor dat de identiteit van elke begunstigde buiten twijfel wordt vastgesteld:
- Identiteitsvalidatie. Elke beoogde begunstigde wordt gecontroleerd aan de hand van gezaghebbende databanken, waarbij zowel statische gegevens als dynamische risico-indicatoren worden gebruikt.
- Gedrags- en transactieprofilering. Algoritmen analyseren betalingshistorie en gedrag om een risicoprofiel op te bouwen en afwijkingen te detecteren die op fraude kunnen wijzen.
- Risicogebaseerde categorisering. Begunstigden worden naar risico ingedeeld en waar nodig geldt een verscherpte controle, zowel tegen witwassen als tegen verkeerd geleide betalingen.
Verificatie van de begunstigde (VoP)
Verificatie van de begunstigde is geen beleefdheidsgebaar. Het is een wettelijke verplichting op grond van Verordening (EU) 2024/886, de Verordening instantbetalingen, die de SEPA-verordening (EU) nr. 260/2012 wijzigt.
Sinds 9 oktober 2025 moet elke betalingsdienstaanbieder in een lidstaat van het eurogebied die overschrijvingen aanbiedt, vóór de autorisatie kosteloos een VoP-controle aan de betaler aanbieden. De verplichting geldt zowel voor standaard als voor instant SEPA-overschrijvingen. Aanbieders buiten het eurogebied hebben tot 9 juli 2027 de tijd.
Hoe het werkt
- De aanbieder van de betaler dient de IBAN en de naam van de begunstigde in.
- Het verzoek wordt via de SEPA-regeling of een routerings- en verificatiemechanisme doorgegeven aan de betalingsdienstaanbieder van de begunstigde.
- De aanbieder van de begunstigde controleert zijn gegevens en geeft een van de vier uitkomsten terug: match, bijna-match, geen match of verificatie niet mogelijk.
- De betaler ontvangt het resultaat en beslist of hij doorgaat. De betaling wordt niet automatisch geblokkeerd.
Het punt dat cliënten het vaakst over het hoofd zien: wanneer de betaler een overboeking autoriseert nadat deze is gewaarschuwd voor een afwijking, draagt de betaler de aansprakelijkheid voor het feit dat de middelen bij een onbedoelde ontvanger terechtkomen. De waarschuwing verschuift het risico. Lees haar voordat u doorklikt.
Het Scheme Rulebook voor VoP van de European Payments Council is op 5 oktober 2025 in werking getreden en regelt de werking tussen aanbieders.
Bestrijding van terrorismefinanciering
- Cliëntenonderzoek. In overeenstemming met strikte KYC-normen wordt elke cliënt vanaf het begin gescreend.
- Continue transactiemonitoring. Kunstmatige intelligentie en realtimeanalyse houden transactiestromen in het oog en onderscheppen signalen van terrorismefinanciering.
- Adaptieve risicobeoordeling. Modellen die voortdurend worden verfijnd door machine learning leveren risicoscores die zich aanpassen aan nieuwe dreigingen.
Eén kader, meerdere lagen
- Algeheel toezicht. Verificatie van begunstigden, analyse van betalingsinstructies en voortdurende monitoring zorgen er samen voor dat er geen single point of failure bestaat.
- Machines en mensen. Algoritmen zorgen voor directe detectie; ervaren medewerkers zorgen voor een grondige beoordeling en context.
- Internationale samenwerking. Wij werken samen met toezichthouders en financiële instellingen wereldwijd, zodat onze maatregelen aansluiten bij actuele normen en dreigingsinformatie.
- Aanpassingsvermogen. Financiële criminaliteit verandert snel en dankzij onze voortdurende investeringen blijven onze maatregelen haar een stap voor.
Door middel van KYP, VoP en CFT wordt elke transactie bij IFB aan een strenge toetsing onderworpen. De aanpak anticipeert op bedreigingen in plaats van erop te wachten en beschermt de integriteit van het financiële stelsel.