
Alternatieve overdrachtsmethoden
Ledger-to-Ledger (L2L)
Ledger-to-ledgeroverboekingen (L2L)
Wij dienen onderscheid te maken tussen twee verschillende soorten ledger-to-ledger-overboekingen (L2L) die nadere beschouwing verdienen: de ene in de traditionele banksector en de andere op het gebied van blockchaintechnologie.
In het traditionele bankwezen betreffen L2L-overboekingen de verplaatsing van activa, passiva of eigen vermogen tussen afzonderlijke grootboeken die worden bijgehouden door financiële instellingen, zoals banken of betalingsdienstaanbieders. Deze overboekingen kunnen plaatsvinden tussen rekeningen binnen dezelfde instelling of tussen verschillende instellingen en zijn van cruciaal belang voor veilige en efficiënte transacties binnen het wereldwijde financiële stelsel.
Daarentegen verwijzen L2L-overdrachten binnen de blockchainsfeer naar het overdragen van waarde of activa tussen afzonderlijke gedistribueerde grootboeken, zoals verschillende blockchainnetwerken. Dit type overdracht vereist vaak het gebruik van gespecialiseerde protocollen, tussenpersonen of technieken, zoals atomic swaps of cross-chain bridges, om de interoperabiliteit en de integriteit van beide betrokken grootboeken te waarborgen.
Een bericht is geen geld
Waarom geen SWIFT-bericht, telex of server zonder settlement geld verplaatst, in 90 seconden.
Een document verifiëren met VL1 →Een betalingsbericht, betalingsbewijs of bevestiging ontvangen? Laat het controleren voordat u erop vertrouwt.

Activering van L2L-diensten bij IFB
L2L-faciliteiten worden geactiveerd op verzoek van de cliënt zodra diens rekening in goede staat verkeert:
- Het handhaaft het minimumsaldo,
- vertoont een consistente financiële staat van dienst, en
- sluit aan bij legitieme zakelijke activiteiten.
Daarnaast moet de rekening
- geen openstaande compliancekwesties, en
- alle transacties moeten voldoen aan de internationale financiële regelgeving.
Definitieve activering is onderworpen aan interne beoordeling en goedkeuring door ons team voor compliance en risicobeheer.
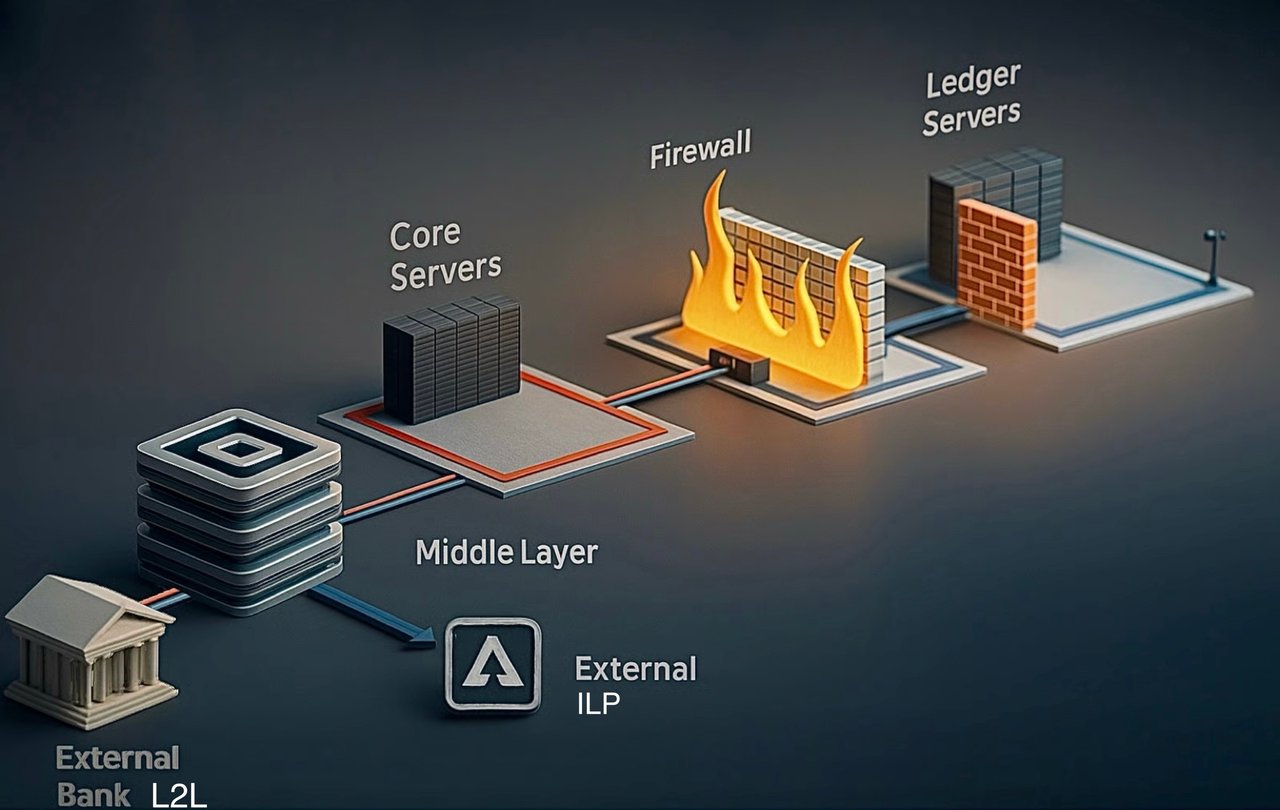
De belangrijkste verschillen tussen communicatie-, middenlaag-, kern-/settlement- en grootboek-/rekeningservers bij banken
In de banktechnologie spelen servers een doorslaggevende rol bij het waarborgen van de vlotte werking van financiële transacties en de registratie daarvan. Twee hoofdtypen servers waarop banken vertrouwen zijn communicatieservers en grootboek-/rekeningservers. Hoewel beide van cruciaal belang zijn, dienen zij verschillende doeleinden en verwerken zij verschillende soorten gegevens.
Communicatieservers
Communicatieservers vormen de ruggengraat van de beveiligde gegevensuitwisseling tussen banken en financiële instellingen. Hieronder volgen de belangrijkste functies en kenmerken van communicatieservers:
- Veilige gegevensuitwisseling: Deze servers maken veilige gegevensuitwisseling mogelijk, waardoor gevoelige financiële informatie tussen instellingen kan worden verzonden zonder dat de veiligheid in het gedrang komt.
- Protocollen en standaarden: zij maken gebruik van gestandaardiseerde protocollen zoals SWIFT, SEPA of ACH, enz. voor interbancaire communicatie, wat zorgt voor uniformiteit en betrouwbaarheid over verschillende platforms heen.
- Encryptie en authenticatie: Om de beveiliging te waarborgen, maken communicatieservers gebruik van geavanceerde encryptiemethoden en strikte authenticatieprotocollen, waarmee gegevens tijdens de verzending worden beschermd.
- Transactieafhandeling: In de eerste plaats verwerken zij transactieverzoeken, berichten en instructies en fungeren zij als intermediairs die de benodigde informatie voor transacties doorgeven.
- Geen geldbewegingen: Deze servers verplaatsen uitdrukkelijk geen middelen en werken rekeningsaldi niet rechtstreeks bij; zij faciliteren uitsluitend de communicatie die voor dergelijke handelingen vereist is.
Kernbankservers
Core-bankingservers vormen de digitale ruggengraat van financiële instellingen en sturen de nauwkeurige uitvoering, verificatie en afwikkeling van geldtransacties aan. Zij verwerken inkomende transactie-instructies (bijv. SWIFT-berichten) op veilige wijze, houden gedetailleerde cliëntrekeningen en interne rekeningen bij, reconciliëren deze transacties met de daadwerkelijke afwikkeling van middelen zoals bevestigd door correspondent- en intermediaire banken, en werken de saldi van cliënten dienovereenkomstig nauwkeurig bij.
Naast zuiver transactionele functies beheren kernservers de naleving van regelgeving, voeren zij geautomatiseerde afstemmingen en AML-/KYC-validaties uit, waarborgen zij risicobeheerprotocollen en genereren zij volledige audittrails. Zo worden de operationele integriteit, de financiële nauwkeurigheid en de naleving van de regelgeving binnen de bankactiviteiten van de instelling gewaarborgd.
Grootboek-/rekeningservers
Grootboek- en rekeningservers zijn daarentegen de bewaarders van de financiële gegevens van een bank. Hun belangrijkste kenmerken zijn:
- Bijhouden van financiële gegevens: Deze servers slaan de kernadministratie van de bank op en houden deze bij, zodat elke transactie nauwkeurig wordt vastgelegd.
- Vastlegging van transacties: Zij leggen alle transacties vast, inclusief debiteringen en crediteringen, en zijn verantwoordelijk voor het bijwerken en bewaren van de actuele rekeningsaldi.
- Grootboekbeheer: Grootboekservers beheren het algemene grootboek van de bank en de individuele cliëntrekeningen en bieden zo een volledig overzicht van de financiële gezondheid.
- Data-integriteit: Het waarborgen van consistentie en integriteit van gegevens is essentieel, aangezien deze registraties onmisbaar zijn voor een juiste financiële rapportage en voor compliance.
- Strenge beveiligingsmaatregelen: gezien de gevoeligheid van de gegevens hanteren ledgerservers doorgaans strengere beveiligingsmaatregelen, waaronder extra lagen van versleuteling en strikte toegangscontroles.
De communicatieserver initieert en faciliteert transacties, maar de grootboekserver registreert en weerspiegelt die transacties uiteindelijk na validatie in de boeken van de bank.
In hedendaagse banksystemen zijn deze functies vaak geïntegreerd, waarbij beveiligde intrabankcommunicatieprotocollen samenwerken met grootboekbeheersystemen. Deze integratie zorgt voor actuele updates en consistentie binnen het gehele financiële ecosysteem van de bank, wat zowel de efficiëntie als de veiligheid ten goede komt.
Onze L2L-diensten
Wij bieden L2L-diensten aan onze selecte cliëntenkring van vermogende particulieren en gevestigde zakelijke entiteiten, met bijzondere nadruk op discretie, vertrouwelijkheid en institutionele integriteit.
Alle L2L-transacties worden uitsluitend uitgevoerd tussen banken die volledig zijn geïntegreerd in het internationale banksysteem, waardoor niet alleen de veilige uitwisseling van geauthenticeerde L2L-berichten wordt gewaarborgd, maar ook de effectieve en tijdige afwikkeling van gelden. Tegenpartijen zonder dergelijke integratie kunnen weliswaar berichten verzenden, maar zijn van nature niet in staat de financiële afwikkeling te voltooien.
Bij L2L-overboekingen kunnen tegoeden niet uit het grootboek of de kernservers van een bank worden “gedownload”, aangezien deze systemen te allen tijde volledig zijn afgeschermd van externe toegang. In tegenstelling tot digitale bestanden die in de cloud of op een gewone server of computer zijn opgeslagen, moeten tegoeden altijd worden verzonden via het beveiligde en gereguleerde kader van het wereldwijde banksysteem, waarmee zowel hun integriteit als de naleving van de regelgeving bij elke transactie wordt gewaarborgd.
Empirisch gezien is meer dan 48% van de aan ons voorgelegde L2L-transacties afkomstig van niet-bancaire entiteiten of van banken die niet over de mogelijkheid beschikken om middelen te verzenden.
Wij daarentegen zijn in staat transacties uit te voeren zonder bedragslimiet, uitsluitend onder voorbehoud van een zorgvuldige verificatie van de initiërende instelling en haar aantoonbare vermogen om de afwikkeling te verrichten.

Transacties als aanpassingen in grootboeken in het bankwezen
Wanneer een financiële transactie plaatsvindt, zoals de overboeking van valuta van de ene rekening naar de andere, vindt er geen fysieke verplaatsing van geld plaats. De transactie wordt uitgevoerd door de grootboekposten op de respectieve rekeningen van correspondentbanken, de centrale bank(en) of RTP-clearingsystemen aan te passen. Het banksysteem verlaagt het saldo op de ene rekening en verhoogt het saldo op de andere, als weerspiegeling van de overdracht van waarde die afzonderlijk wordt afgewikkeld.
Reconciliatie en definitieve afwikkeling: De betrokken banken reconciliëren de transactie om de juistheid ervan te waarborgen. Indien tussenbanken worden ingeschakeld, wikkelt elke bank haar deel van de transactie af via haar correspondentbankrelaties.
Rapportage en archivering: Banken bewaren gegevens van alle transacties voor compliance-, audit- en rapportagedoeleinden.
Hoe werkt een kernbanksysteem (Core Banking System, CBS)
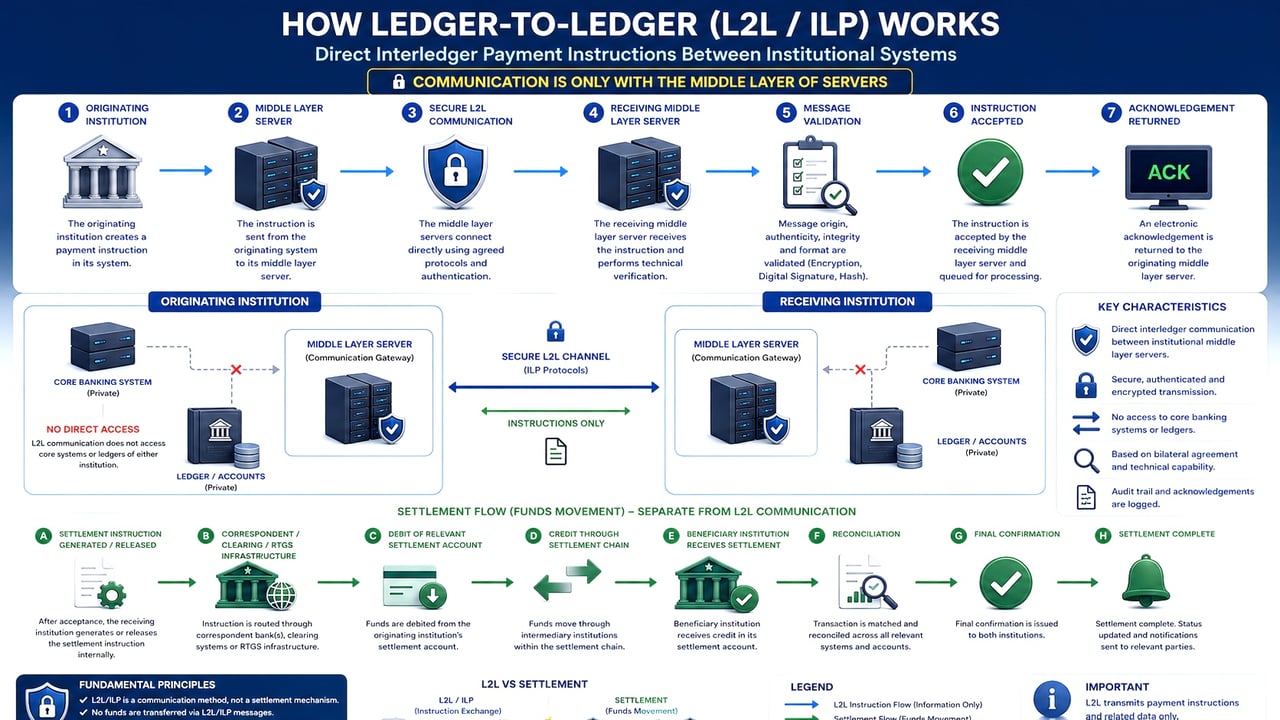
I. Cruciaal onderscheid: instructies versus daadwerkelijke afwikkeling
Een SWIFT-bericht, zoals een pacs.008 (Customer Transfer) of pacs.009 (Financial Institution Transfer), is in wezen een beveiligde communicatie of instructie. Het informeert de ontvangende bank dat middelen worden verwacht en vermeldt de gegevens van de begunstigde, het transactiebedrag en de routeringsinstructies, maar draagt op zichzelf geen middelen over. Daadwerkelijke overboekingen vinden pas plaats wanneer het geïnstrueerde bedrag wordt afgewikkeld via interbancaire mechanismen waarbij correspondent- of intermediaire banken betrokken zijn, en wordt bevestigd door werkelijke wijzigingen in de rekeningsaldi bij elke betrokken instelling.
II. Definities en rollen van correspondentbanken en intermediaire banken
A. Correspondentbanken
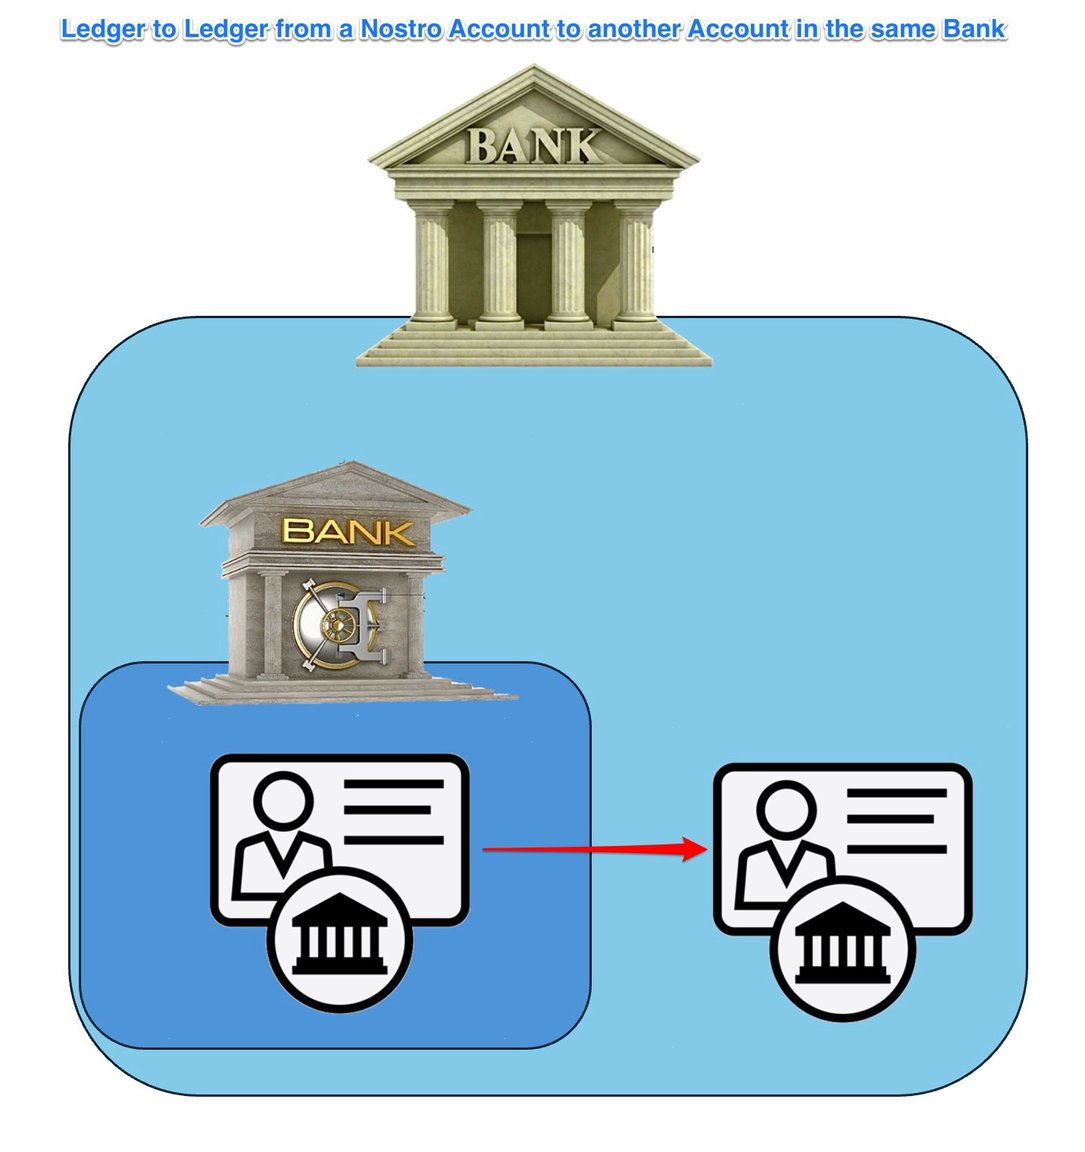
- Een correspondentbank houdt rechtstreekse bilaterale rekeningen (nostro-/vostrorekeningen) aan bij andere banken.
- Deze rekeningen weerspiegelen daadwerkelijke kassaldi bij een andere financiële instelling en faciliteren grensoverschrijdende betalingen en afwikkelingen.
B. Intermediaire banken
- Een intermediaire bank fungeert als doorgangspunt in de betalingsketen wanneer er geen directe correspondentrelaties bestaan tussen de verzendende bank en de bank van de begunstigde.
- Het overbrugt hiaten tussen banken die geen correspondentrelatie hebben en verzorgt valutaconversies, internationale betalingen en routeringscomplexiteit.
III. Hoe kernbankingsystemen de daadwerkelijke ontvangst van middelen bevestigen
Het Kernbankiersysteem hanteert een sterk afstemmings- en bevestigingsproces, gedifferentieerd voor zowel correspondentbank- als intermediaire banksituaties, als volgt:
A. Verificatie via correspondentbanken
Wanneer transacties rechtstreekse correspondentrekeningen (Nostrorekeningen) betreffen:
Gedetailleerde werkwijze:
- Ontvangst van de instructie (pacs.008/pacs.009): CBS ontvangt de SWIFT-instructie en slaat deze tijdelijk op.
- Voorlopige boeking: Middelen kunnen tijdelijk verschijnen in een interne tussenrekening of afwikkelingsgrootboek, in afwachting van verificatie.
- Afstemming van nostro-afschriften: De ontvangende bank ontvangt van haar correspondentbanken geautomatiseerde rekeningafschriften (camt.053, of de oudere MT 940/950, of elektronische API's) die de werkelijke rekeningsaldi en creditboekingen weergeven. CBS stemt deze afschriften automatisch af met de SWIFT-instructies aan de hand van unieke identificatiegegevens (UETR – Unique End-to-End Transaction Reference).
- Definitieve creditering van de rekening: Pas nadat de SWIFT-instructie exact is afgestemd op de bevestigde creditboeking van de correspondentbank, schrijft het CBS de middelen definitief bij op de cliëntrekening van de begunstigde.
B. Verificatie via intermediaire banken
Wanneer middelen via een tussenliggende bank lopen (meerlaagse routering), is het verificatieproces iets complexer:
Gedetailleerde werkwijze:
- Ontvangst van de instructie (pacs.008): het CBS legt het binnenkomende instructiebericht eerst vast.
- Verificatie van afwikkeling via intermediairs: Gelden die via intermediaire banken worden verzonden, leiden doorgaans tot meerdere SWIFT-bevestigingen, waaronder creditmeldingen (camt.054, voorheen MT 910) of daaropvolgende pacs.009-berichten die aangeven dat de gelden zijn doorgesluisd. De intermediaire bank verstrekt een creditmelding waarin wordt bevestigd dat de gelden succesvol zijn bijgeschreven op de nostrorekening van de correspondentbank van de ontvangende bank. CBS ontvangt deze bevestigingen van intermediaire instellingen, waardoor stapsgewijze reconciliatie mogelijk is.
- Definitieve verificatie door de correspondentbank: Het definitieve afschrift (camt.053, of de oudere MT 940/950) van de correspondentbank bevestigt de daadwerkelijke afwikkeling in contanten op de nostrorekening van de ontvangende bank.
- Definitieve toewijzing aan de cliënt: Pas na ontvangst en verificatie van de daadwerkelijke afwikkelingsbevestiging van de correspondentbank (na bevestiging door de tussenpersoon) schrijft CBS het bedrag definitief bij op de rekening van de begunstigde.
IV. Technologieën en systemen die door kernbankiersystemen worden gebruikt
- Software voor geautomatiseerde reconciliatie: (bijv. SmartStream TLM, Temenos, Oracle FLEXCUBE)
- Realtime monitoringinstrumenten: API-integraties en digitale bankafschriften voor onmiddellijke verificatie.
- Messaginggateways: SWIFT Alliance Access, SWIFT gpi-trackers, die de transactiestatus in realtime bevestigen.
- Unique Transaction Reference (UETR): door SWIFT verplicht gesteld om te waarborgen dat elk bericht gedurende de volledige levensduur van de betaling uniek identificeerbaar is.
- Reconciliatiecontroles op twee niveaus. Geautomatiseerde elektronische reconciliatie, aangevuld met handmatige verificatie door speciale operationele teams.
- AML/KYC- en compliancecontroles. Elke betalingsinstructie wordt gescreend en gevalideerd voordat enige creditering plaatsvindt, om de naleving van de regelgeving te waarborgen (FATF, AML-richtlijnen, OFAC, EU/VN-sancties).
- Audittrails en rapportage. Volledige elektronische audittrails worden bewaard voor naleving van regelgeving en voor audits.
Een Core Banking System vertrouwt niet op de enkele ontvangst van SWIFT-instructieberichten als bewijs van afwikkeling van middelen. In plaats daarvan verifieert het systeem de feitelijke geldstromen methodisch door middel van reconciliatie met bevestigde afschriften van zowel correspondentbanken (finale clearinginstellingen die nostrorekeningen aanhouden) als intermediaire banken (banken die transacties doorleiden en de doorgifte bevestigen via creditberichten of latere bevestigingen).
Pas wanneer de feitelijke geldsaldi op het niveau van de correspondent wijzigen en bevestigde creditboekingen verschijnen op de rekeningafschriften van zowel de intermediaire bank als de correspondentbank, zal het CBS de middelen definitief erkennen en toewijzen aan de rekening van de begunstigde cliënt. Zo wordt het precieze onderscheid gewaarborgd tussen betalingsinstructies en daadwerkelijke kasafwikkelingen.

Bankieren
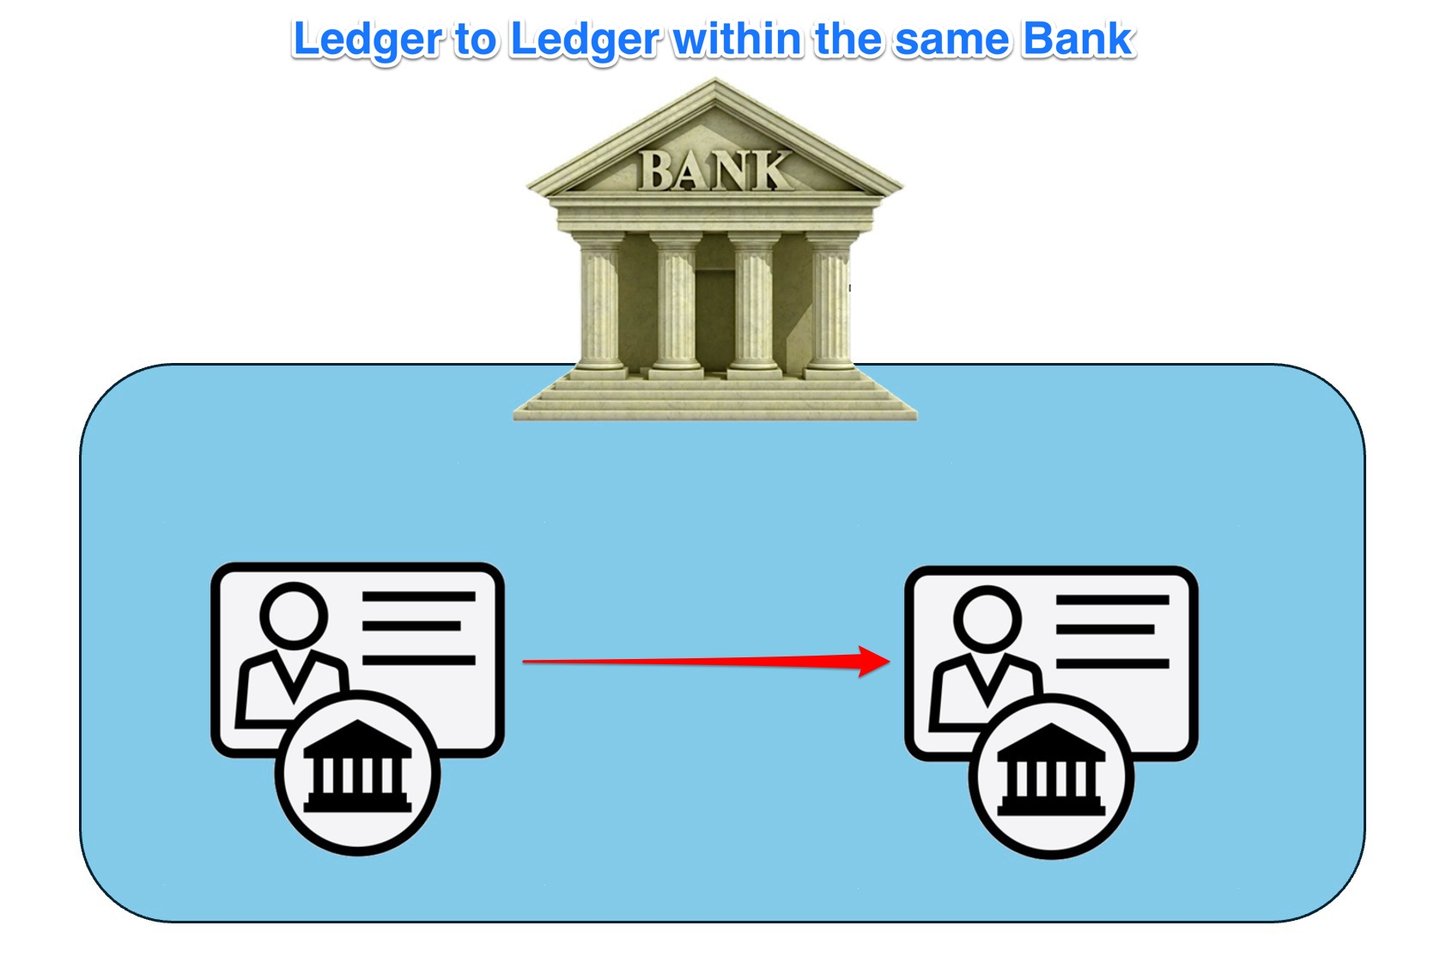
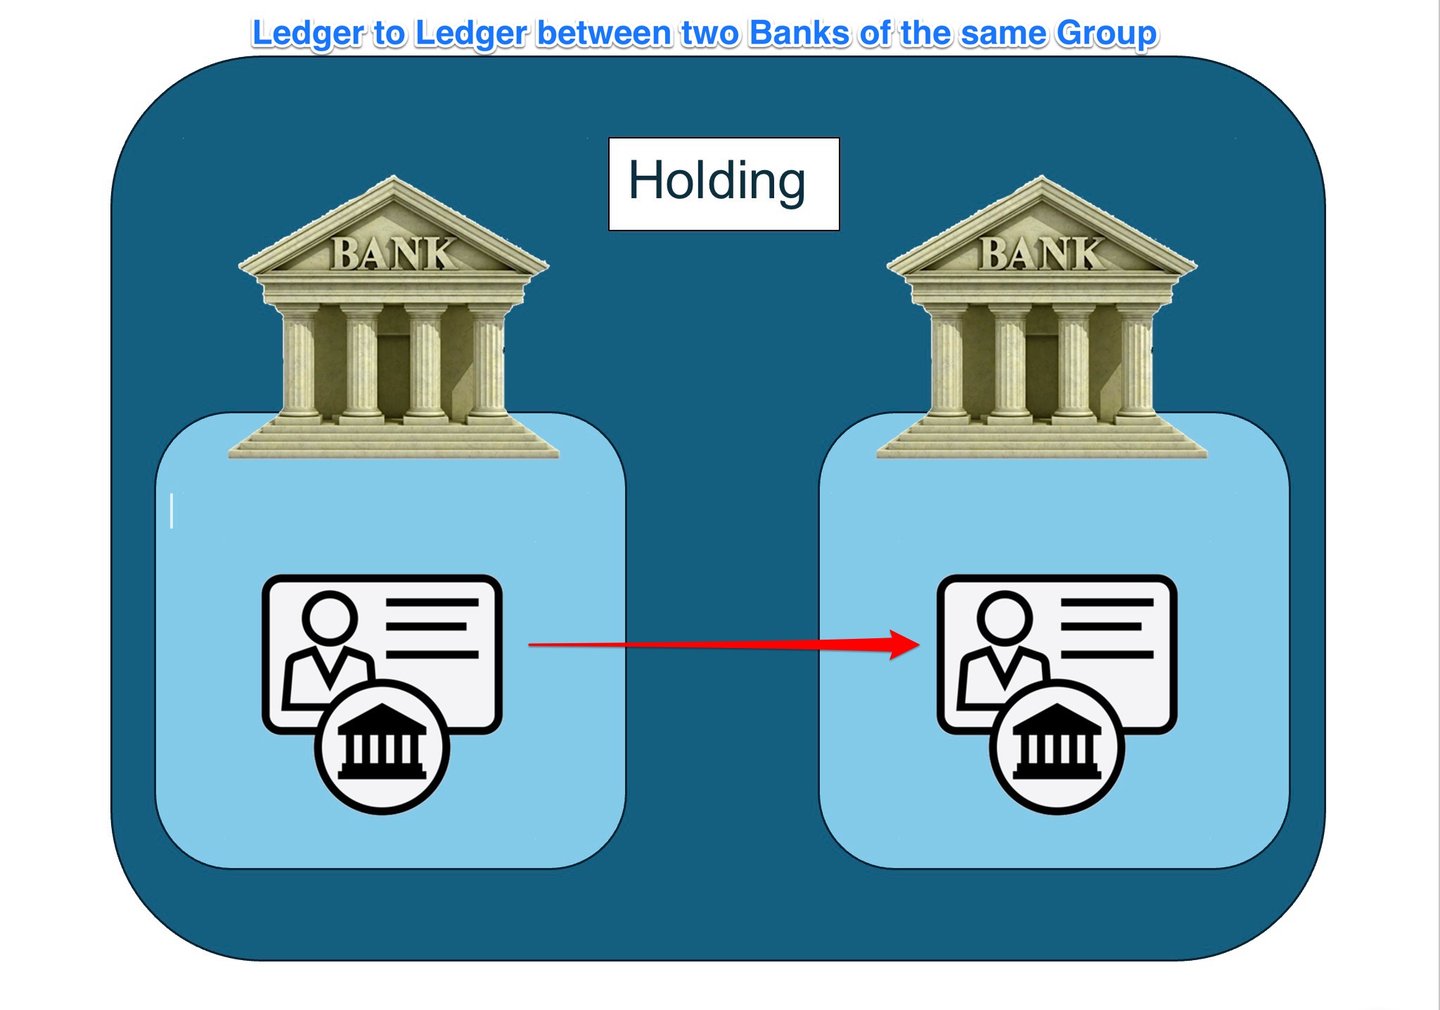
Ledger-to-ledger-overboekingen (L2L) in het bankwezen verwijzen naar het proces waarbij activa, passiva of eigen vermogen worden overgedragen tussen twee afzonderlijke grootboeken die worden bijgehouden door financiële instellingen, zoals banken of andere betalingsdienstverleners. Deze overboekingen kunnen plaatsvinden tussen rekeningen binnen dezelfde instelling of tussen verschillende instellingen. In het bankwezen zijn grootboeken gecentraliseerde databases of registratiesystemen waarin de eigendom en de transactiegeschiedenis van cliëntrekeningen en activa worden bijgehouden.
L2L-overboekingen in het bankwezen zijn van essentieel belang voor efficiënte en veilige transacties tussen verschillende financiële instellingen en hun klanten. Hieronder volgen enkele kernaspecten en voorbeelden van L2L-overboekingen in het bankwezen:
- Interbancaire overboekingen: Interbancaire overboekingen zijn een veelvoorkomende vorm van L2L-overboekingen in het bankwezen, waarbij gelden worden verplaatst tussen rekeningen bij verschillende banken. Deze overboekingen kunnen worden uitgevoerd via uiteenlopende mechanismen, zoals telegrafische overschrijvingen (bijv. SWIFT), Automated Clearing House-transacties (ACH) en Real-Time Gross Settlement-systemen (RTGS).
- Intrabanktransfers: Intrabanktransfers vinden plaats wanneer gelden worden overgeboekt tussen rekeningen die bij dezelfde financiële instelling worden aangehouden. Deze L2L-transfers verlopen doorgaans sneller en kunnen lagere kosten met zich brengen dan interbancaire transfers, aangezien slechts de interne grootboeken van de bank worden bijgewerkt.
- Grootboeken van centrale banken: Centrale banken houden eigen grootboeken bij waarin de reservesaldi van commerciële banken binnen hun jurisdictie worden bijgehouden. L2L-overdrachten tussen grootboeken van centrale banken en grootboeken van commerciële banken zijn van cruciaal belang voor het beheer van reserveverplichtingen, de uitvoering van monetair beleid en het faciliteren van interbancaire transacties.
- Grensoverschrijdende overboekingen: L2L-overboekingen in het bankwezen spelen eveneens een cruciale rol bij grensoverschrijdende transacties, waarbij middelen worden overgemaakt tussen banken of financiële instellingen die in verschillende landen zijn gevestigd. Deze overboekingen gaan vaak gepaard met valutaconversie en kunnen de betrokkenheid vereisen van correspondentbanken of internationale betalingsnetwerken om de transactie te faciliteren.
- Overdrachten van digitale activa: Met de toenemende acceptatie van digitale activa en blockchaintechnologie zijn sommige banken en financiële instellingen L2L-overdrachten met digitale activa of cryptovaluta gaan verkennen. Voor dergelijke overdrachten kan het gebruik van gespecialiseerde protocollen, zoals het Interledger Protocol (ILP), of de ontwikkeling van nieuwe infrastructuur, zoals digitale valuta van centrale banken (CBDC's) of stablecoins gedekt door banken, vereist zijn.
Wat kan van bank naar bank worden overgemaakt?
Activa van de bank:
- Liquide middelen en kasequivalenten: Dit zijn middelen waarover direct of vrijwel direct kan worden beschikt. Hiertoe behoren contant geld, tegoeden bij andere banken en zeer liquide effecten zoals schatkistpapier.
- Beleggingen/effecten: Dit zijn financiële instrumenten waarin de bank belegt om een rendement te behalen, zoals staats- en bedrijfsobligaties, aandelen en andere effecten.
- Leningen en voorschotten: Dit zijn de gelden die een bank aan haar klanten uitleent en die rente-inkomsten genereren. Hieronder vallen persoonlijke leningen, hypotheken, zakelijke leningen, creditcardsaldi en roodstanden.
- Vaste activa: Dit zijn fysieke eigendommen van de bank, zoals gebouwen, grond, apparatuur en meubilair.
- Immateriële activa: Hieronder vallen niet-fysieke activa zoals software, octrooien, handelsmerken en goodwill.
- Overige activa: Hieronder kunnen onder meer opgelopen te ontvangen rente, latente belastingvorderingen en afgeleide financiële instrumenten vallen.
Verplichtingen van de bank:
- Deposito's: Dit zijn middelen die particulieren en bedrijven bij de bank aanhouden. Zij omvatten betaalrekeningen, spaarrekeningen en termijndeposito's. Het zijn verplichtingen, omdat de bank gehouden is deze middelen op verzoek of op een bepaalde einddatum aan de deposanten terug te betalen.
- Geleend vermogen: Dit zijn middelen die de bank leent van andere financiële instellingen, van de centrale bank of via de uitgifte van schuldinstrumenten.
- Schuldinstrumenten: Dit zijn obligaties of andere vormen van schuld die door de bank worden uitgegeven om middelen aan te trekken. De bank is verplicht de hoofdsom en de rente aan de obligatiehouders terug te betalen.
- Overige verplichtingen: Hieronder vallen posten zoals nog te betalen kosten, handelscrediteuren, latente belastingverplichtingen, voorzieningen voor kredietverliezen en afgeleide financiële instrumenten.
- Achtergestelde verplichtingen: Dit zijn schulden die pas worden terugbetaald nadat alle andere schulden zijn voldaan indien de bank failliet gaat.
Eigen vermogen van de bank:
- Gewone aandelen: Dit is het eigen vermogen dat de eigenaren van de bank houden. Zij beschikken over stemrecht en kunnen dividend ontvangen.
- Preferente aandelen: Dit type eigen vermogen heeft een hogere aanspraak op winst en activa dan gewone aandelen, maar gaat doorgaans niet gepaard met stemrecht.
- Ingehouden winsten: Dit zijn de nettowinsten die een bank in de loop der jaren heeft opgebouwd en heeft gekozen te herinvesteren in de onderneming in plaats van uit te keren als dividend.
- Eigen aandelen: Dit zijn de eigen aandelen van de bank die zij van de markt heeft teruggekocht.
- Overig totaalresultaat: Dit zijn winsten en verliezen uit diverse beleggingen en derivaten die nog niet zijn gerealiseerd.
- Minderheidsbelang: Dit is het deel van het nettovermogen van een dochteronderneming dat toerekenbaar is aan eigenvermogensbelangen die niet, direct of indirect via dochterondernemingen, in handen zijn van de moedermaatschappij.
Van off-ledger naar on-ledger
Transacties tussen banken, waaronder transacties van buiten het grootboek naar het grootboek, vereisen aanvullende stappen om de juiste overdracht van activa of verplichtingen, de naleving van regelgeving en een correcte boekhoudkundige verwerking te waarborgen.
Het proces verloopt als volgt:
- Identificatie van transactie/activum: Het proces begint met het identificeren van de specifieke transactie of het specifieke activum dat van off-ledger naar on-ledger moet worden overgebracht. Beide bij de transactie betrokken banken moeten overeenstemming bereiken over het over te dragen activum of de over te dragen verplichting.
- Risicobeoordeling en financiële analyse: Beide banken voeren hun eigen onafhankelijke risicobeoordeling en financiële analyse uit. Zo wordt gewaarborgd dat de transactie aansluit op hun afzonderlijke risicobeheerbeleid en financiële strategieën.
- Interbancaire overeenkomst: Voordat de transactie kan doorgaan, moeten de banken overeenstemming bereiken over de voorwaarden van de overdracht. Dit kan onderhandeling omvatten over de prijs van het actief of de verplichting, het tijdstip van de overdracht en andere details. Deze overeenkomst is vaak juridisch bindend en moet voldoen aan de lokale en internationale bankregelgeving.
- Naleving van regelgeving: De transactie moet voldoen aan de toepasselijke bankregelgeving, waaronder regels inzake kapitaaltoereikendheid, liquiditeit en risicobeheer. De compliance-afdelingen van beide banken zien erop toe dat de transactie aan deze vereisten voldoet. Compliancekaders: SOX (Sarbanes-Oxley Act): waarborgt de juistheid en integriteit van bedrijfsinformatie (specifiek voor de Verenigde Staten) of AVG (Algemene verordening gegevensbescherming): waarborgt de bescherming en privacy van cliëntgegevens, met name in de EU (specifiek voor Europa).
- Clearing en afwikkeling: Zodra de overeenkomst is gesloten en de compliance-toetsing heeft plaatsgevonden, gaat de transactie over naar de fase van clearing en afwikkeling. Hierbij vindt de feitelijke overdracht van het actief of de verplichting plaats van het grootboek van de ene bank naar dat van de andere. Dit proces verloopt vaak via een clearinghouse van een derde partij, met name bij omvangrijke of complexe transacties.
- Boeking van de transactie: Na het clearing- en afwikkelingsproces boekt elke bank de transactie in haar eigen grootboek. Voor de verkopende bank verschuift het actief van on-ledger naar off-ledger; voor de kopende bank verschuift het actief van off-ledger naar on-ledger.
- Doorlopend beheer en rapportage: Beide banken moeten de transactie doorlopend beheren en daarover rapporteren. Dit omvat het bijhouden van eventuele waardewijzigingen van het actief of de verplichting, het rapporteren van deze wijzigingen aan de bevoegde toezichthouders en het dienovereenkomstig aanpassen van hun afzonderlijke jaarrekeningen.
- Voortdurende monitoring: Ten slotte blijven de banken de activa of verplichtingen regelmatig monitoren om te waarborgen dat zij blijvend voldoen aan alle relevante regelgeving en dat hun risicoprofiel binnen de risicotolerantie van elke bank blijft.
Het proces van het omzetten van off-ledger-middelen in on-ledger-middelen omvat de overgang van activa die niet in het primaire financiële grootboek van de bank zijn opgenomen naar posities die officieel in de boeken worden erkend. Deze praktijk is vooral relevant in de context van schaduwbankieren, vermogensbeheer of bepaalde typen financiële transacties die aanvankelijk niet op de hoofdbalans van de bank verschijnen. De fijnere nuances van deze procedure en de daaraan verbonden kosten zijn afhankelijk van het regelgevende kader, de aard van de betrokken activa en het specifieke beleid van de financiële instelling. Hierna zetten wij de stappen uiteen die doorgaans worden doorlopen, en lichten wij de inherente kosten toe.
Het omzetten van off-ledger middelen in on-ledger middelen bij banken en centrale banken
Het omzetten van off-ledger-middelen naar on-ledger-middelen houdt in dat financiële activiteiten die voorheen niet in de officiële balans waren opgenomen, worden geïntegreerd in het hoofdboekhoudsysteem. Dit is van belang voor een juiste financiële verslaggeving, transparantie en naleving van regelgeving. Hieronder volgt een gedetailleerde uiteenzetting van dit proces voor zowel commerciële banken als centrale banken, met identificatie, verificatie, afstemming, registratie en controle.
A. Commerciële banken
1. Identificatie van niet op de balans opgenomen middelen
Bronnen van off-ledgermiddelen:
- Special Purpose Entities (SPE's): Rechtspersonen die voor specifieke transacties, zoals securitisatie, worden opgericht en activa en passiva kunnen houden buiten de balans van de bank zelf. Hiertoe kunnen structured investment vehicles (SIV's) en conduits behoren.
- Gesecuritiseerde activa: Leningen of vorderingen die aan beleggers zijn verkocht maar nog door de bank worden beheerd. Voorbeelden zijn hypotheekgedekte effecten (MBS) en door activa gedekte effecten (ABS).
- Leaseverplichtingen: operationele leases die onder oudere boekhoudstandaarden niet werden gekapitaliseerd, maar die onder nieuwe standaarden zoals IFRS 16 moeten worden opgenomen.
- Derivaten en voorwaardelijke verplichtingen: Financiële instrumenten zoals swaps, futures en opties, alsmede mogelijke verplichtingen uit garanties en letters of credit.
2. Verificatie en validatie
Verificatiestappen:
- Beoordeling van financiële instrumenten: Gedetailleerde analyse om de aard, het risico en de waarde van posten buiten de balans vast te stellen.
- Waarderingsmodellen: Gebruik van discounted cashflow-analyse (DCF), mark-to-marketwaarderingen (MTM) en andere financiële modellen om de reële waarde van derivaten en gesecuritiseerde activa te bepalen.
- Kredietrisicoanalyse: beoordeling van de kredietwaardigheid van de onderliggende activa en tegenpartijen die betrokken zijn bij OBS-transacties.
- Regelgevende toetsing: Waarborgen van naleving van de toepasselijke boekhoudkundige en regelgevende normen.
- IFRS 9 en IFRS 16: regelgeving voor respectievelijk de opname en waardering van financiële instrumenten en van leaseovereenkomsten.
- Basel III-kader: Berekeningen van risicogewogen activa (RWA) en hefboomratio's die van invloed zijn op de behandeling van posities buiten de balans.
Protocollen en standaarden:
- IFRS en GAAP: Het waarborgen van een consistente toepassing van de International Financial Reporting Standards (IFRS) en de Generally Accepted Accounting Principles (GAAP) voor een nauwkeurige financiële verslaggeving.
- AML- en KYC-compliance: naleving van de vereisten inzake anti-witwassen (AML) en Know Your Customer (KYC) ter voorkoming van onrechtmatige activiteiten.
3. Reconciliatieproces
Reconciliatiemethodologieën:
- Gedetailleerde transactiebeoordeling: Grondig onderzoek en afstemming van transacties buiten de balans met de interne administratie.
- Matching op transactieniveau: Waarborgen dat elke off-balancepost correct wordt weergegeven en afgestemd met de overeenkomstige posten op de balans.
- Uitzonderingsrapportage: het signaleren en oplossen van afwijkingen via geautomatiseerde systemen of handmatig ingrijpen.
Hulpmiddelen en software:
- ERP-systemen: Enterprise Resource Planning-systemen zoals SAP en Oracle Financials voor de automatisering van reconciliatieprocessen.
- Gespecialiseerde reconciliatiesoftware: Instrumenten zoals BlackLine en SmartStream voor het matchen van grote transactievolumes en het opsporen van afwijkingen.
4. Boeking in het grootboek
Boekingsmethoden:
- Journaalposten: gedetailleerde boekingen om posten buiten de balans in het grootboek op te nemen, waarbij alle relevante gegevens worden vastgelegd.
- Geautomatiseerde boeking: gebruik van kernbankiersystemen om de registratie van transacties te automatiseren en handmatige invoerfouten tot een minimum te beperken.
- Intercompany- en intrabankboekingen: zorgen voor een juiste verwerking in de boekhouding van transacties waarbij meerdere entiteiten binnen de bankgroep zijn betrokken.
Protocollen en standaarden:
- Dubbele boekhouding: ervoor zorgen dat elke transactie ten minste twee rekeningen raakt, zodat de boekhoudkundige vergelijking (activa = verplichtingen + eigen vermogen) in evenwicht blijft.
- Naleving van IFRS/GAAP: naleving van internationale en nationale boekhoudstandaarden om transparantie en consistentie in de financiële verslaggeving te waarborgen.
5. Audit en compliance
Auditprocessen:
- Interne audits: Regelmatige interne toetsingen om de naleving van beleid en procedures en de juistheid van de financiële verslaggeving te waarborgen.
- Continue monitoring: implementatie van realtime auditsystemen om afwijkingen op te sporen en voortdurend de naleving te waarborgen.
- Risicogebaseerde audits: Gerichte aandacht voor risicovolle gebieden zoals derivaten en SPE's, om een sterk toezicht te waarborgen.
- Externe audits: Onafhankelijke verificatie door externe accountants om naleving van boekhoudstandaarden en regelgeving te waarborgen.
- Onderhoud van de audit trail: Het bijhouden van volledige registraties van alle transacties en aanpassingen om een duidelijke audit trail te waarborgen.
Compliancekaders:
- Sarbanes-Oxley Act (SOX): Waarborging van de juistheid en integriteit van bedrijfsinformatie (specifiek voor de VS).
- EU-verordening inzake wettelijke controle: waarborgt de nauwkeurigheid en transparantie van financiële verslaggeving in Europa.
Protocollen en technologieën:
- Hulpmiddelen voor toezichtrapportage: software zoals AxiomSL en Wolters Kluwer voor het opstellen en indienen van toezichtrapportages
- Blockchain en DLT: Toepassing van Distributed Ledger Technology (DLT) voor onveranderlijke registraties en transparantie in financiële transacties.
B. Centrale banken
1. Identificatie van off-balancemiddelen
Bronnen van off-balancemiddelen:
- Valutaswaplijnen: Toegezegde maar niet opgenomen swaplijnen en de termijnonderdelen van swaps, die alleen als verplichtingen zichtbaar zijn.
- Voorwaardelijke verplichtingen: Garanties en andere potentiële verplichtingen die niet op de balans zijn opgenomen.
- In bewaarneming gehouden activa: Goud en effecten die in bewaring worden gehouden voor andere centrale banken en nooit op de balans van de bewaarnemer terechtkomen.
2. Verificatie en validatie
Verificatiestappen:
- Waardering van reserves: Beoordeling van de marktwaarde van deviezenreserves en andere buitenbalansactiva.
- Marktprijzen en wisselkoersen: Het gebruik van actuele marktgegevens om reserves nauwkeurig te waarderen.
- Risicobeoordeling: Beoordeling van het krediet- en marktrisico dat verbonden is aan het aanhouden van deze reserves.
- Regelgevende toetsing: Waarborging van naleving van internationale normen, zoals die van het IMF.
- Richtlijnen van het IMF: naleving van het Data Template on International Reserves and Foreign Currency Liquidity van het IMF.
Protocollen en standaarden:
- IMF-normen: richtlijnen van het Internationaal Monetair Fonds voor de rapportage van deviezenreserves en andere monetaire statistieken.
- Boekhoudstandaarden voor centrale banken: Specifieke standaarden en praktijken voor de boekhouding en financiële verslaggeving van centrale banken.
3. Reconciliatieproces
Afstemmingsmethoden:
- Gedetailleerde toetsing van posities: vergelijking van de registraties van deviezenreserves en andere posten buiten de balans met de feitelijke posities.
- Afstemming van grootboek en werkelijk saldo: waarborgen dat de geregistreerde gegevens overeenstemmen met de fysieke saldi of rekeningsaldi.
- Valutareconciliatie: het regelmatig afstemmen van posities in vreemde valuta op marktkoersen en transacties.
Hulpmiddelen en software:
- Centralebanksystemen: Maatwerksoftwareoplossingen voor het beheer van transacties en posities van centrale banken.
- Gespecialiseerde reconciliatietools: tools die zijn ontworpen voor het afstemmen van grote volumes valutatransacties en reserves.
4. Boeking in het grootboek
Registratiemethoden:
- Journaalposten: Gedetailleerde boekingen om de verwerking van posten buiten de balans in het grootboek weer te geven.
- Geautomatiseerde systemen: Gebruik van centrale bankiersystemen om het vastleggen en bijwerken van het grootboek te automatiseren.
- Meervoudige valutaboekhouding: Het waarborgen van een juiste boekhouding van transacties en posities in meerdere valuta's.
Protocollen en standaarden:
- Dubbel boekhouden: het bijhouden van sluitende financiële administratie volgens het stelsel van dubbel boekhouden.
- Normen van het IMF en centrale banken: naleving van internationale richtlijnen en specifieke boekhoudnormen van centrale banken.
5. Audit en compliance
Auditprocessen:
- Interne audits: Periodieke beoordelingen om de nauwkeurigheid en de naleving van het beleid binnen de centrale bank te waarborgen.
- Realtime monitoring: invoering van systemen voor continue monitoring en realtime auditmogelijkheden.
- Risicogebaseerde benaderingen: Concentratie op gebieden met een aanzienlijke risicoblootstelling, zoals deviezenreserves en voorwaardelijke verplichtingen.
- Externe audits: Onafhankelijke audits om de naleving van internationale normen en transparantie in de rapportage te waarborgen.
- Volledige documentatie: bijhouden van gedetailleerde gegevens van alle transacties en aanpassingen voor auditdoeleinden.
Compliancekaders:
- IMF-richtlijnen: waarborgen van transparantie en nauwkeurigheid bij de rapportage van internationale reserves en liquiditeit in vreemde valuta.
- Regelgeving voor centrale banken: Naleving van de wettelijke en boekhoudkundige regels die voor de centrale bank zelf gelden.
Protocollen en technologieën:
- Blockchain en DLT: verbetering van transparantie en nauwkeurigheid door onveranderlijke registraties en gedistribueerde grootboektechnologieën.
- Instrumenten voor toezichtrapportage: Het faciliteren van de juiste en tijdige opstelling en indiening van toezichtrapportages.
Kortom
De omzetting van off-ledgermiddelen in on-ledgermiddelen is een gedetailleerd en veelzijdig proces dat zorgvuldige identificatie, verificatie, afstemming, registratie en controle vereist. Zowel commerciële banken als centrale banken moeten strikte normen en protocollen naleven om de juistheid, transparantie en naleving van regelgeving in hun financiële overzichten te waarborgen. Door gebruik te maken van geavanceerde instrumenten en internationale standaarden te hanteren, kunnen deze instellingen de opname van niet in de balans opgenomen posten in hun hoofdadministratie doeltreffend beheren en zo de integriteit van hun financiële verslaggeving waarborgen.
Inherente kosten
De kosten van het opnemen van off-ledgerposities op de balans zijn afhankelijk van het activum, de jurisdictie en de eigen systemen van de instelling. Zij vallen uiteen in vijf categorieën:
- Compliance en juridische zaken: due diligence op het activum en de partijen (AML, KYC, sancties), juridische adviezen over eigendom en afdwingbaarheid, en doorlopende monitoring en rapportage.
- Waardering en controle: onafhankelijke waardering wanneer er geen marktprijs bestaat, en de controlewerkzaamheden die nodig zijn om de activa in de jaarrekening op te nemen.
- Risicobeheer: modellen en limieten voor de nieuwe blootstelling, en het doorlopende toezicht daarop.
- Kapitaal: zodra de positie op de balans staat, vergroot zij de risicogewogen activa. Onder Basel III moet een bank een totaal kapitaal aanhouden van ten minste 8% van de risicogewogen activa, vermeerderd met een kapitaalconserveringsbuffer van 2,5% en eventuele toepasselijke anticyclische of systeembuffers.
- Operationeel: systeemwijzigingen, herontwerp van processen en training van medewerkers.
De kosten verschillen daarom per geval en kunnen pas worden ingeschat zodra het activum, de tegenpartijen en de regelgevende behandeling bekend zijn.
IFB – Interledger Protocol (ILP) Gateway en aanvullend betalingskanaal
Doel en positionering
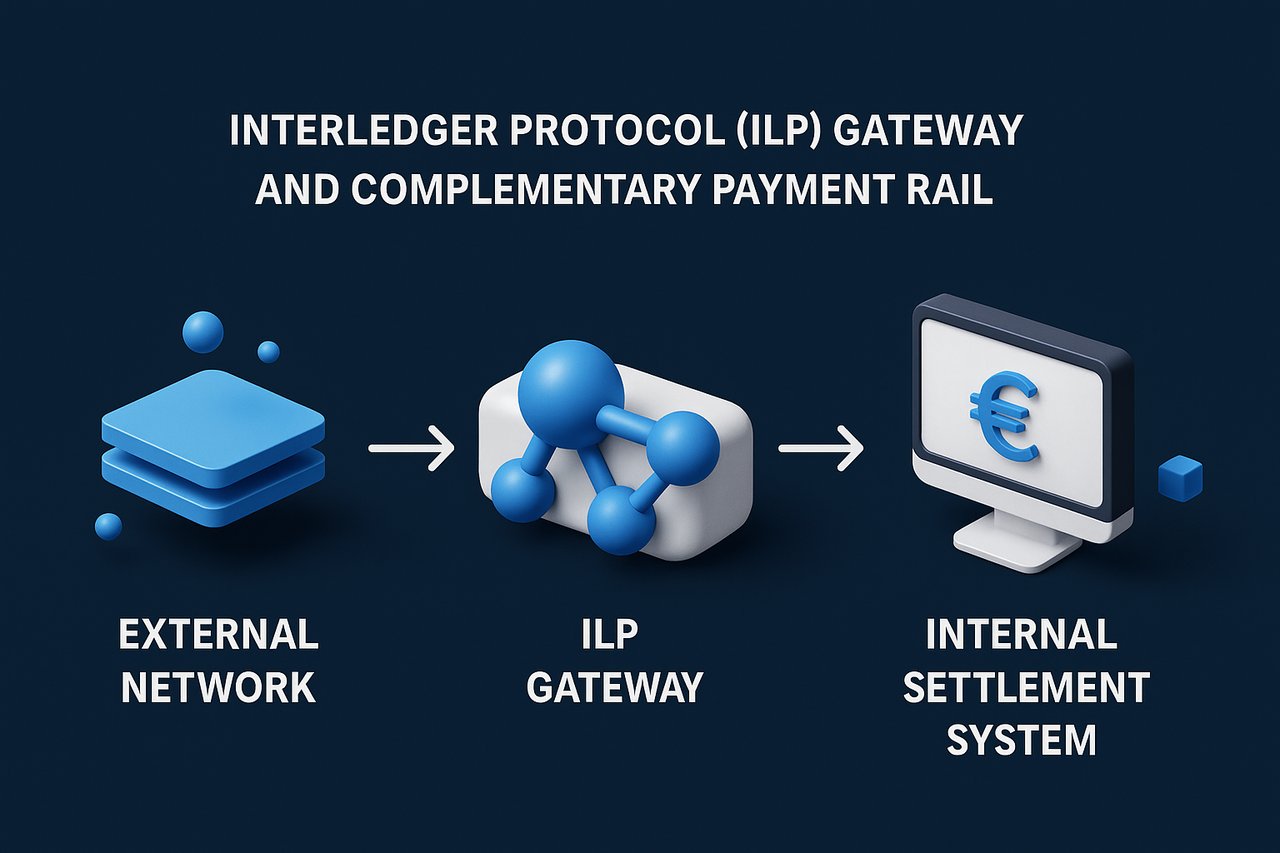
ILP vormt de kern van de cross-ledgerstrategie van IFB: het biedt voorwaardelijke, cryptografisch gebonden overdrachten die op berichtenniveau binnen enkele seconden worden voltooid, met inachtneming van de scheiding tussen onze DMZ-connector en de ISO 20022-kernledger. De moderne betalingsomgeving is echter heterogeen. Cliënten kunnen rails nodig hebben die zijn geoptimaliseerd voor specifieke corridors, liquiditeitsprofielen of regelgevende jurisdicties. Hieronder zetten wij de ILP-specificaties uiteen die cliënten dienen te volgen, alsmede de voornaamste alternatieve rails met de prudentiële of technische rationale voor elk daarvan.
1 Interledger Protocol – Canonieke specificatie
- Connectorlaag – Rafiki v 1.3 + of Interledger.rs in een beveiligde middenlaag; extern verkeer verloopt via BTP/STREAM over TLS 1.3; intern vindt omzetting plaats naar ISO 20022 PACS.008/009. Deze topologie volgt NIST SP 800-53 Rev 5, beheersmaatregel SC-7 “Boundary Protection”.
- Credentialhygiëne – Getokeniseerde BTP-credentials worden elke negentig dagen vernieuwd en zijn binnen vierentwintig uur herroepbaar, in lijn met de eisen voor credentialbeheer van de OWASP Application Security Verification Standard.
- Proof-of-path-test – Drie microbetalingen van €0,01 (≤1 s RTT), gevolgd door een STREAM-burst van €1 (<0,5 % verlies, <750 ms latentie), valideren de doorvoercapaciteit zonder rapportagedrempels te overschrijden.
- Definitieve afwikkeling – Elk uitgevoerd pakket leidt tot een pacs.009-instructie in T2 (voorheen TARGET2) of op een nostrorekening bij een correspondentbank; de creditering van de begunstigde wordt achtergehouden totdat de onherroepelijke bevestiging is ontvangen, waarmee wordt voldaan aan Principe 8 “Settlement Finality” van de CPMI-IOSCO-beginselen voor financiële marktinfrastructuren (Bazel/BIS, april 2012).
2 Swift directe grensoverschrijdende betalingen – conventioneel betalingskanaal
- Profiel – Swift koppelt nationale instantbetalingsstelsels voor grensoverschrijdende betalingen, zodat de begunstigde binnen enkele seconden kan worden gecrediteerd wanneer beide nationale stelsels dit ondersteunen, met gebruik van ISO 20022 pacs.008-berichten.
- Waarom IFB hiervoor kiest – Het maakt gebruik van bestaande correspondentrekeningen, vereist geen nieuwe tokeninfrastructuur en biedt wereldwijde dekking via banken.
- Regelgevend voordeel – Omdat de afwikkeling blijft plaatsvinden via traditionele RTGS-infrastructuur, volgt de behandeling van kapitaal en liquiditeit het gevestigde kader van Basel III, zonder de nuances van de voorwaardelijke escrow van ILP.
3 SEPA Instant Credit Transfer – Pan-Europees eurobetaalkanaal
- Profiel – Het SCT Inst-schema van de European Payments Council stelt overboekingen in euro binnen tien seconden, 24 uur per dag en op elke dag van het jaar, ter beschikking van de begunstigde. Sinds het rulebook van 2025 (oktober 2025) kent het schema geen maximumbedrag meer; elke betalingsdienstaanbieder stelt zijn eigen limieten vast.
- Waarom dit van belang is – Voor zuivere eurocorridors voorkomt SEPA Instant valutaspreads en vindt de afwikkeling plaats in centralebankgeld via TARGET Instant Payment Settlement (TIPS) of andere clearingmechanismen.
- Regelgevend voordeel – Op grond van de Verordening instant betalingen (EU) 2024/886 moeten betalingsdienstaanbieders in het eurogebied instant betalingen kunnen verzenden en ontvangen en mogen zij hiervoor niet meer in rekening brengen dan voor standaardoverschrijvingen.
4 RTGS.global – Atomair Payment-versus-Payment (PvP)-netwerk
- Profiel – RTGS.global bouwt een netwerk voor atomaire payment-versus-payment-afwikkeling van grensoverschrijdende betalingen in meerdere valuta's tussen deelnemende banken.
- Waarom dit van belang is – PvP elimineert het hoofdsomrisico bij de afwikkeling van valutatransacties; waar ILP na de uitvoering nog een afstemming van de Nostrorekening vereist, verbindt RTGS.global beide zijden in één enkele atomaire instructie.
- Regelgevend voordeel – Het Bazels Comité voor Bankentoezicht beveelt in zijn toezichtsrichtsnoeren inzake afwikkelingsrisico bij valutatransacties PvP-afwikkeling aan waar dit praktisch haalbaar is.
5 Ripple Payments (voorheen RippleNet) – op API gebaseerde ledgerbrug
- Profiel – Ripple Payments biedt berichtenverkeer, FX-offertes en orkestratie van afwikkeling tussen deelnemende instellingen, optioneel met gebruik van XRP of stablecoins voor liquiditeit.
- Waarom dit van belang is – Sommige tegenpartijen werken reeds via het netwerk van Ripple; aansluiting daarop voorkomt dubbele integratie.
- Regelgevende opmerking – Indien de afwikkeling plaatsvindt met een cryptoactivum, zijn de regels voor cryptoactiva van elke jurisdictie van toepassing naast de betalingsregelgeving.
6 Mojaloop – Inclusive Instant Payments System (IIPS)
- Profiel – Mojaloop is een open-source referentiemodel voor interoperabele mobiele betalingen met lage waarde. Het bevat ILP intern en voegt directory- en offerteservices toe die zijn ontworpen voor financiële inclusie.
- Waarom dit van belang is – Betalingen van geringe waarde kunnen tussen op Mojaloop gebaseerde nationale stelsels worden doorgeleid zonder kosten voor correspondentbankieren.
- Beleidscontext – Het ondersteunt subdoelstelling 8.10 van de Duurzameontwikkelingsdoelen van de Verenigde Naties inzake toegang tot financiële diensten.
7 uitgestippelde mogelijkheden
- Wholesale-CBDC-PvP-corridors – Multi-CBDC-platformen die door centrale banken worden getest, zouden DvP- en PvP-atomiciteit in centralebankgeld kunnen bieden.
- Netwerken voor getokeniseerde deposito's – Projecten zoals het gedeelde grootboek van Swift (pilot sinds juli 2026) en het Regulated Liability Network onderzoeken bankdeposito's als tokens op een gedeeld grootboek, met definitieve afwikkeling via bestaande systemen.
8 Beslismatrix – Welk betaalkanaal wanneer?
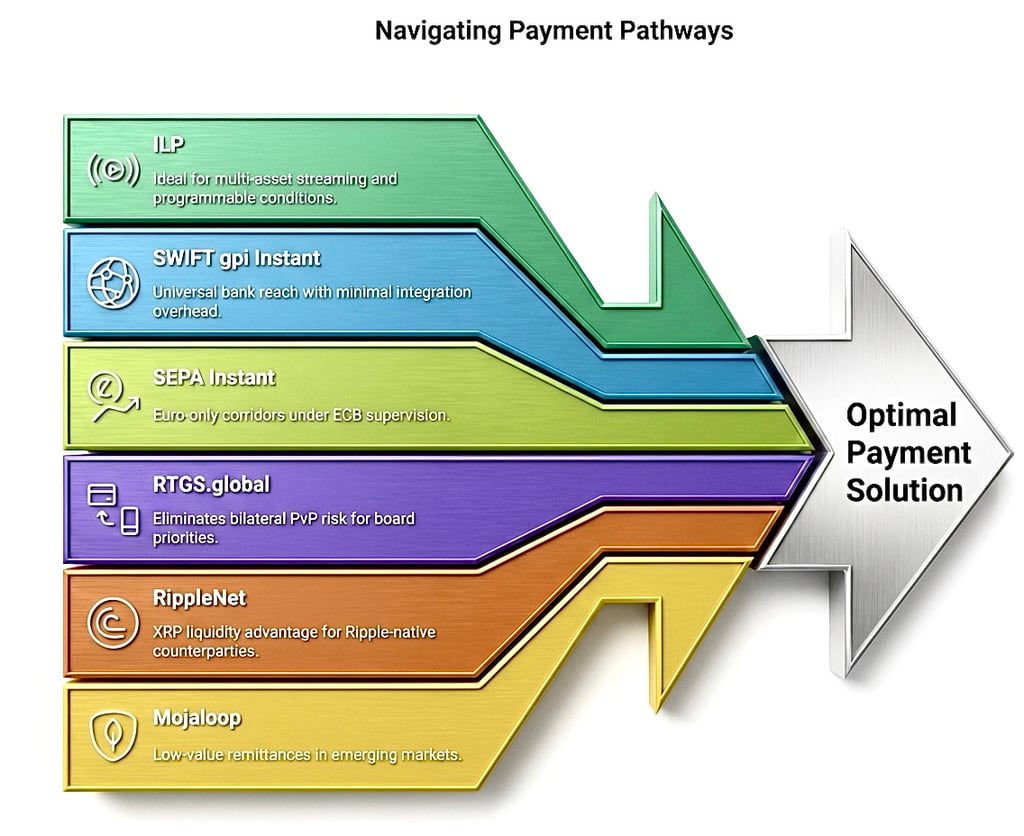
- Kies ILP wanneer streaming van meerdere activa, microbetalingen of programmeerbare voorwaardelijkheid voorop staan.
- Kies voor grensoverschrijdende instantbetalingen via Swift voor een universeel bankbereik met minimale integratie-inspanning.
- Kies SEPA Instant voor uitsluitend in euro uitgevoerde corridors onder toezicht van de ECB.
- Kies RTGS.global wanneer de eliminatie van bilateraal PvP-risico de prioriteit van de raad van bestuur is.
- Kies Ripple Payments wanneer tegenpartijen reeds op het netwerk van Ripple actief zijn.
- Kies Mojaloop voor kleinschalige, op inclusie gerichte overmakingen in opkomende markten.
9 Conclusie
Door ILP aan te vullen met Swift-instantbetalingen, SEPA Instant, RTGS.global, Ripple Payments en Mojaloop – en na verloop van tijd met CBDC- en getokeniseerde depositokanalen – biedt IFB cliënten een keuzemenu van zorgvuldig beheerste routes. Elk kanaal is afgestemd op uitdrukkelijke prudentiële referenties, zodat, welke optie u ook kiest, de onderliggende afwikkelingsmechanismen in overeenstemming blijven met de wereldwijde regelgevende doctrine en met de eigen toewijding van IFB aan operationele weerbaarheid.
Protocol (ILP)-connectiviteit bij IFB – specificaties, governance en strategische onderbouwing
1 Samenvatting
IFB heeft het Interledger Protocol (ILP) ingevoerd als bijna-realtimebrug tussen externe betaalnetwerken en onze interne ISO 20022-afwikkelingsinfrastructuur. ILP maakt voorwaardelijke, cryptografisch geverifieerde overdrachten mogelijk die eindigen bij een connector in een middenlaag in plaats van in het kernbankgrootboek, waardoor de netwerksegmentatie behouden blijft; de juridische afwikkeling volgt via de hierna beschreven afwikkelingskanalen. De volgende specificaties leggen vast hoe ILP wordt geïmplementeerd, waarom elke beheersmaatregel bestaat en welk juridisch of prudentieel instrument aan de eis ten grondslag ligt.
2 Netwerkarchitectuur en -scheiding
- Drielagentopologie. ILP-verkeer wordt uitsluitend geaccepteerd door een geharde connector die is geplaatst in een gedemilitariseerde middenlaag. De connector spreekt extern BTP/STREAM over TLS 1.3 en zet elk uitgevoerd pakket om in een ISO 20022 PACS.008- of PACS.009-bericht dat via een interne integratiebus naar het kernboekhoudsysteem wordt gevoerd. Op het VLAN van het kernboekhoudsysteem is geen enkele ILP-socket toegestaan. Waarom? Dit ontwerp volgt NIST SP 800-53 Rev 5, control SC-7 "Boundary Protection", en de verwachtingen inzake netwerksegmentatie van PCI DSS.
- Connectorstack. IFB hanteert als standaard Rafiki v 1.3 of hoger (waarin een eigen BTP-implementatie is opgenomen). Interledger.rs wordt aangehouden als goedgekeurd gelijkwaardig alternatief. Verouderde bibliotheken zoals ilp-plugin-btp zijn niet toegestaan, teneinde risico's in de toeleveringsketen en verweesde afhankelijkheden te vermijden.
- Transportbeveiliging. Alle externe verbindingen dwingen TLS 1.3 af met Perfect Forward Secrecy; de cipher suites zijn beperkt tot die welke zijn goedgekeurd door het Duitse Bundesamt für Sicherheit in der Informationstechnik (BSI TR-02102-2, editie 2025).
3 Verbindingsmodi en omgang met toegangsgegevens
- Voorkeursmodus – Open Payments / HTTPS Payment Pointer. De ontvanger publiceert een well-known endpoint (/.well-known/pay/*) dat ILDCP-conforme JSON retourneert (ILP-adres, assetCode, assetScale, STREAM-credentials). De detectie verloopt automatisch en is zelfdocumenterend.
- Terugvalmodus – Statische BTP-peering. Statische inloggegevens worden uitgewisseld via PGP-versleutelde kanalen, worden om de negentig dagen vernieuwd en moeten binnen vierentwintig uur kunnen worden ingetrokken.
- Snelheidsbeperking. De connector beperkt inkomende verzoeken tot 500 pakketten per minuut en retourneert bij overschrijding HTTP 429. Waarom? Dit ondersteunt de monitoring- en misbruikdetectiecontroles van ISO/IEC 27002:2022 en de OWASP Application Security Verification Standard.
4 Validatie van het bewijs van traject
Voordat commercieel verkeer wordt toegestaan, moet de tegenpartij:
- Voer drie microbetalingen van €0,01 uit; elke betaling moet binnen ≤1000 ms worden afgewikkeld.
- Activeer een doorvoerpiek van €1 (in delen via STREAM); pakketverlies moet <0,5 % blijven en de gemiddelde round-trip-latentie <750 ms.
- Roteer het BTP-token en herhaal stap 1 om de doorrol van de inloggegevens aan te tonen.
Waarom? Microbetalingen testen de voorwaardelijke escrowlogica van STREAM zonder de wettelijke rapportagedrempels te overschrijden, terwijl token-rollover de beheersmaatregelen voor de levenscyclus van inloggegevens toetst, zoals voorgeschreven door OWASP en ISO 27002.
5 Finaliteit van de afwikkeling en prudentiële compliance
- Voorwaardelijke uitvoering versus wettelijke afwikkeling. De ILP-uitvoering geeft het pakket vrij, maar wettelijke finaliteit ontstaat pas wanneer een Financial Market Infrastructure (FMI) onherroepelijk afwikkelt. Elk uitgevoerd pakket leidt daarom tot een ISO 20022 PACS.009 FI-to-FI-instructie die wordt gerouteerd naar T2 (EUR) of een goedgekeurde nostrorekening bij een correspondent. Het kernsysteem schrijft het bedrag pas aan de begunstigde bij nadat de afwikkeling in T2 of op de nostrorekening is bevestigd. Dit tweestapsmodel voldoet aan de CPMI-IOSCO Principles for Financial Market Infrastructures (april 2012), Principe 8 "Settlement Finality", en aan het operationeelrisicokader van Basel III (definitieve tekst, december 2017).
- Afhandeling van mislukte afwikkeling. Indien finaliteit niet wordt bereikt op de valutadatum (T+0), wordt de ILP-escrow automatisch teruggedraaid en wordt het incident vastgelegd conform de Basel III-richtsnoeren voor operationeel risico; een uitzonderingsrapport wordt geëscaleerd naar de Chief Risk Officer.
6 Compliance- en monitoringcontroles
- KYC/KYB en sanctiescreening. Voorafgaand aan de onboarding leveren tegenpartijen volledige KYC/KYB-dossiers, schema's van uiteindelijk belanghebbenden en actuele bewijzen van middelen aan. Elke ILP-bestemmingstag wordt in realtime gescreend aan de hand van de geconsolideerde lijsten van financiële sancties van de Raad van de EU en de OFAC SDN-lijsten, in overeenstemming met de EU-sanctieverordeningen, Verordening (EU) 2024/1624 (de EU-verordening ter bestrijding van witwassen) en FATF-aanbeveling 16 zoals herzien in juni 2025.
- AML-transactiemonitoring. ILP-pakketstromen voeden een anomaliedetectiesysteem; elk verdacht patroon wordt geëscaleerd en, waar vereist, onverwijld gemeld aan de bevoegde financiële inlichtingeneenheid; gegevens over betaler en begunstigde reizen met elke overboeking mee, zoals vereist door Verordening (EU) 2023/1113 (Verordening geldovermakingen).
- Digitale operationele weerbaarheid. De connectorlaag wordt behandeld als een kritieke ICT-component, in overeenstemming met de normen van DORA van de EU, Verordening (EU) 2022/2554. Jaarlijkse penetratietests, driemaandelijkse kwetsbaarheidsscans en incidentmeldingen binnen DORA-conforme termijnen zijn verplicht.
- Bewaring van logbestanden. Alle ILP-pakketlogs, ISO 20022-berichten en compliance-artefacten worden zeven jaar bewaard, in overeenstemming met een registratiepraktijk die aansluit op ISO/IEC 27001.
7 Clausule inzake beveiliging en vertrouwelijkheid (uniform)
Transport versleuteld via TLS 1.3; BTP-tokens versleuteld opgeslagen (at rest) met AES-256; meldingstermijn voor inbreuken van vierentwintig uur. Deze geconsolideerde bepaling vervangt alle dubbel opgenomen verklaringen onder “Beveiliging en vertrouwelijkheid” in eerdere conceptversies, vereenvoudigt het bestuur en vergemakkelijkt toekomstige herzieningen.
8 Contractuele mijlpalen en vrijgave van tranches
- Na succesvolle validatie ondertekenen beide partijen een gereedheidscertificaat en de Master Services Agreement (afwikkelingstermijn vierentwintig uur; geschillentermijn achtenveertig uur).
- De eerste tranche: vastgelegd in de commerciële term sheet, bijv. EUR 100 000: wordt vrijgegeven via het gevalideerde ILP-kanaal.
- Driemaandelijkse hervalidatie en jaarlijkse penetratietests waarborgen de voortdurende technische integriteit.
9 Strategische opbrengst
Door ILP te positioneren op een afgescheiden middenlaag, moderne connectortechnologie toe te passen, strikte hygiëne met betrekking tot toegangsgegevens af te dwingen en elke procedurele stap te koppelen aan gezaghebbende instrumenten (NIST SP 800-53, ISO 27002, CPMI-IOSCO PFMI, Basel III, DORA, FATF 16 en het EU-sanctierecht), biedt IFB cliënten een mogelijkheid tot overdrachten tussen grootboeken die tegelijkertijd state-of-the-art, conform de regelgeving en operationeel veerkrachtig is. Berichtenverkeer verloopt vrijwel in real time, terwijl de afwikkeling verankerd blijft in gereguleerde betaalinfrastructuren. Kortom: ILP bij IFB combineert snelheid met zekerheid en levert waarde op het tempo van innovatie, gegrondvest op de disciplines van de wereldwijde bankregelgeving.
Terminologie die samenhangt met alternatieve of verouderde overdrachtsmethoden dient te worden uitgelegd in de context van de bankinfrastructuur. Dergelijke termen kunnen communicatiekanalen, interne verwerkingsmethoden of historische praktijken beschrijven, maar zij vervangen niet het vereiste van gereguleerde instellingen, erkende betalingssystemen en formele afwikkelingsprocedures.
Elke overdracht, ongeacht de gehanteerde terminologie, dient uiteindelijk te worden verwerkt, gecleard en gereconcilieerd binnen het bestaande financiële stelsel.



Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.
Sleuteluitwisseling voor ILP
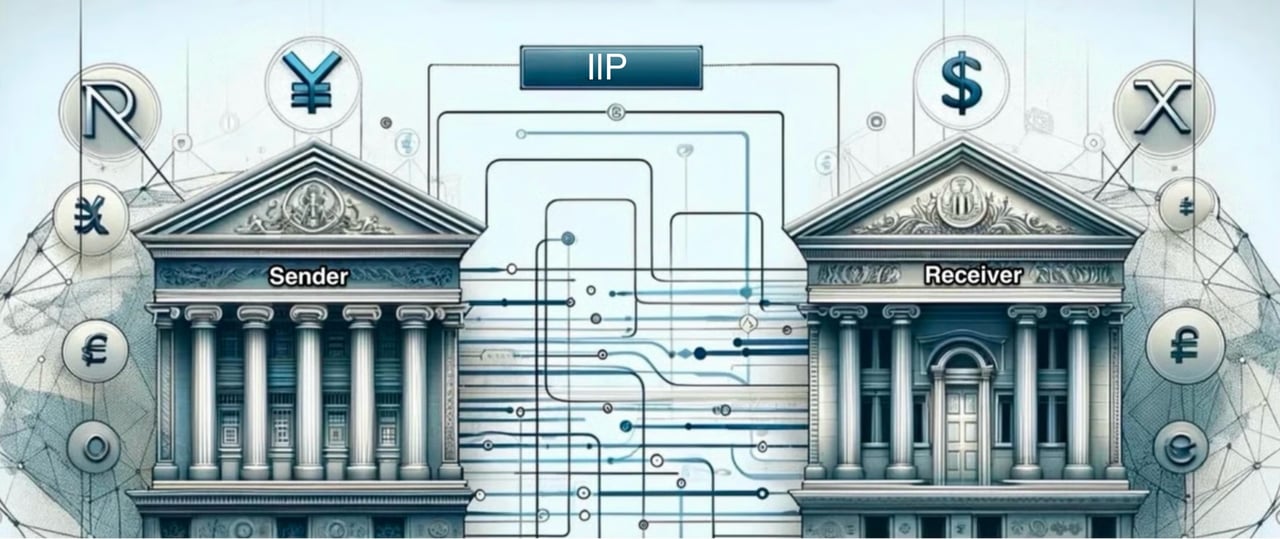
ILP Inter-Ledger Protocol – procedure voor sleuteluitwisseling voor financiële instellingen
- Indien uw gewaardeerde financiële instelling een ILP aan ons wenst te verzenden, nodigen wij u vriendelijk uit onze presentatie te downloaden en de richtlijnen in de ILP-validatieprocedure zorgvuldig in acht te nemen.
- Om de dynamische AES-uitvoercode (sleutel) voor uw ILP te genereren, klikt u hier.
Wilt u meer weten over hoe u middelen naar uw rekeningen bij ons kunt overmaken, neem dan contact op met Marie Mayer.