
Métodos de Transferência Alternativos
Ledger-to-Ledger (L2L)
Transferências de Registo para Registo (L2L)
Importa distinguir dois tipos distintos de transferências de livro para livro (L2L) que merecem análise: um no setor bancário tradicional e outro no domínio da tecnologia blockchain.
No contexto da banca tradicional, as transferências L2L implicam a movimentação de ativos, passivos ou capitais próprios entre livros contabilísticos distintos mantidos por instituições financeiras, como bancos ou prestadores de serviços de pagamento. Estas transferências podem ocorrer entre contas da mesma instituição ou entre instituições diferentes e são essenciais para facilitar transações seguras e eficientes no sistema financeiro global.
Inversamente, as transferências L2L no âmbito da blockchain designam o processo de transferência de valor ou de ativos entre livros-razão distribuídos distintos, como diferentes redes de blockchain. Este tipo de transferência exige frequentemente a utilização de protocolos especializados, intermediários ou técnicas, como atomic swaps ou pontes entre cadeias (cross-chain bridges), para assegurar a interoperabilidade e manter a integridade de ambos os livros-razão envolvidos.
Uma mensagem não é dinheiro
Porque nenhuma mensagem SWIFT, telex ou servidor movimenta fundos sem liquidação, em 90 segundos.
Verificar um documento com o VL1 →Recebeu uma mensagem de pagamento, um talão ou uma confirmação? Solicite a respetiva verificação antes de confiar no documento.

Ativação dos Serviços L2L no IFB
As linhas L2L serão ativadas a pedido do cliente, logo que a sua conta se encontre em situação regular:
- Mantém o saldo mínimo,
- apresenta um historial financeiro consistente, e
- está em consonância com atividades comerciais legítimas.
Adicionalmente, a conta deve ter
- inexistência de questões de conformidade pendentes, e
- todas as operações devem respeitar a regulamentação financeira internacional.
A ativação final está sujeita a análise e aprovação internas pela nossa equipa de conformidade e de gestão de risco.
As Principais Diferenças entre os Servidores de Comunicação, de Camada Intermédia, de Core/Liquidação e de Livro-Razão/Contas nos Bancos
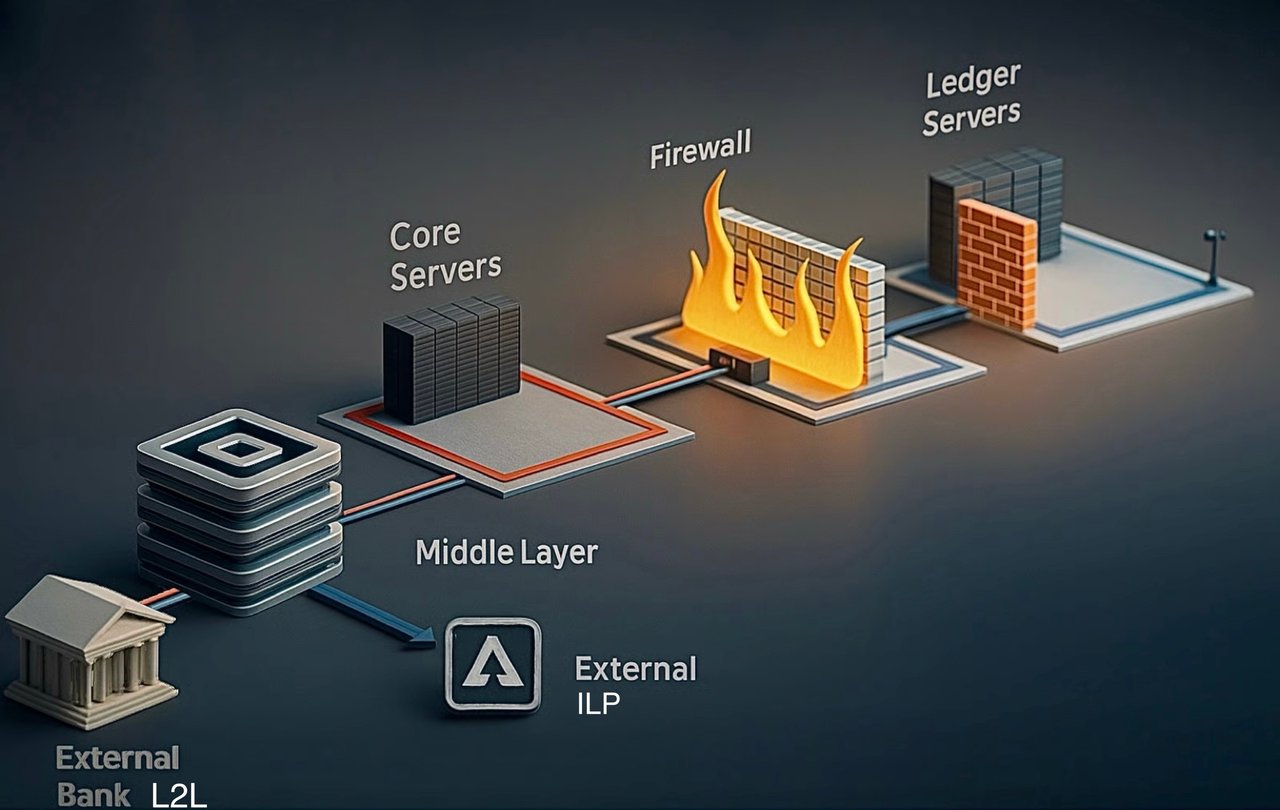
Na tecnologia bancária, os servidores desempenham um papel determinante para assegurar o bom funcionamento das transações financeiras e dos registos contabilísticos. Os dois principais tipos de servidores em que os bancos se apoiam são os servidores de comunicação e os servidores de livro-razão/contas. Embora ambos sejam essenciais, servem finalidades distintas e tratam diferentes tipos de dados.
Servidores de Comunicações
Os servidores de comunicação constituem a espinha dorsal da troca segura de dados entre bancos e instituições financeiras. Seguem-se as principais funções e características dos servidores de comunicação:
- Troca Segura de Dados: Estes servidores facilitam a troca segura de dados, assegurando que a informação financeira sensível pode ser transmitida entre instituições sem comprometer a sua segurança.
- Protocolos e normas: Utilizam protocolos normalizados como SWIFT, SEPA ou ACH, entre outros, para a comunicação interbancária, assegurando uniformidade e fiabilidade entre as diferentes plataformas.
- Cifragem e Autenticação: Para preservar a segurança, os servidores de comunicação recorrem a métodos de cifragem avançados e a protocolos de autenticação rigorosos, protegendo os dados durante a transmissão.
- Tratamento de Transações: Essencialmente, tratam os pedidos, as mensagens e as instruções relativos a transações, atuando como intermediários que transmitem a informação necessária para a sua execução.
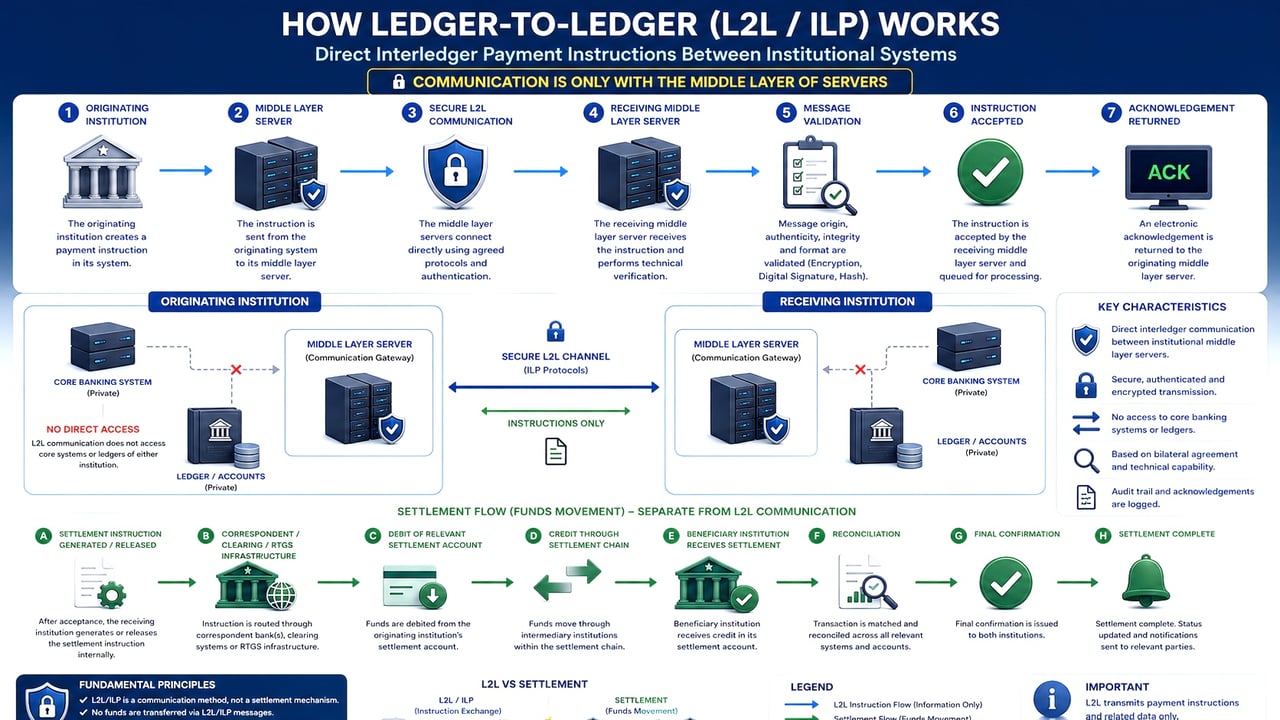
- Ausência de Movimentação de Fundos: É importante salientar que estes servidores não movimentam fundos nem atualizam diretamente os saldos das contas; limitam-se a facilitar a comunicação necessária para essas ações.
Servidores do Sistema Bancário Central
Os servidores bancários centrais constituem a espinha dorsal digital das instituições financeiras, orquestrando a execução, a verificação e a liquidação rigorosas das operações monetárias. Processam de forma segura as instruções de transação recebidas (por exemplo, mensagens SWIFT), mantêm contas detalhadas de clientes e internas, reconciliam essas transações com as liquidações efetivas de fundos confirmadas pelos bancos intermediários e correspondentes e atualizam com exatidão os saldos dos clientes em conformidade.
Para além das funções meramente transacionais, os servidores centrais gerem a conformidade regulamentar, executam reconciliações automáticas e validações AML/KYC, asseguram os protocolos de gestão de risco e geram trilhos de auditoria completos, salvaguardando assim a integridade operacional, o rigor financeiro e o cumprimento regulamentar em todas as operações bancárias da instituição.
Servidores de Registos/Contas
Os servidores de contabilidade/contas, por seu turno, são os depositários dos registos financeiros de um banco. Seguem-se as suas principais características:
- Manutenção de Registos Financeiros: Estes servidores armazenam e mantêm os registos financeiros essenciais do banco, assegurando que cada transação é registada com rigor.
- Registo de Transações: Registam todas as transações, incluindo débitos e créditos, e são responsáveis pela atualização e conservação dos saldos correntes das contas.
- Gestão do Razão Geral: os servidores de razão gerem o razão geral do banco, bem como as contas individuais dos clientes, proporcionando uma visão completa da situação financeira.
- Integridade dos Dados: Assegurar a consistência e a integridade dos dados é essencial, uma vez que estes registos são indispensáveis para a prestação de informação financeira rigorosa e para a conformidade.
- Medidas de Segurança Reforçadas: dada a sensibilidade dos dados, os servidores de registo (ledger) adotam, em regra, medidas de segurança mais rigorosas, incluindo camadas adicionais de encriptação e controlos de acesso estritos.
O servidor de comunicações inicia e facilita as transações, mas é o servidor de registos contabilísticos que, em última análise, as regista e reflete, após validação, nos livros do banco.
Nos sistemas bancários contemporâneos, estas funções encontram-se frequentemente integradas, funcionando os protocolos seguros de comunicação interna do banco em articulação com os sistemas de gestão de registos contabilísticos. Esta integração assegura atualizações em tempo real e coerência em todo o ecossistema financeiro do banco, reforçando a eficiência e a segurança.
Os Nossos Serviços L2L
Prestamos serviços L2L à nossa clientela selecionada de particulares de elevado património e de entidades empresariais de reconhecida solidez, com particular ênfase na discrição, na confidencialidade e na integridade institucional.
Todas as transações L2L são realizadas exclusivamente entre bancos plenamente integrados no sistema bancário internacional, assegurando não só a troca segura de mensagens L2L autenticadas, mas também a liquidação efetiva e atempada dos fundos. As contrapartes sem essa integração poderão ter capacidade para transmitir mensagens, mas são, por natureza, incapazes de concluir a liquidação financeira.
Nas transferências L2L, os fundos não podem ser «descarregados» do livro-razão ou dos servidores centrais de um banco, uma vez que esses sistemas se encontram sempre totalmente isolados de qualquer acesso externo. Ao contrário dos ficheiros digitais armazenados na nuvem ou em qualquer servidor ou computador comum, os fundos têm sempre de ser transmitidos através do quadro seguro e regulamentado do sistema bancário global, assegurando tanto a sua integridade como a conformidade de cada transação.
Empiricamente, mais de 48% das transações L2L que nos são apresentadas provêm de entidades não bancárias ou de bancos sem capacidade de envio de fundos.
Em contrapartida, estamos posicionados para realizar transações sem limite de montante, sujeitas exclusivamente a uma rigorosa verificação da instituição de origem e da sua capacidade demonstrável de assegurar a liquidação.

Transações como Ajustamentos em Registos Contabilísticos na Atividade Bancária
Quando ocorre uma transação financeira, como a transferência de moeda de uma conta para outra, não há qualquer movimentação física de dinheiro. A transação é executada mediante o ajustamento dos lançamentos contabilísticos nas respetivas contas dos bancos correspondentes, do(s) banco(s) central(is) ou dos sistemas de compensação de pagamentos em tempo real (RTP). O sistema bancário diminui o saldo de uma conta e aumenta o de outra, refletindo a transferência de valor a liquidar separadamente.
Reconciliação e Liquidação Final: Os bancos intervenientes reconciliam a operação para assegurar a sua exatidão. Nos casos em que são utilizados bancos intermediários, cada banco liquida a sua parte da operação através das respetivas relações de banca correspondente.
Relato e Conservação de Registos: Os bancos conservam registos de todas as transações para efeitos de conformidade, auditoria e relato.
Como funciona um sistema bancário central (Core Banking System, CBS)
I. Distinção Fundamental: Instruções versus Liquidação Efetiva
Uma mensagem SWIFT, como uma pacs.008 (Transferência de Cliente) ou uma pacs.009 (Transferência entre Instituições Financeiras), é, na sua essência, uma comunicação ou instrução segura. Informa o banco destinatário de que são esperados fundos, especificando os dados do beneficiário, o montante da operação e as instruções de encaminhamento, mas não transfere, por si só, quaisquer fundos. As transferências efetivas de fundos só ocorrem quando o montante instruído é liquidado através de mecanismos interbancários que envolvem bancos correspondentes ou intermediários, sendo comprovadas por alterações efetivas nos saldos das contas em cada instituição respetiva.
II. Definições e Funções dos Bancos Correspondentes e Intermediários
A. Bancos correspondentes
- Um banco correspondente mantém contas bilaterais diretas (contas nostro/contas vostro) com outros bancos.
- Estas contas refletem saldos reais em numerário detidos noutra instituição financeira, facilitando pagamentos e liquidações transfronteiriços.
B. Bancos Intermediários
- Um banco intermediário atua como ponto de passagem na cadeia de pagamento quando não existem relações de correspondência diretas entre o banco ordenante e o banco beneficiário.
- Colmata lacunas entre bancos sem relação de correspondência, tratando das conversões cambiais, dos pagamentos internacionais e das complexidades de encaminhamento.
III. Como os sistemas bancários centrais confirmam a receção efetiva dos fundos
O sistema de core banking emprega um processo robusto de reconciliação e confirmação, diferenciado para os cenários de banco correspondente e de banco intermediário, do seguinte modo:
A. Verificação através de Bancos Correspondentes
Quando as transações envolvem contas de correspondente diretas (Contas Nostro):
Fluxo de trabalho pormenorizado:
- Receção da Instrução (pacs.008/pacs.009): O CBS recebe e armazena temporariamente a instrução SWIFT.
- Lançamento Provisório: Os fundos podem figurar temporariamente num registo interno de contas transitórias ou de liquidação, aguardando verificação.
- Reconciliação de Extratos de Contas Nostro: O banco recetor recebe dos seus bancos correspondentes extratos de conta automatizados (camt.053, ou os formatos anteriores MT 940/950, ou APIs eletrónicas), que refletem os saldos efetivos das contas e os lançamentos a crédito. O sistema bancário central (CBS) reconcilia automaticamente estes extratos com as instruções SWIFT, recorrendo a identificadores únicos (UETR – Unique End-to-End Transaction Reference).
- Crédito Definitivo em Conta: Só após a correspondência exata da instrução SWIFT com o lançamento a crédito confirmado pelo banco correspondente é que o CBS credita definitivamente os fundos na conta de cliente do beneficiário.
B. Verificação através de Bancos Intermediários
Quando os fundos transitam por um banco intermediário (encaminhamento em vários níveis), o processo de verificação é ligeiramente mais complexo:
Fluxo de trabalho pormenorizado:
- Chegada da Instrução (pacs.008): O CBS regista inicialmente a mensagem de instrução recebida.
- Verificação da Liquidação por Intermediários: Os fundos enviados através de bancos intermediários dão tipicamente origem a várias confirmações SWIFT, incluindo notificações de crédito (camt.054, anteriormente MT 910) ou mensagens pacs.009 subsequentes que indicam que os fundos foram reencaminhados. O banco intermediário emite uma notificação de crédito confirmando que os fundos foram creditados com êxito na conta nostro do banco recetor junto do seu correspondente. O CBS recebe estas confirmações das instituições intermediárias, permitindo a reconciliação por etapas.
- Verificação final pelo banco correspondente: o extrato final (camt.053 ou, no formato anterior, MT 940/950) do banco correspondente confirma a liquidação efetiva em numerário na conta nostro do banco recetor.
- Imputação final ao cliente: Só depois de receber e verificar a confirmação efetiva da liquidação por parte do banco correspondente (após a confirmação do intermediário), o CBS credita definitivamente a conta do beneficiário.
IV. Tecnologias e Sistemas Utilizados pelos Sistemas Bancários Nucleares (Core Banking)
- Software de Reconciliação Automatizada: (por exemplo, SmartStream TLM, Temenos, Oracle FLEXCUBE)
- Ferramentas de Monitorização em Tempo Real: integrações de API e extratos bancários digitais para verificação imediata.
- Gateways de Mensagens: SWIFT Alliance Access, rastreadores SWIFT gpi, com confirmação do estado das transações em tempo real.
- Referência Única de Transação (UETR), exigida pela SWIFT para garantir que cada mensagem seja identificável de forma única ao longo de todo o ciclo de vida do pagamento.
- Verificações de Reconciliação em Dupla Camada. Reconciliação eletrónica automatizada complementada por verificação manual por equipas de operações dedicadas.
- Controlos de AML/KYC e de Conformidade. Cada instrução de pagamento é filtrada e validada antes de ser concedido qualquer crédito, assegurando o cumprimento das obrigações regulamentares (FATF, diretivas AML, OFAC, sanções da EU/ONU).
- Pistas de Auditoria e Reporte. Manutenção de pistas de auditoria eletrónicas completas para efeitos de conformidade regulamentar e auditorias.
Um Sistema Bancário Central não se baseia na mera receção de mensagens de instrução SWIFT como prova da liquidação de fundos. Em vez disso, verifica metodicamente os movimentos monetários efetivos através da reconciliação com extratos confirmados recebidos tanto dos bancos correspondentes (instituições de compensação final que detêm contas nostro) como dos bancos intermediários (bancos de encaminhamento de operações que confirmam as transferências subsequentes através de avisos de crédito ou de confirmações posteriores).
Só quando os saldos monetários efetivos se alteram ao nível do correspondente e os créditos confirmados constam dos extratos dos bancos intermediário e correspondente é que o CBS reconhece e atribui definitivamente os fundos à conta do cliente beneficiário, assegurando assim a distinção rigorosa entre instruções de pagamento e liquidações efetivas de fundos.

Banca
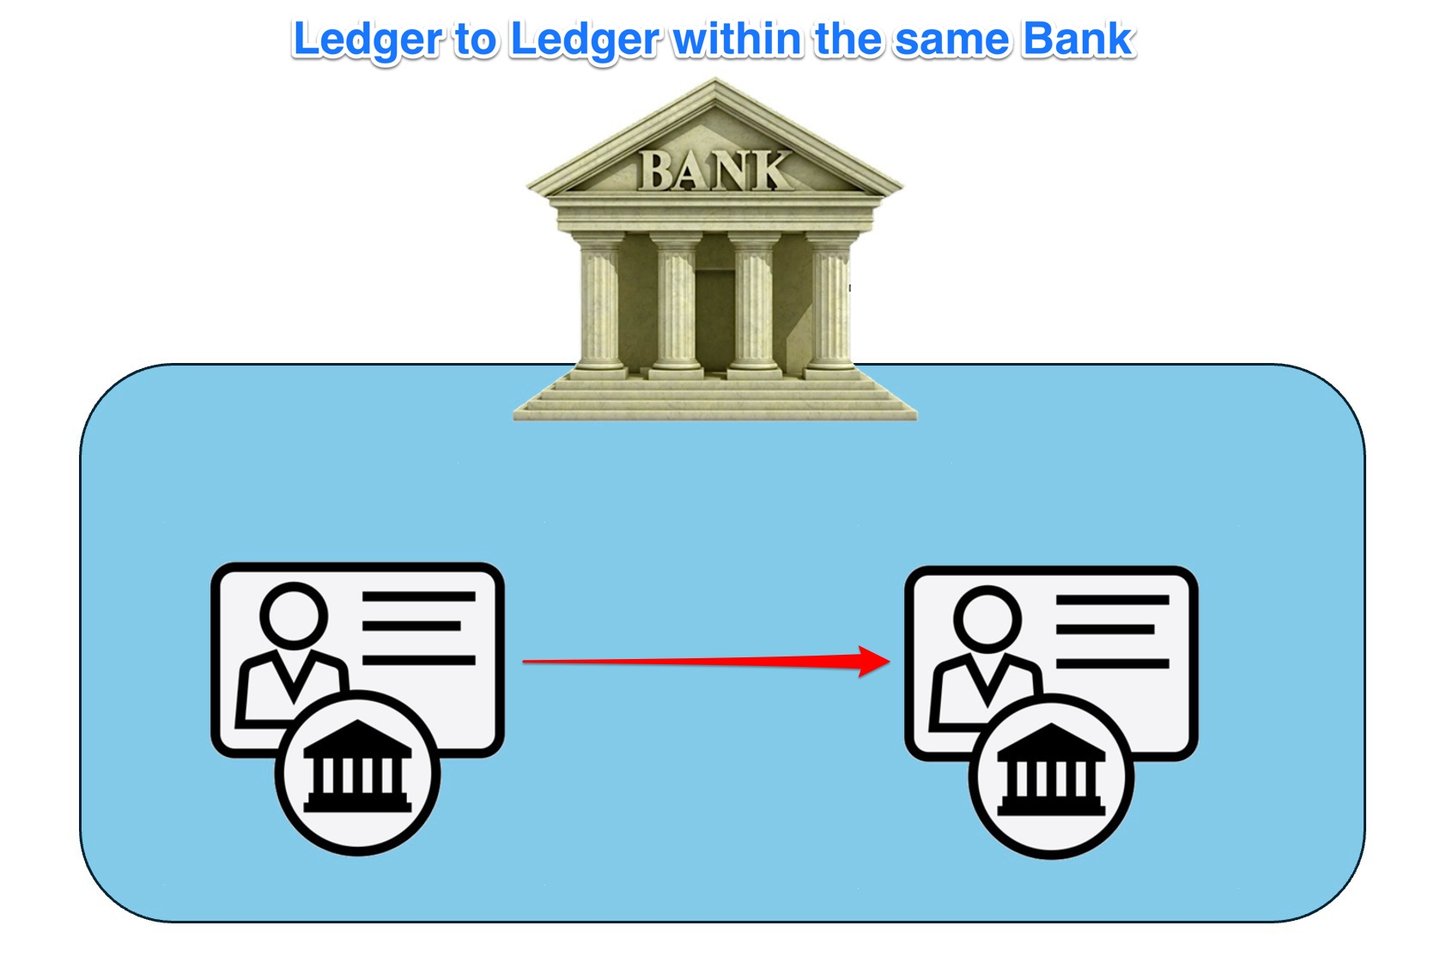
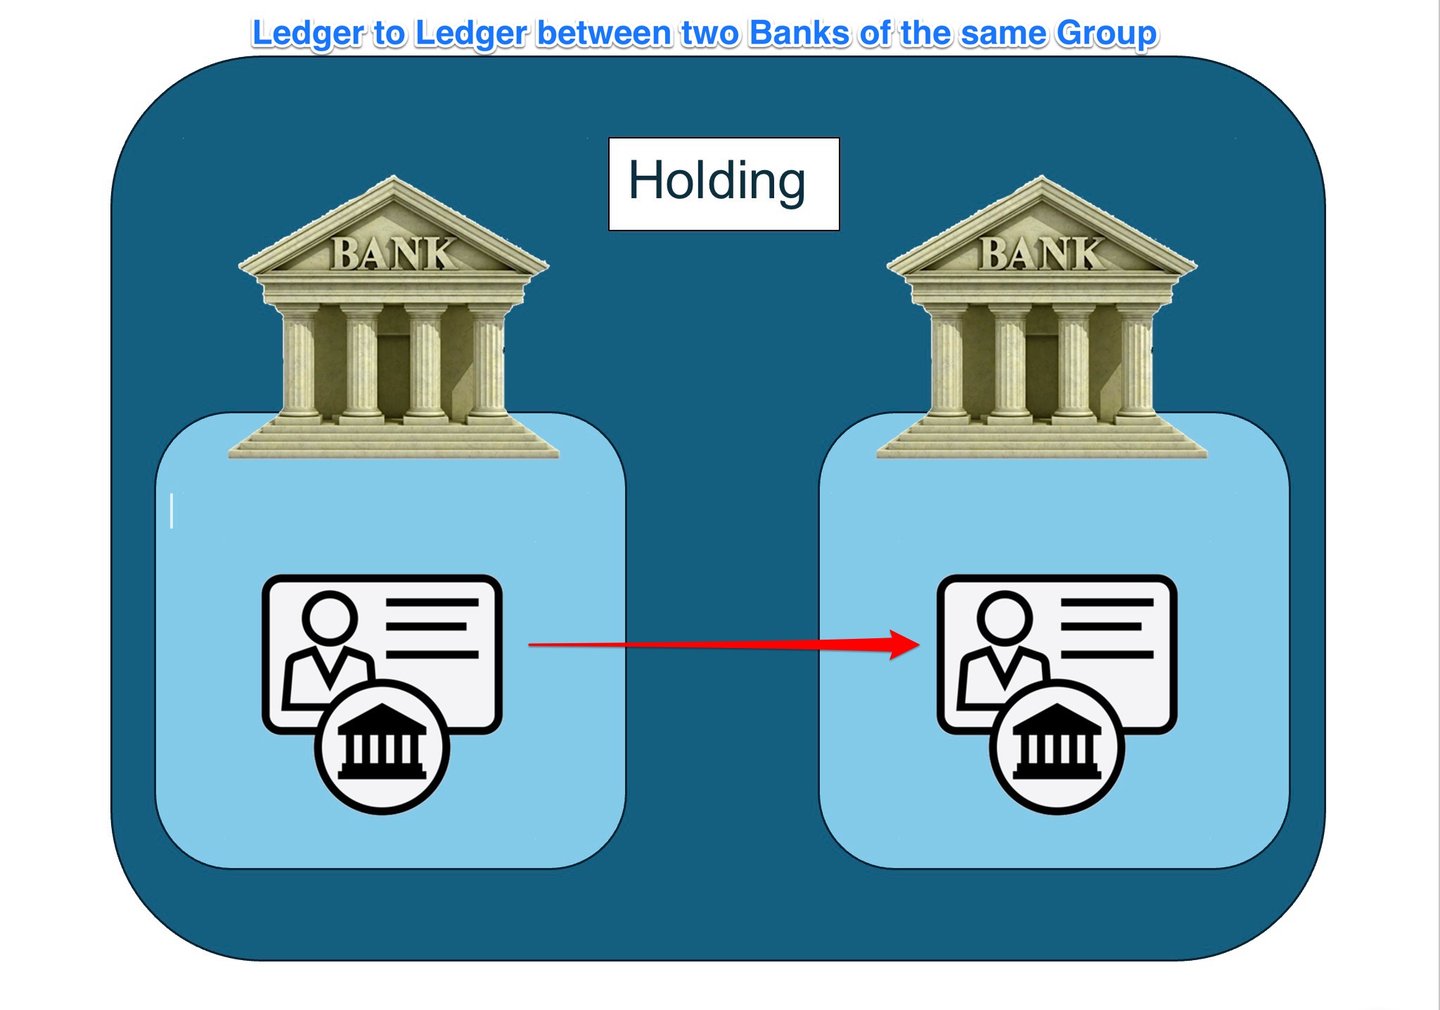
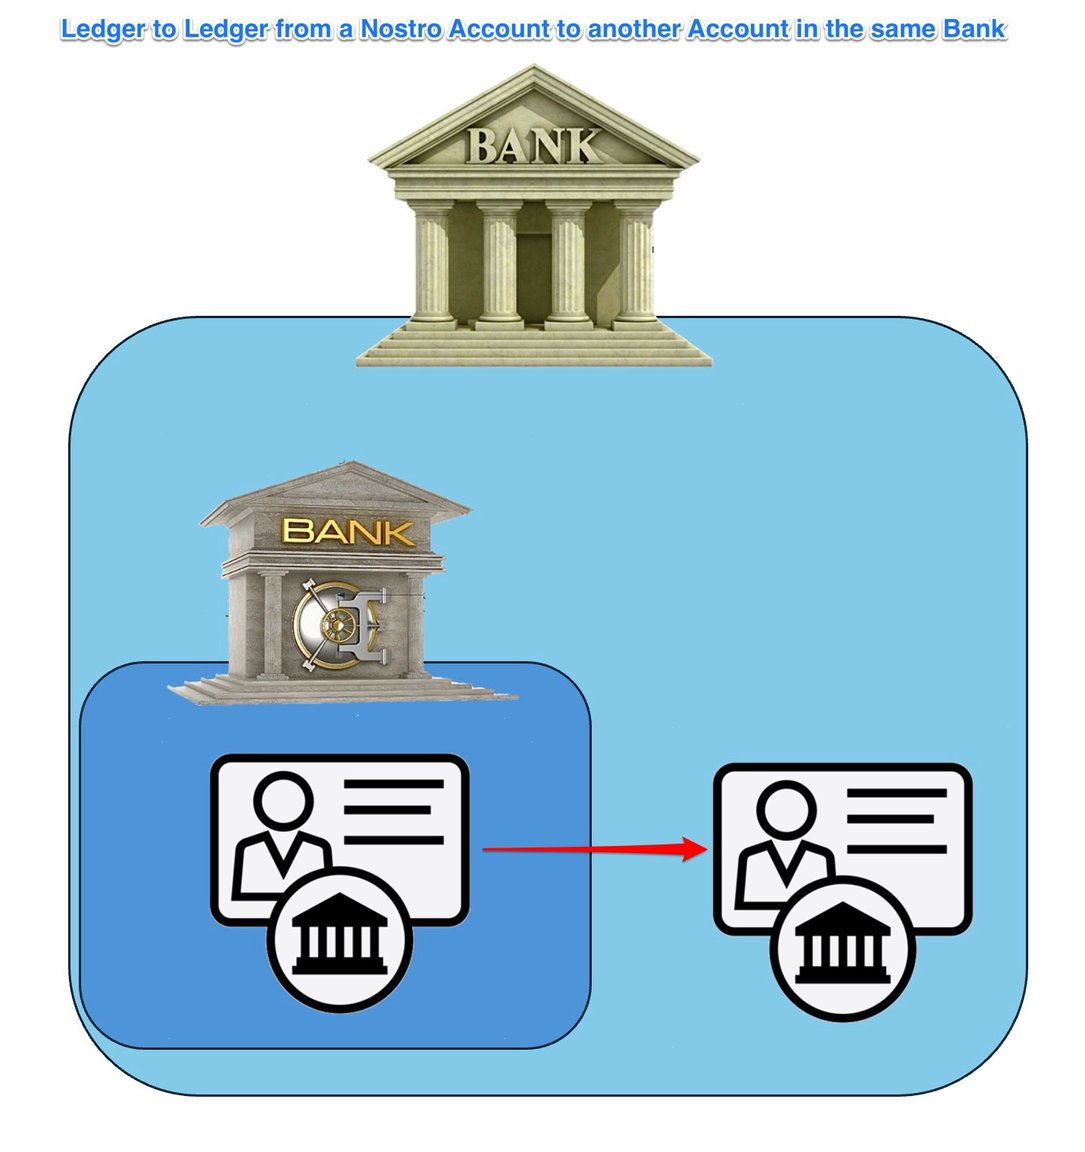
As transferências de livro para livro (ledger-to-ledger, L2L) na atividade bancária designam o processo de transferência de ativos, passivos ou capitais próprios entre dois livros de registo distintos mantidos por instituições financeiras, como bancos ou outros prestadores de serviços de pagamento. Estas transferências podem ocorrer entre contas detidas na mesma instituição ou entre instituições diferentes. No contexto bancário, os livros de registo são bases de dados centralizadas ou sistemas de registo que acompanham a titularidade e o histórico de transações das contas e dos ativos dos clientes.
As transferências L2L na banca são essenciais para facilitar transações eficientes e seguras entre diferentes entidades financeiras e os seus clientes. Seguem-se alguns aspetos fundamentais e exemplos de transferências L2L na banca:
- Transferências Interbancárias: As transferências interbancárias são uma forma comum de transferências L2L na atividade bancária, em que os fundos são movimentados entre contas detidas em bancos diferentes. Estas transferências podem ser realizadas através de vários mecanismos, como transferências bancárias eletrónicas (por exemplo, SWIFT), transações Automated Clearing House (ACH) e sistemas de liquidação por bruto em tempo real (RTGS).
- Transferências intrabancárias: As transferências intrabancárias ocorrem quando os fundos são movimentados entre contas detidas na mesma instituição financeira. Estas transferências L2L são, em regra, mais rápidas e podem ter comissões mais baixas do que as transferências interbancárias, uma vez que implicam apenas a atualização dos registos contabilísticos internos do banco.
- Livros dos Bancos Centrais: Os bancos centrais mantêm os seus próprios registos contabilísticos, que acompanham os saldos de reservas dos bancos comerciais na respetiva jurisdição. As transferências L2L entre os livros dos bancos centrais e os dos bancos comerciais são essenciais para gerir os requisitos de reservas, executar a política monetária e facilitar as operações interbancárias.
- Transferências Transfronteiriças: As transferências L2L na atividade bancária desempenham igualmente um papel fundamental nas transações transfronteiriças, em que os fundos são movimentados entre bancos ou instituições financeiras situados em países diferentes. Estas transferências envolvem frequentemente a conversão de moeda e podem exigir a intervenção de bancos correspondentes ou de redes internacionais de pagamento para viabilizar a transação.
- Transferências de Ativos Digitais: Com a crescente adoção de ativos digitais e da tecnologia blockchain, alguns bancos e instituições financeiras começaram a explorar transferências L2L que envolvem ativos digitais ou criptomoedas. Estas transferências podem exigir a utilização de protocolos especializados, como o Interledger Protocol (ILP), ou o desenvolvimento de novas infraestruturas, como as moedas digitais de bancos centrais (CBDC) ou as stablecoins garantidas por bancos.
O que pode ser transferido de Banco para Banco?
Ativos Bancários:
- Numerário e Equivalentes de Numerário: Trata-se de fundos a que se pode aceder de imediato ou quase de imediato. Incluem numerário, depósitos junto de outros bancos e valores mobiliários de elevada liquidez, como as letras do Tesouro.
- Investimentos/Valores Mobiliários: Trata-se de instrumentos financeiros em que o banco investe para obter rendimento, tais como obrigações de dívida pública e de empresas, ações e outros valores mobiliários.
- Empréstimos e Adiantamentos: Trata-se dos fundos que um banco concede aos seus clientes a título de crédito e que geram rendimentos de juros. Podem incluir crédito pessoal, crédito à habitação, crédito comercial, saldos de cartões de crédito e descobertos bancários.
- Ativos Fixos: São bens físicos detidos pelo banco, como edifícios, terrenos, equipamento e mobiliário.
- Ativos Intangíveis: Incluem ativos não físicos, como software, patentes, marcas e goodwill.
- Outros Ativos: Podem incluir, entre outros, juros a receber, ativos por impostos diferidos e instrumentos financeiros derivados.
Passivos Bancários:
- Depósitos: Trata-se de fundos que particulares e empresas mantêm no banco. Incluem contas à ordem, contas de poupança e depósitos a prazo. Constituem passivos porque o banco tem a obrigação de restituir esses fundos aos depositantes à vista ou numa data de vencimento determinada.
- Fundos Obtidos por Empréstimo: Trata-se de fundos que o banco obtém junto de outras instituições financeiras, do banco central ou através da emissão de títulos de dívida.
- Títulos de Dívida: Obrigações ou outras formas de dívida emitidas pelo banco para obtenção de fundos. O banco está obrigado a reembolsar o capital e os juros aos obrigacionistas.
- Outros passivos: Incluem rubricas como acréscimos de gastos, contas a pagar, passivos por impostos diferidos, provisões para perdas em empréstimos e instrumentos financeiros derivados.
- Passivos Subordinados: Trata-se de dívidas que só serão pagas depois de todas as restantes, em caso de falência do banco.
Capitais Próprios do Banco:
- Ações Ordinárias: Trata-se do capital próprio detido pelos proprietários do banco. Estes dispõem de direitos de voto e podem receber dividendos.
- Ações Preferenciais: Este tipo de capital próprio goza de um direito prioritário sobre os resultados e os ativos relativamente às ações ordinárias, mas habitualmente não confere direitos de voto.
- Lucros Retidos: Correspondem aos resultados líquidos que um banco acumulou ao longo dos anos e optou por reinvestir na atividade, em vez de os distribuir sob a forma de dividendos.
- Ações Próprias: Trata-se de ações do próprio Banco que este readquiriu no mercado.
- Outro Rendimento Integral: Trata-se de ganhos e perdas resultantes de diversos investimentos e instrumentos derivados que ainda não foram realizados.
- Interesses Minoritários: Corresponde à parte do ativo líquido de uma subsidiária atribuível a participações de capital que não são detidas, direta ou indiretamente através de subsidiárias, pela empresa-mãe.
De Fora do Registo para Dentro do Registo (Off-ledger para On-ledger)
As transações entre bancos, incluindo as que passam de fora do livro-razão para o livro-razão, exigem etapas adicionais para assegurar a correta transferência de ativos ou passivos, o cumprimento da regulamentação e o adequado registo contabilístico.
O processo é o seguinte:
- Identificação da Transação/Ativo: O processo começa com a identificação da transação ou do ativo específico que deve ser transferido de fora do registo contabilístico para o registo contabilístico. Ambos os bancos envolvidos na transação têm de acordar quanto ao ativo ou passivo a transferir.
- Avaliação de Risco e Análise Financeira: Ambos os bancos realizarão as suas avaliações de risco e análises financeiras de forma independente, a fim de assegurar que a transação se coaduna com as respetivas políticas de gestão de risco e estratégias financeiras.
- Acordo Interbancário: Antes de a transação poder prosseguir, os bancos devem acordar os termos da transferência. Tal pode implicar a negociação do preço do ativo ou do passivo, do calendário da transferência e de outros pormenores. Este acordo é frequentemente juridicamente vinculativo e deve cumprir a regulamentação bancária local e internacional.
- Conformidade Regulamentar: A operação deve respeitar a regulamentação bancária aplicável, incluindo a relativa à adequação de capital, à liquidez e à gestão de risco. As equipas de Conformidade de ambos os bancos trabalharão para garantir que a operação cumpre esses requisitos. Quadros de Conformidade: SOX (Sarbanes-Oxley Act): assegura a exatidão e a integridade das divulgações societárias (específico dos EUA) ou RGPD (Regulamento Geral sobre a Proteção de Dados): assegura a proteção e a privacidade dos dados dos clientes, em especial na UE (específico da Europa).
- Compensação e Liquidação: Uma vez celebrado o acordo e verificada a conformidade, a transação avança para a fase de compensação e liquidação. Esta fase implica a transferência efetiva do ativo ou do passivo do registo contabilístico de um banco para o do outro. Este processo é frequentemente facilitado por uma câmara de compensação terceira, em especial no caso de transações de grande dimensão ou complexas.
- Registo da Transação: Após o processo de compensação e liquidação, cada banco regista a transação no seu próprio livro de registos. Para o banco vendedor, o ativo passa de registado para não registado no livro de registos e, para o banco comprador, o ativo passa de não registado para registado no livro de registos.
- Gestão Contínua e Reporte: Ambos os bancos devem gerir e reportar a transação de forma contínua. Tal implica acompanhar quaisquer alterações no valor do ativo ou do passivo, reportar essas alterações às autoridades reguladoras competentes e atualizar em conformidade as respetivas demonstrações financeiras individuais.
- Acompanhamento Contínuo: Por fim, os bancos continuam a acompanhar o ativo ou o passivo de forma regular, a fim de assegurar que permanece em conformidade com todas as disposições regulamentares aplicáveis e que o seu perfil de risco se mantém dentro da tolerância ao risco de cada banco.
O processo de conversão de fundos fora do balanço em fundos contabilizados no balanço implica a transição de ativos que não estão registados no livro financeiro principal do banco para posições oficialmente reconhecidas nos seus registos. Esta prática é sobretudo relevante no contexto da banca paralela, da gestão de ativos ou de certos tipos de operações financeiras que, inicialmente, não figuram no balanço principal do banco. As nuances deste procedimento e os custos associados dependem dos quadros regulamentares, da natureza dos ativos em causa e das políticas específicas da instituição financeira. Descrevem-se seguidamente as etapas processuais tipicamente envolvidas e expõem-se os custos inerentes.
Conversão de Fundos Fora do Registo Contabilístico em Fundos Registados em Bancos e Bancos Centrais
A conversão de fundos extrapatrimoniais em fundos patrimoniais implica integrar no sistema contabilístico principal atividades financeiras anteriormente não registadas no balanço oficial. Este processo é essencial para a exatidão do relato financeiro, a transparência e a conformidade regulamentar. Segue-se uma descrição pormenorizada deste processo, tanto para bancos comerciais como para bancos centrais, abrangendo identificação, verificação, reconciliação, registo e auditoria.
A. Bancos Comerciais
1. Identificação de Fundos Extrapatrimoniais
Fontes de Fundos Fora do Registo Contabilístico:
- Entidades de Finalidade Especial (SPE): Entidades jurídicas constituídas para operações específicas, como a titularização, que podem deter ativos e passivos fora do balanço principal do banco. Podem incluir veículos de investimento estruturado (SIV) e conduits.
- Ativos Titularizados: Empréstimos ou créditos vendidos a investidores, mas cuja gestão continua a cargo do banco. Incluem, por exemplo, os títulos garantidos por créditos hipotecários (MBS) e os títulos garantidos por ativos (ABS).
- Responsabilidades de Locação: Locações operacionais anteriormente não capitalizadas ao abrigo de normas contabilísticas mais antigas, mas cuja inclusão é exigida por normas mais recentes, como a IFRS 16.
- Derivados e passivos contingentes: instrumentos financeiros como swaps, futuros e opções, bem como passivos potenciais decorrentes de garantias e cartas de crédito.
2. Verificação e Validação
Etapas de Verificação:
- Avaliação de Instrumentos Financeiros: análise detalhada para determinar a natureza, o risco e o valor de elementos extrapatrimoniais.
- Modelos de avaliação: recurso à análise de fluxos de caixa descontados (DCF), a avaliações a preços de mercado (MTM) e a outros modelos financeiros para determinar o justo valor de instrumentos derivados e de ativos titularizados.
- Análise do Risco de Crédito: avaliação da solvabilidade dos ativos subjacentes e das contrapartes envolvidas em transações extrapatrimoniais (OBS).
- Revisão Regulamentar: garantia de conformidade com as normas contabilísticas e regulamentares aplicáveis.
- IFRS 9 e IFRS 16: Regulam o reconhecimento e a mensuração de instrumentos financeiros e de locações, respetivamente.
- Quadro de Basileia III: Cálculo dos ativos ponderados pelo risco (RWA) e rácios de alavancagem com impacto no tratamento das exposições extrapatrimoniais (OBS).
Protocolos e Normas:
- IFRS e GAAP: Garantir a aplicação coerente das Normas Internacionais de Relato Financeiro (IFRS) e dos Princípios de Contabilidade Geralmente Aceites (GAAP) para um relato financeiro rigoroso.
- Conformidade com AML e KYC: cumprimento dos requisitos de combate ao branqueamento de capitais (AML) e de conhecimento do cliente (KYC) para prevenir atividades ilícitas.
3. Processo de Reconciliação
Metodologias de Reconciliação:
- Revisão Detalhada de Transações: Exame minucioso e reconciliação das operações extrapatrimoniais com os registos internos.
- Correspondência ao nível da transação: assegurar que cada elemento extrapatrimonial é fielmente refletido e reconciliado com os lançamentos correspondentes no balanço.
- Comunicação de Exceções: identificação e resolução de discrepâncias através de sistemas automatizados ou de intervenção manual.
Ferramentas e Software:
- Sistemas ERP: Sistemas de planeamento de recursos empresariais, como o SAP e o Oracle Financials, para automatizar os processos de reconciliação.
- Software Especializado de Reconciliação: Ferramentas como BlackLine e SmartStream para a correspondência de transações de elevado volume e a deteção de anomalias.
4. Registo no Razão Geral
Métodos de Registo:
- Lançamentos contabilísticos: Lançamentos pormenorizados para incorporar as rubricas extrapatrimoniais no razão geral, assegurando que todos os elementos relevantes são registados.
- Lançamento automatizado: utilização de sistemas bancários centrais para automatizar o registo das transações, minimizando os erros de introdução manual.
- Lançamentos Intragrupo e Intrabancários: assegurar o tratamento contabilístico adequado das operações que envolvam várias entidades do grupo bancário.
Protocolos e Normas:
- Contabilidade por Partidas Dobradas: assegurar que cada transação afeta pelo menos duas contas, de modo a manter a equação contabilística (Ativo = Passivo + Capital Próprio).
- Conformidade com as IFRS/GAAP: Observância das normas contabilísticas internacionais e nacionais, a fim de assegurar a transparência e a coerência da informação financeira.
5. Auditoria e Conformidade
Processos de Auditoria:
- Auditorias Internas: Revisões internas regulares para assegurar o cumprimento das políticas e dos procedimentos e a exatidão do relato financeiro.
- Monitorização contínua: implementação de sistemas de auditoria em tempo real para detetar anomalias e assegurar a conformidade de forma contínua.
- Auditorias baseadas no risco: concentração nas áreas de risco elevado, como os derivados e as entidades de finalidade especial (SPE), de modo a assegurar uma supervisão rigorosa.
- Auditorias Externas: Verificação independente por auditores externos, para assegurar a conformidade com as normas contabilísticas e os regulamentos.
- Manutenção da Pista de Auditoria: Conservação de registos completos de todas as transações e ajustamentos, de modo a assegurar uma pista de auditoria clara.
Quadros de Conformidade:
- Sarbanes-Oxley Act (SOX): Garantir a exatidão e a integridade da divulgação de informação societária (específico dos EUA).
- Regulamento da UE relativo à Auditoria: garantir o rigor e a transparência do relato financeiro na Europa.
Protocolos e Tecnologias:
- Ferramentas de Reporte Regulamentar: software como o AxiomSL e o Wolters Kluwer para a preparação e submissão de relatórios regulamentares
- Blockchain e DLT: Utilização da Tecnologia de Registo Distribuído (DLT) para assegurar registos imutáveis e transparência nas transações financeiras.
B. Bancos Centrais
1. Identificação de Fundos Extrapatrimoniais
Fontes de Fundos Extrapatrimoniais:
- Linhas de Swap Cambial: Linhas de swap contratadas mas não utilizadas, e as componentes a prazo dos swaps, que surgem apenas como compromissos.
- Passivos Contingentes: Garantias e outras obrigações potenciais não registadas no balanço.
- Ativos em custódia: ouro e valores mobiliários detidos em custódia por conta de outros bancos centrais, que nunca integram o balanço do custodiante.
2. Verificação e Validação
Etapas de Verificação:
- Avaliação das Reservas: Apreciação do valor de mercado das reservas cambiais e de outros ativos extrapatrimoniais.
- Preços de Mercado e Taxas de Câmbio: Utilização de dados de mercado atualizados para avaliar com rigor as reservas.
- Avaliação de risco: Apreciação do risco de crédito e de mercado associado à detenção destas reservas.
- Revisão Regulamentar: Garantir a conformidade com as normas internacionais, como as estabelecidas pelo FMI.
- Orientações do FMI: Cumprimento do Modelo de Dados do FMI sobre Reservas Internacionais e Liquidez em Moeda Estrangeira.
Protocolos e Normas:
- Normas do FMI: orientações do Fundo Monetário Internacional para a comunicação de reservas cambiais e de outras estatísticas monetárias.
- Normas de Contabilidade dos Bancos Centrais: Normas e práticas específicas para a contabilidade e a prestação de informação financeira dos bancos centrais.
3. Processo de Reconciliação
Metodologias de Reconciliação:
- Análise Detalhada das Posições: Comparação dos registos das reservas externas e de outras posições extrapatrimoniais com as posições efetivamente detidas.
- Correspondência entre Registos e Saldos Reais: garantir que os dados registados correspondem aos saldos físicos ou das contas.
- Reconciliação cambial: Reconciliação regular das posições em moeda estrangeira com as taxas de mercado e as transações.
Ferramentas e Software:
- Sistemas para Bancos Centrais: Soluções de software à medida para a gestão das operações e das posições dos bancos centrais.
- Ferramentas especializadas de reconciliação: ferramentas concebidas para a reconciliação de grandes volumes de operações cambiais e de reservas.
4. Registo no Razão Geral
Métodos de Registo:
- Lançamentos contabilísticos: Lançamentos detalhados que refletem a integração de elementos extrapatrimoniais no razão geral.
- Sistemas Automatizados: Utilização de sistemas bancários centrais para automatizar o registo e a atualização do livro-razão geral.
- Contabilidade Multimoeda: Garantia de uma contabilização rigorosa das operações e das posições detidas em várias moedas.
Protocolos e Normas:
- Contabilidade por Partidas Dobradas: Manutenção de registos financeiros equilibrados através da contabilidade por partidas dobradas.
- Normas do FMI e dos Bancos Centrais: cumprimento das orientações internacionais e das normas contabilísticas específicas de cada banco central.
5. Auditoria e Conformidade
Processos de Auditoria:
- Auditorias Internas: Revisões periódicas para assegurar a exatidão e o cumprimento das políticas no âmbito do banco central.
- Monitorização em Tempo Real: Implementação de sistemas de monitorização contínua e de capacidades de auditoria em tempo real.
- Abordagens baseadas no risco: Concentração nas áreas com exposição significativa ao risco, como as reservas externas e os passivos contingentes.
- Auditorias externas: Auditorias independentes para assegurar o cumprimento das normas internacionais e a transparência na prestação de informação.
- Documentação Completa: manutenção de registos detalhados de todas as operações e ajustamentos para efeitos de auditoria.
Quadros de Conformidade:
- Diretrizes do FMI: garantir a transparência e a exatidão na comunicação das reservas internacionais e da liquidez em moeda estrangeira.
- Regulamentação do banco central: cumprimento das regras legais e contabilísticas que regem o próprio banco central.
Protocolos e Tecnologias:
- Blockchain e DLT: Reforço da transparência e do rigor através de registos imutáveis e de tecnologias de registo distribuído.
- Ferramentas de reporte regulamentar: facilitam a preparação e a submissão rigorosas e atempadas dos relatórios regulamentares.
Em síntese
A conversão de fundos extrapatrimoniais em fundos registados no balanço é um processo detalhado e multifacetado, que exige identificação, verificação, reconciliação, registo e auditoria rigorosos. Tanto os bancos comerciais como os bancos centrais devem observar normas e protocolos exigentes para garantir a exatidão, a transparência e a conformidade regulamentar das suas demonstrações financeiras. Ao recorrerem a ferramentas avançadas e ao cumprirem as normas internacionais, estas instituições podem gerir eficazmente a integração de elementos extrapatrimoniais nos seus principais sistemas contabilísticos, assegurando a integridade do respetivo relato financeiro.
Custos Inerentes
O custo de integrar no balanço posições não registadas contabilisticamente depende do ativo, da jurisdição e dos sistemas da própria instituição. Divide-se em cinco categorias:
- Conformidade e assuntos jurídicos: diligência devida relativamente ao ativo e às partes (AML, KYC, sanções), pareceres jurídicos sobre a titularidade e a exequibilidade, bem como acompanhamento e reporte contínuos.
- Avaliação e auditoria: avaliação independente quando não existe preço de mercado e o trabalho de auditoria necessário para reconhecer o ativo nas demonstrações financeiras.
- Gestão de risco: modelos e limites para a nova exposição, bem como o respetivo acompanhamento contínuo.
- Fundos próprios: uma vez registada no balanço, a posição acresce aos ativos ponderados pelo risco. Nos termos de Basel III, um banco tem de manter fundos próprios totais de, pelo menos, 8% dos ativos ponderados pelo risco, acrescidos de uma reserva de conservação de fundos próprios de 2,5% e de quaisquer reservas contracíclicas ou sistémicas aplicáveis.
- Operações: alterações de sistemas, reformulação de processos e formação do pessoal.
Os custos variam, por conseguinte, de caso para caso e só podem ser estimados depois de conhecidos o ativo, as contrapartes e o enquadramento regulamentar.
IFB – Gateway Interledger Protocol (ILP) e Via de Pagamento Complementar
Finalidade e Posicionamento
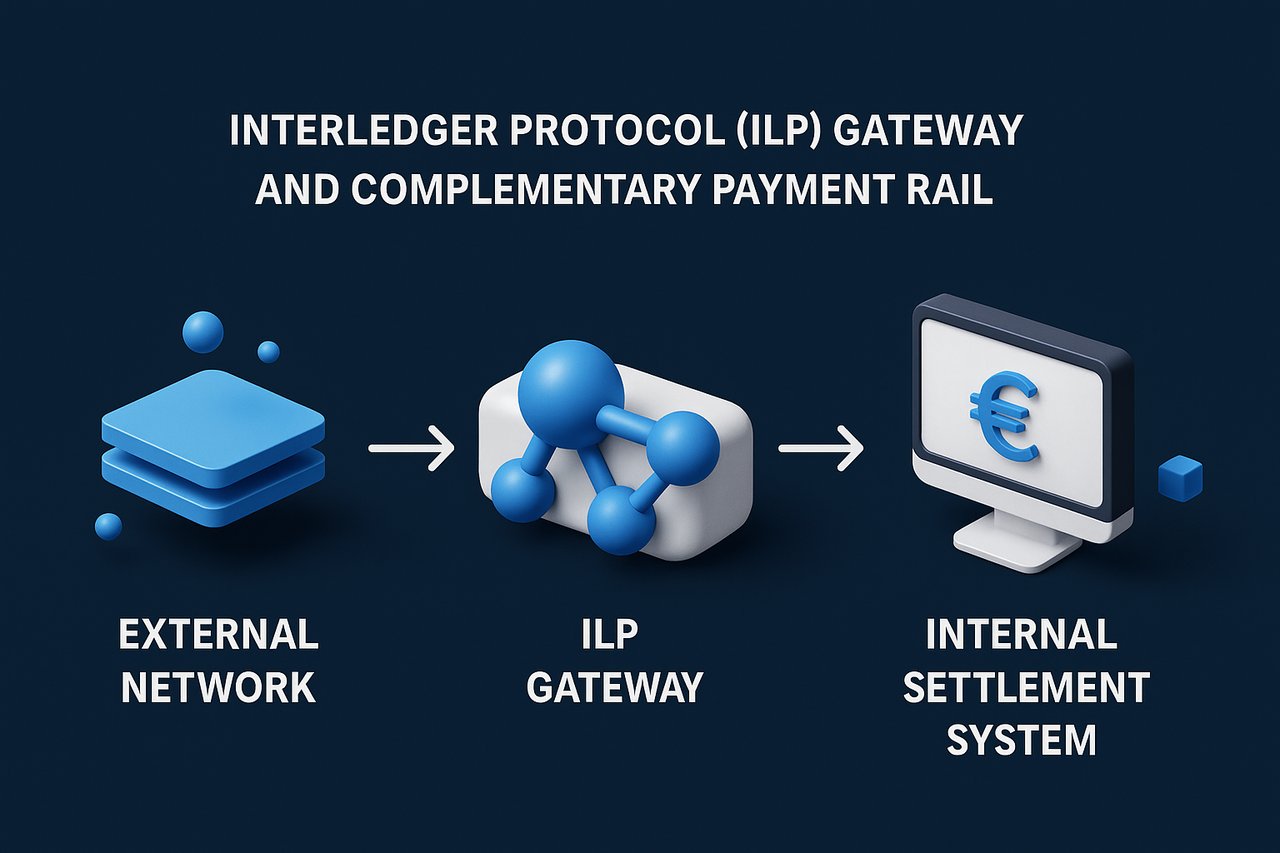
O ILP é o núcleo da estratégia de interligação entre registos do IFB: proporciona transferências condicionais, criptograficamente vinculadas, que se concluem em segundos ao nível da mensagem, respeitando a segregação entre o nosso conector DMZ e o registo principal ISO 20022. No entanto, o ambiente moderno de pagamentos é heterogéneo e multiprotocolo. Os clientes podem necessitar de redes otimizadas para corredores específicos, perfis de liquidez ou jurisdições regulamentares. Apresentamos de seguida as especificações ILP que os clientes têm de observar e as principais redes alternativas, com a respetiva justificação prudencial ou técnica.
1 Interledger Protocol – Especificação Canónica
- Camada de Conectores – Rafiki v 1.3 + ou Interledger.rs numa camada intermédia reforçada; o tráfego externo é BTP/STREAM sobre TLS 1.3; a conversão interna é feita para ISO 20022 PACS.008/009. Esta topologia segue o controlo SC-7 «Boundary Protection» da NIST SP 800-53 Rev 5.
- Higiene de Credenciais – As credenciais BTP tokenizadas são objeto de rotação de noventa em noventa dias e podem ser revogadas no prazo de vinte e quatro horas, em conformidade com os requisitos de gestão de credenciais do OWASP Application Security Verification Standard.
- Teste de Prova de Percurso – Três micropagamentos de 0,01 € (RTT ≤1 s), seguidos de uma rajada STREAM de 1 € (perda <0,5 %, latência <750 ms), validam o débito sem ultrapassar os limiares de reporte.
- Definitividade da Liquidação – Cada pacote cumprido desencadeia uma instrução pacs.009 para o T2 (anteriormente TARGET2) ou para uma conta nostro de correspondente; o crédito ao beneficiário fica retido até à receção de confirmação irrevogável, cumprindo assim o Princípio 8 «Definitividade da Liquidação» dos Princípios do CPMI-IOSCO para as Infraestruturas do Mercado Financeiro (Basileia/BIS, abril de 2012).
2 Pagamentos transfronteiriços instantâneos Swift – circuito convencional
- Perfil – A Swift liga os esquemas nacionais de pagamento instantâneo para pagamentos transfronteiriços, de modo que o beneficiário possa ser creditado em segundos sempre que ambos os sistemas nacionais o suportem, recorrendo à mensagem ISO 20022 pacs.008.
- Porque é que o IFB o utiliza – Assenta em contas correspondentes já existentes, não requer nova infraestrutura de tokens e dispõe de cobertura bancária global.
- Vantagem Regulamentar – Dado que a liquidação continua a ocorrer nas infraestruturas RTGS tradicionais, o tratamento de capital e de liquidez segue o quadro estabelecido de Basel III, sem as particularidades do escrow condicional do ILP.
3 SEPA Instant Credit Transfer – Via Pan-Europeia em Euros
- Perfil – O esquema SCT Inst do Conselho Europeu de Pagamentos (European Payments Council) disponibiliza as transferências a crédito em euros ao beneficiário no prazo de dez segundos, 24 horas por dia, em todos os dias do ano. Desde o regulamento do esquema de 2025 (outubro de 2025), o esquema deixou de fixar um montante máximo; cada prestador de serviços de pagamento (PSP) define os seus próprios limites.
- Porque é relevante – Nos corredores exclusivamente em euros, o SEPA Instant evita diferenciais cambiais e liquida em moeda do banco central através do TARGET Instant Payment Settlement (TIPS) ou de outros mecanismos de compensação.
- Vantagem Regulamentar – Nos termos do Regulamento (UE) 2024/886 relativo aos pagamentos imediatos, os prestadores de serviços de pagamento da área do euro devem enviar e receber pagamentos imediatos e não podem cobrar por eles mais do que por transferências a crédito normais.
4 RTGS.global – Rede de Pagamento contra Pagamento (PvP) Atómico
- Perfil – A RTGS.global está a construir uma rede para a liquidação atómica de pagamentos transfronteiriços multimoeda, na modalidade de pagamento contra pagamento, entre bancos participantes.
- Importância – O PvP elimina o risco de capital na liquidação cambial; quando o ILP ainda exige reconciliação da Conta Nostro após o cumprimento, a RTGS.global vincula ambas as pernas numa única instrução atómica.
- Vantagem Regulamentar – a liquidação PvP é aquilo que as orientações de supervisão do Comité de Basileia sobre o risco de liquidação cambial recomendam sempre que viável.
5 Ripple Payments (anteriormente RippleNet) – ponte de registo baseada em API
- Perfil – A Ripple Payments assegura a troca de mensagens, a cotação cambial e a orquestração da liquidação entre instituições participantes, recorrendo opcionalmente a XRP ou a stablecoins para efeitos de liquidez.
- Porque é importante – Algumas contrapartes já operam na rede da Ripple; a ligação a essa rede evita uma integração duplicada.
- Nota regulamentar – Sempre que a liquidação utilize um criptoativo, as regras aplicáveis aos criptoativos de cada jurisdição aplicam-se cumulativamente com a regulamentação dos pagamentos.
6 Mojaloop – Inclusive Instant Payments System (IIPS)
- Perfil – o Mojaloop é um modelo de referência de código aberto para pagamentos móveis interoperáveis de baixo valor. Incorpora internamente o ILP e acrescenta serviços de diretório e de cotação concebidos para a inclusão financeira.
- Porque é relevante – As remessas de baixo valor podem ser encaminhadas entre sistemas nacionais baseados em Mojaloop sem comissões de banca correspondente.
- Enquadramento político – Apoia a meta 8.10 dos Objetivos de Desenvolvimento Sustentável das Nações Unidas, relativa ao acesso a serviços financeiros.
7 Possibilidades com Roteiro Definido
- Corredores PvP de CBDC por grosso – As plataformas multi-CBDC testadas por bancos centrais poderão proporcionar atomicidade DvP e PvP em moeda de banco central.
- Redes de depósitos tokenizados – Projetos como o livro-razão partilhado da Swift (projeto-piloto desde julho de 2026) e a Regulated Liability Network exploram os depósitos bancários sob a forma de tokens num livro-razão partilhado, com liquidação final através dos sistemas existentes.
8 Matriz de Decisão – Que Via Utilizar e Quando?
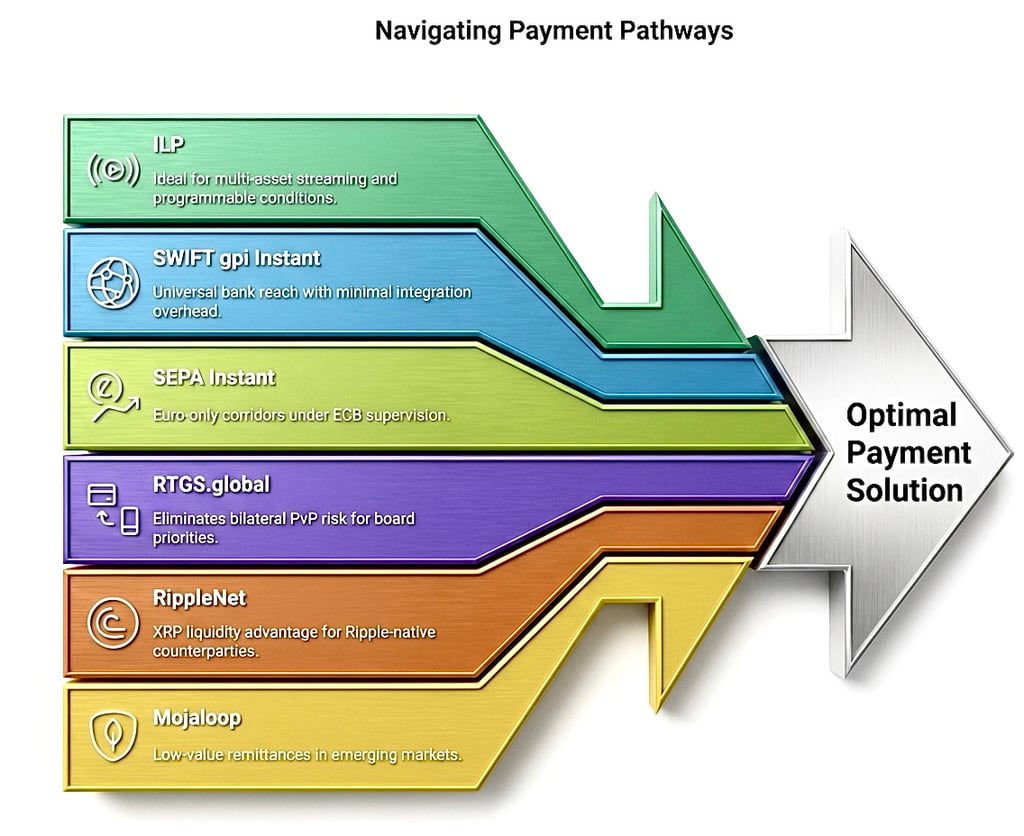
- Opte pelo ILP quando o fluxo de múltiplos ativos, os micropagamentos ou a condicionalidade programável forem a prioridade.
- Opte pelos pagamentos transfronteiriços instantâneos Swift para um alcance bancário universal com um esforço de integração mínimo.
- Escolha o SEPA Instant para corredores exclusivamente em euros, sob supervisão do BCE.
- Escolha a RTGS.global quando a prioridade do conselho de administração for a eliminação do risco bilateral de PvP.
- Opte pelo Ripple Payments quando as contrapartes já operem na rede da Ripple.
- Opte pelo Mojaloop para remessas de baixo valor, orientadas para a inclusão, em mercados emergentes.
9 Conclusão
Ao complementar o ILP com os pagamentos instantâneos Swift, o SEPA Instant, a RTGS.global, o Ripple Payments e o Mojaloop – e, a seu tempo, com as infraestruturas de CBDC e de depósitos tokenizados –, o IFB coloca à disposição dos clientes um leque de vias sujeitas a uma governação rigorosa. Cada infraestrutura é associada a referências prudenciais explícitas, assegurando que, qualquer que seja a opção escolhida, os mecanismos subjacentes de liquidação permanecem em conformidade com a doutrina regulamentar global e com o compromisso do próprio IFB com a resiliência operacional.
Conectividade do Protocolo (ILP) no IFB – Especificações, Governação e Fundamentação Estratégica
1 Síntese Executiva
O IFB adotou o Interledger Protocol (ILP) como ponte quase em tempo real entre redes de pagamento externas e a nossa infraestrutura interna de liquidação ISO 20022. O ILP permite transferências condicionais, verificadas criptograficamente, que terminam num conector de camada intermédia e não no livro-razão do sistema bancário central, preservando a segmentação da rede; a liquidação jurídica prossegue através das infraestruturas de liquidação descritas abaixo. As especificações seguintes codificam a forma como o ILP é implementado, a razão de ser de cada controlo e o instrumento jurídico ou prudencial que fundamenta cada requisito.
2 Arquitetura de rede e segregação
- Topologia em Três Camadas. O tráfego ILP é aceite exclusivamente por um conector reforçado, implantado numa camada intermédia desmilitarizada. O conector comunica externamente em BTP/STREAM sobre TLS 1.3 e converte cada pacote cumprido numa mensagem ISO 20022 PACS.008 ou PACS.009, que transita por um barramento de integração interno até ao registo central (core ledger). Nenhum socket ILP é permitido na VLAN do registo central. Porquê? Este desenho segue o controlo SC-7 «Boundary Protection» da NIST SP 800-53 Rev 5 e as expectativas de segmentação de rede da PCI DSS.
- Pilha de Conectores. O IFB adota como norma o Rafiki v 1.3 ou superior (que integra a sua própria implementação BTP). O Interledger.rs é mantido como equivalente aprovado. Bibliotecas descontinuadas, como a ilp-plugin-btp, são proibidas para evitar o risco da cadeia de fornecimento e dependências sem manutenção.
- Segurança de Transporte. Todas as ligações externas impõem TLS 1.3 com Perfect Forward Secrecy; as suites de cifragem estão limitadas às aprovadas pelo Serviço Federal Alemão para a Segurança da Informação (BSI TR-02102-2, edição de 2025).
3 Modos de Conectividade e Boas Práticas de Gestão de Credenciais
- Modo preferencial – Open Payments / HTTPS Payment Pointer. O recetor publica um ponto de acesso bem conhecido (/.well-known/pay/*) que devolve JSON conforme com o ILDCP (endereço ILP, assetCode, assetScale, credenciais STREAM). A deteção é automática e autodocumentada.
- Modo de Contingência – Peering BTP Estático. As credenciais estáticas são trocadas através de canais cifrados com PGP, são renovadas de noventa em noventa dias e têm de poder ser revogadas no prazo de vinte e quatro horas.
- Limitação de Taxa. O conector limita os pedidos recebidos a 500 pacotes por minuto, devolvendo HTTP 429 em caso de excesso. Porquê? Tal apoia os controlos de monitorização e de deteção de abusos previstos na norma ISO/IEC 27002:2022 e no OWASP Application Security Verification Standard.
4 Validação da Prova de Percurso
Antes de ser autorizado qualquer tráfego comercial, a contraparte deve:
- Execute três micropagamentos de 0,01 EUR; cada um deve ser concluído em ≤1000 ms.
- Desencadear um pico de débito de €1 (fracionado via STREAM); a perda de pacotes deve manter-se <0,5 % e a latência média de ida e volta <750 ms.
- Rodar o token BTP e repetir o passo 1 para comprovar a renovação das credenciais.
Porquê? Os micropagamentos põem à prova a lógica de escrow condicional do STREAM sem ultrapassar os limiares de reporte regulamentar, ao passo que a rotação de tokens testa os controlos do ciclo de vida das credenciais exigidos pela OWASP e pela norma ISO 27002.
5 Definitividade da Liquidação e Conformidade Prudencial
- Cumprimento Condicional vs. Liquidação Legal. O cumprimento ILP liberta o pacote, mas a definitividade legal só ocorre quando uma Infraestrutura do Mercado Financeiro (FMI) liquida de forma irrevogável. Consequentemente, cada pacote cumprido desencadeia uma instrução interbancária (FI-to-FI) ISO 20022 PACS.009 encaminhada para o T2 (EUR) ou para uma conta nostro de um correspondente aprovado. O registo contabilístico central só credita o beneficiário depois de confirmada a liquidação no T2 ou na conta nostro. Este modelo em duas etapas cumpre os Princípios do CPMI-IOSCO para as Infraestruturas do Mercado Financeiro (abril de 2012), Princípio 8 «Definitividade da Liquidação», e o enquadramento de risco operacional de Basel III (texto final, dezembro de 2017).
- Tratamento de falhas. Caso a liquidação definitiva não seja alcançada na data-valor (T+0), o escrow ILP é automaticamente revertido e o incidente é registado em conformidade com as diretrizes de risco operacional de Basel III; é encaminhado um relatório de exceção ao Chief Risk Officer.
6 Controlos de Conformidade e de Monitorização
- KYC/KYB e Rastreio de Sanções. Antes da integração, as contrapartes entregam dossiês completos de KYC/KYB, organigramas de beneficiários efetivos e comprovativos de fundos atualizados. Cada etiqueta de destino ILP é objeto de rastreio em tempo real face às listas consolidadas de sanções financeiras do Conselho da UE e às listas SDN da OFAC, em conformidade com os regulamentos da UE em matéria de sanções, o Regulamento (UE) 2024/1624 (Regulamento Antibranqueamento de Capitais da UE) e a Recomendação 16 do FATF, conforme revista em junho de 2025.
- Monitorização de Transações AML. Os fluxos de pacotes ILP alimentam um motor de deteção de anomalias; qualquer padrão suspeito é escalado e, sempre que exigido, comunicado sem demora à unidade de informação financeira competente; as informações sobre o ordenante e o beneficiário acompanham cada transferência, conforme exigido pelo Regulamento (UE) 2023/1113 (Regulamento relativo às Informações que Acompanham as Transferências de Fundos).
- Resiliência Operacional Digital. A camada de conectores é tratada como componente crítico de TIC, em conformidade com as normas do DORA da UE, Regulamento (UE) 2022/2554. São obrigatórios testes de intrusão anuais, análises trimestrais de vulnerabilidades e a notificação de incidentes nos prazos previstos no DORA.
- Conservação de Registos. Todos os registos de pacotes ILP, mensagens ISO 20022 e artefactos de conformidade são conservados durante sete anos, em linha com práticas de conservação de registos alinhadas com a ISO/IEC 27001.
7 Cláusula de Segurança e Confidencialidade (Unificada)
Transporte cifrado através de TLS 1.3; tokens BTP armazenados com cifragem em repouso através de AES-256; prazo de notificação de violações de vinte e quatro horas. Esta cláusula consolidada substitui todas as declarações duplicadas de «Segurança e Confidencialidade» constantes de versões anteriores, simplificando a governação e facilitando revisões futuras.
8 Marcos Contratuais e Libertação por Tranches
- Após a validação bem-sucedida, ambas as partes assinam um certificado de prontidão e o Contrato-Quadro de Prestação de Serviços (prazo de liquidação de vinte e quatro horas; prazo para litígios de quarenta e oito horas).
- A tranche inicial, estipulada no term sheet comercial, por exemplo EUR 100 000, é libertada através do canal ILP validado.
- A revalidação trimestral e os testes de intrusão anuais preservam a integridade técnica contínua.
9 Retorno Estratégico
Ao situar o ILP numa camada intermédia segregada, adotar ferramentas de conectores modernas, impor uma rigorosa higiene de credenciais e associar cada etapa processual a instrumentos de referência (NIST SP 800-53, ISO 27002, CPMI-IOSCO PFMI, Basel III, DORA, FATF 16 e legislação da UE em matéria de sanções), o IFB oferece aos clientes uma capacidade de transferência entre registos distribuídos que é, simultaneamente, de vanguarda, conforme com a regulamentação e operacionalmente resiliente. A troca de mensagens decorre quase em tempo real, enquanto a liquidação permanece ancorada em infraestruturas reguladas. Em suma, no IFB o ILP alia rapidez a certeza, entregando valor ao ritmo da inovação e assente nas disciplinas da regulamentação bancária global.
A terminologia associada a métodos de transferência alternativos ou legados deve ser interpretada no contexto da infraestrutura bancária. Esses termos podem descrever canais de comunicação, métodos de processamento interno ou práticas históricas, mas não substituem a exigência de instituições regulamentadas, sistemas de pagamento reconhecidos e procedimentos formais de liquidação.
Qualquer transferência, independentemente da terminologia, tem de ser, em última instância, processada, compensada e reconciliada no âmbito do sistema financeiro estabelecido.



Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.
Troca de chaves para ILP
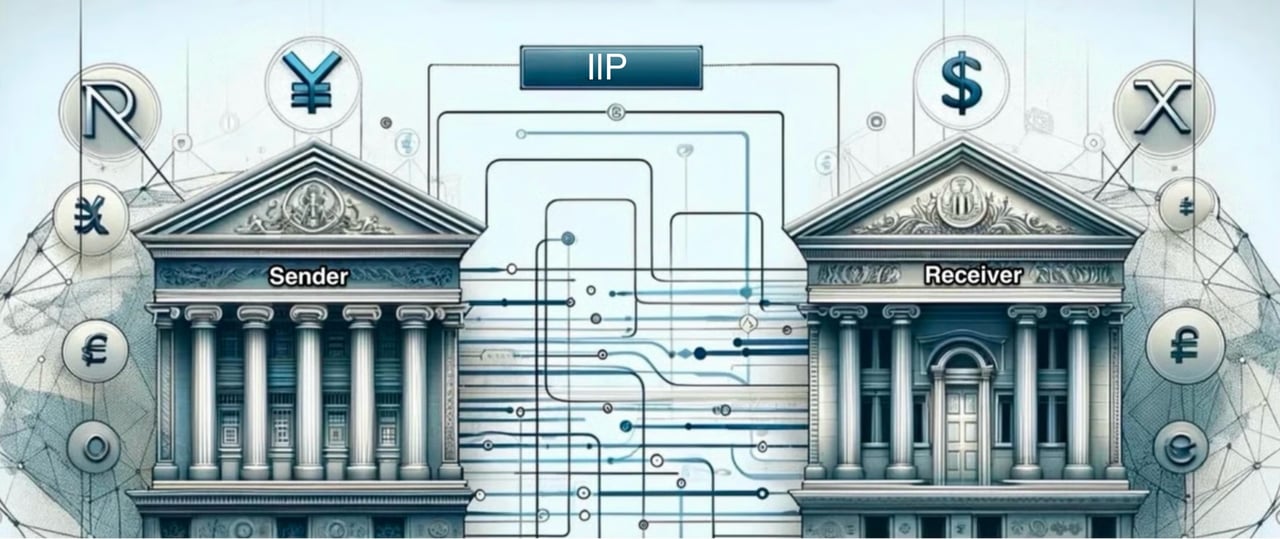
Procedimento de Troca de Chaves do Protocolo ILP Inter-Ledger para Instituições Financeiras
- Caso a vossa estimada instituição financeira pretenda transmitir-nos uma ILP, convidamo-vos a descarregar a nossa apresentação e a observar com rigor as diretrizes previstas no Procedimento de Validação de ILP.
- Para gerar o Código AES de Saída (Chave) dinâmico para o seu ILP, clique aqui.
Se pretender saber mais sobre como transferir fundos para as suas contas junto de nós, queira contactar Marie Mayer.