Como operamos enquanto banco de investimento
Liquidação indireta através de banca correspondente ou de bancos respondentes
A banca internacional não exige que cada banco mantenha uma conta de liquidação direta com cada banco central ou sistema de pagamentos em que as suas transações são, em última instância, liquidadas. Uma parte substancial da atividade bancária transfronteiriça opera, em alternativa, através de relações de banca correspondente e de banca respondente.
O que é a liquidação indireta?
Num modelo de liquidação direta, um banco participa diretamente numa infraestrutura de pagamentos e liquida as operações através da sua própria conta junto do banco central ou da instituição de liquidação competente.
Na liquidação indireta, o banco recorre a outra instituição bancária regulamentada como seu correspondente ou banco liquidador. O correspondente mantém a conta de liquidação relevante e executa a liquidação por conta do banco respondente.
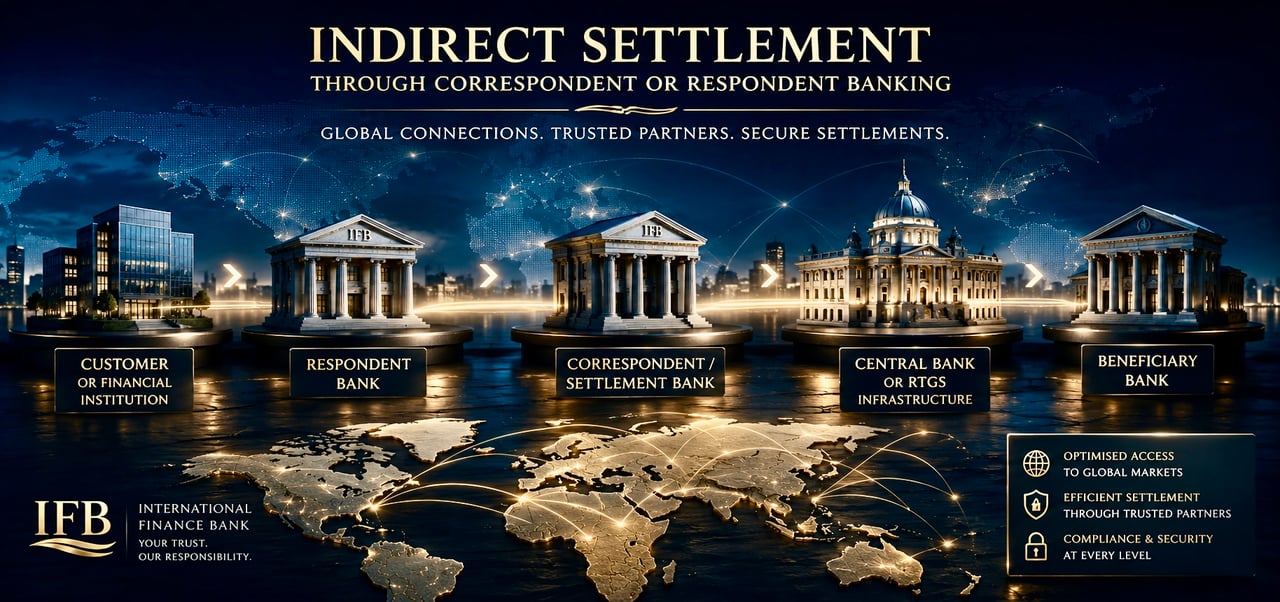
- Cliente ou instituição financeiraOrdenante
- IFBBanco respondente
- Banco correspondenteBanco liquidador
- Banco central ou RTGSInfraestrutura de liquidação
- Banco do beneficiárioCredita o beneficiário do pagamento
A estrutura pode ser ilustrada de forma simples:
O banco respondente pode manter uma conta nostro junto do seu correspondente. Inversamente, na perspetiva do banco correspondente, essa conta constitui uma conta vostro.
Uma arquitetura bancária convencional
A liquidação indireta não constitui uma alternativa ao sistema bancário regulamentado. Faz parte integrante do mesmo.
Um banco pode prestar serviços de banca internacional, banca de investimento, tesouraria e pagamentos sem ser participante direto em todas as infraestruturas de liquidação nacionais ou internacionais relevantes para a sua atividade. A liquidação pode, em alternativa, ser efetuada através de bancos correspondentes devidamente selecionados, com acesso à moeda e ao sistema de pagamentos exigidos.
Esta arquitetura é particularmente importante na banca transfronteiriça, dado que nenhuma instituição bancária, em termos comercialmente realistas, mantém acesso direto a todos os sistemas de pagamento e de liquidação a nível mundial.
Bancos correspondentes e bancos respondentes
A terminologia descreve a relação a partir de perspetivas opostas.
- O banco correspondente presta serviços bancários, de compensação ou de liquidação a outra instituição financeira.
- O banco respondente utiliza esses serviços para facilitar operações por conta própria ou dos seus clientes.
Consoante a relação estabelecida, os serviços de correspondência bancária podem incluir:
- serviços de contas nostro/vostro;
- liquidação de pagamentos internacionais;
- processamento de pagamentos baseado na SWIFT;
- operações cambiais;
- serviços de liquidez e de tesouraria;
- liquidação e custódia de valores mobiliários; e
- acesso à infraestrutura de compensação nacional ou internacional.
A liquidação continua a ser liquidação
O recurso a um intermediário não altera a exigência fundamental de uma liquidação efetiva.
Uma instrução de pagamento, uma mensagem SWIFT ou outra comunicação eletrónica não constitui, por si só, o dinheiro subjacente. Sempre que seja exigida liquidação definitiva, a operação terá, em última instância, de transitar pela infraestrutura bancária, de compensação ou de liquidação adequada.
A liquidação indireta diz, por conseguinte, respeito à forma como o acesso à infraestrutura de liquidação está organizado, e não à questão de saber se a liquidação ocorre.
A arquitetura bancária internacional do IFB
O International Finance Bank estrutura as suas relações bancárias internacionais em torno de infraestruturas bancárias e de banca correspondente reguladas, adequadas às moedas, jurisdições e operações em causa.
Esta arquitetura permite operações bancárias internacionais sem exigir a participação direta em cada sistema individual de liquidação de bancos centrais ou nacionais. Sempre que se recorre à liquidação indireta, o correspondente ou a instituição de liquidação relevante assegura a ligação entre a relação bancária e a infraestrutura de liquidação aplicável.
O resultado é um modelo institucional convencional: atividade bancária ao nível do banco respondente, acesso correspondente ao nível da liquidação e liquidação final através de infraestruturas de mercado financeiro estabelecidas.
Contas omnibus segregadas na banca internacional e de investimento
A banca internacional e de investimento recorre frequentemente a estruturas de contas que distinguem entre os ativos próprios do banco e os fundos atribuíveis aos seus clientes. Um modelo consolidado é a utilização de contas globais segregadas (omnibus) junto de instituições correspondentes, custodiantes ou de liquidação.
O que é uma conta ómnibus segregada?
Uma conta coletiva segregada (omnibus) é uma conta mantida por um banco ou instituição financeira junto de outra instituição financeira para a detenção ou liquidação coletiva de fundos atribuíveis a vários clientes subjacentes.
A conta é omnibus porque ativos ou fundos relativos a mais do que um cliente subjacente podem ser mantidos na mesma conta externa.
É segregada porque a conta é designada e operada separadamente das contas utilizadas para os fundos próprios da instituição, sujeita ao enquadramento contratual, regulamentar e legal aplicável.
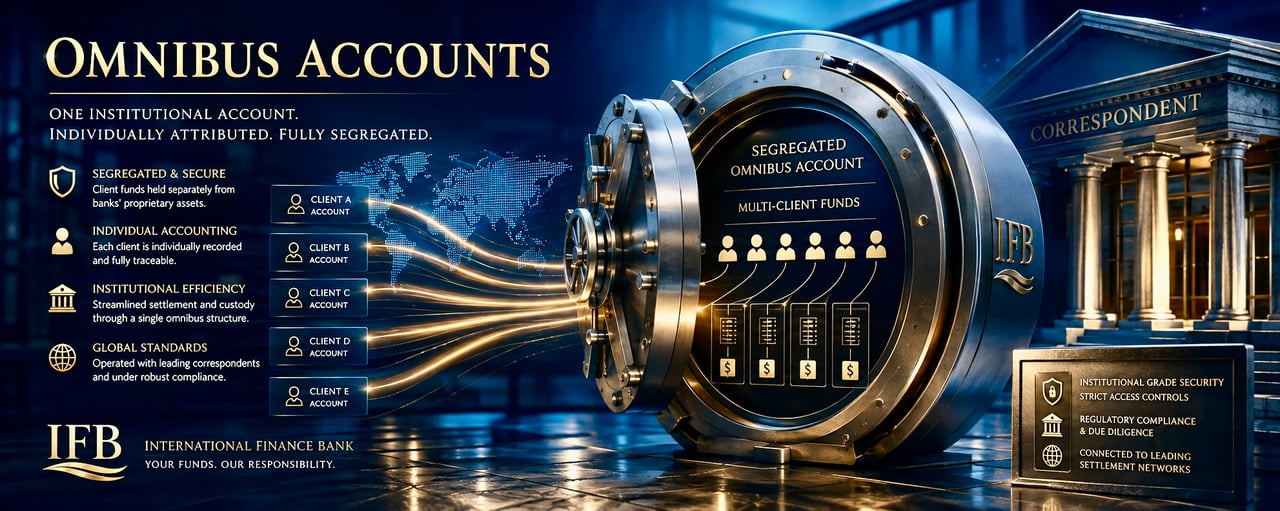
- Contas individuais de clientes no IFBCada cliente, a sua própria contaCliente ACliente BCliente CCliente DCliente E
- Registo interno de clientesImputação a subconta nos livros do Banco
Cliente Subconta USD Cliente A A-001 1,250,000 Cliente B B-001 875,000 Cliente C C-001 640,000 Cliente D D-001 540,000 Cliente E E-001 320,000 - Conta ómnibus segregada de clientesFundos dos clientes, mantidos em separadoTotal de fundos de clientes USD 3.625.000
- Instituição correspondente, de custódia ou de liquidaçãoDetém a conta ómnibus
- Guarda e custódia
- Serviços de liquidação e compensação
- Sob supervisão regulamentar própria
- Infraestrutura de pagamento e liquidaçãoOnde os fundos são efetivamente movimentadosSistemas de bancos centraisRTGSSistemas de compensaçãoRedes transfronteiriças
Valores ilustrativos
A arquitetura de base pode ser representada do seguinte modo:
Uma conta externa, contas internas individuais
A distinção essencial é entre a conta de liquidação externa e a conta individual do cliente registada nos livros e registos do banco.
Um banco correspondente ou de liquidação não mantém necessariamente uma Conta Nostro externa autónoma para cada cliente subjacente do banco respondente. Os fundos dos clientes podem, em alternativa, ser agregados numa conta coletiva (omnibus) designada, mantendo o banco respondente a repartição subjacente através dos seus próprios livros, registos e razão de contas de clientes.
Assim, a estrutura omnibus não significa que os saldos individuais dos clientes deixem de ser identificáveis. A instituição respondente mantém os registos necessários para atribuir os saldos e as transações às respetivas contas subjacentes.
Segregação face aos fundos que o Banco detém por conta própria
Uma característica central da estrutura é a separação entre os fundos relacionados com clientes e os fundos operacionais ou próprios do banco, constituídos com capitais próprios.
Esta distinção é importante. Uma conta ómnibus utilizada para fundos de clientes não deve ser confundida com a conta de tesouraria por conta própria do banco pelo simples facto de vários saldos subjacentes estarem consolidados ao nível do correspondente ou do depositário.
As consequências jurídicas precisas da segregação, incluindo a titularidade, o tratamento em caso de insolvência e a proteção contra reclamações de credores terceiros, dependem da lei aplicável, da documentação da conta e do regime regulamentar. A segregação operacional não deve, por conseguinte, ser confundida com um mecanismo legal universal de proteção de depósitos ou de fidúcia.
Por que razão os bancos de investimento utilizam estruturas omnibus
As estruturas omnibus são amplamente utilizadas na banca de investimento, na corretagem, na custódia, nos valores mobiliários e na liquidação internacional, porque permitem às instituições combinar a contabilização individual por cliente com uma liquidação institucional eficiente.
Em vez de exigir uma conta de correspondente ou de liquidação distinta para cada cliente, a instituição pode manter um número controlado de contas externas, preservando as posições individuais dos clientes no seu registo contabilístico interno.
Esta arquitetura pode facilitar:
- relações eficientes de banca correspondente e de liquidação;
- gestão centralizada de liquidez;
- banca multimoeda;
- reconciliação das transações recebidas e enviadas;
- custódia institucional e liquidação de valores mobiliários;
- escalabilidade operacional; e
- separação entre os saldos relativos a clientes e os saldos por conta própria.
Arquitetura de contas do IFB
O International Finance Bank aplica uma estrutura omnibus segregada para a detenção externa e a liquidação de fundos relacionados com clientes no âmbito da sua arquitetura de banca correspondente.
Cada cliente do IFB mantém uma relação de conta individual com o Banco. O respetivo saldo e histórico de transações são registados e imputáveis a esse cliente nos sistemas bancários e contabilísticos do IFB.
Ao nível bancário externo, os fundos podem ser mantidos coletivamente através de contas omnibus segregadas designadas, junto de instituições correspondentes, de custódia ou de liquidação, em vez de através de uma conta correspondente externa separada aberta em nome de cada cliente individual do IFB.
Daqui resultam duas camadas contabilísticas distintas:
- Ao nível do cliente: conta individual, saldo, histórico de transações e atribuição ao cliente mantidos pelo IFB.
- Nível de liquidação: fundos agregados de clientes mantidos através de contas ómnibus segregadas designadas, no âmbito da infraestrutura externa de correspondentes e de liquidação do Banco.
Prática bancária institucional consolidada
A distinção entre atribuição ao beneficiário final e liquidação externa em conta ómnibus é uma característica de longa data das finanças institucionais.
Permite a um banco de investimento manter relações bancárias individuais com os seus clientes, recorrendo à infraestrutura institucional de bancos correspondentes, depositários e prestadores de serviços de liquidação para a movimentação externa e a guarda de fundos.
Para o IFB, o princípio é inequívoco:
Contas individuais ao nível do cliente. Segregação ao nível institucional. Infraestrutura consolidada ao nível da liquidação.
Esta estrutura conjuga a contabilidade individual por cliente com a eficiência operacional exigida pelo investimento internacional e pela banca correspondente.
Proteção reforçada dos fundos dos clientes
Proteção até EUR 1 000 000 por conta
O International Finance Bank está estruturado para clientes cujas necessidades bancárias ultrapassam a banca de retalho convencional. Tal reflete-se não só na arquitetura de contas e nas relações de correspondência do Banco, mas também no quadro de proteção associado a cada conta elegível.
Os fundos elegíveis mantidos junto do IFB estão protegidos até EUR 1 000 000 por conta, através de uma apólice de seguro com uma seguradora. O prémio é pago pelo IFB a partir da comissão de conta, sem custos adicionais para o cliente. A proteção está sujeita aos termos, condições, exclusões e limites da apólice de seguro.
Esta proteção reforçada integra a infraestrutura bancária institucional que sustenta o modelo de contas de clientes do Banco.
Porque cobra o IFB uma comissão de ativação de conta e uma comissão anual
O IFB não está estruturado como um banco de retalho de massas. Cada conta implica um enquadramento operacional e de conformidade substancialmente diferente do que é habitual numa conta à ordem convencional.
Em conformidade, o IFB cobra uma comissão de ativação de conta de 25 000 EUR por conta na abertura e, posteriormente, uma comissão anual do mesmo montante para administração da conta e infraestrutura.
A comissão contribui para a infraestrutura institucional necessária à manutenção da relação de conta, incluindo:
- integração de clientes e administração contínua da conformidade;
- Processos de KYC, AML e de monitorização de transações;
- manutenção de registos contabilísticos individuais do cliente e de subcontas;
- infraestrutura de banca correspondente e de liquidação;
- arquitetura de segregação dos fundos dos clientes;
- administração e reconciliação de contas;
- processamento de operações institucionais; e
- o regime reforçado aplicável de proteção dos fundos dos clientes.
A comissão não deve, por conseguinte, ser entendida como um encargo corrente de manutenção de conta de retalho. Reflete a infraestrutura substancialmente mais ampla associada à manutenção de uma relação bancária institucional e a correspondente arquitetura de conta.
Proteção para além dos limites convencionais da banca de depósitos
Os mecanismos legais de garantia de depósitos previstos em muitas jurisdições oferecem limites de proteção consideravelmente inferiores. O modelo de contas de clientes do IFB foi concebido para relações bancárias substancialmente mais amplas e incorpora, por conseguinte, um regime reforçado de proteção, com proteção dos fundos elegíveis até EUR 1 000 000 por conta, sujeita aos respetivos termos aplicáveis.
É importante salientar que se trata de uma proteção de base seguradora e não de um sistema legal de garantia de depósitos, como os existentes na União Europeia. A base jurídica, o âmbito, as exclusões e o procedimento de acionamento aplicáveis ao mecanismo de proteção do IFB regem-se pela documentação específica relativa a esse mecanismo.
Proteção para saldos superiores a 1 000 000 EUR
Para clientes que mantenham saldos superiores a EUR 1 000 000, o IFB pode providenciar proteção adicional acima do limite de proteção padrão, sujeita a avaliação individual, à disponibilidade e aos termos do mecanismo de proteção aplicável.
Esta proteção reforçada pode ser estruturada em função do montante mantido, da natureza da conta, das moedas envolvidas e das necessidades bancárias individuais do cliente. A proteção adicional está sujeita a comissões separadas, determinadas em função do montante e do âmbito da proteção pretendida.
Por conseguinte, os clientes que pretendam manter saldos substanciais junto do Banco podem solicitar uma estrutura de proteção que exceda EUR 1.000.000. Qualquer acordo dessa natureza deve ser expressamente acordado e documentado previamente e permanece sujeito aos termos, condições, exclusões, limites e requisitos de elegibilidade aplicáveis.
Tal permite ao IFB acolher relações institucionais e de private banking de maior dimensão, sem tratar EUR 1.000.000 como um limite máximo absoluto para o montante em relação ao qual a proteção pode ser contratada.
Banca institucional e não banca de retalho
A combinação de contabilidade individualizada por cliente, estruturas omnibus segregadas, infraestrutura de liquidação por correspondentes e proteção reforçada implica necessariamente uma estrutura de custos diferente da da banca de retalho convencional.
O IFB adotou deliberadamente este modelo, em vez de competir com base em contas de baixo custo destinadas ao mercado de massas.
O princípio é simples: uma infraestrutura de contas institucional, uma proteção reforçada e a capacidade bancária internacional implicam uma tarifação institucional e não de retalho.