
Pagamentos e Transferências
Liquidação Bruta em Tempo Real
Semelhanças e diferenças entre os sistemas de liquidação por bruto em tempo real (RTGS) e os sistemas de pagamentos de grande montante (LVPS) em matéria de transferências e compensação.
Semelhanças:
- Operações de elevado valor: Tanto o RTGS como o LVPS destinam-se ao tratamento de operações de elevado valor, que envolvem tipicamente montantes avultados trocados entre instituições financeiras.
- Intervenção do banco central: ambos os sistemas são habitualmente operados ou supervisionados por bancos centrais, assegurando a estabilidade e a fiabilidade da infraestrutura de pagamentos.
- Sistemicamente importantes: os sistemas RTGS e LVPS são considerados sistemas de pagamento sistemicamente importantes, devido ao seu papel na liquidação de transações de elevado montante e ao seu impacto na estabilidade e na eficiência do sistema financeiro.
- Mitigação do risco de liquidação: tanto os sistemas RTGS como os LVPS visam reduzir o risco de liquidação, assegurando a liquidação atempada e segura das transações entre as instituições financeiras participantes.
Diferenças:
- Mecanismo de liquidação: Os sistemas RTGS liquidam as transações individualmente e em tempo real, o que significa que cada transação é processada de imediato e de forma irrevogável. Em contrapartida, os sistemas de pagamentos de elevado montante (LVPS) recorrem, em regra, à liquidação por saldos líquidos, em que as transações são acumuladas durante um determinado período e liquidadas num único montante líquido em momentos específicos do dia.
- Requisitos de liquidez: Os sistemas RTGS exigem frequentemente níveis mais elevados de liquidez intradiária por parte das instituições participantes, uma vez que as transações são liquidadas de forma contínua ao longo do dia. Nos sistemas de liquidação por saldos líquidos, como a maioria dos LVPS, a necessidade de liquidez intradiária é geralmente menor, dado que as transações são liquidadas em lotes.
- Rapidez: os sistemas RTGS oferecem liquidação imediata, assegurando que os fundos são transferidos em tempo real entre as contas das instituições participantes. Os sistemas de pagamentos de elevado montante (LVPS) que recorrem a mecanismos de liquidação líquida podem ter um processo de liquidação mais lento, uma vez que as transações apenas são liquidadas em momentos específicos do dia.
- Definitividade: nos sistemas RTGS, a liquidação é definitiva e irrevogável logo que a operação é processada. Em alguns LVPS, a definitividade da liquidação só pode ser alcançada no final do ciclo de liquidação, quando os montantes compensados são transferidos.
Sistemas RTGS
RTGS
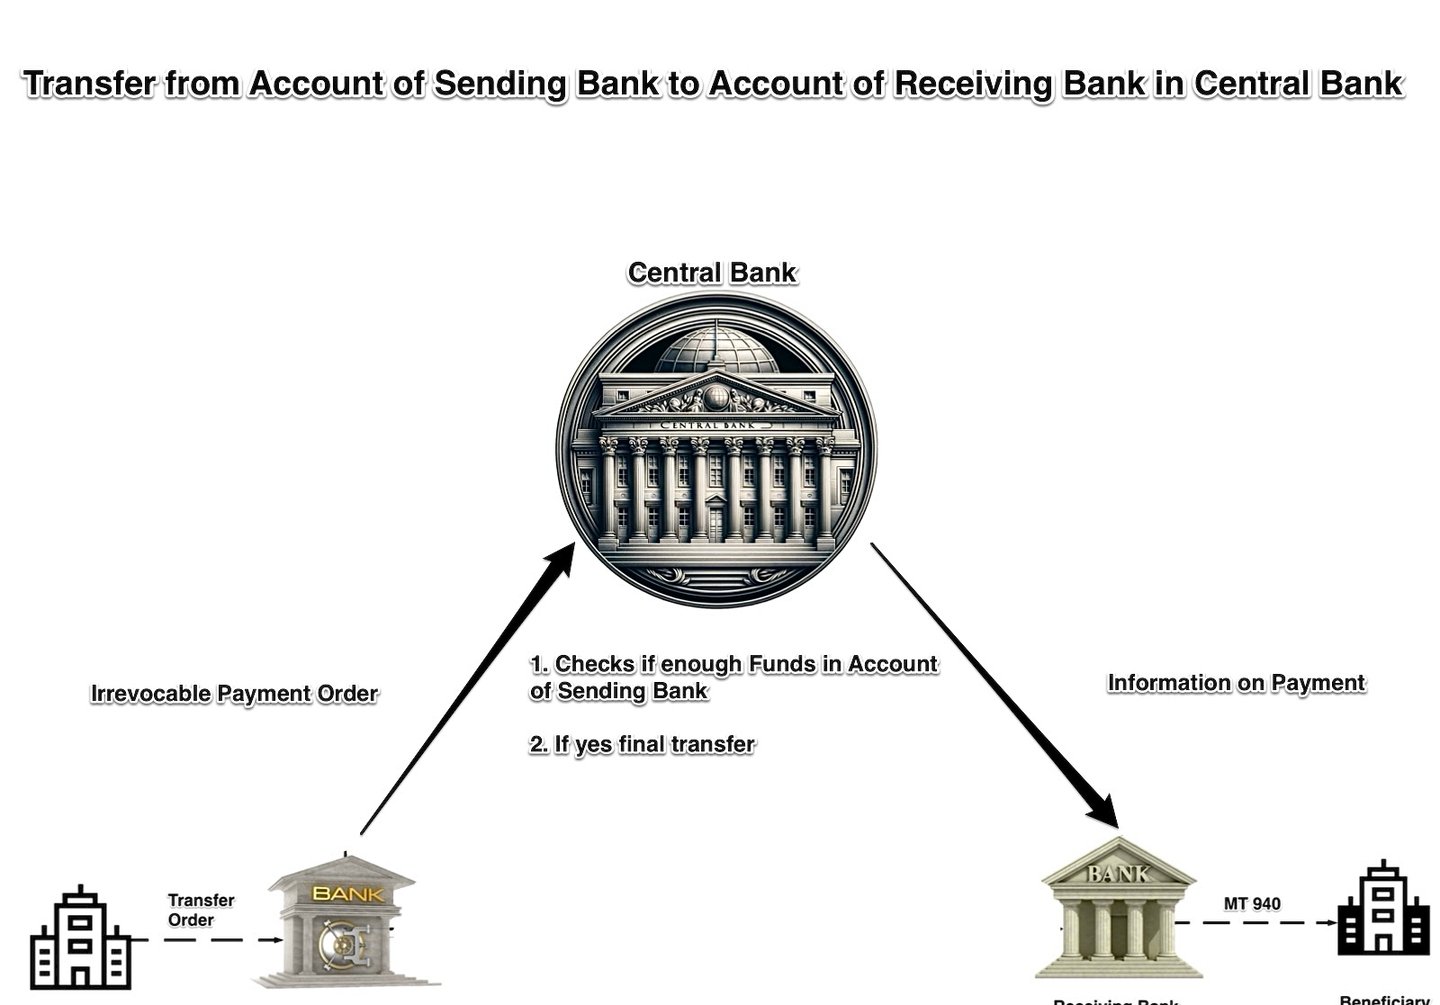
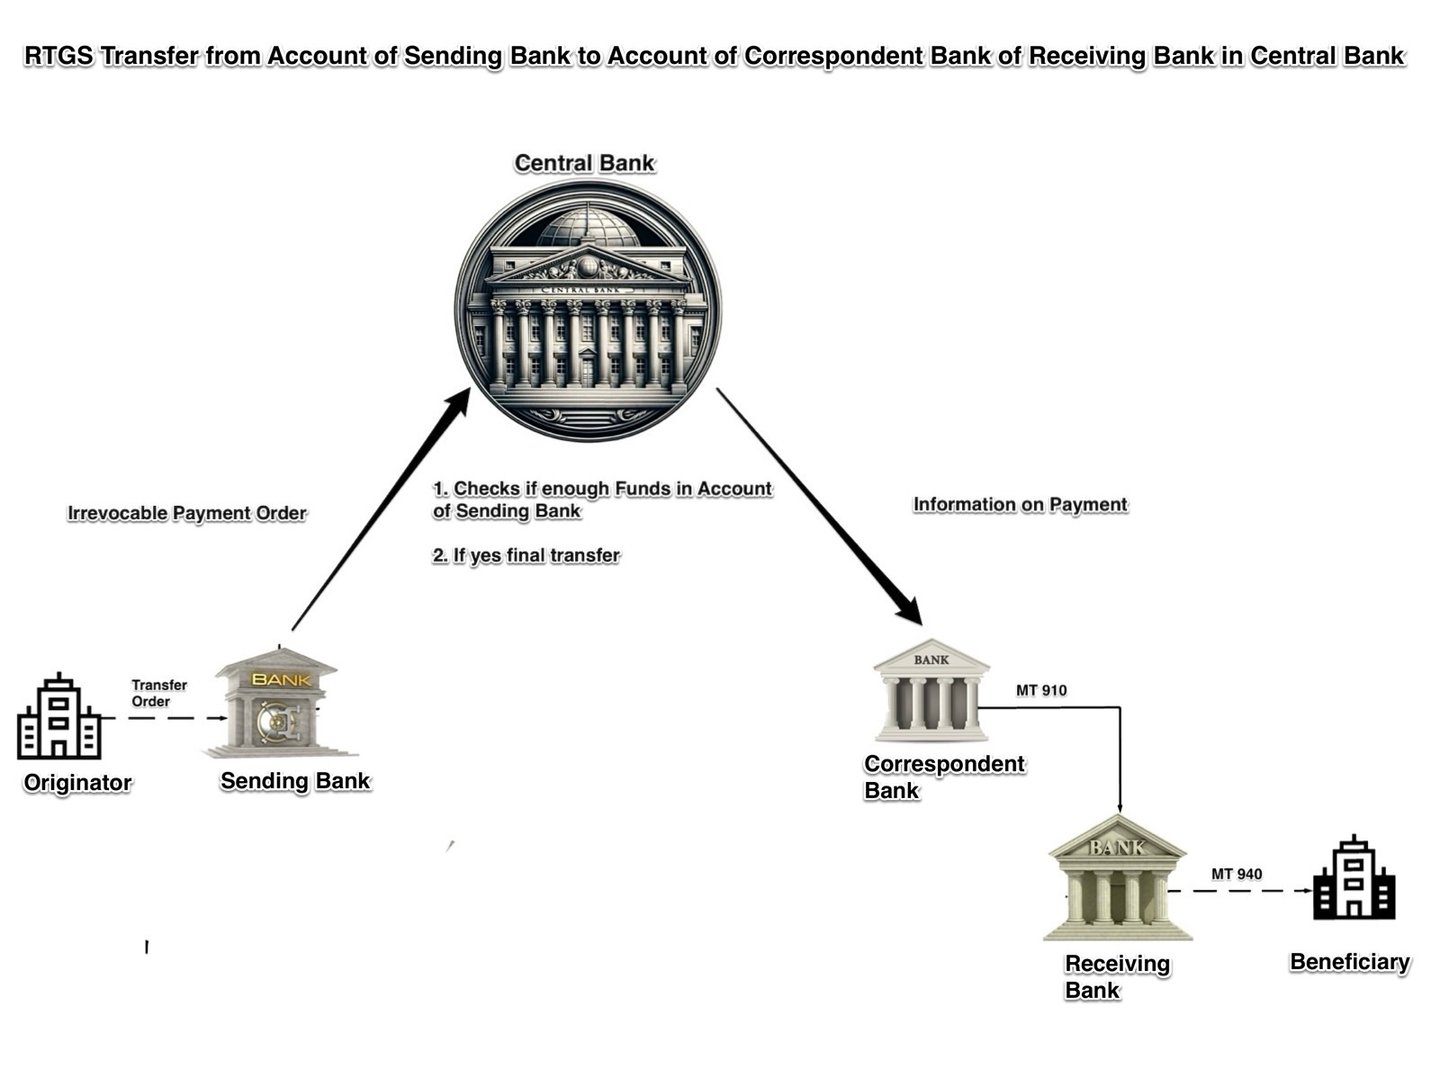
Os sistemas RTGS utilizam vários formatos de mensagem para a comunicação entre bancos centrais e no âmbito dos respetivos sistemas.
Segue-se um resumo dos principais tipos de mensagem utilizados nas comunicações entre sistemas RTGS:
1. Mensagens ISO 20022: a maioria dos principais sistemas RTGS utiliza atualmente a ISO 20022, incluindo o T2 (Eurosistema, desde março de 2023), o CHAPS (desde junho de 2023) e o Fedwire Funds (desde julho de 2025). Algumas das mensagens ISO 20022 mais comuns são:
- pacs.008: transferência de crédito de cliente
- pacs.009: transferência de crédito entre instituições financeiras
- pacs.010: débito direto entre instituições financeiras
- camt.056: Pedido de anulação de pagamento
- camt.029: Resolução de investigação
- camt.053: Mensagem de extrato
- camt.054: Notificação de débito/crédito
2. Formatos proprietários: Alguns sistemas RTGS continuam a utilizar os seus próprios formatos proprietários. O Fedwire utilizou o seu formato proprietário de etiquetas FAIM até à migração para ISO 20022 em 14 de julho de 2025.
3. Mensagens SWIFT MT: Alguns sistemas ainda aceitam mensagens Swift MT, mas as mensagens de pagamento MT transfronteiriças foram descontinuadas em novembro de 2025. Os seus equivalentes ISO 20022 são:
- pacs.008 (anteriormente MT103): Transferência a crédito de clientes
- pacs.009 (anteriormente MT202): Transferência a crédito entre instituições financeiras
- camt.054 (anteriormente MT900/MT910): Notificação de débito e de crédito
- camt.053 (anteriormente MT950): Extrato
4. Mensagens especializadas: alguns sistemas RTGS utilizam mensagens especializadas para fins específicos:
- MT096/MT097: mensagens de pedido e de resposta de autorização utilizadas em sistemas Y-Copy
- xsys.001, xsys.002, xsys.003: mensagens utilizadas na SWIFTNet Copy para mensagens ISO 20022
Transferências em Liquidação Bruta em Tempo Real (RTGS)
O RTGS é um sistema especializado de transferência de fundos utilizado por bancos e outras instituições financeiras para processar transações de elevado valor e urgentes. O sistema permite a liquidação imediata e contínua das transações, uma a uma, a título individual. As principais características das transferências RTGS são as seguintes:
- Processamento em tempo real: Num sistema RTGS, as transações são processadas e liquidadas imediatamente após a sua submissão, sem qualquer atraso ou período de espera. Este caráter de tempo real assegura que os fundos são transferidos de forma rápida e eficiente entre as instituições participantes. O funcionamento operacional do sistema de Liquidação Bruta em Tempo Real (RTGS) tem início quando um participante ordenante inicia uma operação de pagamento, dando instruções ao centro gestor do sistema RTGS, normalmente situado num banco central, para que prossiga com o processo de liquidação. Uma vez concluído este processo com êxito, os dados do pagamento são automaticamente transmitidos ao participante destinatário. O êxito ou o insucesso da liquidação depende da adequação do saldo que o banco ordenante detém junto do banco central.
- Liquidação bruta: Ao contrário dos sistemas de liquidação líquida, que compensam as operações entre si e liquidam os montantes líquidos em intervalos determinados, o RTGS liquida cada operação individualmente e em base bruta. Isto significa que cada operação é liquidada na íntegra, sem compensação com outras operações.
- Definitividade e irrevogabilidade: Uma vez liquidada uma transação num sistema RTGS, esta é considerada definitiva e irrevogável. Isto significa que o banco recetor detém um direito incondicional sobre os fundos e que a transação não pode ser revertida nem cancelada. Esta característica reduz o risco de liquidação e assegura a estabilidade e a fiabilidade do sistema financeiro.
- Transações de elevado montante: Os sistemas RTGS são tipicamente concebidos para processar transações de elevado montante, muitas vezes sem limite máximo por transação. Tal torna o RTGS um instrumento essencial para a liquidação de transações relativas a títulos de dívida pública, operações cambiais e transferências interbancárias, entre outras.
- Funcionamento contínuo: A maioria dos sistemas RTGS funciona continuamente durante o horário de expediente, permitindo que bancos e instituições financeiras processem transações ao longo do dia. Alguns sistemas dispõem mesmo de horários alargados ou de funcionamento 24 horas por dia, 7 dias por semana, de modo a acomodar diferentes fusos horários e a facilitar as transações internacionais.
- Intervenção do banco central: Os sistemas RTGS são geralmente operados por bancos centrais ou sob a sua supervisão, assegurando a estabilidade, a segurança e a integridade do sistema. Os bancos centrais utilizam igualmente os sistemas RTGS na execução da política monetária, por exemplo na gestão da liquidez do sistema bancário e no controlo das taxas de juro de curto prazo.
- Segurança e gestão de risco: Os sistemas RTGS incorporam medidas de segurança avançadas e práticas de gestão de risco para proteger contra fraude, ameaças cibernéticas e riscos operacionais. Estas medidas podem incluir encriptação, protocolos de mensagens seguros, controlos de autenticação e autorização e monitorização em tempo real.
- Gestão de liquidez: Uma vez que os sistemas RTGS liquidam as operações individualmente e em tempo real, podem exigir um volume significativo de liquidez por parte das instituições participantes. Para o efeito, os bancos centrais disponibilizam frequentemente facilidades de crédito intradiário, que permitem aos bancos obter fundos a curto prazo para cobrir as suas obrigações de liquidação.
Em síntese, as transferências em Liquidação Bruta em Tempo Real (RTGS) são um componente essencial do sistema financeiro global, permitindo a liquidação imediata, contínua e segura de transações de elevado montante. Os sistemas RTGS asseguram o processamento em tempo real, a liquidação bruta e a definitividade das transações, garantindo a circulação eficiente de fundos entre instituições financeiras e reduzindo o risco sistémico.
T2, T2S e TIPS
Trata-se de sistemas de pagamento e de liquidação de valores mobiliários operados pelo Eurosistema, que é composto pelo Banco Central Europeu (BCE) e pelos bancos centrais nacionais dos países da área do euro. Cada sistema tem uma função específica no processamento e na liquidação de transações no mercado financeiro europeu.
T2 (TARGET2):
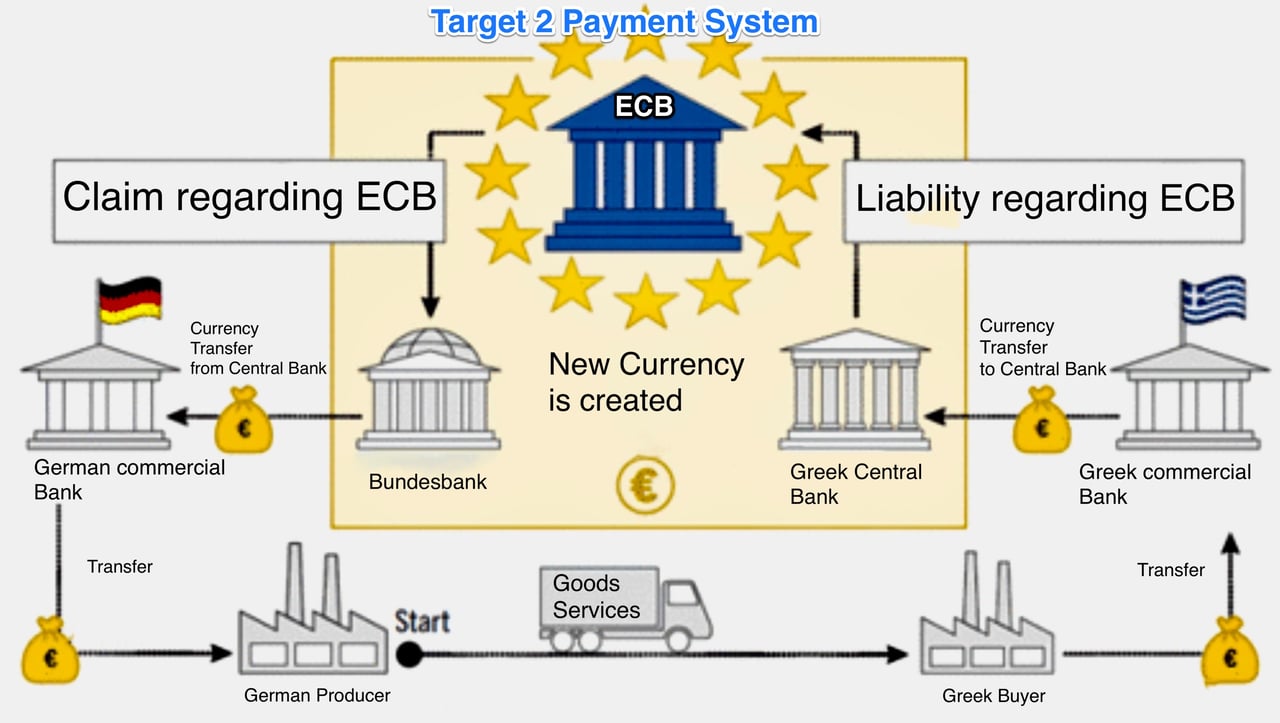
O T2 substituiu o TARGET2 (o sistema de transferência automática transeuropeia de liquidação por bruto em tempo real de segunda geração) em março de 2023. Combina uma componente central de gestão de liquidez com um serviço RTGS para operações de elevado montante em euros entre bancos e outras instituições financeiras. O T2 é operado pelo Eurosistema e liquida as operações em moeda de banco central, assegurando a definitividade imediata e reduzindo o risco de liquidação.
As principais características do T2 incluem:
- Processamento e liquidação em tempo real de transações de elevado montante em euros.
- Assegurar a estabilidade, a segurança e a eficiência do sistema financeiro europeu.
- Facilitar a execução da política monetária do Eurosistema.
- Oferta de serviços acessórios, como a gestão de liquidez e a agregação de garantias (collateral pooling).
- Disponibilização de uma plataforma harmonizada para o processamento de pagamentos em toda a Zona Euro.
T2S (TARGET2-Securities):
O TARGET2-Securities é uma plataforma pan-europeia de liquidação de valores mobiliários que centraliza a liquidação de transações de valores mobiliários na Europa. É operado pelo Eurosistema e visa melhorar a eficiência, reduzir a fragmentação e diminuir os custos no ambiente de pós-negociação europeu.
As principais características do T2S incluem:
- Liquidação centralizada de transações de valores mobiliários em múltiplas moedas (principalmente euros, mas também outras moedas, como a coroa dinamarquesa).
- Harmonização das práticas de liquidação de valores mobiliários entre os países europeus participantes.
- Facilitar a liquidação transfronteiriça através da ligação entre Depositários Centrais de Valores Mobiliários (CSD), que detêm e liquidam as transações com valores mobiliários.
- Redução da complexidade e dos custos associados à liquidação transfronteiriça.
- Exploração de um mecanismo de entrega contra pagamento (DvP), assegurando que os valores mobiliários só são entregues quando o pagamento correspondente é efetuado, o que reduz o risco de contraparte.
TIPS (TARGET Instant Payment Settlement):
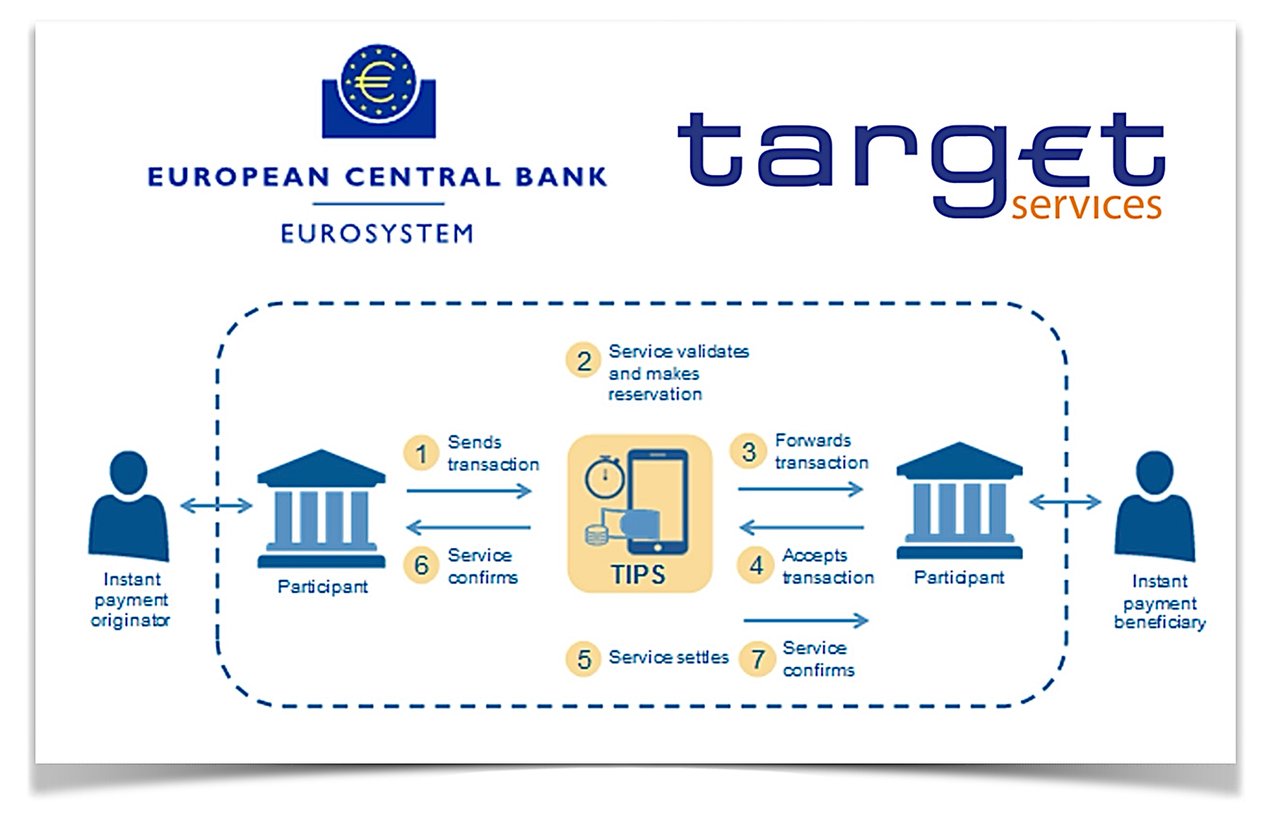
O TIPS é um serviço pan-europeu de liquidação de pagamentos instantâneos prestado pelo Eurosistema. Permite que os prestadores de serviços de pagamento ofereçam aos seus clientes pagamentos instantâneos em euros, disponíveis 24 horas por dia, 7 dias por semana, 365 dias por ano, em toda a Área Única de Pagamentos em Euros (SEPA).
As principais características do TIPS incluem:
- Liquidação instantânea de pagamentos em euros, concluindo-se habitualmente as transações em poucos segundos.
- Disponibilidade do serviço 24 horas por dia, 7 dias por semana, 365 dias por ano, facilitando pagamentos em tempo real em toda a Europa.
- Utilização do esquema SEPA Instant Credit Transfer (SCT Inst), que define as regras, as normas e os processos aplicáveis aos pagamentos instantâneos.
- Liquidação de operações em moeda de banco central, assegurando segurança e proteção.
- Comissões de transação reduzidas (EUR 0,002 por pagamento instantâneo).
Em suma, o T2, o T2S e o TIPS são componentes essenciais da infraestrutura financeira europeia, desempenhando cada um uma função específica no processamento e na liquidação de transações.
- O T2 é um sistema de liquidação por bruto em tempo real para operações em euros de elevado montante,
- O T2S é uma plataforma centralizada de liquidação de valores mobiliários, e
- O TIPS é um serviço de liquidação de pagamentos instantâneos.
Em conjunto, contribuem para a estabilidade, a eficiência e a integração do mercado financeiro europeu.
Sistema de Pagamentos T2 (Target2)
O T2 é um sistema de pagamentos que permite aos bancos transferir euros entre si em tempo real. Este modelo é conhecido como liquidação por bruto em tempo real (RTGS).
Para compreender o que é o T2, queira consultar o vídeo; para o manual e o glossário, utilize a ligação indicada.
Para operações realizadas nos Sistemas RTGS, serão aplicáveis comissões adicionais.
O Número de Identificação do Pagamento (Payment ID)
no T2 não é um número único atribuído pelo sistema. Desde a migração para a ISO 20022, em março de 2023, os pagamentos são identificados pelas referências que o remetente inclui na mensagem – o Business Message Identifier, a Message Identification, a End-to-End Identification e, no caso das transferências a crédito, o UETR. Os participantes utilizam estas referências para acompanhar os pagamentos e para os reconciliar com as notificações (camt.054) e os extratos (camt.053) do T2.
Documentação legada do TARGET2 (SSP, ICM, ECONS)
O TARGET2 e a respetiva Plataforma Partilhada Única foram substituídos pelo T2 em março de 2023. Os documentos abaixo são mantidos apenas para consulta.
- Livro 1,
- Livro 2,
- Livro 4
- Configurações qualificadas do SSP para instituições de crédito e sistemas auxiliares
ou
- ICM Information and Control Module,
- ECONS Solução de Contingência Reforçada
bem como
O T2 é o sistema de liquidação por bruto em tempo real (RTGS) do Eurosistema, destinado ao processamento de pagamentos de elevado montante e de operações urgentes em euros. O Eurosistema é composto pelo Banco Central Europeu (BCE) e pelos bancos centrais nacionais (BCN) dos países da área do euro. O T2 é uma componente essencial da infraestrutura financeira europeia.
Segue-se uma descrição geral do funcionamento do T2:
- Participação: O T2 está acessível a bancos, bancos centrais e outras instituições financeiras elegíveis da União Europeia (EU) e do Espaço Económico Europeu (EEA). Adicionalmente, instituições não europeias podem aceder ao T2 através de um banco sediado na Europa que atue como seu correspondente.
- Liquidação bruta em tempo real: Tal como outros sistemas RTGS, o T2 processa e liquida as transações individualmente, em base bruta e em tempo real. Isto significa que os fundos são transferidos e liquidados de imediato entre os bancos participantes, sem qualquer atraso nem agrupamento de transações.
- Intervenção dos bancos centrais: Os bancos que participam no T2 mantêm as suas contas junto do respetivo banco central nacional (BCN). Estes bancos centrais desempenham um papel fundamental na facilitação da liquidação das transações através do T2, atuando como agentes de liquidação.
- Plataforma Única Partilhada (SSP): O T2 funciona numa única plataforma técnica para todos os bancos e bancos centrais participantes. É desenvolvido e operado por conta do Eurosistema por quatro bancos centrais (os «4CB»): o Deutsche Bundesbank, o Banque de France, o Banca d’Italia e o Banco de España. O seu antecessor, a Plataforma Única Partilhada do TARGET2, era operado pelos três primeiros.
- Horário de funcionamento: O T2 funciona em todos os dias úteis TARGET. A fase diurna de negociação do RTGS decorre das 07:00 às 18:00 CET (06:00–17:00 UTC; uma hora mais cedo no verão), com liquidação noturna para os sistemas auxiliares.
- Mensagens e comunicação: O T2 utiliza mensagens ISO 20022, trocadas através do Eurosystem Single Market Infrastructure Gateway (ESMIG) por intermédio de prestadores de serviços de rede como a Swift e a Nexi-Colt. Este formato de mensagens normalizado assegura a troca segura, eficiente e rigorosa de informação de pagamentos no âmbito do sistema T2.
- Gestão de liquidez: O T2 disponibiliza aos bancos instrumentos para a gestão da sua liquidez, como o crédito intradiário colateralizado, as facilidades permanentes e as transferências de liquidez entre contas. Tal assegura o bom funcionamento do sistema de pagamentos e contribui para a manutenção da estabilidade financeira na área do euro.
- Relação com outros sistemas de pagamento: O T2 funciona em paralelo com outros sistemas de pagamento, como o CHAPS, o Fedwire e o CHIPS, utilizados para operações de elevado montante noutras moedas (por exemplo, libras esterlinas, dólares norte-americanos). O T2 articula-se igualmente com o TARGET2-Securities (T2S) para a liquidação de operações sobre valores mobiliários e com o TIPS para pagamentos instantâneos.
Em síntese, o T2 é o sistema RTGS do Eurosistema para o processamento de pagamentos de elevado montante e de transações urgentes em euros. Presta serviços de liquidação em tempo real por bruto a bancos, bancos centrais e outras instituições financeiras na União Europeia e fora dela. O T2 desempenha um papel essencial na infraestrutura financeira europeia, assegurando a transferência segura, eficiente e rápida de fundos em toda a Zona Euro.

Como são executadas as operações de débito direto no T2?
No T2, um débito direto interbancário é um pagamento por iniciativa do credor (pull payment): o participante credor debita a conta do participante devedor, com base numa autorização previamente concedida pelo devedor.
- Pré-autorização: O participante devedor autoriza o credor (e o respetivo banco central) a debitar a sua conta, podendo definir limites por contraparte ou globais.
- Instrução: O credor envia ao T2 um débito direto interbancário ISO 20022 (pacs.010). No TARGET2, correspondia à mensagem Swift MT204.
- Liquidação: O T2 verifica a autorização, os eventuais limites e a liquidez disponível, debita depois o devedor e credita o credor em moeda de banco central – de imediato e com caráter definitivo.
- Notificação: Ambos os participantes recebem notificações (camt.054) e visualizam o lançamento nos respetivos extratos (camt.053).
- Segurança: Os participantes devem cumprir os requisitos de segurança dos pontos de acesso do Eurosistema, que seguem a estratégia do CPMI para a redução do risco de fraude nos pagamentos por grosso (2018).
As nossas Contas de Liquidação Eletrónica para grandes volumes
As contas de liquidação eletrónica facilitam a transferência de fundos entre diferentes bancos ou instituições financeiras. O processo envolve frequentemente uma câmara de compensação central ou um banco central que atua como intermediário. Segue-se uma explicação simplificada do respetivo funcionamento técnico:
1. Início da Transação: O Cliente A do Banco X pretende transferir dinheiro para o Cliente B do Banco Y.
2. Formação da Mensagem: O Banco X formata uma mensagem eletrónica segura (frequentemente com recurso a normas como a ISO 20022 ou a SWIFT) que inclui todos os dados da transação, como o montante, a conta de destino, etc.
3. Transmissão da Mensagem: A mensagem é transmitida para uma câmara de compensação central ou diretamente para o banco central, consoante o sistema em vigor.
4. Verificação e Validação: A câmara de compensação ou o banco central valida a mensagem e assegura que o Banco X dispõe de fundos suficientes para concluir a transação.
5. Débito e Crédito: Uma vez verificada, a câmara de compensação debita a conta de liquidação do Banco X e credita a conta de liquidação do Banco Y.
6. Notificação: Ambos os bancos são notificados da liquidação bem-sucedida, e o Banco Y credita o montante na conta do Cliente B.
7. Reconciliação: No final do dia ou de outro período acordado, os bancos reconciliam os seus registos para assegurar que todas as transações estão contabilizadas.
8. Arquivo: Os registos das transações são arquivados para efeitos regulamentares e de auditoria.
9. Caráter Definitivo da Liquidação: Uma vez liquidada, a transação é irrevogável.
A utilização de uma entidade central assegura confiança, segurança e uma interoperabilidade fluida entre as diferentes instituições bancárias.
Sistemas RTGS no mundo
Os sistemas de liquidação por bruto em tempo real (RTGS) constituem a espinha dorsal da infraestrutura financeira da maioria dos países, assegurando a liquidação imediata de transações interbancárias de elevado montante. Os maiores sistemas RTGS do mundo são tipicamente operados pelos bancos centrais das principais economias. Entre esses sistemas contam-se:
- Fedwire (Estados Unidos) – Operado pelo Sistema da Reserva Federal
- T2 – Operado pelo Eurosistema para os 21 países da área do euro e para os bancos centrais não pertencentes à área do euro que lhe estão ligados
- CHAPS (Reino Unido) – Operado pelo Banco de Inglaterra
- Sistema de Pagamentos do Banco da Rússia (Rússia) – Gerido pelo Banco da Rússia
- RTGS (Índia) – Operado pelo Reserve Bank of India
- BOJ-NET (Japão) – Operado pelo Banco do Japão
- SIC (Suíça) – Operado pelo Banco Nacional da Suíça
- RITS (Austrália) – Operado pelo Reserve Bank of Australia
Os sistemas RTGS podem ser classificados segundo diferentes critérios, tais como:
- Cobertura geográfica:
a. Sistemas RTGS nacionais, que servem um único país (por exemplo, o Fedwire nos Estados Unidos, o RTGS na Índia) b. Sistemas RTGS regionais ou internacionais, que servem vários países (por exemplo, o T2 na Zona Euro) - Moeda utilizada:
a. Sistemas RTGS de moeda única, que liquidam transações numa única moeda (por exemplo, o Fedwire, que liquida transações em USD) b. Sistemas de liquidação multimoeda, como o CLS Bank International, que liquida operações cambiais em 18 moedas com base no princípio de pagamento contra pagamento (em rigor, não se trata de um RTGS) - Tipo de participantes:
a. Sistemas RTGS operados por bancos centrais, que servem sobretudo bancos e instituições financeiras (p. ex., Fedwire, T2) b. Sistemas de grandes montantes operados pelo setor privado, geralmente baseados em compensação por saldos líquidos (p. ex., CHIPS nos EUA, EURO1 na área do euro) - Gama de serviços:
a. Sistemas RTGS centrados sobretudo em transações interbancárias de elevado montante (por exemplo, Fedwire, T2) b. Sistemas RTGS que oferecem serviços adicionais, como a liquidação de valores mobiliários ou serviços de pagamentos de retalho (por exemplo, o BOJ-NET no Japão)
Outros sistemas RTGS
A liquidação por bruto em tempo real (RTGS) é um tipo de sistema de pagamentos eletrónico que permite a transferência de montantes elevados entre bancos em tempo real. O RTGS é um sistema de grandes montantes, tipicamente utilizado em transações de elevado valor, como a transferência de fundos entre bancos ou a liquidação de títulos de dívida pública.
Um dos principais benefícios do RTGS é a rapidez com que as operações podem ser processadas. Dado que o sistema funciona em tempo real, os fundos são transferidos quase de imediato, permitindo uma liquidação rápida das operações. Tal contrasta com outros tipos de sistemas de pagamento, como os sistemas de processamento por lotes, cuja liquidação das operações pode demorar mais tempo.
Outra vantagem do RTGS é a sua capacidade de processar transações de elevado montante. Dado que o sistema foi concebido para lidar com somas avultadas, é frequentemente utilizado na liquidação de títulos de dívida pública e de outras transações de elevado montante. Isto faz dele um instrumento importante para a manutenção da estabilidade e da eficiência dos mercados financeiros.
Os sistemas RTGS são operados por bancos centrais ou por outras instituições financeiras e estão tipicamente disponíveis apenas para instituições financeiras ou outras grandes organizações. Para utilizar um sistema RTGS, uma instituição financeira tem de dispor de uma conta junto do banco central ou de outra instituição operadora.
O RTGS é o processo contínuo de liquidação de pagamentos ordem a ordem, sem compensação de débitos com créditos nos livros de um banco central. Uma vez concluídos, os pagamentos liquidados em tempo real por montantes brutos são definitivos e irrevogáveis. Na maioria dos países, estes sistemas são geridos e operados pelos respetivos bancos centrais.
Em suma, o RTGS é uma forma rápida e eficiente de transferir grandes montantes entre bancos e outras instituições financeiras. O seu processamento em tempo real e a capacidade de tratar transações de elevado valor fazem dele um instrumento importante para a manutenção da estabilidade e da eficiência dos mercados financeiros
Outros sistemas de liquidação por bruto em tempo real (RTGS), como o Fedwire, o Sorbnet2, etc.:
Sistemas RTGS:
Angola | SPTR (português: Sistema de pagamentos em tempo real; Sistema de Pagamentos em Tempo Real)
Argentina | MEP (espanhol: Medio electrónico de pagos; Meio Eletrónico de Pagamentos)
Azerbaijão | AZIPS (Sistema de Pagamentos Interbancário do Azerbaijão)
Austrália | RITS (Sistema de Informação e Transferência do Reserve Bank)
Barém | RTGS (Sistema de Liquidação por Bruto em Tempo Real)
Bangladeche | RTGS (Divisão de Serviços de Pagamento do Bangladesh Bank)
Barbados | Sistema de Liquidação por Bruto em Tempo Real do Banco Central (CBRTGS)
Bósnia e Herzegovina | RTGS
Bielorrússia | BISS (Sistema de Liquidação Interbancário da Bielorrússia)
Bulgária | T2 desde a adoção do euro em janeiro de 2026 (anteriormente RINGS)
Brasil | STR (português: Sistema de Transferência de Reservas; Sistema de Transferência de Reservas)
Canadá | Lynx (RTGS desde 2021; substituiu o Large Value Transfer System, de liquidação líquida)
China | China National Advanced Payment System (CNAPS), High Value Payment System (HVPS)
Chile | LBTR/CAS (espanhol: Liquidación Bruta en Tiempo Real; liquidação bruta em tempo real)
Croácia | T2 desde a adoção do euro em janeiro de 2023 (anteriormente HSVP)
República Checa | CERTIS (Czech Express Real Time Interbank Gross Settlement System)
Dinamarca | T2 para a coroa dinamarquesa desde 2025 (anteriormente Kronos2)
República Dominicana | LBTR (espanhol: Liquidación Bruta en Tiempo Real; liquidação bruta em tempo real)
Egito | RTGS
Zona Euro | T2
Fiji | FIJICLEAR
Hong Kong | Clearing House Automated Transfer System (CHATS)
Hungria | VIBER (húngaro: Valós Idejű Bruttó Elszámolási Rendszer; sistema de liquidação bruta em tempo real)
Geórgia | GPSS (Georgian Payment and Securities System)
Índia | RTGS
Indonésia | Sistem Bank Indonesia Real Time Gross Settlement (BI-RTGS)
Irão | SATNA (سامانه تسویه ناخالص آنی, sistema de liquidação bruta em tempo real)
Iraque | RTGS (Real Time Gross Settlement System)
Israel | Zahav (hebraico: זה”ב זיכויים והעברות בזמן אמת; Zahav, créditos e transferências em tempo real)
Japão | BOJ-NET (Bank of Japan Financial Network System)
Jordânia | RTGS-J
Quénia | Kenya Electronic Payment and Settlement System (KEPSS)
Coreia | BOK-WIRE+ (The Bank of Korea Financial Wire Network, 한은금융망)
Kuwait | KASSIP (Kuwait’s Automated Settlement System for Inter-Participant Payments)
Líbano | BDL-RTGS (Banque Du Liban – Real Time Gross Settlement)
Macedónia | MIPS (Macedonian Interbank Payment System) – Macedónia do Norte
Macau | RTGS
Malawi | MITASS (Malawi Interbank Settlement System)
Malásia | RENTAS (Real Time Electronic Transfer of Funds and Securities)
Maurícia | Mauritius Automated Clearing and Settlement System (MACSS)
México | SPEI (espanhol: Sistema de Pagos Electrónicos Interbancarios; sistema de pagamentos eletrónicos interbancários)
Marrocos | SRBM (Système de règlement brut du Maroc; sistema marroquino de liquidação bruta)
Namíbia | NISS (Namibia Interbank Settlement System)
Nova Zelândia | ESAS (Exchange Settlement Account System)
Nigéria | CIFTS (CBN Inter-Bank Funds Transfer System)
Paquistão | RTGS (Real Time Gross Settlement System)
Paraguai | LBTR (espanhol: Liquidación Bruta en Tiempo Real; liquidação bruta em tempo real)
Peru | LBTR (espanhol: Liquidación Bruta en Tiempo Real; liquidação bruta em tempo real)
Filipinas | PhilPaSS
Polónia | SORBNET e SORBNET2
Catar | Qatar Payment System (QPS)
Rússia | Bank of Russia Payment System (substituiu o BESP)
Roménia | ReGIS
Arábia Saudita | Saudi Arabian Riyal Interbank Express (SARIE)
Singapura | MEPS+ (MAS Electronic Payment System Plus)
África do Sul | SAMOS (The South African Multiple Option Settlement)
Sri Lanca | LankaSettle (RTGS/SSSS)
Suécia | RIX (sueco: Riksbankens system för överföring av kontoförda pengar)
Suíça | SIC (Swiss Interbank Clearing)
Taiwan | CIFS (CBC Interbank Funds Transfer System)
Tanzânia | Tanzania Interbank Settlement (TIS)
Tailândia | BAHTNET (Bank of Thailand Automated High Value Transfer Network)
Turquia | EFT (Electronic Fund Transfer)
Emirados Árabes Unidos | UAE Funds Transfer System (UAEFTS)
Ucrânia | SEP (System of Electronic Payments of the National Bank of Ukraine)
Reino Unido | CHAPS (Clearing House Automated Payment System)
Estados Unidos | Fedwire
Uganda | Uganda National Interbank Settlement (UNIS)
Zâmbia | Zambian Interbank Payment and Settlement System (ZIPSS)
Zimbabué | Zimbabwe Electronic Transfer and Settlement System (ZETSS)
Os sistemas RTGS, como o próprio nome indica, facilitam a liquidação em tempo real de transações de elevado valor e prioridade entre bancos e instituições financeiras participantes. Estes sistemas são tipicamente operados por bancos centrais, que atuam como agente de liquidação para garantir a transferência de fundos de forma segura, eficiente e rigorosa.
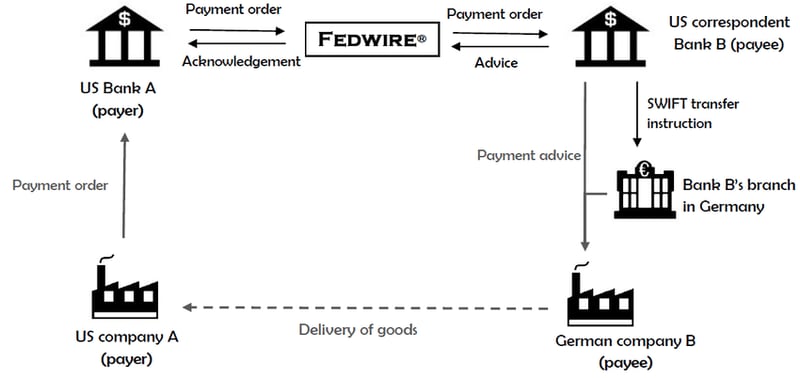
Os sistemas RTGS são nacionais: cada um liquida apenas a sua própria moeda, entre participantes titulares de contas junto do respetivo banco central. Um pagamento transfronteiriço não transita, por isso, «de um RTGS para outro». O processo decorre da seguinte forma:
- Banca correspondente: Os bancos comerciais mantêm contas entre si (contas nostro e vostro). Um banco sem acesso direto a um RTGS estrangeiro recorre a um correspondente que o tenha.
- Mensagens: As instruções circulam entre os bancos através da SWIFT, hoje em formato ISO 20022 (pacs.008, pacs.009).
- Segmentos domésticos: Cada segmento é liquidado no RTGS da respetiva moeda – por exemplo, o Fedwire para dólares dos Estados Unidos e o T2 para euros.
- Liquidação cambial: Quando há troca de divisas, o CLS pode liquidar simultaneamente ambas as componentes (pagamento contra pagamento), eliminando o risco de liquidação.
- Bancos centrais: Os bancos centrais não encaminham os pagamentos comerciais dos seus bancos. Disponibilizam as contas de liquidação e, nalguns casos, linhas de swap ou ligações entre sistemas, como o TIPS, que liquida euros, coroas suecas e coroas dinamarquesas.
Nas transações realizadas nos sistemas RTGS aplicam-se comissões adicionais.
Fedwire
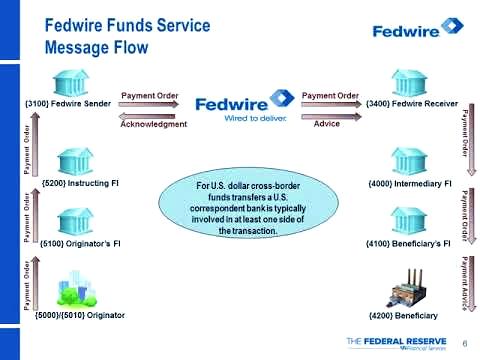
O Fedwire, também designado Fedwire Funds Service, é um sistema de liquidação por bruto em tempo real (RTGS) para pagamentos de elevado montante nos Estados Unidos. É operado pelo Sistema da Reserva Federal, o sistema de bancos centrais dos Estados Unidos. O Fedwire permite que os bancos e as instituições financeiras participantes enviem e recebam transferências eletrónicas de fundos, tipicamente relativas a operações de elevado montante e a pagamentos urgentes, com caráter definitivo imediato.
Segue-se uma síntese do funcionamento do Fedwire:
- Participação: O Fedwire é utilizado por bancos, cooperativas de crédito e outras instituições de depósito que mantêm uma conta junto de um Banco da Reserva Federal, bem como pelo Tesouro dos EUA e por determinados organismos públicos.
- Liquidação bruta em tempo real: Ao contrário de outros sistemas de pagamento que recorrem à compensação por saldos líquidos (netting) para reduzir o número de transações, o Fedwire processa e liquida cada transação individualmente, em base bruta e em tempo real. Isto significa que os fundos são transferidos e liquidados de imediato entre os bancos participantes, sem qualquer atraso nem agrupamento de transações.
- Definitividade imediata: Os pagamentos efetuados através do Fedwire são considerados definitivos e irrevogáveis após o seu processamento. Tal confere um elevado grau de certeza às instituições participantes e contribui para reduzir o risco de liquidação.
- Horário de funcionamento: O Fedwire Funds Service funciona 22 horas por dia nos dias úteis, abrindo às 21:00 ET do dia civil anterior e encerrando às 19:00 ET. Tal permite aos bancos e às instituições financeiras enviar e receber pagamentos ao longo de todo o dia útil.
- Segurança e gestão de risco: O Fedwire emprega medidas de segurança robustas e práticas de gestão de risco para assegurar a integridade e a estabilidade do sistema. Estas incluem limites máximos de débito líquido, comissões e garantias para descobertos intradiários, e centros de contingência. O Fedwire observa os Princípios CPMI-IOSCO para as Infraestruturas do Mercado Financeiro.
- Relação com outros sistemas de pagamento: O Fedwire opera em paralelo com outros sistemas de pagamento, como o CHIPS e a SWIFT. Enquanto o Fedwire se centra na liquidação bruta em tempo real de transações de elevado montante, o CHIPS é um sistema do setor privado que recorre à compensação multilateral para aumentar a eficiência na compensação de pagamentos de elevado montante, e a SWIFT é uma rede de mensagens global que facilita a comunicação de pagamentos transfronteiriços.
Até julho de 2025, o Fedwire utilizava o seu formato próprio FAIM, construído a partir de «etiquetas» numeradas. Desde 14 de julho de 2025, as mensagens Fedwire Funds utilizam ISO 20022 (por exemplo, pacs.008 para transferências de clientes e pacs.009 para transferências interbancárias). Os principais componentes de uma mensagem Fedwire Funds típica incluem:
- Identificação do ordenante e do beneficiário: Inclui os números de encaminhamento da American Bankers Association (ABA), também designados Routing Transit Numbers (RTN), que são identificadores únicos das instituições financeiras ordenante e beneficiária.
- Código de tipo: No formato anterior, um código de tipo/subtipo de quatro dígitos especificava o tipo de instrução, como uma transferência simples ou um pedido de anulação; ao abrigo da ISO 20022, é o próprio tipo de mensagem que contém essa informação.
- Montante: O montante da transação é indicado em dólares dos Estados Unidos, sem vírgulas nem quaisquer outros carateres de formatação.
- Referência do remetente: Trata-se de um código alfanumérico, geralmente com um máximo de 16 carateres, atribuído pela instituição remetente para identificar a operação de forma inequívoca.
- Business Function Code (BFC): Este código especifica a finalidade ou a natureza da transação, como, por exemplo, um pagamento de liquidação, um pagamento comercial ou uma transferência dentro da mesma empresa.
- Dados do beneficiário: Inclui o nome e o número de conta do beneficiário (o destinatário final dos fundos), bem como a instituição financeira do beneficiário.
- Dados do ordenante: Inclui o nome e o número de conta do ordenante (a pessoa ou entidade que inicia a transferência) e a respetiva instituição financeira.
- Outras informações: Podem ser incluídas informações adicionais relativas à transação, como informações de remessa, dados dos bancos intermediários ou instruções especiais, sempre que necessário.
Uma vez preparada a mensagem no formato Fedwire Funds pela instituição ordenante, esta submete-a à Reserva Federal através do Fedwire Funds Service. A Reserva Federal processa a instrução de pagamento em tempo real e, após a conclusão bem-sucedida, envia uma mensagem de confirmação às instituições ordenante e destinatária.
Em suma, o Fedwire é um sistema RTGS operado pelo Federal Reserve System que permite pagamentos de elevado montante e sensíveis ao fator tempo entre bancos e instituições financeiras participantes nos Estados Unidos. Processa e liquida as transações individualmente, numa base bruta, em tempo real e com caráter definitivo imediato. O Fedwire desempenha um papel fundamental no sistema financeiro dos Estados Unidos, assegurando a transferência de fundos entre instituições de forma segura, eficiente e rápida.
Fedwire
Número de Referência do Federal Wire ou Número Fed (IMAD/OMAD)
O sistema Input/Output Message Accountability Data (IMAD/OMAD) é, à semelhança do número UETR no SWIFT GPI, uma componente decisiva no domínio das transferências eletrónicas de fundos facilitadas pelos serviços do Federal Reserve Bank, nomeadamente através do FedWire Funds Service. Este sistema atribui um número IMAD ou OMAD distinto a cada transferência eletrónica. Estes identificadores únicos são essenciais para garantir a rastreabilidade, a responsabilização e a investigação aprofundada das transferências eletrónicas.
Um IMAD tem 22 caracteres: a data do ciclo de entrada (8 dígitos, AAAAMMDD), a origem da entrada (8 caracteres) e um número de sequência (6 dígitos), por exemplo 20251014ABCD1234000123.
1. Definição e Finalidade:
- IMAD/OMAD: Estas siglas significam Input Message Accountability Data e Output Message Accountability Data, respetivamente.
- Unicidade: Cada número IMAD ou OMAD é único para uma determinada transferência bancária, assegurando que cada operação pode ser identificada e rastreada individualmente.
- Rastreabilidade: Estes números facilitam o acompanhamento das transferências eletrónicas ao longo de todo o processo de pagamento, desde o início até à conclusão.
2. Estrutura:
O número IMAD/OMAD é tipicamente composto por três componentes que fornecem informação específica sobre a transação:
- Data (8 dígitos): A data da transação, que ajuda a identificar o dia em que a transação foi processada.
- Fonte de Entrada (8 carateres): Código que identifica a ligação do remetente ao Fedwire.
- Número de Sequência (6 dígitos): Um número de sequência que torna a referência única para essa data e origem.
3. Funcionalidade:
- Rastreio: Os bancos e as instituições financeiras utilizam os números IMAD/OMAD para acompanhar o estado das transferências bancárias, assegurando que são processadas corretamente e em tempo útil.
- Investigação: o caráter único dos números IMAD/OMAD permite investigar com eficiência quaisquer discrepâncias, o rastreio ou os problemas que surjam durante o processo de transferência eletrónica de fundos. Tal pode incluir erros, atrasos ou suspeitas de atividades fraudulentas.
- Resolução de litígios: Em caso de litígio, o número IMAD/OMAD pode ser invocado para fornecer um registo claro e incontestável dos dados da transação.
- Conformidade: As instituições financeiras são obrigadas a manter registos dos números IMAD/OMAD no âmbito das suas obrigações de conformidade regulamentar. Tal permite-lhes apresentar relatórios pormenorizados e responder a pedidos de esclarecimento de entidades reguladoras ou de clientes.
- Auditoria: Estes números são essenciais durante as auditorias, permitindo aos auditores verificar que todas as transações foram corretamente registadas e processadas.
CHAPS
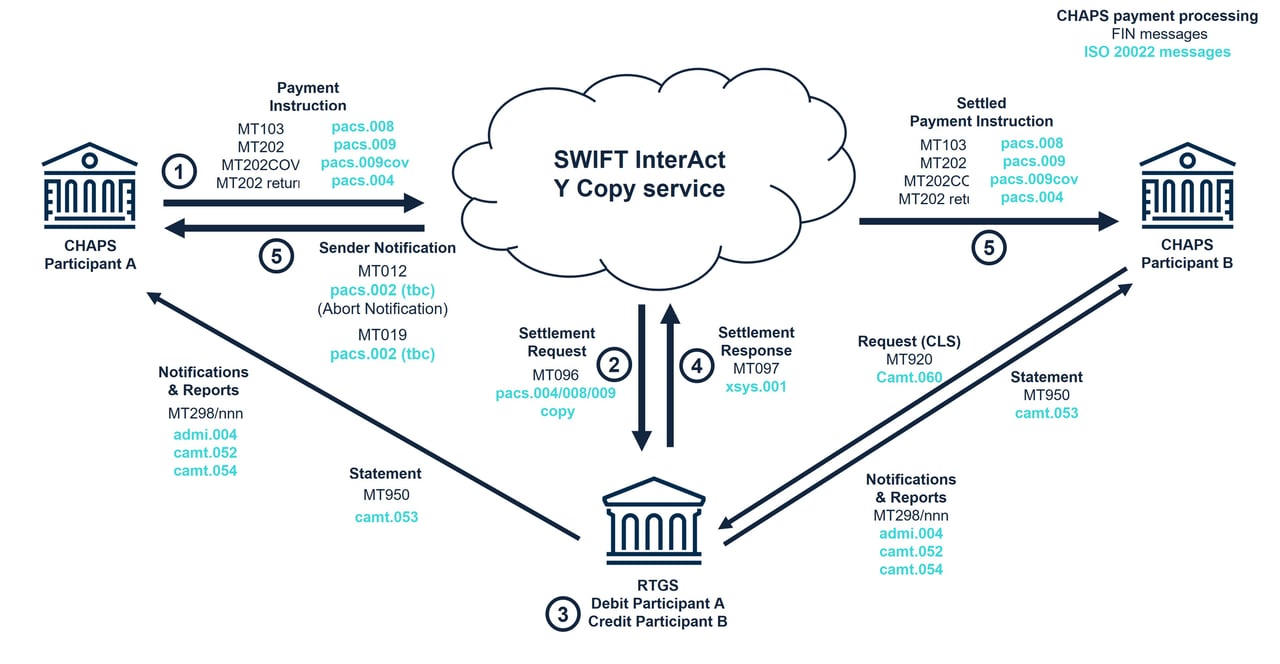
O Clearing House Automated Payment System (CHAPS) opera no âmbito do sistema de liquidação por bruto em tempo real (RTGS) do Bank of England.
O CHAPS é um sistema de pagamentos eletrónicos de elevado valor sediado no Reino Unido, que permite a transferência instantânea de fundos entre instituições financeiras participantes. Destina-se a transações de grande dimensão, tipicamente entre bancos, instituições financeiras e empresas, e é utilizado para diversos fins, como a liquidação de transações nos mercados financeiros, o financiamento de empréstimos a empresas e a gestão de operações de tesouraria.
O sistema CHAPS opera no âmbito da infraestrutura RTGS do Bank of England, a qual é responsável por liquidar os pagamentos em tempo real e em base bruta, o que significa que as transações são liquidadas individualmente, sem compensação (netting) nem agregação com outras transações. Tal contribui para reduzir os riscos associados a atrasos de liquidação e a bloqueios financeiros.
Segue-se uma descrição passo a passo do funcionamento do CHAPS no âmbito do sistema RTGS:
- Iniciação: Um participante do CHAPS (normalmente um banco ou outra instituição financeira) inicia um pagamento em nome do seu cliente ou por conta própria. Os dados do pagamento são introduzidos no sistema CHAPS.
- Validação: O sistema CHAPS valida os dados do pagamento, assegurando que a informação necessária é fornecida e exata, como os dados da conta do beneficiário, o montante do pagamento e outras informações relevantes.
- Transmissão: Uma vez validada, a mensagem de pagamento é enviada através da Swift. Mediante o serviço Y-copy, o Bank of England recebe uma cópia e liquida o pagamento antes de a mensagem completa ser disponibilizada ao banco do beneficiário.
- Receção: A liquidação ocorre no sistema RTGS do Banco de Inglaterra (ver passo seguinte); só então o banco do beneficiário recebe a mensagem de pagamento.
- Liquidação: O Bank of England debita a conta de liquidação do banco ordenante e credita a conta do banco recetor em tempo real.
- Confirmação: Concluída a liquidação, tanto o participante CHAPS ordenante como o participante CHAPS destinatário recebem mensagens de confirmação, que indicam que a operação foi processada com êxito.
- Reporte: Os participantes do CHAPS são obrigados a manter registos das suas transações, os quais estão sujeitos a requisitos periódicos de auditoria e de reporte.
O Bank of England opera diretamente o CHAPS desde 2017, e o CHAPS utiliza o ISO 20022 desde junho de 2023.
CNAPS II
O CNAPS, que significa «China National Advanced Payment System» (中国现代化支付系统), é o sistema de pagamentos do banco central da China; o seu High Value Payment System é o sistema de liquidação por bruto em tempo real (RTGS) para renminbi.
O CNAPS, cujo Sistema de Pagamentos de Grande Valor (High Value Payment System) foi lançado pelo Banco Popular da China (PBOC) em 2005 e atualizado para a segunda geração (CNAPS II) a partir de 2013, é uma infraestrutura de pagamento e liquidação essencial, que permite a transferência instantânea de fundos de elevado montante entre instituições financeiras participantes na China.
O CNAPS opera em tempo real e numa base bruta, o que significa que as transações são liquidadas individualmente, sem compensação nem agregação com outras transações. Este sistema reduz os riscos associados a atrasos de liquidação e a bloqueios financeiros, garantindo que os fundos são transferidos com rapidez e segurança.
O China National Advanced Payment System (CNAPS) destina-se sobretudo a transações domésticas na China. Contudo, com o lançamento da sua segunda geração, o CNAPS II, os pagamentos transfronteiriços e a interação com outros sistemas RTGS em todo o mundo tornaram-se mais eficientes.
Para facilitar as transações entre o CNAPS e outros sistemas RTGS, estão tipicamente envolvidos os seguintes processos:
- Relações de banca correspondente: Os bancos na China e os bancos de outros países estabelecem relações de banca correspondente. Isto significa que um banco chinês mantém uma conta junto de um banco estrangeiro (e vice-versa), permitindo transações entre clientes de ambos os bancos nas respetivas moedas.
- Contas Nostro e Vostro: Estas relações de banca correspondente implicam a manutenção de Contas Nostro e Vostro. Uma Conta Nostro («a nossa conta junto de si») é uma conta que um banco detém junto de um banco estrangeiro, geralmente na moeda desse banco estrangeiro. Uma Conta Vostro («a sua conta junto de nós») é a mesma conta vista do lado do banco estrangeiro.
- Sistemas de mensagens: A Society for Worldwide Interbank Financial Telecommunication (SWIFT) constitui o principal sistema de mensagens para a comunicação segura entre instituições financeiras. As instruções de pagamento e os detalhes das transações são trocados entre bancos através de mensagens SWIFT normalizadas.
- Liquidação: Uma vez recebida e verificada a instrução de pagamento, a transação é liquidada através dos respetivos sistemas RTGS. O banco nacional liquida a transação na moeda nacional, através do sistema RTGS nacional (por exemplo, o CNAPS), enquanto o banco estrangeiro a liquida na moeda estrangeira, através do sistema RTGS estrangeiro.
- Conversão cambial: Se a operação envolver moedas diferentes, realizar-se-á uma operação cambial. A taxa de câmbio será acordada entre os bancos intervenientes e o montante correspondente será convertido na moeda do beneficiário antes da liquidação final.
- Confirmação e reporte: Concluída a liquidação, tanto o banco ordenante como o banco beneficiário recebem mensagens de confirmação, indicando que a operação foi processada com êxito. Os bancos são obrigados a manter registos das suas operações, os quais estão sujeitos a requisitos periódicos de auditoria e de reporte.
Importa salientar que, embora o CNAPS possa interagir com outros sistemas RTGS através dos processos acima referidos, o grau de integração e de interoperabilidade pode variar em função dos quadros regulamentares, das relações de banca correspondente e das capacidades tecnológicas das partes envolvidas.
Nos últimos anos, têm sido tomadas iniciativas para reforçar a integração e a cooperação entre o CNAPS e outros sistemas RTGS. Por exemplo, a China lançou, em 2015, o Sistema de Pagamentos Interbancários Transfronteiriços (CIPS) para pagamentos em renminbi, e o PBOC celebrou acordos bilaterais de swap de divisas com muitos bancos centrais.
Em suma, a interação entre o CNAPS e outros sistemas RTGS assenta em relações de banca correspondente, em sistemas de mensagens consolidados, como o SWIFT, e em operações cambiais, de modo a viabilizar pagamentos e liquidações transfronteiriços. Prosseguem os esforços para melhorar a eficiência, a segurança e a interoperabilidade destes sistemas no panorama financeiro mundial.
SIC
O Swiss Interbank Clearing (SIC) é o sistema central de pagamentos da Suíça. Em funcionamento desde 10 de junho de 1987, é gerido pela SIX Interbank Clearing Ltd (SIC Ltd) sob a égide do Banco Nacional da Suíça. Os principais participantes do sistema SIC são os bancos suíços e outras entidades do mercado financeiro.
Para além das transações de elevado montante, o SIC processa igualmente pagamentos de retalho associados a serviços oferecidos pelos participantes nos mercados financeiros, tais como transferências bancárias, pagamentos com cartão e débitos diretos. O sistema SIC tem registado um crescimento consistente desde a sua criação, tanto em termos de volume de transações como de valor das transações liquidadas.
Para mais informações sobre o sistema SIC, consulte «The Swiss Interbank Clearing (SIC) payment system – Report on the SIC System and Disclosure Report», publicado conjuntamente pelo Banco Nacional da Suíça e pela SIC Ltd. A primeira secção, intitulada «Report on the SIC system», fornece informações pormenorizadas sobre o sistema de pagamentos Swiss Interbank Clearing. Enquanto infraestrutura de mercado financeiro de importância sistémica, o sistema SIC cumpre os Princípios CPMI-IOSCO para as infraestruturas do mercado financeiro (PFMI). A segunda secção, «Disclosure Report on the SIC system», demonstra a aplicação dos princípios CPMI-IOSCO relevantes ao sistema SIC.
BOJ-NET
O Bank of Japan Financial Network System (BOJ-NET) é o sistema de liquidação por bruto em tempo real (RTGS) operado pelo Banco do Japão. Constitui uma componente essencial da infraestrutura do mercado financeiro japonês, permitindo a liquidação segura e eficiente de operações em ienes japoneses entre instituições financeiras no país.
O BOJ-NET facilita a liquidação em tempo real de pagamentos de elevado montante, como transferências interbancárias, operações com valores mobiliários e operações do banco central. As transações são liquidadas individualmente e em tempo real, o que significa que cada pagamento é processado de imediato e de forma irrevogável, eliminando o risco de atrasos ou incumprimentos na liquidação.
Panorâmica do funcionamento do BOJ-NET:
- Submissão de transações: As instituições financeiras participantes submetem as suas instruções de pagamento ao BOJ-NET, diretamente ou através de um banco correspondente.
- Processamento em tempo real: o BOJ-NET processa as instruções de pagamento operação a operação. O sistema verifica a disponibilidade de fundos suficientes na conta do ordenante antes de aprovar a operação. Uma vez aprovada, os fundos são transferidos de imediato e de forma irrevogável da conta do ordenante para a conta do beneficiário.
- Definitividade da liquidação: a liquidação no BOJ-NET é definitiva e irrevogável. Depois de processada, uma transação não pode ser revertida nem modificada. Esta característica proporciona um elevado grau de certeza e reduz o risco de liquidação para as instituições participantes.
- Funcionamento contínuo: O BOJ-NET funciona de forma contínua durante o horário de expediente, assegurando que as instruções de pagamento podem ser apresentadas e liquidadas em tempo real ao longo de todo o dia. Isto permite às instituições financeiras gerir a sua liquidez de forma mais eficaz e contribui para a manutenção da estabilidade do sistema financeiro japonês.
- Supervisão do banco central: O Banco do Japão supervisiona o funcionamento do BOJ-NET, assegurando a fiabilidade, a segurança e o cumprimento dos requisitos regulamentares do sistema.
RITS
O Reserve Bank Information and Transfer System (RITS) é o sistema RTGS da Austrália, operado pelo Reserve Bank of Australia. Permite a liquidação em tempo real de transações de elevado montante em dólares australianos entre instituições financeiras participantes. O RITS serve igualmente de sistema de liquidação para outros sistemas de pagamento australianos, como o High-Value Clearing System (HVCS) e o Bulk Electronic Clearing System (BECS).
O RITS permite a liquidação em tempo real de pagamentos de elevado montante, tais como transferências interbancárias, transações de valores mobiliários e operações de bancos centrais. As transações são liquidadas individualmente e em tempo real, o que significa que cada pagamento é processado de imediato e de forma irrevogável, mitigando o risco de atrasos na liquidação ou de incumprimento.
Síntese do funcionamento do RITS:
- Submissão de transações: As instituições financeiras participantes submetem as suas instruções de pagamento ao RITS, diretamente ou através de um banco correspondente.
- Processamento em tempo real: o RITS processa as instruções de pagamento transação a transação. O sistema verifica a disponibilidade de fundos suficientes na conta do ordenante antes de aprovar a transação. Uma vez aprovada, os fundos são transferidos de imediato e de forma irrevogável da conta do ordenante para a conta do beneficiário.
- Caráter definitivo da liquidação: A liquidação no RITS é definitiva e irrevogável. Uma vez processada uma transação, esta não pode ser revertida nem modificada. Esta característica proporciona um elevado grau de certeza e reduz o risco de liquidação para as instituições participantes.
- Funcionamento contínuo: o RITS funciona continuamente durante o horário de expediente, permitindo que as instruções de pagamento sejam submetidas e liquidadas em tempo real ao longo do dia. Tal permite às instituições financeiras gerir a sua liquidez de forma mais eficaz e contribui para a manutenção da estabilidade do sistema financeiro australiano.
- Supervisão do banco central: o Reserve Bank of Australia supervisiona o funcionamento do RITS, garantindo a fiabilidade e a segurança do sistema, bem como o cumprimento dos requisitos regulamentares.
Sistemas de Pagamentos de Elevado Valor (LVPS)
O EURO1 é um sistema de pagamentos de grandes montantes do setor privado, com características distintivas, concebido para a liquidação, no próprio dia, de transações em euros de elevada prioridade em toda a Europa. O sistema destina-se sobretudo ao processamento de transações de valor elevado e sensíveis ao fator tempo, tanto a nível nacional como transfronteiriço.
Cada pagamento é definitivo no momento em que é processado, ao passo que os participantes liquidam apenas os respetivos saldos líquidos no T2 no final do dia.
Operando como um sistema de liquidação líquida equivalente a um sistema de liquidação por bruto em tempo real (RTGS), o EURO1 é classificado como sistema de pagamentos sistemicamente importante e está sujeito à supervisão do Banco Central Europeu.
O EURO1 entrou em funcionamento com a introdução do euro, em janeiro de 1999, sucedendo ao ECU Clearing System. É operado pela EBA CLEARING; um fundo de liquidez colateralizado, mantido no T2, assegura que a liquidação se conclui mesmo que um participante falhe.
O Continuous Linked Settlement (CLS) é um sistema financeiro global especializado, concebido para eliminar o risco de liquidação no mercado cambial (FX). O risco de liquidação, também conhecido como risco Herstatt, surge quando uma das partes numa operação cambial entrega a moeda que vendeu mas não recebe a moeda que comprou, muitas vezes devido a diferenças de fuso horário ou ao incumprimento da contraparte. O CLS foi criado para fazer face a este risco e reforçar a estabilidade e a eficiência globais do mercado cambial.
O CLS funciona através de um mecanismo de pagamento contra pagamento (PVP), que assegura que ambas as componentes de uma operação cambial são liquidadas em simultâneo, eliminando o risco de uma das partes não receber o respetivo pagamento. Cada instrução é liquidada em base bruta, mas os membros financiam apenas a sua posição líquida em cada moeda, o que reduz significativamente a liquidez necessária.
Panorâmica do funcionamento do CLS:
- Submissão: Os bancos membros submetem à CLS as suas operações cambiais, que são depois casadas e confirmadas no sistema. Cada banco membro dispõe de um membro de liquidação designado, responsável pela liquidação das obrigações de pagamento decorrentes das operações submetidas.
- Compensação multilateral: o CLS calcula as obrigações líquidas de pagamento de cada banco membro e de cada moeda, tendo em conta tanto as compras como as vendas de cada moeda. Este processo reduz significativamente o volume e o valor globais das transações que necessitam de ser liquidadas.
- Liquidação: Os membros liquidadores pagam os seus montantes líquidos nas contas do CLS Bank junto dos bancos centrais participantes. O CLS Bank liquida então cada operação, debitando e creditando simultaneamente ambas as componentes cambiais nos seus próprios livros, e paga os saldos resultantes.
- Relatórios: O CLS disponibiliza aos bancos membros atualizações em tempo real sobre o estado das operações submetidas, bem como relatórios de fim de dia com o detalhe da sua atividade de liquidação.
O CLS é detido pelos seus bancos membros. O CLS Bank é regulado pela Reserva Federal e supervisionado por um comité dos bancos centrais cujas moedas liquida. Atualmente liquida 18 moedas.
CHIPS
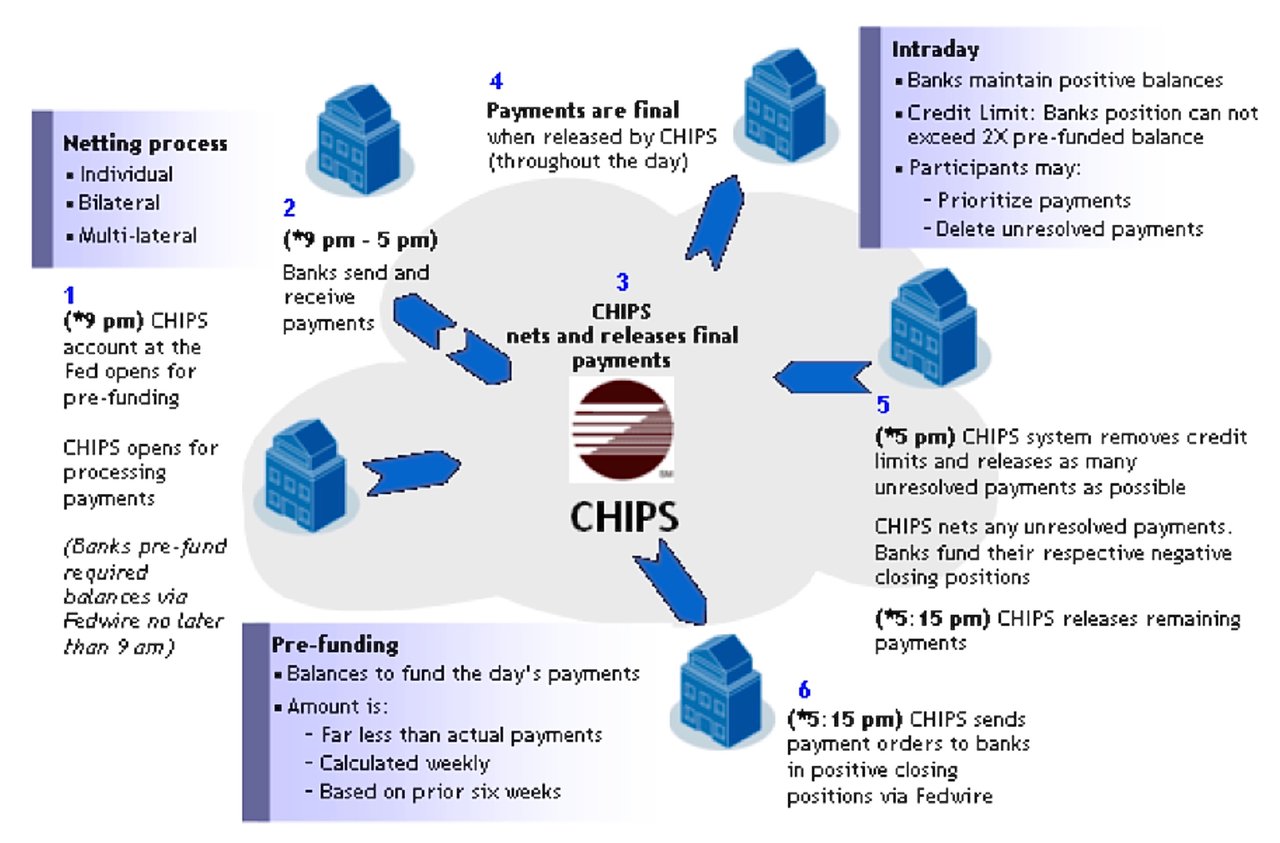
O CHIPS (Clearing House Interbank Payments System) é um sistema de compensação de grande escala, do setor privado, para pagamentos em dólares dos Estados Unidos (USD), operado pela The Clearing House, uma associação bancária e empresa de pagamentos detida por vários grandes bancos comerciais norte-americanos. O sistema trata pagamentos nacionais e internacionais, compensando e liquidando, em média, cerca de 2 biliões de USD por dia em 2025. O CHIPS desempenha um papel fundamental no bom funcionamento dos sistemas financeiros norte-americano e mundial, ao facilitar transações interbancárias seguras, eficientes e rápidas.
As principais características e o funcionamento do CHIPS podem resumir-se do seguinte modo:
- Pagamentos rápidos e definitivos: o CHIPS liberta os pagamentos de forma contínua ao longo do dia, por contrapartida de saldos pré-financiados. Um pagamento é definitivo logo que o CHIPS o liberta. Tal proporciona certeza e reduz o risco para os bancos participantes.
- Mecanismo eficiente de poupança de liquidez: o CHIPS utiliza um algoritmo patenteado que emparelha e compensa pagamentos, aumentando significativamente a eficiência do processo de compensação. A compensação (netting) é um processo em que várias transações entre duas partes são compensadas entre si, resultando num único montante líquido a pagar ou a receber por cada participante. Tal reduz o número total de transações a liquidar, o que, por sua vez, diminui o montante de liquidez (numerário ou equivalentes de numerário) necessário para as liquidar. Isto é particularmente vantajoso para os bancos, pois ajuda-os a gerir a sua liquidez de forma mais eficaz e reduz a necessidade de recorrer a financiamento intradiário dispendioso.
- Participação e elegibilidade: o CHIPS é um sistema baseado em adesão, aberto a bancos com um estabelecimento regulado nos Estados Unidos. Para participarem no CHIPS, os bancos têm de cumprir critérios de elegibilidade específicos, incluindo solidez financeira, capacidade operacional e conformidade regulamentar. A The Clearing House é responsável por supervisionar e assegurar o cumprimento das regras por parte dos seus membros.
- Segurança e gestão de risco: o CHIPS dispõe de medidas de segurança e de práticas de gestão de risco sólidas, que garantem a integridade e a estabilidade do sistema. O CHIPS está designado como infraestrutura do mercado financeiro de importância sistémica e é supervisionado pela Reserva Federal.
- Complementar a outros sistemas de pagamento: o CHIPS funciona a par de outros grandes sistemas de pagamento, como o Fedwire, complementando os seus serviços e oferecendo um canal alternativo para transações de elevado montante em USD. Enquanto o Fedwire é um sistema de liquidação bruta em tempo real (RTGS) operado pela Reserva Federal, o CHIPS é um sistema do setor privado centrado na compensação multilateral (netting) de transações, para maior eficiência.
Em suma, o CHIPS é um sistema de compensação privado de grande escala para pagamentos em USD, nacionais e internacionais. Assegura pagamentos rápidos e definitivos, emprega um mecanismo eficiente de poupança de liquidez através de um algoritmo de compensação (netting) patenteado e mantém elevados padrões de segurança e de gestão de risco. O CHIPS opera a par de outros sistemas de pagamento, constituindo um elemento essencial da infraestrutura financeira dos EUA e mundial.
Semelhanças e diferenças entre as transferências FED-wire e CHIPS.
Ambos os sistemas são essenciais para o funcionamento do sistema financeiro dos EUA, facilitando a movimentação de grandes montantes entre bancos e outras instituições financeiras.
- O FED-wire, ou Federal Reserve Wire Network, é um sistema de liquidação bruta em tempo real (RTGS) operado pela Reserva Federal dos Estados Unidos. Assegura a liquidação imediata, definitiva e irrevogável de transferências de fundos entre bancos participantes.
- O CHIPS, ou Clearing House Interbank Payments System, é um sistema de pagamentos de elevado valor, detido e gerido por entidades privadas. Pertence à The Clearing House, um consórcio dos maiores bancos norte-americanos e de alguns bancos internacionais. O CHIPS não é um sistema de liquidação bruta como o Fedwire; faz a correspondência e a compensação líquida dos pagamentos de forma contínua ao longo do dia, face a saldos pré-financiados detidos na Reserva Federal, com um fecho final no fim do dia.
Semelhanças entre o FED-wire e o CHIPS:
- Ambos são sistemas de transferência eletrónica de fundos utilizados para facilitar operações de elevado montante entre bancos e instituições financeiras nos Estados Unidos.
- Ambos são essenciais para o bom funcionamento do sistema financeiro dos EUA e determinantes para a manutenção da estabilidade e da eficiência do dólar dos EUA enquanto moeda de reserva.
- Ambos os sistemas estão sujeitos a regulação e supervisão por parte das autoridades competentes, como a Reserva Federal.
Diferenças entre o FED-wire e o CHIPS:
Propriedade e funcionamento:
- O FED-wire é operado pela Reserva Federal, o banco central dos Estados Unidos, ao passo que o CHIPS é propriedade e é operado por um consórcio privado de bancos (The Clearing House).
Mecanismo de liquidação:
- O FED-wire é um sistema de liquidação bruta em tempo real (RTGS), que assegura a liquidação imediata e definitiva de cada transação. O CHIPS, por seu turno, utiliza um mecanismo de compensação multilateral que poupa liquidez: os pagamentos são emparelhados e compensados entre si e libertados de forma contínua.
Caráter definitivo das transações:
- Ambos os sistemas proporcionam caráter definitivo: um pagamento Fedwire é definitivo quando liquidado, um pagamento CHIPS quando libertado. O CHIPS não anula pagamentos.
Acesso:
- O acesso ao FED-wire está, em geral, limitado aos bancos que possuem uma conta junto da Reserva Federal, ao passo que o acesso ao CHIPS está limitado aos seus bancos membros, que incluem instituições financeiras nacionais e internacionais.
Volume e valor das transações:
- O Fedwire liquida diariamente um valor total superior; o CHIPS processa uma parte considerável dos pagamentos internacionais em dólares dos EUA.
Casos de utilização:
- Embora ambos os sistemas sejam utilizados para transações de elevado montante, o FED-wire é habitualmente utilizado em operações como a liquidação de títulos do Estado e as transferências interbancárias, ao passo que o CHIPS é frequentemente utilizado em transações internacionais, como operações cambiais e financiamento do comércio internacional.
O FED-wire e o CHIPS são ambos componentes essenciais do sistema financeiro dos EUA, desempenhando um papel crucial na execução de transações de elevado montante. Apresentam algumas semelhanças, mas diferenças fundamentais quanto à propriedade, ao funcionamento e aos mecanismos de liquidação.



Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.
Caso pretenda saber mais sobre como transferir fundos através do sistema RTGS para as suas contas junto de nós, queira contactar o nosso Responsável pelas Relações com Bancos Centrais, Henry Kofi.