
Entidades Soberanas
Criação de Moeda
Como a moeda é criada pelos bancos centrais e pelos bancos comerciais, e o que os Estados podem fazer com esse conhecimento.
Procedimento de Criação de Moeda ao Nível do Banco Central
A criação de nova moeda numa economia moderna é um processo complexo e interligado, que envolve tanto os bancos centrais como os bancos comerciais.
- Política Monetária do Banco Central: Este é o ponto de partida da criação de moeda. Ao fixar a taxa de juro de referência, o banco central influencia o custo do crédito na economia. Uma taxa mais baixa incentiva o endividamento e, consequentemente, a criação de moeda, ao passo que uma taxa mais elevada a desincentiva.
- Concessão de Crédito Bancário: Quando um banco aprova um empréstimo, cria um depósito na conta do mutuário. Este depósito constitui moeda nova que não existia anteriormente. O ato de conceder crédito é, por conseguinte, o principal meio através do qual os bancos comerciais criam moeda nova.
- Requisitos de Reservas e Requisitos de Capital: Os requisitos de capital constituem a restrição vinculativa quanto ao montante de moeda que os bancos podem criar; os requisitos de reservas têm hoje menor relevância (zero nos Estados Unidos desde março de 2020, 1% na área do euro). Um banco sem capital suficiente não pode expandir o seu crédito.
- O Banco Central como Prestamista de Último Recurso: Se um banco tiver reservas insuficientes, pode recorrer ao financiamento junto do banco central. Tal permite ao banco cumprir as suas obrigações e continuar a conceder crédito, sustentando a criação de nova moeda.
- Operações de Mercado Aberto: Quando o banco central adquire títulos a bancos, paga através da criação de novas reservas. Tal aumenta o volume de reservas no sistema bancário, permitindo aos bancos conceder mais crédito e criar mais moeda.
- Flexibilização quantitativa: Constitui outra forma de o banco central injetar moeda na economia. Ao adquirir grandes quantidades de valores mobiliários, o banco central aumenta o volume de reservas no sistema bancário, permitindo uma maior criação de moeda.
- Acordos de Recompra: Os acordos de recompra, ou repos, são outro instrumento utilizado pelo banco central para gerir a quantidade de moeda em circulação na economia. Quando o banco central adquire valores mobiliários através de um repo, cria moeda. Quando o repo é revertido e os valores mobiliários são vendidos de volta aos bancos, a moeda é destruída.
De todas estas formas, o banco central e os bancos comerciais interagem para criar nova moeda. O banco central estabelece as condições para a criação de moeda através da sua política monetária e disponibiliza as reservas necessárias através das suas operações de crédito e das operações de mercado aberto. Os bancos comerciais criam nova moeda através da sua atividade de concessão de crédito, dentro dos limites definidos pelos requisitos de reservas e de capital do banco central. Este processo interligado assegura que o montante de moeda na economia responde à procura de crédito e é consistente com os objetivos do banco central em matéria de inflação e de estabilidade financeira.
O Reverse Repo como parte essencial do sistema financeiro
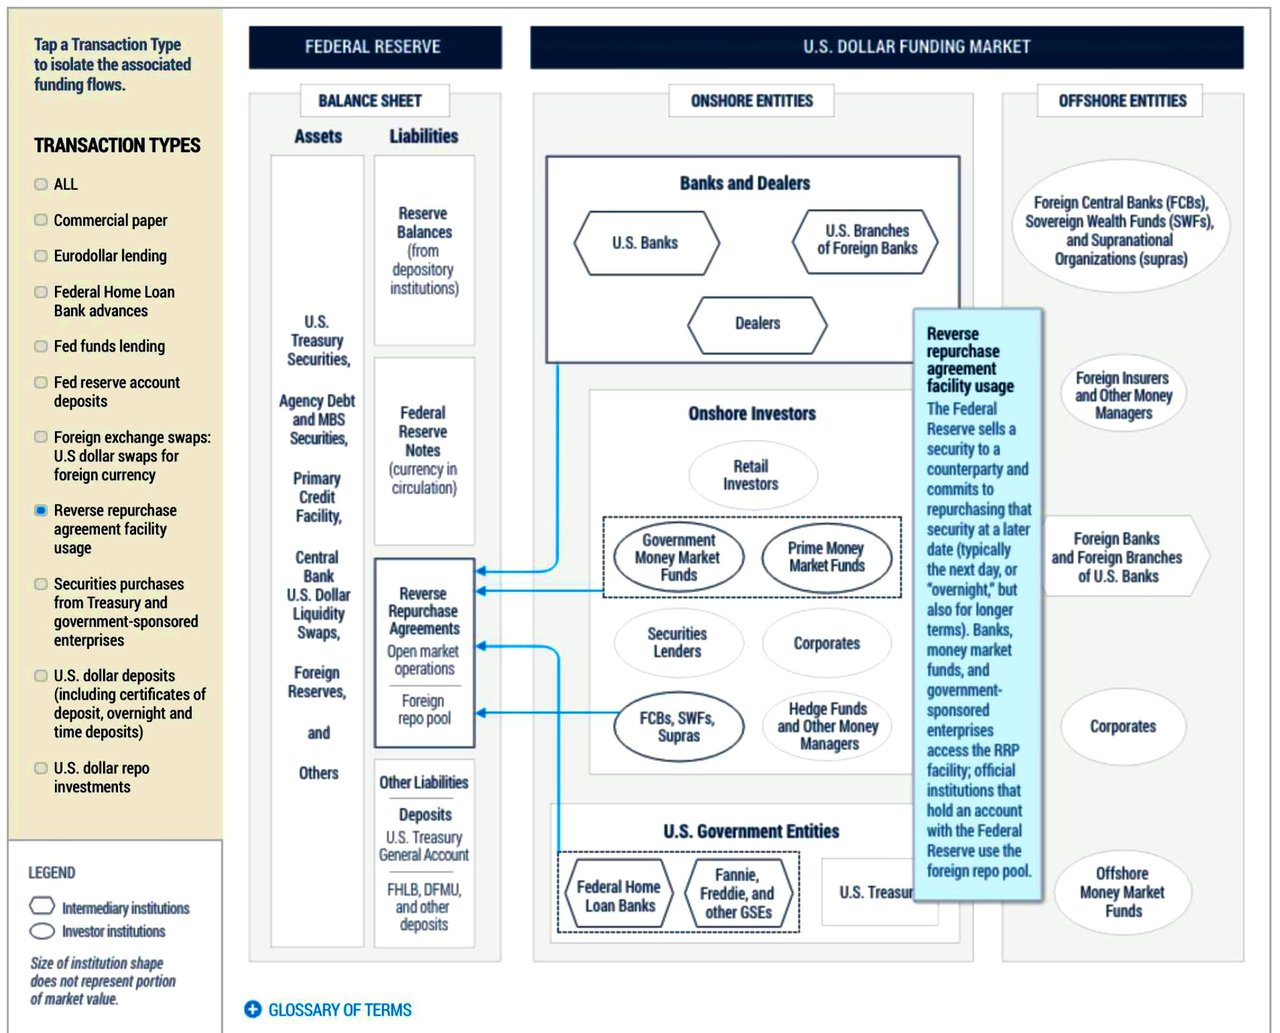
O mercado de reverse repo é uma componente essencial do sistema financeiro, desempenhando um papel significativo nas operações do mercado monetário e na gestão de liquidez. Para compreender o mercado de reverse repo, é fundamental começar por entender os conceitos de acordos de recompra (repos) e de acordos de recompra inversa (reverse repos).
Acordos de Recompra (Repos) e Acordos de Recompra Inversa (Reverse Repos):
- Um acordo de recompra, ou repo, é uma operação financeira de curto prazo em que uma parte (o vendedor) acorda vender um título (tipicamente obrigações do Tesouro, obrigações de empresas ou outros valores mobiliários negociáveis) a outra parte (o comprador), com o compromisso de o recomprar numa data e por um preço previamente fixados. Trata-se, na essência, de um empréstimo colateralizado em que o título serve de garantia.
- Um acordo de revenda, ou reverse repo, é o reverso desta operação. Neste caso, o comprador acorda em adquirir um título ao vendedor e em revendê-lo numa data posterior por um preço mais elevado. Por outras palavras, o comprador concede, na prática, um empréstimo ao vendedor, servindo o título de garantia do empréstimo.
O Mercado de Reverse Repo:
O mercado de reverse repo é uma componente essencial do mercado monetário, no qual os participantes (como bancos, instituições financeiras e bancos centrais) realizam operações de reverse repo para diversos fins. Entre esses fins incluem-se:
- Gestão da liquidez: As instituições financeiras recorrem a acordos de revenda (reverse repos) para investir temporariamente os seus excedentes de tesouraria. Os reverse repos constituem um veículo de investimento seguro e de curto prazo, com rendimento conhecido, permitindo-lhes obter retorno sobre a tesouraria ociosa e, simultaneamente, manter a liquidez.
- Operações dos bancos centrais: Os bancos centrais, como a Reserva Federal dos Estados Unidos, utilizam operações de acordo de recompra inverso (reverse repo) como instrumento de política monetária para controlar as taxas de juro de curto prazo e gerir a oferta de moeda. Ao realizarem operações de reverse repo, os bancos centrais podem absorver o excesso de liquidez do sistema financeiro, o que contribui para manter a taxa de juro de referência.
- Transformação de garantias (collateral): as operações de reporte inverso (reverse repos) podem igualmente ser utilizadas pelas instituições financeiras para obter garantias de elevada qualidade, que podem utilizar para cumprir requisitos regulamentares ou para outros fins, como garantir outros empréstimos ou celebrar operações com derivados.
Mecânica do Mercado de Reverse Repo:
Numa operação de reverse repo, o comprador (mutuante) e o vendedor (mutuário) acordam os termos, tais como o montante, a taxa de juro (também designada taxa de repo) e a data de vencimento. O comprador entrega numerário ao vendedor em troca do valor mobiliário, que serve de garantia. O acordo estabelece que o vendedor recomprará o valor mobiliário numa data futura especificada e por um preço superior predeterminado, que inclui o capital acrescido de juros. No vencimento da operação, o vendedor recompra o valor mobiliário e devolve ao comprador o numerário acrescido de juros.
Riscos e benefícios:
O mercado de acordos de revenda (reverse repo) oferece vantagens como proporcionar uma opção de investimento de curto prazo segura a instituições com excesso de liquidez, permitir aos bancos centrais gerir a liquidez e executar a política monetária, e facilitar a transformação de garantias para instituições financeiras.
No entanto, o mercado de acordos de recompra inversa (reverse repo) comporta riscos, nomeadamente o risco de contraparte (o risco de a outra parte não cumprir as suas obrigações), o risco de garantia (o risco de desvalorização da garantia) e o risco operacional (o risco de erros ou falhas no processo da operação).
Em suma, o mercado de acordos de revenda (reverse repo) desempenha um papel essencial no sistema financeiro, ajudando as instituições a gerir a liquidez e apoiando a execução da política monetária pelos bancos centrais.
Os mercados de reporte (repo) e de reporte inverso (reverse repo) desempenham um papel fundamental na execução da política monetária pelos bancos centrais, incluindo a Reserva Federal, o Banco Central Europeu e o Reserve Bank of India. Seguem-se os pontos essenciais:
As operações de reporte (repos) e de reporte inverso (reverse repos) são utilizadas pelos bancos centrais como instrumentos de operações de mercado aberto para controlar a massa monetária e influenciar as taxas de juro de curto prazo.
- Quando o banco central pretende aumentar a massa monetária, realiza operações de reporte (repo), adquirindo títulos a bancos e a outras contrapartes, injetando temporariamente liquidez no sistema financeiro.
- Inversamente, quando o banco central pretende reduzir a massa monetária, realiza operações de acordo de recompra inverso, vendendo títulos a contrapartes e retirando temporariamente liquidez do sistema.
Proporcionar um mecanismo de salvaguarda aos mercados monetários
As facilidades de acordos de recompra e de recompra inversa operadas pelos bancos centrais, como a Overnight Reverse Repo Facility e a Standing Repo Facility, contribuem para estabelecer um piso e um teto para as taxas de juro overnight.
- Estas facilidades funcionam como mecanismo de salvaguarda, permitindo que um vasto leque de contrapartes aceda a uma opção de investimento sem risco quando as taxas descem abaixo do objetivo do banco central, ou que obtenha liquidez mediante empréstimo quando as taxas sobem acima desse objetivo.
Facilitar as Operações dos Bancos Centrais
- O mercado de reportes proporciona um mercado de colateral já constituído que permite aos bancos centrais executar a política monetária de forma mais eficiente, uma vez que podem utilizar uma gama mais ampla de ativos como colateral, em comparação com as compras definitivas.
- Um mercado de acordos de recompra (repo) líquido proporciona igualmente aos bancos centrais um indicador sensível das taxas de juro de curto prazo, que pode servir de objetivo operacional para as operações de mercado aberto.
Em suma, os mercados de reporte e de reporte inverso são instrumentos essenciais utilizados pelos bancos centrais para implementar a política monetária, controlar a massa monetária e apoiar o bom funcionamento dos mercados de financiamento a curto prazo.
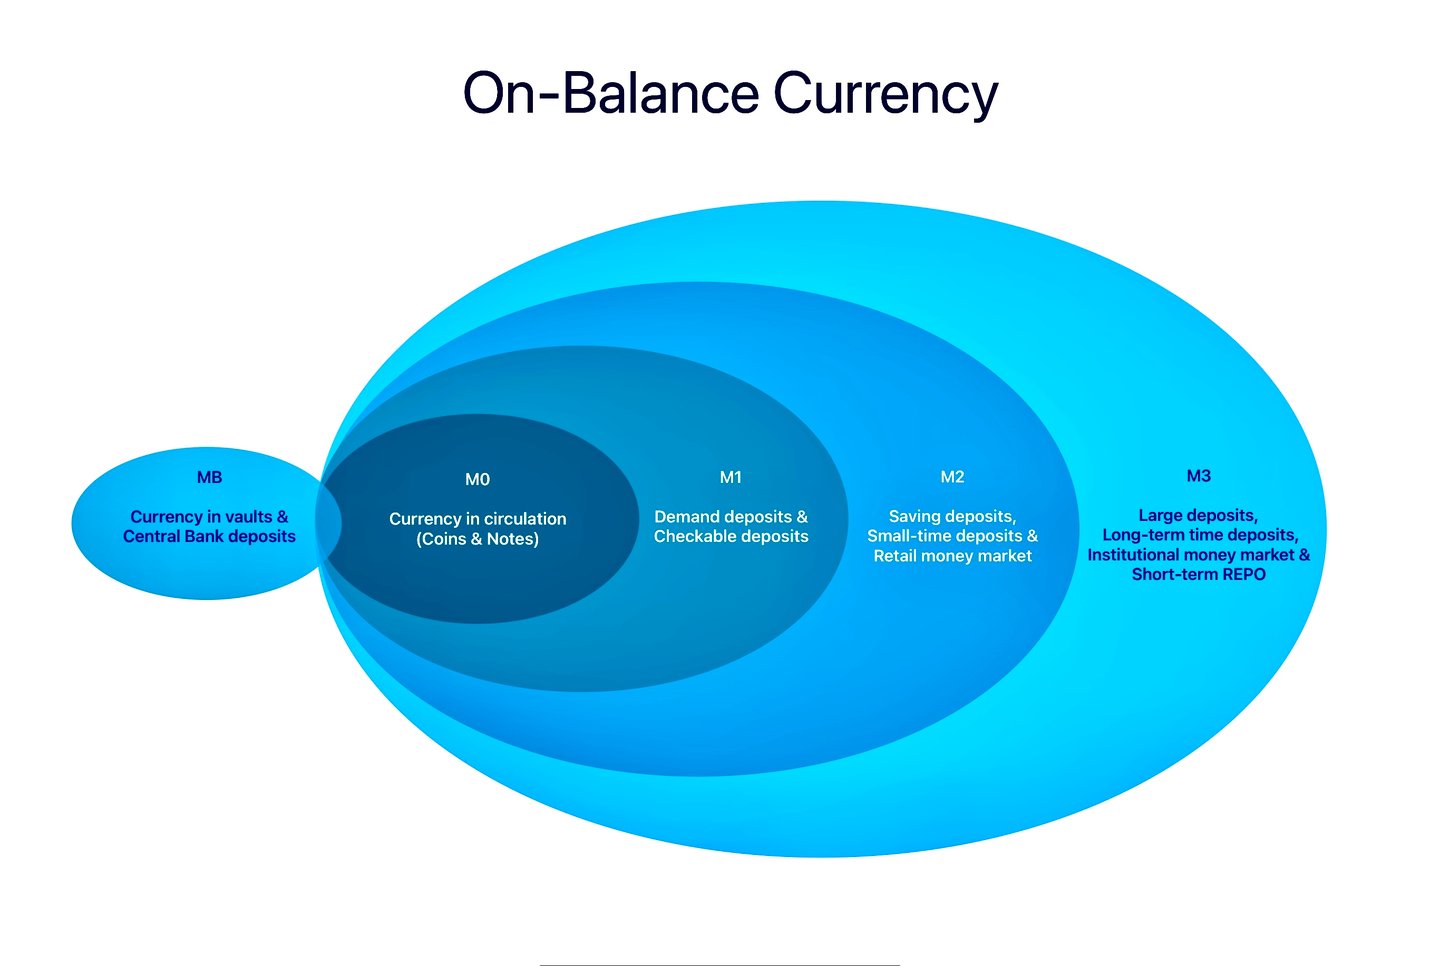
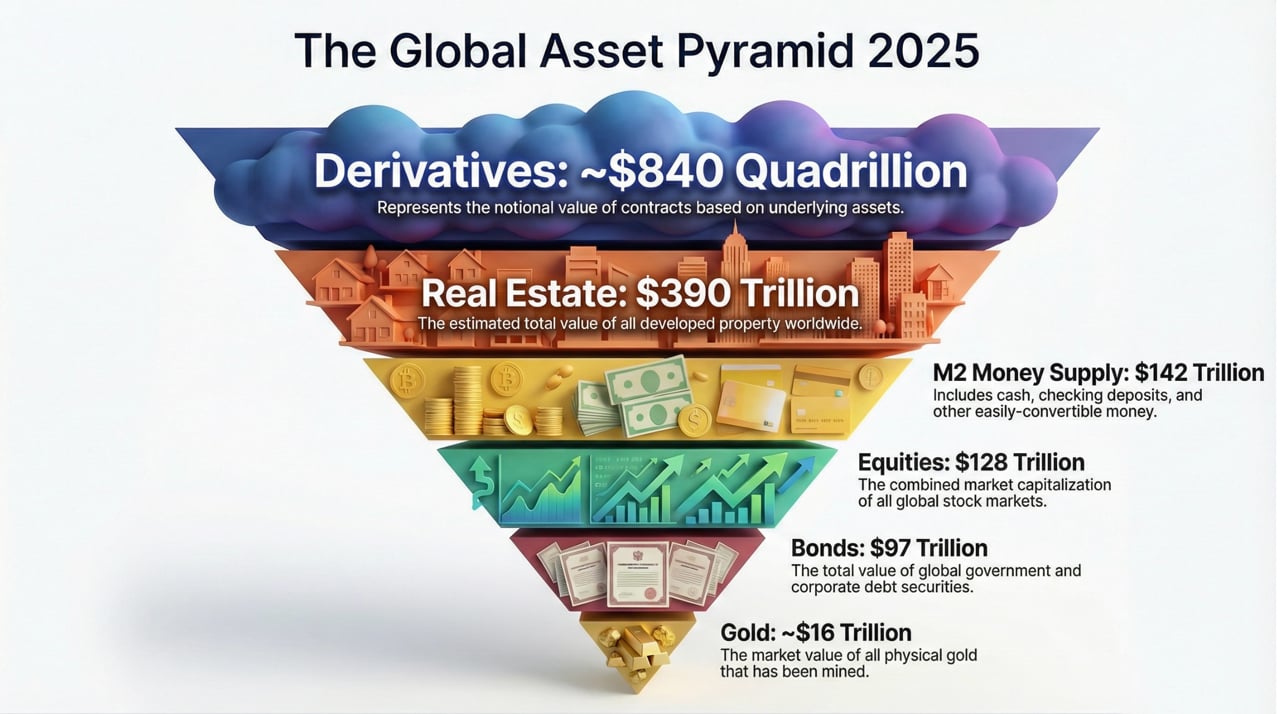
Os termos M0, MB, M1, M2 e M3 (também designados «agregados monetários») referem-se a diferentes medidas da massa monetária de uma economia. Estas medidas permitem quantificar o montante de moeda disponível numa economia num dado momento e são habitualmente utilizadas por economistas e decisores políticos para compreender as condições económicas e orientar a política monetária.
Segue-se uma breve explicação do que cada uma destas medidas inclui:
- M0: O M0 inclui a moeda líquida em circulação, ou seja, moedas, notas e outras formas de numerário em circulação que não se encontram na posse do Estado nem de instituições financeiras. O M0 inclui igualmente as reservas junto do banco central, que correspondem aos depósitos que os bancos comerciais mantêm junto do banco central.
- MB (Base Monetária): A Base Monetária, também designada por moeda em sentido restrito, inclui a moeda em circulação (moedas e notas) e as reservas detidas pelos bancos comerciais junto do banco central. Nalgumas definições, pode incluir igualmente o numerário em cofre: dinheiro mantido nos cofres dos bancos comerciais.
- M1: O M1 inclui a moeda em circulação (mas não as reservas bancárias), acrescida de depósitos quase tão líquidos como o numerário. Em concreto, o M1 inclui contas à ordem (fundos em contas correntes que podem ser levantados a qualquer momento, sem pré-aviso) e outros depósitos à vista. Em essência, abrange todos os fundos imediatamente acessíveis para despesa.
- M2: O M2 inclui tudo o que integra o M1, acrescido de outros tipos de depósitos de acesso menos imediato. Concretamente, o M2 abrange contas de poupança, contas do mercado monetário e depósitos a prazo de pequeno montante (certificados de depósito abaixo de determinado valor, frequentemente 100 000 USD). Trata-se de formas de moeda que podem ser convertidas em numerário com relativa facilidade, mas não de modo tão rápido ou cómodo como as componentes do M1.
- M3: o M3 inclui tudo o que consta do M2, acrescido de instrumentos transacionáveis, como acordos de recompra, unidades de participação em fundos do mercado monetário e títulos de dívida de curto prazo (definição da área do euro; a Reserva Federal dos EUA deixou de publicar o M3 em 2006). São tipos de moeda menos líquidos do que os incluídos no M2, mas que ainda assim contribuem para o montante total de moeda disponível na economia.
Cada uma destas medidas proporciona uma perspetiva diferente sobre a massa monetária, e cada uma pode ser útil para compreender diferentes aspetos da economia. O M0 e o M1, por exemplo, são frequentemente utilizados para analisar as formas mais imediatas de liquidez na economia, ao passo que o M2 e o M3 servem para compreender tendências mais amplas da massa monetária.
É importante notar que as definições exatas destas medidas podem variar consoante os países.
Mecanismos Monetários dos Bancos Centrais
Os bancos centrais dispõem de uma variedade de fontes, para além das rubricas extrapatrimoniais, que podem acionar para influenciar a massa monetária e executar a política monetária. Seguem-se outros tipos de fontes e mecanismos que os bancos centrais podem utilizar:
1. Ativos Registados no Balanço
a. Reservas Cambiais:
- Intervenção nos mercados cambiais: os bancos centrais podem comprar ou vender divisas para influenciar as taxas de câmbio e estabilizar a moeda.
- Gestão de Liquidez: Estas reservas podem ser utilizadas para proporcionar liquidez em períodos de tensão financeira.
b. Títulos de dívida pública:
- Operações de Mercado Aberto: Compra e venda regulares de obrigações do Estado para controlar a massa monetária e influenciar as taxas de juro.
- Quantitative Easing (QE): Aquisições em grande escala de valores mobiliários de longo prazo, com vista a injetar liquidez na economia.
c. Reservas de Ouro:
- Garantia de Empréstimos: As reservas de ouro podem ser utilizadas como garantia para assegurar empréstimos internacionais ou outros instrumentos financeiros.
- Estabilidade do Mercado: Venda ou compra de ouro para estabilizar o mercado ou gerir as expectativas de inflação.
2. Facilidades de Bancos Centrais
a. Concessão de Crédito através da Janela de Desconto:
- Liquidez de Emergência: Concessão de empréstimos de curto prazo a instituições financeiras com necessidades de liquidez, normalmente mediante colateral.
- Influência sobre as taxas de juro: Ajustamento da taxa de desconto para influenciar as taxas de juro de curto prazo e as condições monetárias.
b. Acordos de Recompra (Repos):
- Crédito de curto prazo: os bancos centrais podem realizar acordos de recompra, concedendo fundos a instituições financeiras e detendo os respetivos títulos como garantia.
- Controlo da Liquidez: Gestão da liquidez do sistema bancário através destes acordos de curto prazo.
c. Operações de Crédito a Prazo:
- Leilão de Empréstimos: Concessão de empréstimos a prazo aos bancos por meio de leilão, como nas operações de refinanciamento de prazo alargado do BCE ou na Term Auction Facility da Reserva Federal (2007–2010).
3. Programas e Mecanismos Especiais
a. Programas de Concessão de Crédito de Emergência:
- Gestão de Crises: durante crises financeiras, os bancos centrais podem criar programas especiais de concessão de crédito para apoiar setores ou instituições específicos.
- Salvaguarda para os Mercados: Proporcionar uma rede de segurança para prevenir o colapso sistémico.
b. Programas de Facilitação do Crédito:
- Aquisições Direcionadas de Ativos: Aquisição de ativos do setor privado, como obrigações de empresas ou títulos garantidos por hipotecas, para melhorar o fluxo de crédito para setores específicos.
4. Poderes de Regulação e Supervisão
a. Requisitos de Reservas:
- Ajustamentos do Coeficiente de Reservas: Alteração das reservas obrigatórias dos bancos comerciais para controlar o montante de dinheiro que estes podem conceder a título de crédito.
- Influência na massa monetária: o aumento das reservas obrigatórias restringe a massa monetária, ao passo que a sua redução a expande.
b. Supervisão Prudencial:
- Estabilidade Financeira: Implementação de medidas regulamentares que assegurem a estabilidade e a solidez do sistema financeiro.
- Instrumentos Macroprudenciais: Utilização de instrumentos como as reservas contracíclicas de fundos próprios para gerir os riscos sistémicos.
5. Colaboração com o Governo
a. Coordenação da Política Orçamental:
- Pacotes de Estímulo: Coordenação com o governo na implementação de estímulos orçamentais, como despesa em infraestruturas ou reduções de impostos, em complemento da política monetária.
- Gestão da Dívida: Colaboração com o tesouro na gestão da dívida pública e das suas implicações para a política monetária.
6. Instrumentos Inovadores e Não Convencionais
a. Taxas de juro negativas:
- Incentivo à Concessão de Crédito: Fixação de taxas negativas sobre os depósitos junto do banco central, a fim de desincentivar os bancos de deterem reservas excedentárias e de os incentivar a conceder crédito.
- Estímulo da Inflação: Destinado a evitar a deflação e a incentivar a atividade económica.
b. Controlo da Curva de Rendimentos:
- Fixação de Metas para as Taxas de Juro: Fixação direta de metas para as taxas de juro de longo prazo, mediante o compromisso de adquirir valores mobiliários para manter as taxas no nível pretendido.
- Confiança do Mercado: Fornecer orientações prospetivas para influenciar as expectativas do mercado e estabilizar a economia.
c. Moedas Digitais:
- Moedas Digitais de Bancos Centrais (CBDC): emissão de moedas digitais para melhorar os sistemas de pagamento, aumentar a inclusão financeira e dotar a política monetária de um novo instrumento.
- Inovação na Política Monetária: disponibilização do acompanhamento e da execução em tempo real das medidas de política.
Órgãos de Decisão de Política Monetária
Órgãos de Decisão de Política Monetária em diferentes Bancos Centrais
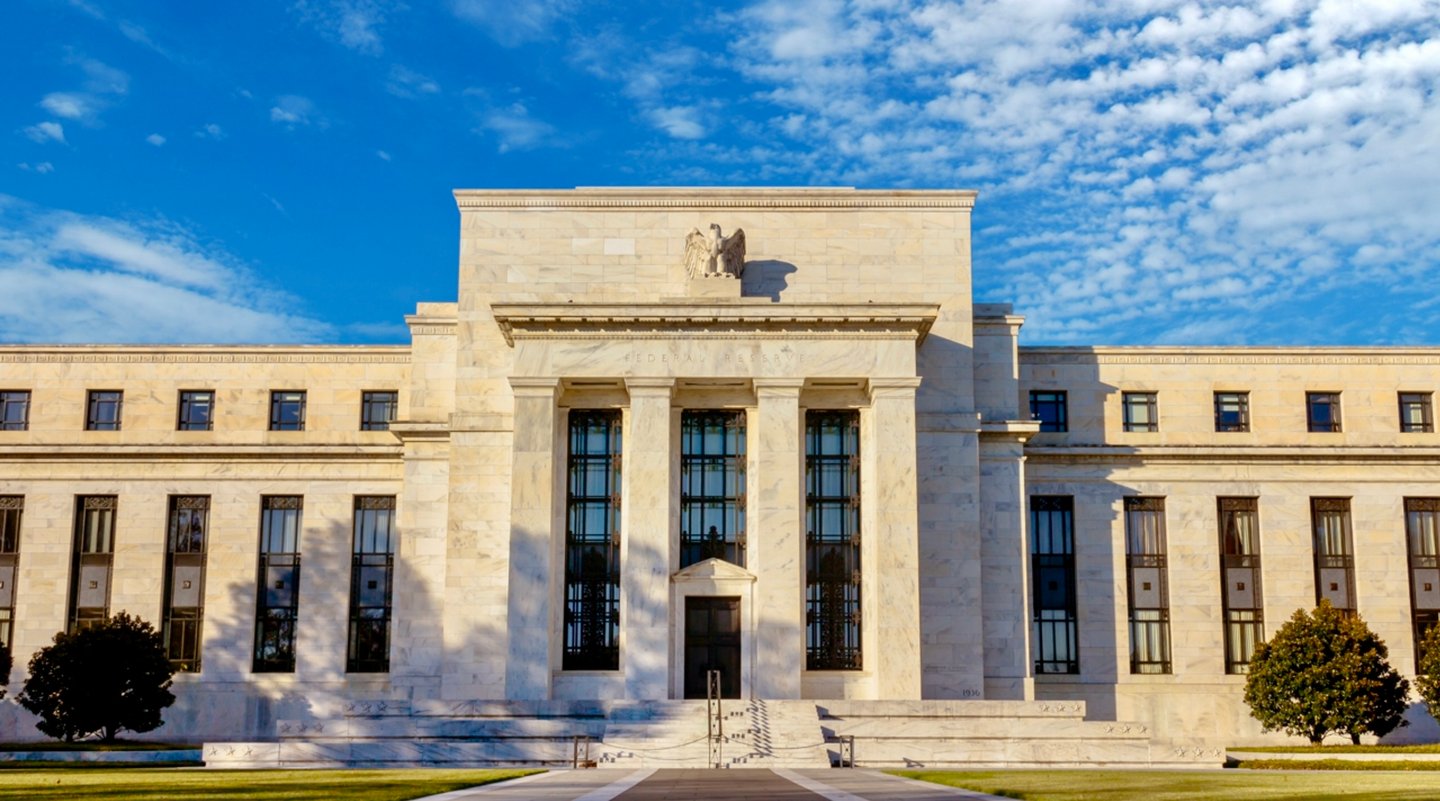
Reserva Federal
As principais entidades envolvidas nas decisões de política monetária da Reserva Federal, incluindo a criação de nova moeda, são:
O Comité Federal de Mercado Aberto (FOMC)
- O órgão de definição da política monetária da Reserva Federal
- É composto pelos 7 membros do Conselho de Governadores, pelo Presidente do Federal Reserve Bank de Nova Iorque e por 4 outros presidentes dos Reserve Banks, que exercem funções em regime de rotação. É responsável pela formulação da política monetária, incluindo as decisões sobre taxas de juro e a criação de nova moeda através de operações de mercado aberto.
O Conselho de Governadores
- O conselho de administração central da Reserva Federal, sediado em Washington D.C.
- é composto por 7 governadores nomeados pelo Presidente e confirmados pelo Senado, e assegura a orientação e a supervisão gerais de todo o Sistema da Reserva Federal, incluindo as decisões de política monetária.
Os conselhos consultivos, como o Federal Advisory Council e o Community Depository Institutions Advisory Council, prestam aconselhamento especializado ao Conselho de Governadores, mas não têm um papel direto no processo de definição da política monetária.
Banco Central Europeu
Os principais comités e conselhos envolvidos nas decisões de política monetária do Banco Central Europeu (BCE) são:
O Conselho do Banco Central Europeu
- O principal órgão de decisão do BCE
- Composto pelos 6 membros da Comissão Executiva do BCE e pelos governadores dos bancos centrais nacionais dos países da área do euro
- Responsável pela formulação da política monetária, incluindo a fixação das taxas de juro diretoras e a oferta de reservas no Eurosistema
A Comissão Executiva
- Os 6 membros, incluindo o Presidente e o Vice-Presidente do BCE, que integram o Conselho do BCE
- Responsável pela execução corrente da política monetária e pela preparação das reuniões do Conselho do BCE
O Conselho Geral tem uma função consultiva e não é responsável pela política monetária. Fora do BCE, o Comité Económico e Financeiro (CEF) da UE, com a sua Mesa para a Estabilidade Financeira, aconselha os ministros das Finanças da UE em matéria de estabilidade financeira e de questões relacionadas com o FMI.
Banco de Inglaterra
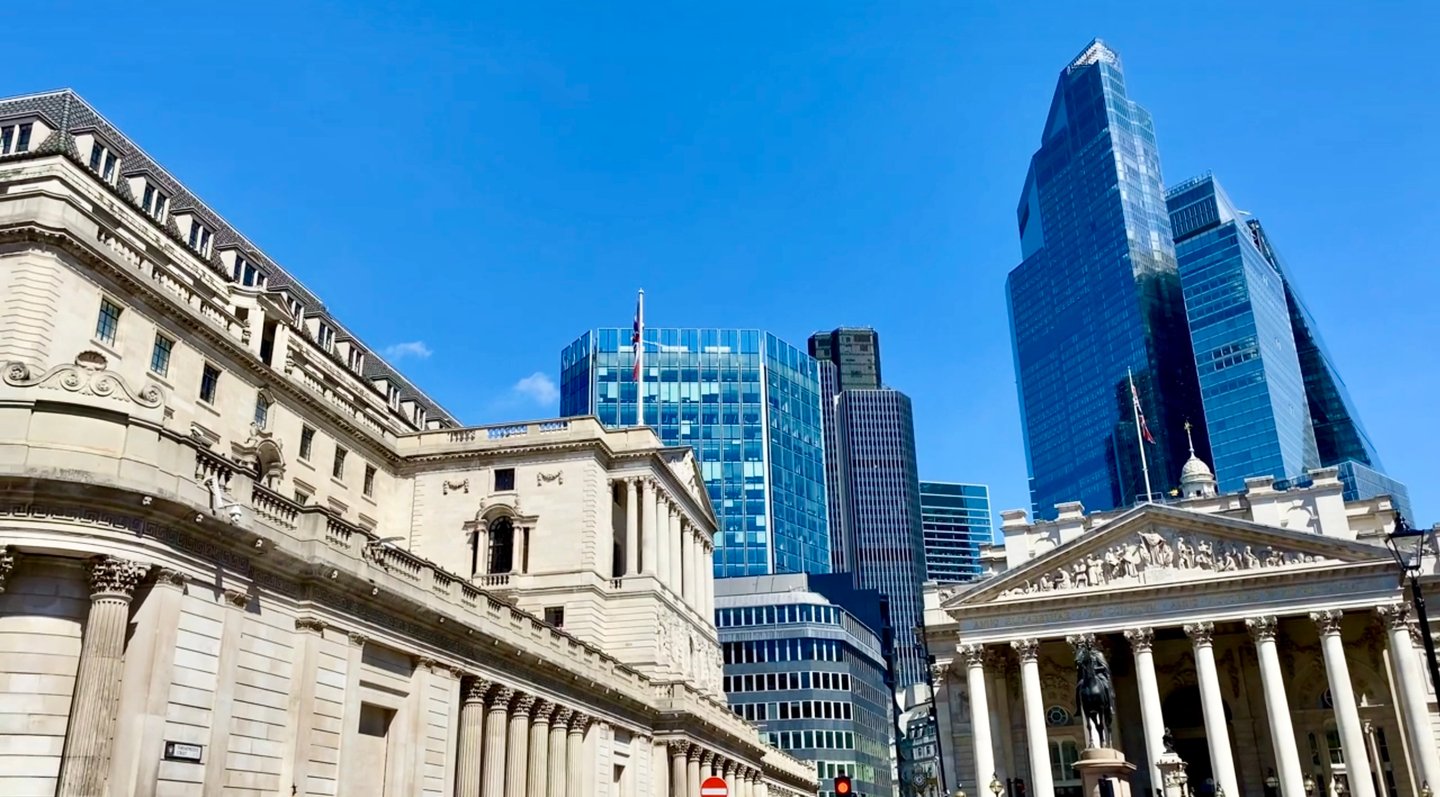
O Comité de Política Monetária (MPC)
- O principal órgão de decisão responsável pela formulação e execução da política monetária do Reino Unido
- Composto por 9 membros, incluindo o Governador do Banco de Inglaterra e membros externos
- Reúne-se 8 vezes por ano para decidir a taxa de juro oficial (Bank Rate) e outros instrumentos de política monetária, como a flexibilização quantitativa
O Conselho de Administração
- O órgão de administração do Bank of England
- Assegura a supervisão e a governação do Banco, incluindo em matéria de política monetária
Banco do Japão
O Conselho de Política
- O órgão de decisão máximo do Banco do Japão
- Define a orientação para o controlo monetário e cambial, estabelece os princípios fundamentais da atividade do Banco e supervisiona o cumprimento das suas funções
- Composto pelo Governador, dois Subgovernadores e seis membros do Conselho de Política Monetária
O Governador do Banco do Japão é membro do Conselho de Política Económica e Orçamental, um órgão do Gabinete do Governo presidido pelo Primeiro-Ministro. O Conselho não tem competência em matéria de política monetária, que a Lei do Banco do Japão (1997) atribui ao Conselho de Política Monetária.
Banco Popular da China (PBOC)
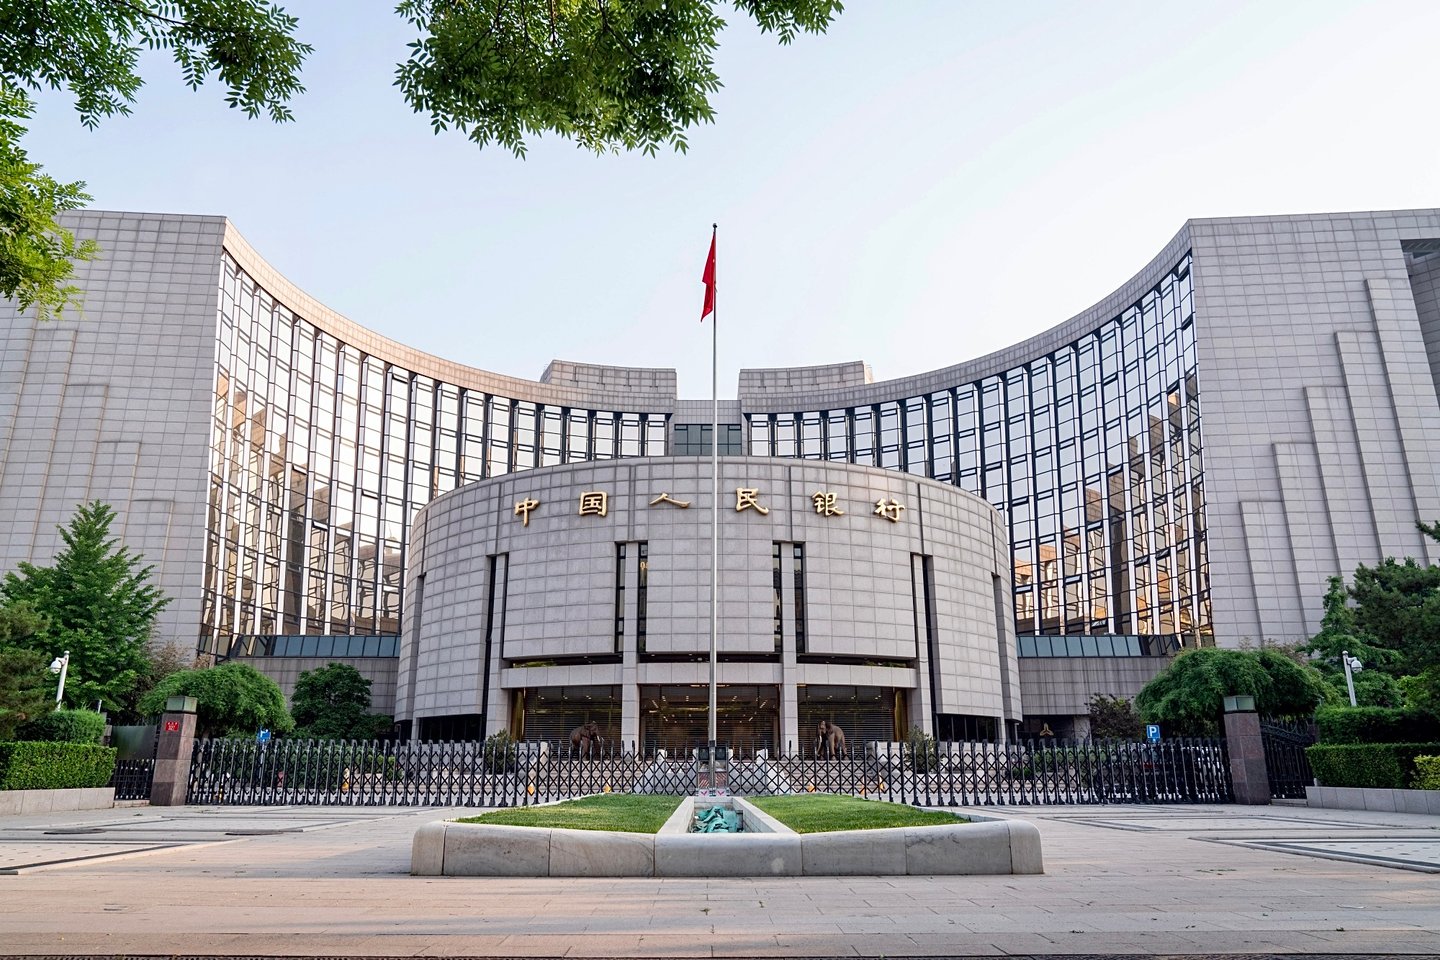
O Comité de Política Monetária (MPC)
- O principal órgão consultivo que aconselha o PBOC em matéria de política monetária
- Composto pelo Governador e pelos Subgovernadores do PBOC, bem como por representantes de outros organismos governamentais e do setor bancário
- Responsável por aconselhar sobre a formulação e o ajustamento dos objetivos da política monetária, a aplicação dos instrumentos de política monetária e a coordenação da política monetária com as demais políticas macroeconómicas
- O MPC reúne regularmente, sendo os seus pareceres e recomendações de política registados nas atas das reuniões
- O parecer do MPC em matéria de política é, em seguida, submetido à aprovação do Conselho de Estado, antes de o PBOC executar as decisões de política monetária.
Acima do MPC, o Conselho de Estado e a Comissão Financeira Central do Partido Comunista (criada em 2023) definem a orientação geral da política financeira
Reserve Bank of India (RBI)
O Comité de Política Monetária (MPC)
- O principal órgão de decisão responsável por fixar a taxa de juro de referência (taxa repo) e por formular a política monetária na Índia
- Composto por 6 membros: o Governador do RBI (na qualidade de Presidente), o Governador Adjunto responsável pela política monetária, um Diretor Executivo do RBI e 3 membros externos nomeados pelo Governo da Índia
- Reúne-se, pelo menos, 4 vezes por ano para decidir sobre a política monetária
O Comité dos Mercados Financeiros (FMC)
- Reúne diariamente para analisar as condições de liquidez e assegurar a execução operacional das decisões de política monetária tomadas pelo Comité de Política Monetária (MPC)
O Departamento de Política Monetária (MPD)
- Apoia o Comité de Política Monetária (MPC) na formulação e análise da política monetária
O anterior Comité Consultivo Técnico para a Política Monetária tinha uma função consultiva, mas foi substituído pelo MPC.
Organismos Internacionais
O Comité Monetário e Financeiro Internacional (IMFC)
- O órgão consultivo do Conselho de Governadores do FMI para a supervisão e a gestão do sistema monetário e financeiro internacional
- É composto por 24 membros, que são governadores de bancos centrais, ministros ou outras figuras de categoria equivalente, geralmente provenientes dos 191 países membros do FMI
- Aconselha o Conselho de Governadores do FMI sobre o sistema monetário e financeiro internacional e delibera sobre questões relativas ao crescimento e à estabilidade da economia mundial; não define a política monetária nacional.
- O IMFC constitui um fórum de cooperação internacional em matérias macroeconómicas. Permite aos ministros das finanças e aos governadores de bancos centrais debater e alinhar as respostas de política face à evolução da conjuntura económica e financeira global.
O Conselho de Estabilidade Financeira (FSB)
- O FSB é um organismo internacional que acompanha o sistema financeiro global e formula recomendações a esse respeito.
- O FSB foi criado pelo G20 em 2009. Os seus membros são ministérios das finanças, bancos centrais e autoridades de supervisão de 24 jurisdições e da UE, juntamente com organizações internacionais e organismos de normalização; seis Grupos Consultivos Regionais abrangem cerca de 65 outras jurisdições.
- O FSB é acolhido e financiado pelo Banco de Pagamentos Internacionais (BIS) ao abrigo de um acordo quinquenal, suportando o BIS a maior parte das despesas operacionais do FSB.
- O FSB tem por missão identificar vulnerabilidades no sistema financeiro internacional e propor e acompanhar a execução das medidas necessárias para as corrigir. Coordena, a nível internacional, a política regulamentar e de supervisão em matérias do setor financeiro e promove a cooperação e o intercâmbio de informações entre as autoridades competentes. Entre as principais áreas de atuação contam-se a promoção de um financiamento de mercado resiliente, o desenvolvimento de infraestruturas dos mercados financeiros sólidas, o apoio a mecanismos macroprudenciais eficazes e a abordagem de vulnerabilidades novas e emergentes.
O Clube de Paris
- Grupo informal de credores oficiais, fundado em 1956, que procura soluções coordenadas e sustentáveis para países devedores que enfrentam dificuldades de pagamento
- Não tem base jurídica, mas os membros acordam um conjunto de regras e princípios para alcançar rapidamente acordos de reescalonamento da dívida
A dinâmica da criação de moeda pelos bancos centrais, por oposição aos bancos comerciais, é fundamental para compreender o funcionamento do sistema monetário em sentido lato. Os bancos centrais, os únicos autorizados a emitir moeda, desempenham um papel decisivo na regulação da oferta de moeda da economia e na manutenção da estabilidade de preços. Através de mecanismos como as operações de mercado aberto, os bancos centrais ajustam a oferta de moeda para alcançar objetivos económicos, como o controlo da inflação e a estabilização do sistema bancário. Este processo influencia as taxas de juro de curto prazo e, por conseguinte, a atividade económica em geral.
A introdução de moedas digitais, em especial das Moedas Digitais de Bancos Centrais (CBDC), suscita novas considerações quanto à dinâmica tradicional da criação de moeda e da execução da política monetária. A análise do FMI sobre a moeda digital e as operações dos bancos centrais esclarece de que modo o advento das CBDC e de outras inovações financeiras digitais poderá influenciar o papel e as funções dos bancos centrais, incluindo os potenciais efeitos sobre a política monetária, a senhoriagem, a base monetária e a velocidade transacional da moeda digital. À medida que estas formas digitais de moeda se tornam mais prevalecentes, o seu impacto na liquidez fora da base monetária e na procura de moeda poderá traduzir-se numa alteração da forma como os instrumentos de política monetária são utilizados e da abordagem global à gestão da estabilidade económica.
Os bancos comerciais, em contrapartida, contribuem para a vasta maioria da criação de moeda (ver a relação entre M3, M2, M1 e M0) através da concessão de crédito. Quando estes bancos concedem empréstimos a particulares ou a empresas, criam efetivamente novos depósitos no sistema bancário, expandindo assim a oferta de moeda. Este aspeto da criação de moeda, frequentemente designado por criação de «moeda bancária comercial», é facilitado no âmbito do enquadramento regulamentar e das orientações de política monetária estabelecidas pelos bancos centrais. A capacidade dos bancos comerciais para criar moeda está intrinsecamente ligada à sua atividade de concessão de crédito que, ao contrário dos bancos centrais, não inclui o poder de emitir moeda, mas influencia de forma significativa a oferta monetária através da multiplicação dos depósitos bancários.
Criação de moeda ao nível do Banco
Os próprios bancos criam igualmente moeda através de uma combinação de receção de depósitos, concessão de crédito e do sistema de reservas fracionárias. É importante salientar que os bancos não criam moeda física (isto é, numerário), mas sim nova moeda sob a forma de depósitos bancários, que funcionam como meio de troca amplamente aceite.
Apresenta-se, em seguida, uma síntese do processo:
- Depósitos de clientes: Quando os clientes depositam dinheiro num banco, seja em numerário, através de cheques ou de transferências eletrónicas, aumentam as reservas do banco. Estes depósitos são, em essência, passivos para o banco, uma vez que representam o montante devido aos clientes.
- Banca de reservas fracionárias: Muitos bancos centrais estabelecem um rácio mínimo de reservas sobre os depósitos (a Reserva Federal reduziu-o para zero em março de 2020; o BCE aplica 1%). A liquidez é atualmente regida sobretudo pelas regras de liquidez de Basel III (LCR e NSFR). Os bancos não emprestam reservas aos clientes; a concessão de crédito cria novos depósitos, e as reservas circulam entre bancos à medida que esses depósitos são gastos.
- Concessão de crédito: quando os bancos concedem moeda a mutuários, criam nova moeda sob a forma de depósitos bancários. Por exemplo, quando um banco aprova um empréstimo, credita na conta do mutuário o montante do empréstimo. Tal cria novos depósitos no sistema bancário, expandindo efetivamente a oferta de moeda.
- Efeito multiplicador da moeda: O processo de criação de moeda pelos bancos não termina com o crédito inicial. Quando o mutuário gasta o montante concedido, este acaba na conta bancária de outra pessoa ou empresa. Esse beneficiário, por sua vez, pode depositar os fundos na sua conta bancária, o que pode dar origem a novos empréstimos e a uma criação adicional de moeda. Esta cadeia é tradicionalmente descrita como o multiplicador monetário; os bancos centrais, nomeadamente o Bank of England («Money creation in the modern economy», 2014), sublinham que, na prática, a concessão de crédito é determinada pela procura e pelo capital, e não por um múltiplo fixo das reservas.
É importante reconhecer que existem limitações ao processo de criação de moeda, como a reserva obrigatória, os requisitos de adequação de capital e a procura de crédito no mercado. Além disso, os bancos centrais podem influenciar a oferta de moeda através de instrumentos de política monetária, como as operações de mercado aberto, as alterações das reservas obrigatórias e os ajustamentos da taxa de juro diretora.
Se pretender discutir connosco as suas necessidades específicas em matéria de criação de moeda, queira contactar o nosso diretor Isof Baco.



Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.