
Pagamentos e Transferências
SEPA
STEP2 SEPA Credit Transfer (SCT)
Serviço STEP2 SEPA Credit Transfer (SCT) da EBA Clearing.
A SEPA é uma iniciativa da União Europeia (EU) que visa simplificar e harmonizar as operações de pagamento eletrónico na Europa. A SEPA abrange todos os países da EU e do Espaço Económico Europeu (EEA), bem como outros participantes, como a Suíça, o Reino Unido, o Mónaco, São Marinho, Andorra e o Vaticano. O principal objetivo da SEPA é criar um mercado único e integrado para os pagamentos em euros, tornando as operações transfronteiriças tão simples e eficientes como as nacionais. Os esquemas SEPA abrangem as transferências a crédito (SCT), as transferências a crédito imediatas (SCT Inst) e os débitos diretos (SDD Core e SDD B2B).
O Serviço STEP2 SEPA Credit Transfer (SCT) é uma câmara de compensação automatizada pan-europeia (PE-ACH) operada pela EBA Clearing, um prestador de infraestruturas de pagamento pan-europeias detido por bancos. O Serviço SCT permite que bancos e instituições financeiras enviem e recebam pagamentos SEPA em toda a área SEPA.
Eis como funciona o Serviço STEP2 SCT:
- Alcance pan-europeu: O serviço SCT permite aos bancos participantes enviar e receber transferências a crédito SEPA, alcançando todas as outras instituições financeiras da área SEPA. Tal assegura que os pagamentos denominados em euros podem ser efetuados sem dificuldade além-fronteiras.
- Resiliência e recuperação em caso de catástrofe: O serviço SCT foi concebido com elevada resiliência e funcionalidades completas de recuperação em caso de catástrofe, assegurando o processamento contínuo, seguro e eficiente dos pagamentos SEPA, mesmo em caso de perturbações ou falhas técnicas.
- Liquidação no T2: Os participantes no Serviço SCT liquidam as suas posições STEP2 através do T2, o sistema de liquidação bruta em tempo real (RTGS) do Eurosistema para pagamentos de elevado montante em euros. O STEP2 começa por criar posições brutas bilaterais para cada participante e comunicá-las. Em seguida, calcula as posições líquidas multilaterais e liquida-as no T2 através dos procedimentos de liquidação de sistemas auxiliares.
- Mensagens de reconciliação: Os participantes podem receber do T2 notificações e extratos ISO 20022 (camt.054, camt.053) para efeitos de reconciliação. Estas mensagens fornecem confirmações de transações, extratos de conta e relatórios de saldos, que podem ajudar os participantes a verificar e a reconciliar a movimentação das suas contas.
Em síntese, a SEPA é uma iniciativa da UE destinada a simplificar e harmonizar as transações de pagamento eletrónico na Europa, tornando os pagamentos transfronteiriços tão simples como os nacionais. O STEP2 SCT Service da EBA Clearing é uma câmara de compensação automatizada pan-europeia que permite a bancos e instituições financeiras enviar e receber transferências a crédito SEPA em toda a área SEPA. O serviço opera com elevada resiliência e capacidades de recuperação em caso de desastre e liquida as posições dos participantes através do T2, permitindo transações em euros seguras, eficientes e fluidas além-fronteiras.
Modos de Processamento Step2-T
STEP2-T
Pilar da Compensação de Pagamentos SEPA na Europa
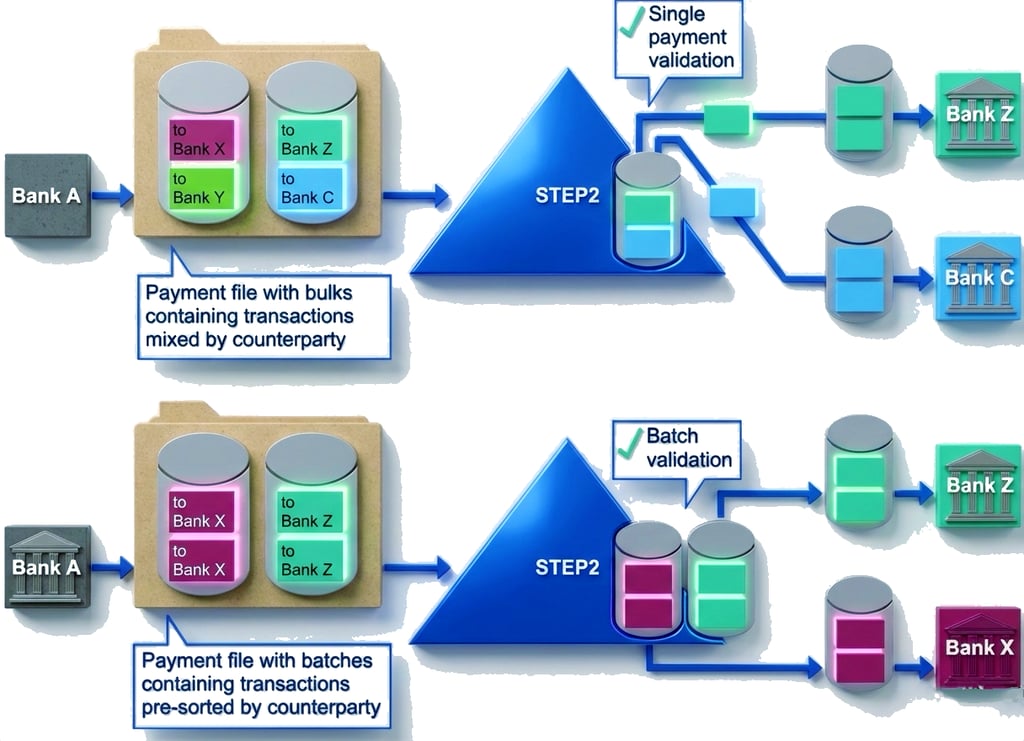
O STEP2-T é um sistema de pagamentos de retalho pan-europeu de grande escala, concebido para o processamento de pagamentos em massa denominados em euros. Operado pela EBA CLEARING, constitui uma componente essencial da infraestrutura de mercado de pagamentos da Europa e desempenha um papel central na viabilização de pagamentos eletrónicos harmonizados em todo o Espaço Económico Europeu.
A plataforma suporta Transferências a Crédito SEPA (SCT) e Débitos Diretos SEPA (SDD), proporcionando um ambiente de compensação altamente automatizado, normalizado e resiliente para pagamentos em euros, transfronteiriços e nacionais.
Factos Essenciais em Síntese
- Operador do sistema: EBA CLEARING
- Lançamento inicial: abril de 2003
- Função principal: Compensação de transferências a crédito e débitos diretos SEPA
- Participantes: Participantes diretos e bancos acessíveis indiretamente em toda a SEPA
- Moeda de liquidação: euro (EUR)
Contexto e Evolução
O STEP2 foi introduzido em 2003 como a primeira câmara de compensação automatizada pan-europeia (PE-ACH) da Europa, com o objetivo expresso de apoiar a emergente Área Única de Pagamentos em Euros. A sua criação respondeu à fragmentação dos sistemas nacionais de compensação e permitiu aos bancos processar pagamentos transfronteiriços em euros com a mesma eficiência das transações nacionais.
Desde então, a plataforma foi alargada e reformulada várias vezes para suportar volumes crescentes e ciclos de compensação adicionais.
Conceção Funcional e Modelo Operativo
O STEP2-T foi concebido para o processamento de pagamentos de retalho de elevado volume. Compensa Transferências a Crédito SEPA e Débitos Diretos SEPA em vários ciclos de liquidação por dia útil.
As principais características estruturais incluem:
- Elevada automatização: Processamento direto com intervenção manual mínima.
- Mensagens normalizadas: Plena conformidade com os formatos ISO 20022, garantindo interoperabilidade e coerência entre jurisdições.
- Disponibilidade operacional: Ciclos de compensação nos dias úteis do T2, com liquidação em moeda de banco central.
O STEP2-T é uma câmara de compensação, e não um sistema RTGS: efetua a compensação multilateral das posições e liquida-as em moeda de banco central no T2.
Importância Estratégica e Integração de Mercado
O STEP2-T faz avançar de forma significativa a integração do mercado europeu de pagamentos. Ao disponibilizar uma plataforma de compensação única e harmonizada para os instrumentos SEPA, elimina barreiras nacionais, reduz os custos de processamento e reforça a transparência, tanto para os bancos como para os utilizadores empresariais.
O sistema é interoperável com outras câmaras de compensação SEPA e liquida em T2.
Processa uma grande parte das transações SEPA, desde pagamentos de salários e a fornecedores até débitos diretos de consumidores.
Situação Atual no Ambiente de Pagamentos Europeu
O STEP2-T é uma das maiores plataformas de compensação SEPA. É complementado pelo sistema de pagamentos imediatos RT1 da EBA CLEARING, lançado em novembro de 2017.
O RT1 trata os pagamentos instantâneos; o STEP2-T trata os pagamentos de retalho não instantâneos.
Transferência a Crédito Imediata SEPA
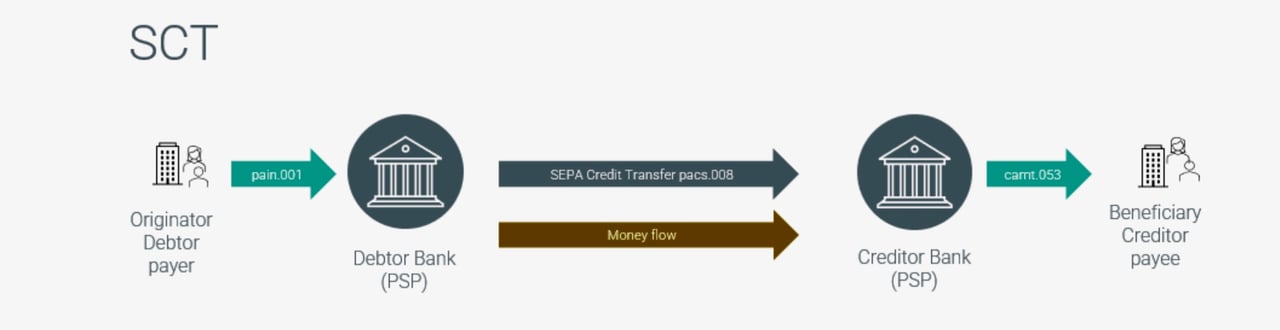
Na EU, as transferências a crédito instantâneas em euros seguem o esquema SEPA Instant Credit Transfer (SCT Inst) do Conselho Europeu de Pagamentos, lançado em novembro de 2017. O serviço está disponível 24 horas por dia, 365 dias por ano, e o prestador de serviços de pagamento (PSP) do beneficiário deve confirmar, no prazo de dez segundos, se os fundos foram colocados à disposição do beneficiário. O esquema deixou de estabelecer um montante máximo. Nos termos do Regulamento (UE) 2024/886 relativo aos pagamentos instantâneos, os PSP da área do euro têm de estar aptos a receber pagamentos instantâneos desde janeiro de 2025 e a enviá-los desde outubro de 2025, sem custos superiores aos das transferências a crédito normais e com Verificação do Beneficiário.

Débito Direto SEPA (SDD)
Débito Direto SEPA (SDD)
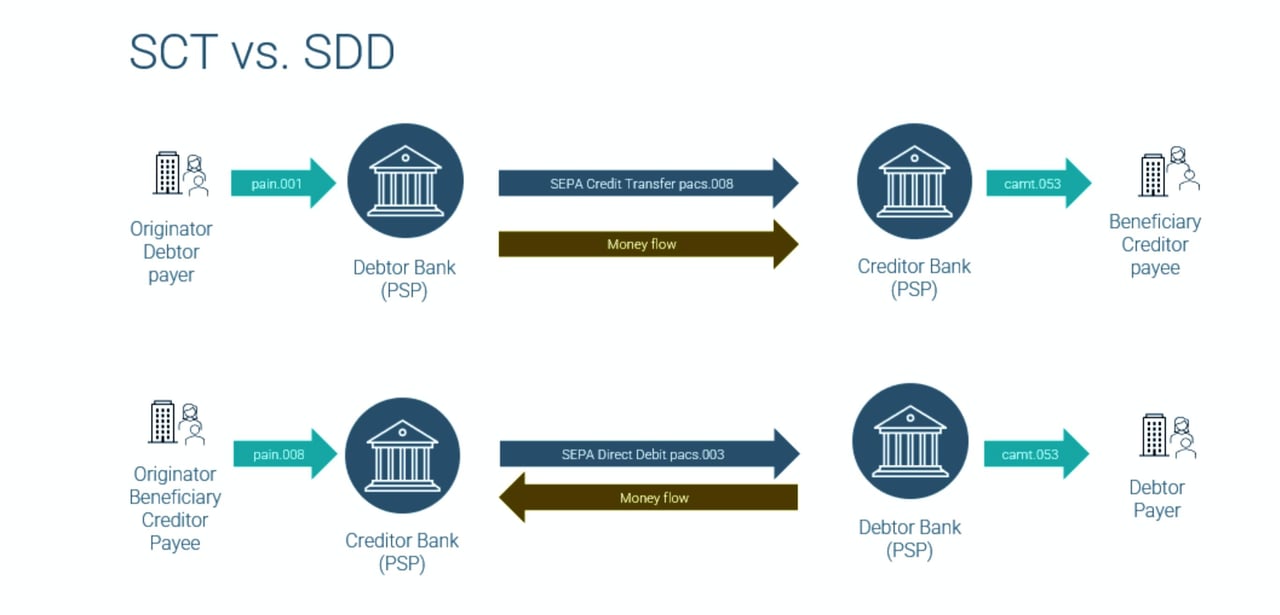
O débito direto SEPA é um método de pagamento no âmbito da Área Única de Pagamentos em Euros (SEPA), que permite a empresas e particulares cobrar pagamentos denominados em euros a partir de contas bancárias de devedores situadas em qualquer ponto da zona SEPA. Simplifica as operações transfronteiriças de débito direto, ao estabelecer um quadro normalizado e ao simplificar o processo tanto para credores como para devedores.
Existem dois tipos principais de esquemas de débito direto SEPA:
- SEPA Direct Debit Core (SDD Core): Este esquema destina-se tanto a transações de consumidores como a transações entre empresas. Neste esquema, o devedor pode solicitar o reembolso de uma cobrança autorizada no prazo de oito semanas sem indicar qualquer motivo, e de uma cobrança não autorizada no prazo de 13 meses.
- SEPA Direct Debit Business-to-Business (SDD B2B): Este esquema destina-se exclusivamente a devedores empresariais. Não existe direito de reembolso para as cobranças autorizadas; em contrapartida, o banco do devedor deve verificar cada cobrança face aos dados da autorização confirmados pelo devedor.
Para iniciar uma transação de débito direto SEPA, têm de estar reunidos os seguintes pressupostos:
- Identificador do Credor (CI): O credor deve obter um Identificador do Credor único junto do organismo nacional competente (na Alemanha, por exemplo, o Deutsche Bundesbank). O CI é utilizado para identificar o credor em todas as transações de débito direto SEPA e contribui para manter uma pista de auditoria clara.
- Contas bancárias: Tanto o credor como o devedor têm de possuir contas bancárias junto de instituições financeiras localizadas na zona SEPA.
- Banco em conformidade com a SEPA: Os bancos do devedor e do credor têm de estar em conformidade com a SEPA, o que significa que devem estar aptos a processar transações SEPA de acordo com as regras e os regulamentos estabelecidos.
- Mandato de Débito Direto SEPA: O devedor deve assinar um mandato que autorize o credor a cobrar pagamentos da sua conta bancária. O mandato deve incluir informações específicas, tais como os dados da conta bancária do devedor, o CI do credor e os termos e condições do acordo.
- Notificação: O credor deve notificar o devedor da futura operação de débito direto, indicando o montante e a data de vencimento, em conformidade com as regras do esquema de débito direto SEPA específico utilizado.
- Apresentação da transação: O credor deve apresentar a transação de débito direto ao seu banco no formato prescrito (ISO 20022 XML). O banco do credor encaminha seguidamente a transação para o banco do devedor, para processamento.
- Execução da transação: O banco do devedor verifica a validade do mandato e a disponibilidade de fundos antes de executar a transação. Se for bem-sucedida, os fundos são transferidos da conta do devedor para a conta do credor.



Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.
Caso pretenda saber mais sobre a forma de transferir fundos através do sistema de banca correspondente, queira contactar o nosso Diretor de Banca Correspondente, M. Amri Elarisse
