International Finance Bank
é um banco de investimento especializado ao serviço de património privado, plataformas empresariais e financiamento estratégico soberano. A sua atividade centra-se na estruturação de capital, no financiamento de longo prazo e na coordenação financeira transfronteiriça, no quadro das restrições monetárias e geopolíticas atuais.
O IFB é detido pela IFB Holdings LLC, integrada no IFC Group, e pela sua administração. Nenhum grupo externo detém um interesse especial. A nossa atenção pertence-lhe a si, enquanto cliente institucional nacional ou estrangeiro, e cumprimos essa obrigação através da excelência e da nossa experiência em Gestão de Ativos e em Banca Empresarial e Consultoria.
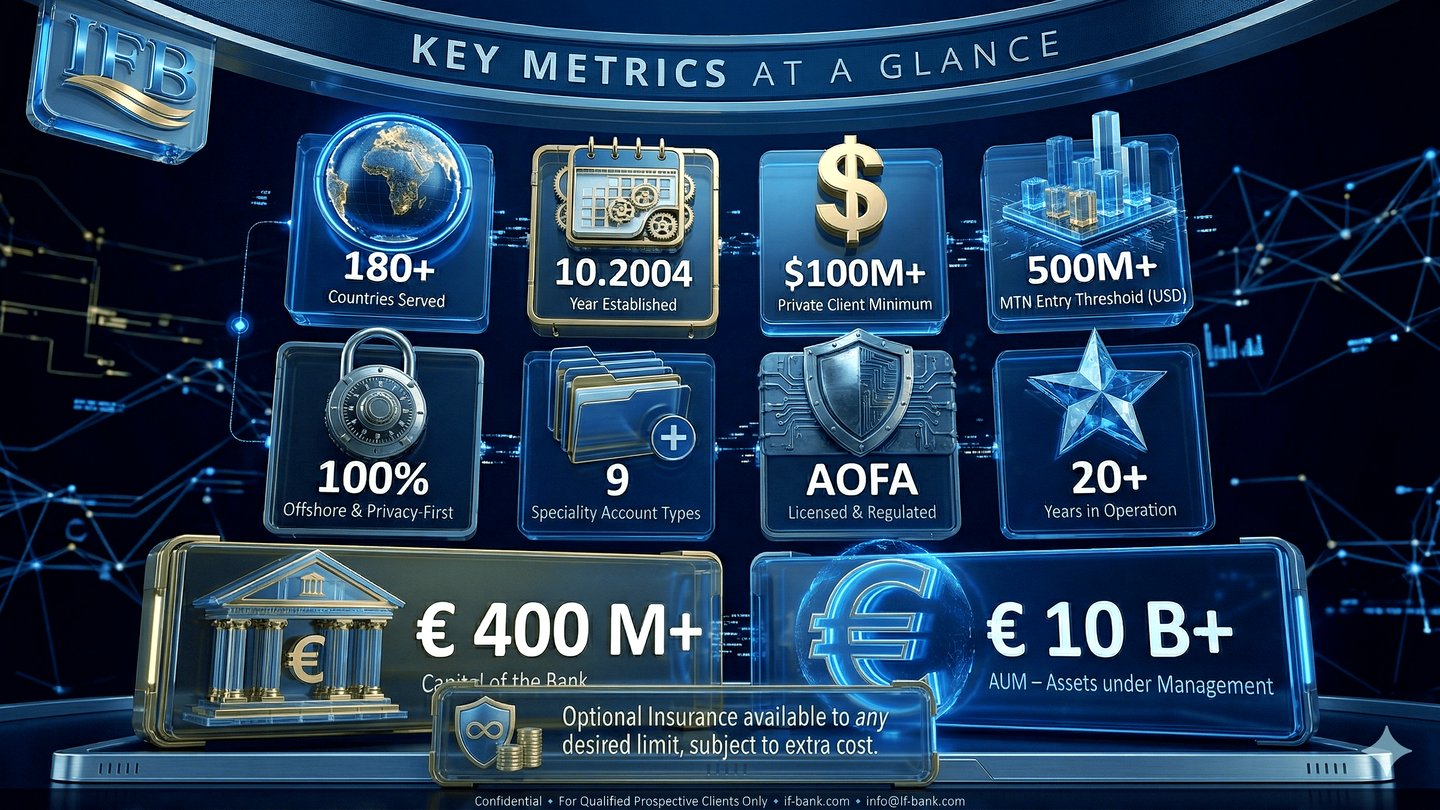
International Finance Bank LTD – Banque Financière Internationale LTD movimenta, concede crédito, investe e protege fundos de clientes em todo o mundo, desde grandes empresas a titulares de contas particulares. Em conjunto com as suas subsidiárias e afiliadas, oferece uma vasta gama de produtos e serviços a particulares e empresas, servindo atualmente clientes em 37 países.
A nossa licença bancária, Licença A, uma licença bancária offshore plena, n.º L1149, foi concedida em 13 de outubro de 2004 e mantém-se em vigor, sem interrupção, desde então. A nossa entidade reguladora é a AOFA, Anjouan, União das Comores.
O IFB é uma filial da IFB Holdings LLC e, através desta, do International Finance Corporation Group e da International Finance Corporation LLC.
Porque somos diferentes
O financiamento a este nível raramente é simples. Empresários, profissionais, organizações humanitárias, investidores, governos, bancos e gestores de fundos de investimento alternativo e de fundos de pensões necessitam, cada um, de soluções construídas em torno da sua própria estratégia. É aqui que o International Finance Bank faz a diferença.
O IFB concebe soluções para particulares de elevado património, empresas e organizações. Cada cliente tem uma visão e objetivos próprios, pelo que as nossas recomendações são feitas por medida: ajudam a constituir, gerir, preservar e transmitir o seu património. A abordagem revela-se particularmente adequada quando estão em causa a engenharia financeira para empresas e organizações ou a transmissão de património entre gerações.
Através das entidades com as quais contrata, o IFB cria, estrutura e emite instrumentos financeiros. Estes podem ser negociados, transportando capital de forma eficiente além-fronteiras, ou utilizados para garantir o financiamento de um projeto. Para fins empresariais, humanitários ou pessoais, concebemos igualmente produtos por medida, seja uma nova emissão obrigacionista, um certificado de depósito, ações ou derivados, de modo a que receba o melhor instrumento disponível, ao nível de risco e de rendimento que definir.
Os nossos serviços empresariais completam a oferta e consideramo-los o fator que distingue o IFB no setor. Para os proprietários de empresas, conjugamos os objetivos empresariais e pessoais: planeamento patrimonial, avaliação, planeamento de venda e transmissão, e planeamento fiscal da empresa dentro dos limites da lei. Para profissionais de sucesso, simplificamos as suas finanças e recomendamos um plano patrimonial abrangente, que pode incluir stock options, ações com restrições e estratégias para posições concentradas.
Para as organizações humanitárias, disponibilizamos soluções adaptadas às exigências dos projetos. Para os investidores, oferecemos uma abordagem moderna ao investimento, com soluções flexíveis, oportunidades mais amplas e tecnologia avançada. Os governos confrontados com os efeitos orçamentais de acontecimentos globais como a COVID-19 podem contrariá-los através de engenharia financeira inovadora. Os bancos podem recorrer aos nossos serviços Bank2Bank e Bank4Bank. Os fundos de investimento alternativo e os fundos de pensões podem contar com serviços de fundos especializados, que abrangem todo o processo de investimento, em toda a gama de estratégias, domicílios e estruturas.
Quaisquer que sejam as suas necessidades ou desafios financeiros, o International Finance Bank está preparado para apresentar soluções estratégicas e personalizadas. Contacte-nos e descubra como o IFB o pode ajudar a avançar com confiança.
Construído ao longo de duas décadas de banca transfronteiriça
Desde 2004, o IFB serve clientes cujas atividades ultrapassam uma única jurisdição, moeda ou enquadramento bancário. Ao longo deste percurso, construímos a instituição com base na continuidade, na disciplina regulamentar, na resiliência operacional e num serviço assente na relação com o cliente.
A nossa história é prova de resistência, e não mero ornamento. Na banca internacional, a longevidade é relevante, porque demonstra que uma instituição consegue adaptar-se a nova regulamentação, a novas exigências dos clientes e a novas condições de mercado sem perder a sua orientação estratégica.
Ao longo dos anos, aperfeiçoámos o nosso modelo operacional para responder às realidades da banca transfronteiras moderna: padrões de conformidade mais exigentes, execução mais rápida, expectativas digitais mais amplas e estruturas de clientes mais complexas. O nosso desenvolvimento tem sido de fortalecimento institucional, através do aperfeiçoamento constante da governação, dos processos e do serviço, e não de expansão como um fim em si mesma.
Essa experiência molda hoje a forma como servimos clientes particulares, empresários, family offices e empresas com atividade internacional. Mantemo-nos focados no que mais importa: fiabilidade institucional, processos claros, atendimento em vários idiomas, integração rigorosa de clientes e gestão direta da relação.
Para o IFB, a história é uma prova do presente, não uma afirmação comercial retrospetiva. Atesta continuidade, discernimento e responsabilidade de gestão, qualidades que continuam a ser essenciais na banca transfronteiriça.
Quem somos
1. Bancos de investimento privado e de preservação de património
Definição e mandato. Os bancos de investimento e de preservação de património, entre os quais se inclui o IFB, existem para salvaguardar, fazer crescer e administrar ativos substanciais de particulares abastados, family offices, fundações e investidores institucionais. O seu foco é a proteção de ativos a longo prazo, a preservação do capital, a gestão de carteiras prudente e o aconselhamento discreto.
Como operamos: a estrutura omnibus bruta. As transferências de numerário e de valores mobiliários processam-se através de contas nostro omnibus brutas, nas quais os ativos de cada cliente se encontram segregados no âmbito de uma conta consolidada detida junto de um banco correspondente ou em contas de liquidação.
- No caso de transferências em numerário, a instituição debita a subconta do próprio cliente na conta ómnibus e envia a transferência através de sistemas de pagamento convencionais, como o SWIFT ou o SEPA.
- No caso das transferências de valores mobiliários, a instituição liquida através de sistemas de compensação consolidados, como o Euroclear ou o DTC, com base na entrega contra pagamento (DVP). Cada transação é registada separadamente sob um identificador único do cliente, o que assegura transparência e protege os ativos.
Dado que as posições de cada cliente são registadas em base bruta, os ativos ficam segregados nos livros do Banco e a reconciliação é exata. A identificação clara dos ativos dos clientes reforça a gestão de risco, sobretudo em caso de incumprimento ou insolvência de uma contraparte. Na UE, enquadramentos como a MiFID II e o EMIR exigem a prestação de informação ao nível do cliente; o IFB aplica normas equivalentes, pelo que cada movimento de numerário e de valores mobiliários é objeto de registo.
“As estruturas de contas ómnibus são expressamente reconhecidas ao abrigo da MiFID II, das regras CASS, da Regra 15c3-3 da SEC, do CSDR e dos regimes regulamentares equivalentes a nível mundial. Constituem o modelo operacional corrente em matéria de custódia global, prime brokerage e compensação. A titularidade efetiva é mantida através de livros e registos internos, e não através da atribuição de um IBAN individual, em conformidade com a infraestrutura internacional de liquidação e com as expectativas regulamentares.”
Atividades e características principais
- Preservação do capital e gestão do risco. O primeiro objetivo é manter intacto o poder de compra do capital ao longo das gerações, através de uma alocação prudente a carteiras cuidadosamente equilibradas de numerário, ouro, obrigações, imobiliário de primeira qualidade, ações em jurisdições estáveis e investimentos alternativos selecionados.
- Privacidade e confidencialidade. Estes bancos aplicam à confidencialidade do cliente padrões mais exigentes, operam com discrição e fazem-no, frequentemente, em jurisdições cujos enquadramentos jurídicos protegem de forma firme a propriedade e a privacidade.
- Aconselhamento personalizado. O aconselhamento é adaptado de forma rigorosa a cada cliente e abrange frequentemente o planeamento sucessório, a mitigação fiscal, os serviços fiduciários, a transmissão de património entre gerações e a gestão de family offices à medida.
- Escolha de jurisdições estáveis. Estão tipicamente domiciliadas em países reconhecidos pela neutralidade política, pela estabilidade legislativa, por sistemas jurídicos sofisticados e pela clareza regulamentar, como a Suíça, o Listenstaine, o Luxemburgo ou Singapura.
- Modelo de rentabilidade conservador. As receitas provêm sobretudo de comissões de gestão, aconselhamento e custódia e de remuneração baseada nos ativos, e não de negociação especulativa ou de concessão agressiva de crédito.
2. Bancos privados
Definição e mandato. Os bancos de private banking prestam serviços financeiros personalizados e de gestão de património a indivíduos de elevado e muito elevado património (HNWI e UHNWI). Assemelham-se aos bancos de preservação de património, mas prosseguem normalmente o crescimento a par da preservação e podem oferecer uma gama mais ampla, por vezes mais arriscada, de produtos de gestão de ativos.
Atividades e características principais
- Gestão de património holística. Planeamento financeiro abrangente, acumulação de património, gestão discricionária de ativos, aconselhamento fiscal e oportunidades de investimento sofisticadas.
- Uma abordagem equilibrada ao risco. A preservação continua a ser fundamental, mas uma maior disponibilidade para assumir risco com vista ao crescimento do capital distingue-as das instituições puramente vocacionadas para a preservação de património.
- Gestão de relacionamento personalizada. Um private banker dedicado é responsável pela carteira de cada cliente.
3. Bancos de investimento (finanças empresariais)
Definição e mandato. Os bancos de investimento, distintos dos bancos de preservação de património, captam capital para empresas, governos e instituições, prestam aconselhamento em fusões e aquisições (M&A), tomam firme emissões de valores mobiliários e negoceiam instrumentos financeiros nos mercados primários e secundários.
Atividades e características principais
- Financiamento empresarial e consultoria. Fusões, aquisições, reestruturações e ofertas públicas iniciais (IPO).
- Negociação e corretagem. Negociação ativa de ações, obrigações, matérias-primas e derivados, e serviços de prime brokerage.
- Um modelo de risco e rendibilidade elevados. As receitas dependem fortemente da evolução dos mercados, dos resultados de negociação, das comissões de consultoria e das comissões de tomada firme.
O que não somos
4. Bancos comerciais e de retalho tradicionais
Definição e mandato. Os bancos comerciais e de retalho servem o mercado de massas de clientes particulares e empresariais, com contas à ordem, crédito e serviços bancários correntes. O seu objetivo principal é o lucro de curto a médio prazo proveniente das margens de juro, das comissões e dos encargos sobre empréstimos e depósitos.
Atividades e características principais
- Foco no retalho de massas. Produtos básicos, como contas à ordem e de poupança, crédito pessoal, crédito à habitação, cartões de crédito e crédito ao consumo.
- Um modelo de receitas assente no volume. O rendimento provém sobretudo da diferença entre as taxas de empréstimo e de depósito (margem financeira), a par de comissões, como as de transação e de descoberto.
- Agências e canais digitais. Uma extensa rede de agências, complementada por serviços bancários digitais concebidos para acesso generalizado e comodidade.
- Exposição moderada ao risco. A gestão de risco concentra-se na avaliação de crédito e na liquidez, com menor ênfase numa gestão de património sofisticada ou na preservação de ativos.
5. Bancos universais
Definição e mandato. Os bancos universais combinam a banca de retalho, comercial, de investimento e o private banking numa única organização, servindo desde consumidores do mercado de massas até grandes empresas e clientes particulares com elevado património.
Atividades e características principais
- Receitas diversificadas. Rendimentos provenientes de crédito, depósitos, comissões, operações nos mercados de capitais, gestão de património e aconselhamento de investimento.
- Uma oferta abrangente. Uma vasta gama de serviços para muitos segmentos, beneficiando de economias de escala e de gama.
- Gestão de risco complexa. A diversidade de atividades exige quadros de risco avançados, que equilibrem em simultâneo os riscos da banca de retalho, do investimento e da gestão de património.
Conheça-nos
IFB Investment Bank: a escolha para operações financeiras complexas
Na finança global, a escolha do banco de investimento pode determinar o êxito de uma operação complexa. O International Finance Bank é uma escolha natural para empreendimentos financeiros exigentes, por sete razões.
1. Alcance global, conhecimento local
O IFB proporciona aos clientes acesso aos principais mercados financeiros mundiais, aliando esse alcance ao conhecimento local. As nossas equipas conhecem a dinâmica, a regulamentação e a cultura de cada mercado regional, pelo que o aconselhamento que recebe se adequa ao seu próprio contexto.
2. Uma gama completa de serviços
Da assessoria em fusões e aquisições à gestão de ativos e ao financiamento estruturado, o IFB cobre todo o espectro. Os clientes encontram um conjunto coerente de soluções e não necessitam de vários bancos para necessidades distintas.
3. Soluções financeiras inovadoras
As finanças globais não param. O IFB desenvolve continuamente novos produtos e soluções financeiras que respondem aos desafios e às oportunidades específicos dos mercados atuais.
4. Gestão de risco disciplinada
As operações complexas comportam riscos por natureza. O nosso quadro de risco identifica esses riscos e mitiga-os, recorrendo a ferramentas e modelos analíticos.
5. Experiência
Desde 2004, o IFB tem trabalhado em operações transfronteiriças em diversos setores e regiões. A experiência não constitui garantia de resultados futuros, mas molda o discernimento, a diligência e o empenho no sucesso do cliente.
6. O cliente no centro
Cada solução é concebida em função das necessidades e dos objetivos específicos do cliente. A atenção personalizada alia-se à experiência internacional.
7. Ética e integridade
Num setor que assenta na confiança, o IFB mantém uma adesão firme a padrões éticos. Os clientes podem contar com relações pautadas pela transparência, pela integridade e pela mais elevada conduta profissional.
Em síntese
Para operações financeiras complexas, a escolha do banco de investimento faz toda a diferença. Com o seu alcance global, a sua gama de serviços, a sua inovação e a sua reputação, o International Finance Bank é a escolha adequada para clientes exigentes, que alcançam os seus objetivos com confiança e segurança.
IFB Private Bank: a escolha para indivíduos de elevado património
Os indivíduos de elevado património (HNWI) necessitam de conhecimento especializado e de um parceiro de confiança que compreenda as suas necessidades e aspirações particulares. O International Finance Bank responde a essa necessidade, por sete razões.
1. Soluções financeiras à medida
As carteiras de particulares de elevado património (HNWI) são frequentemente complexas e exigem soluções à medida. Quer se trate de planeamento sucessório, de planeamento fiscal lícito ou de estratégia de investimento, o IFB concebe soluções adequadas aos objetivos e à tolerância ao risco de cada cliente.
2. Diversificação global
A nossa presença internacional permite aos clientes diversificar por classes de ativos e geografias, o que pode melhorar o equilíbrio entre risco e rendibilidade e tornar a carteira mais resiliente.
3. Acesso exclusivo a investimentos
A nossa rede abre oportunidades de investimento raramente acessíveis ao público em geral, desde operações de private equity a imóveis em localizações de primeira linha, conferindo aos clientes uma vantagem na construção de riqueza.
4. Preservação de património e planeamento sucessório
Para muitos clientes, preservar o património e planear o legado é tão importante como criá-lo. O IFB oferece constituição de trusts, planeamento sucessório e aconselhamento filantrópico, de modo que o património seja transmitido às gerações seguintes de forma eficiente e com propósito.
5. Discrição e privacidade
Tratamos todas as informações e transações dos clientes com a mais estrita confidencialidade, e uma cibersegurança robusta protege tanto os ativos como os dados.
6. Gestores de relação dedicados
Cada cliente dispõe de um gestor de relação dedicado, que constitui o ponto de contacto único para todas as questões financeiras. Os nossos gestores são especialistas financeiros com formação nas exigências específicas de clientes de elevado património, e o serviço que prestam é pessoal e ininterrupto.
7. Prática ética e transparente
Quando as más práticas financeiras corroem a confiança, o compromisso do IFB com a ética e a transparência distingue-se. Os investimentos são geridos com integridade, em conformidade com a lei e com as normas éticas.
Em síntese
Para os particulares de elevado património que procuram um parceiro que compreenda as suas necessidades, aspirações e preocupações, o International Finance Bank é a escolha acertada. Os seus serviços à medida, o seu alcance global e a sua conduta ética fazem dele um lugar onde o património pode crescer, ser preservado e transmitido com significado.
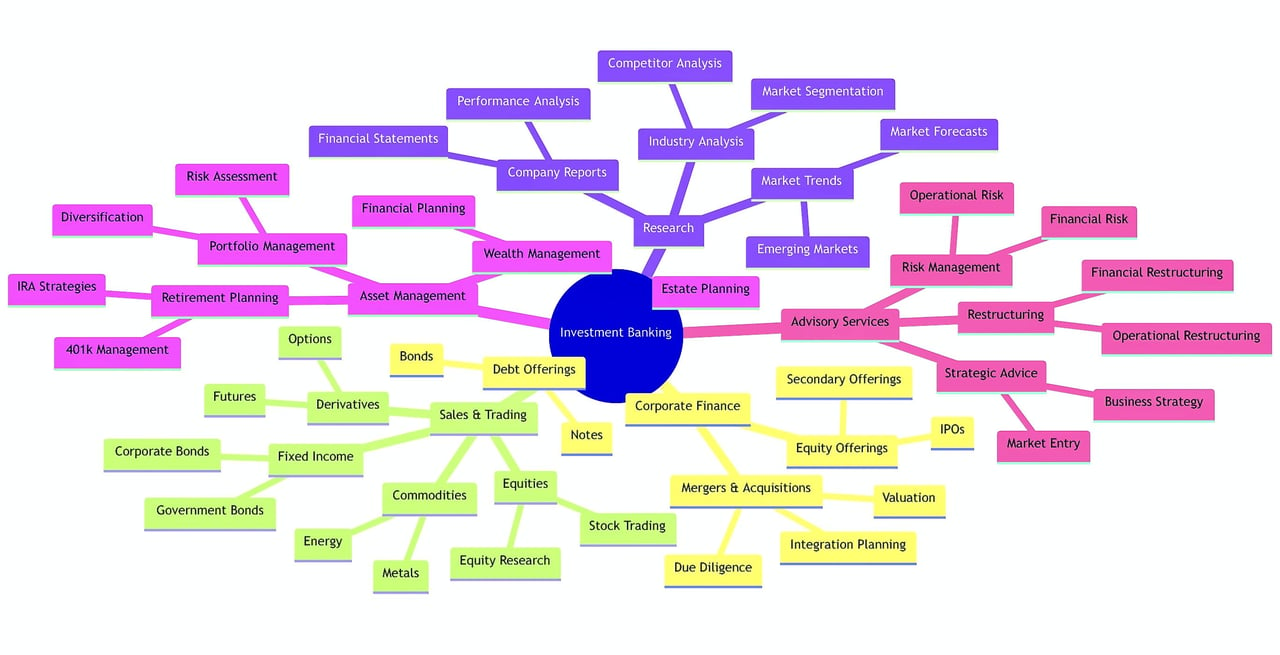
Banca de investimento e banca comercial: dois pilares das finanças globais
Os bancos de investimento e os bancos comerciais constituem, há muito, os dois pilares do sistema financeiro mundial. Ambos são bancos, mas as suas funções, clientes e regulação diferem de forma acentuada. Este ensaio expõe essas diferenças de uma perspetiva internacional e mostra de que modo cada um serve a economia global.
Raízes históricas
A separação entre a banca de investimento e a banca comercial é um fenómeno mundial, e não uma característica de um único país. Em muitas jurisdições, as duas foram mantidas separadas para proteger a poupança pública dos riscos mais elevados da negociação de valores mobiliários e de outras atividades especulativas. A desregulamentação e a banca universal esbateram essa fronteira nos últimos anos, mas as diferenças essenciais mantêm-se.
Funções essenciais
Os bancos de investimento são os arquitetos das finanças. Estruturam transações complexas, como fusões e aquisições, ofertas públicas iniciais (IPO) e outras formas de reestruturação empresarial, e são as instituições a que recorrem grandes empresas, governos e particulares de elevado património nos mercados globais.
Os bancos comerciais são o pilar da economia quotidiana. Recebem depósitos, concedem crédito sob várias formas e gerem sistemas de pagamento, canalizando assim fundos dos aforradores para os mutuários, tanto nas economias locais como nas internacionais.
Clientes e receitas
Os bancos de investimento servem um mercado mais restrito de clientes empresariais e de particulares de elevado património, e obtêm receitas sobretudo de comissões de consultoria, comissões de subscrição e lucros de negociação. Os bancos comerciais servem uma base ampla de particulares, pequenas empresas e grandes empresas, e obtêm receitas sobretudo do diferencial entre empréstimos e depósitos e de comissões por serviços como transferências e manutenção de contas.
Regulamentação
A regulamentação varia de país para país, mas reflete, em geral, os diferentes perfis de risco. Os bancos comerciais recebem depósitos do público, pelo que estão sujeitos a regras e a uma supervisão rigorosas, incluindo requisitos de adequação de capital e sistemas de garantia de depósitos, que diferem em pormenor mas partilham um único objetivo: proteger o consumidor.
Os bancos de investimento também são regulados, mas habitualmente com maior margem de atuação. Autoridades como a Financial Conduct Authority (FCA) no Reino Unido, ou as autoridades nacionais da UE coordenadas pela Autoridade Europeia dos Valores Mobiliários e dos Mercados (ESMA), supervisionam-nos com enfoque na integridade do mercado e na proteção dos investidores, e não na segurança dos depósitos.
A era da banca universal
A banca universal, que combina a banca de investimento e a banca comercial numa única instituição, tem ganho terreno em todo o mundo. Oferece serviços financeiros a partir de uma única fonte, mas suscita preocupações quanto a conflitos de interesses e ao risco sistémico, em particular no que respeita à estabilidade financeira global.
Em síntese
Os bancos de investimento e os bancos comerciais são distintos, mas complementares. As suas diferenças em termos de função, clientela e regulamentação são essenciais para a estabilidade e a eficiência dos mercados internacionais. Num mundo cada vez mais interligado, compreendê-las é fundamental para atuar na economia global.