O que é o combate ao branqueamento de capitais?
A luta contra o branqueamento de capitais e o financiamento do terrorismo serve a segurança global, a integridade do sistema financeiro e o crescimento sustentável. A legislação em matéria de AML e CFT existe para impedir que os mercados financeiros sejam utilizados abusivamente para qualquer dessas finalidades.
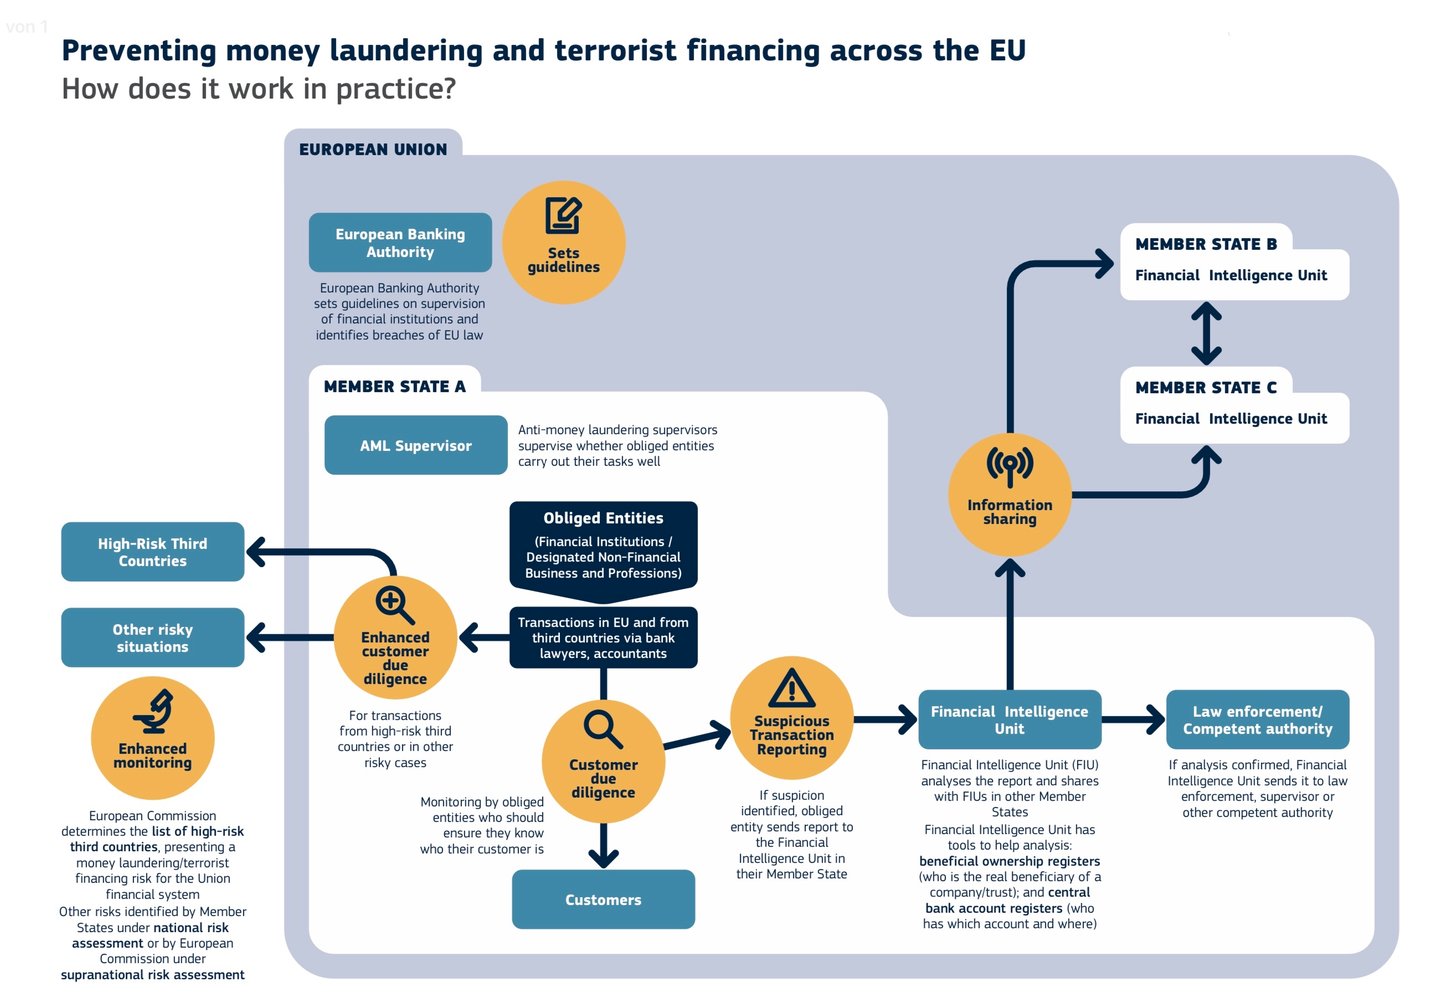
A União Europeia e muitas outras jurisdições adotaram uma legislação rigorosa contra o branqueamento de capitais e o financiamento do terrorismo, e as autoridades competentes, trabalhando em rede, asseguram a sua aplicação na prática.
O IFB é autorizado e supervisionado na União das Comores, Ilha Autónoma de Anjouan, pela Anjouan Offshore Finance Authority ao abrigo da licença L1149. O nosso programa de AML/CFT assenta nas Quarenta Recomendações do FATF, a norma segundo a qual os próprios regimes nacionais são avaliados.
Aplicam-se outros quadros regulamentares nos locais onde se situam as nossas contrapartes. As relações de correspondência bancária colocam indiretamente no âmbito de aplicação os requisitos do Bank Secrecy Act dos Estados Unidos, e a atividade dirigida ao mercado europeu convoca o quadro regulamentar europeu. Um programa construído apenas segundo o mínimo local não resiste à diligência devida da banca correspondente, razão pela qual o nosso não o é.
O nosso programa compreende:
- aprovação escrita por um responsável de nível superior;
- um programa de identificação de clientes baseado no risco, suficiente para formar uma convicção razoável quanto à verdadeira identidade de cada cliente;
- deteção e comunicação de atividades suspeitas;
- teste independente da sua implementação;
- um Responsável pela Conformidade AML designado, com dados de contacto publicados;
- formação contínua do pessoal relevante;
- diligência devida contínua com base no risco, incluindo a identificação dos beneficiários efetivos dos clientes que sejam pessoas coletivas, a compreensão da natureza e da finalidade de cada relação e a monitorização, de modo a manter atualizada a informação dos clientes.
O objetivo destas regras é detetar e comunicar atividades suspeitas, incluindo as infrações subjacentes ao branqueamento de capitais e ao financiamento do terrorismo, como a fraude em valores mobiliários e a manipulação de mercado.
O enquadramento internacional
O Grupo de Ação Financeira (FATF), criado em 1989, estabelece o quadro global da política de AML e avalia o cumprimento da mesma pelos países. As autoridades de supervisão nacionais fiscalizam as instituições da respetiva jurisdição, e as Nações Unidas, o Banco Mundial e o Fundo Monetário Internacional dispõem de programas de AML próprios.
A AML consagra as melhores práticas na deteção de atividade suspeita. Quanto mais fácil for para os criminosos gastar dinheiro ilícito sem serem detetados, mais criminalidade se verifica. A regulamentação AML exige, por isso, que as «entidades obrigadas» conheçam os sinais de alerta e monitorizem ativamente a atividade dos seus clientes. As entidades obrigadas são as instituições cujas transações os branqueadores de capitais poderiam explorar: bancos, processadores de pagamentos, empresas de jogo e apostas, entre outras. Na EU, a Autoridade Bancária Europeia emite orientações sobre supervisão, e as autoridades de supervisão em matéria de AML avaliam a eficácia com que cada instituição cumpre os seus deveres.
O enquadramento europeu alterou-se. A arquitetura assente em diretivas está a ser substituída pelo pacote AML de 2024: o Regulamento (UE) 2024/1624, com obrigações diretamente aplicáveis; a Diretiva (UE) 2024/1640, relativa à supervisão e às unidades de informação financeira; e o Regulamento (UE) 2024/1620, que cria a Autoridade para o Combate ao Branqueamento de Capitais em Frankfurt.
Na prática, as entidades obrigadas passam a dispor de um único conjunto de regras diretamente aplicável, em vez de vinte e sete transposições, de um supervisor da UE com competência direta sobre instituições selecionadas e de um limite harmonizado para os pagamentos em numerário. O pacote é de aplicação faseada, pelo que importa confirmar a data aplicável a cada obrigação específica, em vez de presumir uma data única de transição.
Como funciona a prevenção do branqueamento de capitais (AML) num banco
Os bancos situam-se na base do sistema financeiro e devem detetar precocemente comportamentos suspeitos. As suas políticas AML seguem o quadro do FATF; os colaboradores da linha da frente recebem formação em técnicas AML e estão legalmente obrigados a comunicar atividades suspeitas. Responsáveis dedicados de conformidade AML reforçam estas práticas, apoiados em três instrumentos: verificações de identidade, controlos de liquidação e libertação e software de monitorização de transações.
Verificações de identidade
Os bancos devem seguir procedimentos de conhecimento do cliente (KYC) para verificar a identidade dos seus clientes. A política de AML estabelece o quadro de referência, mas cada banco permanece responsável pelos seus próprios clientes e pela sinalização de transações de risco elevado.
O KYC exige que os bancos verifiquem o nome, a data de nascimento e a morada do cliente e, por vezes, outras informações, como a profissão. Os clientes comprovam habitualmente a sua identidade com documentos oficiais aquando da abertura de conta, e os bancos recorrem cada vez mais à identificação biométrica, como o reconhecimento facial ou de voz e as impressões digitais.
Controlos de liquidação e libertação
Os fundos recebidos são libertados mediante liquidação compensada, e não com base num aviso de pagamento. Quando um crédito é invulgar para a conta, a libertação pode ser retida até à conclusão de uma análise. Trata-se de um controlo interno e de uma medida de risco de liquidação. Não constitui um período de retenção regulamentar, e nenhum regime de AML o prescreve.
Software de monitorização de transações
Um banco que processa grandes volumes de transações não consegue analisar cada uma manualmente. O software de monitorização verifica as transações diariamente ou em tempo real. Combina o historial do titular da conta, a avaliação de risco e os pormenores de cada transação, como o montante, os países envolvidos e a natureza do pagamento, abrangendo depósitos em numerário, transferências bancárias e levantamentos. Uma transação avaliada como de risco elevado é assinalada como suspeita.
Seguimos os Princípios do Wolfsberg Group.
O Wolfsberg Group é uma associação de bancos globais que desenvolve quadros de referência e orientações para a gestão do risco de criminalidade financeira, em particular das políticas de KYC, AML e CFT. Reuniu-se pela primeira vez no ano 2000, no Château Wolfsberg, no nordeste da Suíça, com representantes da Transparency International, entre os quais Stanley Morris e o Professor Mark Pieth, da Universidade de Basileia, para elaborar diretrizes de AML para o private banking. Os Princípios de AML do Wolfsberg para o Private Banking foram publicados em outubro de 2000 e revistos em maio de 2002 e junho de 2012.
Sistemas de monitorização de transações (TMS)
Os sistemas de monitorização de transações são as ferramentas com que as instituições financeiras e os supervisores acompanham as transações no sistema bancário. Identificam atividade que possa indiciar branqueamento de capitais, financiamento do terrorismo ou outros crimes financeiros. Funcionam em sete etapas:
- Recolha de dados. O sistema recolhe dados de transações em todo o banco: montante, data e hora, partes envolvidas e natureza da transação.
- Perfil de risco. Com base nestes dados, elabora perfis de risco dos clientes e das transações, tendo em conta o historial do cliente, os tipos de transação habituais e a geografia.
- Monitorização baseada em regras. São aplicadas regras predefinidas a cada transação, por exemplo, assinalando montantes acima de um limiar ou um elevado número de transações num curto período.
- Deteção de anomalias. Modelos estatísticos e de aprendizagem automática identificam transações que se afastam de forma acentuada da norma ou do comportamento habitual do cliente.
- Alertas. Uma operação sinalizada gera um alerta, que é analisado por um responsável de conformidade ou por uma equipa de investigação.
- Investigação e comunicação. Se a transação permanecer suspeita após a análise, o banco procede a uma investigação adicional e, consoante o resultado, apresenta uma comunicação de operação suspeita à autoridade competente.
- Aprendizagem contínua. Os resultados das investigações são utilizados para aperfeiçoar as regras e os modelos, de modo que a deteção se torne mais precisa ao longo do tempo.
Com um sistema de monitorização de transações, o banco gere melhor o seu risco, cumpre as suas obrigações regulamentares e contribui para o combate à criminalidade financeira.
Combate ao financiamento do terrorismo (CFT)
A abordagem do IFB ao combate ao financiamento do terrorismo assenta num quadro em camadas de avaliação de risco, tecnologia e cooperação com as autoridades de supervisão.
As fundações e a abordagem baseada no risco
Os nossos controlos de CFT combinam a diligência devida relativa ao cliente no momento da integração, a monitorização contínua de transações e o encaminhamento da atividade sinalizada para análise humana. Os modelos são revistos e recalibrados num ciclo definido, face aos resultados internos e às tipologias externas.
Não publicamos estatísticas de deteção. Números desta natureza não são verificáveis pelo leitor e carecem de significado sem a metodologia subjacente. O que faremos é responder a questões específicas de correspondentes e de reguladores, sob a devida confidencialidade.
Diligência devida reforçada e vigilância
Após a triagem inicial, aplica-se uma diligência devida reforçada aos perfis de risco mais elevado:
- Análise de dados. Os nossos algoritmos analisam os dados das transações em tempo real e assinalam padrões e anomalias que se desviam das normas estabelecidas.
- Perfilagem comportamental. Os dados históricos e a análise preditiva permitem construir perfis comportamentais pormenorizados, de modo que os sinais de alerta sejam identificados precocemente e encaminhados para revisão manual.
- Verificação em camadas. As transações sinalizadas são verificadas conjuntamente por sistemas automatizados e por colaboradores experientes, de modo que a intervenção seja simultaneamente rápida e ponderada.
Monitorização em tempo real e intervenção automatizada
- Aprendizagem automática. Os nossos sistemas aprendem com a evolução dos padrões de transação e adaptam-se a novas ameaças; a intervenção automatizada tem lugar quando os limiares definidos são excedidos.
- Escalamento imediato. Uma transação identificada como potencial risco é sinalizada de imediato e encaminhada para uma revisão secundária, que combina a precisão algorítmica com o juízo de especialistas.
- Modelos adaptativos. Os nossos modelos são atualizados continuamente com base em informação global e em dados internos de desempenho, de modo a acompanharem as novas tipologias.
Cooperação
O financiamento do terrorismo não se detém nas fronteiras, nem a nossa resposta. Colaboramos com supervisores nacionais e instituições financeiras internacionais para partilhar conhecimentos e boas práticas:
- Partilha de informação. Participação em fóruns internacionais e troca segura de dados com instituições parceiras.
- Equipas conjuntas de intervenção. Sempre que uma ameaça o exija, o IFB participa em equipas conjuntas de intervenção contra o financiamento do terrorismo.
Melhoria contínua
Os nossos procedimentos de CFT valem apenas tanto quanto a sua última revisão. Acompanhamos as novas tendências da criminalidade financeira e integramos novos métodos nos nossos procedimentos, de modo a responder a ameaças emergentes quase em tempo real.
A diligência devida rigorosa, a tecnologia sólida e a cooperação internacional constituem, em conjunto, um sistema que deteta e dissuade o financiamento do terrorismo e que continua a evoluir. Protege a integridade do sistema financeiro internacional e a segurança dos nossos clientes e parceiros.
Conhecimento do beneficiário e verificação do beneficiário
O quadro de segurança do IFB combina os procedimentos de conhecimento do beneficiário (know-your-payee, KYP), a verificação do beneficiário (verification of payee, VoP) e as nossas medidas contra o financiamento do terrorismo (CFT) numa defesa em camadas contra a fraude, o branqueamento de capitais e o financiamento do terrorismo.
Conheça o seu beneficiário (KYP)
Os controlos tradicionais incidem sobre o ordenante. O KYP incide sobre o destinatário e assegura que a identidade de cada beneficiário do pagamento é estabelecida de forma inequívoca:
- Validação de identidade. Cada potencial beneficiário é verificado em bases de dados de referência, utilizando tanto dados estáticos como indicadores de risco dinâmicos.
- Definição de perfis comportamentais e de transações. Os algoritmos analisam o historial de pagamentos e o comportamento para construir um perfil de risco e detetar discrepâncias que possam indicar fraude.
- Categorização baseada no risco. Os beneficiários são classificados por nível de risco, aplicando-se um escrutínio reforçado sempre que se justifique, tanto contra o branqueamento de capitais como contra o desvio de fundos.
Verificação do beneficiário (VoP)
A verificação do beneficiário não é uma mera cortesia. Constitui uma obrigação legal ao abrigo do Regulamento (UE) 2024/886, o Regulamento relativo aos Pagamentos Imediatos, que altera o Regulamento (UE) n.º 260/2012 relativo à SEPA.
Desde 9 de outubro de 2025, todos os prestadores de serviços de pagamento de um Estado-Membro da área do euro que ofereçam transferências a crédito devem disponibilizar ao ordenante, antes da autorização, uma verificação do beneficiário (VoP), gratuitamente. A obrigação abrange as transferências a crédito SEPA normais e instantâneas. Os prestadores fora da área do euro dispõem de prazo até 9 de julho de 2027.
Como funciona
- O prestador do ordenante submete o IBAN e o nome do beneficiário.
- O pedido é transmitido ao prestador do beneficiário através do esquema SEPA ou de um mecanismo de encaminhamento e verificação.
- O prestador de serviços de pagamento do beneficiário consulta os seus registos e devolve um de quatro resultados: correspondência, correspondência aproximada, ausência de correspondência ou impossibilidade de verificação.
- O ordenante recebe o resultado e decide se prossegue. O pagamento não é bloqueado automaticamente.
O ponto que os clientes mais frequentemente ignoram: quando o ordenante autoriza uma transferência após ter sido alertado para uma discrepância, é o ordenante que suporta a responsabilidade pelos fundos que cheguem a um destinatário não pretendido. O alerta transfere o risco. Leia-o antes de prosseguir.
O Regulamento do Esquema VoP do European Payments Council entrou em vigor em 5 de outubro de 2025 e rege os mecanismos operacionais entre prestadores de serviços.
Combate ao financiamento do terrorismo
- Diligência devida relativa ao cliente. Em conformidade com as rigorosas normas de KYC, cada cliente é avaliado desde o início.
- Monitorização contínua de transações. A inteligência artificial e a análise em tempo real acompanham os fluxos de transações e intercetam indícios de financiamento do terrorismo.
- Avaliação de risco adaptativa. Os modelos aperfeiçoados continuamente por aprendizagem automática produzem pontuações de risco que se adaptam a novas ameaças.
Um enquadramento, várias camadas
- Supervisão global. A verificação do beneficiário, a análise das instruções de pagamento e a monitorização contínua, em conjunto, eliminam qualquer ponto único de falha.
- Máquinas e pessoas. Os algoritmos asseguram a deteção imediata; o pessoal experiente assegura a análise aprofundada e o enquadramento.
- Cooperação internacional. Colaboramos com supervisores e instituições financeiras a nível mundial, de modo que as nossas medidas acompanhem as normas atuais e a informação sobre ameaças.
- Adaptabilidade. A criminalidade financeira evolui rapidamente, e o nosso investimento contínuo mantém as nossas medidas à frente da mesma.
Através dos mecanismos KYP, VoP e CFT, cada transação no IFB é sujeita a um escrutínio rigoroso. A abordagem antecipa as ameaças em vez de aguardar por elas e protege a integridade do sistema financeiro.