
Mitos Bancários
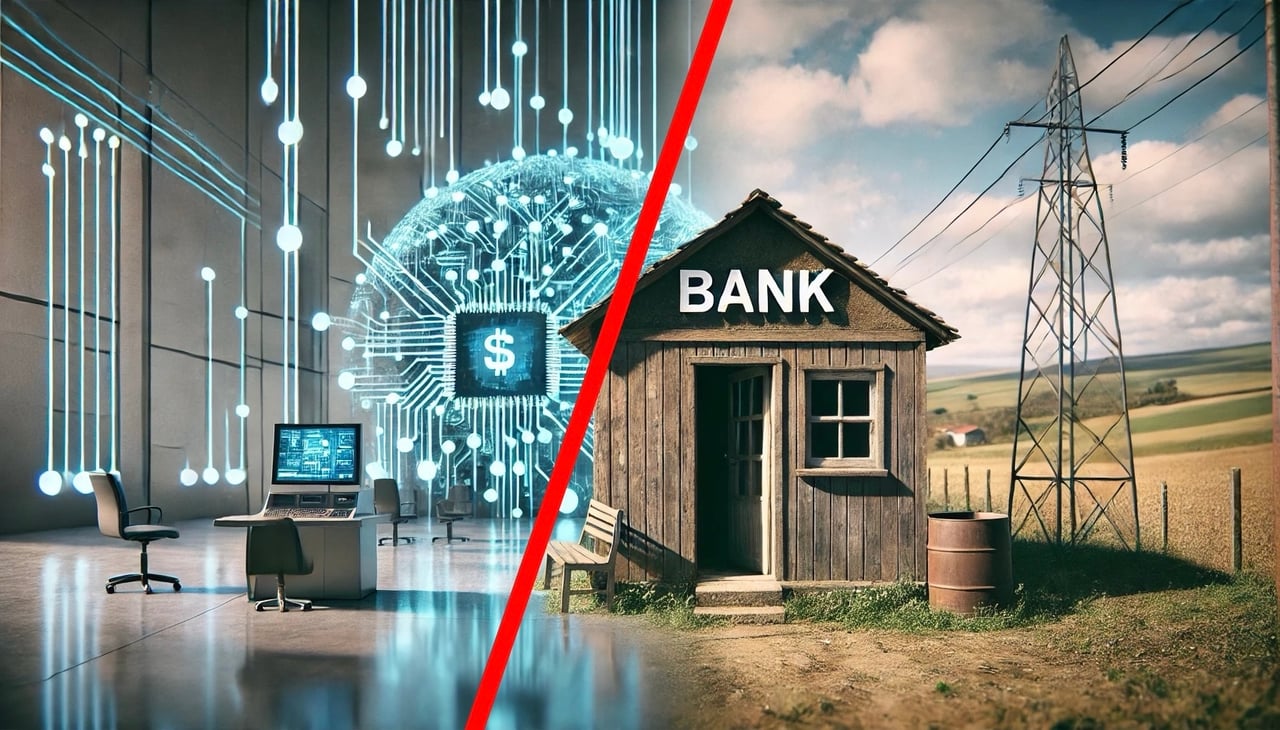
Bancos Não Ligados
O Mito das Transferências de Fundos a partir de «Bancos» sem Ligação
Compreender as Limitações das Instituições Não Autorizadas
Nos últimos anos, surgiu um mito persistente segundo o qual é possível transferir somas avultadas de bancos que não estão ligados ao sistema bancário tradicional, aos bancos centrais ou a quaisquer mecanismos de compensação, apenas através de sistemas de mensagens bancárias. Esta ideia é particularmente comum nos debates sobre os chamados «bancos» que alegam operar em territórios tribais nos Estados Unidos e no Canadá fora de qualquer autoridade bancária, e sobre entidades não autorizadas semelhantes em muitas outras jurisdições. (Muitos bancos de propriedade tribal são plenamente autorizados e supervisionados; o mito diz respeito a entidades que afirmam não necessitar de qualquer licença.) Estas entidades afirmam frequentemente funcionar de forma independente da supervisão federal, dos bancos centrais ou da rede financeira em geral, e algumas apresentam-se mesmo como alternativas às instituições bancárias tradicionais. Na realidade, porém, tais bancos, desprovidos de autorização federal adequada e de integração no sistema financeiro mundial, não conseguem liquidar quaisquer transferências ou operações legítimas; apenas podem enviar mensagens ou instruções por KTT, S2S, API ou IPIP, caso não disponham, pelo menos, de uma conta nostro provisionada junto de um banco plenamente integrado.
Os bancos não conectados, isto é, as instituições financeiras não integradas na rede bancária global (por exemplo, SWIFT, SEPA, Fedwire ou T2), operam sob uma limitação operacional fundamental: não podem efetuar uma verdadeira liquidação interbancária de fundos. Estes bancos geralmente apenas podem enviar mensagens, mas não dispõem da infraestrutura para movimentar dinheiro.
Eis como tais instituições criam um mecanismo enganoso de emissão de “créditos” e de extração de fundos aos clientes sob falsos pretextos:
Mecanismo de Engano
- Concessão de «Crédito»
O banco sem ligação informa o cliente de que foi disponibilizada uma linha de crédito ou um crédito garantido por depósito em numerário. Este «crédito» é registado internamente no livro de contas do banco, sem qualquer validação ou liquidação externa.
2. Requisito de Pagamento
O cliente é então instado a pagar comissões (frequentemente designadas como comissões de montagem, encargos administrativos ou mesmo colateral parcial) para ativar ou assegurar a linha de crédito. Estes pagamentos são irrevogáveis e são geralmente exigidos antes de ser iniciado qualquer suposto desembolso.
3. Instruções de Transferência Ilusórias
O banco alega, em seguida, iniciar uma transferência recorrendo a instrumentos como:
- KTT (Telex com Chave de Teste)
- IP/IP & API
- S2S (comunicação servidor a servidor)
As mensagens enviadas por um banco não ligado através destes métodos não podem liquidar nem compensar fundos.
4. Transferência de Responsabilidade
Quando os fundos inevitavelmente não se concretizam, o banco emitente transfere a responsabilidade, acusando a instituição do beneficiário de ter «rejeitado» o instrumento. O cliente é então instado a encontrar outro banco recetor disposto a aceitar tal formato: diligência inerentemente inútil, dado que nenhuma instituição financeira legítima reconhece estes métodos, por si só, como canais válidos para a receção ou a liquidação de fundos.
5. Prolongamento e Ocultação
O banco sem ligações mantém a ilusão de um processo em curso, fornecendo frequentemente documentação pseudojurídica, capturas de ecrã de registos internos ou referências a alegados requisitos de conformidade. Isto prolonga a duração da burla e pode incentivar o cliente a continuar a investir tempo ou recursos adicionais.
6. Resultado final: perda financeira
O cliente acaba por ter pago somas significativas por um «crédito» que não pode ser utilizado, desembolsado nem transferido. Não existe qualquer mecanismo de recurso, sobretudo se o banco emitente estiver domiciliado numa jurisdição com regulação ou supervisão financeira laxista.
Este artigo analisa as limitações e os riscos associados a estas instituições não autorizadas e explica por que razão não é possível transferir fundos a partir delas.
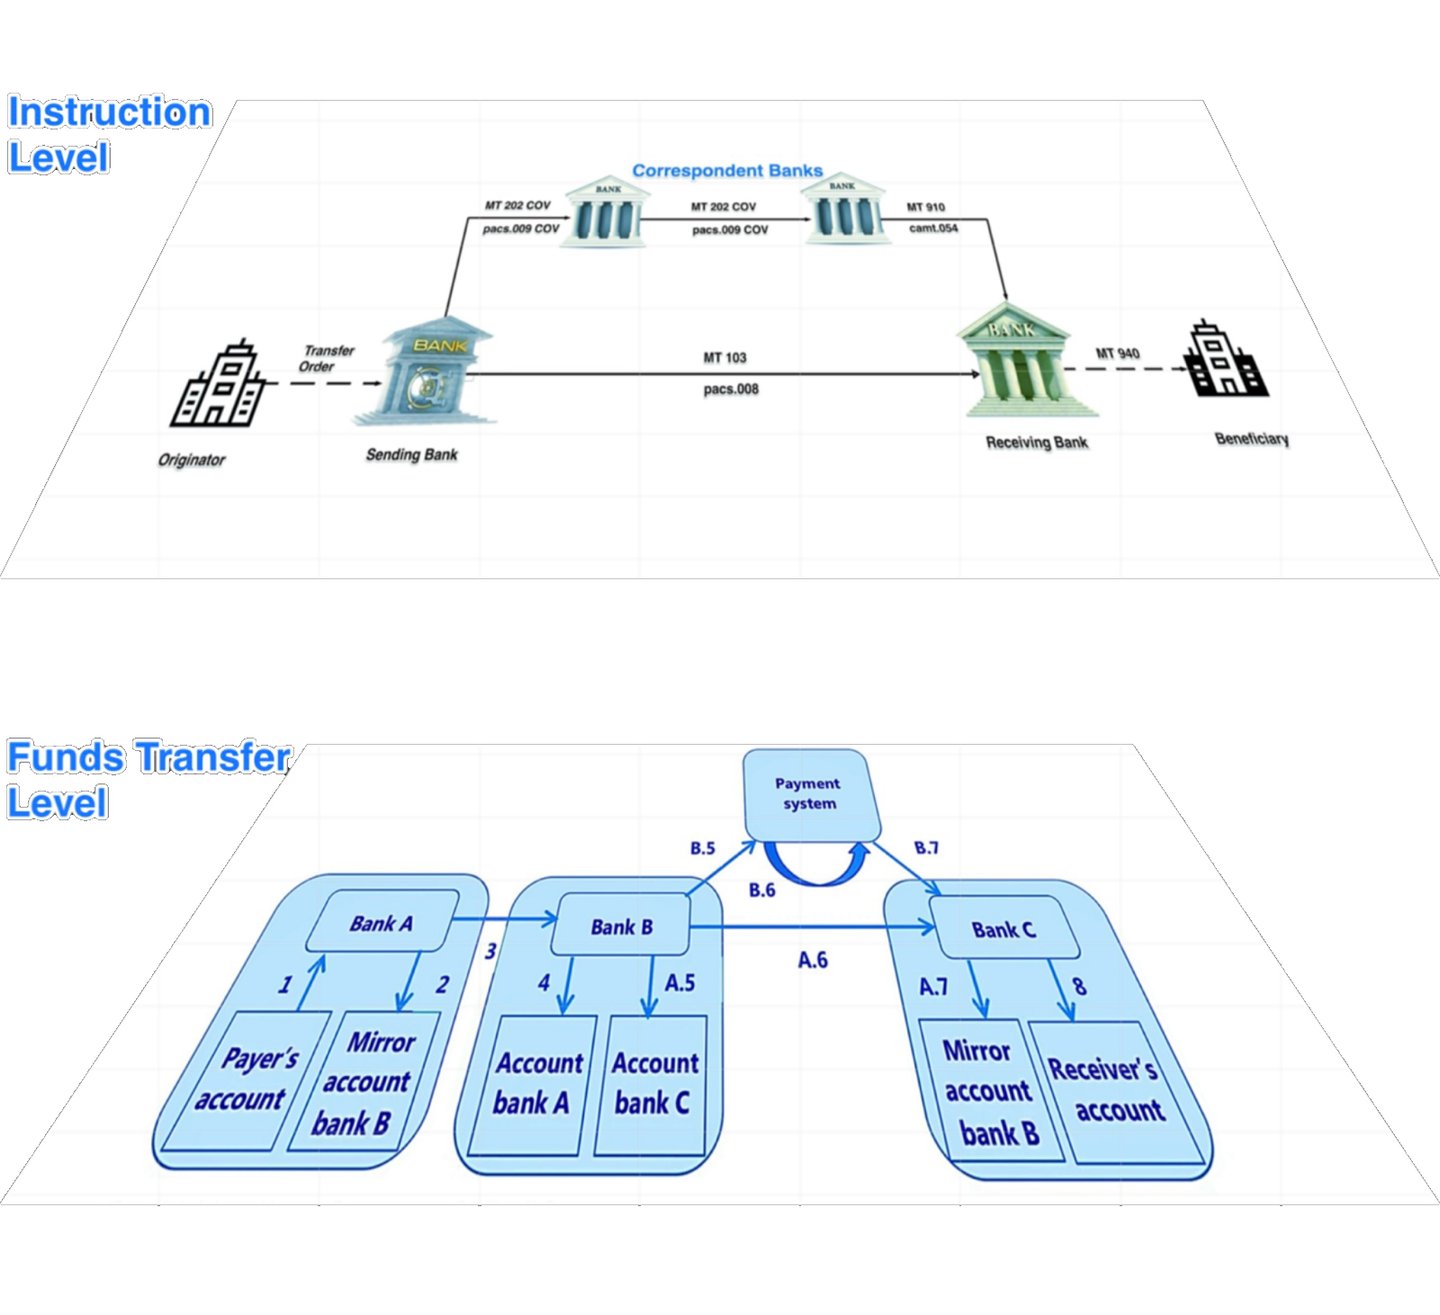
Se um «banco» operar exclusivamente através de um sistema de mensagens e não estiver plenamente integrado na rede bancária global, as suas capacidades limitam-se à transmissão de mensagens entre o banco emitente e o banco recetor; não pode executar transferências efetivas de fundos.
- Estes bancos não conseguem efetuar transferências de fundos ao «nível de transferência de fundos», por não estarem ligados e não disporem de qualquer capacidade de compensação nem de ligação a um banco central acreditado ou a um banco integrado no sistema bancário, e
- não dispõem de acordos bancários com bancos intermediários para participar na operação ao «nível da instrução» e
- habitualmente nem sequer mantêm uma conta nostro provisionada junto de qualquer banco ligado.
Como Funciona o Sistema Bancário Tradicional
Para compreender o mito, é essencial começar por perceber como funcionam os bancos legítimos no ecossistema financeiro. Os bancos autorizados, quer nos Estados Unidos, no Canadá ou em qualquer outro país, estão profundamente integrados numa teia complexa de redes financeiras. Estes bancos são tipicamente licenciados e regulados por autoridades bancárias nacionais ou estaduais, o que assegura que operam de acordo com normas financeiras rigorosas. Além disso, estão ligados a bancos centrais como a Reserva Federal (nos EUA), o BCE ou o Banco do Canadá, entre outros, que supervisionam a política monetária e preservam a estabilidade financeira.
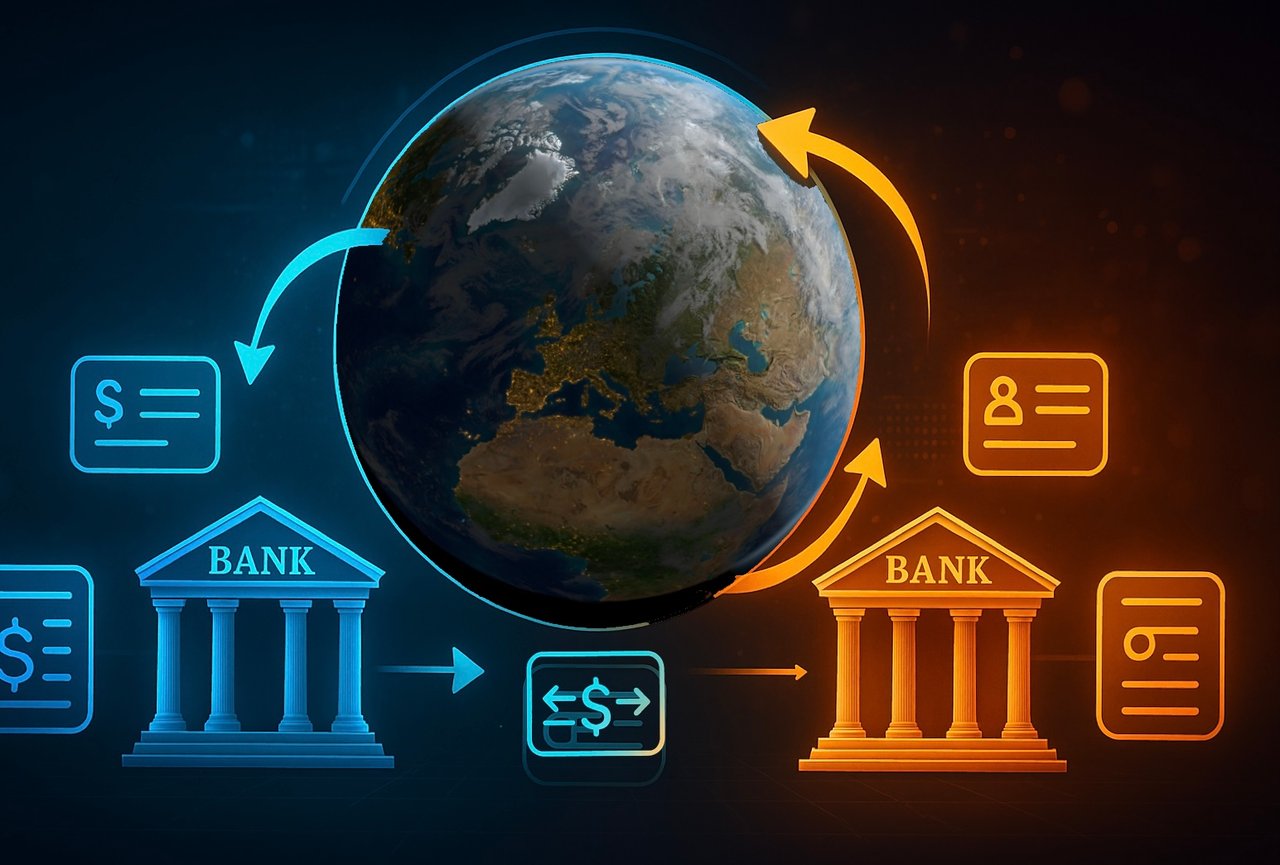
Para transferirem fundos entre si, os bancos têm de recorrer a redes de mensagens como a SWIFT e participar em sistemas de compensação e liquidação, como os sistemas Automated Clearing House (ACH) ou RTGS, ou, pelo menos, manter uma Conta Nostro junto de um banco que o faça. Estes sistemas asseguram que cada transação (seja um pagamento, uma transferência eletrónica ou outra forma de troca) é verificada, processada e liquidada de forma segura e transparente. Em suma, estar ligado aos bancos centrais e às câmaras de compensação é essencial para que qualquer banco realize operações financeiras legítimas.
Transferência de Fundos
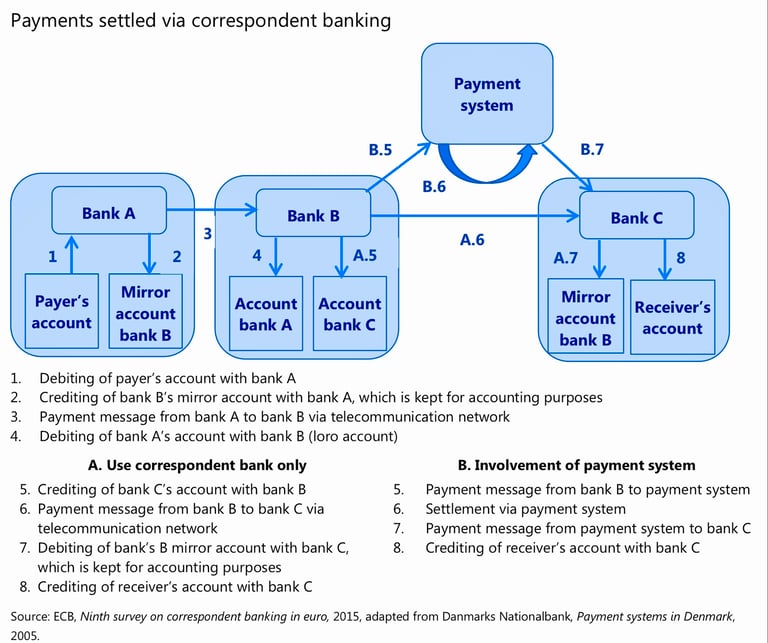
Na arquitetura das finanças modernas, a transmissão de uma mensagem – por mais sofisticada, autenticada ou cifrada que seja – não transmite, por si só, valor. Uma instrução de pagamento, seja expedida através de SWIFT, EBICS, API, telex, IPIP ou qualquer canal proprietário, não é mais do que uma instrução: exprime a intenção de transferir fundos. Para que essa intenção se concretize numa transmissão da titularidade jurídica do dinheiro, tem de culminar numa alteração de saldos num registo contabilístico que ambas as partes reconheçam como vinculativo.
Esses registos encontram-se apenas num número restrito de locais:
- Sistemas de liquidação por bruto em tempo real dos bancos centrais – as contas soberanas dos bancos mantidas em instituições como a Reserva Federal, o Banco Central Europeu ou o Banco de Inglaterra.
- Relações de banca correspondente com contas nostro/vostro – contas bancárias comerciais mantidas entre si para efeitos de liquidação transfronteiras.
- Contas internas de compensação ou de liquidação – quando ambas as contrapartes operam no seio do mesmo grupo bancário.
- Contas junto de câmaras de compensação ou de instituições especializadas de liquidação – por exemplo, operadores de ACH, CHIPS ou CLS para operações cambiais.
Se nenhum destes elementos for acionado, por mais mensagens que sejam trocadas, não ocorreu qualquer transferência de valor. Uma mensagem, por si só, não tem poder dispositivo sobre os fundos; limita-se a desencadear, ou a pretender desencadear, o ato de debitar uma conta e creditar outra.
Existem mecanismos que podem criar a impressão de liquidação «apenas por mensagem», mas todos assentam em liquidez previamente posicionada e são, em última análise, resolvidos através de débitos e créditos efetivos:
- Os sistemas de compensação multilateral agregam as instruções e liquidam apenas a diferença líquida em intervalos definidos.
- Os ecossistemas de pagamento de circuito fechado efetuam movimentos instantâneos nos registos contabilísticos internos, mas procedem à reconciliação externa em lote.
- Os modelos de contas espelho ajustam os saldos de contas nocionais mediante a receção de instruções, sendo estes saldos posteriormente reconciliados com as contas de liquidação efetivas.
Assim, em toda a transferência genuína de valor monetário, é alterado um registo contabilístico de referência. Sem essa alteração, o que se possui é apenas um registo de intenção ou uma promessa contratual de pagamento – e não o pagamento em si.
Em suma: nenhum banco, por mais engenhoso que seja o seu aparelho de mensagens, pode movimentar dinheiro sem, em última instância, alterar os saldos numa conta de liquidação mutuamente reconhecida.
Descarregue igualmente a nossa apresentação sobre os motivos pelos quais os «Servidores Privados» não podem transferir quaisquer fundos
O Papel dos Bancos Centrais e dos Sistemas de Compensação
Os bancos centrais, como a Reserva Federal, o Banco do Canadá ou o Banco Central Europeu, desempenham um papel determinante na regulação do fluxo monetário e na garantia da estabilidade dos sistemas financeiros nacionais e internacionais. Proporcionam uma base segura para a liquidação de transações pelos bancos, regulam as taxas de juro e gerem a política monetária nacional.
As redes de mensagens, como a SWIFT, transportam as instruções de pagamento, enquanto as câmaras de compensação, como os operadores ACH e os sistemas de liquidação dos bancos centrais, garantem que as transações entre bancos são corretamente liquidadas. Quando inicia uma transferência de um banco para outro, a transação tem de passar por estes sistemas para verificar a legitimidade da transferência, autenticar os bancos envolvidos e assegurar que os fundos chegam ao destino pretendido. Sem acesso a estes sistemas, um banco não consegue processar transferências nem tratar transações entre instituições financeiras.
O mito dos «bancos» não autorizados em terras tribais e noutros locais
Em determinados territórios indígenas nos Estados Unidos e no Canadá, algumas organizações constituíram-se como «bancos», alegando estar isentas de regulamentação federal e ser capazes de transferir fundos independentemente do sistema financeiro em geral. Estes alegados bancos defendem frequentemente que operam ao abrigo da soberania do direito tribal, apresentando-se como livres de supervisão federal ou de qualquer necessidade de integração nos sistemas de banca central.
Embora a soberania tribal confira determinados direitos e isenções relativamente a regulamentações específicas, não permite que estas entidades funcionem fora do quadro bancário estabelecido caso pretendam participar no sistema financeiro global. Em termos simples, qualquer instituição que pretenda processar transações legítimas tem de estar ligada à rede bancária mais ampla, incluindo as câmaras de compensação e os bancos centrais. As instituições sem estas ligações não conseguem, na prática, liquidar nem transferir fundos para além do seu âmbito limitado.
Por que razão os bancos não autorizados não podem liquidar transferências
Existem várias razões fundamentais pelas quais os «bancos» não autorizados que operam fora da supervisão federal e desligados dos bancos centrais não conseguem liquidar nem transferir fundos:
- Ausência de Integração com os Sistemas de Compensação: Como anteriormente referido, as transações financeiras legítimas assentam em sistemas como o SWIFT, o SEPA e o ACH para facilitar a transferência de fundos entre bancos. Se uma instituição não estiver ligada a estas redes, não pode participar no sistema financeiro global, pelo que qualquer tentativa de transferência de fundos falhará. Os «bancos» não autorizados que não integram estes sistemas encontram-se, na prática, isolados do restante sistema bancário.
- Ausência de Acesso aos Bancos Centrais: Sem ligação a um banco central, estas pretensas instituições bancárias não têm capacidade para liquidar transferências de grande dimensão nem para participar em empréstimos interbancários. Os bancos centrais prestam serviços essenciais, incluindo a compensação de pagamentos, a garantia de liquidez e a oferta de uma rede de segurança às instituições financeiras. Uma instituição que não esteja ligada a um banco central não pode aceder a estes recursos críticos, ficando, por isso, impossibilitada de processar transferências legítimas.
- Ausência de Autorização Federal ou Estadual: Um elemento essencial da atividade de um banco legítimo é a obtenção de autorização junto de uma autoridade bancária nacional ou estadual. Tal assegura que o banco cumpre as normas regulamentares, mantém reservas adequadas e respeita os protocolos de prevenção do branqueamento de capitais (AML) e de conhecimento do cliente (KYC). Os bancos não autorizados, sem esta supervisão, operam frequentemente sem as salvaguardas necessárias, o que os torna intrinsecamente pouco fiáveis. Sem licença bancária, estas entidades não podem exercer legalmente atividade bancária.
- Ausência de Reconhecimento Internacional: Mesmo que um banco não autorizado conseguisse funcionar num contexto local ou tribal, não seria reconhecido por bancos ou instituições financeiras internacionais. Esta falta de reconhecimento significa que nenhuma instituição financeira legítima aceitaria transferências nem realizaria transações com estas entidades, isolando-as, na prática, do sistema financeiro global.
- Risco de Fraude: Muitos destes bancos não autorizados recorrem a práticas enganosas, sugerindo que podem proporcionar acesso a grandes somas de dinheiro ou a sistemas bancários secretos. Contudo, estas alegações são falsas. Na realidade, estas entidades não têm capacidade para prestar os serviços que prometem e atuam frequentemente como veículos de burlas ou fraudes financeiras. As pessoas que tentam utilizar estas instituições para transferências ou transações de elevado montante acabam frequentemente por ser vítimas de fraude, sem qualquer possibilidade de recuperar os fundos perdidos.
Os Riscos de Interagir com Instituições Sem Qualquer Ligação
Para os particulares ou as empresas que tentem trabalhar com bancos não regulados ou não autorizados, os riscos são significativos. Não só é improvável que as transações sejam concluídas, como existe também um risco substancial de fraude ou de perda financeira. Interagir com entidades que não fazem parte do sistema financeiro legítimo expõe as pessoas a uma variedade de perigos, incluindo a possibilidade de furto de identidade, acusações de branqueamento de capitais e a perda total dos fundos.
É essencial reconhecer que as instituições bancárias legítimas operam num quadro rigoroso e transparente, que garante a segurança das transações financeiras. As instituições que afirmam funcionar fora desse quadro, em particular as que não dispõem de autorização federal nem de ligação a bancos centrais e a sistemas de compensação, simplesmente não são capazes de prestar os serviços que alegam prestar.
A Ilusão de uma Banca Desconectada
O mito de que é possível transferir fundos a partir de bancos que não estão ligados ao sistema bancário, aos bancos centrais ou aos sistemas de compensação é uma ilusão perigosa. Embora algumas entidades não autorizadas, em territórios tribais ou noutros locais, possam afirmar oferecer serviços bancários, a ausência de licença bancária e a desconexão da rede financeira em geral impedem-nas de liquidar quaisquer transferências legítimas. Para realizar atividades bancárias seguras e legítimas, os particulares devem trabalhar com instituições autorizadas e integradas no sistema financeiro global, garantindo que as operações são processadas em segurança e em conformidade com as normas regulamentares estabelecidas.

Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.


