Vermogensbeheer
Vermogensbehoud
Offshorebankieren en vermogensbescherming
Wat werkt en wat niet
Zichtbaar vermogen trekt vorderingen aan. Artsen, ontwikkelaars, oprichters en senior leidinggevenden kunnen te maken krijgen met een rechtszaak en een rechterlijk bevel om activa te bevriezen of te repatriëren.
Een offshorebankrekening is op zichzelf geen bescherming. Een rechter kan de rekeninghouder bevelen het geld terug te brengen en hem, indien hij dat niet doet, schuldig verklaren aan minachting van de rechter (contempt of court).
Bescherming komt voort uit een structuur die wordt opgezet voordat enige vordering ontstaat, waarbij een onafhankelijke trustee in een andere jurisdictie het vermogen houdt en die volledig fiscaal is aangegeven. Op die wijze opgezet is zij rechtmatig. Wordt zij overhaast opgezet wanneer een vordering zich al aandient, dan is het een fraudulente overdracht (fraudulent transfer) die aanleiding geeft tot procedures wegens minachting van de rechter (contempt of court).
De bekendste combinatie is een Cook Islands-trust, een LLC daaronder en een bankrekening in een zorgvuldig gekozen jurisdictie. Hieronder wordt uiteengezet wat elke laag doet, aan de hand van zaken die de grenzen ervan laten zien.
De Cook Islands Trust
De Cook Islands International Trusts Act 1984 maakt een internationale trust moeilijk toegankelijk voor buitenlandse schuldeisers:
- Buitenlandse vonnissen tegen de trust worden niet ten uitvoer gelegd; een schuldeiser moet opnieuw een procedure aanspannen bij het High Court van de Cookeilanden.
- De schuldeiser moet buiten redelijke twijfel aantonen dat de voornaamste bedoeling van de settlor erin bestond die schuldeiser frauduleus te benadelen.
- Er gelden korte termijnen: een overdracht die meer dan twee jaar nadat de vordering van de schuldeiser is ontstaan plaatsvindt, is niet frauduleus, en vorderingen moeten binnen één tot twee jaar worden ingesteld.
Zaak: FTC v. Affordable Media, 179 F.3d 1228 (9th Cir. 1999)
De settlors hadden beleggersgeld overgebracht naar een trust op de Cookeilanden. De Amerikaanse rechtbank gelastte repatriëring; de trustee weigerde. Het Ninth Circuit bevestigde de civiele minachting van de rechtbank (civil contempt) jegens de settlors, die in de gevangenis belandden: een onmacht die zij zelf hadden veroorzaakt, gold niet als verweer. De gelden bleven op de Cookeilanden en de zaak eindigde in een schikking.
De les werkt in beide richtingen. De trust hield stand; degenen die deze financierden nadat de vordering was ontstaan, belandden in de gevangenis.
De LLC onder de trust
Een door de trust gehouden besloten vennootschap (LLC) bezit de operationele activa, zoals rekeningen en portefeuilles. In normale tijden beheert de cliënt de LLC. Wanneer een vordering ontstaat, vervangt de trustee hem als bestuurder, zodat hij niet langer de bevoegdheid heeft de activa te verplaatsen.
Amerikaanse rechtbanken kijken kritisch naar deze overstap. Wanneer een settlor de controle behield, of deze pas overdroeg toen er een vordering opdook, beschouwen zij hem als nog steeds in staat om te voldoen en houden zij hem verantwoordelijk wegens minachting van de rechtbank (contempt), zoals in In re Lawrence (Bankr. S.D. Fla.). De structuur werkt daarom alleen als de controle ruim vóór enig geschil daadwerkelijk in onafhankelijke handen is.
De bankrekening
De derde laag is de bankrekening. De jurisdictie is om drie redenen van belang:
- Of een buitenlands vonnis tot betaling van een geldsom nieuwe lokale procedures vereist alvorens het ten uitvoer kan worden gelegd.
- Of bancaire vertrouwelijkheid bij wet is beschermd, terwijl de fiscale rapportageverplichtingen van toepassing blijven.
- Hoe sterk het toezicht op de banken van het land is.
Vergelijking van bankjurisdicties
Zwitserland. Het bankgeheim wordt beschermd door het strafrecht (artikel 47 Bankwet). Buitenlandse vonnissen worden erkend op grond van de Wet op het internationaal privaatrecht (artikelen 25 e.v.), mits aan de voorwaarden daarvan is voldaan; een schuldeiser hoeft de zaak niet opnieuw ten gronde te laten beoordelen, maar moet wel een erkenningsprocedure inleiden.
Liechtenstein. Buitenlandse vonnissen worden alleen ten uitvoer gelegd indien een verdrag of wederkerigheid daarin voorziet, hetgeen voor Amerikaanse geldvonnissen niet het geval is; een schuldeiser dient in Liechtenstein opnieuw een procedure aan te spannen.
Dubai (DIFC). De DIFC Courts passen de eigen wetgeving van het DIFC toe, die op common law is gebaseerd. Een buitenlands vonnis moet aan de DIFC Courts worden voorgelegd voordat het aldaar ten uitvoer kan worden gelegd.
Singapore. Amerikaanse vonnissen vallen buiten de Reciprocal Enforcement of Foreign Judgments Act en moeten worden ten uitvoer gelegd via een nieuwe vordering naar common law. Het openen van een rekening als niet-ingezetene is veeleisend.
Comoren. De thuisjurisdictie van de bank; offshorebanken in Anjouan zijn gelicentieerd en staan onder toezicht van de AOFA.
Samenvatting
- De trust op de Cookeilanden beschermt de activa tegen buitenlandse vonnissen, binnen de wettelijke termijnen.
- De LLC biedt flexibiliteit in de dagelijkse gang van zaken, mits de zeggenschap tijdig in onafhankelijke handen overgaat.
- De jurisdictie van de bank bepaalt hoeveel moeite een schuldeiser moet doen voordat hij de rekening bereikt.
- Niets daarvan beschermt een structuur die na de vordering is opgezet, noch een cliënt die de zeggenschap behoudt.
Is het rechtmatig?
Ja, mits opgezet vóór enige vordering, om legitieme redenen en volledig aangegeven. Offshore betekent niet belastingvrij. Amerikaanse personen dienen een FBAR en Form 8938 in; elke cliënt voert een zuivere administratie, schakelt gelicentieerde trustees en advocaten in en verbergt niets voor de belastingautoriteiten. De structuur beschermt tegen civielrechtelijke vorderingen, niet tegen de belastingautoriteit.
Wat u nu kunt doen
- Spreek met uw IFB-adviseur of een ervaren advocaat gespecialiseerd in vermogensbescherming.
- Ontwerp de structuur rond het type activum: vastgoed, ondernemingen, portefeuilles, digitale activa of collecties.
- Kies de bancaire jurisdictie.
- Toets de structuur eenmaal per jaar aan nieuwe jurisprudentie en uw eigen omstandigheden.
- Blijf compliant.
Een structuur moet er zijn vóór het geschil. Wordt zij achteraf opgebouwd, dan beschermt zij niets en brengt zij eigen risico's met zich mee.
Vermogensbehoud beheersen: verder dan eigendom, naar zeggenschap
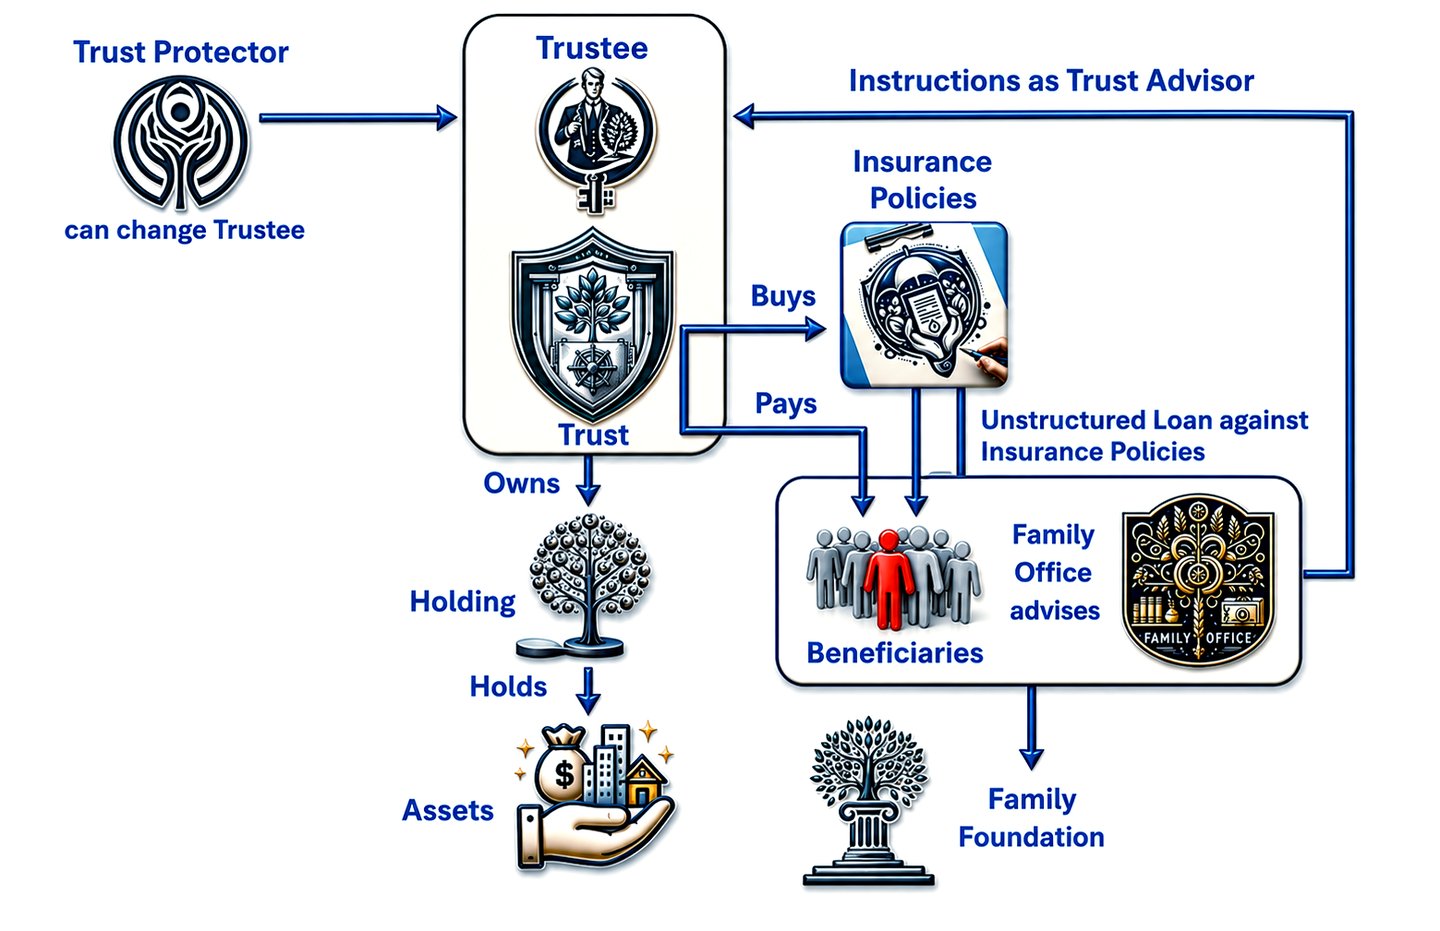
Vermogensbehoud onder ultra-vermogenden gaat verder dan loutere vermogensopbouw en ontwikkelt zich tot een strategische kunstvorm die duurzaamheid en groei over generaties heen waarborgt. De kern van deze benadering ligt in een paradigmaverschuiving: van het streven naar eigendom naar de finesse van zeggenschap. Deze nauwkeurige strategie beschermt vermogen niet alleen tegen de gebruikelijke eroderende krachten van belastingheffing, geschillen en wanbeheer, maar waarborgt ook een doeltreffende overdracht over generaties heen.
De filosofie van zeggenschap boven eigendom
De ultrarijken beseffen al lang dat directe eigendom van activa inherente nadelen met zich meebrengt: aansprakelijkheid, belastingheffing en ongewenste publieke aandacht. In plaats daarvan richten zij zich op zeggenschap over activa zonder de lasten die eigendom met zich meebrengt. Deze strategie stelt hen in staat het gebruiksgemak van activa zoals luxe vastgoed, jachten en kunstcollecties te benutten, terwijl de juridische en financiële kwetsbaarheden die met volledige eigendom van deze activa samenhangen worden beperkt.
Trusts: de grondslag van vermogenscontrole
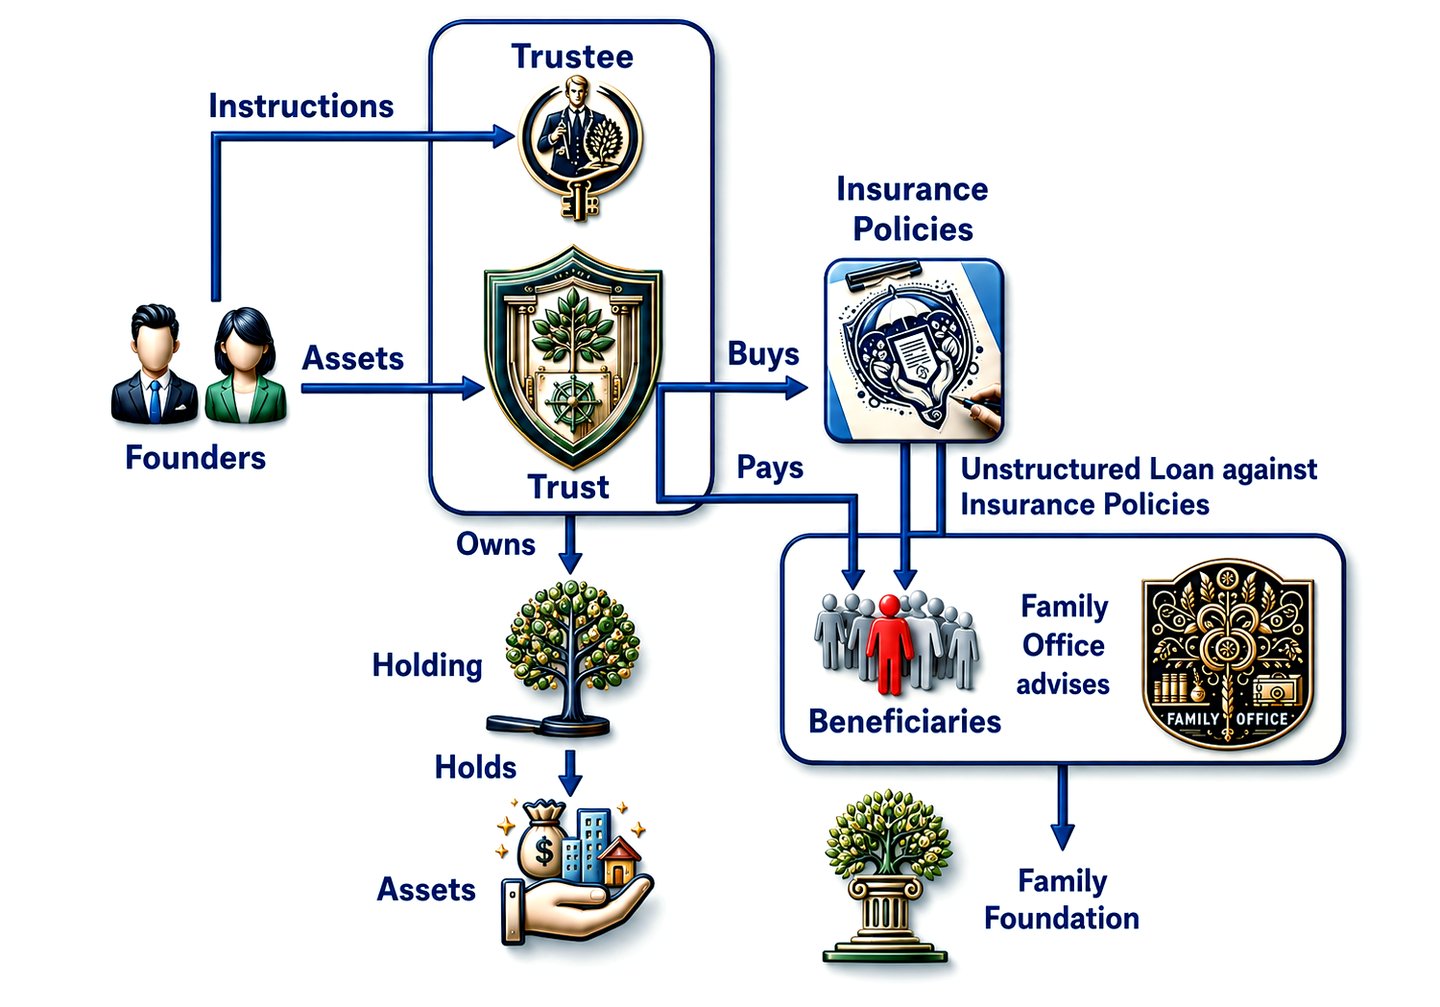
Trusts spelen een centrale rol in de strategie voor vermogensbehoud. Als juridisch kader stellen zij personen in staat het eigendom van hun activa over te dragen aan een trust, een afzonderlijke juridische entiteit. Deze scheiding beschermt de activa tegen persoonlijke juridische problemen, vergemakkelijkt fiscale planning en biedt een gestructureerde wijze om vermogen te beheren en te verdelen overeenkomstig de wensen van de oprichter. Door het eigendom op te geven maar de zeggenschap te behouden, waarborgt de oprichter dat het vermogen wordt beheerd overeenkomstig zijn visie, ook na zijn overlijden.
Levensverzekering: een strategisch actief
Levensverzekeringen, vaak louter gezien als instrument voor financiële bescherming, spelen een beslissende rol in de verfijnde vermogensbeheerstrategieën van vermogende cliënten. Met name overgefinancierde levensverzekeringspolissen bieden een tweeledig voordeel: zij fungeren als vehikel voor fiscaal gunstige vermogensgroei en als middel voor veilige vermogensoverdracht. Deze polissen kunnen zodanig worden gestructureerd dat vermogen binnen een gunstig fiscaal klimaat groeit en kunnen, bij strategisch gebruik, beleggingen financieren of liquiditeit verschaffen, terwijl het nalatenschapsdoel van de polishouder wordt veiliggesteld via een uitkering bij overlijden die de gebruikelijke erfbelasting omzeilt.
Familiestichtingen: filantropie met een doel
De oprichting van familiestichtingen vormt een volgende laag van strategisch vermogensbehoud. Deze entiteiten onderstrepen niet alleen de filantropische visie van een familie, maar dienen ook als een doeltreffend instrument voor vermogensbeheer en het opbouwen van een nalatenschap. Door activa onder te brengen in een familiestichting kunnen zeer vermogende personen aanzienlijke fiscale voordelen behalen, zeggenschap uitoefenen over hun filantropische activiteiten en familieleden betrekken bij het bestuur, zodat de waarden van de familie worden voortgezet via charitatieve activiteiten.
Family offices: de architectuur van vermogensbeheer
Centraal in de aansturing van deze complexe strategieën staat het family office, een op maat gemaakte entiteit die tegemoetkomt aan de specifieke behoeften van vermogende families. Family offices bieden een volledig pakket aan diensten, van beleggingsbeheer en nalatenschapsplanning tot fiscale strategie en filantropisch advies. Door deze functies te centraliseren, zorgen family offices voor een samenhangende aanpak van vermogensbehoud, waarbij financiële en juridische strategieën worden afgestemd op de overkoepelende doelstellingen van de familie.
Een multigenerationele strategie implementeren
De uitvoering van deze strategieën vereist zorgvuldige planning en inzicht in het samenspel van uiteenlopende juridische en financiële instrumenten. Het omvat het vaststellen van duidelijke doelstellingen voor vermogensbehoud, het begrijpen van de wettelijke kaders die deze doelstellingen ondersteunen, en het samenwerken met professionals die de complexiteit van vermogensbeheer voor vermogende particulieren beheersen.
Kortom
De benadering van de ultravermogenden ten aanzien van vermogensbehoud getuigt van een verfijnd inzicht in de mechanismen waarmee vermogen over generaties heen kan worden beschermd en vergroot. Door de nadruk te leggen op zeggenschap boven eigendom, door gebruik te maken van trusts, levensverzekeringen en familiestichtingen en door deze strategieën via family offices te orkestreren, beschermen zij hun vermogen niet alleen tegen directe bedreigingen, maar waarborgen zij ook de blijvende groei en relevantie ervan. Deze methodiek is weliswaar complex, maar biedt waardevolle inzichten in effectief vermogensbehoud, die in uiteenlopende mate toepasbaar zijn voor wie zijn financiële nalatenschap voor toekomstige generaties wil veiligstellen.
Onze structuur
Trusts
Onze vermogende particulieren (High Net Worth Individuals, HNWI's) richten vaak trusts op in verschillende jurisdicties wereldwijd om de fiscale efficiëntie te optimaliseren, vermogen te beschermen en een vlotte overdracht van vermogen aan toekomstige generaties te waarborgen. De keuze van de locatie voor het oprichten van een trust hangt af van meerdere factoren, waaronder juridische overwegingen, fiscale gevolgen, wetgeving inzake vermogensbescherming en privacyoverwegingen.
Posities
De gebruikelijke vestigingsplaatsen voor vermogensposities verschillen naargelang factoren als het regelgevende klimaat, fiscale overwegingen, wetgeving inzake vermogensbescherming en individuele voorkeuren. Er zijn echter enkele jurisdicties die door vermogende particulieren (HNWI's) en ondernemingen veelvuldig worden gekozen om vermogen aan te houden
Family offices
Ontdek het toppunt van vermogensbeheer en maatwerk in familiegovernance door de strategische lens van een Family Office. Uitsluitend afgestemd op zeer vermogende particulieren en hun families, biedt een Family Office een uitzonderlijke aanpak om vermogen over generaties heen te behouden en te laten groeien. Betreed een wereld waarin persoonlijke beleggingsstrategieën, nalatenschapsplanning en filantropische initiatieven samenkomen in een nalatenschap die de tijd overstijgt. Omarm de verfijning van op maat gemaakte oplossingen voor financieel beheer en levensstijl, ontworpen voor de specifieke behoeften van degenen die het hoogste niveau van financiële welvaart hebben bereikt. Klik om te ontdekken hoe een Family Office uw ervaring met vermogensbeheer kan herdefiniëren, zodat uw nalatenschap niet alleen behouden blijft, maar ook tot bloei komt.
Familiestichtingen
Geef filantropie een duurzame vorm met een familiestichting. Familiestichtingen, ontworpen voor vermogende particulieren en families die hun vermogen willen inzetten voor betekenisvolle maatschappelijke impact, belichamen de essentie van strategisch geven. Betreed een wereld waarin uw waarden de toekomst vormgeven en gerichte filantropische initiatieven blijvende verandering teweegbrengen. Ontdek hoe u met de oprichting van een familiestichting zorgvuldig een nalatenschap van mededogen, innovatie en maatschappelijke vooruitgang kunt vormgeven. Klik om de unieke combinatie van voordelen te verkennen, waaronder fiscale efficiëntie, het opbouwen van een nalatenschap en de diepe voldoening van een bijdrage aan een doel dat groter is dan uzelf. Ontdek hoe een familiestichting uw visie op een betere wereld werkelijkheid kan maken en uw weg naar impactvolle en duurzame filantropie kan sturen.
Eigen verzekering of polis
Verzekeringsmaatschappijen die u zelf in eigendom heeft, bieden een reeks producten en diensten die zijn afgestemd op vermogende particulieren (High Net Worth Individuals, HNWI's) die hun middelen willen veiligstellen en op veilige wijze willen laten groeien. Deze aanbiedingen omvatten doorgaans levensverzekeringen, lijfrenten en andere vermogensbeheeroplossingen. Zo kunnen verzekeringsmaatschappijen HNWI's helpen hun middelen veilig te stellen en te laten groeien:
Levensverzekering met afkoopwaarde
Een levensverzekering met afkoopwaarde is een krachtig instrument voor vermogensbeheer en nalatenschapsplanning. Zij biedt zowel toegang tot de opgebouwde waarde als een aanzienlijke uitkering bij overlijden. Naast de gebruikelijke verzekeringsdekking draagt zij bij aan vermogensbehoud op lange termijn en waarborgt zij, wanneer de verzekering in een trust is ondergebracht, voordelen voor meerdere generaties. Dit artikel belicht de belangrijkste kenmerken van deze verzekering en haar rol in nalatenschapsplanning.
Wettelijke reserves en verzekeringen
Beleggen in de wettelijke reserves van verzekeringsmaatschappijen houdt in dat kapitaal wordt toegewezen aan verplichte reserves die waarborgen dat aan de verplichtingen jegens polishouders wordt voldaan. Deze beleggingen bieden zekerheid dankzij het toezicht van de toezichthouder en kunnen rendement opleveren.
IFB is een betrouwbare partner voor High en Very High Net Worth Individuals (HNWI's en VHNWI's) en Ultra High Net Worth Individuals (UHNWI's) die hun fiscale strategieën willen optimaliseren en vermogen over generaties heen willen behouden door het oprichten van trusts en holdings.
Onze aanpak gaat verder dan conventionele bankdiensten en omvat een volledig pakket aan oplossingen voor vermogensbeheer, afgestemd op de specifieke behoeften en ambities van onze gewaardeerde cliënten.
- Volledige financiële beoordeling: Bij IFB vangen wij onze samenwerking aan met een zorgvuldige analyse van de financiële wereld van de cliënt. Via diepgaande gesprekken en datagedreven beoordelingen verkrijgen wij inzicht in de gehele financiële portefeuille van de cliënt, waaronder activa, passiva, inkomstenstromen en bestedingspatronen. Dit holistische inzicht vormt het fundament waarop wij een op maat gemaakte fiscaal-financiële strategie ontwikkelen die aansluit bij de financiële doelstellingen, de risicotolerantie en de langetermijnambities van de cliënt.
- Strategische belastingplanning: Ons team van ervaren financiële experts past, in samenwerking met de juridische en fiscale adviseurs van de cliënt, geavanceerde strategieën voor belastingoptimalisatie toe om de belastingverplichtingen die samenhangen met de beleggingen, inkomstenstromen en vermogensoverdrachten van de cliënt tot een minimum te beperken. Op basis van onze uitgebreide kennis van internationale belastingwetgeving en -regelgeving ontwikkelen wij structureringsoplossingen die gebruikmaken van gunstige belastingjurisdicties, de beschikbare belastingaftrek maximaliseren en de naleving van de voorschriften van de relevante belastingautoriteiten waarborgen.
- Trustdiensten op maat: De trustdiensten van IFB zijn ontworpen om te voldoen aan de complexe behoeften op het gebied van vermogensbehoud en successieplanning van onze vermogende cliënten (HNWI). In nauwe afstemming met de juridisch adviseurs van de cliënt ondersteunen wij de oprichting en het beheer van op maat gemaakte trustconstructies die zijn bedoeld om vermogen te beschermen, een soepele intergenerationele overdracht van vermogen te vergemakkelijken en blijvende financiële zekerheid te bieden voor toekomstige generaties. Onze aanpak legt de nadruk op flexibiliteit, transparantie en nauwgezette aandacht voor detail, zodat de wensen van de cliënt worden gerespecteerd en zijn nalatenschap wordt behouden overeenkomstig zijn hoge eisen.
- Geavanceerd beleggingsbeheer: Op basis van ons uitgebreide netwerk van beleggingsprofessionals en toegang tot een breed scala aan beleggingsmogelijkheden biedt IFB volledige beleggingsbeheerdiensten, gericht op het optimaliseren van rendementen met behoud van een voorzichtig risicobeheer. Onze beleggingsstrategieën zijn afgestemd op het risicoprofiel, de beleggingshorizon en de financiële doelstellingen van de cliënt, met bijzondere aandacht voor kapitaalbehoud, groei op lange termijn en portefeuillespreiding. Door actieve monitoring, grondige due diligence en dynamische allocatie van activa streven wij naar een superieur beleggingsresultaat en versterken wij het financiële welzijn van de cliënt als geheel.
- Holistisch vermogensbeheer: Wij erkennen dat echte welvaart verder reikt dan financiële activa alleen en hanteren bij IFB daarom een holistische benadering van vermogensbeheer die alle facetten van het financiële leven van de cliënt omvat. Wij werken nauw samen met de juridische en fiscale adviseurs van de cliënt om de verschillende aspecten van diens financiële aangelegenheden te coördineren, waaronder vastgoedbezit, zakelijke belangen, filantropische activiteiten en persoonlijke nalatenschap. Door deze elementen te integreren in een samenhangende vermogensbeheerstrategie stellen wij onze cliënten in staat hun financiële doelen te bereiken met duidelijkheid, vertrouwen en gemoedsrust.
- Samenwerkingsverband: Bij IFB begrijpen wij het belang van samenwerking bij het realiseren van de doelstellingen van onze cliënten. Daarom werken wij nauw samen met de vertrouwde juridische en fiscale adviseurs van de cliënt en putten wij uit hun deskundigheid en inzicht om volledige oplossingen te ontwikkelen die het gehele spectrum van de financiële behoeften van de cliënt omvatten. Door een omgeving van open communicatie, wederzijds respect en gedeeld doel te bevorderen, zorgen wij ervoor dat onze cliënten profiteren van een waarlijk geïntegreerde en soepele vermogensbeheerervaring die de grenzen van het traditionele bankieren overstijgt.
In essentie fungeert IFB als een trouwe bondgenoot en pleitbezorger van vermogende particulieren die hun fiscale strategieën willen optimaliseren en vermogen over generaties heen willen veiligstellen via onder meer trusts en holdings. Door onze toewijding aan uitmuntendheid, integriteit en cliëntgerichtheid streven wij ernaar de verwachtingen van onze cliënten te overtreffen en hen te helpen hun meest ambitieuze financiële doelen te verwezenlijken.

Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.