
Vermogensbeheer
Tarieven Vermogensbeheer
Tarieven Vermogensbeheer
ACTIEF EN PASSIEF BEHEERDE MANDATEN
Een tarief is pas billijk wanneer de cliënt kan zien waarvoor hij betaalt. Op deze pagina wordt uiteengezet wat International Finance Bank LTD in rekening brengt voor het beheer van cliëntvermogen, hoe elk tarief wordt berekend en welk rendement een actief beheermandaat moet behalen voordat het meer oplevert dan een goedkoop indexfonds. Geen kleine lettertjes, geen verrassingen aan het einde van het jaar.
De maatstaf die wij moeten overtreffen
Een indexfonds volgt eenvoudigweg de markt. Het kost tussen 0,03% en 0,50% per jaar en levert het marktrendement min die kosten. Op lange termijn hebben brede Amerikaanse aandelen een nominaal rendement van ongeveer 10% per jaar opgeleverd, of circa 7% na inflatie; mondiale aandelenindices hebben iets minder opgeleverd. Dit zijn langetermijngemiddelden over tientallen jaren, geen prognose voor één enkel jaar.
De meeste actieve beheerders slagen er op termijn niet in hun index te verslaan, een bevinding die jaar na jaar wordt gedocumenteerd in de SPIVA-rapporten van S&P Dow Jones Indices. Een actief mandaat verdient zijn vergoeding daarom alleen als het na aftrek van alle kosten beter presteert dan de index. Dat is de maatstaf die wij voor onszelf hanteren, en daarom worden onze prestatievergoedingen uitsluitend betaald over rendementen boven een benchmark.
Typische opbrengsten van indexfondsen
Indexfondsen streven ernaar de prestaties van een specifieke marktindex, zoals de S&P 500, FTSE 100 of MSCI World, te repliceren door te beleggen in dezelfde effecten als de index. Hun rendement volgt de onderliggende benchmark nauwgezet, verminderd met minimale kosten. Het typische rendement van indexfondsen hangt af van de gevolgde marktindex en de periode:
Historische jaarrendementen:
- S&P 500 Index: op lange termijn ongeveer 10% per jaar nominaal, of ongeveer 7% na inflatie.
- Mondiale indices (bijv. MSCI World): over de afgelopen decennia enigszins onder de S&P 500, met een bredere diversificatie.
- Indices van opkomende markten: hoger risico en grotere volatiliteit; in de afgelopen vijftien jaar hebben zij de ontwikkelde markten niet consequent overtroffen.
Factoren die het rendement beïnvloeden:
- Marktvolatiliteit, rentetarieven en macro-economische trends.
- Minimale kosten (0,03%–0,50% per jaar), waardoor beleggers het grootste deel van het rendement van de index behouden.
Indexfondsen leveren weliswaar tegen lage kosten en op betrouwbare wijze rendement, maar behalen doorgaans gemiddelde marktrendementen over een lange beleggingshorizon. Vermogensbeheermodellen op basis van actieve strategieën moeten hogere kosten rechtvaardigen door prestaties te realiseren die boven deze benchmarks liggen.
Beleggingsbeheermodellen
| Model | Beheervergoeding per jaar | Prestatievergoeding | Benchmark (hurdle) | Beoogd bruto rendement p.j. | Minimale horizon | Risicoprofiel |
|---|---|---|---|---|---|---|
| “2 en 20” | 2.0% | 20% | S&P 500 Total Return, of inflatie + 3 % | 12%–15% | 3-5 jaar | Groei |
| “1,5 en 15” | 1.5% | 15% | MSCI World Net Return, of inflatie + 2,5% | 10%–13% | 5–7 jaar | Evenwichtig of groei |
| Uitsluitend prestatiegebonden | Geen | 30%–40% | Overeengekomen referentie-index | 12%–16% | 7–10 jaar | Groei |
| Clawback | 1.0%–1.5% | 10%, met kostenreserve | Overeengekomen referentie-index | 10%–13% | 10 jaar of langer | Evenwichtig of groei |
Streefrendementen zijn indicatief, vóór kosten, en worden niet gegarandeerd. Het kapitaal is aan risico onderhevig.
Streefrendementen geven aan wat de strategie nastreeft en vormen geen belofte. Voor rendementen in de dubbele cijfers is een aanzienlijk aandelenbelang vereist, en daarmee het risico op tussentijdse verliezen. Elk model wordt daarom uitsluitend aangeboden aan cliënten van wie het vastgestelde risicoprofiel, de beleggingshorizon en de verliescapaciteit dit rechtvaardigen.
Onze modellen
Het ‘2 en 20’-model
Voor cliënten met een middellange tot lange beleggingshorizon die willen dat de strategie een duidelijk betere prestatie nastreeft dan de brede aandelenmarkten. Het hogere prestatieaandeel beloont de beheerder uitsluitend voor rendementen boven de benchmark, zodat cliënt en beheerder in dezelfde richting werken.
Structuur:
- 2% beheervergoeding per jaar over AUM.
- 20% prestatievergoeding op winsten boven het rendement van een benchmarkindex (bijv. S&P 500 of inflatie + 3%).
Beoogd rendement:
- 12%-15% jaarlijks bruto rendement, met een streefrendement van 9%-11% netto na kosten.
Minimale beleggingshorizon:
- 3-5 jaar. Deze termijn maakt gestage groei en periodieke herbalancering mogelijk en beperkt tegelijk de impact van kortetermijnschommelingen op de markt.
Voorbeeld:
- Een portefeuille van USD 1 miljoen met een bruto rendement van 15% (USD 150.000):
- Beheervergoeding van USD 20.000 (2% van de beheerde activa).
- Prestatievergoeding van USD 6.000 (20% van de USD 30.000 waarmee het rendement van USD 130.000 na aftrek van de beheervergoeding de benchmark van 10%, ofwel USD 100.000, overtreft).
- Netto rendement voor de cliënt: USD 124.000, oftewel 12,4%.
“1,5 en 15”-model
Voor kostenbewuste cliënten die een iets lager rendementsdoel aanvaarden in ruil voor lagere vaste en variabele kosten, gemeten ten opzichte van wereldwijde in plaats van Amerikaanse aandelen.
Structuur:
- 1,5% beheervergoeding per jaar over de AUM.
- Prestatievergoeding van 15% op winsten boven een benchmarkrendement (bijv. MSCI World of inflatie + 2,5%).
Beoogd rendement:
- 10%-13% bruto jaarrendement, met een doelstelling van 8%-10% nettorendement na kosten.
Minimale beleggingshorizon:
- 5-7 jaar. Dit biedt voldoende tijd om de actieve strategie de marktbenchmarks te laten overtreffen en zich te herstellen van kortetermijnvolatiliteit.
Voorbeeld:
- Een portefeuille van $500.000 met een bruto rendement van 12% ($60.000):
- Beheerkosten van $7.500 (1,5% van de AUM).
- Prestatievergoeding van USD 1.875 (15% van de USD 12.500 waarmee het rendement van USD 52.500 na de beheervergoeding de benchmark van 8%, ofwel USD 40.000, overschrijdt).
- Nettorendement voor de cliënt: USD 50.625, ofwel 10,1%.
Uitsluitend prestatiegebaseerd model
Helemaal geen vaste vergoeding. De Bank wordt uitsluitend betaald wanneer de portefeuille beter presteert dan de benchmark, en dan met een groter aandeel van het meerrendement. Omdat dit aandeel hoog is, beloont dit model geduld en is het geschikt voor cliënten met een lange horizon en een hoge tolerantie voor tussentijdse schommelingen.
Structuur:
- Geen beheervergoeding.
- Een performance fee van 30%-40% op winsten boven het rendement van de referentie-index.
Beoogd rendement:
- 12%-16% bruto jaarlijks rendement, met een streefwaarde van 8%-10% netto rendement na kosten.
Minimale beleggingshorizon:
- 7-10 jaar. Deze langere horizon is noodzakelijk om de hoge prestatievergoedingen te compenseren en de actieve strategie voldoende tijd te geven om consistente outperformance aan te tonen.
Voorbeeld:
- Een portefeuille van USD 300.000 met een bruto rendement van 14% (USD 42.000):
- Prestatievergoeding van USD 3.600 (30% van de USD 12.000 waarmee het rendement de benchmark van 10%, ofwel USD 30.000, overtreft).
- Netto rendement voor de cliënt: USD 38.400, oftewel 12,8%.
Clawback-vergoedingsmodel
Een gematigde beheervergoeding, in combinatie met een prestatievergoeding die eerst wordt bijgeschreven op een vergoedingsreserve. Verliezen in latere jaren worden in mindering gebracht op de reserve voordat enige uitbetaling plaatsvindt, zodat de cliënt nooit betaalt voor winsten die later weer worden prijsgegeven. Voor het rendementsdoel is nog steeds een Balanced- of Growth-profiel vereist; de terugvorderingsregeling beschermt tegen het betalen van vergoedingen over tijdelijke winsten, niet tegen marktverliezen.
Structuur:
- Beheervergoeding van 1%-1,5%, waarbij prestatievergoedingen worden aangepast of terugbetaald bij verliezen in latere perioden.
Beoogd rendement:
- 10%-13% bruto jaarrendement, met een doelstelling van 8%-10% nettorendement na kosten.
Minimale beleggingshorizon:
- Meer dan 10 jaar. Een langdurige betrokkenheid stelt de vermogensbeheerder in staat om perioden van winst en verlies in balans te brengen en clawback-aanpassingen effectief door te voeren.
Voorbeeld:
- Een portefeuille van USD 400.000 met een bruto rendement van 12% (USD 48.000):
- USD 6.000 beheervergoeding (1,5% van het beheerd vermogen).
- USD 4.200 prestatievergoeding (10% van het rendement van USD 42.000 na de beheervergoeding), bijgeschreven op de vergoedingsreserve.
- Indien zich in het daaropvolgende jaar verliezen voordoen, worden de vergoedingen naar rato aangepast.
- Netto rendement voor de cliënt: $37.800, oftewel circa 9,5% na kosten.
Hoe de prestatievergoeding wordt berekend
- Drempelrendement. De prestatievergoeding is uitsluitend van toepassing op het deel van het rendement dat de overeengekomen benchmark overtreft. Een portefeuille die slechts de benchmark evenaart, betaalt geen prestatievergoeding.
- High-water mark. Een prestatievergoeding wordt uitsluitend in rekening gebracht over waarde boven het hoogste niveau waarover eerder een prestatievergoeding is betaald. Na een verliesgevend jaar moet de portefeuille eerst de verliezen goedmaken voordat een nieuwe prestatievergoeding ontstaat.
- Na aftrek van beheervergoeding. Het rendement wordt gemeten nadat de beheervergoeding in mindering is gebracht, zodat de cliënt nooit een prestatievergoeding betaalt over geld dat naar vaste kosten is gegaan.
- Kristallisatie. De prestatievergoeding wordt eenmaal per jaar, op 31 december, berekend en in rekening gebracht over het resultaat van het volledige jaar. Driemaandelijkse kristallisatie uitsluitend op grond van een schriftelijke overeenkomst.
- Benchmark. De benchmark wordt vóór de eerste belegging in de mandaatovereenkomst vastgelegd en kan niet met terugwerkende kracht worden gewijzigd.
Illustratieve tariefberekeningen (USD)
| Model | Portefeuille | Brutorendement | Beheervergoeding | Rendement na beheerkosten | Benchmarkdrempel | Prestatievergoeding | Nettorendement |
|---|---|---|---|---|---|---|---|
| “2 en 20” | 1,000,000 | 15% = 150,000 | 20,000 | 130,000 | 10% = 100,000 | 20% van 30.000 = 6.000 | 124,000 = 12.4% |
| “1,5 en 15” | 500,000 | 12% = 60,000 | 7,500 | 52,500 | 8% = 40,000 | 15% van 12.500 = 1.875 | 50,625 = 10.1% |
| Uitsluitend prestatiegebonden | 300,000 | 14% = 42,000 | Geen | 42,000 | 10% = 30,000 | 30% van 12.000 = 3.600 | 38,400 = 12.8% |
| Clawback | 400,000 | 12% = 48,000 | 6,000 | 42,000 | Geen in dit voorbeeld | 10% van 42.000 = 4.200, te reserveren | 37,800 = 9.5% |
Uitsluitend ter illustratie. Alle bedragen in USD. Rendementen zijn niet gegarandeerd. Het kapitaal is aan risico onderhevig.
Alle voorbeelden gaan ervan uit dat de portefeuille begint op haar high-water mark en dat er voorheen geen prestatievergoeding is betaald. Had de “2 en 20”-portefeuille 12% gerendeerd in plaats van 15%, dan zou het rendement na aftrek van de beheervergoeding exact gelijk zijn aan de benchmark en zou er geen prestatievergoeding verschuldigd zijn: de cliënt behoudt dan 10,0%.
Resultaten 2023 tot en met 2025
De volgende cijfers tonen de resultaten van de vier modellen in cliëntenportefeuilles die door de Bank worden beheerd. De bedragen luiden in USD. Zij zijn door de Bank opgesteld en niet onafhankelijk geverifieerd.
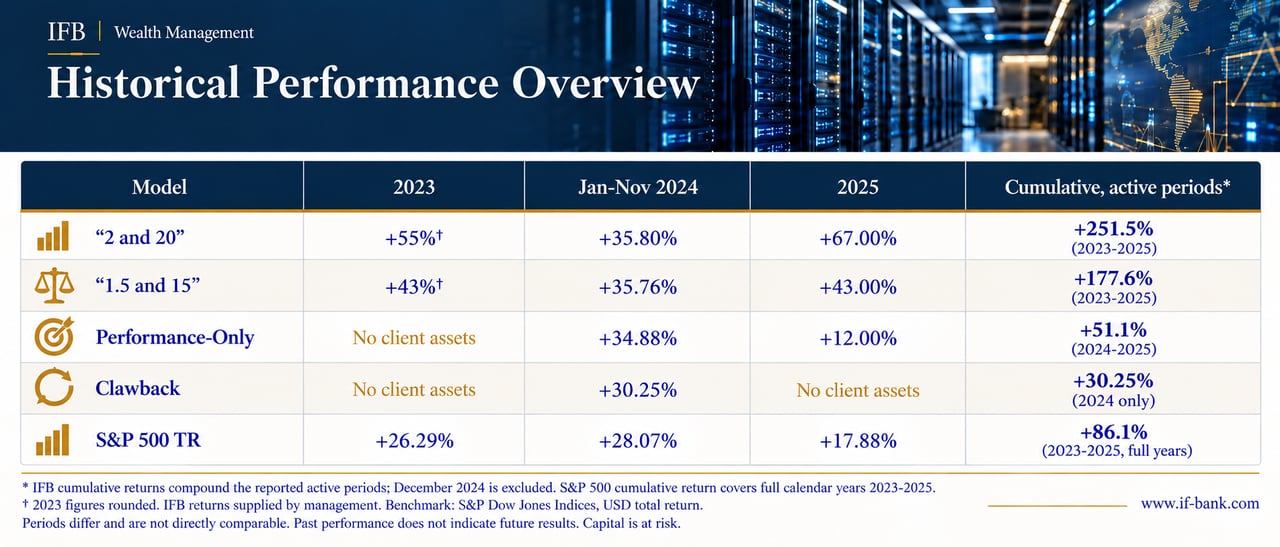
Dit waren uitzonderlijke jaren, ruim boven de langetermijndoelstellingen van de modellen, en zij dienen ook als zodanig te worden gelezen. Een strategie die in één jaar 35% wint, kan in een ander jaar ook aanzienlijk verlies lijden. Resultaten uit het verleden bieden geen garantie voor toekomstige rendementen.
Disclaimer:
Rendementen uit het verleden bieden geen garantie voor toekomstige resultaten. Alle verstrekte financiële prestatiecijfers, prognoses of illustraties zijn uitsluitend bedoeld ter informatie en mogen niet worden opgevat als garanties of toezeggingen met betrekking tot toekomstige rendementen. Beleggingen zijn van nature onderhevig aan marktrisico, waaronder het mogelijke verlies van de inleg, en aan andere factoren die buiten onze controle liggen. U dient uw financiële doelstellingen en risicobereidheid zorgvuldig te overwegen en een gekwalificeerd financieel adviseur te raadplegen alvorens beleggingsbeslissingen te nemen.
Kosten voor passief beheerde cliëntgelden
Passief beheerde mandaten
Voor cliënten die tegen lage kosten brede marktblootstelling wensen, beheert de Bank portefeuilles van indexfondsen en beursgenoteerde fondsen (exchange-traded funds) in overeenstemming met het overeengekomen risicoprofiel, van conservatief tot aandelengericht. Er wordt geen prestatievergoeding in rekening gebracht.
Kosten voor passieve beleggingen
| Portefeuillewaarde | Totale kosten p.j. | Inbegrepen | Niet inbegrepen |
|---|---|---|---|
| Tot USD 1 miljoen | 0.80% | Portefeuillebeheer, bewaarneming, transacties binnen het mandaat, kwartaalrapportage | Productkosten van de aangehouden fondsen (doorgaans 0,05%–0,30% per jaar), belastingen en zegelrechten, valutaconversie |
| USD 1–5 miljoen | 0.65% | Zoals hierboven | Zoals hierboven |
| 5–10 miljoen USD | 0.50% | Zoals hierboven | Zoals hierboven |
| Boven USD 10 miljoen | Op aanvraag | Zoals hierboven | Zoals hierboven |
De getoonde tarieven zijn jaarlijks. Aanvullende kosten staan vermeld onder “Niet inbegrepen”.
Minimale belegging USD 100.000; minimale vergoeding USD 2.500 per jaar. De vergoeding wordt berekend over de gemiddelde portefeuillewaarde en per kwartaal in rekening gebracht.
Overige kosten
Voor rekeningen die op adviesbasis of op execution-only-basis worden aangehouden, buiten een beheermandaat, gelden de volgende kosten.
Advies- en transactiekosten
| Onderdeel | Zekerheidsrecht | Opmerking |
|---|---|---|
| Rekeningbeheer en bewaarneming | 0,30% p.j., minimaal USD 750 | Over de gemiddelde portefeuillewaarde, per kwartaal in rekening gebracht |
| Beleggingsadvies | 0,20% per jaar | Doorlopende adviesdienstverlening; transacties worden afzonderlijk in rekening gebracht |
| Aandelen en ETF's | 0,50% per transactie, minimaal USD 75 | Vergoedingen van externe brokers en belastingen worden tegen kostprijs doorberekend |
| Obligaties | 0,40% per transactie, minimaal USD 75 | Nieuwe uitgiften conform term sheet |
| Beleggingsfondsen | 0,50% per transactie | Uitgifte- en terugkoopkosten van fondsen worden doorberekend |
| Opties en futures | Per contract, op aanvraag | Derivaten uitsluitend met een goedgekeurd profiel |
| Valutaconversie | Tot 0,50% boven het interbancaire tarief | Lagere marges voor grote bedragen in overleg |
| Overboekingen, opheffing van de rekening, afschriften | Zie Kosten, commissies en marges | Eén tarievenoverzicht voor alle rekeningen |
Minimale belegging en tariefverlagingen
Actieve mandaten beginnen bij USD 250.000. Passieve mandaten beginnen bij USD 100.000. Voor portefeuilles boven USD 5 miljoen worden de tarieven individueel overeengekomen. Wanneer meerdere diensten worden gecombineerd, kunnen de kosten voor rekeningbeheer en overboekingen in één all-in tarief worden opgenomen.
Belastingen en rapportage
Cliënten blijven verantwoordelijk voor de fiscale behandeling van hun beleggingen in hun land van verblijf. De Bank rapporteert onder FATCA en de Common Reporting Standard van de OESO waar deze van toepassing zijn. Fiscale overzichten die zijn afgestemd op een specifieke jurisdictie zijn tegen een aanvullende vergoeding beschikbaar.
Belangrijke informatie
Streefrendementen zijn doelstellingen en geen garanties. De waarde van beleggingen en de inkomsten daaruit kunnen zowel dalen als stijgen, en cliënten kunnen minder terugkrijgen dan zij hebben belegd. Resultaten uit het verleden bieden geen garantie voor toekomstige rendementen. Kosten verlagen het rendement, en het effect van kosten cumuleert in de loop van de tijd. Elk mandaat wordt uitsluitend aangeboden nadat de Bank de doelstellingen, de beleggingshorizon, de financiële situatie, het verliesdragend vermogen en de kennis van de betrokken producten van de cliënt heeft beoordeeld. Deze pagina is uitsluitend bedoeld ter informatie en vormt geen aanbod.
Tarieven voor overige vermogensbeheerdiensten
De bovenstaande tarieven zijn van toepassing op beleggingsmandaten en op advies- en execution-only-rekeningen. Het volgende is van toepassing op de overige diensten van de Bank op het gebied van vermogensbeheer, zoals trusts, stichtingen, holdingstructuren, family-officediensten en nalatenschapsplanning. Wanneer een cliënt van beide gebruikmaakt, gelden voor beleggingsgerelateerde kosten de bovenstaande tarievenschema's.
Aanvullende overwegingen:
- Minimale rekeninggrootte: De minimale vermogensdrempels zijn afhankelijk van de betrokken dienst en structuur en worden overeengekomen bij het aangaan van de relatie. De minimumbedragen voor beleggingsmandaten zijn hierboven vermeld.
- Onderhandelbaarheid van tarieven: Cliënten met een hoog vermogen of met aanzienlijk beleggingspotentieel kunnen onderhandelen over verlagingen van de beheer-, bewaar- en prestatievergoedingen. IFB staat open voor dergelijke gesprekken op basis van de totale portefeuillewaarde en het relatiepotentieel van de cliënt.
- Gebundelde diensten: IFB biedt gestaffelde pakketten waarin bepaalde kosten, zoals rekeningbeheerkosten en overschrijvingskosten, zijn opgenomen in een volledige beheervergoeding. Deze pakketten zijn ontworpen om kostenefficiënt te zijn voor cliënten die een geïntegreerd dienstenpakket wensen.
- Verschillen per jurisdictie: De tarieven kunnen verschillen naargelang de jurisdictie van de cliënt, de gebruikte structuur en de betrokken dienstverleners. Operationele kosten en regelgevende vereisten, zoals verscherpte KYC-/AML-verplichtingen, kunnen leiden tot hogere opzet- of onderhoudskosten voor bepaalde jurisdicties.
- Uitgebreide rapportagediensten: Cliënten die geavanceerde rapportageopties wensen, zoals fiscaal geoptimaliseerde overzichten, diepgaande rendementsanalyses of op maat gemaakte portefeuilleoverzichten, kunnen aanvullende kosten verschuldigd zijn. Deze diensten zijn met name nuttig voor cliënten met complexe portefeuilles of specifieke compliancebehoeften.
- Structuren voor prestatievergoedingen: Voor beleggingsmandaten volgen prestatievergoedingen de hierboven uiteengezette berekeningsregels. Indien andere vermogensbeheerdiensten een prestatiegerelateerde component bevatten, worden de grondslag en de kristallisatieperiode vooraf schriftelijk overeengekomen.
- Alternatieve beleggingen: Beleggingen in private equity, vastgoed of grondstoffen via IFB zijn onderworpen aan specifieke kostenstructuren. Zo kunnen private-equitybeleggingen vanwege de administratieve complexiteit gepaard gaan met hogere bewaarkosten, naast de gelaagde beheer- en prestatievergoedingen die door de fondsen zelf worden berekend.
- Fiscale gevolgen: Offshorerekeningen bij IFB kunnen specifieke fiscale overwegingen met zich meebrengen, afhankelijk van het land van verblijf van de cliënt. IFB biedt gespecialiseerde fiscale rapportagediensten tegen een aanvullende vergoeding, om cliënten te helpen voldoen aan internationale fiscale vereisten.
- Bandbreedtes: de bandbreedtes in onderstaande tabel zijn gebruikelijke indicaties voor deze diensten. Het tarief dat voor een cliënt geldt, wordt schriftelijk bevestigd voordat enige dienstverlening aanvangt.
Overige vermogensbeheerdiensten
| Soort vergoeding | Wat wordt gedekt | Indicatieve bandbreedte | Notes |
|---|---|---|---|
| Jaarlijks onderhoud | Administratie, rapportage, compliance en dienstverlening met betrekking tot de structuur | 0,1%–1% van de activa, of een vast bedrag van USD 500–5.000 per jaar | Lagere tarieven voor grotere structuren; voor kleinere structuren geldt een vast minimumtarief. |
| Beheer | Doorlopend beheer van de activa die in een structuur worden aangehouden | 0,5%–2% van de activa per jaar | Afhankelijk van de activaklasse en de complexiteit; gestaffelde tarieven zijn van toepassing naarmate de activa groeien. |
| Prestaties | Indien overeengekomen, een aandeel in rendementen boven een vastgestelde benchmark | 10%–20% van het rendement boven de benchmark | Doorgaans wordt een high-water mark gehanteerd. Als benchmark kunnen SOFR of €STR plus een opslag dienen. |
| Transactie | Het kopen, verkopen of herbalanceren van activa die in een structuur worden aangehouden | USD 10–100 per transactie, of 0,1%–0,5% van het volume | Hoger voor derivaten en buitenlandse activa; volumekortingen op basis van onderlinge afspraak. |
| Bewaarneming | Veilige bewaring, administratie en scheiding van de activa van de structuur | 0,01%–0,2% van de activa per jaar | Varieert naargelang het type activum en de jurisdictie van de bewaarder. |
| Fondskosten | Kosten die zijn verwerkt in fondsen van derden die in een structuur worden aangehouden | 0,1%–1,5% p.j. per fonds | Berekend door het fonds zelf, niet door IFB. Private equity- en hedgefondsen kunnen hun eigen kostenlagen hanteren. |
| Overschrijving | Inkomende of uitgaande overboekingen voor een structuur | USD 10–50 per overboeking | Afhankelijk van valuta, betalingskanaal en volume. |
| Valuta | Valutaconversie, als opslag op de interbancaire koers | 0,1%–1,5% van het bedrag | Valuta's van opkomende markten kunnen duurder zijn; voor grote bedragen gelden voorkeurskoersen. |
| Afsluiting | Liquidatie van een structuur, uitkering en beëindiging van documenten | USD 500–1.000 | Kan de overdracht of liquidatie van activa omvatten. |
| Advies | Nalatenschapsplanning, fiscale structurering en maatwerkstrategieën | USD 200–500 per uur of per project | Retainers beschikbaar; grensoverschrijdend werk wordt afzonderlijk geprijsd. |
| Overige diensten | Afschriften, portefeuillebesprekingen, fiscale rapportage en bijzondere verzoeken | USD 20–100 per verzoek, of USD 200–500 per jaar | Omvat gedrukte afschriften, gedetailleerde fiscale rapporten en aanvullende consultaties. |
Reikwijdte: trusts, stichtingen, holdingstructuren, family-officediensten en nalatenschapsplanning. Beleggingsmandaten en advies- of execution-only-rekeningen volgen de bovenstaande overzichten. Uitsluitend indicatieve bandbreedtes; het toepasselijke tarief wordt schriftelijk bevestigd voordat enige dienstverlening aanvangt.

Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.