Vermogensbeheer
Trusts
Hoe trusts eigendom en genot van elkaar scheiden, wat zij beschermen en wat zij kosten.
Trusts
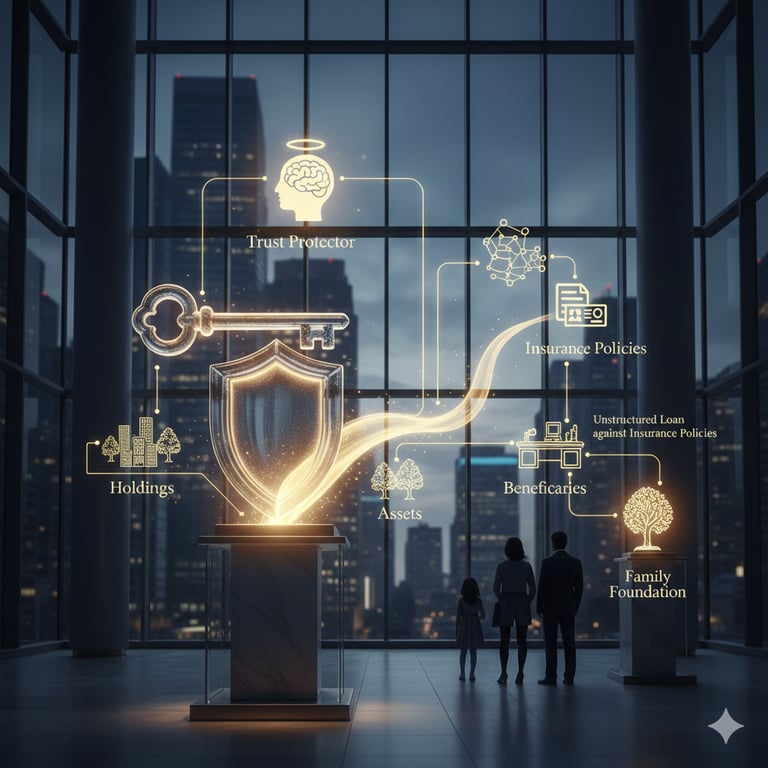
Een trust scheidt het eigendom van activa van het genot ervan. Dat ene principe, zorgvuldig toegepast, beschermt vermogen tegen schuldeisers, draagt het over van generatie op generatie en houdt het buiten het zicht van het publiek. Onzorgvuldig toegepast bereikt het geen van deze doelen. Deze pagina geeft de hoofdlijnen en de kosten; de vijf onderstaande studies gaan dieper in op de materie.
- Trustconstructies: Het volledige spectrum van trustconstructies voor vermogensbehoud: herroepelijke, onherroepelijke, grantor retained annuity-, spendthrift-, charitable remainder- en dynasty trusts vergeleken.
- Trustjurisdicties vergeleken: Een vergelijkende analyse van trustjurisdicties wereldwijd: fiscaliteit, vertrouwelijkheid, stabiliteit, afdwingbaarheid, verdragserkenning en migratie.
- Duurzaamheid over generaties heen: Hoe trustconstructies vermogen over generaties heen behouden: perpetuity-regels, firewallwetgeving, protectors, decanting en migratie.
- Toepassingen voor family offices: hoe vermogende particulieren (ultra-high-net-worth) en family offices trusts gebruiken als centrale knooppunten in een bredere vermogensplanningsstructuur.
- Offshore trusts en tweede nationaliteit: Een analyse van offshore trusts en een tweede nationaliteit: juridische details, gerechtelijke toetsing en hoe beide samenkomen in een dubbele strategie.
Trustjurisdicties
Onze vermogende particulieren (High Net Worth Individuals, HNWI's) richten vaak trusts op in verschillende jurisdicties wereldwijd om de fiscale efficiëntie te optimaliseren, vermogen te beschermen en een vlotte overdracht van vermogen aan toekomstige generaties te waarborgen. De keuze van de locatie voor het oprichten van een trust hangt af van meerdere factoren, waaronder juridische overwegingen, fiscale gevolgen, wetgeving inzake vermogensbescherming en privacyoverwegingen.
Soorten trusts voor generatieoverschrijdend vermogen in de VS:
- Onherroepelijke levensverzekeringstrusts (Irrevocable Life Insurance Trusts, ILIT's): Deze trusts houden levensverzekeringspolissen buiten de nalatenschap, zodat de uitkering bij overlijden belastingvrij aan de begunstigden kan toekomen. ILIT's verschaffen liquiditeit om erfbelasting te voldoen en beschermen het vermogen van de familie tegen gedwongen verkoop.
- Generatieoverslaande trusts (GST's): GST's dragen activa over aan kleinkinderen of latere generaties. Overdrachten binnen de vrijstelling van de settlor voor de generatieoverslaande overdrachtsbelasting ontlopen zowel die belasting als de erfbelasting op het niveau van de tussenliggende generatie. Deze structuur is nuttig voor families die een blijvende nalatenschap willen creëren en tegelijkertijd fiscale verplichtingen willen beperken.
- Dynastietrusts: deze trusts zijn bedoeld om meerdere generaties te omspannen en bieden zowel vermogensbescherming als groeipotentieel. Dynastietrusts worden vaak opgezet in staten die eeuwigdurende trusts toestaan, zoals South Dakota en Delaware, waardoor vermogen onbeperkt kan worden behouden.
Hieronder zetten wij enkele veelgebruikte locaties uiteen waar HNWI's trusts oprichten, met de respectieve voor- en nadelen, waaronder aspecten als rekeningbeveiliging, overdraagbaarheid en andere relevante factoren:
- Offshore financiële centra (bijv. Cookeilanden en Kaaimaneilanden, Nevis, Belize Bermuda, Isle of Man):
- Voordelen:
- Gunstige belastingstelsels met minimale of geen belasting op trustinkomsten en vermogenswinsten.
- Sterke wetgeving ter bescherming van vermogen, die activa beschermt tegen schuldeisers, juridische vorderingen en politieke instabiliteit.
- Hoog niveau van vertrouwelijkheid en privacybescherming, met vertrouwelijkheid voor oprichters (settlors) en begunstigden, wier identiteit bekend blijft bij trustees, banken en, waar vereist, de autoriteiten.
- Nadelen:
- Toegenomen toezicht door belastingautoriteiten in jurisdicties met hoge belastingtarieven, waardoor naleving van rapportageverplichtingen noodzakelijk is om beschuldigingen van belastingontduiking te voorkomen.
- Mogelijke regelgevende wijzigingen die de aantrekkelijkheid van de jurisdictie voor het oprichten van trusts kunnen beïnvloeden.
- Beperkt toezicht en mogelijk laks regelgevend klimaat, hetgeen zorgen kan doen rijzen over de veiligheid en transparantie van rekeningen.
- Voordelen:
- Common law-rechtsgebieden (bijv. Verenigde Staten, Verenigd Koninkrijk, Singapore):
- Voordelen:
- Gevestigde wettelijke kaders voor trusts, die duidelijkheid en voorspelbaarheid bieden bij het beheer van trusts.
- Sterke juridische bescherming voor oprichters en begunstigden, die de afdwingbaarheid van trustregelingen waarborgt.
- Toegang tot geavanceerde financiële diensten, expertise op het gebied van vermogensbeheer en beleggingsmogelijkheden.
- Nadelen:
- Hogere belastingdruk in vergelijking met offshore jurisdicties, waardoor de algehele fiscale efficiëntie van de trustconstructie mogelijk afneemt.
- Grotere transparantie- en openbaarmakingsvereisten, die privacy en vertrouwelijkheid beperken.
- Complexe regelgevende omgeving en compliance-verplichtingen, met hogere administratieve kosten en juridische kosten tot gevolg.
- Voordelen:
- Rechtsgebieden met een civielrechtelijk stelsel (bijv. Zwitserland, Liechtenstein, Luxemburg):
- Voordelen:
- Stabiele rechtsstelsels met duidelijk omschreven trustwetgeving die flexibiliteit biedt bij de structurering en het beheer van trusts.
- Gunstige fiscale behandeling voor bepaalde soorten trusts, waaronder vrijstellingen of verlaagde tarieven voor erfbelasting en vermogensbelasting.
- Reputatie op het gebied van financiële stabiliteit, discretie en deskundigheid in vermogensbeheerdiensten.
- Nadelen:
- Strenge regelgevende vereisten en complianceverplichtingen, die nauwgezette due diligence en voortdurend toezicht vereisen.
- Beperkte vermogensbescherming in vergelijking met offshorejurisdicties, waarbij sommige landen met een continentaal rechtsstelsel beperkingen opleggen aan trustconstructies.
- Hogere administratieve kosten in verband met compliance en juridische formaliteiten.
- Voordelen:
- Rekeningbeveiliging en overdraagbaarheid:
- In offshore financiële centra worden trustrekeningen doorgaans aangehouden bij gerenommeerde financiële instellingen die beschikken over sterke beveiligingsmaatregelen en waarborgen tegen fraude en onbevoegde toegang.
- De overdraagbaarheid van trustactiva kan verschillen naargelang van het rechtsgebied en de bepalingen van de trustakte. Offshore trusts maken doorgaans een soepele overdracht van activa aan begunstigden mogelijk, terwijl bepaalde onshore rechtsgebieden beperkingen kunnen opleggen of fiscale gevolgen kunnen verbinden aan de overdracht van activa.
Kosten
De kostenposten zijn in elke jurisdictie die wij hanteren dezelfde, waarbij de Cookeilanden onze voorkeurslocatie zijn, gevolgd door het Eiland Man, Bermuda en de Kaaimaneilanden:
- Juridische kosten voor het opstellen van de trustakte en voor advies, afhankelijk van de complexiteit van de structuur.
- Trusteekosten. Trustees in alle vier de jurisdicties moeten over een licentie beschikken; de kosten zijn afhankelijk van de omvang van de trust en de gevraagde dienstverlening.
- Administratie: boekhouding, rapportage en belastingaangiften.
- Overheids- en registratiekosten, indien de jurisdictie deze in rekening brengt.
- Reiskosten, wanneer bijeenkomsten in het rechtsgebied noodzakelijk zijn.
Wij offreren deze kosten voor de specifieke structuur; vaste percentages of vaste vergoedingen die worden gepubliceerd zonder de trust te kennen, zeggen u weinig.
In wezen berust de keuze van een geschikte jurisdictie voor de oprichting van een trust op een grondige beoordeling van het juridische, fiscale en toezichtrechtelijke landschap. Daarnaast is een diepgaand begrip vereist van de specifieke doelstellingen van de settlor of oprichter, naast de belangen van de begunstigden. Het opzetten en structureren van de trust via de bank kan de kosten verlagen en voegt een tweede toezichtslaag toe. Dit versterkte beveiligingskader waarborgt dat de integriteit en compliance van de trust nauwgezet worden gehandhaafd en biedt een versterkte en waakzame benadering van trustbeheer die naadloos aansluit bij de strategische financiële doelstellingen en toezichtsdoelen van de cliënt.
Hoewel offshore financiële centra fiscale voordelen, privacy en vermogensbescherming bieden, brengen zij ook compliancerisico's en regelgevend toezicht met zich mee. Jurisdicties met common law en civil law bieden stabiliteit, juridische duidelijkheid en toegang tot financiële expertise, zij het met een hogere belastingdruk en transparantievereisten. Uiteindelijk dienen HNWI's professioneel advies in te winnen bij onze bank en bij hun eigen juridische en financiële adviseurs om een truststrategie te bepalen die aansluit bij hun doelstellingen en risicotolerantie.
Haags Trustverdrag
Het Haagse Verdrag inzake het recht dat van toepassing is op trusts en inzake hun erkenning, gewoonlijk het Haags Trustverdrag genoemd, werd op 1 juli 1985 in Den Haag, Nederland, gesloten. Het beoogt een gemeenschappelijk kader te bieden voor de erkenning van trusts in de ondertekenende landen, ook indien het begrip trust geen deel uitmaakt van hun nationale rechtsstelsel. Volgens de statustabel van de HCCH is het Verdrag van kracht in de volgende staten (Frankrijk en de Verenigde Staten hebben het ondertekend maar niet geratificeerd):
- Australië
- Canada (Alberta, Brits-Columbia, Manitoba, New Brunswick, Newfoundland en Labrador, Nova Scotia, Ontario, Prins Edwardeiland en Saskatchewan)
- China (Speciale Administratieve Regio Hongkong)
- Cyprus
- Italië
- Liechtenstein
- Luxemburg
- Malta
- Monaco
- Nederland (het Koninkrijk in Europa)
- Panama (sinds 2018)
- San Marino
- Zwitserland
- Verenigd Koninkrijk (met uitbreiding naar enkele Crown Dependencies en Overseas Territories)
Dit verdrag vergemakkelijkt de wettelijke erkenning van trusts die zijn opgericht naar het recht van andere landen, waardoor deze gemakkelijker grensoverschrijdend kunnen worden beheerd en afgedwongen. Daarbij is het van belang te benadrukken dat, hoewel deze landen het verdrag hebben geratificeerd, de concrete toepassing en integratie in het nationale recht kan verschillen, hetgeen van invloed is op de wijze waarop trusts in elke jurisdictie worden erkend en behandeld. Voor de meest actuele en gedetailleerde informatie is het raadzaam onze juridische deskundigen of die van uzelf te raadplegen, die vertrouwd zijn met het trustrecht van een bepaald land.