資産運用
資産の保全
オフショア銀行業務と資産保全
有効な手段とそうでない手段
目に見える資産は、請求を招きます。医師、開発者、創業者、上級管理職は、訴訟を起こされ、資産の凍結または本国への送還を命じる裁判所命令に直面することがあります。
オフショア銀行口座を開設するだけでは、資産の保護にはなりません。裁判所は、口座名義人に対して資金の返還を命じることができ、名義人がこれに従わない場合には法廷侮辱に問うことができます。
保護は、請求が生じる前にあらかじめ構築された仕組みによってもたらされます。すなわち、別の法域にある独立した受託者が資産を保有し、かつ税務上も完全に申告されている構造です。そのように構築されていれば、適法です。請求が差し迫ってから慌てて構築した場合は詐害的譲渡に当たり、裁判所侮辱手続を招きます。
最もよく知られた組み合わせは、クック諸島の信託、その下に置く有限責任会社(LLC)、そして慎重に選定した法域の銀行口座です。以下では、各層の役割を、その限界を示す事例とともに説明いたします。
クック諸島の信託
1984年クック諸島国際信託法により、外国の債権者が国際信託に対して請求を及ぼすことは、次のとおり困難となっています:
- 外国の判決は当該信託に対して執行されません。債権者は、クック諸島高等法院において改めて訴訟を提起する必要があります。
- 債権者は、委託者の主たる意図が当該債権者を害することにあったことを、合理的な疑いを容れない程度に立証しなければなりません。
- 短い期間制限が適用されます。債権者の訴権が発生してから2年を超えて行われた移転は詐害的とはみなされず、請求は1年ないし2年以内に提起しなければなりません。
判例:FTC v. Affordable Media, 179 F.3d 1228 (9th Cir. 1999)
委託者らは、投資家の資金をクック諸島のトラストに移転していました。米国の裁判所は資金の返還を命じましたが、受託者はこれを拒否しました。第9巡回区控訴裁判所は、委託者らに対する民事上の法廷侮辱を支持し、委託者らは収監されました。自ら作り出した履行不能は抗弁とならないとされたのです。資金はクック諸島に残り、本件は和解により終結しました。
この教訓は両面にわたります。信託は維持されましたが、請求の発生後に資金を拠出した者は収監されました。
信託の下に置かれるLLC
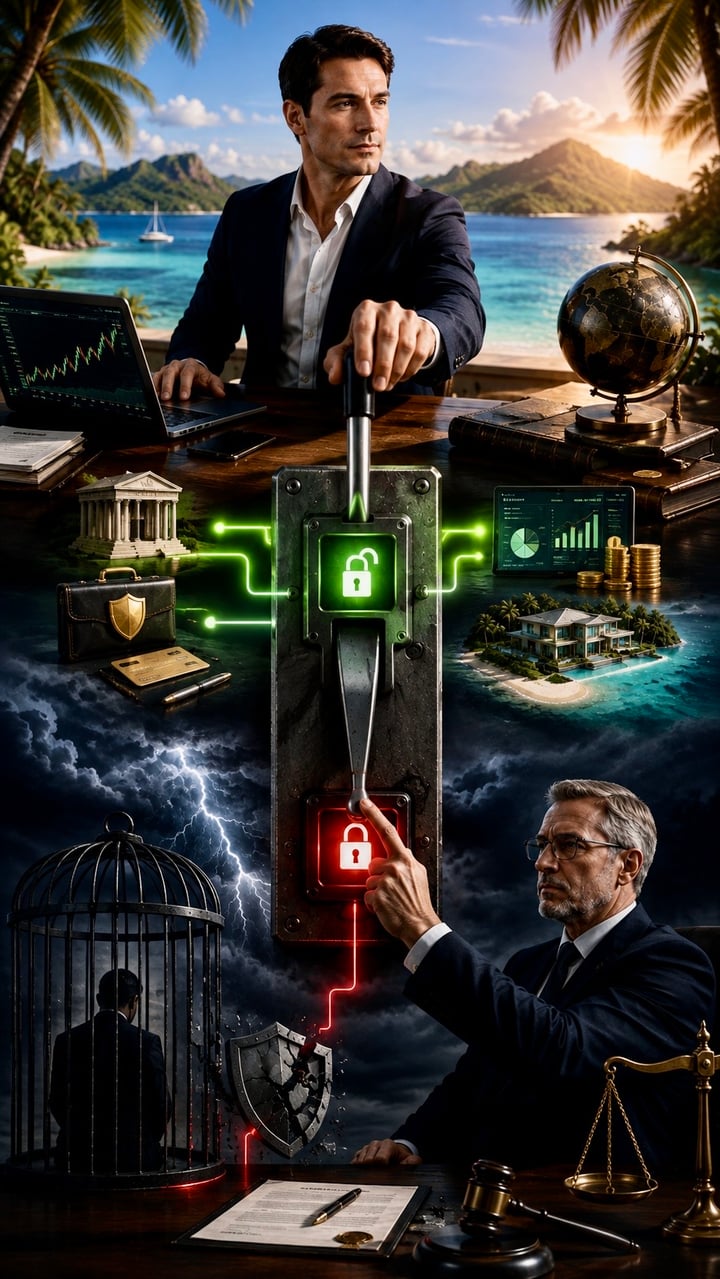
信託が所有する有限責任会社が、口座やポートフォリオなどの運用資産を保有します。通常時は、お客様が当該有限責任会社を運営します。請求が生じた場合には、受託者がお客様に代わって運営者となり、お客様は資産を移動させる権限を失います。
米国の裁判所は、こうした切り替えを厳しく審査します。委託者が支配権を保持していた場合、または請求が現れてから初めて支配権を引き渡した場合には、委託者は依然として履行が可能であるとみなされ、In re Lawrence(破産裁判所、フロリダ州南部地区)のように、法廷侮辱が認定されます。したがって、この構造が機能するのは、紛争が生じるかなり前から、支配権が真に独立した第三者の手に委ねられている場合に限られます。
銀行口座
第3の層は銀行口座です。口座の所在する管轄が重要となる理由は3つあります。
- 外国の金銭判決を執行するにあたり、現地で新たな訴訟手続が必要となるかどうか。
- 税務報告が引き続き適用される一方で、銀行の守秘義務が法律により保護されているかどうか。
- 当該国の銀行に対する監督がどの程度強固であるか。
銀行管轄地の比較
スイス。銀行の守秘義務は刑法により保護されています(銀行法第47条)。外国判決は、要件を満たす場合に国際私法に関する連邦法(第25条以下)に基づき承認されます。債権者は本案について改めて争う必要はありませんが、承認手続を申し立てる必要があります。
リヒテンシュタイン。外国判決は、条約または相互主義の定めがある場合にのみ執行されますが、米国の金銭判決についてはこれに該当しません。債権者はリヒテンシュタインで改めて訴えを提起する必要があります。
ドバイ(DIFC)。DIFC裁判所は、コモン・ローを基礎とするDIFC独自の法令を適用します。外国判決は、DIFCにおいて執行されるためには、まずDIFC裁判所に提出されなければなりません。
シンガポール。米国の判決は外国判決相互執行法の適用対象外であり、コモン・ローに基づく新たな訴訟によって執行する必要があります。非居住者としての口座開設には厳しい要件が課されます。
コモロ。当行の本拠地となる法域であり、アンジュアンのオフショア銀行はAOFAにより免許を受け、監督を受けております。
要点の整理
- クック諸島の信託は、法定の期間制限の範囲内で、外国判決から資産を保護します。
- LLCは日常の運営に柔軟性をもたらしますが、適切な時期に支配権が独立した第三者に移ることが前提となります。
- 銀行の所在する法域によって、債権者が口座に到達するまでに必要となる手続の負担が左右されます。
- 請求の後に設定された仕組みや、支配権を保持し続けるお客様は、これらによっても保護されません。
合法でしょうか。
はい。請求が生じる前に、正当な理由に基づいて設定し、かつ全面的に申告されている場合に限ります。オフショアは非課税を意味しません。米国人はFBARおよびForm 8938を提出し、すべてのお客様は帳簿を適正に整備し、免許を有する受託者や弁護士を利用し、税務当局に対して何も隠しません。この仕組みが保護するのは民事上の請求であり、税務当局に対する保護ではありません。
今すぐできること
- IFBの担当アドバイザーまたは経験豊富な資産保全専門の弁護士にご相談ください。
- 不動産、事業、ポートフォリオ、デジタル資産、コレクションなど、資産の種類に応じて仕組みを設計します。
- 銀行業務を行う管轄をお選びください。
- 新たな判例やご自身の状況に照らして、スキームの構成を年に一度見直してください。
- コンプライアンスを遵守してください。
紛争が生じる前に、体制を整えておく必要がございます。紛争後に構築した体制では何も守ることができず、かえって新たなリスクを生じさせることになります。
当行のプレゼンテーション資料のダウンロードは(こちら)
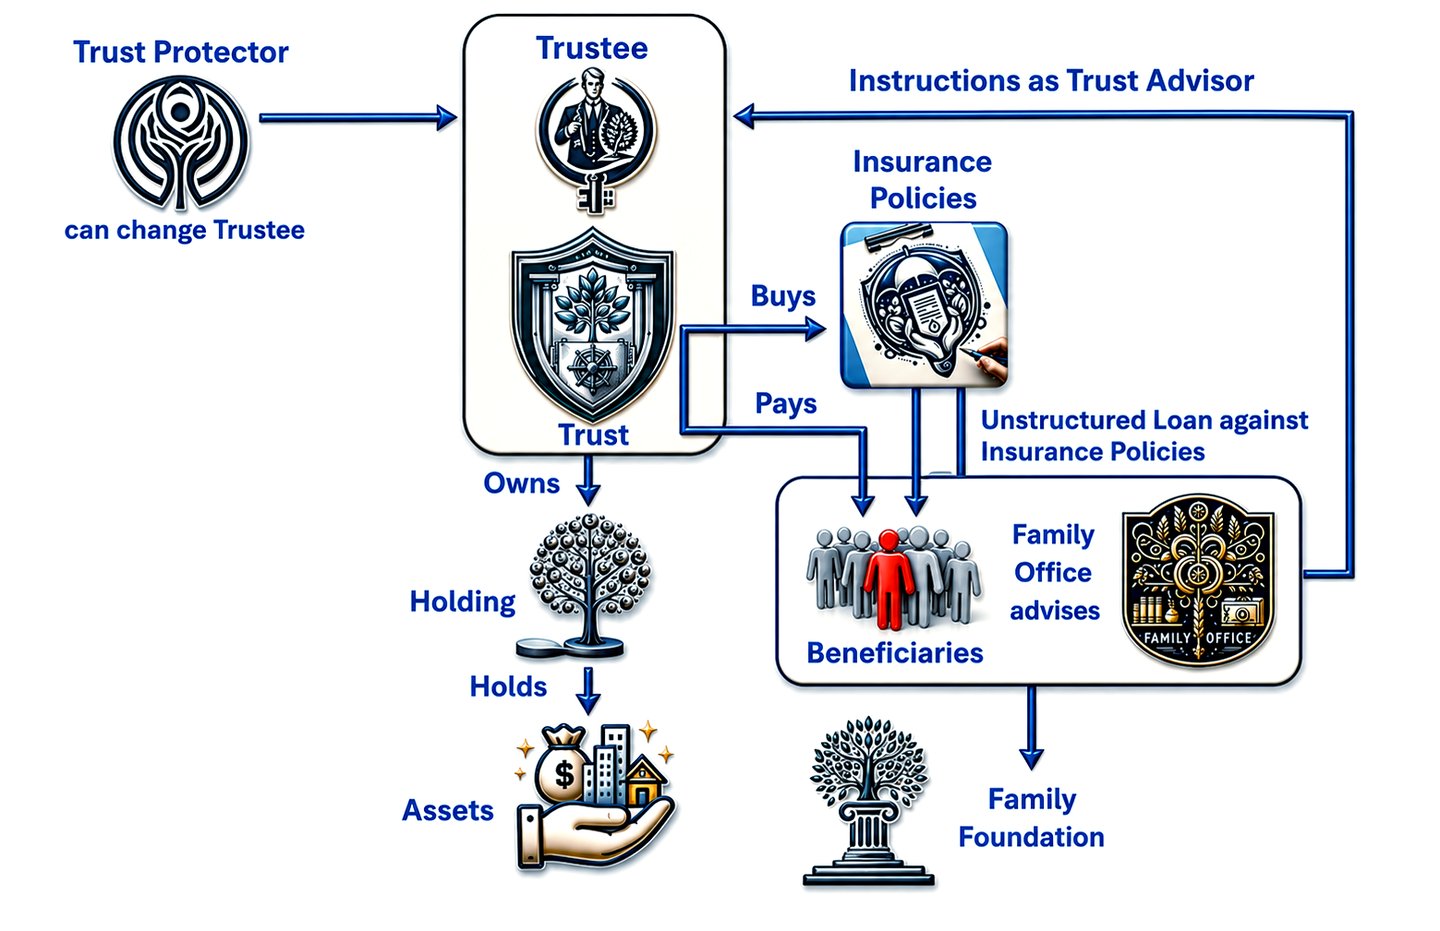
資産の維持・保全を極める:所有を超えて支配へ
超富裕層における資産の保全は、単なる資産の蓄積にとどまらず、世代を超えて資産の永続性と成長を確かなものとする戦略的な技術へと発展しております。その要諦は、発想の転換、すなわち「所有」の追求から「支配(コントロール)」の巧みな運用への移行にあります。この精緻な戦略は、課税、訴訟、不適切な管理といった典型的な資産の侵食要因から資産を守るだけでなく、世代間での効果的な承継をも確実にいたします。
所有よりも支配を重視する考え方
超富裕層は古くから、資産の直接所有には、賠償責任、課税、望まない世間の注目といった固有の不利益が伴うことを認識してきました。そのため、所有に伴う負担を負うことなく資産を支配することに重点を置いています。この戦略により、高級不動産、ヨット、美術コレクションなどの資産の効用を享受しながら、これらの資産を直接所有することに伴う法的・財務的な脆弱性を最小限に抑えることができます。
信託:資産管理の基盤
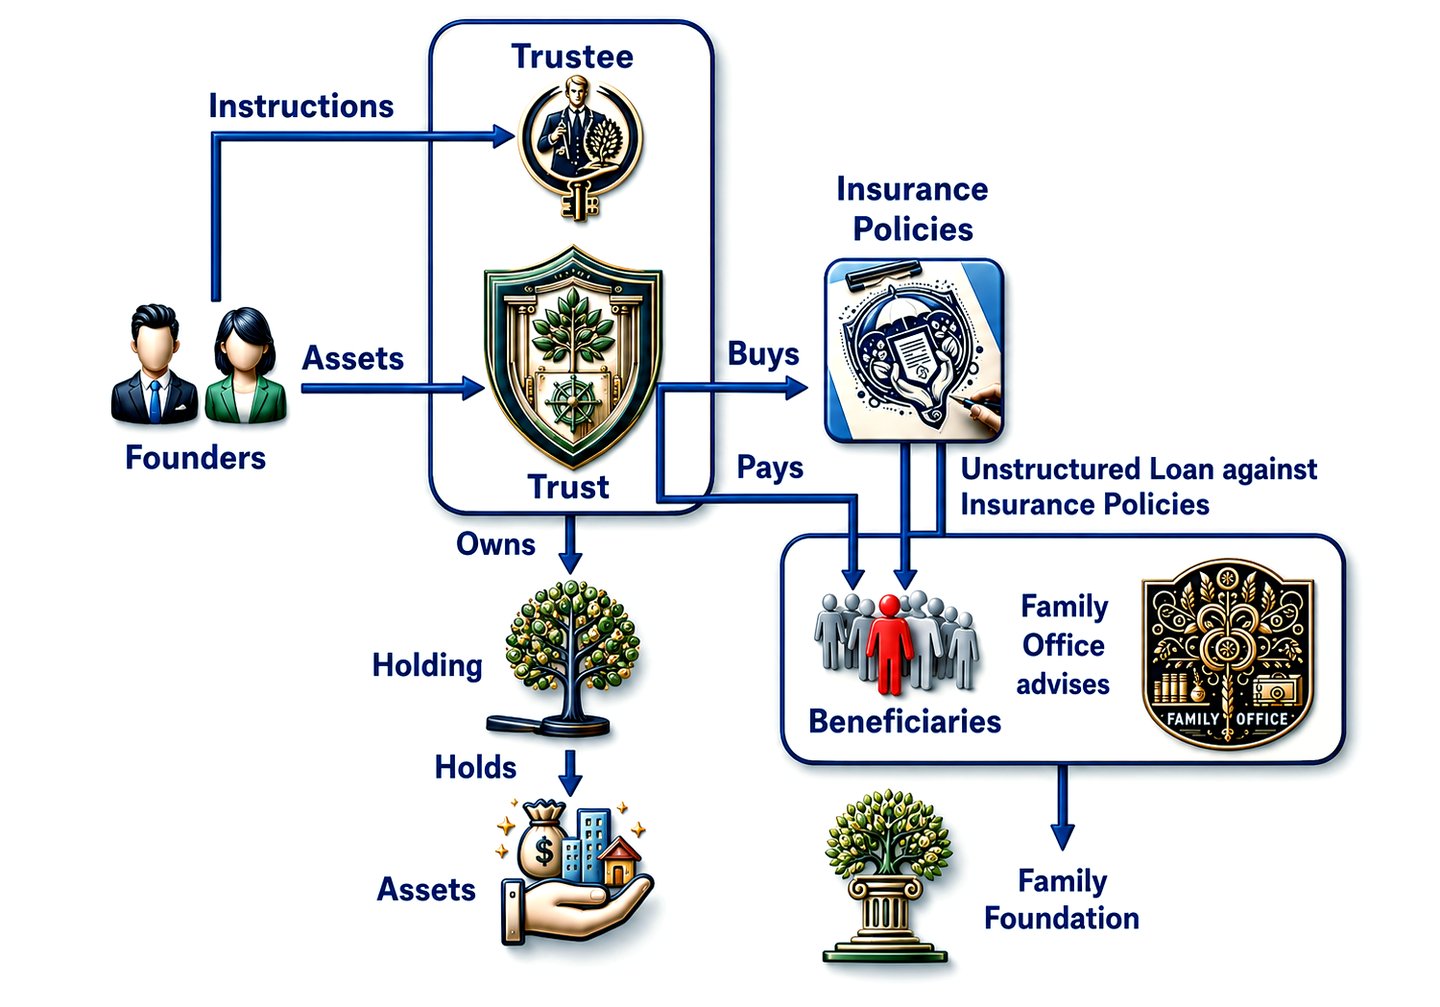
信託は、資産保全の戦略において重要な役割を果たします。信託は法的な枠組みとして、個人が資産の所有権を、別個の法的主体である信託へ移転することを可能にします。この分離により、資産は個人の法的問題から保護され、税務計画が容易になるとともに、委託者の意向に沿って資産を管理・分配するための体系的な方法が提供されます。委託者は所有権を手放しつつも支配権を保持することで、ご自身の死後においても、ご自身の構想に沿って資産が管理されることを確保できます。
生命保険:戦略的資産
生命保険は、単なる財務的な保護手段と見なされがちですが、富裕層の高度な資産運用戦略において決定的な役割を担います。とりわけ、過剰積立型の生命保険契約は、税制上有利な資産成長の手段であると同時に、安全な資産承継の手段でもあるという二重の利点を備えています。こうした契約は、有利な税制環境の下で資産を成長させるよう設計することができ、戦略的に活用すれば、投資資金の調達や流動性の確保にも資します。さらに、通常の相続税の対象とならない死亡給付金により、契約者の遺産の承継も確保されます。
ファミリー財団:目的を持った慈善活動
ファミリー財団の設立は、戦略的な資産保全におけるもう一つの階層を成します。これらの事業体は、一族の慈善に関する理念を示すだけでなく、資産運用および遺産形成の有効な手段としても機能します。超富裕層は、資産をファミリー財団に移転することで、大きな税制上の利点を得るとともに、慈善活動に対する統制を保ち、一族の構成員をガバナンスに関与させることができ、慈善活動を通じて一族の価値観を継承していくことが可能となります。
ファミリーオフィス:資産運用体制の設計
こうした複雑な戦略を調整する中核となるのが、富裕層のご家族の個別のニーズに応える専用の組織であるファミリーオフィスです。ファミリーオフィスは、投資運用や資産承継計画から税務戦略、慈善活動に関する助言に至るまで、包括的なサービスを提供します。これらの機能を一元化することで、ファミリーオフィスは資産保全に向けた一貫した取り組みを確保し、財務・法務の戦略をご家族の包括的な目標に沿わせます。
多世代にわたる戦略の実行
これらの戦略を実行するには、綿密な計画と、さまざまな法的・金融的手段の相互作用に関する理解が必要です。資産保全に関する明確な目標を設定し、その目標を支える法的枠組みを理解したうえで、富裕層向け資産運用の複雑さに精通した専門家と連携することが求められます。
要約
超富裕層の資産保全に対する姿勢は、世代を超えて資産を守り増やすために利用可能な仕組みを、高度に理解していることを示しております。所有よりも支配を重視し、信託、生命保険、ファミリー財団を活用して、これらの戦略をファミリーオフィスを通じて統括することにより、目前のリスクから資産を守るだけでなく、その継続的な成長と存在意義も確保しております。この手法は複雑ではありますが、資産保全の実効的な方法について有益な示唆を与えており、将来の世代に向けて金融上の遺産を確保しようとする方々にも、程度の差はあれ応用が可能です。
当行の組織体制
ファミリーオフィス
ファミリーオフィスという戦略的な視点を通じて、資産運用と家族ガバナンスの最高水準をご覧ください。富裕層のお客様とそのご家族のために特別に設計されたファミリーオフィスは、世代を超えて資産を保全し、増やしていくための卓越した手法を提供いたします。個別に設計された投資戦略、相続・事業承継の計画、慈善活動が一体となり、時を超えて受け継がれる遺産を築く世界をご体験ください。経済的成功の頂点にある方々の固有のニーズに応えるべく設計された、オーダーメイドの金融・ライフスタイル管理ソリューションの洗練をお確かめください。ファミリーオフィスがお客様の資産運用の在り方をどのように一新し、遺産を守るだけでなく発展させていくのか、ぜひクリックしてご確認ください。
ファミリー財団
ファミリー財団により、慈善活動に永続的な形を与えます。富裕層の個人およびご家族が、その資産を意義ある社会的影響へと振り向けることを望まれる場合に適したファミリー財団は、戦略的な寄付の本質を体現するものです。お客様の価値観が未来を形作り、焦点を絞った慈善活動を通じて持続的な変化をもたらす世界をご覧ください。ファミリー財団の設立により、思いやり、革新および社会の進歩という遺産を、いかに緻密に築くことができるかをご紹介いたします。節税効果、遺産の形成、そして自分自身を超えた大義に貢献することの深い充足感など、固有の利点については、こちらをクリックしてご確認ください。ファミリー財団が、より良い世界というお客様のビジョンをいかに現実のものとし、影響力のある永続的な慈善活動への道筋を示すかについてもご覧いただけます。
自社の保険または保険証券
お客様ご自身が所有する保険会社は、資金を安全に保全し増やすことを望む富裕層のお客様(HNWI)に向けて、さまざまな商品とサービスを提供しております。これらには通常、生命保険、年金保険、その他の資産運用ソリューションが含まれます。保険会社が富裕層のお客様の資金の保全と成長をどのように支援できるかを、以下に示します。
解約返戻金のある生命保険
解約返戻金のある生命保険は、資産運用と相続・財産承継計画における有力な手段であり、随時利用可能な資金と相応の死亡給付金の双方を備えています。従来型の保障にとどまらず、長期的な資産保全を支え、トラストで保有する場合には世代を超えた受益を確保します。本稿では、その主な特徴と、財産承継計画における役割を検討します。
法定準備金および保険
保険会社の法定準備金への投資とは、保険契約者に対する債務の履行を確保するために義務付けられた準備金に資本を配分することを指します。これらの投資は、規制当局による監督を背景に安全性が高く、収益を生み出すこともできます。
IFBは、信託や持株会社の設立を通じて、税務戦略の最適化と世代を超えた資産の保全を目指す、富裕層・超富裕層(HNWI、VHNWI)ならびに最富裕層(UHNWI)のお客様にとって、信頼できるパートナーでございます。
当行のアプローチは、従来の銀行サービスにとどまらず、大切なお客様それぞれの固有のニーズと目標に合わせた、資産運用ソリューションの全般に及びます。
- 包括的な財務評価: IFBでは、お客様の財務全体について綿密な分析を行うことから、お取引を始めさせていただきます。詳細な協議とデータに基づく評価を通じて、資産、負債、収入源および支出の傾向を含め、お客様の財務ポートフォリオ全体について理解を深めます。この包括的な理解が、お客様の財務目標、リスク許容度および長期的な展望に沿った、個別に設計された財務戦略を策定するうえでの土台となります。
- 戦略的な税務計画:当行の経験豊富な金融専門家チームは、お客様の法務・税務顧問と連携し、高度な税務最適化の手法を用いて、お客様の投資、所得および相続・資産承継に係る税負担の最小化を図ります。国際税法および関連規制に関する当行の幅広い知見に基づき、有利な税務管轄の活用、利用可能な税務上の控除の最大化、ならびに関係税務当局の要件の遵守を確保するストラクチャリング・ソリューションを策定いたします。
- お客様に合わせた信託サービス:IFBの信託サービスは、富裕層のお客様が抱える複雑な資産保全および承継計画のニーズにお応えするよう設計されております。お客様の法律顧問と緊密に連携し、資産の保全、円滑な世代間の資産移転、将来世代への持続的な財務的安定の確保を目的として、個別に設計された信託スキームの設定および管理をお手伝いいたします。当行は、柔軟性、透明性、そして細部への入念な配慮を重視し、お客様のご意向を尊重するとともに、お客様の厳格な基準に沿って資産承継が実現されるよう努めてまいります。
- 高度な運用管理: IFBは、投資の専門家による広範なネットワークと多様な投資機会へのアクセスを活かし、リスクを慎重に管理しつつ収益の最適化を図る包括的な運用管理サービスを提供しております。当行の投資戦略は、お客様のリスクプロファイル、投資期間及び財務目標に応じて個別に設計され、元本の保全、長期的な成長及びポートフォリオの分散に重点を置いております。継続的なモニタリング、厳格なデューデリジェンス及び機動的なアセットアロケーションを通じて、優れた運用成績の実現と、お客様の財務面での総合的な健全性の向上に努めております。
- 総合的な資産運用: 真の資産は金融資産のみにとどまらないとの認識に立ち、IFBはお客様の金融生活のあらゆる側面を網羅する総合的な資産運用のアプローチを採用しております。お客様の法務・税務の顧問と緊密に連携し、不動産、事業上の持分、慈善活動、個人的な遺産承継など、財務に関わる各分野を調整いたします。これらの要素を一貫した資産運用戦略へと統合することで、お客様が明確な見通しと確信、そして安心のもとに財務上の目標を達成できるよう支援いたします。
- 協働によるパートナーシップ: 当行は、お客様の目標を達成するうえで協働が重要であると認識しております。そのため、お客様が信頼を寄せておられる法務・税務の顧問と緊密に連携し、その専門知識と知見を活用して、お客様の金融ニーズの全体に対応する包括的なソリューションを策定いたします。率直な意思疎通、相互の尊重、目的の共有を重んじる環境を培うことで、従来の銀行業務の枠を超えた、真に一体的で円滑な資産運用をお客様にご提供いたします。
要するに、IFBは、信託や持株会社等を通じて財務戦略の最適化と世代を超えた資産の承継を目指す富裕層のお客様にとって、揺るぎないパートナーであり支援者です。卓越性、誠実性、お客様本位の姿勢を貫くことで、お客様の期待を超え、最も意欲的な財務目標の実現をお手伝いすることを目指しております。

次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。