現代の貨幣の仕組み
オフバランスシートの仕組み、信用創造、および最終的なバーゼル規制の枠組み
目次:1. 銀行による通貨の創造 · 2. 偶発債務が現実化するとき · 3. 中央銀行マネー · 4. 隠れたレバレッジと2008年 · 5. 最終版バーゼル枠組み · 6. アウトプット・フロアとシャドーバンキング · 7. IFBにとっての意味
企業が与信枠を利用する際、資金は金庫から出てくるわけではありません。それはキーボード操作によって生じます。銀行は貸出金を資産として、預金を負債として計上し、貸借対照表とマネーサプライの双方が拡大します。このようにオフバランスのコミットメントがオンバランスのポジションへと転換されることが、現代の信用創造の原動力であり、最終的なバーゼル規制の枠組み(バーゼルIV、米国ではBasel III最終化案と呼ばれます)は、この点を近年のどの規則よりも詳細に検討しております。
問題は会計上の扱いにとどまりません。金融安定理事会の2025年12月の報告書によれば、ノンバンク金融仲介は256.8兆米ドル、世界の金融資産の51%にまで拡大しており、銀行との結び付きは、2020年3月の現金確保の動き、2021年のアルケゴス社の破綻、2022年の英国LDI危機において試されました。偶発的エクスポージャーがどのように現実の債務となり、貨幣を創造し、時にリスクを集中させるのかを理解することは、いまや市場参加者として真剣に取り組むすべての方にとって基本的な知識です。
1. 銀行はどのように貨幣を創造するか
2014年、イングランド銀行は、多くの教科書がいまなお触れていない点を明らかにしました。すなわち、商業銀行は預金者の資金を単に借り手に仲介しているのではなく、貸出によって貨幣を創造しているということです。2017年にはドイツ連邦銀行が、「銀行は、会計上の記帳を行うだけで預金通貨を創造できる」と明確に述べています。
仕訳は対称的です。貸出金は資産、すなわち借り手に対する債権であり、新たに生じた預金は負債、すなわち預金者に対する債務です。双方が貸出額だけ増加いたします。事前の預金は不要であり、貸出実行時に準備金による制約も受けません。イングランド銀行が当該論文を公表した時点では、英国の公衆が保有する貨幣の約97%は、紙幣や硬貨ではなく、このようにして創造された銀行預金でした。
したがって、コミット型の与信枠は潜在的なマネーです。まだ存在していませんが、借り手が引き出した時点で出現します。米国の銀行における未使用のコミットメントは数兆ドルにのぼり、借り手の行動や与信枠の条件次第で、そのひとつひとつがマネーサプライの増加要因となり得ます。2020年3月から4月にかけて、企業は数週間のうちに与信枠からおよそ5,000億ドルを引き出しました。これは既存のマネーが手渡されたのではなく、オフバランスの約束がオンバランスの貸出になるにつれて創出された新たな預金です。
2. 偶発債務が現実の債務となるとき
転換は複数の経路を通じて行われ、それぞれにリスクと規制上の取扱いが異なります。
引出し。借り手がリボルビング・ファシリティから資金を引き出すと、注記にのみ開示されていたコミットメントが貸借対照表上の貸出金となり、それに見合う新たな預金が生じます。2008〜09年には、新規貸出の実行が減少する中で、米国の銀行の貸借対照表上の商工業向け貸出が増加しました。これは主に、借り手が既存の貸出枠から資金を引き出したことによるものです。
保証。スタンバイ信用状または金融保証は、顧客が債務不履行に陥り、受益者が請求を行うまでは偶発債務にとどまります。その時点で銀行は支払を行い、債務不履行に陥った顧客に対する回収可能性の不確かな債権を計上するとともに、その支払のために現金または新規の与信を必要とします。
デリバティブ。IFRSおよび米国会計基準では、すでにデリバティブを公正価値で貸借対照表に計上しています。規制はこれに二つの指標を加えます。再構築コスト(現時点の時価評価額)と、契約の残存期間にわたる将来の潜在的エクスポージャーです。日次の変動証拠金は潜在的エクスポージャーを現金に転換し、当初証拠金は貸借対照表上に担保ポジションを生じさせます。
信用換算率。自己資本の算定に際し、規制当局は、定められた信用換算率(CCF)を用いてオフバランスシートの金額を信用リスク相当額に換算します。最終的な枠組みでは、これらは以下のとおり見直されています。
| オフバランス項目 | 信用換算係数 |
|---|---|
| 無条件で取消可能なコミットメント | 10% |
| 一般的なお約束 | 40% |
| 短期の貿易信用状 | 20% |
| 取引関連の偶発債務 | 50% |
| 直接的な信用代替手段(SBLC、保証) | 100% |
| すべての証券化エクスポージャー | 100% |
特に注目すべき変更点は2つあります。従来0%であった無条件で取消可能なコミットメントには、新たに10%が適用されます。法的には取消可能であっても、銀行が顧客との関係を損ない、あるいは消費者保護規制に違反することなく実際に取り消すことは、多くの場合困難であるためです。その他のコミットメントには、従来の20%(1年以内)および50%(1年超)に代えて、一律40%が適用されます。これは、実際の引出額が従来の想定を大きく上回った危機時の実績に基づく調整です。
3. 中央銀行マネー
中央銀行による通貨創造は異なる仕組みですが、両者は準備預金と金融政策を通じて相互に連関しています。中央銀行が量的緩和の一環として年金基金から国債を買い入れると、二つのことが起こります。年金基金の取引銀行が、その口座に新たな預金(広義のマネー)を計上し、中央銀行はその銀行の準備預金に積み増しを行います(ベースマネー)。中央銀行のバランスシートは資産・負債の双方で拡大します。新たに創出された準備預金が機械的に信用乗数を通じて新規融資に拡大するわけではなく、これは銀行間の決済残高です。ECBが説明するとおり、ECBは「これらの資産を購入するために実際に新たな銀行券を印刷するのではなく、銀行準備預金という形で電子的にマネーを創出する」のです。
この違いは規制上重要です。中央銀行マネーには、自国通貨建てである限りデフォルトリスクがありません。一方、民間銀行マネーは、貸出債権、資本および資金調達によって支払能力が左右される機関に対する請求権です。預金保険や自己資本規制は、民間銀行の預金を中央銀行マネーへ額面どおりに転換できる状態に保つために存在します。
4. 隠れたレバレッジと2008年の教訓
「隠れたレバレッジ」とは、報告上のレバレッジを低く見せながらリスクを蓄積させ、ストレス時にはじめて顕在化するオフバランスシート構造を指します。2008年以前、ストラクチャード・インベストメント・ビークル(SIV)は、わずかな資本で、主に住宅ローン関連の資産約4,000億米ドルに資金を供給しており、長期資産を短期の資産担保コマーシャルペーパーで調達した資金によって賄っていました。2007年8月9日にBNPパリバが3つのファンドを凍結した後、この市場が機能不全に陥ると、スポンサー銀行はこれらの資産を自行のバランスシートに戻さざるを得ず、資本が最も必要とされる局面で資本を消費することになりました。リーマン・ブラザーズは、破綻前にレバレッジを30倍超に高めていましたが、その背景には、SECによる2004年の自己資本規制の変更に加え、同社のエクスポージャーを不透明にしていたデリバティブや住宅ローン保有がありました。教訓は、オフバランスで隠されたレバレッジは、最悪のタイミングでスポンサーのもとに戻ってくるということです。
現行の規制は、複数の側面から対応しています。Basel IIIのレバレッジ比率は、オンバランス及びオフバランスのエクスポージャーに対し、リスクベースではない最低水準として3%のTier 1資本を求めており、オフバランス項目は10%を下回らない掛目で換算されます。グローバルなシステム上重要な銀行は、リスクベースのG-SIBサーチャージの半分に相当するレバレッジ・バッファーを追加で保有します。アウトプット・フロアは、内部モデルによるリスク加重資産の削減幅に上限を設け、連結に関する規則は、スポンサーが支配権やエクスポージャーを保持したまま、ビークルをバランスシート外に置くことを防ぎます。
5. バーゼル規制の最終枠組み
正式にはBasel IIIの最終化にあたるこの枠組みは、2010年以降で最も広範な自己資本規制の見直しです。当初のBasel IIIが緊急の修繕であったとすれば、今回は建築基準そのものの改訂であり、ストレスがどこに集中し、どのように波及するかに関する10年にわたる経験を踏まえたものです。米国では、2026年3月に各当局が自国版を再提案しましたが、最終規則は未確定です。
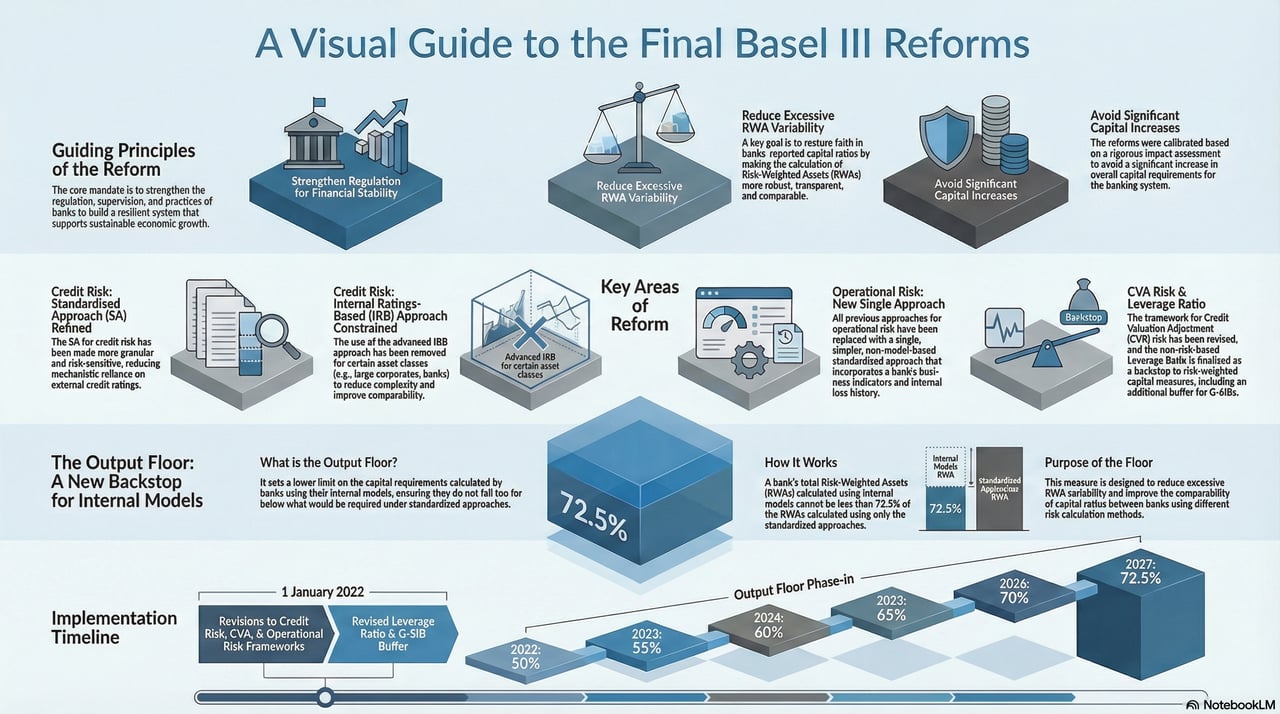
信用リスク。内部モデルの使用は制限され、よりリスク感応度の高い標準的手法が優先されます。
- 銀行向けエクスポージャーには、もはや一律のリスク・ウェイトは適用されません。外部格付を使用できない場合、銀行は自己資本比率およびバッファー要件の遵守状況に応じてA、B、Cの区分に格付けされ、十分な資本を有するグレードAの銀行には、より低いリスク・ウェイトが適用されます。
- 不動産のウェイトは、担保掛目(LTV)に応じて決まり、返済が当該不動産自体のキャッシュフローに実質的に依存するか否かによって異なります。
- 劣後債および株式以外の資本性証券のリスクウェイトは150%とされており、従来の多くの基準における100%を上回ります。
オペレーショナル・リスク。先進的計測手法は廃止されます。これに代わり、金利・リース・配当・手数料業務の規模を示す財務諸表上の代理指標であるビジネス・インディケーターと、過去10年間の自行の損失実績に応じて所要額を調整する内部損失乗数を組み合わせた、単一の標準的手法が導入されます。損失が大きい銀行ほど、より多くの資本を保有することになります。
市場リスクおよびCVA。トレーディング勘定の抜本的見直し(FRTB)により、バリュー・アット・リスクは期待ショートフォール(ES)に置き換えられ、深刻なストレス時のテール損失をより適切に捕捉できるようになります。信用評価調整(CVA)リスクに関する改訂された枠組みは、デリバティブ取引における取引相手の信用スプレッドの変動に伴う損失を対象としております。
6. アウトプット・フロアとシャドーバンキング
アウトプット・フロア。銀行間のリスク加重資産のばらつきを抑えるため、本枠組みはアウトプット・フロアを設けています。内部モデルにより算出した所要額は、標準的手法による算出結果の72.5%を下回ってはなりません。バーゼルの実施スケジュールでは、このフロアは2023年から段階的に導入され、2028年1月1日に72.5%に達します。欧州連合ではより長い移行期間が適用され、2030年に72.5%に達します。
シャドーバンキング。非銀行の仲介機関は、中央銀行の流動性供給への正式なアクセスを持たないまま、信用変換および期間変換を行っており、依然として脆弱性の要因となっています。これらの主体に対する銀行の貸出およびコミットメントラインは過去10年で大幅に拡大し、ストレスが双方向に波及する経路が生じています。当該枠組みは、銀行が提供する流動性補完枠および与信枠に対して十分な資本を保有することを求めており、シャドーバンキングにおける取り付け騒ぎが金融システムの中核を不安定化させないようにしています。
7. IFBにとっての意味合い
当行にとって、これらの規則は障害ではなく、満たすべき仕様です。企業の債務比率が高い場合、金利の変動は経済全体の投資により強く作用し、銀行の流動性と資本はそれを吸収できるものでなければなりません。当行は、景気循環を通じてお客様をお支えできるよう、厳格なデューデリジェンスとバーゼルの資本基準を適用しております。
この枠組みは、機械的な法令遵守ではなく、判断を求めるものです。
- 資本配分は、アウトプット・フロアにより内部モデルの効果が制限されるため、一層重要になります。
- ビジネスモデル:資本賦課の違いにより、貸出の相対的な価格設定が変化します。
- オペレーショナル・リスクについては、損失データの収集と分析の改善が求められます。
- ノンバンクに対するエクスポージャーについては、監督当局による精査が強まるにつれ、より綿密なデューデリジェンスが求められます。
要点。Basel IIIが高層ビルの安全基準であったとすれば、最終枠組みは、かつて一部の施工者が手を抜いていた目に見えない部分も含め、すべての階で基礎が同じ厚みを備えているかを検査するものです。オフバランスのコミットメントをオンバランスのポジションへ転換することは、現代の銀行が信用を創造する仕組みであると同時に、ストレス時には潜在リスクが顕在化する経路でもあります。この枠組みの論理は明快です。すなわち、レバレッジは隠すのではなく可視化されるべきであり、自己資本はモデル上の数値にとどまらず実証されるべきであり、ノンバンクとの関係は明示的に管理されるべきである、ということです。IFBは、これらの原則を、事業計画、リスク選好および資本配分に組み込んでおります。