資産運用
信託
信託がどのように所有権と受益権を分離するか、何を保護し、どのような費用がかかるかをご説明します。
信託
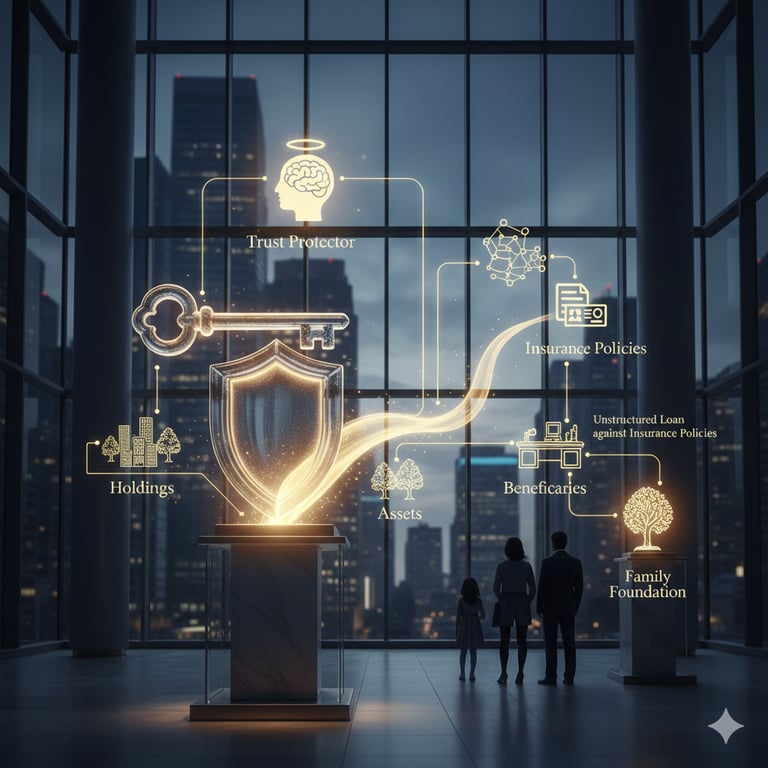
信託は、資産の所有とその受益とを分離する仕組みです。この単純な発想を丁寧に適用すれば、債権者から資産を守り、世代を超えて承継し、公開の場から遠ざけることができます。不用意に適用すれば、そのいずれも実現できません。本ページでは要点と費用を説明し、以下の5つの研究報告で詳しく掘り下げております。
- 信託の仕組み:資産保全のための信託の仕組みを網羅的に比較します(撤回可能信託、撤回不能信託、グランター留保年金信託、浪費者保護信託、公益残余信託、ダイナスティ信託)。
- 信託設定地の比較:世界各国の信託設定地について、税務、守秘義務、安定性、執行可能性、条約上の承認、および移管の観点から比較分析します。
- 世代を超えた永続性:信託の仕組みが世代を超えて資産をどのように維持するか(永久拘束禁止則、ファイアウォール立法、プロテクター、デキャンティング、法域間の移転)。
- ファミリーオフィスにおける活用事例:超富裕層の個人およびファミリーオフィスが、より広範な資産承継・運用計画の構造における中核として信託をどのように活用しているか。
- オフショア信託と第二市民権:オフショア信託と第二市民権に関する分析。法的な詳細、司法による審査、そして両者を組み合わせた二重戦略について解説します。
信託の管轄地域
当行のお客様である富裕層の個人は、税の効率性の最適化、資産の保護、将来世代への円滑な資産承継を図るため、世界各地の法域に信託を設定されることが少なくありません。信託の設定地の選択は、法的考慮事項、税務上の影響、資産保護法制、プライバシーへの配慮など、複数の要素によって決まります。
米国における世代間の資産承継のための信託の種類:
- 撤回不能生命保険信託(ILIT):これらの信託は生命保険契約を遺産の外で保有し、死亡保険金を非課税で受益者に承継させることを可能にします。ILITは相続税の納付に充てる流動性を確保し、やむを得ない事情による売却から家族の資産を守ります。
- 世代飛越信託(GST):世代飛越信託は、資産を孫以降の世代に承継させるものです。委託者の世代飛越移転税の非課税枠内での移転であれば、当該税および中間世代の段階での遺産税のいずれも回避できます。この仕組みは、税負担を軽減しながら長期にわたる遺産を築きたいご家族に有用です。
- ダイナスティ・トラスト:これらの信託は複数世代にわたって存続するよう設計されており、資産保護と成長の可能性の双方を提供します。ダイナスティ・トラストは、サウスダコタ州やデラウェア州など、永久信託を認めている州で設定されることが多く、富を無期限に保全することができます。
以下では、富裕層(HNWI)が信託を設定する際によく選ばれる所在地について、口座の安全性、移転可能性その他の関連要素を含め、それぞれの長所と短所とともに概説します。
- オフショア金融センター(例:クック諸島・ケイマン諸島、ネイビス、 ベリーズ バミューダ、マン島):
- 長所:
- 信託収益およびキャピタルゲインに対する課税が最小限、またはゼロとなる、有利な税制。
- 債権者、法的請求および政情不安から資産を守る、強固な資産保護法制。
- 高水準の守秘義務およびプライバシー保護を提供し、委託者および受益者に係る守秘義務を確保いたします。ただし、その身元は、受託者、銀行および必要に応じて当局によって把握されております。
- デメリット:
- 高税率の法域における税務当局による監視が強まっており、脱税との指摘を避けるために報告要件の遵守が必要となります。
- 信託の設定先としての当該管轄区域の魅力に影響を及ぼしかねない、規制変更の可能性があります。
- 監督が限定的であり、規制が緩い可能性があるため、口座の安全性および透明性に関する懸念が生じることがあります。
- 長所:
- コモン・ロー法域(例:米国、英国、シンガポール):
- 長所:
- 信託に関する法制度が確立されており、信託の運営について明確性と予見可能性が確保されています。
- 委託者および受益者に対する強力な法的保護により、信託の取決めの実効性が確保されています。
- 高度な金融サービス、資産運用の専門知識および投資機会へのアクセス。
- デメリット:
- オフショア法域と比べて税負担が重く、信託スキーム全体の税効率が低下する可能性があります。
- 透明性と情報開示の要件が強化され、プライバシーと守秘義務が制限されます。
- 規制環境が複雑でコンプライアンス上の義務も多いため、事務管理費用および法務費用が増加します。
- 長所:
- 大陸法系の法域(例:スイス、リヒテンシュタイン、ルクセンブルク)
- 長所:
- 信託の組成および運営に柔軟性をもたらす、明確に定められた信託法を備えた安定した法制度。
- 特定の種類の信託に対する税制上の優遇措置(相続税および富裕税の免除または軽減税率を含みます)。
- 財務の安定性、秘匿性(守秘)の高さ、ならびに資産運用サービスにおける専門性という評価。
- デメリット:
- 厳格な規制要件およびコンプライアンス上の義務があり、綿密なデューデリジェンスと継続的な監督が必要となります。
- オフショアの法域と比べて資産保護に限りがあり、大陸法の国々の中には信託の仕組みに制限を設けているところもあります。
- コンプライアンスおよび法的手続きに伴う管理コストの増加。
- 長所:
- 口座のセキュリティと譲渡可能性:
- オフショア金融センターにおいて、信託口座は通常、強固なセキュリティ対策と、不正行為および不正アクセスに対する保護措置を備えた信頼性の高い金融機関に開設されます。
- 信託財産の移転可能性は、管轄地域および信託証書の条項によって異なる場合があります。オフショア信託では、受益者への財産の移転が円滑に行える場合が多い一方、一部のオンショア管轄地域では、財産の移転に制限や課税上の影響が生じることがあります。
費用
費用項目は、当行が利用するいずれの法域でも同一です。当行が最も優先する拠点はクック諸島で、次いでマン島、バミューダ、ケイマン諸島となります。
- 信託証書の作成および助言に係る弁護士費用(仕組みの複雑さにより異なります)。
- 受託者報酬。4つの法域のいずれにおいても、受託者は免許を受けていなければなりません。報酬は、信託の規模および必要なサービスの内容により異なります。
- 管理業務:会計、報告および税務申告。
- 管轄地域で課される場合の政府手数料および登録費用。
- 当該法域での面談が必要な場合の出張費用。
これらの費用は、個別のスキームごとにお見積りいたします。信託の内容を把握せずに公表された定率や定額の手数料は、ほとんど参考になりません。
要するに、信託設立にふさわしい法域の選定は、法制度、税制および規制環境に対する厳格な評価に基づくものです。また、この選定には、受益者の利益に加え、委託者または設立者に固有の意向を深く理解することが求められます。信託の設立と組成を当行を通じて行うことで、コストを抑えられるとともに、監督の層が二重となります。この強化されたセキュリティの枠組みにより、信託の健全性とコンプライアンスが入念に維持され、お客様の戦略的な財務上および監督上の目的と円滑に整合する、強固かつ注意深い信託管理が実現します。
オフショア金融センターは、税制上の利点、プライバシー、資産保全といった利益をもたらす一方で、コンプライアンス上のリスクや規制当局による精査も伴います。コモン・ローおよび大陸法の法域は、安定性、法的明確性、金融に関する専門的知見へのアクセスを提供しますが、その反面、税負担が重く、透明性に関する要件も厳格です。最終的に、富裕層のお客様は、当行ならびにご自身の法務・財務アドバイザーから専門的な助言を受け、ご自身の目的とリスク許容度に適したトラスト戦略を策定されることが望まれます。
信託の準拠法及び承認に関するハーグ条約
「信託の準拠法及び承認に関するハーグ条約」(通称ハーグ信託条約)は、1985年7月1日にオランダのハーグで締結されました。この条約は、信託の概念が国内法制に存在しない場合であっても、締約国間で信託を承認するための共通の枠組みを提供することを目的としています。HCCHの批准状況表によれば、本条約は次の国々で発効しています(フランスおよび米国は署名済みですが、批准はしておりません)。
- オーストラリア
- カナダ(アルバータ州、ブリティッシュコロンビア州、マニトバ州、ニューブランズウィック州、ニューファンドランド・ラブラドール州、ノバスコシア州、オンタリオ州、プリンスエドワードアイランド州、サスカチュワン州)
- 中国(香港特別行政区)
- キプロス
- イタリア
- リヒテンシュタイン
- ルクセンブルク
- マルタ
- モナコ
- オランダ(オランダ王国の欧州部分)
- パナマ(2018年以降)
- サンマリノ
- スイス
- 英国(複数の英国王室属領および海外領土に適用範囲を拡大)
この条約は、他国の法に基づいて設定された信託の法的承認を円滑にし、国境を越えた信託の管理および執行をより容易にするものです。なお、これらの国々が条約を批准していても、国内法への具体的な適用および取り込みの方法は異なる場合があり、各法域における信託の承認や取扱いに影響を及ぼします。最新かつ詳細な情報については、特定の国の信託法に精通した当行またはお客様ご自身の法務専門家にご相談いただくことをお勧めいたします。