資産運用
保有銘柄
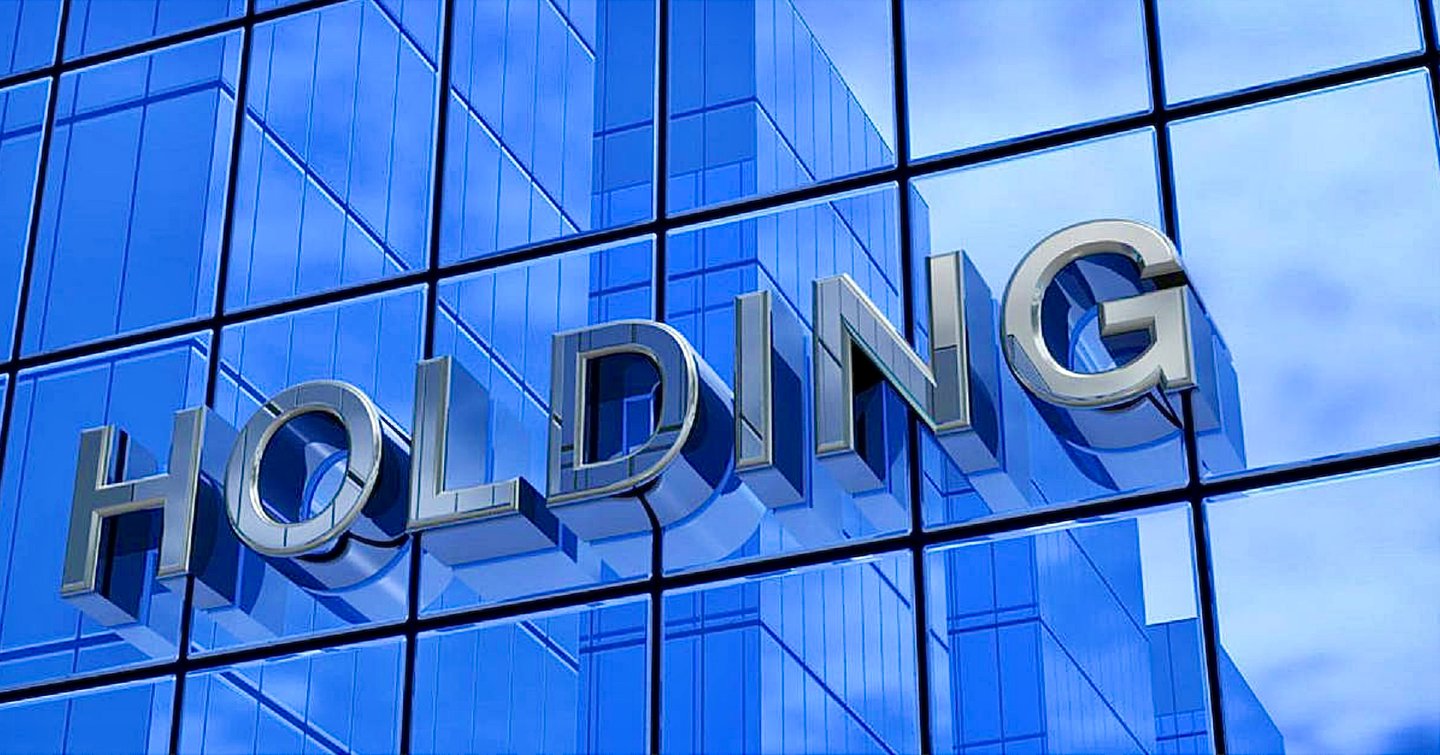
保有拠点
資産の保有地は、規制環境、税務上の考慮事項、資産保護に関する法制度および個々の選好などの要因により異なります。もっとも、富裕層(HNWI)や企業が資産保有地として選択することの多い法域がいくつかございます。
- スイス:安定性、強固な銀行制度および税制の枠組みで知られるスイスは、資産の保有や資産運用サービスの拠点として、長年にわたり好まれてきました。
- ルクセンブルク:ルクセンブルクは、確立されたファンド産業や有利な租税条約を含む、洗練された金融インフラで知られております。投資ファンド、プライベート・エクイティ、その他の金融資産の保有地として選ばれることが多い国です。
- ケイマン諸島:ケイマン諸島は主要なオフショア金融センターとして、税の中立性、政治的安定性、および強固な法的枠組みを備えており、投資ファンド、ストラクチャード・ファイナンスのビークル、オフショア法人の保有先として利用されております。
- シンガポール: シンガポールは、安定した政治・経済環境、効率的な規制の枠組み、競争力のある税制を備え、アジアにおける有力な資産運用の拠点として台頭しており、同地域で資産を保有する場所として魅力的です。
- 米国: 米国のデラウェア州、ネバダ州、ワイオミング州などの一部の州は、事業に有利な法制、有利な税務上の取扱い、株主に対する強固な法的保護を備えていることから、法人の保有地として広く選ばれております。
- 英国:英国、とりわけロンドンのような管轄地は、資産運用、投資銀行業務、法務サービスなど多様な金融サービスを提供しており、欧州における資産の保有地として好まれています。
- ジャージー/ガーンジー(チャンネル諸島)およびマン島: これらの英国王室属領は、信託、投資ファンドおよび法人スキームの保有に適した、安定した法制度、税務上の効率性および守秘義務を提供しています。
- 香港: 中国をはじめとするアジア市場に近接する国際金融センターとして、香港はその戦略的な立地、事業に適した環境、有利な税制を背景に、資産保有の拠点として富裕層および法人を引きつけています。
- バミューダ: 有利な税制、政治的安定性、高度に発達した保険・再保険業界で知られ、保険関連資産や専属保険会社の保有地として選ばれることが少なくありません。
- バハマ:バハマは、プライバシー、資産保護および税中立性を提供しており、信託、プライベートな資産管理スキーム、およびオフショア銀行業務サービスを保有する管轄地として魅力的です。
費用
上記の各法域における持株会社の設立及び運営に係る正確な費用と手数料をお示しするには、持株構造の種類、運用資産残高の規模、各所在地に固有の法的又は規制上の要件など、さまざまな要因を考慮する必要があります。手数料表は変更されることがあり、また提供事業者により異なりますので、特定の構造に係る費用はご要望に応じてお見積りいたします。各法域における費用の主な決定要因は次のとおりです。
- スイス: 公正証書による設立と商業登記簿への登録により成立します。州レベルの持株会社優遇措置は、連邦税制改革(TRAF)に基づき2020年1月1日に廃止されました。現在、持株会社は適格な配当およびキャピタルゲインに対する資本参加控除に依拠しております。
- ルクセンブルク:費用は、必要とされる実質(中央管理、取締役会の意思決定および会計記録をルクセンブルクで行うこと)によって異なります。資本参加免税については第4節に記載しております。
- ケイマン諸島:登記費用および登録事務所費用は比較的低額であり、主な継続的費用は経済的実質に関する報告および管理費用です。
- シンガポール: ACRAを通じて設立し、居住取締役を置きます。継続的な費用は、会計、年次報告書および税務申告に係るものです。
- 米国: 州への届出手数料は低額ですが、継続的に発生する費用として、フランチャイズ税または年次税および登録代理人の費用があり、州によって異なります。
- 英国:Companies Houseへの登録手数料は少額ですが、費用は会計、確認書(confirmation statement)、および基準値を超える場合の監査にかかります。
- ジャージー、ガーンジー、マン島:免許を受けた法人向けサービス提供者による管理が通例であり、これが運営コストの主な要因となっております。
- 香港:登記費用は低額です。継続的な費用は、会社秘書役、監査(香港のすべての会社に義務付けられています)および税務申告に係るものです。
- バミューダ:政府手数料は授権資本に応じて決まり、管理業務は免許を有する事業者が担います。
- バハマ:免許を受けた金融・法人サービス提供者を通じて設立します。運営費用の大半も同提供者が負担します。
ご希望の保有構造に固有の要件に即した情報を得るため、当行および貴社・貴殿の法務・財務アドバイザーに、それぞれの管轄において必ずご相談ください。
資産の保有場所の選択は、個々の事情、特定の資産の種類、および戦略上の目的によって異なることにご留意ください。資産を保有する法域を選定するにあたっては、法務上の助言、税務計画、規制遵守、および継続的な維持管理といった要素を慎重に考慮する必要がございます。
プレゼンテーション資料のダウンロード
グローバルな持株会社の構造
1 法的類型の再検討
| クラス | 代表的な法定ビークル | 責任分離のための仕組み |
|---|---|---|
| 純粋な持分保有のホールディングカンパニー | デラウェア州法人、英領ヴァージン諸島(BVI)法人、オランダBV | 法人格の分離、独立した取締役会 |
| 混合型(財務管理・知的財産)の持株会社 | ルクセンブルクのSOPARFI、キプロスの会社 | 独立当事者間取引条件によるグループ内サービス契約 |
| セルラー・ホールディング会社 | ケイマン分離ポートフォリオ会社、ガーンジー保護セル会社 | 各セルの資産および負債の法定分離 |
| プライベート投資会社 | デラウェア州またはワイオミング州のLLC、シンガポールの株式会社(Pte Ltd) | 有限責任。LLCについては、チャージング・オーダー(差押命令)からの保護 |
法人格の否認は依然として例外的であり、個別の事実関係によって左右されます。裁判所は、詐欺、資産の混同、または会社としての手続の無視の有無を審査します。
2 租税回避防止および実質性:現行の基準
| 管轄 | 実質(サブスタンス)とは実務上何を意味するか |
|---|---|
| 英領ヴァージン諸島(BVI) | 純粋な持分保有会社は、2018年経済的実質(会社および有限責任組合)法に基づく軽減された実質性テストを満たし、年次の経済的実質に関する報告書を提出します。 |
| オランダ BV | 租税条約および指令の特典は、主要目的テストおよびオランダの濫用防止規則に照らして審査され、オランダにおける実質的な経営管理の所在が決定的な要素となります。 |
| ルクセンブルクのSOPARFI | 税務上の居住地は中央管理の所在地に従います。取締役会の決定はルクセンブルクで行われ、帳簿および記録も同地で保管されます。 |
| モーリシャスGBC | モーリシャス居住の取締役2名以上、モーリシャスにおける主要銀行口座、同国での会計記録および監査済み財務書類の保管、モーリシャスからの経営および管理、ならびに管理免許保有者による管理運営が求められます。 |
3 実質的所有者の開示に関する連続的枠組み
| 管轄 | 実質的支配者を閲覧できる者 |
|---|---|
| 英国 | 公開:重要な支配権を有する者の登録簿は、Companies Houseでオンライン検索できます。 |
| EU(例:オランダ、ルクセンブルク、キプロス) | 当局、義務対象主体、および正当な利害関係を有する者。一般公開は、2022年11月22日の欧州司法裁判所判決(C-37/20およびC-601/20)により終了しました。 |
| 英領ヴァージン諸島(BVI) | 非公開です。所管当局はBOSSシステムを通じて閲覧でき、正当な利益に基づく閲覧権限は2025年に法制化され、2026年4月から運用が開始されます。 |
| 米国(デラウェア州、ワイオミング州のLLC) | 州への届出書類には構成員は記載されません。2025年3月以降、米国で設立された事業体はFinCENに対して実質的支配者を報告する義務を負わなくなりました。 |
2026年10月現在の状況です。
4 法域別の詳細(附属書)
4.1 米国
- デラウェア州法人。企業法に関する判例の蓄積が最も豊富です。外国人株主に支払われる配当には、租税条約により軽減されない限り、米国で30%の源泉徴収税が課されます。
- デラウェア州およびワイオミング州のLLC。設立登記の際に社員(メンバー)の氏名を届け出る必要はなく、情報が第三者に開示されるのは法的手続を通じた場合に限られます。
4.2 欧州
- キプロス法人。法人所得税率は2026年1月1日より15%(従前は12.5%)。受取配当および有価証券の譲渡益は原則として非課税。非居住者である株主への配当には源泉徴収税は課されません。ただし、EUの非協力的税務管轄区域リストに掲載された管轄区域に所在する関連会社への配当には5%が課されます。
- オランダBV。5%以上の持分保有に対する参加免税:当該持分に係る配当およびキャピタルゲインは非課税となります。配当源泉税は15%で、EUおよび租税条約締結国の適格な法人株主は免除されます。低税率国・地域に支払われる配当には、条件付源泉税が課されます。
- ルクセンブルクのSOPARFI。配当については、持分比率10%以上または取得価額120万ユーロ以上、譲渡益については持分比率10%以上または600万ユーロ以上であり、いずれも12か月間保有していることを条件に、資本参加免税が適用されます。同じ10%/120万ユーロの要件により、国外への配当に対する15%の源泉徴収税も免除されます。
4.3 アジアおよび湾岸地域
- Singapore Pte Ltd。シンガポールで受領する国外源泉配当は、源泉地国の表面税率が15%以上であり、かつ当該所得が同国で課税されている場合には免税となります(所得税法第13条第8項)。
- 香港法人。利得税は、香港で生じた、または香港に由来する利益にのみ課されます。2023年以降、国外源泉所得の免税制度のもとで、多国籍企業グループの構成法人が受け取る一定のオフショア配当、利息および譲渡益は、実質要件または資本参加要件を満たさない限り課税されます。
- ADGMおよびDIFCの財団を持株会社として利用する方法。ADGM財団への移転は、外国の遺留分(強制相続)に関する規則を根拠として無効または取消可能となることはなく、これに反する外国判決は執行されません(ADGM Foundations Regulations 2017、第29条)。DIFCにおける同等の規定は、DIFC Foundations Law第15条です。
4.4 アフリカおよびインド洋地域
- モーリシャスGBC。外国配当について80%の部分免除(2019年以降)が適用され、税率15%では実効税率は3%となります。国外へ支払われる配当には源泉徴収税は課されません。実体要件は第2節と同様です。
5 スキームの構築経路
| シナリオ | スキーム構成 | 保護の対象となるもの |
|---|---|---|
| 責任の分離を求める米国の不動産所有者 | 不動産ごとに1つのLLC → 持株LLC → 持株LLCをクック諸島の信託が保有 | 資産ごとに別個の法人を設けます。信託による保護が及ぶのは、移転が真正かつ完全に行われた場合に限られます。 |
| IPOを計画しているEUのテクノロジーグループ | 事業子会社 → オランダBV → 資金管理拠点としてのルクセンブルクSOPARFI親会社 | 資本参加免税制度。両持株会社における実質的な事業実態 |
| 後継問題を抱える東南アジアのファミリーグループ | マレーシアの事業会社 → ラブアンの保護セル会社 → ADGMの財団が株式を保有 | 法定のセル分離、ADGM第29条による外国の相続法規に対する防護壁 |
| 中南米のプライベート・エクイティ・スポンサー | 投資先企業 → ケイマン分離ポートフォリオ会社 → 英領バージン諸島(BVI)持株会社 → 信託 | セル間の分離、ケイマン諸島および英領ヴァージン諸島における経済的実質要件の遵守 |
ご紹介する構造は例示です。適合性は、個別の事実関係、ご家族の税務上の居住地、および実際に維持される実体によって左右されます。
6 高度な最適化モジュール
- 支払利息の損金算入制限:EU租税回避防止指令(ATAD)に基づき、純借入コストはEBITDAの30%までしか損金算入できません(ATAD第4条)。負債の押し下げ(デット・プッシュダウン)は、この上限の範囲内で計画する必要があります。
- 知的財産に関する制度:オランダのイノベーション・ボックスは、適格利益に実効税率9%で課税します。ルクセンブルクは、適格な知的財産純所得の80%を免除しています(LIR第50条の3)。いずれもOECDのネクサス・アプローチに従っているため、研究開発は実体を伴い、当該事業体と関連していなければなりません。
- プロテクテッド・セル型の「ファミリー・ヴォールト」:流動性ポートフォリオ、プライベート・エクイティ、ヨット、美術品のそれぞれに別個のセルを設けた、ケイマン諸島の分離ポートフォリオ会社です。法令により、詐欺がない限り、あるセルの資産は他のセルの債権者による請求の対象となりません。
- 米国人の場合:外国の持株会社は被支配外国法人に該当することがあり、個人は内国歳入法第962条に基づき、帰属所得に対して法人税率での課税を選択することができます。スキームを構築する前に助言を受けることが不可欠です。
7 本拠地の移転および撤退のストラクチャリング
- 継続:BVIおよびケイマンの会社は、法令に基づき相互に移転して存続することができます。会社は同一性、資産および負債を維持し、債権者は引き続き債権を有します。いずれの法域においても、この移転に課税されることはありません。
- IPOに向けた「フリップアップ」:株式交換により、オランダのBVの上位に新たなデラウェア州法人を設置します。複数種類株式により、ファミリーによる議決権の支配を維持することができます。
8 世代を超えた継続性のためのガバナンス・ツールキット
| デバイス | 機能 | 法的な根拠または制約 |
|---|---|---|
| 複数議決権株式 | 創業者の議決権を固定化する | デラウェア州法では、議決権の異なる種類株式の発行が認められております(DGCL § 151) |
| ファミリー財団が保有する黄金株 | 支配権の変更に対する拒否権 | 種類株主の権利として行使可能。少数株主保護の規則に服する |
| 株主間契約に添付される家族憲章 | 目的および投資委任事項を成文化するものです | 契約上の効力にとどまり、会社法の強行規定に劣後する |
| スキームの移転権限を有するプロテクター | 管轄地の変更 | 準拠法および裁判管轄は、明示的に定めておく必要があります(Crociani v Crociani [2014] UKPC 40) |
9 総括
- 持株会社(HoldCo)とダイナスティ・トラストの併用は、いずれか単独の手法を上回る効果を発揮します。トラストは相続財産(遺産)に係るリスクを抑制し、持株会社は事業運営上の責任リスクを抑制します。
- 実体の有無が最大の弱点です。BEPS後の税務調査は、形式ではなく実態に着目します。居住取締役、取締役会資料および銀行の口座管理権限は、現地で維持してください。
- プライバシーの水準は、見栄ではなく個人の安全に見合うものでなければなりません。匿名のLLCは、AMLに関する書類が整っていて初めて説得力を持ちます。
- ファイアウォール法(例えば、クック諸島、ADGM第29条、およびジャージー信託法第9条)は、外国の遺留分に関する規則および外国判決を排除しますが、それは移転が真正かつ完全であった場合に限られます(Webb v Webb [2020] UKPC 22)。
その結果、綿密な起草、十分な実体、および受託者ビークルとの適切な組み合わせにより、現代的な持株会社の構造は、世代を超えて資本を保全することができます。見直し条項や、よく練られた移転(準拠法・所在地変更)の権限により、税制や政治の変化に応じた柔軟な対応が可能となります。