International Finance Bank
は、個人資産、事業会社のプラットフォーム、および政府・公的機関の戦略的ファイナンスにサービスを提供する専門的な投資銀行です。その業務は、現在の金融・地政学上の制約の下での、資本構成の設計、長期ファイナンス、および国境を越えた金融面の調整を中心としております。
IFBは、IFC Groupに属するIFB Holdings LLCおよび経営陣が所有しております。特別な利害関係を有する外部のグループはございません。当行は、国内外の機関のお客様のために尽力することを使命とし、卓越性と、アセットマネジメントならびに法人向け銀行業務・アドバイザリーにおける経験を通じて、その責務を果たしております。
International Finance Bank LTD – Banque Financière Internationale LTDは、大企業から個人の口座保有者に至るまで、世界中のお客様の資金の移動、融資、運用および保全を行っております。子会社および関連会社とともに、個人および法人のお客様に幅広い商品・サービスを提供しており、現在37か国のお客様にご利用いただいております。
当行の銀行免許であるライセンスA(オフショア銀行業務の完全免許)、番号L1149は、2004年10月13日に付与され、以来中断することなく有効です。当行の規制当局は、コモロ連合アンジュアン島のAOFAです。
IFBは、IFB Holdings LLCの子会社であり、同社を通じて、International Finance Corporation GroupおよびInternational Finance Corporation LLCの子会社でもあります。
当行が他と異なる理由
この水準の金融は、単純であることはまれです。事業主、専門職の方々、人道支援団体、投資家、政府、銀行、ヘッジファンドや年金基金の運用者は、それぞれ自らの戦略に即したソリューションを必要としております。そこにこそ、International Finance Bankの果たす役割があります。
IFBは、富裕層のお客様、法人および各種組織向けにソリューションを設計しております。お客様ごとに描かれるビジョンや目標は異なりますので、ご提案は個別にオーダーメイドで作成し、お客様の資産の形成、管理、保全および承継をお手伝いいたします。この手法は、法人・組織向けの金融エンジニアリングや、世代を超えた資産承継が課題となる場面において、とりわけ有効です。
当行は、契約先の事業体を通じて、金融商品の組成、構造化および発行を行っております。これらの商品は、売買を通じて資本を効率的に国境を越えて移動させることも、プロジェクトの資金調達を確保するために用いることもできます。法人、人道支援、個人の各目的に対しても、新規債券の発行、譲渡性預金証書、株式、デリバティブなど、お客様のご要望に応じた商品を設計し、お客様が設定されるリスクとリターンの下で最良の商品をご提供いたします。
法人向けサービスは、当行の提供内容を完成させるものであり、業界における当行の独自性を示すものと考えております。事業オーナーのお客様には、資産計画、企業価値評価、事業の売却・承継の計画、法令の範囲内での事業に係る税務計画を通じて、事業上の目標と個人としての目標の双方を統合してまいります。成功を収めた専門職のお客様には、財務を簡素化したうえで、ストックオプション、制限付株式、特定銘柄への集中保有に対する戦略などを含み得る包括的な資産計画をご提案いたします。
人道支援団体の皆様には、プロジェクトの要件に応じたソリューションを提供いたします。投資家の皆様には、柔軟なソリューション、より広範な機会及び先進的な技術を備えた、現代的な投資のアプローチをご提供いたします。COVID-19のような世界的な事象による財政面の影響に直面する各国政府は、革新的な金融エンジニアリングによってこれに対処することができます。銀行は、当行のBank2Bank及びBank4Bankサービスをご利用いただけます。ヘッジファンド及び年金基金には、あらゆる戦略、ドミサイル及びストラクチャーにわたり、投資プロセス全体をカバーする専用のファンドサービスをご用意しております。
お客様の金融上のニーズや課題がいかなるものであっても、International Finance Bankは、お客様一人ひとりに合わせた戦略的なソリューションをご用意しております。ぜひご相談ください。IFBが、お客様の確かな前進をどのようにお支えできるかをご案内いたします。
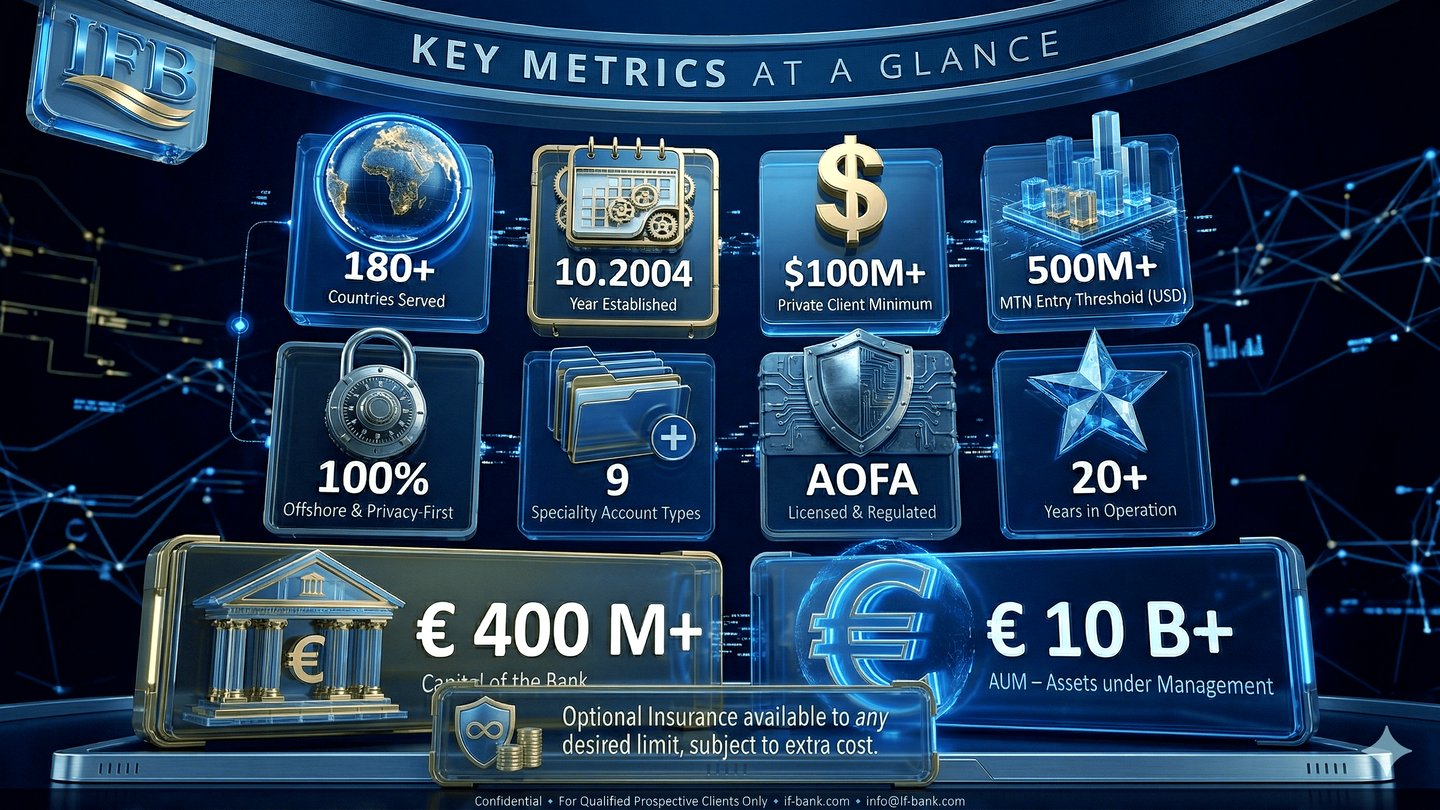
20年にわたる国際銀行業務を通じて築かれた実績
2004年以来、IFBは、事業が単一の法域、通貨または銀行制度の枠を超えて広がるお客様にサービスを提供してまいりました。その間、当行は、継続性、規制の遵守、業務の強靭性、そして信頼関係に根ざしたサービスを基盤として、組織を築いてまいりました。
当行の沿革は、装飾ではなく、永続性の証しです。国際銀行業務において長い歴史は重要です。それは、新たな規制、新たな顧客要件、新たな市場環境に適応しながらも、戦略的な方向性を見失わない機関であることを示すものだからです。
当行は長年にわたり、現代の国際銀行業務の実態に対応すべく、運営モデルを磨いてまいりました。より高度なコンプライアンス基準、迅速な執行、デジタル化への幅広い期待、そしてより複雑化するお客様の組織構造への対応です。当行の歩みは、規模の拡大そのものを目的とするものではなく、ガバナンス、プロセス、サービスを着実に改善し続ける、組織基盤の強化の歩みでございます。
この経験は、現在、国際的に活動される個人のお客様、起業家、ファミリーオフィス、法人のお客様へのサービスのあり方を形づくっております。当行は、組織としての信頼性、明確な手続、複数言語での対応、規律ある口座開設手続、そして担当者による直接の関係管理という、最も重要な事柄に引き続き注力してまいります。
IFBにとって、歴史は過去を振り返る宣伝文句ではなく、現在に息づく実証です。それは継続性、判断力および受託者としての責任を物語るものであり、これらは国境を越える銀行業務において今なお不可欠な資質です。
当行の概要
1. プライベート投資銀行および資産保全銀行
定義と使命。IFBをはじめとする投資・資産保全銀行は、富裕層の個人、ファミリーオフィス、財団、機関投資家の相当規模の資産を保全し、成長させ、管理するために存在します。長期的な資産保護、元本の保全、慎重なポートフォリオ運用、そして守秘性の高い助言を中心的な使命としております。
当行の運営方法:グロス・オムニバス方式。現金および有価証券の移転は、グロス・オムニバス方式のノストロ口座を通じて行われます。この口座では、各お客様の資産は、コルレス銀行に開設された統合口座内、または決済口座内で分別管理されます。
- 現金送金の場合、当該金融機関はオムニバス口座内のお客様ご自身のサブ口座から引き落としを行い、SWIFTやSEPAなどの標準的な決済システムを通じて送金を実行いたします。
- 証券の移管につきましては、Euroclear や DTC といった確立された清算システムを通じて、証券と資金を同時に引き渡す方式(DVP:デリバリー・バーサス・ペイメント)により決済いたします。各取引は固有のお客様識別番号のもとで個別に記録され、透明性を確保するとともに資産を保護いたします。
各お客様のポジションはグロス・ベースで記録されるため、資産は当行の帳簿上で分別管理され、照合も正確に行われます。お客様の資産が明確に識別されることで、とりわけ取引相手方が債務不履行または支払不能に陥った場合のリスク管理が強化されます。EUではMiFID IIやEMIRなどの枠組みによりお客様単位での報告が求められておりますが、IFBも同等の基準を適用しており、現金および証券のあらゆる動きを追跡しております。
「オムニバス口座の仕組みは、MiFID II、CASS、SEC規則15c3-3、CSDRおよびこれらに相当する各国の規制体系において明示的に認められております。これらは、グローバル・カストディ、プライム・ブローカレッジおよび清算における標準的な運営モデルです。実質的な所有権は、国際的な決済インフラおよび規制上の期待に沿って、個別のIBANの指定ではなく、内部の帳簿および記録を通じて維持されます。」
主な業務および特徴
- 資本の保全とリスク管理。第一の目的は、現金、金、債券、優良不動産、安定した法域の株式、厳選したオルタナティブ投資から成る、慎重にバランスを取ったポートフォリオへの保守的な配分を通じて、資本の購買力を世代を超えて維持することです。
- プライバシーと守秘義務。これらの銀行は、より高い水準で顧客の守秘義務を堅持し、慎重に業務を行っており、所有権とプライバシーを法的枠組みによって強く保護する法域に拠点を置いている場合も少なくありません。
- 個別のアドバイス。助言はお客様ごとに綿密に設計され、多くの場合、相続・事業承継の計画、節税対策、受託者サービス、世代間の資産移転、およびオーダーメイドのファミリーオフィス運営にまで及びます。
- 安定した法域の選択。通常、政治的中立性、法制度の安定性、高度な法体系および規制の明確性で知られる国々(スイス、リヒテンシュタイン、ルクセンブルク、シンガポールなど)に所在しています。
- 保守的な収益モデル。収益は主として、運用・助言・保管業務の手数料および資産残高に連動する報酬によるものであり、投機的な取引や積極的な貸出によるものではありません。
2. プライベートバンク
定義と使命。プライベートバンクは、富裕層(HNWI)および超富裕層(UHNWI)に対し、個別に設計された金融サービスと資産運用を提供します。資産保全型の銀行と似ていますが、通常は保全に加えて成長も追求し、より幅広く、ときにはよりリスクの高い資産運用商品を提供することもあります。
主な業務および特徴
- 総合的な資産運用。包括的なファイナンシャルプランニング、資産形成、一任運用、税務助言、高度な投資機会をご提供します。
- リスクに対するバランスの取れた姿勢。資産の保全は引き続き重要ですが、資本の成長のためにより積極的にリスクを取る姿勢が、純粋な資産保全を目的とする機関との違いです。
- 担当者による個別の関係管理。専任のプライベートバンカーが、お客様ごとのポートフォリオを担当いたします。
3. 投資銀行(コーポレートファイナンス)
定義と使命。投資銀行は、資産保全を主眼とする銀行とは異なり、事業会社、政府および機関のために資本を調達し、合併・買収(M&A)に関する助言を行い、証券発行の引受けを行い、発行市場および流通市場において金融商品の取引を行います。
主な業務および特徴
- コーポレートファイナンスおよびアドバイザリー。合併・買収、再編、新規株式公開(IPO)。
- トレーディングおよびブローカレッジ。株式、債券、コモディティおよびデリバティブの積極的な取引、ならびにプライム・ブローカレッジ・サービス。
- ハイリスク・ハイリターン型のモデル。収益は、市場の動向、トレーディング損益、アドバイザリー手数料および引受手数料に大きく左右されます。
当行が該当しないもの
4. 従来型の商業銀行およびリテール銀行
定義と使命 商業銀行およびリテール銀行は、決済口座、与信、日常的な銀行取引を通じて、個人および事業者のお客様という大衆市場にサービスを提供します。その主たる目的は、貸出および預金に係る利ざや、手数料、コミッションによる短期から中期の利益の獲得です。
主な業務および特徴
- 大衆向けリテール中心。当座預金・普通預金口座、個人向けローン、住宅ローン、クレジットカード、消費者金融などの基本的な商品を扱います。
- 取扱量に連動する収益モデル。収益は主として、貸出金利と預金金利の差(純金利マージン)のほか、取引手数料や当座貸越手数料などの手数料から成ります。
- 店舗およびデジタル・チャネル。広範な店舗網に加え、多くのお客様の利用しやすさと利便性を考慮して設計されたデジタルバンキングを提供しています。
- 中程度のリスク・エクスポージャー。リスク管理は与信審査と流動性に重点を置いており、高度な資産運用や資産保全にはあまり重点を置いていません。
5. ユニバーサルバンク
定義と使命 ユニバーサルバンクは、リテール、コマーシャル、投資銀行およびプライベートバンキングの各業務を単一の組織内で統合し、一般消費者から大企業、富裕層の個人のお客様に至るまで幅広く対応いたします。
主な業務および特徴
- 多様な収益源。貸出、預金、手数料、資本市場業務、資産運用および投資助言から得られる収益です。
- 包括的なサービス提供。規模の経済と範囲の経済を活かし、多様な顧客層に幅広いサービスを提供いたします。
- 複雑なリスク管理。業務が多岐にわたるため、リテール、投資銀行および資産運用の各リスクを同時に均衡させる高度なリスク管理の枠組みが求められます。
私どもについて
IFB投資銀行:複雑な金融取引に最適な選択肢
グローバルな金融の世界では、投資銀行の選択が複雑な取引の成否を左右することがあります。International Finance Bankは、7つの理由から、高度な要求を伴う金融案件に自然な選択肢となります。
1. グローバルな展開力と現地の専門知識
IFBは、お客様に世界の主要な金融市場へのアクセスを提供するとともに、その広範なネットワークと現地に関する知見を組み合わせております。当行のチームは各地域の市場動向、規制および文化を熟知しており、お客様ご自身の状況に即した助言をご提供いたします。
2. 包括的なサービスの提供
M&Aアドバイザリーから資産運用、ストラクチャード・ファイナンスに至るまで、IFBはあらゆる分野を網羅しております。お客様は一貫性のあるソリューションをひとつの窓口で受けられ、ニーズごとに複数の銀行を利用する必要がございません。
3. 革新的な金融ソリューション
グローバル金融は常に変化しております。IFBは、今日の市場が抱える特有の課題と機会に応えるため、新たな金融商品およびソリューションを継続的に開発しております。
4. 規律あるリスク管理
複雑な業務には、本質的にリスクが伴います。当行のリスク管理の枠組みは、そうしたリスクを特定し、分析ツールおよびモデルを用いてこれを軽減いたします。
5. 経験
IFBは2004年以来、さまざまな業種・地域にわたる国境を越えた取引に携わってまいりました。経験が将来の成果を保証するものではありませんが、判断力、綿密さ、そしてお客様の成功に対する責任感を育むものと考えております。
6. お客様を中心に据えて
すべてのソリューションは、お客様固有のニーズと目的に基づいて構築されます。個別のきめ細かな対応と国際的な専門知識を組み合わせています。
7. 倫理と誠実性
信頼を基盤とする業界において、IFBは倫理基準を堅持しております。お客様には、透明性、誠実性、そして最高水準の職業倫理に裏打ちされたお取引をお約束いたします。
要約
複雑な金融取引においては、投資銀行の選択が成果を大きく左右します。International Finance Bankは、グローバルな展開、幅広いサービス、革新性、そして評価の高さを備えており、確かな見識をお持ちのお客様が、安心と確実性をもって目標を達成されるための最適な選択肢です。
IFBプライベートバンク:富裕層のお客様に選ばれる選択肢
富裕層のお客様には、専門的知見と、お客様固有のニーズや志向を深く理解する信頼できるパートナーが必要です。International Finance Bank は、七つの理由により、そのご要望にお応えいたします。
1. お客様のニーズに合わせた金融ソリューション
富裕層のポートフォリオは複雑であることが多く、お客様ごとに適した対応が求められます。相続・承継計画、適法な税務計画、投資戦略のいずれにおいても、IFBはお客様の目標とリスク許容度に合致したソリューションを設計いたします。
2. グローバルな分散投資
当行の国際的な拠点網により、お客様は資産クラスおよび地域にわたって分散投資を行うことができ、リスクとリターンのバランスの改善と、ポートフォリオの耐性向上が期待できます。
3. 特別な投資機会へのアクセス
当行のネットワークは、一般の投資家にはほとんど提供されることのない投資機会、すなわちプライベート・エクイティ取引から一等地の不動産に至るまでをご紹介し、お客様の資産形成において優位性をもたらします。
4. 資産の保全および承継の計画
多くのお客様にとって、資産の保全と将来世代への承継計画は、資産の形成と同様に重要です。IFBは、信託の設定、遺産計画および慈善活動に関する助言を提供し、資産が次世代へ効率的に、かつ目的に沿って引き継がれるよう支援いたします。
5. 秘匿性とプライバシー
当行は、すべてのお客様の情報および取引を厳重な守秘義務のもとで取り扱っており、強固なサイバーセキュリティにより資産とデータの双方を保護しております。
6. 専任のリレーションシップ・マネージャー
お客様には、あらゆる金融上のご相談に関する単一の窓口として、専任のリレーションシップマネージャーがつきます。当行のマネージャーは、富裕層のお客様に固有のご要望に関する研修を受けた金融の専門家であり、提供するサービスは個別に行き届いたものであり、途切れることがありません。
7. 倫理的かつ透明性のある実務
金融上の不正行為が信頼を損なう中にあって、IFBの倫理と透明性へのコミットメントは際立っております。投資運用は、誠実さをもって、法令および倫理規範に則って行われます。
要約
ご自身のニーズ、志および懸念を理解するパートナーを求める富裕層のお客様にとって、International Finance Bankは最適な選択肢です。オーダーメイドのサービス、グローバルな展開力および倫理的な事業姿勢により、資産を育み、守り、意義ある形で次世代へ引き継ぐことのできる場となっております。
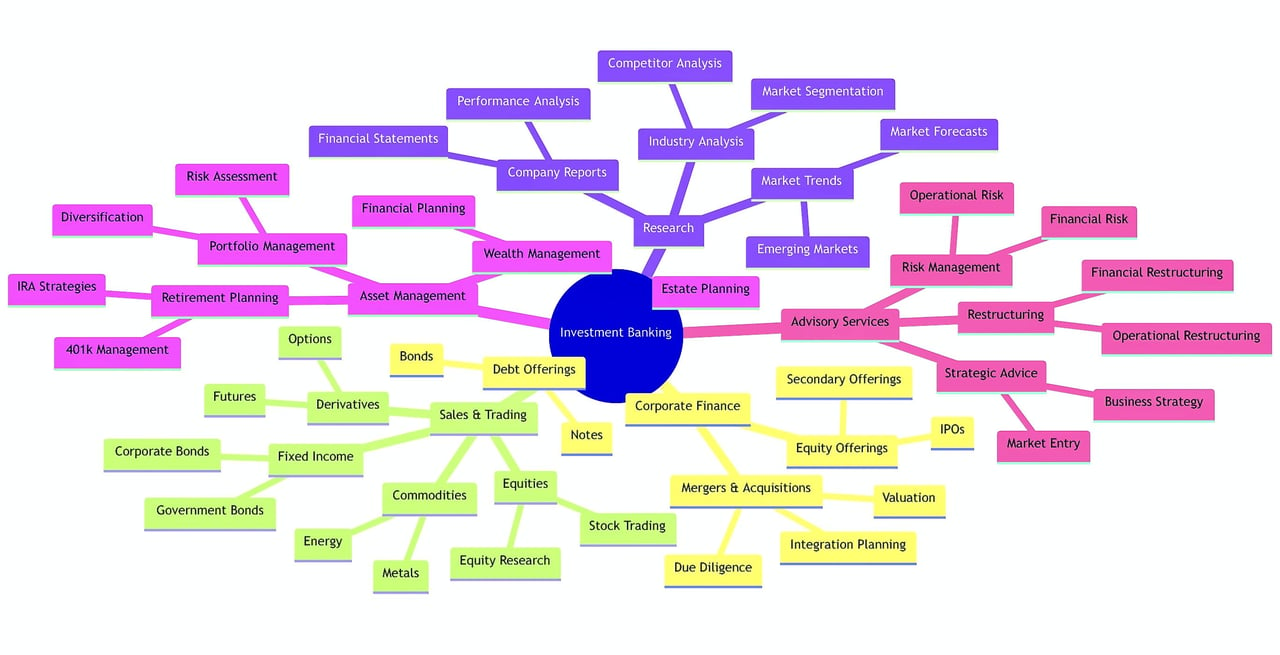
投資銀行業務と商業銀行業務:世界の金融を支える二本の柱
投資銀行と商業銀行は、長年にわたり世界の金融システムを支える二本の柱です。いずれも銀行ですが、その役割、顧客層、規制は大きく異なります。本稿では、国際的な観点からこれらの違いを整理し、それぞれが世界経済にどのように貢献しているかを論じます。
歴史的な起源
投資銀行業務と商業銀行業務の分離は、特定の一国に特有の制度ではなく、世界的な現象です。多くの管轄において、証券取引その他の投機的な活動に伴うより高いリスクから公衆の預金を保護するために、両者は分離されてきました。近年は規制緩和とユニバーサルバンキングによりその境界は曖昧になっていますが、本質的な相違は依然として残っています。
主な機能
投資銀行は金融の設計者です。合併・買収、新規株式公開(IPO)、その他の企業再編といった複雑な取引を取りまとめ、グローバル市場において大企業、政府、富裕層が頼る機関です。
商業銀行は、日常の経済活動を支える中心的存在です。預金を受け入れ、さまざまな形態で融資を行い、決済システムを運営することで、国内外の経済において、資金を貯蓄者から借り手へと橋渡ししています。
顧客および収益
投資銀行は、法人顧客および富裕層個人というより限られた市場を対象とし、主に助言手数料、引受手数料および取引収益によって収益を得ます。商業銀行は、個人、中小企業および大企業という幅広い顧客層を対象とし、主に貸出と預金の利鞘、ならびに送金や口座維持などのサービスに係る手数料によって収益を得ます。
規制
規制は国によって異なりますが、概ねそれぞれのリスク特性を反映しています。商業銀行は公衆から預金を受け入れるため、自己資本比率規制や預金保険制度を含む厳格な規則と監督の対象となります。これらの内容は細部において異なりますが、消費者を保護するという目的は共通しております。
投資銀行もまた規制の対象となりますが、通常はより広い裁量が認められております。英国の金融行為規制機構(FCA)や、EU域内において欧州証券市場監督機構(ESMA)が調整する各国当局などが、預金の安全性ではなく、市場の健全性と投資家保護に重点を置いて監督しております。
ユニバーサルバンキングの時代
投資銀行業務と商業銀行業務を一つの金融機関に統合するユニバーサルバンキングは、世界的に広がりを見せています。金融サービスを単一の窓口で提供できる一方、利益相反やシステミックリスクへの懸念、とりわけ世界の金融安定性に対する懸念を生じさせています。
要約
投資銀行と商業銀行は、別個の存在でありながら、互いを補完する関係にあります。その機能、顧客および規制上の相違は、国際市場の安定性と効率性にとって不可欠です。相互の結びつきが一層強まる世界経済において、両者を理解することは、事業を営む上での要諦です。