オフショア資産承継の習得――
IFB & IFC-capitals ウェルス・アクシス
当行の資産運用サービス
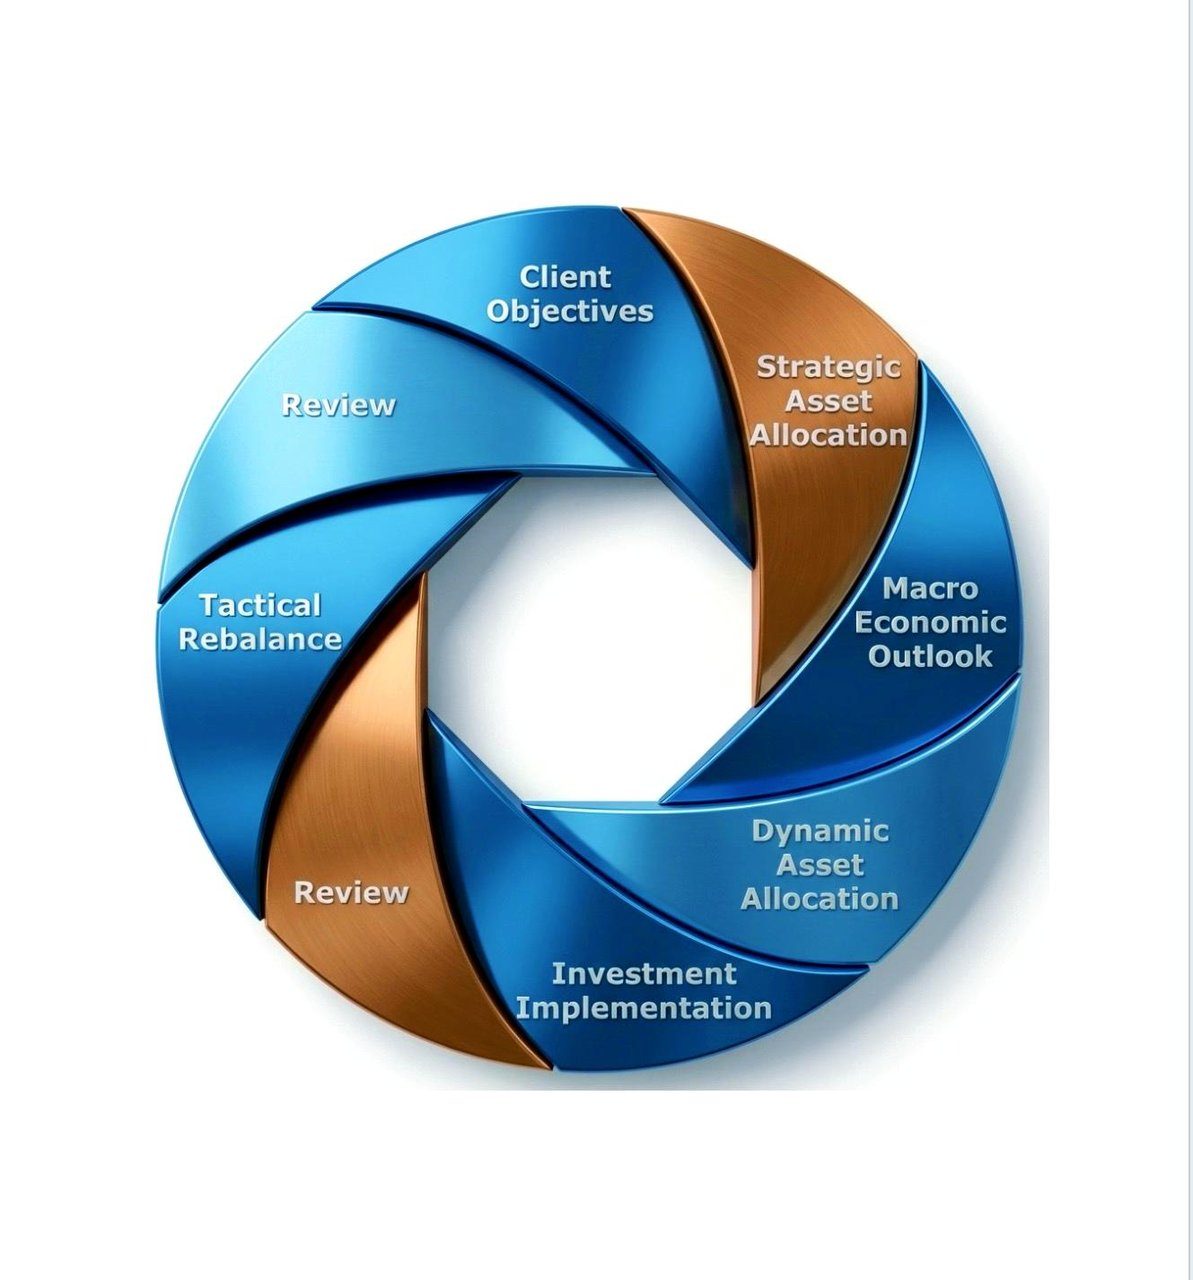
資産運用とは、富裕層(HNWI)、アフルエント層のお客様およびご家族のニーズに応える、一連の金融サービスおよび商品を指します。
これらのサービスは、お客様の資産をより効果的に成長・保全・管理していただくことを目的としています。資産運用に関する主な銀行商品・サービスには、以下のものがあります。
- 投資運用: 本サービスは、株式、債券、投資信託、上場投資信託(ETF)その他の資産で構成され得るお客様の運用ポートフォリオを、専門的に運用するものです。運用担当者は、お客様の財務目標、リスク許容度および投資期間に基づき、ポートフォリオのリスク調整後リターンの最適化に努めます(契約内容についてはこちらをご参照ください)。
- 財務計画:ウェルスマネージャーは、収入、支出、投資、税務戦略、退職後の目標などの要素を考慮し、お客様とともに包括的な財務計画を策定いたします。これにより、お客様は資産に関する判断を十分な情報に基づいて行い、財務上の目標を達成することができます。
- プライベートバンキング:プライベートバンキング・サービスは、富裕層のお客様を対象とし、オーダーメイドの与信商品、個別の投資助言、特別な銀行サービスなど、お客様に合わせた金融ソリューションをご提供するものです。
- 信託および相続の計画:資産運用の専門家は、お客様の信託、遺言および相続計画の策定・管理を支援し、お客様のご意向に沿って資産が承継・保全されるよう、また税負担および法的問題の可能性が最小限となるよう図ります。
- 税務プランニングおよびアドバイザリー:本サービスは、お客様向けに税務上効率的な戦略を策定するものであり、納税負担の最小化、節税機会の特定、および税務関連規制の遵守の確保を含みます。
- リスク管理と保険:資産運用担当者は、お客様の金融資産に関する様々なリスクの評価と管理をお手伝いするとともに、生命保険、介護保険、財産・損害保険など、資産を守るために適した保険商品についてもご助言いたします。
- 退職後の資金計画:退職後の収入の見通し、支出、将来見込まれる医療費などの要素を考慮し、お客様が望まれる退職後の生活水準を実現するための総合的な戦略を策定します。
- 慈善活動に関する助言: 資産運用担当者は、お客様の価値観や目標に沿った活動を支援するため、慈善信託、財団、寄付者助言型基金の設立など、慈善活動戦略の策定と実行をお手伝いいたします。
- ファミリーオフィス・サービス:一部の銀行は、超富裕層のご一族の資産を運用するための専門的なファミリーオフィス・サービスを提供しており、金融、法務、税務および事務管理にわたる幅広いサービスを提供するとともに、外部の他の助言者との調整も行います。
- オルタナティブ投資:従来型の投資商品に加え、資産運用のお客様は、ヘッジファンド、プライベート・エクイティ、ベンチャーキャピタル、不動産、商品(コモディティ)などのオルタナティブ投資の機会をご利用いただける場合があります。
世代を超えた資産の安全な承継を支える資産運用
ご自身の将来の資産を守り、増やしたいとお考えですか。当行の資産運用サービスは、そのお手伝いをいたします。
経験豊富なファイナンシャル・アドバイザーのチームが、お客様一人ひとりの資産形成上の目標に沿った投資戦略をご提案いたします。老後資金の準備、お子様の教育資金の確保、あるいは長期的な資産の成長など、どのような目的であっても、当行のチームがその実現に向けた計画の策定をお手伝いいたします。
当行の資産運用サービスには、株式、債券、投資信託など、さまざまな投資の選択肢がございます。また、税務、相続・遺産承継の計画、その他の財務上の検討事項といった複雑な課題に的確に対応できるよう、ファイナンシャルプランニングのサービスもご提供しております。
当行のアドバイザーが、あらゆる段階で専門的な助言とサポートをご提供いたします。ご自身の将来の資産設計に主体的に取り組むために、今すぐ当行の資産管理・運用サービスにお申し込みください。
プレゼンテーション資料のダウンロード
オフショア資産運用 – 決定版ガイド(2025年版)
超富裕層のご家族、シングル・ファミリーオフィス、マルチ・ファミリーオフィス、およびクロスボーダーで事業を展開する法人のための拡充版総覧
1. 序章:資本移動の新時代
脱グローバル化が語られる一方で、デジタルによる相互接続がかつてない水準に達している今日、先見性のある富裕層は、主権の分散がもはや選択肢ではなく自明の前提であると認識しています。現在、14.3兆米ドルを超える資産が国境を越えて保有されており、超富裕層(UHNW)の資産は2030年まで年平均成長率5.7%で拡大すると予測されています。こうしたなか、現代のオフショアの考え方は、不透明性を伴う秘匿から、完全にコンプライアンスを遵守した最適化へと移行しています。コモロ連合のアンジュアンという当行の拠点は、旧来の信託法制と機動的なフィンテックの活用が交差する場所に位置し、俊敏性と堅固な法的基盤が両立する環境にあります。
1a. グローバル・マクロ環境と富の移動を促す要因
- 地政学的な変動性 – 2024年だけで27の国家がソブリン信用格付けの引き下げに直面し、資産の流出を招きました。
- フィスカル・ドラッグ(税負担による抑制効果) – OECD平均の最高税率区分の税率は現在45%を超えており、積極的に資産を形成される方々の複利効果を損なっています。
- 通貨価値の下落 – G4諸国の中央銀行のバランスシートはパンデミック以降32%拡大しており、外国為替のヘッジが必要となっています。
- デジタルノマド ― 60を超える法域が「税負担の軽い」移動型ビザを提供しており、居住地選択の柔軟性を後押ししています。
- 規制面での高度性 – CRS 2.0およびピラー2(第2の柱)のグローバル・ミニマム課税は、真の実体を示す仕組みを評価いたします。
2. オフショア、ミッドショア及び二重ドミサイルの資産運用の定義
- オフショア:無税または低税率の法域において、通常はお客様の居住地以外で行う法人設立および資産保管。
- ミッドショア:EUパスポーティング(単一免許による域内営業権)を備え、税制上の優遇が抑制されたハイブリッド型の法域(例:アイルランド、マルタ)。
- 二重拠点化:オンショアの本社機能とオフショアの財務拠点またはSPVを戦略的に組み合わせ、規制上の評価と税務上の効率の双方を最適化します。
3. 超富裕層のご家族および法人にとっての戦略的優位性
- 機関投資家水準の資産保護 – ファイアウォール法令、最短で2年とされる詐害的譲渡の取消期間。
- マルチカレンシー流動性 – 主要26通貨ペアの即時外国為替決済であり、グローバルなM&A活動に不可欠です。
- プレミアム・プライベートバンキング特典 ― 分散された担保に基づく個別対応の与信枠、ジェットカード連携。
- ディールフローへのアクセス ― PEセカンダリー、ベンチャー共同投資、プライベート・クレジットへの早期参入:多くの場合、NAコードのISINが付されたものです。
- 世代間承継――150年以上にわたる王朝型信託(ダイナスティ・トラスト)。婚前契約も信託証書の段階で組み込みます。
- 規制裁定取引:IPボックス制度、トン数税制、またはキャプティブ保険のセル型の枠組みを活用できること。
4. 法務・規制・税務の基礎に関する詳細
コンプライアンスは、現代のオフショアにおけるストラクチャリングに不可欠の要件です。以下では、主要な法令とその実務上の影響を詳しく検討します。
- OECD 共通報告基準(CRS)2.0 ― 121 の国・地域で有効。デジタル資産の報告対象の拡大は 2026 年 1 月から開始されます。
- 米国のFATCAは、引き続き域外適用による強い効力を有しており、米国と関連のある受益者については、W-9/W-8BENの厳格な取扱いが必須です。
- BEPS 2.0 第2の柱 ― 対象となる企業に15%のグローバル最低税率を適用。実質活動に基づく除外規定および適格国内ミニマム課税(QDMTT)に係るクレジットにより緩和されます。
- 外国子会社合算税制(CFC規則)――英国、オーストラリア、南アフリカでは監視が強化されています。正当な課税繰延策は引き続き存続しています。
- 経済的実質規制――ケイマン諸島、英領ヴァージン諸島、そして現在はアンジュアンにおいても、実質的な意思決定および経営管理(マインド・アンド・マネジメント)の所在を立証できることが求められます。
5. 適切な管轄の選択 – 定量的要因および定性的要因
拠点の選定は税務の観点にとどまりません。レピュテーション・リスク、サービス提供者のエコシステムの厚み、二国間租税条約網、航空路線の接続性、さらには(トレーダーにとって重要な)時差の活用に至るまで、いずれも検討対象となります。
| 管轄 | キャピタルゲイン課税 | 信託法制の成熟度 | 租税条約ネットワーク | 航空路線の接続性 | サービスのエコシステム | CRS |
|---|---|---|---|---|---|---|
| アンジュアン(コモロ) | 0 % | 現代的なIBCおよび信託 | 11の条約 | EUおよび湾岸諸国との直接チャーター | 成長中のフィンテック拠点 | はい |
| ケイマン諸島 | 0 % | STAR & PTC | 税務情報のみ | 米国・英国への毎日運航便 | 法務・ビッグ4の確立した拠点体制 | はい |
| シンガポール | 0%(ファンド免税) | VCC、S13O/U | 90以上の二重課税防止協定(DTAA) | 世界的な航空拠点 | 一流の銀行・監査法人 | はい |
| アブダビ(ADGM) | 0 % | 財団・信託の登録番号 | 130を超える二国間投資協定(BIT) | GDPの80%に7時間で到達 | 急速な事業拡大 | はい |
| ルクセンブルク | SICAVについては0% | SPF、RAIF | 80以上の二重課税防止条約(DTAA) | 米国の1日あたりの運航便数 | EUから資金へのパイプライン | はい |
| バミューダ | 0 % | 目的信託 | 46の条約 | 米国東海岸経由 | キャプティブ保険分野における有力拠点 | はい |
5a. 注目地域:コモロ連合アンジュアン島 ― インド洋の結節点
アンジュアンの国際事業会社法(2005年)およびその後の2022年の改正により、複数種類株式の構造、再本拠化に関する救済措置、ならびに免許の迅速なアップグレード(銀行業務からデジタル資産カストディ業務への移行を60日以内に実施)が認められております。Anjouan Offshore Finance Authority(AOFA)が窓口一元化の仕組みを運営していることから、手続き上の遅延は事実上解消されています。
- 暗号資産取引所による承認 – DAO対応の法人スキーム。
- 受益者の公開登録簿が存在しないこと――ブラックリストを連想させることのないプライバシーの確保。
- 現地通貨(KMF)はフランス・フランにペッグされており、為替ショックのリスクを抑えています。
6. 高度な仕組みと金融商品
以下は、超富裕層(UHNWI)および法人が用いる高度なスキーム・ビークルの一覧であり、網羅的なものではありません。
- 分離ポートフォリオ会社(SPC)――ケイマンまたはバミューダ。マルチストラテジー型のプライベート・エクイティ・ファンドに適しています。
- プライベート・トラスト・カンパニー(Private Trust Company:PTC)――個別に設計されたガバナンスを備え、ご家族が受託者責任を負うことなく取締役会に参加できます。
- オープンエンド型ファンド会社(OFC)――オフショアの柔軟性と中国本土へのアクセスを兼ね備えた香港の枠組みです。
- キャプティブ保険セル – 一族が所有する航空機・船舶資産のためのリスクファイナンス。
- 特別リミテッド・パートナーシップ(SLP)― 税務上透明なパススルーを備えたルクセンブルクのベンチャーキャピタル向けスキームです。
- ルクセンブルクのIPボックス制度を活用するスイスの持株会社(SA)——テクノロジー系多国籍企業向けの、2つの法域を組み合わせた最適化。
- PPLIおよびPPVAラッパー – 課税繰延べと債権者からの資産保護に加え、死亡リスクのプールに基づくモータリティ・クレジットによる収益の上乗せが期待できます。
6a. オーダーメイドの慈善活動・インパクト投資ビークル
現代の資産家は、財務面の管理と並行して、社会経済的なインパクトを追求することが少なくありません。オフショア財団、ドナー・アドバイズド・ファンド(DAF)、およびESG基準でスクリーニングされた裁量運用委任契約は、世代を超えて続く遺産を築きます。
- リヒテンシュタイン公益財団 – ブレンデッド・ファイナンスを目的とする使命声明が法的に認められています。
- モーリシャスのグローバル・ビジネス・チャリティーは、助成金の効率的な運用の観点から、アフリカ向けの二重課税防止協定の恩恵を受けられます。
- インパクト連動型PPLI(プライベート・プレースメント生命保険)――保険のラッパーを通じて、投資から得られる超過収益を慈善目的のプールへと振り向けます。
- シャリーア準拠のワクフ・スキーム――世界的なESG目標と調和するイスラム式の慈善活動。
7. ステップ・バイ・ステップのオンボーディング手順 ― 30日間の詳細なガントチャート
綿密に設計された取組みロードマップにより、アルファ獲得までの所要期間を短縮いたします。
- 1~2日目:初期検討およびNDAの締結
- 3〜5日目:強化デューデリジェンス資料(EDD)および生体認証による電子本人確認
- 6~7日目:管轄別マトリクスのモデル化(税務、規制、レピュテーションのスコアリング)
- 8~12日目:設立関連文書の起草、並行して銀行の事前承認
- 13〜17日目:取締役会および保護者(プロテクター)の選任、電子議事録簿の開始
- 18~21日目:分別されたエスクローを通じた資本注入、為替ヘッジ・オーバーレイの設定
- 22〜26日目:コンプライアンスの承認、AOFAまたは所管当局による免許手続
- 27~30日目:本稼働開始。お客様ポータルへのオンボーディング(24時間365日のポートフォリオ・テレメトリーを含む)
8. 詳細なコスト一覧および変動手数料の決定要因
透明性の高い料金体系は、信頼の基盤です。以下の水準をご想定ください(特に記載のない限り米ドル建て):
| 構成要素 | 基本手数料 | 変動要因 | 頻度 | ベンチマーク(同業他社平均) |
|---|---|---|---|---|
| 信託・財団の設立 | 10 000 – 40 000 | 傘下子会社の数 | 一回限り | 22 500 |
| 年次の受託者/取締役 | 3 500 – 12 000 | 運用資産残高(AUM)と複雑性 | 年次 | 6 800 |
| ファミリーオフィスの会社秘書役 | 1 500 – 5 000 | ミーティングの頻度 | 四半期ごと | 2 400 |
| キャプティブ保険ライセンス | 15 000 – 35 000 | リスク区分 | 一回限り | 24 000 |
| ファンド管理(RAIF) | 18ベーシスポイント~30ベーシスポイント | NAV算出頻度 | 年次 | 22bp |
| 銀行与信枠 | SOFR + 150〜300ベーシスポイント | LTVおよび担保等級 | 随時 | SOFR + 200ベーシスポイント |
9. ガバナンス、コンプライアンスおよび報告基準の強化
機関投資家水準のガバナンスは、規制当局および取引相手方による精査への懸念を和らげます。当行は以下のベストプラクティスを遵守しております。
- 純資産価値(NAV)、投資方針の遵守状況、リスク予算のダッシュボードを含む四半期ごとの取締役会向け資料。
- 文書保管及び電子署名ワークフロー向けの暗号化デジタル保管庫で、ISO/IEC 27001に準拠しております。
- 現地法上は免除される場合であっても、2,500万米ドルを超える構造については外部監査が必須です。
- ACAMSのガイドラインと統合されたAI駆動型のネガティブ・メディア(否定的報道)モニタリング。
- 二名署名制および生体認証による二要素認証プロトコルにより、キーパーソンリスクを軽減します。
10. リスク軽減 – 法的リスク、景気循環リスク、ブラック・スワン
- 法務面:詐害的譲渡について、ファイアウォール法により保護を図ります。補償による裏付けのある専門受託者を活用します。
- 景気循環型:インフレ・ベータ特性の相関が40%未満となるよう、ティア1の法域にカストディアンを分散します。
- ブラックスワン対策:災害債券(キャットボンド)への配分および金建てノートを組み入れ、G7以外の地域の保管庫において金地金のエスクローを維持します。
- サイバーセキュリティ:ゼロトラスト・アーキテクチャ、ハードウェアキーによるPGP通信、耐量子暗号の試験導入。
- 政治面:すべての主要な家族構成員に対する二重国籍または投資家ビザの取得。
11. 事例の拡充:実際のシナリオ
- フィンテック企業の資金運用分散 – 2億5,000万米ドル規模のEMI:ロンドンを拠点とする電子マネー事業者が、顧客資金の分別管理を求めていました。ソリューション:マルチセル構造によるADGM SPCを設置し、1.8%の利回り向上と、規制上の支払能力に係る分別を実現しました。
- 海運王の事業承継 ― 純資産14億米ドル:ギリシャ人の実質的所有者が、バミューダのキャプティブとケイマンのSTAR信託を用いて事業資産と承継資産を分離し、相続人の検認手続期間を24か月から3か月に短縮しました。
- ジュネーブのマルチファミリーオフィスによる慈善部門の分離:ルクセンブルクのRAIFがキャリード・インタレストの15%をモーリシャスのインパクト財団に振り向け、管轄上の税額控除を得るとともに、ESG表示によるマーケティング上の超過収益を獲得しました。
12. 2025年〜2030年およびその先の新たな潮流
- トークン化されたSPV株式は、非公開の二次取引所で取引でき、流動性が向上します。
- AIで強化された受託者監督により、コンプライアンス上のリスク異常をリアルタイムで予測します。
- バミューダおよびADGMにおけるデジタル資産の適格カストディ(保管)の枠組み。
- ESGに沿ったシャリーア準拠のスキームにより、湾岸地域のリミテッド・パートナーの参加が拡大しております。
- 実質活動に基づく救済方式を用いた、グローバル・ミニマム課税に関する条約上の相殺措置。
13. よくあるご質問(拡充版)
Q:暗号資産は信託スキーム内で決済することができますか?
A:はい。マルチシグ方式のコールドストレージと連携した規制対象のカストディアンを通じて可能です。CRS 2.0により、2026年からデジタル資産の報告が義務付けられます。
Q:今後のEU指令により、オフショアの利点は失われますか。
A:可能性は低いと考えられます。ブリュッセル(EU当局)が標的とするのは積極的な税源浸食であり、コンプライアンス要件を満たし実体を備えたビークルは、将来にわたっても対応可能です。
Q:裁量信託を利用しながら、どのように支配権を維持できますか。
A:拒否権を有する保護者(プロテクター)を任命するか、ケイマン諸島またはジャージー島の法令に基づく留保権限信託を活用します。
Q:アンジュアン島の法人スキームと組み合わせやすい居住権の選択肢には、どのようなものがありますか。
A:税務効率と生活面での柔軟性の観点から、ポルトガル(NHR)、UAEゴールデンビザ、シンガポールのグローバル投資家プログラムをご検討ください。
Q: オフショアのポートフォリオを担保とする銀行与信枠は、どの程度の期間で設定できますか。
A:KYCの完了後、担保の適格性および評価を前提として、10日から15日以内です。
14. 秘密厳守のご相談のお申し込み
きめ細やかなサービスを維持するため、新規のご依頼は四半期ごとに厳選した数のみお受けしております。下記のフォームにご記入のうえ、特別なご相談をお始めください。
氏名:________________________
電子メール:________________________
主たる管轄:__________
投資可能資産のおおよその額:_____
当行のアドバイザリー・デスクは、アンジュアン、ロンドン、シンガポールを拠点とし、世界各地の法域のお客様にサービスを提供しております。
「IFBは、私たち家族の資産・財務管理に大きな変革をもたらしてくれました。オフショア銀行業務に関するニーズを、チームに全面的にお任せできます。」
- アリス・ティッシズ
IFBのオフショア銀行サービスを強くお勧めいたします。長期的な財務の安全性を確保したいあらゆる企業にとって、優れた選択肢です。
- Xu Shichang
मेरे परिवार के जटिल वित्तीय चुनौतियों को समाधान करने में IFB टीम द्वारा प्रदान की गई विशेषज्ञता और सहायता की मैं बहुत सराहना करता हूँ।
- Lakshmi Kripalani
IFBは、私の会社と家族の財務管理において決定的な役割を果たしてまいりました。海外におけるあらゆる銀行取引のニーズについて、IFBのチームを全面的に信頼しております。
- ハシント・バルパライソ・イ・ケサダ
IFB銀行での良い経験を皆様にお伝えするとともに、個人のお取引にも事業のお取引にも、同行をぜひお勧めいたします。顧客サービスの水準は非常に高く、アドバイザーの方々には必要なときにいつでもご対応いただけました。いつも私のニーズに耳を傾け、私の財務状況に合った解決策をご提案くださいました。
各社の商品およびサービスの詳細については、お気軽に直接お問い合わせください。
- Denise Grailly
大きな喜びと確固たる確信をもって、IFBでの体験をお伝えするとともに、ここ数年にわたりこの銀行の顧客として賜りました格別のご支援に心より感謝申し上げます。IFBは、充実した金融サービスのみならず、私が幾度となくお願いした個別のご助言を通じても、私を支えてくださいました。
- Edmond Seilliere
この銀行を心からお薦めいたします。この銀行は、卓越した顧客サービス、革新的なソリューション、高い誠実性を備えています。顧客一人ひとりに合わせた個別のご相談への姿勢は、称賛に値します。スタッフの皆様は常に親しみやすく、有能で、顧客のニーズに真摯に向き合っています。
- Zora Al Jaber
IFB銀行での私の良い経験をぜひ皆様にお伝えしたく、個人・法人を問わず銀行取引のご要望に対し、心からお勧めいたします。顧客サービスは格別の水準で、担当の専門家は常に親身に対応してくださいました。私のニーズに細やかに配慮し、財務状況に適したソリューションをご提案いただきました。
- サルヴァトーレ・ディ・マウロ
この銀行の最も印象的な特長の一つは、お客様への優れたサービスです。同行は、お客様一人ひとりに合わせた個別のアドバイスを提供することを非常に重視しています。行員の方々はいつも親切で専門知識が豊富であり、お客様のニーズに進んで対応してくださいます。このことは、他のお客様から私に寄せられた数多くの好意的な評価やご意見にも表れています。また、同行がその誠実さと持続可能な事業慣行への取り組みによって、業界内で高く評価されていることも知りました。同行は透明性を非常に重視し、お客様やパートナーに対して、常に責任ある倫理的な行動をとるよう努めています。
- Golda Haza
当行の手数料
International Finance Bank(IFB)の資産運用サービスは、お客様の財務目標に沿った卓越した価値をご提供するよう設計されております。当行の手数料体系は、お客様の成功に対する当行の姿勢を反映した透明性の高いものです。運用資産総額の2%に相当する運用手数料を前払いでいただき、加えて、合意したベンチマーク(その時点のインフレ率、またはお客様のリスクプロファイルに応じて設定する別の指標)を上回る収益に対し、20%の成果報酬をいただきます。この仕組みにより、当行とお客様の利益が一致し、当行はお客様のリスク許容度の範囲内でリターンの最適化に努めるとともに、お客様の長期的な資産成長を守ることができます。
世代を超えた資産を維持するための主要な戦略
世代を超えて資産を維持するには、法的スキームや投資戦略だけでは十分ではありません。長期的なビジョン、家族の価値観を大切にする姿勢、そして継続的な教育が求められます。世代を超えて資産を築き、維持するための主要な戦略は次のとおりです。
1. 早期の金融教育:
お子様に対し、お金の管理、投資、そしてご家族の資産に対する考え方について、幼い頃から教えます。これにより、相続財産を責任をもって扱うために必要なスキルと姿勢を身につけることができます。多くのご家族では、家族会議に金融教育を取り入れ、投資、慈善活動、起業などのテーマについて専門家を招いて議論しています。
2. 価値観に基づくガバナンス:
ご家族の中核となる価値観と原則を定め、すべての意思決定がそれらに沿うようにします。たとえば、誠実さ、寛大さ、生涯にわたる学びへの姿勢といった価値観が考えられます。共通のビジョンを確立することで、ご家族は、構成員の結束と忠誠心を育む一体的な目的意識を築くことができます。
3. ファミリー憲章の策定と遵守の徹底:
ファミリー憲章とは、ご家族の使命、価値観およびガバナンス体制を定めた正式な文書です。ファミリーバンク、相続・資産承継の計画、その他資産運用に関する意思決定の指針となります。この文書には、参加に関する規則、ファミリーバンクを利用するための適格要件、ならびに家族会議や合宿(リトリート)に関する規定が盛り込まれることが一般的です。
4. 体系的な家族会議およびリトリート:
定期的な家族会議は、ファミリーの財務実績、今後の投資、戦略目標について協議する場となります。年1回または半年に1回開催される家族リトリートでは、家族が再び交流を深め、学び、共同で意思決定を行うことができます。こうした集まりは、経験豊富な構成員が知識を若い世代に伝える、助言・指導の機会ともなります。
5. 慈善活動を通じた価値観の強化:
慈善活動を、一族の資産戦略に組み込みます。慈善寄付に取り組むことで、共感、責任、奉仕の価値観を次世代に伝えることができます。また、若い世代の家族が寄付先の決定に参加することで、資産管理の技能を身につける実践的な機会ともなります。
資産の散逸を避けるために:よくある落とし穴と解決策
多くのご家族は最善を尽くしながらも、二世代ないし三世代を超えて資産を維持することに苦心されています。よく見られる落とし穴と、その回避方法は次のとおりです。
1. 特権意識と説明責任の欠如:
家族の構成員が、資産を築く責任を負うことなく、その資産を受け取る権利があると考えるようになると、資産を賢明に扱う可能性は低くなります。これを防ぐため、ご家族は、成果に応じて資金を利用できる仕組みや、個人の成長を促す条件など、説明責任を確保する仕組みを導入すべきです。
2. 財務規律の醸成の失敗:
財務規律は、資産を維持するうえで不可欠です。ご家族は、貯蓄、慎重な投資、支出の管理といった習慣を重視すべきです。こうした習慣は、ガバナンスの仕組み、教育プログラム、年長の家族による助言を通じて定着させることができます。
3. 単一の収入源への過度な依存:
分散投資は、市場の変動から資産を守るうえで極めて重要です。ご家族は、株式、不動産、プライベート・エクイティ、キャッシュフローを生み出す事業など、幅広い資産に投資すべきです。この分散戦略は、リスクを低減するだけでなく、長期的な成長の可能性も高めます。
4. 適切な相続・資産承継計画の欠如:
適切な相続・資産承継計画がなければ、ご家族は税金、法的費用、不適切な管理により資産を失うおそれがあります。信託の設定に加え、遺言書、税務戦略、資産保全策を含む包括的な計画を策定するため、経験豊富な相続・資産承継の専門家と協働されることをお勧めします。
5. 家族力学の影響を軽視すること:
富は、良くも悪くも、既存の家族力学を増幅させることがよくあります。ご家族は、潜在的な対立に向き合い、明確な意思疎通の経路を確立し、紛争解決の仕組みを整える必要があります。ファミリーボードまたは評議会は、紛争の調停に資するとともに、意思決定がご家族全体の目標を反映したものとなるよう確保する役割を果たします。
資産形成者の心構え:忍耐、粘り強さ、そして長期的な展望
資産を築き、維持していくには、長期的な視点と、投資をやり遂げる忍耐が必要です。ロックフェラー家やロスチャイルド家をはじめ、最も裕福な家系の多くは、財産を築くまでに数十年を要しました。彼らは規律をもって資産形成に臨み、目先の満足を先送りする姿勢を持っていました。世代を超えて受け継がれる資産を築こうとするご家族は、回復力、継続的な学習、そして経済環境の変化への適応力を重視する心構えを養うことが望まれます。
資産形成者の主な特性:
- 忍耐:真の資産形成には時間を要することを認識することが肝要です。ご家族は、短期的な成果ではなく持続可能な成長に注力すべきであり、世代を超えて資産を守り継ぐには慎重な管理が必要であることをご理解いただく必要があります。
- ビジョン:資産形成に成功された方々は、次世代に遺すものについて明確なビジョンをお持ちです。このビジョンには、財務上の目標だけでなく、継承したい価値観や伝統、そして及ぼしたい影響も含まれます。
- 忍耐力:資産を築くには、挫折を乗り越え、市場の変動に耐え、状況の変化に適応することが求められます。忍耐力があれば、困難に直面しても、ご家族は長期的な目標に向けて取り組み続けることができます。
世代を超える資産の柱:実践のための具体的な手順
持続可能な家族の資産承継を築くため、ご家族が世代を超える資産を形成し保全するために講じるべき具体的な手順がいくつかあります。以下では、実践的な取り組みのいくつかをより詳しくご説明します。
1. 包括的な資産運用計画の策定
- アセットアロケーション:リスクのバランスをとり、期待収益を最大化するため、異なる資産クラスに分散して投資します。これには、不動産、株式、未公開企業、債券などの確定利付商品が含まれます。分散されたポートフォリオは、景気後退への耐性を高め、成長機会を捉えるうえで、ご家族に資するものとなります。
- キャッシュフロー管理:ご家族は、日常の支出、税金および新規投資に充てる流動性を確保するため、キャッシュフローを慎重に管理する必要があります。そのためには、現金準備を維持することや、賃貸不動産や配当株式など、収益を生む資産に投資することが考えられます。
- 税務戦略:慈善寄付、信託、法的に適切な場合にはオフショア口座などの手法により、税負担を軽減するため、税務の専門家と連携してください。適切に構築された税務戦略は、一族の資産を維持する力を大きく高めることができます。
2. ガバナンス体制の構築
- ファミリー憲章:ファミリー憲章は、ご家族の価値観、使命およびガバナンス原則を正式に文書化したものです。この文書は意思決定の指針となる枠組みとして機能し、ファミリーバンクを利用できる者、資金の分配方法、およびご家族の構成員が資源を利用できる条件を定めます。
- ファミリー・ボードまたは評議会:ファミリー・ボードは、一族の資産の運用を監督する責任を負います。この組織は、親族や信頼できるアドバイザーで構成されることがあり、投資、慈善活動その他の重要事項について意思決定を行います。ガバナンス機関を設けることで、一族内の透明性、説明責任および結束が促進されます。
- 行動ルール:ファミリーバンクとご家族の間、およびご家族相互の関わり方に関するルールを定めます。これには、紛争解決に関する指針、行動規範、意思決定の手順などが含まれます。明確なルールは、誤解を減らし、家族の和や資産を損ないかねない紛争を未然に防ぐのに役立ちます。
3. 事業承継計画を策定する
- メンターシップと研修:メンターシップ・プログラム、家族経営事業での実務研修、専門的な能力開発講座などを通じて、後継者が指導的な役割を担えるよう備えさせます。将来の世代に必要な技能を身につけさせることで、責任の円滑な承継を確保することができます。
- 責任の段階的な移譲:資産と責任を一度にすべて引き継ぐのではなく、段階的な方法を検討してください。たとえば、若い世代の家族は、まずファミリーバンクや事業において比較的小さな役割を担い、時間をかけて徐々に責任を拡大していくことができます。この方法により、自信と能力を着実に養うことができます。
- リーダーシップに関する明確な基準:指導的役割を担うことを希望するご家族の構成員に求められる資格および期待事項を定めます。これらの基準には、学歴、職務経験、ならびにご家族の価値観に対するコミットメントを実際に示してきたことなどが含まれ得ます。明確な基準を設けることにより、ご家族は実力に基づくリーダーシップを促進し、権利意識の助長を抑えることができます。
4. 教育・研修プログラムの導入
- 金融リテラシー:予算管理、投資、遺産計画などのテーマについて、継続的な教育を提供します。具体的には、定期的なワークショップ、ファイナンシャル・アドバイザーへの相談機会、あるいは正式な講座の受講などが考えられます。金融リテラシーは、各世代が資産の管理・運用の方法を理解するための基盤となります。
- 価値観と社会貢献:ご家族に、価値観、社会貢献、そして社会への還元の大切さについてお伝えください。慈善活動にご家族が関わることで、責任感が育まれ、寛大さを受け継ぐ土壌が築かれます。
- 個人の成長:リーダーシップ、コミュニケーション、感情的知性などの分野での研修を通じて、個人の成長を促します。これらのスキルは、資産管理にとって有益であるだけでなく、家族内の良好な関係の構築や、効果的な意思決定の促進にも役立ちます。
世代を超えて資産を守る:適応力と革新の役割
絶えず変化する世界において、資産を維持するうえで鍵となるのは適応力です。世代を超えて資産を守り抜いているご家族は、革新に対して開かれた姿勢を保ち、新たな潮流や課題に先を見据えて対応しておられます。
1. イノベーションと新興市場への投資
- ベンチャーキャピタルおよびプライベート・エクイティ:相当規模の資産を有するご家族は、ポートフォリオの一部をベンチャーキャピタルまたはプライベート・エクイティへの投資に振り向けることを検討される場合があります。これらの投資により、テクノロジー、ヘルスケア、再生可能エネルギーなど、高成長産業へのアクセスが可能となります。
- 不動産開発:不動産は、安定的で価値の上昇が見込まれる資産クラスとなり得ます。ご家族は、住宅、商業用、産業用の不動産に投資したり、自らの価値観や長期的な目標に沿った開発プロジェクトに参画したりすることができます。
- グローバル市場:国際市場への投資は、分散投資の効果と成長経済へのエクスポージャーをもたらします。ご家族によっては、新興市場への投資や、サステナビリティやデジタルトランスフォーメーションといった世界的潮流に沿った事業への投資をご検討されることもあります。
2. テクノロジーとデジタル資産の活用
- デジタル資産:暗号資産およびブロックチェーン技術により、新たな資産クラスが生まれました。リスクを伴うものの、ポートフォリオの分散手段としてこうした選択肢を検討し始めているファミリーもあります。ブロックチェーン技術が進化し続けるなか、デジタル資産には長期的な成長の可能性があると考えられます。
- 金融テクノロジー(フィンテック):ロボアドバイザーやデジタル決済システムなどのフィンテックの革新は、資産を管理するための新たな手段を提供します。ファミリーは、これらの技術を活用することにより、効率性の向上、コストの削減および資産運用における透明性の向上を図ることができます。
- 人工知能と自動化:AIは、投資機会、経済動向、リスク管理に関する高度な知見を提供することができます。ファミリーは、AIを活用したツールを用いてポートフォリオを最適化し、データに基づく意思決定によって収益の向上とリスクの軽減を図ることができます。
3. 社会的責任という価値を次世代へ引き継ぐ
- インパクト投資:ご家族による、インパクト投資への関心が高まっています。これは、財務的リターンとともに社会的または環境的な便益を生み出す企業やプロジェクトに投資するものです。この手法は、財務上の目標とご家族の価値観を整合させ、目的意識を強めるとともに、望ましい遺産(レガシー)の形成に資するものです。
- 環境・社会・ガバナンス(ESG)基準:持続可能で倫理的な事業慣行を持つ企業を支援したいと考える投資家が増えるなか、ESG投資は主要な潮流となっております。ご家族は、投資戦略にESG基準を取り入れることで、資産を守りながら、大切にしている理念を支援することができます。
- 慈善財団:一部のご家族は、慈善活動を運営するために財団を設立されます。こうした財団は、社会に還元するための体系的な枠組みであるだけでなく、ご家族が共有する価値観を反映した取り組みにおいて、構成員が協力する場ともなります。
家族の絆の維持:結束力のある家族文化の構築
資産の保全は、財務戦略だけでなく、強固な家族関係にも依存します。家族の緊密な結びつきを保つことは、一体感を育み、対立を最小限に抑え、家族の共通の目的を強めます。家族の絆を強めるための方策は次のとおりです。
1. 定期的な家族の集まりおよびリトリート
- 年次リトリート:年に一度のファミリー・リトリートを開催することにより、家族が再び絆を深め、家業に関する事項を協議し、共有する価値観を再確認する機会が得られます。こうしたリトリートには、ワークショップ、戦略会議、親睦を深めるための活動を含めることができます。
- 節目の祝賀:結婚記念日、卒業、誕生日など、家族にとっての重要な節目には、家族が集う機会を設けてお祝いします。成果や特別な出来事を共に祝うことは、家族の連続性と共通のアイデンティティを育むうえで役立ちます。
2. オープンなコミュニケーションの促進
- ファミリーミーティング:毎月または四半期ごとに開催する定期的なファミリーミーティングにより、家族の財務、ガバナンス、将来の目標について率直な意見交換が可能となります。こうした会合は、懸念事項について話し合い、対立を解消し、共同で意思決定を行う場となります。
- 紛争解決の仕組み:ご家族内の対立に対処し、解決するための手続を定めます。これには、調停、投票、または家族評議会による仲裁などが含まれます。紛争を事前に解決する仕組みを整えることで、家族の調和が保たれ、意見の相違の深刻化を防ぐことができます。
3. 相互支援の文化の構築
- メンターシップ:年長の家族が年少の家族のメンターとなり、知識や経験を伝えることができます。メンターシップは家族の絆を強め、指針を提供し、次世代が指導的役割を担うための備えとなります。
- 共通の活動と伝統:ご家族の価値観を強め、帰属意識をもたらす家族の伝統を確立します。たとえば、社会奉仕活動、家族でのスポーツ行事、毎年の休暇旅行などが考えられます。こうした伝統は、個々の違いを超えた強い家族文化の形成に役立ちます。
世代を超える資産の形成は、単なる金融上の取り組みではなく、ご自身の価値観を反映し、ご家族を支え、世の中に前向きな影響を与える遺産を築くことでもあります。CASHとともにKASHを重視し、強固なガバナンス体制を整え、変化への適応力を高め、家族の絆を深めることで、永続する遺産の礎を築くことができます。ここに示した原則は、資産を守り、知恵を育み、ご家族の遺産が世代を超えて受け継がれていくための道しるべとなります。
結局のところ、世代を超えて受け継がれる資産とは、金銭だけにとどまるものではございません。それは、お客様が関わられる方々の人生、受け継がれる価値観、そして促される前向きな変化に関わるものです。レガシーを築き、守っていくための一歩を踏み出される際には、目的意識と責任ある管理(スチュワードシップ)をもって導かれた資産は、ご家族の将来のみならず、広く世界の未来をも形づくる力を持つことをお心に留めてください。
守秘義務であり、匿名性ではありません
顧客の守秘義務は、当行の中核的な責務です。IFBは、規制当局であるAnjouan Offshore Finance Authority(AOFA)の要件に加え、コモロ銀行法(2013年6月12日付法律第13-003/AU号、第16条、第17条および第31条)の職業上の守秘義務に関する規定を、自らを拘束する基準として採用しております。この自主的な採用は、コモロ中央銀行(Banque Centrale des Comores)による免許付与または監督を意味するものではありません。
守秘義務は、お客様の情報を権限のない第三者から保護するものです。それは決して匿名性を意味するものではありません。
- お客様の把握: すべての口座はお客様の実名で開設・審査され、すべての最終的な実質的支配者が特定され、確認されます。
- 番号による表示: 社内の書類・連絡において口座が名称ではなく番号で表示されている場合でも、当行は常に口座名義人の身元を把握し、記録しております。
- ノミニー構造:ノミニー取締役またはノミニー株主を置く法人は、実質的所有者を当行に対して全面的に開示される場合に限り、お取引をお受けいたします。
- 法令に基づく開示:法令により求められる場合には、規制当局、裁判所および法執行機関に対し、またマネー・ローンダリング防止・制裁に関する規則や適用される税務報告義務に基づき、情報を開示いたします。コルレス銀行は、権限のない第三者には該当しません。
- 安全な取扱い: 暗号化された通信、必要最小限の者に限定したアクセス、ならびに従業員およびサービス提供者による守秘義務の誓約により、お客様の情報を保護しております。
詳細は、当行の顧客の守秘義務に関する方針に定めております。
IFBは、信託、持株会社、保険、ファミリーオフィス、ファミリー財団を含む多面的なアプローチにより資産の強化を目指す富裕層のお客様にとって、中核となる拠点です。富裕層のお客様が直面する固有の課題や目標を踏まえ、IFBは、資産を保全し、成長させ、世代を超えて承継するための解決策を、卓越した洗練と戦略的な先見性をもって丹念に設計しております。
IFBは、資産の保全と増大には、的確で包括的なアプローチが必要であると考えております。グローバル金融、法的スキーム、税制の複雑さに関する当行の専門知識により、当行は資産運用における最適なパートナーとなることができます。IFBは単なるサービス提供者ではなく、時を超えて受け継がれる資産を築くパートナーとして、お客様の富がご自身の将来のみならず、後に続く方々の将来にも資するよう努めてまいります。
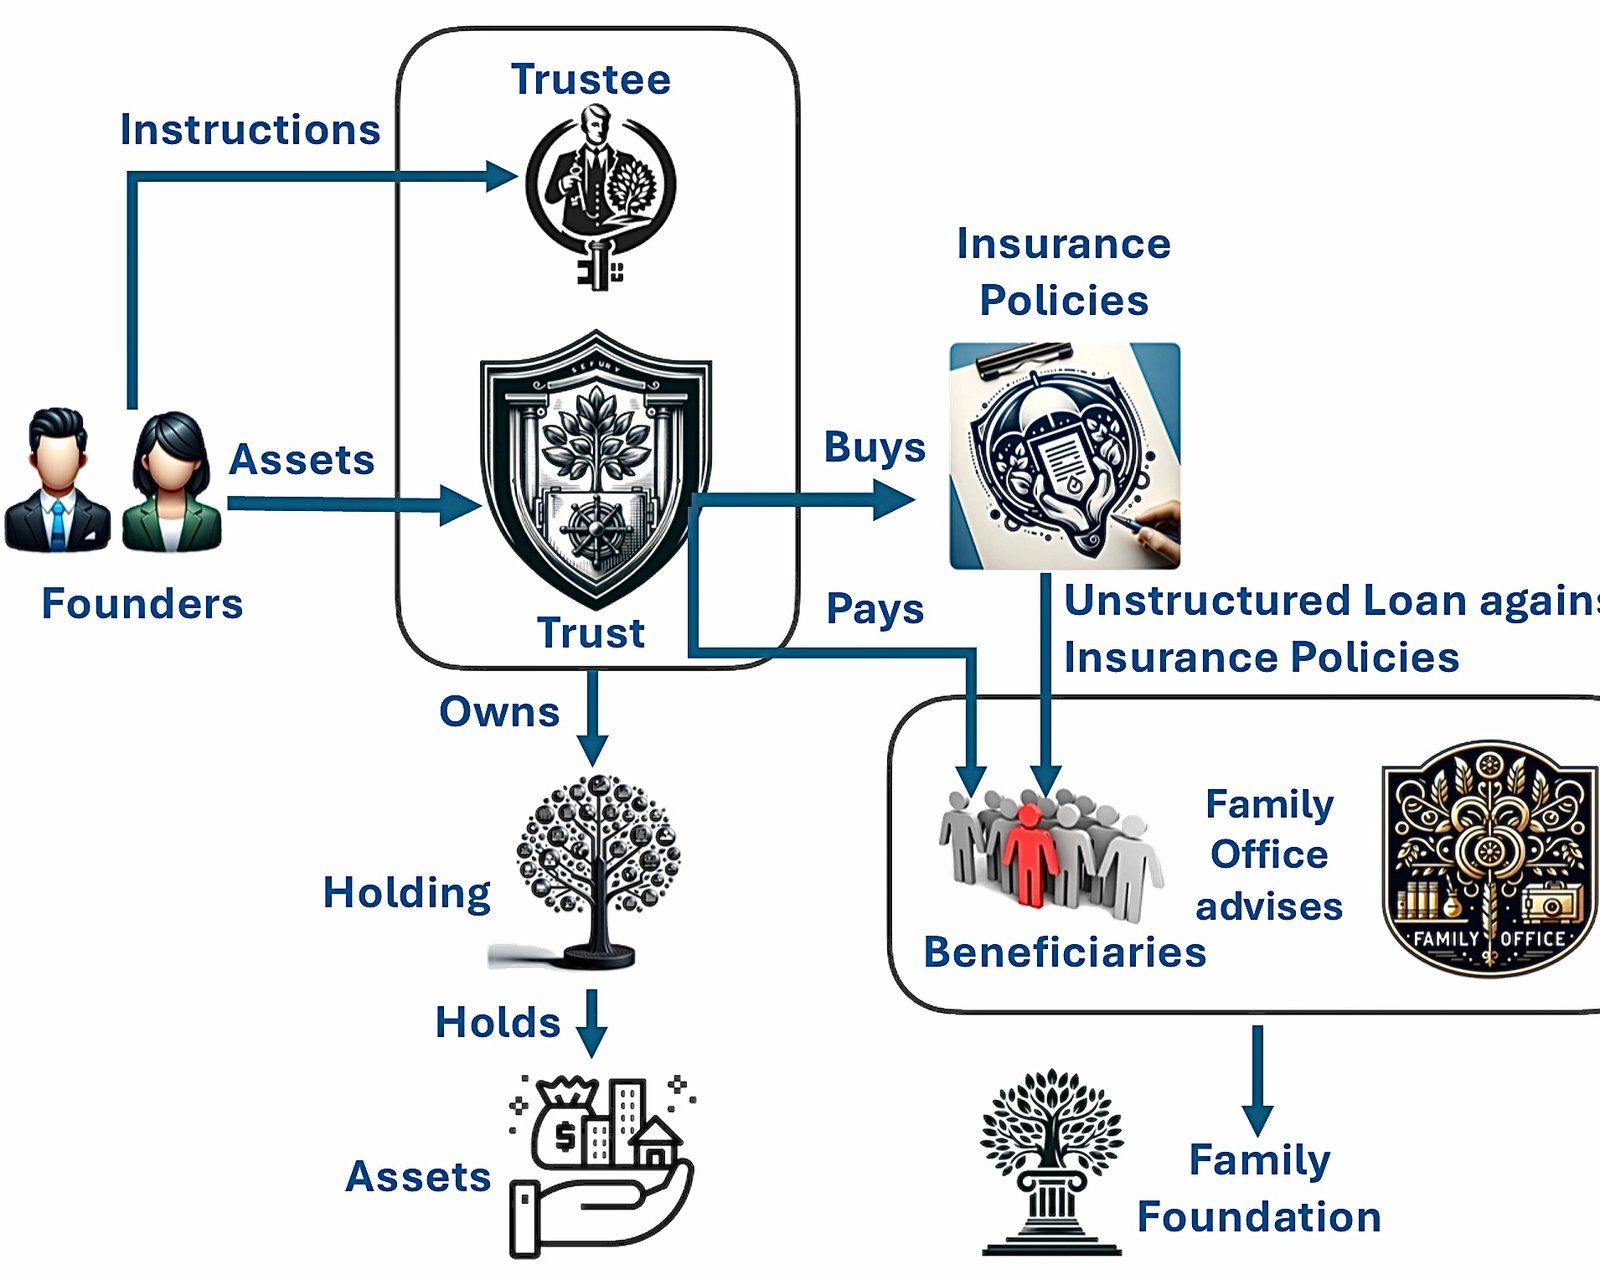
信託、持株会社、保険
信託、持株会社および保険は、当行の資産保全戦略の中核をなすものであり、資産の保護、税務効率および相続対策のための手段を提供いたします。IFBは国際的な法的枠組みを活用することで、相場変動や不確実性からお客様の資産を守り、成長と持続可能性の双方を最適化いたします。
ファミリーオフィス
ファミリーオフィスは、包括的でお客様ごとに最適化された資産運用サービスをご提供するという当行の姿勢を体現するものです。IFBのファミリーオフィスは、投資戦略、慈善活動、ガバナンス、教育を含む資産運用のあらゆる側面に対応できるよう構成されており、ご家族の資産に関する目標を、精密かつ一貫性をもって達成できるよう支援いたします。
ファミリー財団
ファミリー財団は、慈善活動へ資産を振り向け、ご一家の価値観に響く永続的な影響をもたらす手段として、IFBが組成を支援しております。当行は、戦略的な慈善活動を通じて、高額資産保有者の皆様が、長期的な財務目標に沿いつつ社会に貢献する慈善の遺産を築けるよう支援いたします。
お客様の財務上の目標およびリスク許容度をお知らせいただくため、投資に関するアンケートにご記入ください。特別なご要望についてご相談をご希望の場合は、当行のディレクターであるBichara Kabaまでご連絡ください。



次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。