財富管理
財富保全
離岸銀行業務與資產保護
有效與無效之處
顯而易見的財富會招致索償。醫生、開發人員、創辦人及高階主管可能面臨訴訟,以及凍結或匯回資產的法院命令。
離岸銀行帳戶本身並不構成保障。法院可以命令帳戶持有人將資金調回,若其不從,可以藐視法庭論處。
保障源自在任何索償產生之前即已設立的架構:由另一司法管轄區的獨立受託人持有資產,並已完整申報稅務。以此方式建立的架構屬合法;若在索償迫在眉睫時倉促建立,則屬欺詐性轉讓,並將招致藐視法庭程序。
最廣為人知的組合,是庫克群島信託、其下設立的有限責任公司,以及在審慎選定的司法管轄區開立的銀行帳戶。以下闡述各層架構的功能,並輔以顯示其局限的案例。
庫克群島信託
《1984 年庫克群島國際信託法》使外國債權人難以追索國際信託:
- 針對信託的外國判決不獲執行;債權人須重新向庫克群島高等法院提起訴訟。
- 債權人須在毫無合理疑點的情況下,證明財產授予人的主要意圖是欺詐該債權人。
- 適用較短的時限:債權人訴因產生後逾兩年方作出的轉讓不構成欺詐性轉讓,且索償須於一至兩年內提出。
案件:FTC v. Affordable Media, 179 F.3d 1228 (9th Cir. 1999)
委託人將投資者的資金轉入庫克群島的一項信託。美國法院下令資金回流,但受託人拒絕。第九巡迴上訴法院維持對委託人的民事藐視法庭裁定,委託人因而入獄:其自行造成的無能為力不構成抗辯理由。資金仍留在庫克群島,案件最終以和解結案。
此一教訓具有雙重意義。信託經受住了考驗;而在索償發生後才為其注資的人則身陷囹圄。
信託背後的有限責任公司
由信託持有的有限責任公司持有營運資產,例如帳戶及投資組合。在一般情況下,由客戶管理該有限責任公司。一旦出現索償,受託人將取代客戶出任管理人,使其不再具有調動資產的權力。
美國法院對這種轉換審查甚嚴。如果委託人保留了控制權,或僅在出現索償後才移交控制權,法院會視其仍有能力遵從命令,並裁定其藐視法庭,In re Lawrence(佛羅里達州南區破產法院)即為一例。因此,只有在任何爭議發生之前很早便已將控制權真正交到獨立人士手中,該架構才能發揮作用。
銀行帳戶
第三層為銀行帳戶。司法管轄區之所以重要,有三個原因:
- 外國金錢判決是否須經當地重新提起訴訟程序,方可予以強制執行。
- 銀行保密是否受法規保障,同時稅務申報規定仍然適用。
- 對其銀行的監督有多嚴格。
銀行司法管轄區比較
瑞士。銀行保密受刑法保護(《銀行法》第47條)。外國判決於符合《國際私法法》(第25條及以下)所定條件時獲得承認;債權人無須就實體爭議重新訴訟,但須提起承認程序。
列支敦士登。外國判決僅在條約或互惠安排有所規定時方可獲得執行,而美國金錢判決並不屬此類情形;債權人須在列支敦士登重新提起訴訟。
杜拜(DIFC)。DIFC 法院適用 DIFC 本身以普通法為基礎的立法。外國判決須先提交 DIFC 法院,方可在當地執行。
新加坡。美國判決不在《外國判決互惠執行法》適用範圍之內,必須透過普通法重新提起訴訟方可執行。非居民開立帳戶的要求十分嚴格。
科摩羅。本行的註冊所在地;安茹昂的離岸銀行由 AOFA 發牌並受其監管。
摘要
- 庫克群島信託可在法定時限內保護資產免受外國判決影響。
- 有限責任公司(LLC)提供日常運作的靈活性,前提是控制權適時移交予獨立人士。
- 銀行所在的司法管轄區,決定了債權人在觸及帳戶之前須經歷多少程序。
- 上述任何措施均無法保護於索償提出之後才設立的架構,亦無法保護仍保留控制權的客戶。
是否合法?
可以,但須於任何索償發生之前設立,具有正當理由,並已作完整申報。離岸並不等於免稅。美國人士須提交 FBAR 及 Form 8938;每位客戶均須保持帳目清晰,委任持牌受託人及律師,並且不向稅務機關隱瞞任何事項。該架構旨在防範民事索償,而非對抗稅務機關。
您現在可以做的事
- 請諮詢您的 IFB 顧問或經驗豐富的資產保護律師。
- 按資產類別設計架構:不動產、企業、投資組合、數碼資產或珍藏品。
- 選擇銀行業務的司法管轄區。
- 每年對照新增判例及閣下本身的情況,檢視該架構一次。
- 保持合規。
架構必須在爭議發生之前建立。事後才建立的架構無法提供任何保護,反而會衍生自身的風險。
掌握財富保全:從擁有到掌控
超高淨值人士的財富保全,已不僅止於資產累積,而是演進為一門確保財富跨世代延續與增長的策略藝術。此一方法的核心在於思維範式的轉變:由追求「擁有」,轉向講求「掌控」之精妙。此一精準策略不僅保護財富免受稅負、訴訟及管理不善等常見侵蝕力量的影響,亦確保財富得以有效傳承予後代。
重控制權而輕所有權的理念
超高淨值人士早已認識到,直接擁有資產必然帶來法律責任、稅務負擔及不受歡迎的公眾關注等弊端。因此,他們著重於控制資產,而不承擔擁有權所附帶的負擔。此策略使他們得以享用豪華物業、遊艇及藝術收藏等資產,同時盡量減低直接持有這些資產所帶來的法律及財務風險。
信託:財富掌控的基石
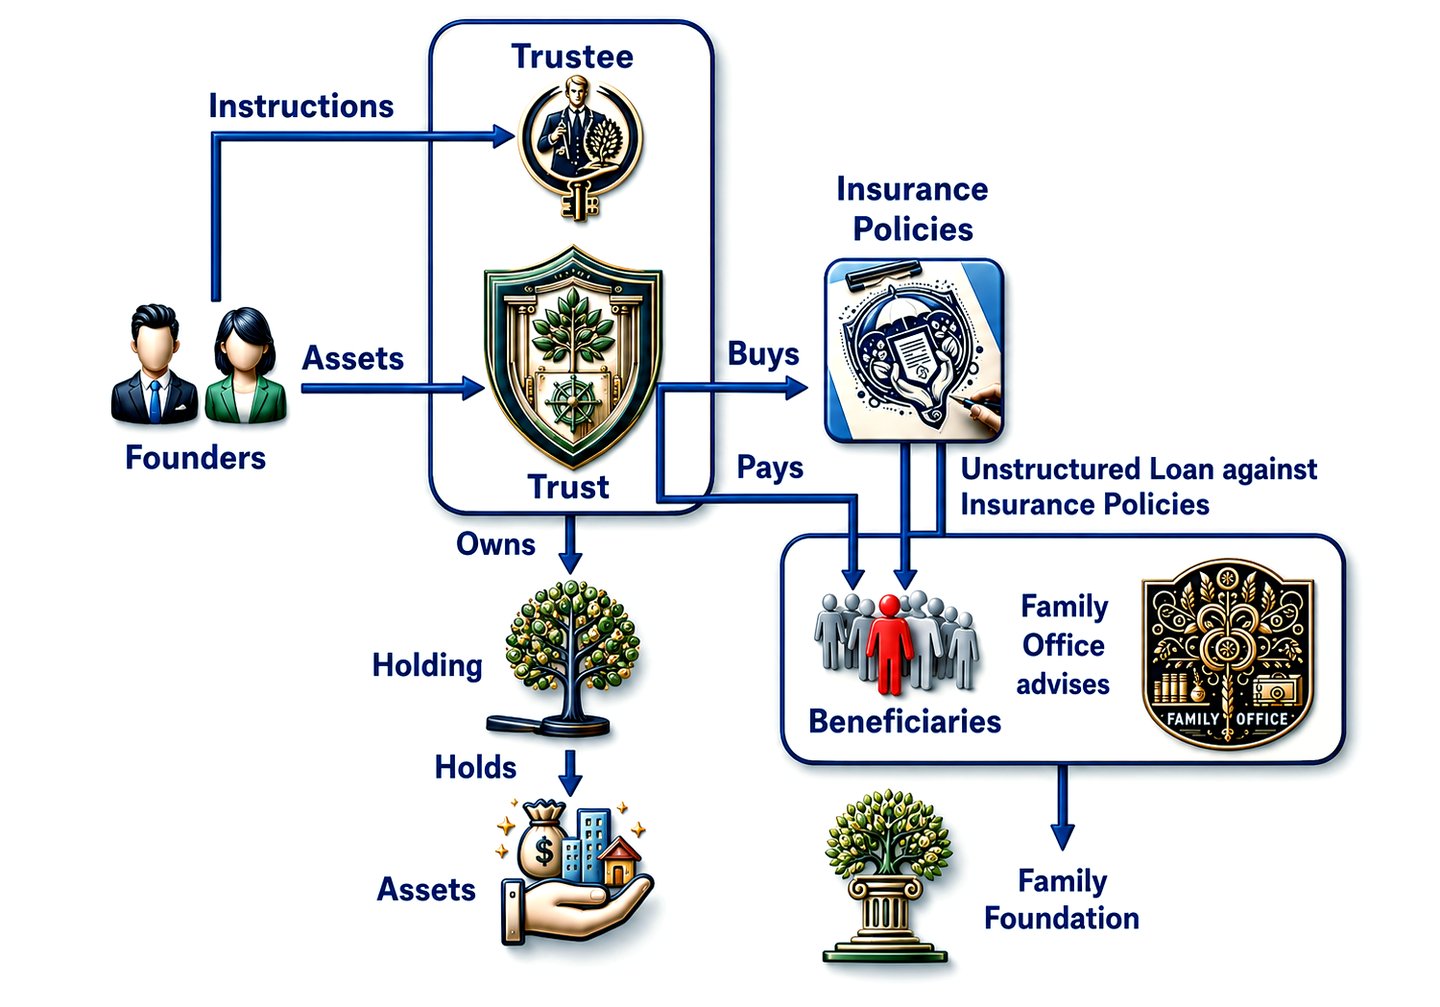
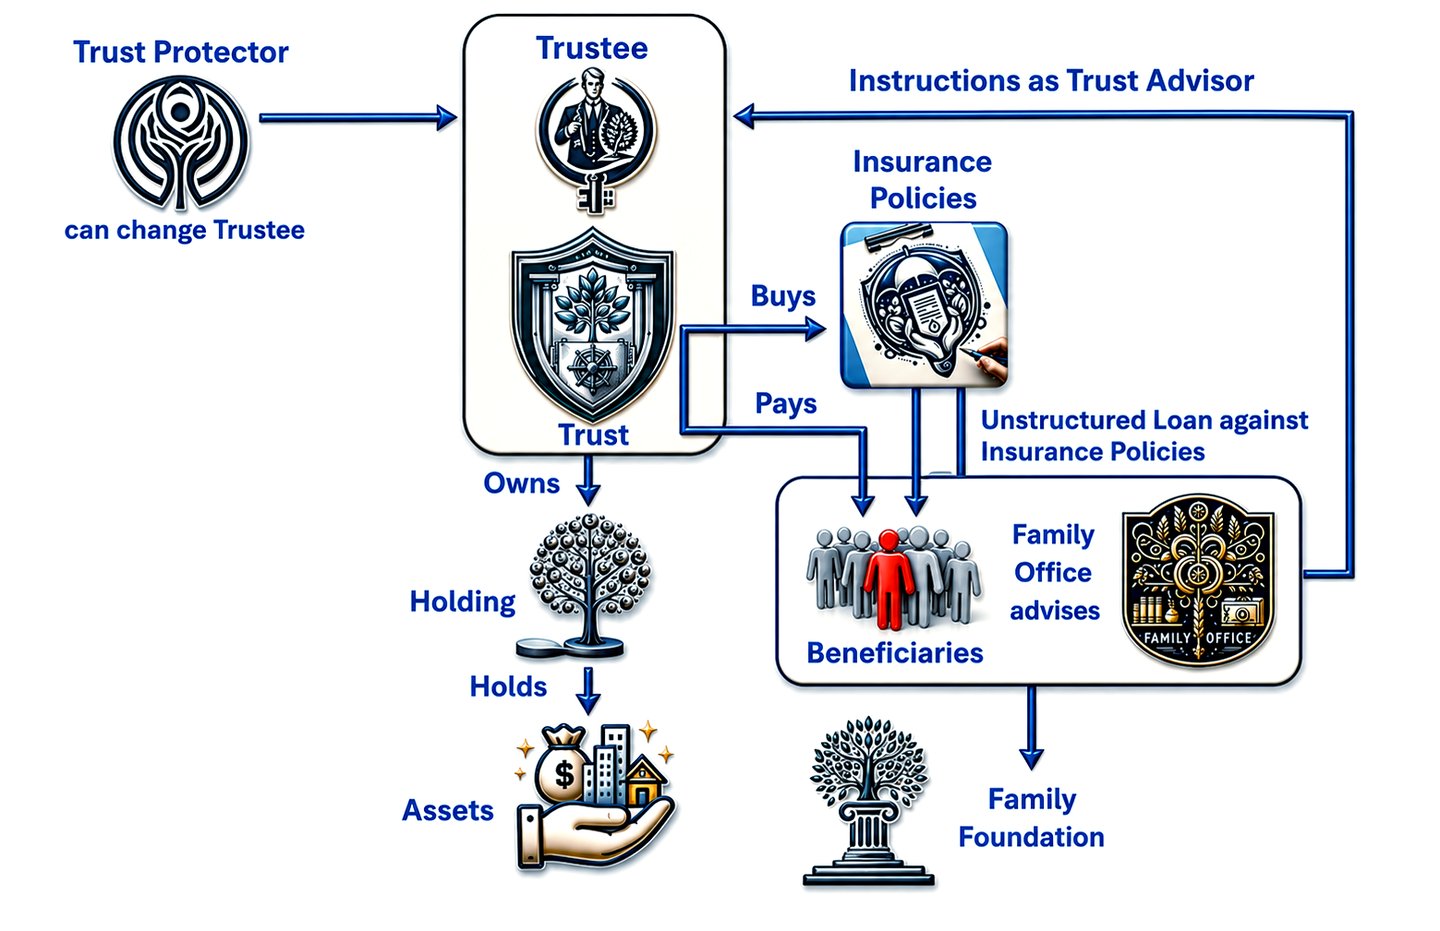
信託在財富保全的整體規劃中發揮關鍵作用。信託作為一種法律架構,使個人得以將其資產所有權轉移至信託(一個獨立的法律實體)。此種分離使資產免受個人法律糾紛的影響,有利於稅務規劃,並提供一個有條不紊的方式,依照委託人的意願管理及分配財富。委託人在放棄所有權的同時保留控制權,確保財富即使在其身後,仍依其意願得到管理。
人壽保險:策略性資產
人壽保險常被視為單純的財務保障工具,但在高資產人士的精密財富管理策略中,卻扮演關鍵角色。尤其是超額供款的人壽保單,具有雙重優勢:既是享有稅務優惠的資產增值工具,亦是穩妥的財富傳承途徑。此類保單可經結構設計,使財富在有利的稅務環境中增長;若加以策略性運用,更可為投資提供資金或提供流動性,同時透過可避開一般遺產稅的身故賠償金,確保保單持有人的傳承意願得以實現。
家族基金會:有目標的慈善事業
設立家族基金會是策略性財富保全的另一層次。此類實體不僅彰顯家族的慈善願景,亦是財富管理及傳承建設的有效工具。透過將資產注入家族基金會,超高淨值人士可獲得可觀的稅務效益,掌握慈善事業的主導權,並讓家族成員參與治理,使家族價值觀透過慈善活動得以延續。
家族辦公室:財富管理架構之設計
統籌這些複雜策略的核心是家族辦公室,這是一種為富裕家族的具體需要量身打造的機構。家族辦公室提供全面的服務,涵蓋投資管理、遺產規劃、稅務策略及慈善顧問等。透過集中處理這些職能,家族辦公室確保財富保全採取一致的方針,使財務及法律策略與家族的整體目標相協調。
落實跨世代策略
實施此等策略,需要縝密的規劃,並理解各種法律與金融工具之間的相互作用。這包括為財富保全設定明確目標、了解支持這些目標的法律框架,以及聘請精通高淨值財富管理複雜性的專業人士。
簡而言之
超高淨值人士的財富保全方式,體現了他們對跨世代保護與增長財富之各類機制的深入理解。他們著重於控制權而非所有權,運用信託、人壽保險、家族基金會,並透過家族辦公室統籌這些策略,不僅保護財富免受眼前的威脅,也確保其持續增長並歷久彌新。這種方法雖然複雜,卻為有效的財富保全提供了寶貴的啟示,不同程度上亦適用於希望為後代保障其財務傳承的人士。
本行架構
家族辦公室
透過家族辦公室的策略視角,探索財富管理與定制化家族治理的巔峰境界。家族辦公室專為高淨值人士及其家族而設,以卓越的方式守護並累積跨世代財富。在此,個人化的投資策略、遺產規劃與慈善事業融為一體,締造跨越時間的傳承。專為處於財富成就頂峰者的獨特需求而設計的定制化財務及生活管理方案,盡顯精緻品味。歡迎點擊了解家族辦公室如何重塑閣下的財富管理體驗,使閣下的傳承不僅得以守護,更能蓬勃發展。
家族基金會
以家族基金會賦予慈善事業持久的形式。家族基金會專為高淨值人士及家族而設,適合希望將財富轉化為有意義影響的客戶,體現策略性捐贈的精髓。讓您的價值觀塑造未來,透過專注的慈善事業創造持久改變。了解設立家族基金會如何讓您精心打造一份關懷、創新與社會進步的傳承。請點擊了解其獨特優勢,包括稅務效率、傳承建立,以及為超越自我的事業作出貢獻所帶來的深切滿足。了解家族基金會如何將您對更美好世界的願景化為現實,引領您走向具影響力且持久的慈善之路。
自有保險或保單
由閣下自行擁有的保險公司,可提供一系列專為高淨值人士(HNWIs)量身定制的產品及服務,協助其穩妥保障並增長資金。此類產品通常包括人壽保險、年金及其他財富管理解決方案。保險公司協助高淨值人士保障並增長資金的方式如下:
現金價值人壽保險
現金價值人壽保險是財富管理與遺產規劃中的有力工具,既可提供可動用的資金,亦可提供可觀的身故賠償。除傳統保障外,它亦有助於長期財富保全,並在以信託持有時確保多代受益。本文探討其主要特點及其在傳承規劃中的作用。
IFB 是高淨值、極高淨值及超高淨值人士(HNWI、VHNWI 及 UHNWI)值得信賴的夥伴,協助其透過設立信託及控股架構,優化財稅策略並傳承跨代財富。
本行的服務範疇超越傳統銀行服務,涵蓋一系列全面的財富管理方案,專為尊貴客戶的獨特需要與願景而設。
- 全面財務評估:在 IFB,我們與客戶的合作始於對其財務狀況的細緻分析。透過深入討論及數據評估,我們全面掌握客戶的整體財務組合,包括資產、負債、收入來源及支出模式。此整體性認識是我們量身制定財務策略的基礎,使之切合客戶的財務目標、風險承受能力及長遠願景。
- 策略性稅務規劃:本行經驗豐富的財務專家團隊與客戶的法律及稅務顧問通力合作,運用精密的稅務優化策略,盡量減低客戶投資、收入來源及遺產轉移所涉及的稅負。憑藉對國際稅法及法規的深入認識,我們制定相應的架構方案,善用有利的稅務司法管轄區、盡量運用可享有的稅項扣減,並確保符合相關稅務機關的規定。
- 量身訂製的信託服務:IFB 的信託服務專為滿足高淨值客戶複雜的財富保全及傳承規劃需求而設。我們與客戶的法律顧問緊密協作,協助設立及管理度身訂製的信託架構,以保障資產、促進財富平穩跨代轉移,並為後代提供長久的財務保障。我們的做法著重靈活性、透明度及細緻周全,確保客戶意願得到尊重,並依其嚴格標準保全其傳承。
- 專業投資管理:憑藉本行廣泛的投資專業人才網絡,以及多元化投資機會的取得渠道,IFB 提供全面的投資管理服務,旨在優化回報,同時審慎管理風險。本行的投資策略按客戶的風險狀況、投資期限及財務目標量身訂製,並著重資本保值、長期增長及投資組合分散。透過積極監察、嚴謹的盡職審查及動態資產配置,本行致力為客戶締造卓越的投資表現,並提升其整體財務福祉。
- 全方位財富管理:我們深知真正的財富不僅限於金融資產,因此 IFB 採取涵蓋客戶財務生活各個層面的全方位財富管理方式。我們與客戶的法律及稅務顧問緊密合作,統籌其財務事務的各個方面,包括房地產持有、商業權益、慈善事業及個人傳承。透過將這些要素整合為完整一致的財富管理策略,我們協助客戶清晰、有信心且安心地實現其財務目標。
- 協作夥伴關係:在 IFB,我們深明協作對達成客戶目標的重要性。因此,我們與客戶信賴的法律及稅務顧問緊密合作,借助其專業知識與洞見,制定全面的解決方案,以滿足客戶各方面的財務需求。我們秉持開放溝通、相互尊重及共同目標的原則,確保客戶享有真正整合而順暢的財富管理體驗,超越傳統銀行業務的界限。
總而言之,對於希望透過信託及控股架構等方式優化財務策略、傳承跨代財富的高淨值人士,IFB 是值得信賴的夥伴與倡導者。憑藉對卓越、誠信及以客戶為本的堅持,我們致力於超越客戶的期望,協助其實現最具抱負的財務目標。