本行作為投資銀行的運作方式
透過代理銀行業務或委託銀行關係進行間接結算
國際銀行業務並不要求每家銀行都在其交易最終進行結算的每一家中央銀行或每一個支付系統開設直接結算帳戶。相當一部分跨境銀行業務,則是透過代理銀行與委託銀行之間的業務關係運作。
何謂間接結算?
在直接結算模式下,銀行直接參與支付基礎設施,並透過其在相關中央銀行或結算機構開立的自有帳戶結算交易。
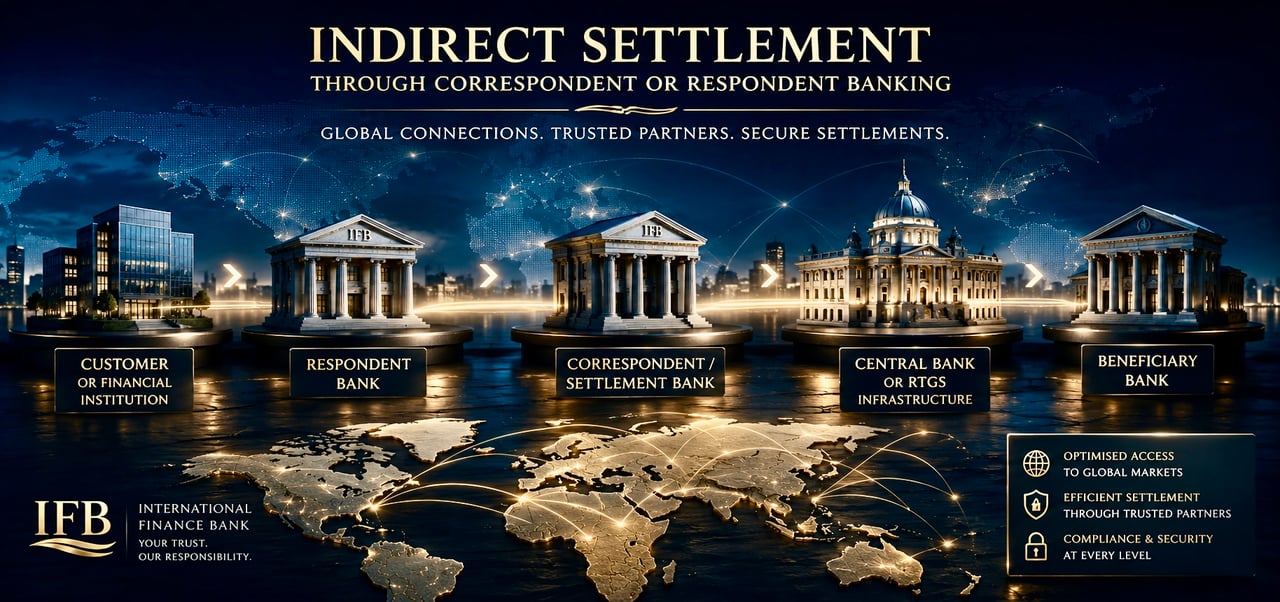
在間接結算安排下,銀行委託另一家受監管的銀行機構作為其代理行或結算行。該代理行持有相關結算帳戶,並代表被代理銀行執行結算。
- 客戶或金融機構匯款人
- IFB委託銀行
- 代理銀行結算銀行
- 中央銀行或 RTGS結算基礎設施
- 受益行將款項記入收款人帳戶
該架構可簡要說明如下:
委託銀行可在其代理行設有存放同業帳戶(Nostro)。反之,從代理銀行的角度而言,該帳戶則屬於同業存放帳戶(Vostro)。
傳統銀行架構
間接結算並非受監管銀行體系的替代方案,而是其不可分割的組成部分。
銀行無須成為其業務所涉每一項國內或國際結算基礎設施的直接參與者,亦可提供國際銀行、投資銀行、資金管理及支付服務。結算可改由經適當遴選、具備所需貨幣及支付系統接入資格的代理銀行辦理。
此架構在跨境銀行業務中尤為重要,因為在商業上並無任何銀行機構能夠直接接入全球每一個支付及結算系統。
代理銀行與委託銀行
該術語從相反的角度描述這一關係。
- 代理銀行向另一金融機構提供銀行、清算或結算服務。
- 委託銀行運用該等服務,為其自身或其客戶辦理交易。
視雙方關係而定,代理銀行服務可包括:
- 往來帳戶(Nostro)/來帳戶(Vostro)安排;
- 國際支付結算;
- 以 SWIFT 為基礎的支付處理;
- 外匯交易;
- 流動性及資金管理服務;
- 證券結算及託管;以及
- 接入本地或國際清算基礎設施。
結算仍然是結算
使用中介機構並不改變須有真實結算的基本要求。
支付指示、SWIFT 報文或其他電子通訊本身並非基礎資金。如需最終結算,交易最終必須通過適當的銀行、清算或結算基礎設施完成。
因此,間接結算所涉及的是如何安排進入結算基礎設施的途徑,而非結算是否會發生。
IFB 的國際銀行業務架構
International Finance Bank 圍繞與相關貨幣、司法管轄區及交易相適應的受監管銀行及代理銀行基礎設施,構建其國際銀行業務關係。
此架構使國際銀行業務得以開展,而無需直接參與每一個中央銀行或本地結算系統。在採用間接結算的情況下,相關的代理行或結算機構負責將銀行關係與適用的結算基礎設施相連接。
由此形成一種傳統的機構模式:於被代理行層面提供銀行服務,於結算層面取得代理行通道,並透過既有的金融市場基礎設施完成最終結算。
國際銀行及投資銀行業務中的分隔式綜合帳戶
國際銀行業務及投資銀行業務經常採用區分銀行自有資產與客戶所屬資金的帳戶結構。其中一種成熟模式,是在代理銀行、託管機構或結算機構處使用分離式綜合帳戶。
何謂分隔式綜合帳戶?
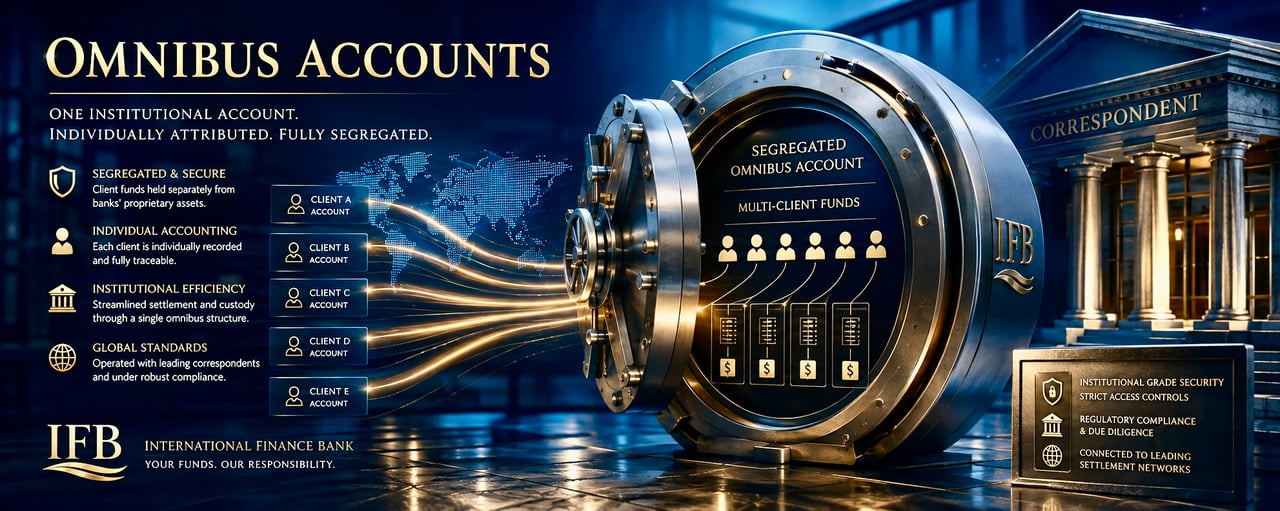
獨立綜合帳戶(segregated omnibus account)是指銀行或金融機構於另一金融機構開立的帳戶,用以集中持有或結算歸屬於多名相關客戶的資金。
該帳戶屬綜合帳戶,因為涉及多於一名底層客戶的資產或資金,可能存放於同一外部帳戶內。
之所以稱為獨立隔離,是因為該帳戶與機構自有資本所用帳戶分別指定並分開運作,並受適用的合約、監管及法律框架規範。
- IFB 的個別客戶帳戶每位客戶,各設獨立帳戶客戶 A客戶 B客戶 C客戶 D客戶 E
- 內部客戶分類帳於本行帳簿內作出的子帳戶分配
客戶 子帳戶 USD 客戶 A A-001 1,250,000 客戶 B B-001 875,000 客戶 C C-001 640,000 客戶 D D-001 540,000 客戶 E E-001 320,000 - 獨立的客戶綜合帳戶客戶資金分開持有客戶資金總額 USD 3,625,000
- 代理銀行、託管機構或結算機構持有綜合帳戶
- 保管及託管服務
- 結算及清算服務
- 受其自身監管機構監督
- 支付及結算基礎設施資金最終轉移之處中央銀行系統RTGS清算系統跨境網絡
示意數字
基本架構可表示如下:
單一外部帳戶,多個內部個別帳戶
關鍵區別在於外部結算帳戶與記錄於銀行帳簿及紀錄中的個別客戶帳戶之間的分別。
代理銀行或結算銀行不一定會為委託銀行的每名終端客戶各自維持獨立的外部往來帳戶(Nostro)。客戶資金可集中存放於指定的綜合帳戶內,而委託銀行則透過自身的帳簿、紀錄及客戶帳戶分類帳,記錄各客戶的資金分配明細。
因此,綜合帳戶結構並不意味著個別客戶的結餘不再可供識別。委託行會保存必要的紀錄,以便將結餘及交易歸屬於相應的底層帳戶。
與本行自有資本分隔
該架構的核心特點,在於將客戶相關資金與銀行自身的營運資金或自有資本資金相分隔。
此項區分至關重要。用於客戶資金的綜合帳戶,不應僅因多筆基礎餘額在代理銀行或託管機構層面合併處理,而與本行自有資本的庫務帳戶相混淆。
分戶隔離的確切法律後果,包括所有權、無力償債時的處理方式以及對第三方債權人索償的保障,取決於適用法律、帳戶文件及監管制度。因此,營運層面的分戶隔離不應與普遍適用的法定存款保障或信託安排混為一談。
投資銀行採用綜合帳戶架構的原因
綜合帳戶(omnibus)架構廣泛應用於投資銀行、經紀、託管服務、證券及國際結算領域,因其能將個別客戶之會計記錄與高效之機構結算相結合。
機構無須為每一位客戶分別設立獨立的代理或結算帳戶,而可維持有限數量的外部帳戶,同時在其內部分類帳中保留各客戶的個別持倉。
此架構可促進:
- 高效的代理銀行及結算關係;
- 集中化流動性管理;
- 多幣種銀行服務;
- 核對收入及支出交易;
- 機構託管服務及證券結算;
- 營運可擴展性;及
- 客戶相關結餘與自有資本結餘之間的分隔。
IFB 的帳戶架構
International Finance Bank 在其代理銀行業務架構內,就客戶相關資金的外部持有及結算,採用分隔式綜合帳戶結構。
每位 IFB 客戶均與本行維持獨立的帳戶關係。相應的結餘及交易記錄在 IFB 的銀行及會計系統內記錄,並可歸屬於該客戶。
於外部銀行層面,資金可透過在代理行、託管機構或結算機構開立的指定獨立綜合帳戶集中持有,而非為每名 IFB 客戶分別以其名義開立獨立的外部代理帳戶。
由此產生兩個不同的會計層次:
- 客戶層面:由 IFB 維護的個別帳戶、結餘、交易記錄及客戶歸屬資料。
- 結算層面:客戶匯集資金,透過指定的獨立綜合帳戶,存放於本行外部代理銀行及結算基礎設施內。
行之有效的機構銀行業務慣例
實益客戶歸屬與外部綜合帳戶結算之區分,乃機構金融長久以來的既有特徵。
此安排使投資銀行得以與其客戶維持個別的銀行關係,同時運用代理銀行、託管機構及結算服務提供者的機構基礎設施,處理資金的對外劃轉與保管。
對 IFB 而言,原則十分明確:
客戶層面設獨立帳戶;機構層面實行分離管理;結算層面採用整合式基礎設施。
此架構兼顧個別客戶的帳務處理,以及國際投資與代理銀行業務所需的營運效率。
強化客戶資金保護
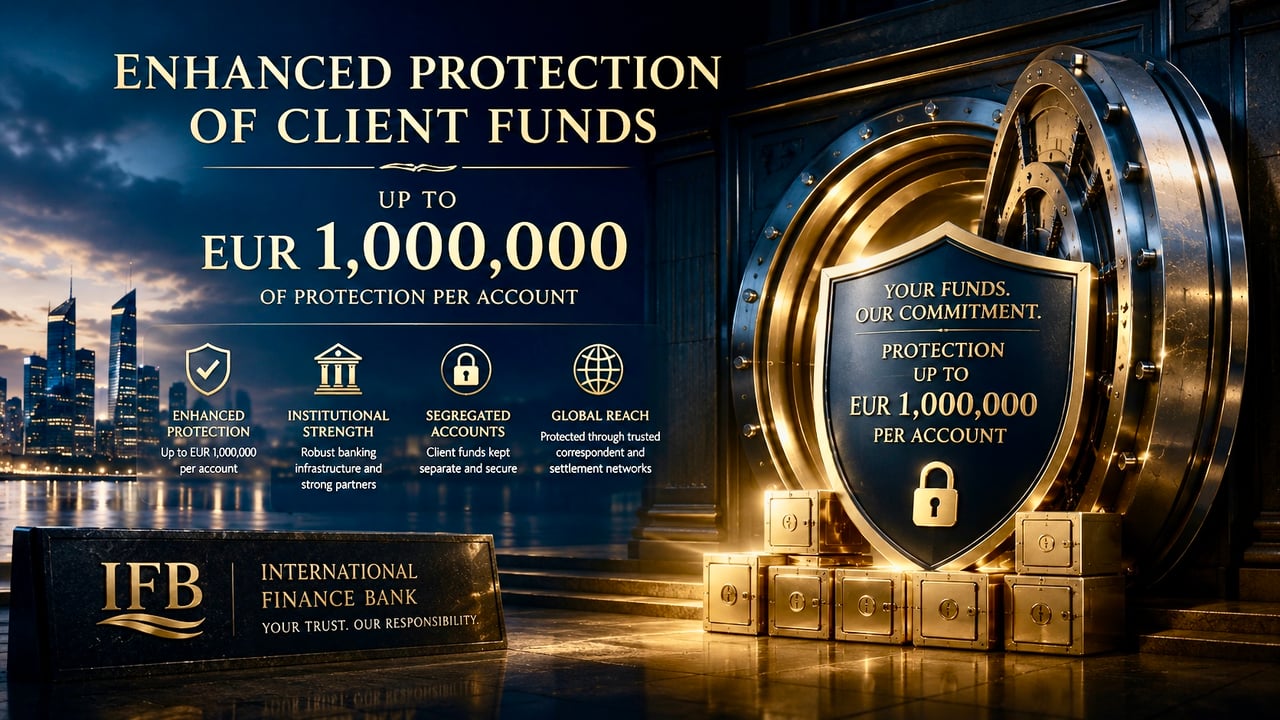
每個帳戶最高可獲 EUR 1,000,000 的保障
International Finance Bank 專為銀行需求超越傳統零售銀行業務的客戶而設。這不僅體現於本行的帳戶架構及代理銀行關係,亦體現於各合資格帳戶所配備的保障框架。
存放於IFB的合資格資金,透過與一家保險公司訂立的保險單,每個帳戶最高受保障EUR 1,000,000。保費由IFB從帳戶費用中支付,客戶無須額外付費。該保障須受保險單的條款、條件、除外責任及限額所規限。
此項強化保障構成支持本行客戶帳戶模式的機構銀行基礎設施的一部分。
IFB 收取帳戶啟用費及年費的原因
IFB 並非以大眾零售銀行的模式架構。每個帳戶所涉的營運及合規框架,均與一般活期帳戶通常適用者有顯著差異。
據此,IFB 於開戶時收取每個帳戶 25,000 歐元的帳戶啟用費,其後每年收取相同金額的費用,用於帳戶管理及基礎設施。
該費用用於支持維持帳戶關係所需的機構基礎設施,包括:
- 客戶開戶及持續合規管理;
- KYC、AML及交易監控流程;
- 維護個別客戶分類帳及子帳戶記錄;
- 代理銀行及結算銀行基礎設施;
- 客戶資金隔離架構;
- 帳戶管理及對帳;
- 機構交易處理;及
- 適用的強化客戶資金保護框架。
因此,該費用不應被理解為一般零售帳戶的維護費用。它反映了維持機構銀行關係及相應帳戶架構所涉及的大幅增加的基礎設施成本。
超越傳統存款銀行業務限度的保障
許多司法管轄區的傳統法定存款保障安排,其保障上限相對低得多。IFB 的客戶帳戶模式專為規模大得多的銀行關係而設,因此納入強化的保障框架,在其適用條款的規限下,合資格資金可獲每個帳戶最高 1,000,000 歐元的保障。
須強調的是,此為以保險為基礎的保障,並非歐盟等地區所設的法定存款保證計劃。適用於 IFB 保障安排的法律依據、範圍、除外事項及索賠程序,均以該安排的具體文件為準。
對超過 1,000,000 歐元的結餘提供保障
對於結餘超過 1,000,000 歐元的客戶,本行可視個別評估、可行性及適用保障安排的條款,安排高於標準保障限額的額外保障。
此類加強保障可依所維持的金額、帳戶性質、所涉貨幣及客戶的個別銀行業務需求而設計。額外保障須繳付另行訂定的費用,有關費用視所需保障的金額及範圍而定。
因此,擬在本行維持大額結餘的客戶,可要求提供超出 1,000,000 歐元的保障安排。任何該等安排均須事先明確約定並以文件記錄,且仍須遵守適用的條款、條件、除外責任、限額及資格要求。
如此,IFB 得以承接規模較大的機構及私人銀行業務關係,而不將 EUR 1,000,000 視為可安排保障金額的絕對上限。
從事機構銀行業務,而非零售銀行業務
個別客戶記帳、分戶隔離的綜合帳戶架構、代理結算基礎設施以及強化保障相結合,必然使成本結構有別於傳統零售銀行業務。
IFB 有意採取此一模式,而非以低成本的大眾市場帳戶作為競爭基礎。
原則十分明確:機構級帳戶基礎設施、更強的保障以及國際銀行業務能力,適用的是機構級而非零售級的收費。