財富管理
信託
信託如何將所有權與受益權分離、可提供何種保障及所涉成本。
信託
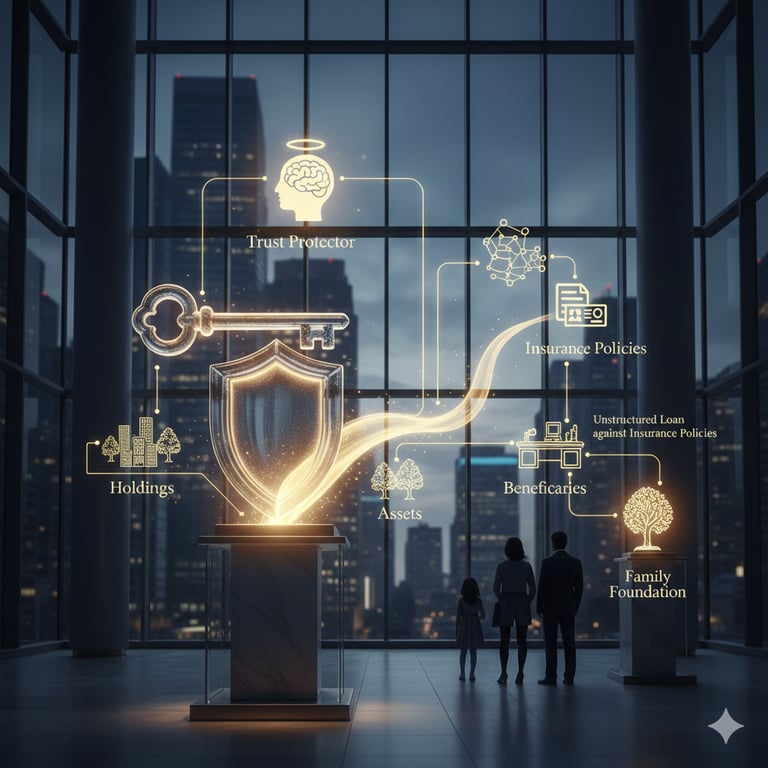
信託將資產的所有權與其受益權分離。單憑這一理念,若運用得當,即可保障財富免受債權人追索,使其得以跨代傳承,並避免公開曝光;若運用不當,則上述功效皆無從實現。本頁載列要點及相關費用;下列五項專題研究則作深入探討。
- 信託架構:比較各類用於財富保全的信託架構,包括可撤銷信託、不可撤銷信託、授予人保留年金信託、揮霍者保護信託、慈善剩餘信託及家族永續信託。
- 信託司法管轄區比較:對全球各信託司法管轄區的比較分析:稅務、保密、穩定性、可執行性、條約承認及遷移。
- 跨世代的持久性:信託架構如何跨世代保存財富:反永久權規則、防火牆立法、保護人、信託重組及信託遷移。
- 家族辦公室的應用情境:超高淨值人士及家族辦公室如何將信託作為更廣泛財富規劃架構中的核心節點。
- 離岸信託與第二國籍:分析離岸信託與第二國籍:法律細節、司法審視,以及兩者如何結合為雙重策略。
信託司法管轄區
我們的高淨值人士(HNWI)客戶常在世界各地不同司法管轄區設立信託,以優化稅務效率、保護資產,並確保財富順利傳承予後代。信託設立地點的選擇取決於多項因素,包括法律考量、稅務影響、資產保護法律及私隱考慮。
美國世代財富傳承信託的類型:
- 不可撤銷人壽保險信託(ILITs):此類信託將人壽保險保單置於遺產之外持有,使身故保險金得以免稅方式移轉予受益人。ILITs 為支付遺產稅提供流動性,並保護家族資產免於在壓力之下被迫出售。
- 隔代信託(GST):隔代信託將資產傳予孫輩或後世子孫。在委託人的隔代轉移稅豁免額度內進行的轉移,可避免該稅項,亦可避免中間一代所涉及的遺產稅。此架構適合希望建立長久傳承並同時減輕稅務負擔的家族。
- 王朝信託:此類信託旨在存續多代,兼具資產保護及增值潛力。王朝信託通常設立於容許永久信託的州份,例如南達科他州及德拉瓦州,使財富得以無限期傳承。
以下概述高淨值人士設立信託的若干常見地點,並說明其各自的優缺點,包括帳戶安全、可轉讓性及其他相關因素:
- 離岸金融中心(例如庫克群島及開曼群島、尼維斯、 伯利茲 百慕達、馬恩島):
- 優點:
- 稅制優惠,信託收益及資本增值的稅負極低或為零。
- 完善的資產保護法律,保障資產免受債權人追索、法律索償及政治不穩定的影響。
- 高度的保密及私隱保護,為委託人及受益人提供保密;其身分仍為受託人、銀行及(如有要求)主管機關所知悉。
- 缺點:
- 高稅率司法管轄區的稅務機關審查日趨嚴格,因此須遵守申報規定,以避免被指控逃稅。
- 監管變動可能影響該司法管轄區設立信託的吸引力。
- 監管力度有限,且可能存在監管寬鬆的情況,這或會引發對帳戶安全及透明度的疑慮。
- 優點:
- 普通法司法管轄區(例如美國、英國、新加坡):
- 優點:
- 設有完善的信託法律框架,使信託管理清晰且可預期。
- 為委託人及受益人提供有力的法律保障,確保信託安排的可執行性。
- 獲享專業的金融服務、財富管理專長及投資機會。
- 缺點:
- 與離岸司法管轄區相比,稅負較重,可能降低信託架構的整體稅務效率。
- 更高的透明度及披露要求,限制了隱私與保密。
- 監管環境及合規義務複雜,導致行政成本及法律費用較高。
- 優點:
- 大陸法系司法管轄區(例如瑞士、列支敦士登、盧森堡):
- 優點:
- 法律體系穩健,信託法律完備明確,在信託架構設計及管理方面提供靈活性。
- 對若干類型的信託給予優惠稅務待遇,包括遺產稅及財富稅的豁免或減免稅率。
- 在財務穩健、審慎保密及財富管理專業方面享有卓著聲譽。
- 缺點:
- 嚴格的監管要求及合規義務,須進行縝密的盡職審查及持續監督。
- 與離岸司法管轄區相比,資產保護有限,部分大陸法系國家對信託安排設有限制。
- 與合規及法律手續相關的行政成本較高。
- 優點:
- 帳戶安全及可轉讓性:
- 在離岸金融中心,信託帳戶通常開設於信譽良好的金融機構,該等機構設有嚴密的安全措施,以防範欺詐及未經授權的存取。
- 信託資產的可轉讓性,可能因司法管轄區及信託契據條款而異。離岸信託通常允許資產順暢轉移予受益人,而部分在岸司法管轄區則可能對資產轉讓施加限制或產生稅務後果。
成本
我們所採用的各司法管轄區,其費用項目均相同,其中以庫克群島為首選地點,其次為馬恩島、百慕達及開曼群島:
- 擬備信託契據及提供意見的法律費用,視乎架構的複雜程度而定。
- 受託人費用。四個司法管轄區的受託人均須持牌;費用視信託規模及所需服務而定。
- 行政管理:會計、報告及稅務申報。
- 司法管轄區徵收的政府及登記費用(如適用)。
- 差旅費用(如需在該司法管轄區進行會議)。
我們針對具體架構報價這些費用;在不了解信託情況下公布的固定百分比或定額費用,參考價值甚微。
總而言之,選擇適當的信託設立司法管轄區,須以對法律、稅務及監管環境的嚴謹評估為基礎。此外,亦須深入理解委託人或創辦人的特定願望,以及受益人的利益。透過本行設立及架構信託,可降低成本,並增加一層監督。此強化的安全架構確保信託的完整性及合規性得到嚴格維護,提供一套穩固而審慎的信託管理方式,與客戶的策略性財務及監督目標相契合。
離岸金融中心雖具備稅務優勢、私隱保障及資產保護功能,但同時亦涉及合規風險及監管審查。普通法與大陸法司法管轄區則提供穩定性、法律明確性及專業金融知識,惟稅負較重,且須符合更高的透明度要求。歸根結底,高淨值人士應向本行及其本身的法律與財務顧問徵詢專業意見,以制定切合其目標及風險承受能力的信託策略。
《海牙信託公約》
《關於信託的法律適用及其承認的海牙公約》(通稱《海牙信託公約》)於1985年7月1日在荷蘭海牙訂立,旨在為締約國承認信託提供共同框架,即使其本國法律制度並無信託概念。根據海牙國際私法會議(HCCH)狀況表,該公約在下列國家生效(法國與美國已簽署但尚未批准):
- 澳洲
- 加拿大(艾伯塔省、不列顛哥倫比亞省、曼尼托巴省、新不倫瑞克省、紐芬蘭與拉布拉多省、新斯科細亞省、安大略省、愛德華王子島省及薩斯喀徹溫省)
- 中國(香港特別行政區)
- 塞浦路斯
- 意大利
- 列支敦士登
- 盧森堡
- 馬耳他
- 摩納哥
- 荷蘭(王國的歐洲部分)
- 巴拿馬(自 2018 年起)
- 聖馬利諾
- 瑞士
- 英國(並延伸至若干皇家屬地及海外領地)
本公約有助於在法律上承認根據其他國家法律設立的信託,使其更易於跨境管理及執行。須注意的是,儘管上述國家已批准該公約,其具體適用及納入國內法的方式可能有所不同,從而影響各司法管轄區對信託的承認與處理。如需最新及詳盡的資訊,建議諮詢熟悉特定國家信託法的本行或閣下的法律專家。