現代貨幣的架構
表外運作機制、貨幣創造與最終版巴塞爾框架
目錄:1. 銀行如何創造貨幣 · 2. 或有負債轉為實際負債之時 · 3. 中央銀行貨幣 · 4. 隱藏槓桿與 2008 年 · 5. 最終版 Basel 框架 · 6. 產出下限與影子銀行 · 7. 對 IFB 的意義
當企業動用其信貸額度時,資金並非取自金庫,而是源於一次記帳:銀行將貸款記為資產、將存款記為負債,其資產負債表與貨幣供應量隨之擴張。此種將表外承諾轉化為表內敞口的過程,正是現代信貸創造的引擎,而最終確定的巴塞爾框架(即巴塞爾協議 IV,在美國稱為 Basel III 終局方案)對此的審視,較近一代以來任何規則都更為嚴格。
其影響遠超會計層面。根據金融穩定委員會2025年12月的報告,非銀行金融中介的規模已增至256.8萬億美元,佔全球金融資產的51%;其與銀行的關聯,已在2020年3月的「搶現金潮」、2021年Archegos事件崩潰及2022年英國負債驅動投資(LDI)危機中受到考驗。了解或有風險敞口如何轉化為實際義務、創造貨幣並有時集中風險,如今已成為任何嚴肅的市場參與者必備的基本知識。
1. 銀行如何創造貨幣
2014年,英格蘭銀行闡明了許多教科書至今仍忽略的觀點:商業銀行並非單純將儲戶的資金轉貸予借款人,而是透過放款創造貨幣。2017年,德國聯邦銀行明確指出:「銀行只需作一筆會計分錄,即可創造帳面貨幣。」
兩邊分錄互相對稱。貸款為資產,是對借款人的債權;新增存款為負債,是對存款人的義務。資產負債兩邊均按貸款金額增加。無須事先有存款,發放貸款時亦不受準備金約束。英格蘭銀行撰寫該文章時,英國公眾所持有的貨幣中,約 97% 為以此方式創造的銀行存款,而非紙幣及硬幣。
因此,承諾性信貸融資屬於潛在貨幣:它尚不存在,但於借款人提取的一刻即會出現。美國銀行的未動用承諾額達數萬億美元,每一筆均可能增加貨幣供應量,視乎借款人的行為及融資條款而定。2020 年 3 月至 4 月間,企業在數週內提取其信貸額度中約五千億美元。這並非既有貨幣易手,而是新增存款,源於表外承諾轉化為表內貸款。
2. 或有責任轉為實際責任之時
轉換透過多種渠道進行,各渠道均有其自身的風險及監管處理方式。
提款。當借款人動用循環融資額度時,原本僅在附註中披露的承諾即轉為資產負債表上的貸款,並同時產生一筆相應的存款。2008–09 年間,美國銀行資產負債表上的工商貸款有所上升,而新增放款卻減少,主要原因是借款人動用了既有的信貸額度。
保證。備用信用證或財務保證在客戶違約且受益人提出索償之前,仍屬或有負債。屆時銀行須予以支付,並對違約客戶記錄一項價值不確定的應收款項,且需要現金或新增信貸方能履行支付。
衍生工具。IFRS 及 US GAAP 已規定衍生工具按公允價值列入資產負債表。監管規定另增兩項計量:重置成本(即當日按市價計值)及合約剩餘期限內的潛在未來風險敞口。每日變動保證金將潛在風險敞口轉為現金;初始保證金則在資產負債表上形成抵押品頭寸。
信用轉換係數。就資本計算而言,監管機構以訂明的信用轉換係數(CCF)將表外金額轉換為信用等值風險承擔。最終框架對有關係數作出如下重新校準:
| 資產負債表外項目 | 信用轉換係數 |
|---|---|
| 可無條件撤銷的承諾 | 10% |
| 一般承諾 | 40% |
| 短期貿易信用證 | 20% |
| 與交易相關的或有負債 | 50% |
| 直接信用替代工具(備用信用證、保證) | 100% |
| 所有證券化風險敞口 | 100% |
有兩項變動尤為突出。可無條件取消的承諾額度,原先為 0%,現為 10%,原因是銀行雖在法律上可取消額度,在實務上往往無法不損害客戶關係或違反消費者保護規定而行使此權利。其他承諾額度則統一為 40%,取代原先的 20%(一年以內)及 50%(一年以上);此一校準源自危機時期的經驗,當時的提款規模遠超先前假設。
3. 中央銀行貨幣
中央銀行創造貨幣的方式有所不同,但兩個體系透過準備金及貨幣政策相互關聯。當中央銀行在量化寬鬆下向退休基金購入政府債券時,會產生兩項結果:退休基金的往來銀行將新增存款記入其帳戶(廣義貨幣),而中央銀行則將準備金記入該銀行帳戶(基礎貨幣)。中央銀行的資產負債表資產及負債兩端同時擴張。新增的準備金不會自動倍增為新貸款,而是銀行之間的結算餘額。正如歐洲中央銀行所言,其「並非實際印製新鈔票來購買這些資產,而是以銀行準備金的形式,以電子方式創造貨幣」。
這一區別對監管具有重要意義。中央銀行貨幣就其本國貨幣而言不存在違約風險。商業銀行貨幣則是對某一機構的債權,而該機構的償付能力取決於其貸款組合、資本及資金來源。存款保險與資本要求的目的,在於確保商業銀行存款可按面值兌換為中央銀行貨幣。
4. 隱藏槓桿與 2008 年的教訓
「隱形槓桿」指一種表外結構,其特點是帳面槓桿維持在低水平,而風險持續累積,僅在壓力時期才會顯現。2008 年之前,結構性投資工具(SIV)以薄弱的資本為約 4,000 億美元、以按揭相關為主的資產提供融資,並以短期資產支持商業票據為長期資產籌措資金。2007 年 8 月 9 日法國巴黎銀行暫停三隻基金後,該市場凍結,發起銀行須將相關資產重新納入資產負債表,在資本最為緊缺之際耗用資本。雷曼兄弟破產前槓桿率超過 30 比 1,其間SEC 於 2004 年修訂淨資本規則,加上衍生工具及按揭持倉模糊了其風險敞口,助長了這一水平。教訓在於:隱藏於資產負債表之外的槓桿,終將在最糟糕的時刻回歸發起人。
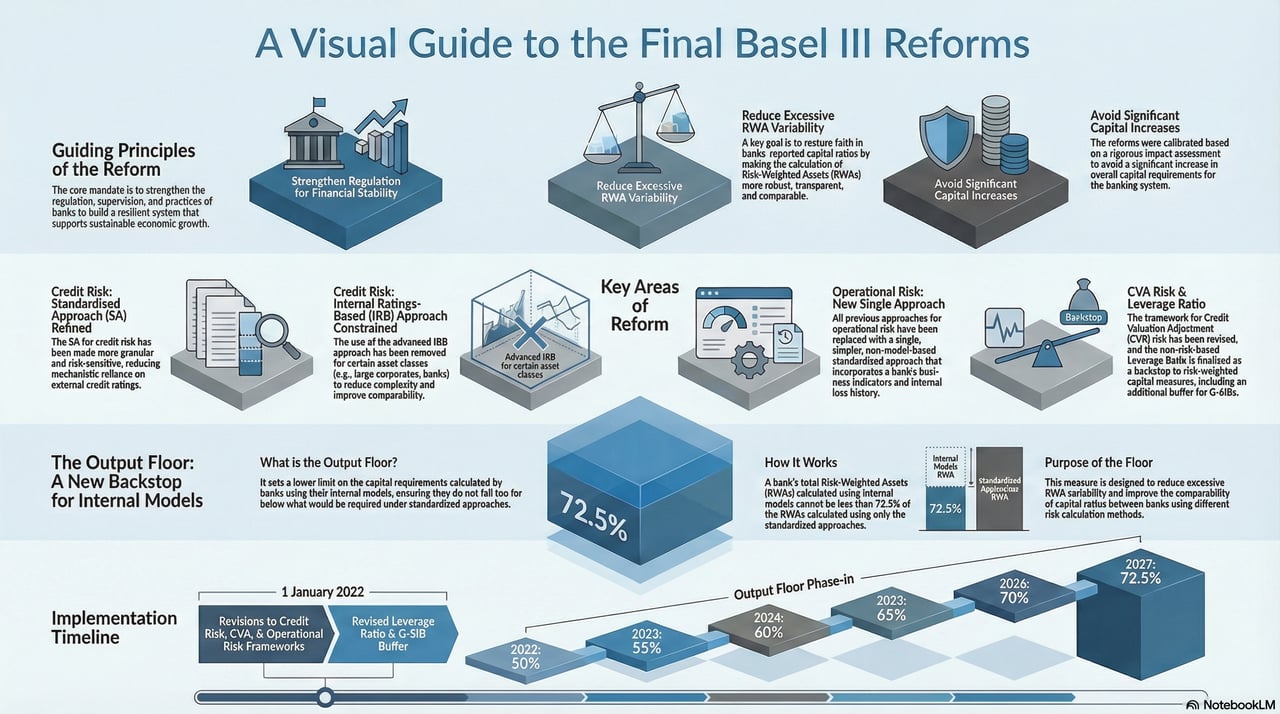
現行規則從多個層面作出回應。巴塞爾協定III(Basel III)槓桿比率設定了不以風險為基礎的最低要求,即一級資本不得低於表內及表外風險敞口的3%,其中表外項目的信用轉換係數不得低於10%。全球系統重要性銀行須額外持有槓桿緩衝,其規模為其以風險為基礎的G-SIB附加資本要求之一半。產出下限限制內部模型可在多大程度上降低風險加權資產,而合併報表規則則防止發起人在保留控制權或風險敞口的同時,將載體置於資產負債表之外。
5. 最終版巴塞爾框架
此框架為巴塞爾協定三(Basel III)的最終定稿,是自2010年以來規模最廣的資本規則重新調整。若說最初的 Basel III 是緊急修復,則此次乃是對建築規範的修訂,其依據是十年來對壓力集中於何處及如何蔓延的實務經驗。在美國,監管機構已於2026年3月重新提出其版本;最終規則仍待公布。
信用風險。內部模型的使用受到限制,轉而採用對風險更為敏感的標準化方法:
- 銀行風險承擔不再適用統一風險權重。在無法使用外部評級的情況下,銀行按資本充足程度及緩衝資本合規情況分為 A、B 或 C 級;資本充足的 A 級銀行適用較低風險權重。
- 房地產的風險權重視貸款與價值比率而定,並因還款是否在很大程度上取決於該物業本身的現金流而有所不同。
- 次級債務及股本以外的資本工具,風險權重為 150%,而多數早期標準下為 100%。
操作風險。先進計量法予以廢除,改由單一標準化方法取代,該方法結合業務指標(以財務報表數據近似反映利息、租賃、股息及費用業務的規模)與內部損失乘數(按該銀行過去十年自身損失情況調整資本要求)。損失較高的銀行須持有較多資本。
市場風險與信用估值調整。交易帳簿基本檢討以預期短缺取代風險價值,能更有效地反映嚴重壓力情境下的尾端損失。經修訂的信用估值調整(CVA)風險框架,則涵蓋衍生工具交易對手信用利差變動所引致的損失。
6. 產出下限與影子銀行
產出下限。為縮減各銀行風險加權資產之間的巨大差異,框架設定產出下限:以內部模型計算的資本要求,不得低於標準法結果的72.5%。按巴塞爾時間表,該下限自2023年起分階段實施,並於2028年1月1日達到72.5%;歐洲聯盟則適用較長的過渡期,至2030年達到72.5%。
影子銀行。非銀行中介機構在無法正式取得中央銀行流動性支持的情況下,進行信用及期限轉換,至今仍是脆弱性的來源。過去十年間,銀行向此類實體提供的貸款及承諾信貸額度顯著增長,形成壓力可雙向傳導的渠道。該框架要求銀行就其所提供的流動性後備安排及信貸額度持有充足資本,以免影子銀行體系的擠兌動搖核心體系的穩定。
7. 這對 IFB 的意義
對 IFB 而言,這些規則是一項規範要求,而非障礙。在企業槓桿率偏高的情況下,利率變動對整體經濟投資的影響更為強烈,銀行的流動性與資本必須能夠吸納此類影響。我們嚴格執行盡職審查並遵循巴塞爾資本標準,以便在整個週期內為客戶提供支持。
該框架要求作出判斷,而非機械式的合規:
- 資本配置更顯重要,因為輸出下限(output floor)限制了內部模型所帶來的效益。
- 業務模式:不同之資本要求會改變放款之相對定價。
- 操作風險需要更完善的損失數據收集與分析。
- 對非銀行機構的風險敞口須進行更嚴格的盡職審查,因為監管審查日趨嚴格。
簡言之。若說 Basel III 是摩天大樓的安全規範,最終框架則是一項檢查,確保每一層樓的地基同樣厚實,包括某些建築商過去偷工減料的隱蔽部分。將資產負債表外承諾轉換為資產負債表內持倉,既是現代銀行創造貨幣的方式,亦是壓力下潛在風險轉化為實際風險的途徑。該框架的邏輯十分簡明:槓桿應當可見而非隱藏;資本應當經證明而非僅憑模型推算;與非銀行機構的聯繫應予明確管理。IFB 已將上述原則納入其規劃、風險偏好及資本配置之中。