
代替的な送金方法
元帳間(L2L)
元帳間振替(L2L)
検討に値する元帳間(L2L)の資金移動には、従来の銀行業務におけるものと、ブロックチェーン技術の分野におけるものという、性質の異なる二つの類型を区別する必要があります。
従来の銀行業務において、L2L送金とは、銀行や決済サービス事業者などの金融機関が管理する別個の元帳の間で、資産、負債または資本を移動させることをいいます。これらの送金は、同一機関内の口座間でも、異なる機関の間でも行われ、国際金融システムにおいて安全かつ効率的な取引を円滑に行うために不可欠なものです。
これに対し、ブロックチェーン分野におけるL2L送金とは、異なるブロックチェーンネットワークなど、別個の分散型台帳の間で価値または資産を移転するプロセスを指します。この種の移転では、双方の台帳の相互運用性と完全性を維持するため、アトミックスワップやクロスチェーンブリッジなどの専用のプロトコル、仲介者または手法を要することが少なくありません。
メッセージは資金ではありません
決済が行われない限り、SWIFTメッセージ、テレックス、サーバーのいずれによっても資金が移動しない理由を、90秒で解説します。
VL1で文書の真正性を確認する →支払メッセージ、伝票または確認書を受領されましたか。それに依拠される前に、真正性の確認をお受けください。

IFBにおけるL2Lサービスの有効化
L2L枠は、お客様のご請求に基づき、口座が次の良好な状態にある場合に有効化されます:
- 最低残高を維持し、
- 一貫した財務実績を示しており、また
- 正当な事業活動と整合していること。
さらに、当該口座は次の要件を満たしている必要があります。
- 未解決のコンプライアンス上の問題がないこと、および
- すべての取引は国際的な金融規制に従わなければなりません。
最終的な口座有効化は、当行のコンプライアンスおよびリスク管理部門による内部審査と承認を経ることを条件といたします。
銀行における通信サーバー、ミドルレイヤー、コア/決済サーバー、元帳/口座サーバーの主な相違点
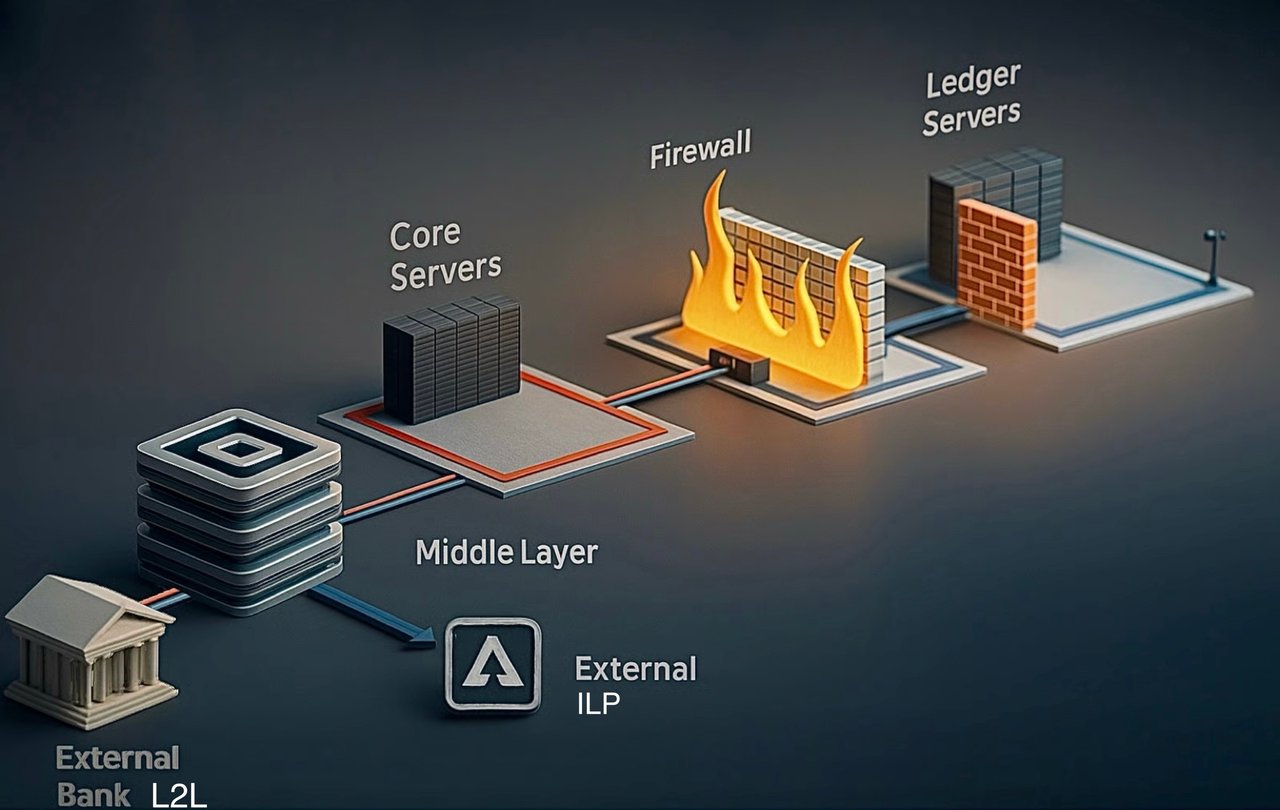
銀行の情報技術において、サーバーは金融取引の円滑な運用と記録管理を確実にするうえで決定的な役割を果たします。銀行が依拠する主なサーバーには、通信サーバーと元帳・口座サーバーの二種類があります。いずれも不可欠ですが、それぞれ目的が異なり、取り扱うデータの種類も異なります。
通信サーバー
通信サーバーは、銀行および金融機関の間における安全なデータ交換の基盤です。通信サーバーの主な機能と特長は次のとおりです。
- セキュアなデータ交換:これらのサーバーは安全なデータ交換を可能にし、機微な金融情報を、情報を損なうことなく金融機関間で伝送できるようにします。
- プロトコルと標準:銀行間の通信には、SWIFT、SEPA、ACHなどの標準化されたプロトコルを使用し、異なるプラットフォーム間における統一性と信頼性を確保しております。
- 暗号化と認証:セキュリティを維持するため、通信サーバーには高度な暗号化方式と厳格な認証プロトコルが採用されており、伝送中のデータを保護しております。
- 取引処理:主として、取引の依頼、メッセージおよび指図を取り扱い、取引に必要な情報を伝達する仲介者としての役割を果たします。
- 資金移動は行いません。重要な点として、これらのサーバーは資金を移動させたり口座残高を直接更新したりすることはなく、そのような処理に必要な通信を仲介するのみです。
勘定系サーバー
勘定系サーバーは、金融機関のデジタル基盤として、資金取引の正確な実行、検証および決済を統括します。これらは、入電する取引指図(SWIFTメッセージなど)を安全に処理し、顧客口座および内部勘定の詳細を管理し、コルレス銀行および仲介銀行が確認した実際の資金決済と取引を突合し、それに応じて顧客残高を正確に更新します。
コアサーバーは、単なる取引処理にとどまらず、規制遵守の管理、自動照合およびAML/KYCの検証、リスク管理手続の確保、完全な監査証跡の生成を担い、当行の銀行業務全体にわたり、業務の健全性、財務上の正確性および規制の遵守を確保しております。
元帳・口座サーバー
一方、勘定系サーバーは、銀行の財務記録の保管を担います。その主な特徴は次のとおりです。
- 金融記録の維持管理:これらのサーバーは、銀行の中核となる金融記録を保管・維持し、すべての取引が正確に記録されるようにしています。
- 取引の記録:借方・貸方を含むすべての取引を記録し、現行の口座残高の更新および保管を担当します。
- 総勘定元帳の管理:元帳サーバーは、銀行の総勘定元帳と個々のお客様の口座を管理し、財務状態の全体像を提供します。
- データの完全性:これらの記録は正確な財務報告およびコンプライアンスに不可欠であるため、データの一貫性と完全性の確保が必要です。
- 強固なセキュリティ対策:取り扱うデータの機微性に鑑み、元帳サーバーでは通常、暗号化の多層化や厳格なアクセス管理など、より厳重なセキュリティ対策が講じられております。
通信サーバーは取引を開始し、その実行を円滑にしますが、元帳サーバーは、当行の帳簿上で検証が完了した後に、最終的にそれらの取引を記録し、反映します。
現代の銀行システムでは、これらの機能は統合されていることが多く、安全な行内通信プロトコルが元帳管理システムと連動して機能します。この統合により、銀行の金融エコシステム全体にわたるリアルタイムの更新と整合性が確保され、効率性と安全性の双方が高まります。
当行のL2Lサービス
当行は、L2Lサービスを、富裕層の個人のお客様および確固たる基盤を有する法人のお客様に限定してご提供しており、特に、慎重な取扱い、守秘義務および機関としての健全性を重視しております。
すべてのL2L取引は、国際的な銀行システムに完全に組み込まれている銀行間でのみ行われます。これにより、認証済みL2Lメッセージの安全な交換のみならず、資金の実効的かつ適時の決済が確保されます。そのような組み込みがない取引相手は、メッセージの送信は可能であっても、本質的に資金の決済を完了することができません。
L2L送金においては、資金を銀行の元帳やコアサーバーから「ダウンロード」することはできません。これらのシステムは常に外部からのアクセスから完全に隔離されているためです。クラウドや通常のサーバー、コンピューターに保存されるデジタルファイルとは異なり、資金は常に、グローバルな銀行システムの安全で規制された枠組みを通じて送金されなければならず、これにより資金の完全性と、すべての取引のコンプライアンスが確保されます。
当行が受け付けるL2L取引の48%超は、非銀行事業体、または資金送金機能を持たない銀行に由来することが、実績から確認されております。
これに対し、当行は、金額の制限なく取引を行うことが可能であり、その条件は、送金元金融機関の厳格な確認と、決済を履行し得る能力が実証されていることのみです。

銀行業務における元帳の調整としての取引
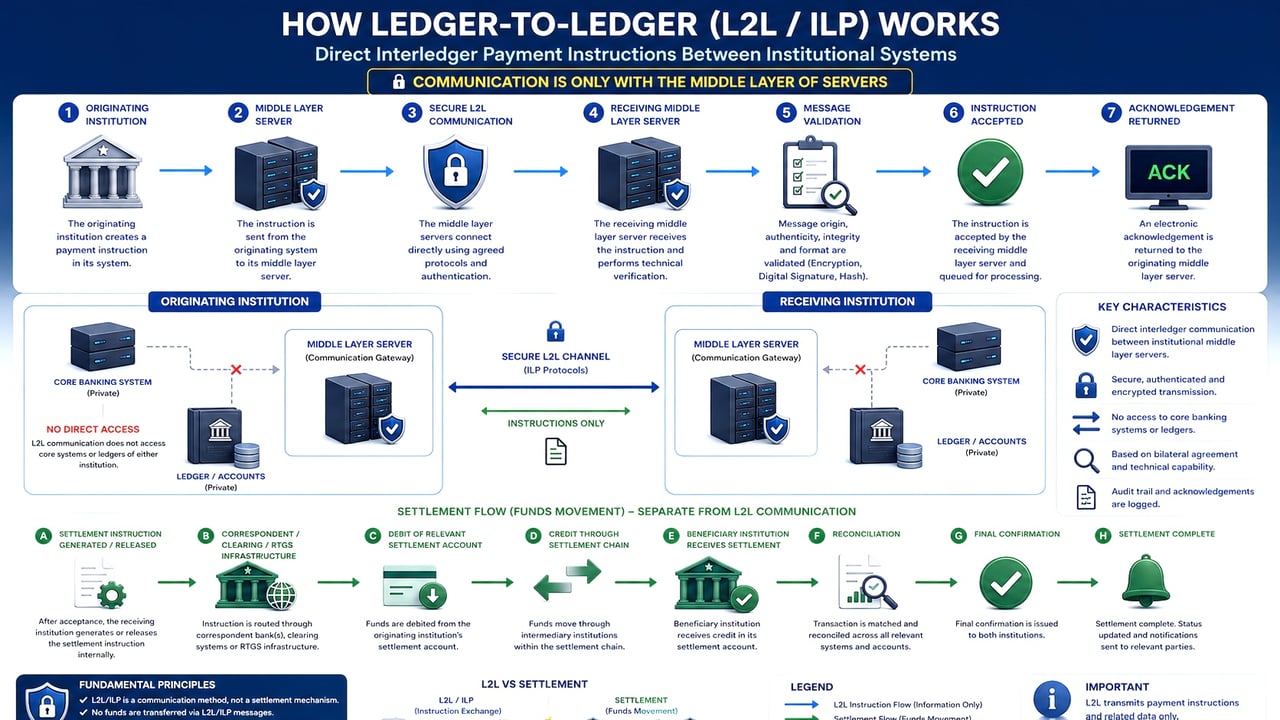
ある口座から別の口座への通貨の振替といった金融取引が行われる際、現金が物理的に移動することはありません。取引は、コルレス銀行、中央銀行またはリアルタイム決済(RTP)の清算システムにおける各口座の元帳記録を調整することで執行されます。銀行システムは一方の口座の残高を減額し、他方の口座の残高を増額することで、別途決済される価値の移転を反映します。
照合および最終決済:関与する銀行は、取引の正確性を確保するため、取引内容を照合します。仲介銀行が介在する場合には、各銀行がコルレス銀行関係を通じて、それぞれが担当する部分を決済します。
報告および記録保存:銀行は、コンプライアンス、監査および報告の目的で、すべての取引の記録を保存いたします。
勘定系システム(CBS)の仕組み
I. 重要な区別:指図と実際の決済
pacs.008(顧客送金)やpacs.009(金融機関間送金)といったSWIFTメッセージは、本質的には安全な通信、すなわち指図にすぎません。受取銀行に対し、資金の到着が見込まれることを通知し、受益者の詳細、取引金額および経路指定を示すものですが、それ自体が資金を移動させるものではありません。実際の資金移動は、指図された金額がコルレス銀行または仲介銀行を介した銀行間の仕組みで決済され、各金融機関における口座残高の実際の変動によって確認されたときに初めて生じます。
II. コルレス銀行および仲介銀行の定義と役割
A. コルレス銀行
- コルレス銀行は、他の銀行との間で直接の二者間口座(ノストロ口座・ボストロ口座)を維持しています。
- これらの口座は、他の金融機関に保有される実際の現金残高を反映しており、国際間の支払いおよび決済を円滑にします。
B. 仲介銀行
- 仲介銀行は、仕向銀行と受取銀行との間に直接のコルレス関係がない場合に、支払の連鎖における中継点として機能します。
- コルレス関係のない銀行間の隔たりを橋渡しし、通貨の交換、国際送金、および複雑な経路設定を取り扱います。
III. 勘定系システムによる資金の実際の受領確認の仕組み
勘定系システム(コアバンキングシステム)は、コルレス銀行と仲介銀行のそれぞれの場合に応じて区別した、堅牢な照合・確認プロセスを採用しており、その内容は次のとおりです。
A. コルレス銀行を通じた確認
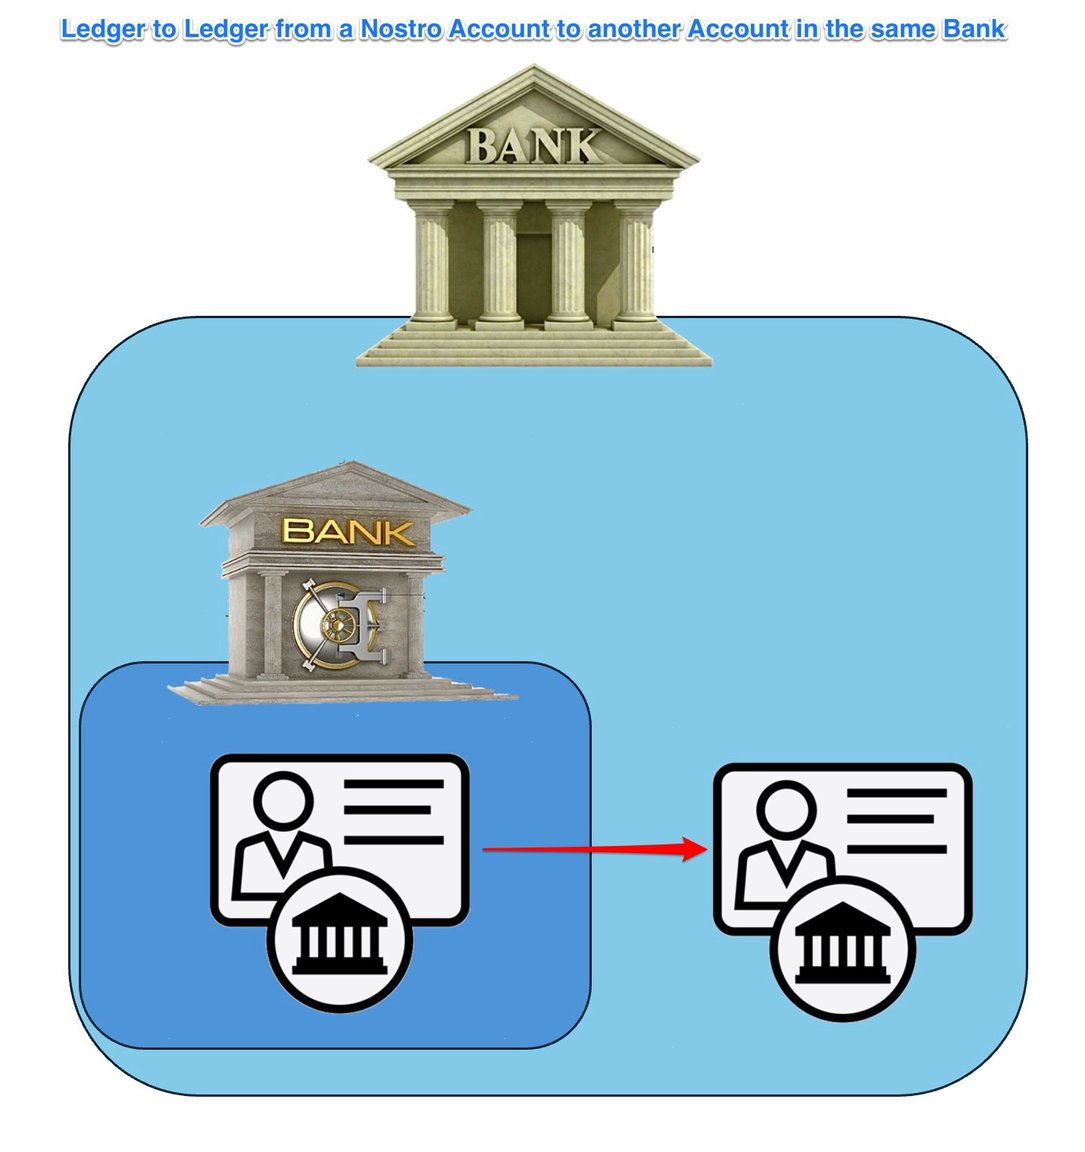
取引が直接のコルレス口座(ノストロ口座(当方名義の他行預け金口座))を伴う場合:
詳細な手順:
- 指図の受信(pacs.008/pacs.009):CBSは、SWIFTの指図を受信し、一時的に保存します。
- 仮計上:資金は、確認が完了するまでの間、一時的に内部の仮勘定または決済元帳に計上されることがあります。
- ノストロ口座の取引明細照合:受取銀行は、コルレス銀行から、実際の口座残高および入金記帳を反映した自動口座明細(camt.053、従来のMT 940/950、または電子API)を受領します。CBSは、これらの明細を、固有の識別子(UETR – Unique End-to-End Transaction Reference)を用いて、SWIFTの指図と自動的に照合いたします。
- 最終的な口座への入金:SWIFTの指図内容がコルレス銀行の確認済みの入金記帳と正確に照合された後に初めて、勘定系システム(CBS)は受益者の顧客口座へ資金を確定的に入金します。
B. 仲介銀行を通じた確認
資金が仲介銀行を経由する場合(多段階ルーティング)、確認手続はやや複雑になります。
詳細な手順:
- 指図の受信(pacs.008):勘定系システム(CBS)は、まず受信した指図メッセージを記録します。
- 仲介銀行経由の決済確認:仲介銀行を経由した資金は、通常、複数のSWIFT確認メッセージを伴います。これには、入金通知(camt.054、旧MT 910)や、資金が次の先へ移転されたことを示す後続のpacs.009メッセージが含まれます。仲介銀行は、受取銀行のコルレス先ノストロ口座に資金が正常に入金されたことを確認する入金通知を発行します。CBSはこれらの確認を仲介金融機関から受領し、段階的な照合を行います。
- コルレス銀行による最終確認:コルレス銀行からの最終的な取引明細(camt.053、または従来のMT 940/950)により、受取銀行のノストロ口座への実際の資金決済が確認されます。
- 最終的なお客様への配分:コルレス銀行から実際の決済確認を受領し、その内容を検証した後(仲介機関による確認の後)に限り、CBSは受益者の口座に最終的に入金します。
IV. コアバンキングシステムで利用される技術およびシステム
- 自動照合ソフトウェア:(例:SmartStream TLM、Temenos、Oracle FLEXCUBE)
- リアルタイム監視ツール:即時の確認を可能にするAPI連携およびデジタル銀行取引明細書。
- メッセージングゲートウェイ:SWIFT Alliance Access、SWIFT gpiトラッカー。取引状況をリアルタイムで確認いたします。
- 固有取引参照番号(UETR):SWIFTにより義務付けられており、支払のライフサイクル全体を通じて各メッセージを一意に識別できるようにするものです。
- 二重の照合確認。自動化された電子照合に加え、専任の業務担当チームによる手作業での確認を行っております。
- AML/KYCおよびコンプライアンス管理。各支払指示は、入金が行われる前にスクリーニングおよび検証され、規制上の義務(FATF、AML指令、OFAC、EUおよび国連の制裁措置)の遵守が確保されます。
- 監査証跡および報告。規制対応および監査のため、電子的な監査証跡を完全な形で保持します。
勘定系システムは、資金決済の証拠としてSWIFT指図メッセージの受信のみに依拠することはありません。コルレス銀行(ノストロ口座を保有する最終清算機関)および仲介銀行(入金通知またはその後の確認を通じて後続の送金を確認する取引経路上の銀行)の双方から受領した確認済みの明細との照合を通じて、実際の資金移動を体系的に検証いたします。
コルレスレベルで実際の資金残高が変動し、仲介銀行とコルレス銀行の双方の取引明細書に確認済みの入金が反映された場合にのみ、勘定系システム(CBS)は資金を受益者であるお客様の口座に確定的に認識・配分いたします。これにより、支払指図と実際の資金決済とが正確に区別されます。

銀行業務
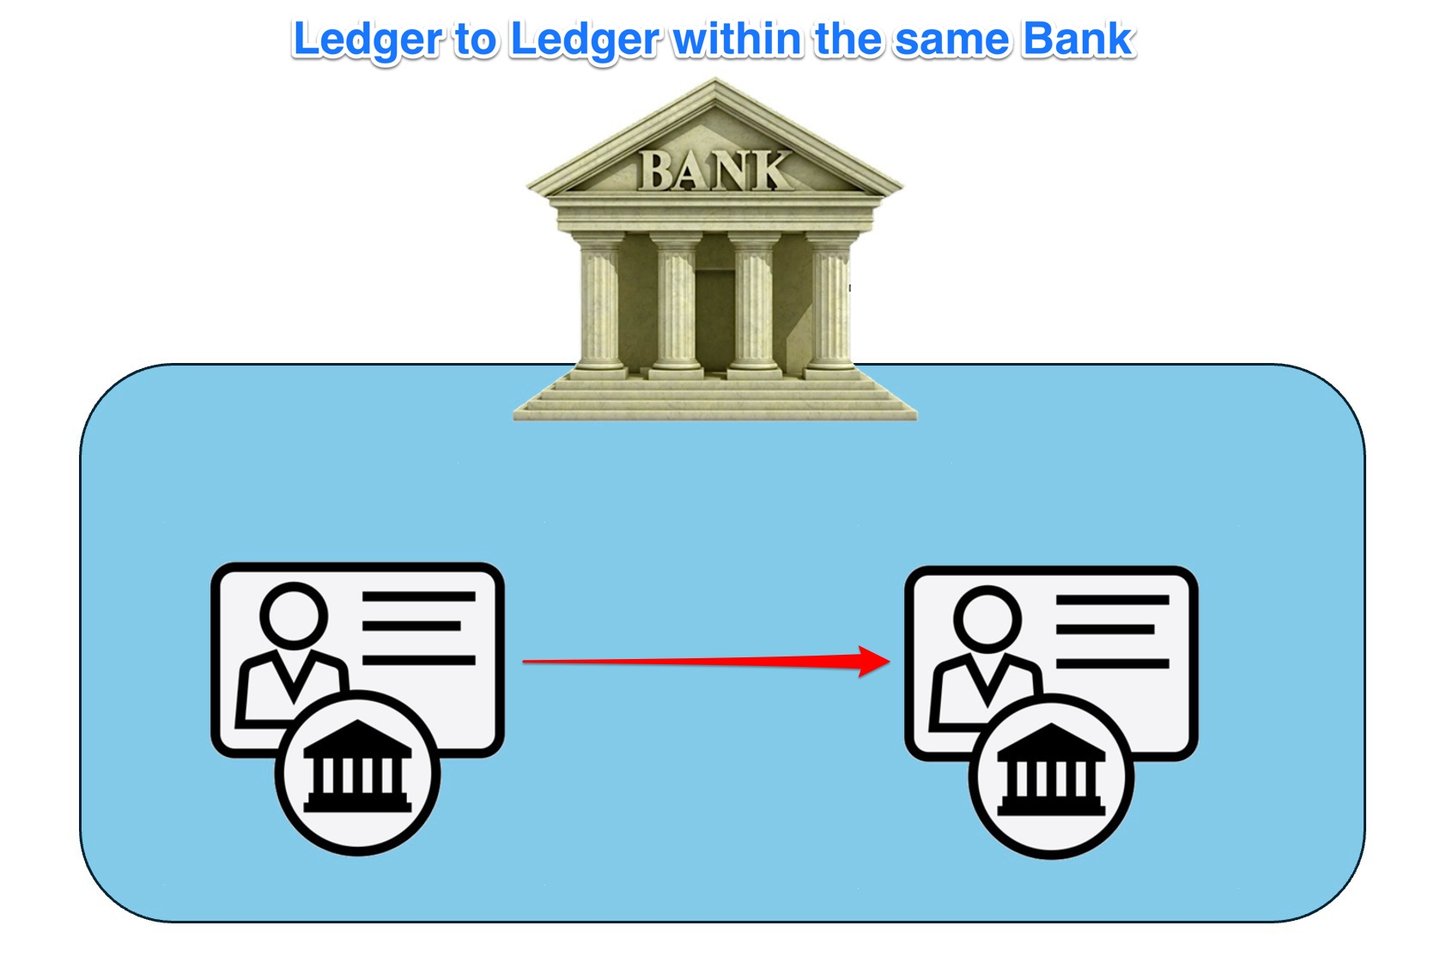
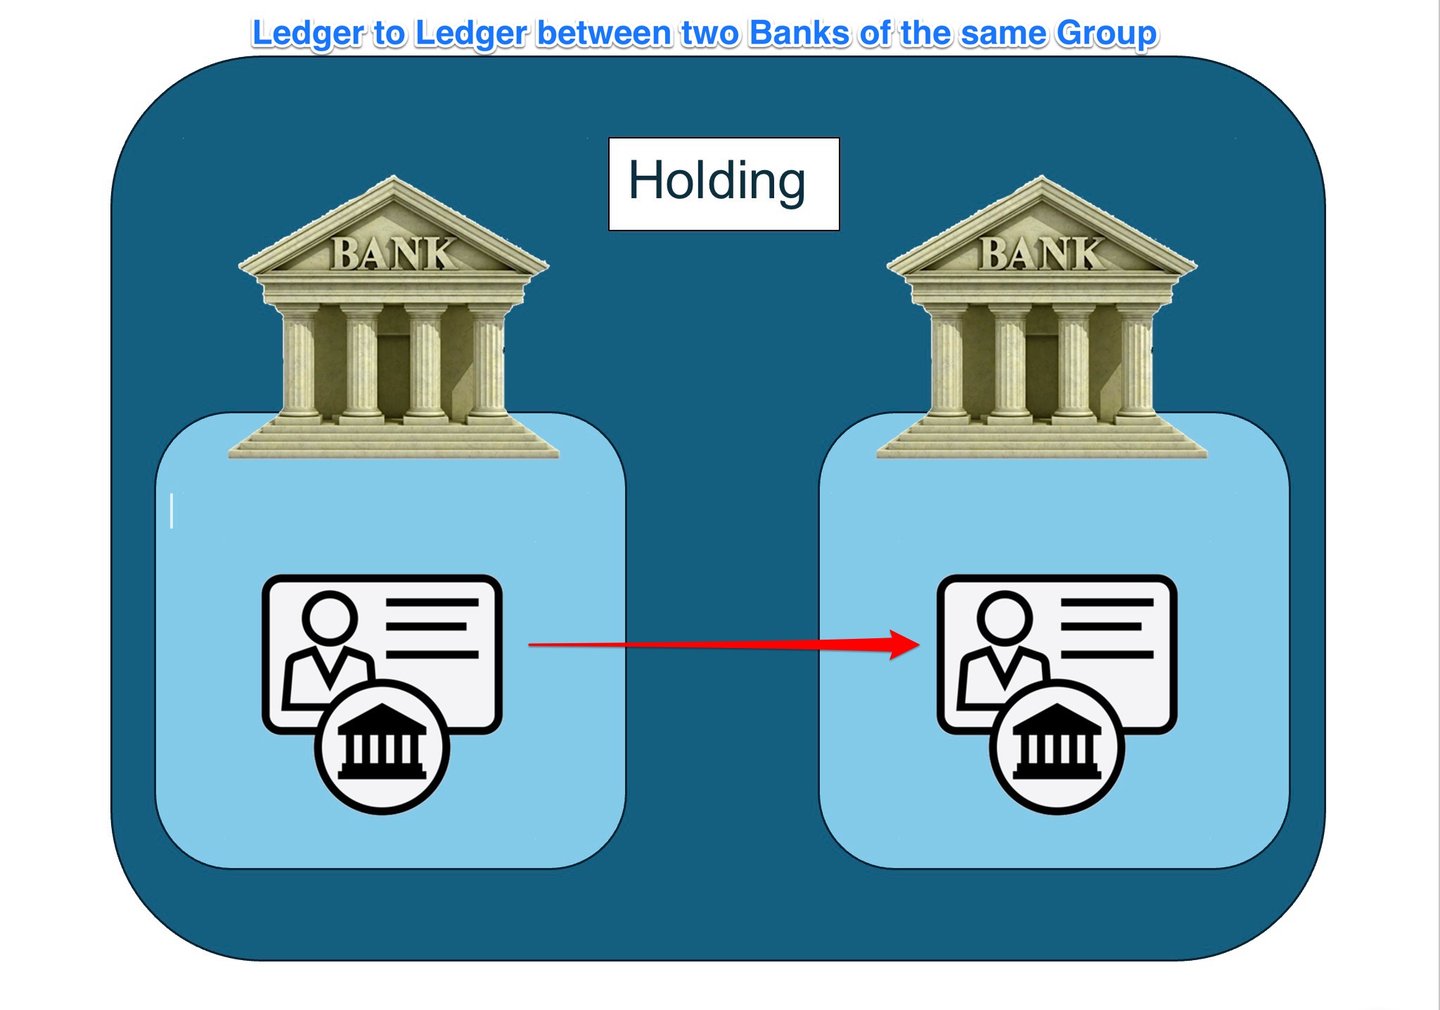
銀行業務における台帳間(ledger-to-ledger、L2L)送金とは、銀行その他の決済サービス提供者といった金融機関が保有する、2つの別個の台帳の間で、資産、負債または資本を移転する手続を指します。こうした送金は、同一機関内で保有される口座間でも、異なる機関の間でも行われ得ます。銀行業務における台帳とは、顧客の口座および資産の所有関係と取引履歴を記録する、集中管理されたデータベースまたは記録管理システムをいいます。
銀行業務におけるL2L送金は、異なる金融機関とそのお客様との間で、効率的かつ安全に取引を行うために不可欠です。以下に、銀行業務におけるL2L送金の主な側面と具体例を示します。
- 銀行間送金:銀行間送金は、銀行業務におけるL2L送金の一般的な形態であり、異なる銀行に保有される口座間で資金を移動させるものです。これらの送金は、電信送金(例:SWIFT)、自動決済システム(ACH)による取引、即時グロス決済(RTGS)システムなど、さまざまな仕組みを通じて行うことができます。
- 行内振替:行内振替は、同一の金融機関内に保有される口座間で資金を移動させる場合に行われます。これらのL2L振替は、銀行内部の元帳を更新するだけで済むため、銀行間振替と比べて一般に迅速であり、手数料も低く抑えられる場合があります。
- 中央銀行の元帳:中央銀行は、自国の管轄内にある商業銀行の準備預金残高を記録する独自の元帳を保持しています。中央銀行の元帳と商業銀行の元帳との間のL2L送金は、準備預金の所要額の管理、金融政策の実行および銀行間取引の円滑化に不可欠です。
- 国際送金:銀行業務におけるL2L送金は、異なる国に所在する銀行または金融機関の間で資金を移動させる国際取引においても重要な役割を果たします。これらの送金には多くの場合、通貨の交換が伴い、取引を円滑に進めるためにコルレス銀行や国際決済ネットワークの関与が必要となる場合があります。
- デジタル資産の送金:デジタル資産およびブロックチェーン技術の普及に伴い、一部の銀行および金融機関では、デジタル資産や暗号資産を伴うL2L送金の検討を始めております。こうした送金には、インターレジャー・プロトコル(ILP)などの専用プロトコルの利用や、中央銀行デジタル通貨(CBDC)、銀行の裏付けによるステーブルコインなどの新たなインフラの整備が必要となる場合があります。
銀行間でどのようなものを移転できますか。
銀行の資産:
- 現金および現金同等物:即時またはほぼ即時に利用できる資金です。現金、他行への預け金、短期国債のような流動性の高い有価証券が含まれます。
- 投資/有価証券:銀行が収益を得る目的で投資する金融商品であり、国債・社債、株式その他の有価証券などが含まれます。
- 貸出金および前貸金:銀行がお客様に貸し付ける資金であり、利息収入を生み出します。個人向けローン、住宅ローン、事業向け融資、クレジットカード残高、当座貸越などが含まれます。
- 固定資産: 建物、土地、設備、備品など、銀行が所有する有形の資産を指します。
- 無形資産: ソフトウェア、特許、商標、のれんなど、物理的な実体を持たない資産が含まれます。
- その他の資産:未収利息、繰延税金資産、デリバティブ金融商品などが含まれる場合があります。
銀行の負債:
- 預金:個人および法人が銀行に預けている資金です。当座預金、普通預金および定期預金が含まれます。銀行は、預金者に対して、要求に応じて、または特定の満期日にこれらの資金を返還する義務を負っているため、預金は負債に該当します。
- 借入資金:銀行が他の金融機関や中央銀行から借り入れる資金、または債務証券の発行により調達する資金です。
- 債務証券: 銀行が資金を調達するために発行する債券その他の形態の債務です。銀行は、債券保有者に対し、元本および利息を返済する義務を負います。
- その他の負債: 未払費用、買掛金、繰延税金負債、貸倒引当金、デリバティブ金融商品などが含まれます。
- 劣後債務:銀行が破綻した場合に、他のすべての債務が弁済された後でなければ弁済されない債務です。
銀行の自己資本:
- 普通株式: 銀行の所有者が保有する株式資本です。議決権を有し、配当を受け取る場合があります。
- 優先株式: この種の株式は、普通株式よりも利益および資産に対する優先的な請求権を有しますが、通常は議決権を伴いません。
- 利益剰余金:銀行が長年にわたり積み上げた純利益のうち、配当として分配せず、事業に再投資することを選択したものです。
- 自己株式:当行が市場から買い戻した自行の株式です。
- その他の包括利益: これらは、各種の投資およびデリバティブから生じる、未実現の損益です。
- 非支配持分: これは、子会社の純資産のうち、親会社が直接的にも、子会社を通じて間接的にも所有していない持分に帰属する部分です。
オフレジャーからオンレジャーへ
オフレジャー取引からオンレジャー取引への移行を含む銀行間取引では、資産または負債の適切な移転、規制の遵守、適正な会計処理を確保するため、追加の手順が必要となります。
手続は次のとおりです。
- 取引・資産の特定:このプロセスは、オフレジャー(帳簿外)からオンレジャー(帳簿上)へ移管すべき特定の取引または資産を特定することから始まります。取引に関与する双方の銀行は、移管される資産または負債について合意する必要がございます。
- リスク評価および財務分析:両行はそれぞれ独自にリスク評価および財務分析を行います。これは、当該取引が各行のリスク管理方針および財務戦略に適合していることを確認するためです。
- 銀行間合意:取引を進めるに先立ち、当事者の銀行は移転条件について合意しなければなりません。これには、資産または負債の価格、移転の時期、その他の詳細に関する交渉が含まれる場合がございます。この合意は多くの場合、法的拘束力を有し、各国および国際的な銀行規制に適合している必要がございます。
- 規制遵守:取引は、自己資本比率、流動性、リスク管理に関する規制を含め、関連する銀行規制に適合している必要があります。両行のコンプライアンス部門が、取引がこれらの要件を満たしていることを確認します。コンプライアンスの枠組み:SOX(企業改革法。企業開示の正確性と完全性を確保するもの。米国固有)またはGDPR(一般データ保護規則。特にEUにおいて、顧客データの保護とプライバシーを確保するもの。欧州固有)。
- クリアリングおよび決済:合意が成立し、コンプライアンス上の確認が完了すると、取引はクリアリングおよび決済の段階に進みます。この段階では、資産または負債が一方の銀行の元帳から他方の銀行の元帳へ実際に移転されます。この手続は、特に大口または複雑な取引において、第三者のクリアリングハウスを通じて行われることが少なくありません。
- 取引の記帳:清算・決済の手続きの後、各銀行は自行の元帳に取引を記録します。売却側の銀行では当該資産が元帳上(オンレジャー)から元帳外(オフレジャー)へ移り、購入側の銀行では当該資産が元帳外から元帳上へ移ります。
- 継続的な管理と報告:両行は、取引を継続的に管理し、報告する必要があります。これには、資産または負債の価値の変動を追跡し、その変動を所管の規制当局に報告し、それに応じて各行の財務諸表を更新することが含まれます。
- 継続的モニタリング:最後に、各行は、当該資産または負債があらゆる関連規制を引き続き遵守していること、およびそのリスク特性が各行のリスク許容度の範囲内にとどまっていることを確保するため、定期的に監視を継続します。
オフレジャー(簿外)資金をオンレジャー(帳簿上)資金へ転換する手続きとは、銀行の主たる財務元帳に記録されていない資産を、同行の帳簿上で正式に認識される持高へと移行させることをいいます。この慣行は、主としてシャドーバンキング、資産運用、または当初は銀行の主要貸借対照表に計上されない特定の種類の金融取引に関連します。この手続きの細部および関連する費用は、規制の枠組み、対象資産の性質、ならびに当該金融機関の個別の方針によって異なります。以下では、通常必要とされる手続きの段階を整理し、それに伴う費用について詳述いたします。
銀行および中央銀行における帳簿外資金の帳簿上資金への転換
オフバランス(帳簿外)の資金をオンバランス(帳簿上)の資金に転換するとは、従来、公式の貸借対照表に計上されていなかった金融活動を、主たる会計システムに統合することをいいます。これは、正確な財務報告、透明性およびコンプライアンスの確保に不可欠です。以下では、商業銀行と中央銀行の双方について、特定、検証、照合、記録および監査を含むこのプロセスを詳しく説明します。
A. 商業銀行
1. 簿外資金の特定
帳簿外資金の出所:
- 特別目的事業体(SPE):証券化などの特定の取引のために設立され、資産および負債を銀行本体の貸借対照表の外で保有することができる法人です。これには、ストラクチャード・インベストメント・ビークル(SIV)やコンジットが含まれる場合があります。
- 証券化資産:投資家に売却されたものの、引き続き銀行が管理・回収業務を行う貸出金または債権。例として、住宅ローン担保証券(MBS)および資産担保証券(ABS)があります。
- リース債務:従来の会計基準では資産計上されていなかったオペレーティング・リースは、IFRS 第16号などの新基準の下では計上が求められます。
- デリバティブおよび偶発債務:スワップ、先物、オプションなどの金融商品、ならびに保証および信用状から生じる潜在的な債務。
2. 検証および確認
確認手順:
- 金融商品の評価:オフバランス項目の性質、リスクおよび価値を判断するための詳細な分析。
- 評価モデル:割引キャッシュフロー(DCF)分析、時価評価(MTM)、その他の金融モデルを用いて、デリバティブおよび証券化資産の公正価値を評価します。
- 信用リスク分析:オフバランス取引に関与する原資産および取引相手方の信用力を評価いたします。
- 規制面の確認:関連する会計基準および規制上の基準への適合を確保します。
- IFRS 9およびIFRS 16:それぞれ、金融商品およびリースの認識と測定を規定する基準です。
- Basel IIIの枠組み:リスク加重資産(RWA)の算定およびレバレッジ比率が、オフバランス取引(OBS)のエクスポージャーの取扱いに影響を及ぼします。
プロトコルおよび標準:
- IFRSおよびGAAP:正確な財務報告のため、国際財務報告基準(IFRS)および一般に公正妥当と認められた会計原則(GAAP)の一貫した適用を確保いたします。
- AMLおよびKYCコンプライアンス:不正行為を防止するため、マネー・ローンダリング対策(AML)および顧客確認(KYC)の要件を遵守いたします。
3. 照合プロセス
照合の方法:
- 取引の詳細レビュー:オフバランス取引を社内記録と照合し、綿密に検証します。
- 取引単位での照合:各オフバランス項目が、対応するオンバランス項目の記帳内容に正確に反映され、照合されていることを確認します。
- 例外報告:自動化されたシステムまたは手作業による対応を通じて、不一致を特定し解消すること。
ツールおよびソフトウェア:
- ERPシステム:SAPやOracle Financialsなどの基幹業務システム(Enterprise Resource Planning)により、照合プロセスを自動化します。
- 専門的な照合ソフトウェア:大量取引の突合および異常検知のためのBlackLineやSmartStreamなどのツール。
4. 総勘定元帳への記帳
記帳方法:
- 仕訳入力:オフバランス項目を総勘定元帳に反映するため、関連する詳細事項をすべて記録した仕訳を詳細に入力します。
- 自動記帳:勘定系システムを活用して取引の記録を自動化し、手作業による入力ミスを最小限に抑えます。
- グループ内取引および行内取引の記帳:銀行グループ内の複数の法人間にまたがる取引について、適切な会計処理を確保すること。
プロトコルおよび標準:
- 複式簿記:各取引が少なくとも2つの勘定に影響を及ぼすようにすることで、会計等式(資産=負債+資本)を維持します。
- IFRS/GAAPへの準拠:財務報告における透明性と一貫性を確保するため、国際会計基準および各国の会計基準を遵守いたします。
5. 監査とコンプライアンス
監査プロセス:
- 内部監査:方針および手続の遵守状況と財務報告の正確性を確保するための、定期的な内部点検。
- 継続的モニタリング:リアルタイムの監査システムを導入し、異常を検知するとともにコンプライアンスを継続的に確保します。
- リスクベースの監査:デリバティブ取引や特別目的事業体(SPE)などのリスクの高い領域に重点を置き、強固な監督態勢を確保します。
- 外部監査:外部監査人による独立した検証を通じて、会計基準および関連法令の遵守を確保します。
- 監査証跡の維持:すべての取引および調整の完全な記録を保管し、明確な監査証跡を確保します。
コンプライアンスの枠組み:
- サーベンス・オクスリー法(SOX 法):企業情報開示の正確性と健全性の確保(米国固有)。
- EU監査規則:欧州における財務報告の正確性と透明性を確保します。
プロトコルおよび技術:
- 規制報告ツール:規制当局への報告書の作成・提出に用いるAxiomSLやWolters Kluwerなどのソフトウェア
- ブロックチェーンおよびDLT:分散型台帳技術(DLT)を用い、金融取引における改ざん不能な記録と透明性を確保します。
B. 中央銀行
1. オフバランス資金の特定
オフバランス資金の源泉:
- 外国為替スワップライン:コミットされているものの未使用のスワップライン、およびスワップの先渡し側の取引。これらはコミットメントとしてのみ表示されます。
- 偶発債務:貸借対照表に計上されない保証その他の潜在的な義務。
- 保管資産:他の中央銀行のために保管されている金および有価証券であり、保管機関のバランスシートには計上されません。
2. 検証および確認
確認手順:
- 準備資産の評価:外貨準備およびその他のオフバランス資産の市場価値を評価します。
- 市場価格および為替レート:準備金を正確に評価するため、最新の市場データを用います。
- リスク評価:これらの準備資産の保有に伴う信用リスクおよび市場リスクを評価すること。
- 規制面の審査:IMFが定めるものなど、国際基準へのコンプライアンスを確保します。
- IMFの指針:IMFの「外貨準備および外貨流動性に関するデータ・テンプレート」を遵守しております。
プロトコルおよび標準:
- IMF基準:外貨準備およびその他の通貨統計の報告に関する国際通貨基金(IMF)のガイドライン。
- 中央銀行会計基準:中央銀行の会計および財務報告に関する個別の基準と実務。
3. 照合プロセス
照合手法:
- 保有資産の詳細な確認:外貨準備その他のオフバランス項目に関する記録と、実際の保有状況との照合。
- 元帳と実残高の照合:記録されたデータが、現物または口座の残高と一致していることを確認します。
- 通貨の照合:外貨保有額を市場レートおよび取引と定期的に照合すること。
ツールおよびソフトウェア:
- 中央銀行システム:中央銀行の取引および保有資産を管理するためのカスタマイズ型ソフトウェアソリューション。
- 専用の照合ツール:大量の外国為替取引および準備金を照合するために設計されたツールです。
4. 総勘定元帳への記帳
記録方法:
- 仕訳:オフバランス項目を総勘定元帳に反映させるための詳細な仕訳。
- 自動化システム:勘定系システムを活用し、総勘定元帳への記帳および更新を自動化します。
- 多通貨会計:複数の通貨建ての取引および保有資産について、正確な会計処理を確保すること。
プロトコルおよび標準:
- 複式簿記:複式簿記により、貸借が一致した財務記録を維持すること。
- IMFおよび中央銀行の基準:国際的なガイドラインおよび各中央銀行固有の会計基準の遵守。
5. 監査とコンプライアンス
監査プロセス:
- 内部監査:中央銀行内における正確性および方針遵守を確保するための定期的な検証。
- リアルタイムのモニタリング:継続的なモニタリングとリアルタイムの監査機能を備えたシステムを導入すること。
- リスクベース・アプローチ:外貨準備や偶発債務など、リスクエクスポージャーの大きい分野に重点を置くこと。
- 外部監査:国際基準の遵守および報告の透明性を確保するための独立監査。
- 完全な文書化:監査目的のため、すべての取引および調整に関する詳細な記録を保持します。
コンプライアンスの枠組み:
- IMFガイドライン:外貨準備および外貨流動性の報告における透明性と正確性を確保するものです。
- 中央銀行規制:中央銀行自体を規律する法令上および会計上の規則を遵守すること。
プロトコルおよび技術:
- ブロックチェーンおよびDLT:改ざん不能な記録と分散型台帳技術により、透明性と正確性を高めます。
- 規制報告ツール:規制当局への報告書を正確かつ適時に作成・提出するための支援。
要約
オフレジャー資金のオンレジャー資金への転換は、識別、検証、照合、記帳、監査を慎重に行う必要がある、詳細かつ多面的なプロセスです。商業銀行も中央銀行も、財務諸表の正確性、透明性および規制遵守を確保するため、厳格な基準と手順を遵守しなければなりません。高度なツールを活用し、国際基準を遵守することで、これらの機関は、オフバランス項目を主たる会計システムへ統合する作業を適切に管理し、財務報告の健全性を確保することができます。
固有のコスト
オフバランスのポジションを貸借対照表に計上するためのコストは、対象資産、管轄、および当該機関自身のシステムによって異なります。コストは次の5つの区分に分かれます。
- コンプライアンスおよび法務:資産および関係当事者に対するデューデリジェンス(AML、KYC、制裁対応)、権利関係および法的実効性に関する法律意見書の取得、ならびに継続的なモニタリングと報告。
- 評価および監査:市場価格が存在しない場合の独立した評価、ならびに当該資産を財務諸表に計上するために必要な監査手続です。
- リスク管理:新たなエクスポージャーに関するモデルおよび限度枠、ならびにその継続的なモニタリング。
- 資本: ポジションがいったん貸借対照表に計上されると、リスク加重資産が増加します。Basel IIIの下では、銀行はリスク加重資産の少なくとも8%の総自己資本に加え、2.5%の資本保全バッファー、ならびに適用されるカウンターシクリカル・バッファーまたはシステミック・バッファーを保有しなければなりません。
- オペレーション:システムの変更、プロセスの再設計、および職員研修。
したがって、費用は案件ごとに異なり、資産、取引相手方および規制上の取扱いが確定して初めて見積もることができます。
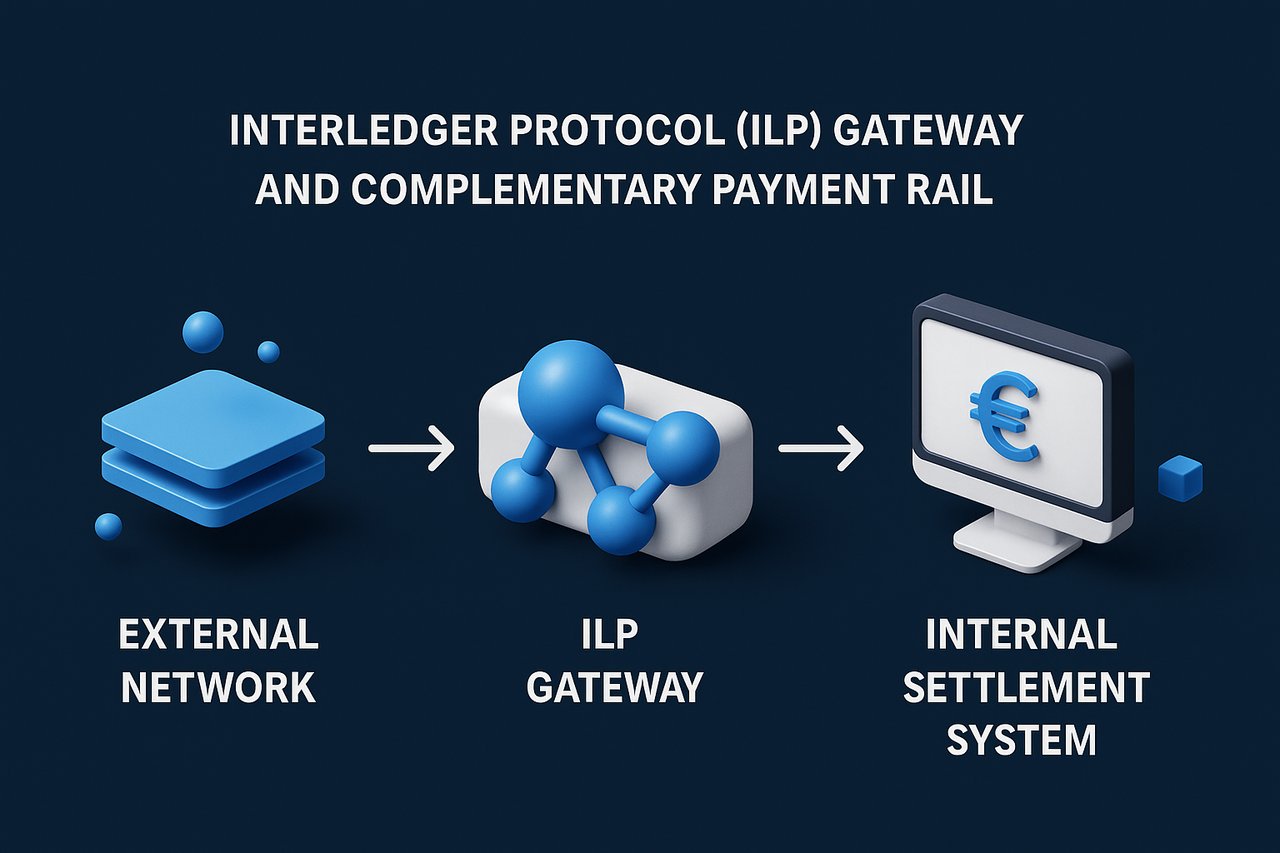
IFB – Interledger Protocol(ILP)ゲートウェイおよび補完的な決済ネットワーク
目的と位置づけ
ILPは、IFBのクロスレッジャー戦略の中核をなすものです。メッセージング層では数秒で完了する、条件付きかつ暗号技術により結び付けられた送金を提供するとともに、当行のDMZコネクターとコアとなるISO 20022台帳との分離を維持します。もっとも、現代の決済環境は多様な方式が併存しています。お客様は、特定の決済ルート、流動性の特性、あるいは規制管轄に最適化された決済基盤を必要とされる場合があります。以下では、お客様が遵守すべきILPの仕様と、主要な代替決済基盤およびそれぞれの健全性上または技術上の根拠を説明いたします。
1 インターレジャー・プロトコル――正式仕様
- コネクタ層 – 堅牢化されたミドル層においてRafiki v 1.3以降またはInterledger.rsを使用し、外部通信はTLS 1.3によるBTP/STREAMとし、内部ではISO 20022 PACS.008/009へ変換します。このトポロジーは、NIST SP 800-53 Rev 5の管理策SC-7「境界保護」に準拠しております。
- 認証情報の衛生管理 – トークン化されたBTPの認証情報は90日ごとに更新され、24時間以内に失効させることが可能です。これはOWASP Application Security Verification Standardの認証情報管理要件に沿ったものです。
- 経路確認テスト – 0.01ユーロの少額送金を3回(往復遅延1秒以内)行い、その後1ユーロのSTREAMバースト送信(損失率0.5%未満、遅延750ミリ秒未満)を行うことで、報告基準額に抵触することなくスループットを検証します。
- 決済の最終性 – 履行された各パケットは、T2(旧TARGET2)またはコルレス先のノストロ口座へのpacs.009指図を発生させます。受取人への入金は、取消不能の確認が到着するまで留保され、これにより、CPMI-IOSCOの金融市場インフラのための諸原則(バーゼル/BIS、2012年4月)の原則8「決済の最終性」が充足されます。
2 Swift即時クロスボーダー決済 – 従来型ネットワーク
- 概要 – Swiftは、国内の即時決済スキーム同士を接続して国際決済を可能にします。双方の国内システムが対応している場合には、ISO 20022 pacs.008メッセージを用いて、受取人の口座に数秒で入金することができます。
- IFBが採用する理由 ― 既存のコルレス口座を利用するため新たなトークン基盤が不要であり、世界各国の銀行を網羅しています。
- 規制面の優位性 – 決済が従来のRTGSの仕組み上で引き続き行われるため、自己資本および流動性の取扱いは、ILPの条件付きエスクローに伴う細かな論点を要することなく、バーゼルIIIの確立された枠組みに従います。
3 SEPAインスタント・クレジット・トランスファー – 汎欧州ユーロ決済基盤
- 概要 – 欧州決済評議会(European Payments Council)のSCT Instスキームにより、ユーロ建て振込が、年間を通じて24時間、受益者に10秒以内に着金可能となります。2025年版ルールブック(2025年10月)以降、本スキームでは上限額が設けられておらず、各決済サービス提供者(PSP)が独自に限度額を設定します。
- 重要である理由 ― ユーロ建てのみの送金経路では、SEPA Instant により為替スプレッドが生じず、TARGET Instant Payment Settlement(TIPS)またはその他の清算の仕組みを通じて、中央銀行マネーで決済されます。
- 規制上の優位性 – 即時決済規則(EU)2024/886に基づき、ユーロ圏の決済サービス提供者は即時決済の送受信を行わなければならず、その手数料を通常の振込よりも高く設定することはできません。
4 RTGS.global――アトミックな同時決済(PvP)ネットワーク
- 概要――RTGS.globalは、参加銀行間における国際的な多通貨決済を、アトミックな同時決済(PvP)により処理するネットワークを構築しています。
- 重要である理由 – PvP(同時決済)は外国為替決済における元本リスクを排除します。ILPでは履行後にノストロ口座の照合が依然として必要となる場合でも、RTGS.globalは双方の取引を単一のアトミックな指図により結び付けます。
- 規制上の優位性 – PvP(同時決済)は、実務上可能な場合には、バーゼル委員会による外国為替決済リスクに関する監督指針が推奨する決済方式です。
5 Ripple Payments(旧RippleNet)– APIベースの台帳ブリッジ
- 概要 – Ripple Paymentsは、参加金融機関間のメッセージング、為替レートの提示および決済のオーケストレーションを提供し、流動性確保のためにXRPまたはステーブルコインを任意で利用することができます。
- 重要な理由 ― 一部の取引相手はすでにRippleのネットワーク上で業務を行っており、同ネットワークに接続することで、システム連携の重複を避けることができます。
- 規制上の注記――決済に暗号資産を用いる場合、決済に関する規制に加え、各法域の暗号資産に関する規則が適用されます。
6 Mojaloop – 包摂的即時決済システム(IIPS)
- プロファイル – Mojaloopは、相互運用可能な少額モバイル決済のためのオープンソースのリファレンスモデルです。内部にILPを組み込み、金融包摂を目的として設計されたディレクトリ機能と見積機能を追加しています。
- 重要な理由 - 少額送金を、コルレス銀行業務の手数料を負担することなく、Mojaloopを基盤とする各国のスキーム間で送金することができます。
- 政策的背景 – 金融サービスへのアクセスに関する国連の持続可能な開発目標(SDGs)のターゲット8.10を支援するものです。
道筋の示された7つの可能性
- ホールセール型CBDCによるPvPコリドー――中央銀行が試験運用しているマルチCBDCプラットフォームにより、中央銀行マネーでのDvP及びPvPのアトミック決済(不可分な同時決済)が可能となる場合があります。
- トークン化預金ネットワーク – Swiftの共有台帳(2026年7月よりパイロット運用中)やRegulated Liability Networkなどのプロジェクトは、既存のシステムを通じた最終決済を前提に、共有台帳上のトークンとして銀行預金を扱う可能性を検討しております。
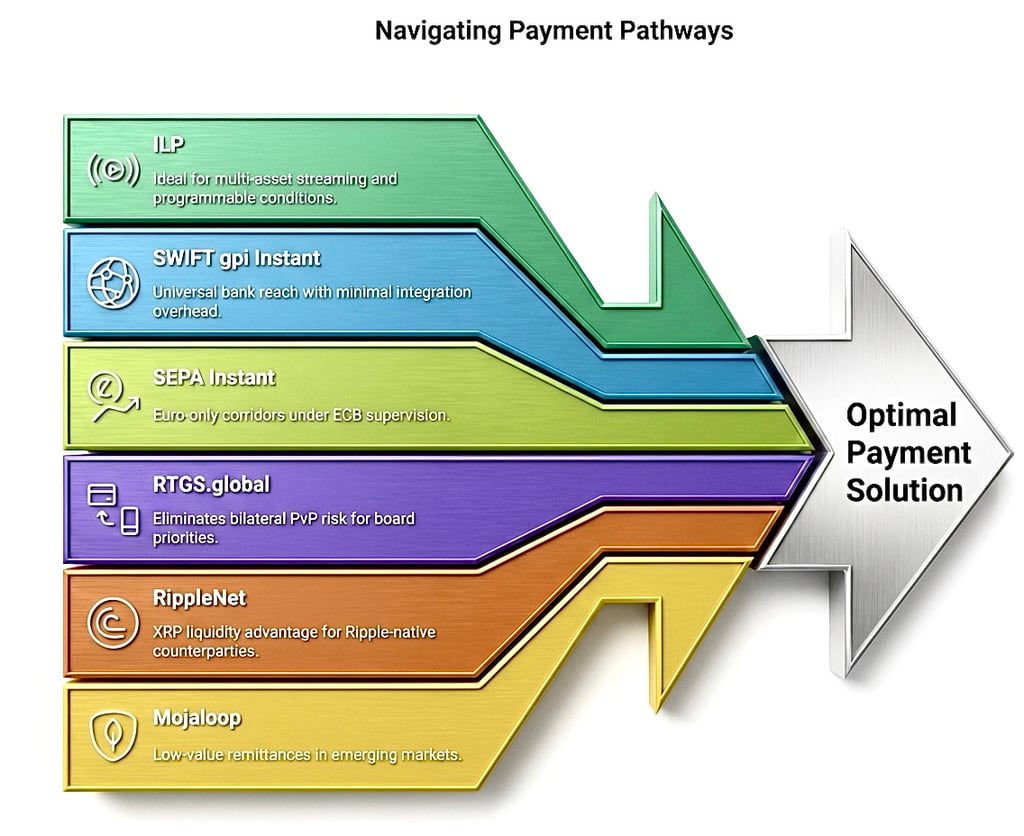
8 判断マトリクス――どの場合にどの決済手段を用いるか
- 複数資産のストリーミング、マイクロペイメント、またはプログラム可能な条件設定を最優先とする場合には、ILPをお選びください。
- システム連携の負担を最小限に抑えつつ、世界中の銀行に到達できるSWIFTの即時クロスボーダー決済をお選びください。
- ユーロのみの決済経路には、ECBの監督下にあるSEPAインスタントをお選びください。
- 二者間のPvPリスクの排除を取締役会が最優先とする場合は、RTGS.globalをお選びください。
- 取引相手がすでにRippleのネットワーク上で業務を行っている場合は、Ripple Paymentsをお選びください。
- 新興国市場における少額かつ金融包摂を志向した送金には、Mojaloopをお選びください。
9 結論
IFBは、ILPに加えて、Swiftインスタントペイメント、SEPA Instant、RTGS.global、Ripple Payments、Mojaloopを補完的に取り入れ、さらに将来的には中央銀行デジタル通貨(CBDC)およびトークン化預金の決済基盤も加えることで、厳格に統制された複数の送金経路をお客様にご提示しております。各決済基盤は、明確な健全性規制上の基準に対応づけられております。したがって、いずれの経路をお選びいただいても、その基礎となる決済の仕組みは、国際的な規制の基本原則、およびIFB自身のオペレーショナル・レジリエンス(業務の継続性・耐性)への取り組みと整合しております。
IFBにおけるインターレジャー・プロトコル(ILP)接続 ― 仕様、ガバナンスおよび戦略的根拠
1 概要
IFBは、外部の決済ネットワークと当行内部のISO 20022決済インフラとの間をほぼリアルタイムで結ぶ架け橋として、Interledger Protocol(ILP)を採用しております。ILPは、条件付きで暗号学的に検証される送金を可能にし、その送金は勘定系の元帳ではなく中間層のコネクタで終端するため、ネットワークの分離が維持されます。法的な決済は、後述の決済経路を通じて行われます。以下の仕様は、ILPの実装方法、各統制が存在する理由、および各要件の根拠となる法的または健全性上の規範を体系的に示すものです。
2 ネットワーク構成と分離
- 三層構成のトポロジー。ILPのトラフィックは、非武装地帯(DMZ)に相当する中間層に配置された堅牢化済みのコネクタのみが受け付けます。このコネクタは、外部とはTLS 1.3上でBTP/STREAMにより通信し、履行されたパケットを1件ごとにISO 20022のPACS.008またはPACS.009メッセージへ変換し、内部の統合バスを経由して勘定系元帳へ送ります。勘定系元帳のVLANにはILPソケットを一切許可しません。その理由は、この設計がNIST SP 800-53 Rev 5の統制項目SC-7「境界保護」およびPCI DSSのネットワーク分離に関する要求事項に沿っているためです。
- コネクタ・スタック。IFBは、Rafiki v 1.3以降(独自のBTP実装を同梱)を標準としております。Interledger.rsは承認済みの同等品として維持されております。ilp-plugin-btpなどの非推奨ライブラリは、サプライチェーンリスクおよびメンテナンスされない依存関係を避けるため、使用を禁止しております。
- 通信経路の保護:外部との接続はすべて、前方秘匿性(Perfect Forward Secrecy)を備えたTLS 1.3を必須とし、暗号スイートはドイツ連邦情報セキュリティ庁(BSI TR-02102-2、2025年版)が承認したものに限定しております。
3 接続方式と認証情報の適切な管理
- 推奨方式:Open Payments/HTTPSペイメントポインター。受取側は、ILDCP準拠のJSON(ILPアドレス、assetCode、assetScale、STREAM認証情報)を返すウェルノウン・エンドポイント(/.well-known/pay/*)を公開します。検出は自動的に行われ、自己記述的です。
- 代替運用モード:静的BTPピアリング。静的な認証情報はPGPで暗号化された経路を通じて交換され、90日ごとに更新されるものとし、24時間以内に失効させることができなければなりません。
- レート制限。コネクターは受信リクエストを毎分500パケットに制限し、これを超過した場合はHTTP 429を返します。その理由は、ISO/IEC 27002:2022およびOWASPアプリケーション・セキュリティ検証標準が定める監視および不正利用検知の統制を支えるためです。
4 経路証明の検証
商用の通信(トラフィック)が許可される前に、取引相手は次の事項を満たさなければなりません。
- 0.01ユーロの小額決済を3回実行します。各決済は1000ミリ秒以内に完了する必要があります。
- €1のスループット・バースト(STREAMによる分割送信)を発生させること。パケット損失は0.5%未満、平均往復遅延は750ミリ秒未満でなければなりません。
- BTPトークンを更新し、手順1を繰り返して、認証情報の切替えを実証します。
その理由は、少額決済であれば規制上の報告基準額を超えることなくSTREAMの条件付きエスクロー・ロジックを検証でき、トークンのロールオーバーによってOWASPおよびISO 27002が求める認証情報のライフサイクル管理を検証できるためです。
5 決済の完了性(ファイナリティ)と健全性規制の遵守
- 条件付履行と法的決済の区別。ILPの履行によりパケットは解放されますが、法的な決済完了性は、金融市場インフラ(FMI)が取消不能な形で決済を行った時点で初めて生じます。したがって、履行された各パケットは、T2(EUR)または承認済みコルレス先のノストロ口座を経由するISO 20022 pacs.009のFI間指図を発生させます。基幹元帳は、T2またはノストロ口座での決済が確認された後にのみ、受益者の口座に入金いたします。この二段階モデルは、CPMI-IOSCOの金融市場インフラのための原則(2012年4月)の原則8「決済完了性」およびバーゼルIIIのオペレーショナル・リスクの枠組み(最終文書、2017年12月)に適合しております。
- 不成立時の対応。決済完了性(ファイナリティ)が決済日(バリューデート、T+0)に確保されない場合、ILPエスクローは自動的に取消しとなり、当該事象はバーゼルIIIのオペレーショナル・リスクに関するガイドラインに従って記録されます。例外報告書は最高リスク責任者に報告されます。
6 コンプライアンスおよびモニタリング管理
- KYC/KYBおよび制裁スクリーニング。オンボーディングに先立ち、取引相手先は、完全なKYC/KYB書類一式、最終的な実質的支配者の構成図、および最新の資金証明を提出します。すべてのILP宛先タグは、EU制裁規則、規則(EU)2024/1624(EUマネー・ローンダリング防止規則)、および2025年6月に改訂されたFATF勧告16に沿って、EU理事会統合金融制裁リストおよびOFACのSDNリストに対しリアルタイムで照合されます。
- AML取引モニタリング。ILPパケットのフローは異常検知エンジンに連携され、疑わしいパターンは上位に報告され、必要な場合には所管の金融情報機関へ速やかに報告されます。資金移動規則(Regulation (EU) 2023/1113、Transfer of Funds Regulation)の定めに従い、送金人および受取人の情報は各送金に付随して伝達されます。
- デジタル・オペレーショナル・レジリエンス。コネクタ層は、EUのDORA(規則(EU)2022/2554)の基準に従い、重要なICT構成要素として扱われます。年次のペネトレーションテスト、四半期ごとの脆弱性スキャン、およびDORAに沿った期限内でのインシデント通知が義務付けられています。
- ログの保存。すべてのILPパケットログ、ISO 20022メッセージおよびコンプライアンス関連の記録は、ISO/IEC 27001と整合した記録保存の実務に沿って、7年間保存されます。
7 セキュリティおよび守秘義務条項(統一版)
通信経路はTLS 1.3により暗号化され、BTPトークンはAES-256により暗号化して保存されます。情報漏えいの通知期限は24時間です。この統合条項は、旧版における重複した「セキュリティおよび守秘義務」に関する記載をすべて置き換えるものであり、ガバナンスを簡素化し、今後の改訂を容易にします。
8 契約上のマイルストーンおよびトランシュの実行
- 検証が正常に完了した後、両当事者は準備完了証明書およびマスターサービス契約(決済期間は24時間、紛争申立期間は48時間)に署名します。
- 初回実行分:商業条件書(タームシート)に定められた金額(例:EUR 100 000)は、検証済みのILPチャネルを通じて実行されます。
- 四半期ごとの再検証と年1回のペネトレーションテストにより、継続的な技術的健全性を確保しております。
9 戦略的な成果
ILPを分離された中間層に配置し、最新のコネクタ技術を採用し、厳格な認証情報管理を徹底し、さらに各手続上のステップを権威ある規範(NIST SP 800-53、ISO 27002、CPMI-IOSCO PFMI、Basel III、DORA、FATF第16勧告およびEUの制裁関連法令)に結び付けることにより、IFBはお客様に、最先端でありながら規制に適合し、運用面でも強靭な、台帳間送金機能をご提供いたします。メッセージングはほぼリアルタイムで処理され、決済は規制下にある決済基盤に確実に裏付けられます。要するに、IFBにおけるILPは速度と確実性を融合し、革新の速度で価値を届けつつ、グローバルな銀行規制の規律に根差しております。
代替的な送金手法や従来型の送金手法に関連する用語は、銀行インフラの文脈の中で解釈されるべきです。こうした用語は、通信経路、内部処理の方法、あるいは過去の慣行を指すことがありますが、規制対象の金融機関、認定された決済システム、正式な決済手続を要するという要件に取って代わるものではありません。
いかなる送金も、その呼称にかかわらず、最終的には既存の金融システムの中で処理、清算および照合されなければなりません。



次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。
ILPにおける鍵交換
金融機関向けILP(インターレジャー・プロトコル)鍵交換手順
- 貴金融機関がILPを当行へ送付されることをご希望の場合は、当行のプレゼンテーション資料をダウンロードいただき、ILP検証手続に定めるガイドラインを厳密にご遵守くださいますようお願い申し上げます。
- ILP用の動的な出力AESコード(キー)を生成するには、こちらをクリックしてください。
当行の口座への資金移動方法について詳細をお知りになりたい場合は、Marie Mayerまでご連絡ください。