
決済・送金
即時グロス決済
リアルタイム・グロス決済(RTGS)システムと大口決済システム(LVPS)の、送金および清算に関する類似点と相違点。
共通点:
- 高額取引:RTGSおよびLVPSはいずれも、通常、金融機関の間でやり取りされる多額の資金を伴う高額取引を処理するよう設計されております。
- 中央銀行の関与:いずれのシステムも、通常は中央銀行が運営または監督しており、決済インフラの安定性と信頼性が確保されています。
- システム上重要:RTGSおよび大口資金決済システム(LVPS)は、大口取引の決済における役割と、金融システムの安定性および効率性への影響の大きさから、システム上重要な決済システムとみなされております。
- 決済リスクの軽減:RTGSおよびLVPSはいずれも、参加金融機関間の取引について、適時かつ安全な決済を提供することにより、決済リスクの低減を目的としています。
相違点:
- 決済の仕組み:RTGSシステムでは、取引が一件ずつリアルタイムで決済されます。つまり、各取引は即時に、かつ取消不能な形で処理されます。これに対し、LVPS(大口資金決済システム)は通常、ネット決済方式を採用しており、一定期間にわたって取引を蓄積し、日中の特定の時点で、ネット後の単一の金額として決済します。
- 流動性要件:RTGSシステムでは、取引が日中を通じて継続的に決済されるため、参加機関に対してより高水準の日中流動性が求められることが少なくありません。大口決済システム(LVPS)の大半のようなネット決済システムでは、取引が一括して決済されるため、日中流動性の必要性は一般に低くなります。
- 速度:RTGSシステムは即時決済を提供し、参加機関の口座間で資金がリアルタイムに移転されることを確保します。ネット決済方式を用いる大口資金決済システム(LVPS)では、取引が日中の特定の時刻にのみ決済されるため、決済プロセスが遅くなる場合があります。
- ファイナリティ(決済完了性):RTGSシステムでは、取引が処理された時点で決済は最終的かつ取消不能となります。一部の大口資金決済システム(LVPS)では、ネッティング後の金額が移転される決済サイクルの終了時にはじめて、決済のファイナリティが得られる場合があります。
RTGSシステム
RTGS
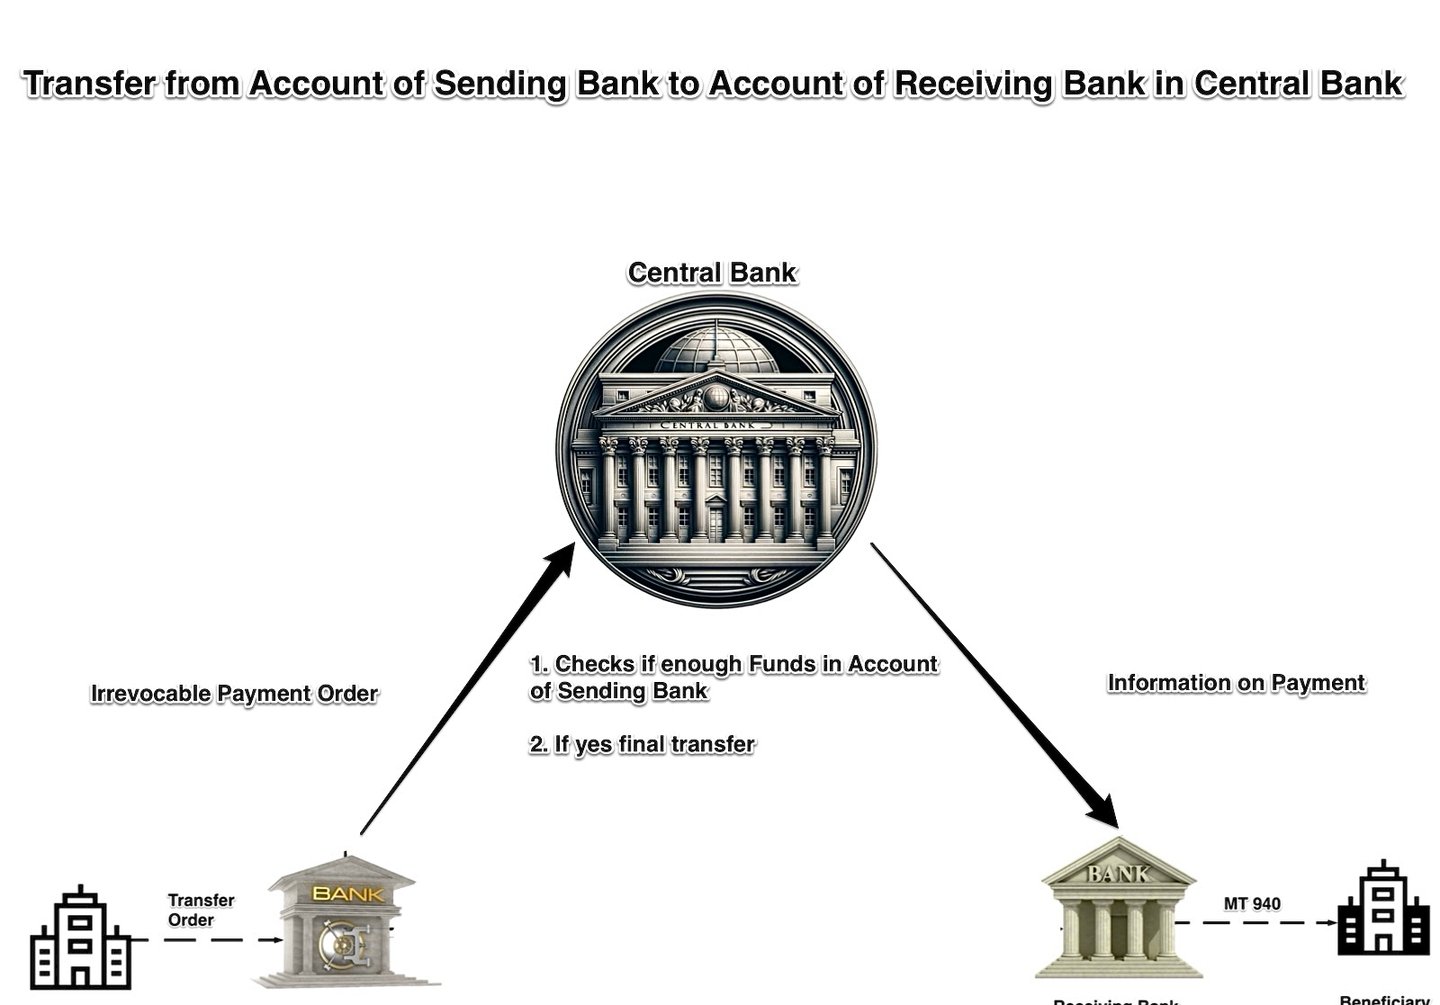
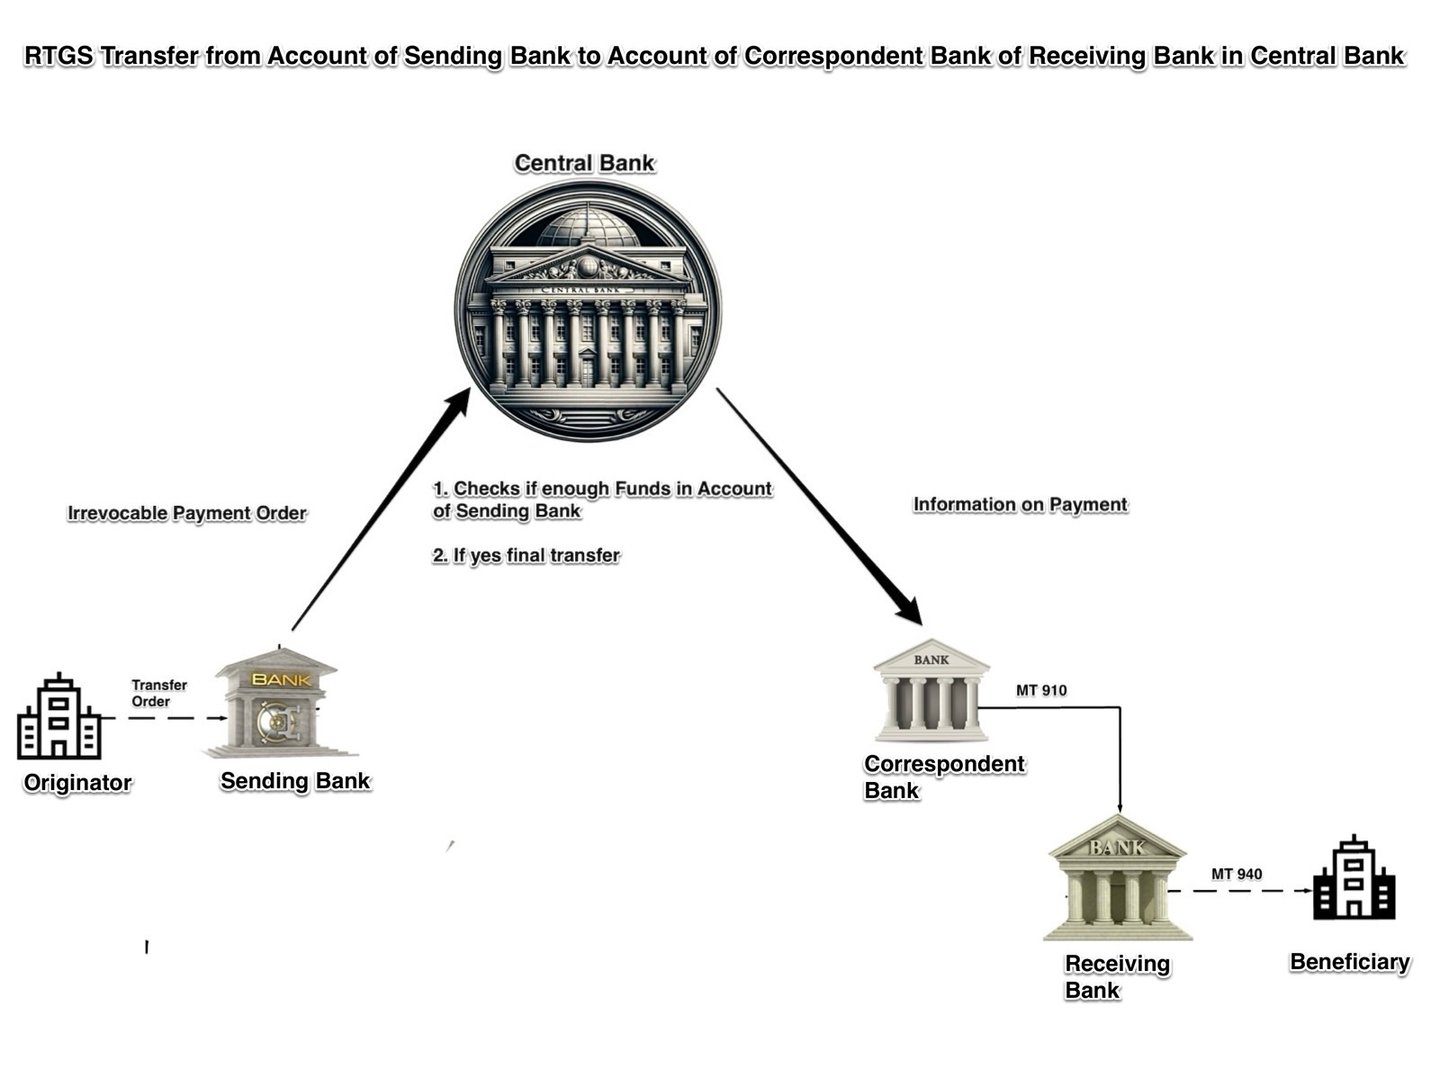
RTGSシステムは、中央銀行間および各システム内部での通信に、複数のメッセージ形式を使用しています。
RTGS間通信で用いられる主なメッセージ種別の概要は次のとおりです。
1. ISO 20022メッセージ:主要なRTGSシステムの大半は現在ISO 20022を採用しており、T2(ユーロシステム、2023年3月より)、CHAPS(2023年6月より)、Fedwire Funds(2025年7月より)が含まれます。一般的に使用されるISO 20022メッセージには、次のようなものがあります。
- pacs.008:顧客送金(顧客クレジット・トランスファー)
- pacs.009:金融機関間送金(金融機関クレジット・トランスファー)
- pacs.010:金融機関による直接口座引落し(ダイレクト・デビット)
- camt.056:支払取消依頼
- camt.029:調査結果通知
- camt.053:口座明細メッセージ
- camt.054:借方・貸方通知
2. 独自フォーマット:一部のRTGSシステムでは、現在も独自のフォーマットが使用されております。Fedwireは、2025年7月14日にISO 20022へ移行するまで、独自のFAIMタグ形式を使用しておりました。
3. SWIFT MTメッセージ:一部のシステムでは依然としてSwift MTメッセージが受け付けられていますが、国際送金のMT決済メッセージは2025年11月に廃止されました。そのISO 20022上の対応メッセージは次のとおりです。
- pacs.008(旧MT103):顧客送金
- pacs.009(旧MT202):金融機関間送金
- camt.054(旧MT900/MT910):借方・貸方通知
- camt.053(旧MT950):取引明細書
4. 専用メッセージ:一部のRTGSシステムでは、特定の目的のために専用のメッセージが使用されます。
- MT096/MT097:Y-Copy方式のシステムで使用される承認要求および承認応答メッセージ
- xsys.001、xsys.002、xsys.003:ISO 20022メッセージ向けのSWIFTNet Copyで使用されるメッセージ
即時グロス決済(RTGS)による送金
RTGS(即時グロス決済)は、銀行その他の金融機関が高額かつ時間的制約のある取引を処理するために用いる、専門的な資金移動システムです。このシステムでは、取引を1件ごとに即時かつ継続的に決済することが可能です。RTGSによる送金の主な特徴は次のとおりです。
- リアルタイム処理: RTGSシステムでは、取引は提出された時点で即時に処理・決済され、遅延や待機期間はありません。このリアルタイム性により、参加金融機関間で資金が迅速かつ効率的に移転されます。リアルタイム グロス決済(RTGS)システムの運用は、送金側の参加者が、通常は中央銀行内に置かれるRTGSシステムの運営センターに対し、決済手続の実行を指示して支払取引を開始することで始まります。この手続が正常に実行されると、支払の詳細が受取側の参加者に自動的に伝達されます。決済の成否は、送金側の銀行が中央銀行に保有する残高が十分であるか否かにかかっています。
- グロス決済:取引を相互に相殺し、一定の間隔でネット額のみを決済するネット決済方式とは異なり、RTGSは各取引を個別に、かつグロスベースで決済いたします。すなわち、各取引は他の取引と相殺されることなく、全額が決済されます。
- 確定性と取消不能性: RTGSシステムで決済された取引は、確定的かつ取消不能なものとみなされます。これは、受取銀行が当該資金に対して無条件の請求権を有し、取引の取消しや撤回ができないことを意味します。この特性により、決済リスクが低減され、金融システムの安定性と信頼性が確保されます。
- 高額取引:RTGSシステムは通常、大口取引を処理するよう設計されており、取引金額に上限が設けられていないことも少なくありません。このため、RTGSは、国債、外国為替、銀行間送金などに関連する取引の決済に不可欠な手段となっています。
- 継続的な稼働:ほとんどのRTGSシステムは営業時間中継続して稼働しており、銀行および金融機関は日中を通じて取引を処理することができます。時間帯の異なる地域に対応し、国際取引を円滑にするため、稼働時間を延長し、あるいは24時間365日稼働するシステムもあります。
- 中央銀行の関与:RTGSシステムは、通常、中央銀行が運営するか、その監督下で運営されており、システムの安定性、安全性および健全性が確保されています。また、中央銀行は、銀行システムの流動性管理や短期金利の調節といった金融政策の実施にもRTGSシステムを利用しています。
- セキュリティおよびリスク管理:RTGSシステムは、不正行為、サイバー脅威およびオペレーショナル・リスクから保護するため、高度なセキュリティ対策とリスク管理の実務を組み込んでおります。これらの対策には、暗号化、セキュアなメッセージング・プロトコル、認証および権限管理、リアルタイムの監視などが含まれる場合があります。
- 流動性管理: RTGS(即時グロス決済)システムは取引を一件ずつリアルタイムで決済するため、参加機関には多額の流動性が必要となる場合があります。これに対処するため、中央銀行は日中信用供与(イントラデイ・クレジット)制度を提供することが多く、銀行は決済債務を賄うために短期で資金を借り入れることができます。
要するに、即時グロス決済(RTGS)による送金は、国際金融システムに不可欠な構成要素であり、多額の取引をリアルタイムかつ継続的に、安全に決済することを可能にします。RTGSシステムは、リアルタイム処理、グロス決済および取引の最終性を備え、金融機関間の資金移動を効率的に行うとともに、システミックリスクを低減します。
T2、T2S、TIPS
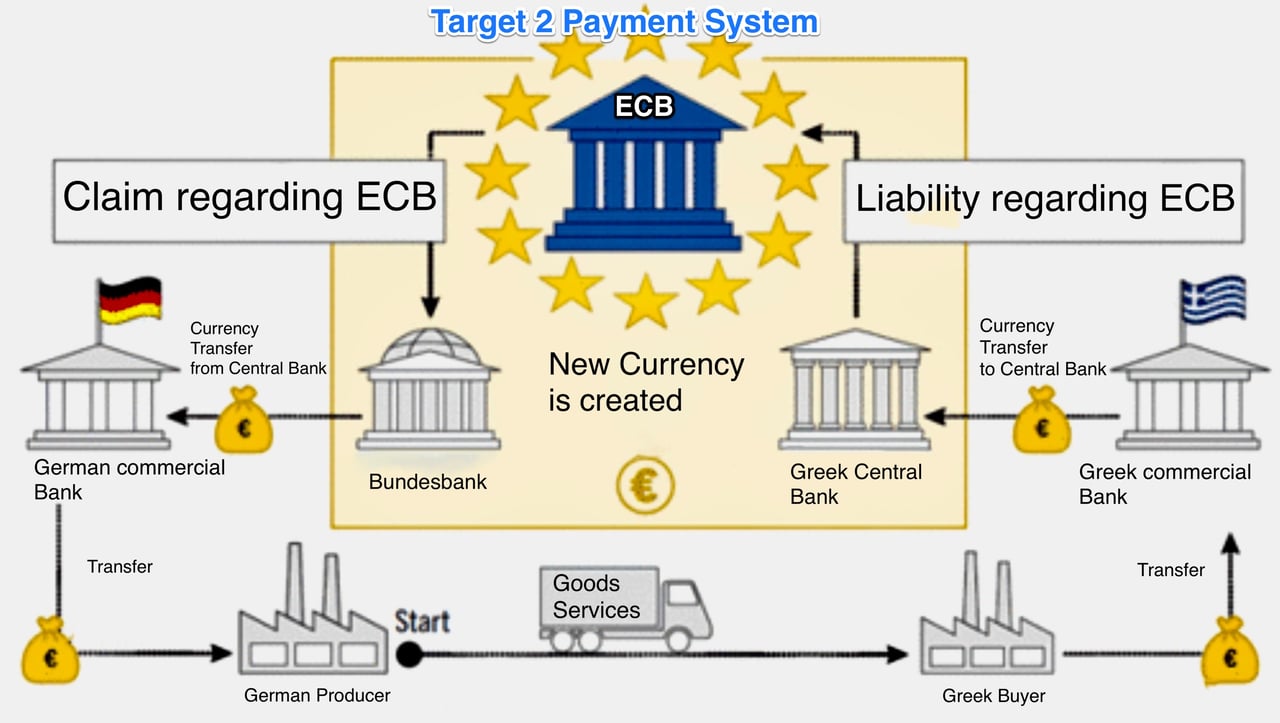
これらは、欧州中央銀行(ECB)とユーロ圏各国の中央銀行から成るユーロシステムが運営する決済システムおよび証券決済システムです。各システムは、欧州金融市場における取引の処理および決済において、それぞれ固有の機能を担っております。
T2(TARGET2):
T2は、2023年3月に、第2世代の汎欧州自動即時グロス決済システムであるTARGET2(Trans-European Automated Real-time Gross Settlement Express Transfer system)に代わって導入されました。中央の流動性管理機能と、銀行その他の金融機関間の高額ユーロ取引向けのRTGSサービスを組み合わせたものです。T2はユーロシステムにより運営され、中央銀行マネーで決済を行うことで、即時のファイナリティを確保し、決済リスクを低減します。
T2の主な特長は次のとおりです。
- 大口ユーロ取引のリアルタイム処理および決済。
- 欧州の金融システムの安定性、安全性および効率性の確保。
- ユーロシステムの金融政策の実施を円滑にすること。
- 流動性管理や担保プーリングなどの付随サービスの提供。
- ユーロ圏全域で統一された決済処理基盤を提供します。
T2S(TARGET2-Securities):
TARGET2-Securitiesは、欧州における証券取引の決済を集約する、汎欧州の証券決済プラットフォームです。ユーロシステムが運営しており、欧州のポストトレード環境における効率性の向上、分断の解消およびコストの低減を目的としております。
T2Sの主な特長は次のとおりです。
- 複数通貨(主としてユーロ、ほかにデンマーク・クローネなど)による証券取引の集中決済。
- 参加する欧州各国にわたる証券決済慣行の調和。
- 有価証券を保管し、その取引を決済する中央証券保管機関(CSD)を相互に接続することにより、国境を越えた決済を円滑にいたします。
- 国境を越える決済に伴う複雑さとコストの軽減。
- 証券と資金の同時決済(DvP)の仕組みを運営し、対応する支払が行われた場合にのみ証券が引き渡されるようにすることで、カウンターパーティー・リスクを低減します。
TIPS(TARGET Instant Payment Settlement):
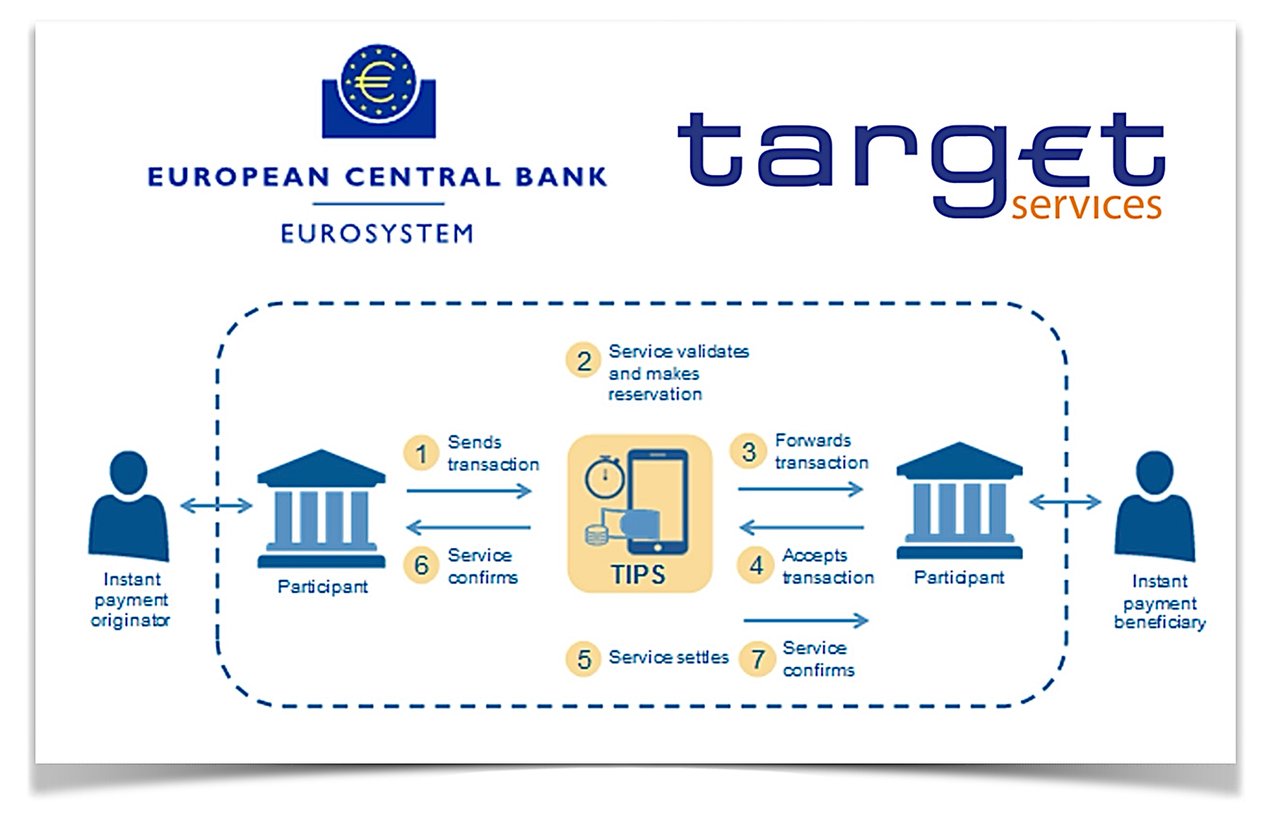
TIPSは、ユーロシステムが提供する欧州全域の即時決済サービスです。決済サービス提供者は、このサービスにより、単一ユーロ決済圏(SEPA)全域において、24時間365日ご利用いただける即時ユーロ決済をお客様に提供することができます。
TIPSの主な特長は以下のとおりです。
- ユーロ建て決済を即時に履行し、取引は通常、数秒以内に完了します。
- サービスは年中無休・終日ご利用いただけ、欧州全域でのリアルタイム決済を可能にします。
- インスタント決済のルール、標準および手続を定めるSEPAインスタント・クレジット・トランスファー(SCT Inst)スキームを利用いたします。
- 中央銀行マネーによる取引の決済を行い、安全性と確実性を確保します。
- 低額の取引手数料(即時決済1件につきEUR 0.002)。
要約しますと、T2、T2S、TIPSは欧州の金融インフラを構成する重要な要素であり、それぞれが取引の処理および決済において特定の役割を担っています。
- T2は、高額のユーロ取引のためのリアルタイム・グロス決済システムです。
- T2Sは、一元化された証券決済プラットフォームであり、
- TIPSは、即時決済(インスタント・ペイメント)の決済サービスです。
これらが相まって、欧州金融市場の安定性、効率性および統合に寄与しております。
支払識別番号(Payment ID)
T2における支払は、システムが付与する単一の番号によって識別されるものではありません。2023年3月のISO 20022への移行以降、支払は送信者がメッセージに記載する参照番号、すなわちビジネスメッセージ識別子、メッセージ識別、エンドツーエンド識別、およびクレジット・トランスファー(振込)の場合はUETRによって識別されます。参加者は、これらの参照番号を用いて支払を追跡し、T2の通知(camt.054)および明細(camt.053)と照合します。
旧TARGET2の関連文書(SSP、ICM、ECONS)
TARGET2 およびその単一共有プラットフォームは、2023年3月に T2 に置き換えられました。以下の文書は参考のためにのみ保存されています。
または
- ICM(情報・制御モジュール)、
- ECONS 強化型コンティンジェンシー・ソリューション
ならびに
T2は、ユーロ建ての大口決済および時間的制約のある取引を処理するための、ユーロシステムのリアルタイム・グロス決済(RTGS)システムです。ユーロシステムは、欧州中央銀行(ECB)とユーロ圏諸国の各国中央銀行(NCB)で構成されています。T2は、欧州の金融インフラにおける重要な構成要素です。
T2の仕組みの概要は次のとおりです。
- 参加資格: T2は、欧州連合(EU)および欧州経済領域(EEA)域内の銀行、中央銀行、その他の適格な金融機関がご利用いただけます。また、欧州域外の金融機関は、コルレス先となる欧州所在の銀行を通じてT2にアクセスすることができます。
- リアルタイム・グロス決済: 他のRTGSシステムと同様に、T2は取引を個別に、グロスベースで、リアルタイムに処理・決済します。すなわち、資金は参加銀行間で遅滞なく即時に移転・決済され、取引がまとめて処理されることはありません。
- 中央銀行の関与: T2に参加する銀行は、自国の中央銀行(NCB)に口座を保有しております。これらの中央銀行は、決済代行機関としてT2を通じた取引の決済を円滑に進める上で、重要な役割を果たしております。
- 単一共有プラットフォーム(SSP):T2は、参加するすべての銀行および中央銀行が共通の単一の技術基盤上で稼働します。同プラットフォームは、ユーロシステムの委託を受け、ドイツ連邦銀行、フランス銀行、イタリア銀行、スペイン銀行の4つの中央銀行(「4CB」)が開発・運営しております。前身であるTARGET2の単一共有プラットフォームは、このうち最初の3行が運営しておりました。
- 稼働時間:T2はTARGETの全営業日に稼働します。RTGSの日中取引フェーズは中央ヨーロッパ時間(CET)7:00から18:00まで(UTC 6:00から17:00まで。夏時間期間は1時間早まります)で、補助システム向けの夜間決済も行われます。
- メッセージングおよび通信: T2はISO 20022メッセージを使用し、SwiftやNexi-Coltなどのネットワークサービスプロバイダーを通じて、Eurosystem Single Market Infrastructure Gateway(ESMIG)経由で交換します。この標準化されたメッセージ形式により、T2システム内での支払情報の安全、効率的かつ正確な交換が確保されます。
- 流動性管理:T2は、担保付き日中信用、常設ファシリティ、口座間の流動性移転など、銀行が流動性を管理するための手段を提供します。これにより、決済システムの円滑な運営が確保され、ユーロ圏における金融の安定の維持に寄与します。
- 他の決済システムとの関係: T2は、他の通貨(英ポンド、米ドルなど)での大口取引に用いられるCHAPS、Fedwire、CHIPSといった他の決済システムと並行して運用されています。また、T2は証券取引の決済に関してTARGET2-Securities(T2S)と、即時決済に関してTIPSと連携しています。
要約いたしますと、T2はユーロ建ての大口決済および時間的制約のある取引を処理する、ユーロシステムのRTGS(即時グロス決済)システムです。欧州連合(EU)域内外の銀行、中央銀行、その他の金融機関に対し、即時グロス決済サービスを提供しております。T2は欧州の金融インフラにおいて重要な役割を担い、ユーロ圏全域における資金の安全かつ効率的で迅速な移転を確保しております。

T2では、口座振替(ダイレクト・デビット)はどのように処理されますか。
T2において、銀行間ダイレクトデビットはプル型の支払いです。債権者側の参加者が、債務者があらかじめ与えた承認に基づき、債務者側の参加者の口座から引き落とします。
- 事前承認:債務側の参加者は、債権側の参加者(およびその中央銀行)に対して自らの口座からの引落しを承認し、取引相手ごとまたは全体について限度額を設定することができます。
- 指図: 債権者は、ISO 20022の金融機関向け口座振替(pacs.010)をT2に送信します。TARGET2では、これはSWIFT MT204に相当していました。
- 決済:T2は、承認、各種限度額および利用可能な流動性を確認したうえで、中央銀行マネーにより、支払人の口座からの引落しと受取人の口座への入金を、即時かつ最終的なものとして実行します。
- 通知:双方の参加者に通知(camt.054)が送付され、取引の記帳内容は各自の取引明細書にも反映されます(camt.053)。
- セキュリティ:参加者は、ユーロシステムのエンドポイント・セキュリティ要件を満たす必要があります。この要件は、ホールセール決済における不正リスク低減に関するCPMI戦略(2018年)に沿ったものです。
大口取引向け電子決済口座
電子決済口座は、銀行間または金融機関間の資金移動を円滑にします。このプロセスには、多くの場合、仲介役を務める中央清算機関または中央銀行が関与します。技術的な仕組みを簡略化して説明すると、次のとおりです。
1. 取引の開始:X銀行のお客様Aが、Y銀行のお客様Bへ送金を希望します。
2. メッセージの作成:X銀行は、金額や受取口座など取引の詳細をすべて含む、安全な電子メッセージ(多くの場合、ISO 20022やSWIFTなどの標準規格を使用)を作成します。
3. メッセージの送信:メッセージは、採用されている制度に応じて、中央清算機関へ、または中央銀行へ直接送信されます。
4. 検証および確認:清算機関または中央銀行はメッセージを検証し、X銀行に取引を完了するための十分な資金があることを確認します。
5. 借方記入および貸方記入:検証が完了すると、清算機関はX銀行の決済口座に借方記入し、Y銀行の決済口座に貸方記入します。
6. 通知:両行に決済完了が通知され、Y銀行はお客様Bの口座に当該金額を入金します。
7. 照合:営業日の終了時またはその他の合意された期間の終了時に、各行はすべての取引が計上されていることを確認するため、帳簿を照合します。
8. 記録の保管:取引記録は、規制対応および監査の目的で保管されます。
9. 決済の完了性(ファイナリティ):取引が決済された時点で、その取引は取消不能となります。
中央機関を置くことで、異なる銀行機関の間における信頼性、安全性および円滑な相互運用性が確保されます。
世界のRTGSシステム
即時グロス決済(RTGS)システムは、大半の国々の金融インフラの基盤であり、銀行間の高額取引を即時に決済します。世界最大規模のRTGSシステムは、通常、主要経済圏の中央銀行によって運営されています。これらのシステムには、次のようなものがあります。
- Fedwire(米国)– 連邦準備制度が運営
- T2 – ユーロシステムが運営し、ユーロ圏21か国および接続する非ユーロ圏の中央銀行が参加
- CHAPS(英国)– イングランド銀行が運営
- ロシア銀行決済システム(ロシア)-ロシア銀行が運営
- RTGS(インド)– インド準備銀行が運営
- BOJ-NET(日本)– 日本銀行が運営
- SIC(スイス)– スイス国立銀行が運営
- RITS(オーストラリア)– オーストラリア準備銀行が運営
RTGSシステムは、次のようなさまざまな基準により分類することができます。
- 地理的範囲:
a. 単一の国を対象とする国内RTGSシステム(例:米国のFedwire、インドのRTGS) b. 複数の国を対象とする地域または国際RTGSシステム(例:ユーロ圏のT2) - 使用通貨:
a. 単一通貨のRTGSシステム:単一の通貨で取引を決済するシステム(例:米ドル建てで取引を決済するFedwire) b. 多通貨決済システム:18通貨の外国為替取引を同時決済(PvP)方式で決済するCLS Bank Internationalなど(厳密にはRTGSではありません) - 参加者の種類:
a. 中央銀行が運営するRTGSシステム(主に銀行および金融機関が利用)(例:Fedwire、T2) b. 民間が運営する大口決済システム(通常はネッティング方式)(例:米国のCHIPS、ユーロ圏のEURO1) - サービスの範囲:
a. 主に大口の銀行間取引に特化したRTGSシステム(例:Fedwire、T2) b. 証券決済や小口決済サービスなどの追加サービスを提供するRTGSシステム(例:日本のBOJ-NET)
その他のRTGSシステム
即時グロス決済(RTGS)は、銀行間で多額の資金をリアルタイムで移転することを可能にする電子決済システムの一種です。RTGSは高額決済向けのシステムであり、通常、銀行間の資金移転や政府証券の決済といった大口取引に用いられます。
RTGSの主な利点の一つは、取引処理の迅速性です。同システムはリアルタイムで稼働するため、資金はほぼ即時に移動し、取引の決済が迅速に行われます。これは、決済に比較的長い時間を要することのある一括処理方式など、他の種類の決済システムとは対照的です。
RTGSのもう一つの利点は、高額取引を処理できることです。このシステムは多額の資金を扱えるよう設計されているため、国債その他の高額取引の決済にしばしば用いられます。これにより、金融市場の安定性と効率性を維持するための重要な手段となっています。
RTGSシステムは、中央銀行またはその他の金融機関により運営されており、通常は金融機関その他の大規模な組織のみが利用できます。RTGSシステムを利用するには、金融機関は中央銀行またはその他の運営機関に口座を保有している必要があります。
RTGS(即時グロス決済)とは、中央銀行の帳簿上で借方と貸方を相殺することなく、個々の指図ごとに継続的に資金決済を行う仕組みです。即時グロス決済による支払いは、完了した時点で最終的かつ取消不能となります。ほとんどの国では、このシステムは中央銀行が管理・運営しています。
総じて、RTGSは銀行その他の金融機関の間で多額の資金を移転するための迅速かつ効率的な手段です。リアルタイムで処理され、高額の取引に対応できることから、金融市場の安定性と効率性を維持するうえで重要な手段となっております。
Fedwire、Sorbnet2などのその他のリアルタイム グロス決済(RTGS)システム:
RTGSシステム:
アンゴラ | SPTR(ポルトガル語:Sistema de pagamentos em tempo real;リアルタイム決済システム)
アルゼンチン | MEP(スペイン語:Medio electrónico de pagos;電子決済手段)
アゼルバイジャン | AZIPS(アゼルバイジャン銀行間決済システム)
オーストラリア | RITS(豪州準備銀行情報・振替システム)
バーレーン | RTGS(即時グロス決済システム)
バングラデシュ | RTGS(バングラデシュ銀行決済サービス部門)
バルバドス | 中央銀行即時グロス決済システム(CBRTGS)
ボスニア・ヘルツェゴビナ | RTGS
ベラルーシ | BISS(ベラルーシ銀行間決済システム)
ブルガリア | 2026年1月のユーロ導入以降はT2(それ以前はRINGS)
ブラジル | STR(ポルトガル語:Sistema de Transferência de Reservas;準備預金振替システム)
カナダ | Lynx(2021年よりRTGS。ネット決済方式の大口振替システムに代わって導入)
中国 | China National Advanced Payment System (CNAPS)、High Value Payment System (HVPS)
チリ | LBTR/CAS(スペイン語:Liquidación Bruta en Tiempo Real、即時グロス決済)
クロアチア | 2023年1月のユーロ導入以降はT2(従前はHSVP)
チェコ共和国 | CERTIS (Czech Express Real Time Interbank Gross Settlement System)
デンマーク | デンマーク・クローネについては2025年よりT2(従前はKronos2)
ドミニカ共和国 | LBTR(スペイン語:Liquidación Bruta en Tiempo Real、即時グロス決済)
エジプト | RTGS
ユーロ圏 | T2
フィジー | FIJICLEAR
香港 | Clearing House Automated Transfer System(CHATS)
ハンガリー | VIBER(ハンガリー語:Valós Idejű Bruttó Elszámolási Rendszer、即時グロス決済システム)
ジョージア | GPSS (Georgian Payment and Securities System)
インド | RTGS
インドネシア | Sistem Bank Indonesia Real Time Gross Settlement (BI-RTGS)
イラン | SATNA(سامانه تسویه ناخالص آنی、即時グロス決済システム)
イラク | RTGS (Real Time Gross Settlement System)
イスラエル | Zahav(ヘブライ語:זה”ב זיכויים והעברות בזמן אמת、Zahav即時入金・振替システム)
日本 | BOJ-NET(日本銀行金融ネットワークシステム)
ヨルダン | RTGS-J
ケニア | Kenya Electronic Payment and Settlement System (KEPSS)
韓国 | BOK-WIRE+(韓国銀行金融網、한은금융망)
クウェート | KASSIP (Kuwait’s Automated Settlement System for Inter-Participant Payments)
レバノン | BDL-RTGS (Banque Du Liban – Real Time Gross Settlement)
マケドニア | MIPS (Macedonian Interbank Payment System) – 北マケドニア
マカオ | RTGS
マラウイ | MITASS (Malawi Interbank Settlement System)
マレーシア | RENTAS (Real Time Electronic Transfer of Funds and Securities)
モーリシャス | Mauritius Automated Clearing and Settlement System (MACSS)
メキシコ | SPEI(スペイン語:Sistema de Pagos Electrónicos Interbancarios、銀行間電子決済システム)
モロッコ | SRBM (Système de règlement brut du Maroc、モロッコ・グロス決済システム)
ナミビア | NISS (Namibia Interbank Settlement System)
ニュージーランド | ESAS (Exchange Settlement Account System)
ナイジェリア | CIFTS (CBN Inter-Bank Funds Transfer System)
パキスタン | RTGS (Real Time Gross Settlement System)
パラグアイ | LBTR(スペイン語:Liquidación Bruta en Tiempo Real、即時グロス決済)
ペルー | LBTR(スペイン語:Liquidación Bruta en Tiempo Real、即時グロス決済)
フィリピン | PhilPaSS
ポーランド | SORBNETおよびSORBNET2
カタール | Qatar Payment System (QPS)
ロシア | ロシア銀行決済システム(BESPの後継)
ルーマニア | ReGIS
サウジアラビア | Saudi Arabian Riyal Interbank Express (SARIE)
シンガポール | MEPS+ (MAS Electronic Payment System Plus)
南アフリカ | SAMOS (The South African Multiple Option Settlement)
スリランカ | LankaSettle (RTGS/SSSS)
スウェーデン | RIX(スウェーデン語:Riksbankens system för överföring av kontoförda pengar)
スイス | SIC(Swiss Interbank Clearing)
台湾 | CIFS (CBC Interbank Funds Transfer System)
タンザニア | Tanzania Interbank Settlement (TIS)
タイ | BAHTNET (Bank of Thailand Automated High Value Transfer Network)
トルコ | EFT (Electronic Fund Transfer)
アラブ首長国連邦 | UAE Funds Transfer System (UAEFTS)
ウクライナ | SEP(ウクライナ国立銀行電子決済システム)
英国 | CHAPS(Clearing House Automated Payment System)
米国 | Fedwire
ウガンダ | Uganda National Interbank Settlement(UNIS)
ザンビア | Zambian Interbank Payment and Settlement System (ZIPSS)
ジンバブエ | Zimbabwe Electronic Transfer and Settlement System (ZETSS)
RTGS(即時グロス決済)システムは、その名称が示すとおり、参加銀行および金融機関の間で行われる高額かつ優先度の高い取引を、リアルタイムで決済するものです。これらのシステムは通常、中央銀行が運営しており、中央銀行が決済代理人として、資金の安全、効率的かつ正確な移転を確保します。
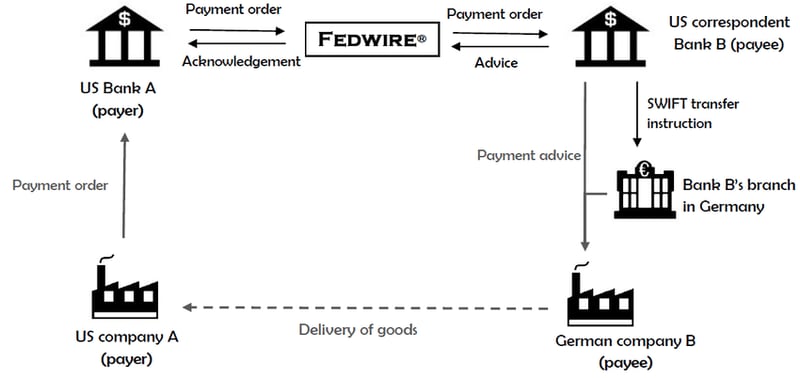
RTGSシステムは国内向けのものです。各システムは自国通貨のみを決済し、自国の中央銀行に口座を保有する参加者間で運用されます。したがって、クロスボーダー決済が「あるRTGSから別のRTGSへ」直接送られるわけではありません。実際の流れは次のとおりです。
- コルレス銀行業務: 商業銀行は相互に口座(ノストロ口座およびボストロ口座)を保有しております。外国のRTGSに直接アクセスできない銀行は、これを利用できるコルレス銀行を通じて取引を行います。
- メッセージング:指図は、現在ではISO 20022形式(pacs.008、pacs.009)により、SWIFTを通じて銀行間で伝達されます。
- 国内決済: 各レグは、それぞれの通貨のRTGSで決済されます。たとえば、米ドルはFedwire、ユーロはT2で決済されます。
- 為替決済: 通貨の交換が行われる場合、CLS は両方の決済を同時に(ペイメント・バーサス・ペイメント)行い、決済リスクを排除できます。
- 中央銀行:中央銀行は、傘下の銀行の商業決済を中継するものではありません。中央銀行は決済用の口座を提供し、場合によってはスワップ・ラインやシステム間の連携も提供します。たとえばTIPSでは、ユーロ、スウェーデン・クローナおよびデンマーク・クローネが決済されます。
RTGSシステム内での取引には、別途手数料が適用されます。
Fedwire
Fedwire(Fedwire Funds Service)は、米国における高額決済のためのリアルタイム・グロス決済(RTGS)システムです。米国の中央銀行制度である連邦準備制度が運営しています。Fedwireにより、参加銀行および金融機関は電子的な資金移動を送受信することができ、主として高額取引や緊急性の高い支払に用いられ、即時のファイナリティ(決済完了性)が確保されます。
Fedwireの運用の概要は次のとおりです。
- 参加者:Fedwireは、連邦準備銀行に口座を保有する銀行、信用組合その他の預金取扱金融機関のほか、米国財務省および一部の政府機関が利用しております。
- リアルタイム・グロス決済: 取引件数を減らすためにネッティングを用いる他の決済システムとは異なり、Fedwireは各取引を個別に、グロスベースでリアルタイムに処理・決済します。すなわち、資金は参加銀行間で即時に移転・決済され、取引の遅延や一括処理は生じません。
- 即時のファイナリティ: Fedwireを通じた支払いは、処理された時点で最終的かつ取消不能とみなされます。これにより、参加金融機関に高い確実性がもたらされ、決済リスクの低減に資します。
- 運用時間:Fedwire Funds Serviceは、営業日に22時間運用されており、前暦日の21:00(米国東部時間)に開始し、19:00に終了します。これにより、銀行および金融機関は、営業日を通じて支払の送受信を行うことができます。
- セキュリティおよびリスク管理:Fedwireは、システムの健全性と安定性を確保するため、強固なセキュリティ対策とリスク管理の手法を採用しています。これには、ネット・デビット上限、日中当座貸越に対する手数料と担保、およびコンティンジェンシー・サイトが含まれます。Fedwireは、CPMI-IOSCOの金融市場インフラのための諸原則を遵守しています。
- 他の決済システムとの関係:Fedwireは、CHIPSやSWIFTなどの他の決済システムと並行して運用されております。Fedwireは高額取引のリアルタイム・グロス決済に重点を置いているのに対し、CHIPSは多額の支払いの清算効率を高めるためにネッティングを採用する民間のシステムであり、SWIFTは国境を越える支払いに係る通信を円滑にするグローバルなメッセージングネットワークです。
2025年7月まで、Fedwireは番号付きの「タグ」で構成される独自のFAIM形式を使用していました。2025年7月14日以降、Fedwire Fundsメッセージ(Fedwireの資金移動メッセージ)はISO 20022(たとえば、顧客送金にはpacs.008、銀行間送金にはpacs.009)を使用しています。典型的なFedwire Fundsメッセージの主な構成要素は次のとおりです。
- 送信者および受信者の識別情報:これには、米国銀行協会(ABA)ルーティング番号(ルーティング・トランジット・ナンバー(RTN)とも呼ばれます)が含まれます。これは、送信側および受信側の金融機関を識別する固有の番号です。
- 種別コード:従来の形式では、4桁の種別・副種別コードが、基本的な送金や取消依頼など、指図の種類を特定しておりました。ISO 20022では、メッセージ種別そのものがこの情報を担います。
- 金額:取引金額は米ドルで指定し、カンマその他の書式文字は使用しません。
- 送金人参照番号: これは、取引を一意に識別するために送信側の金融機関が付与する英数字のコードで、通常は最大16文字です。
- 事業機能コード(BFC): このコードは、決済、貿易代金の支払、グループ会社間の資金移動など、取引の目的または性質を示します。
- 受取人の詳細: 受取人(資金の最終的な受領者)の氏名および口座番号、ならびに受取人の金融機関が含まれます。
- 送金依頼人の情報:送金依頼人(送金を開始する個人または法人)の氏名および口座番号、ならびにその金融機関が含まれます。
- その他の情報: 送金情報、仲介銀行の詳細、特別指図など、取引に関連するその他の情報を、必要に応じて含めることができます。
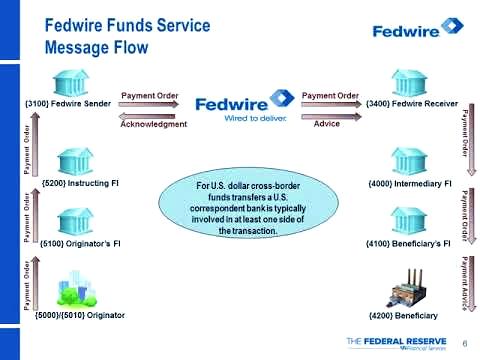
送金金融機関はFedwire Funds形式でメッセージを作成した後、Fedwire Funds Serviceを通じて連邦準備制度にそのメッセージを送信します。連邦準備制度は支払指図をリアルタイムで処理し、正常に完了すると、送金金融機関と受取金融機関の双方に確認メッセージを送信します。
要約しますと、Fedwireは連邦準備制度が運営するRTGSシステムであり、米国内の参加銀行および金融機関の間で、高額かつ時間的に切迫した決済を可能にするものです。取引は、リアルタイムで、即時のファイナリティ(決済完了性)をもって、1件ごとにグロスベースで処理・決済されます。Fedwireは米国の金融システムにおいて重要な役割を担っており、機関間の資金移動を安全、効率的かつ迅速に行うことを可能にしております。
Fedwire
連邦ワイヤ参照番号またはFed番号(IMAD/OMAD)
入出力メッセージ説明責任データ(IMAD/OMAD)システムは、SWIFT GPIにおけるUETR番号と同様に、連邦準備銀行サービス、とりわけFedWire Funds Serviceを通じて行われる電子資金移動の分野において、決定的に重要な構成要素です。このシステムは、すべてのワイヤ送金取引に固有のIMADまたはOMAD番号を付与します。これらの固有識別子は、ワイヤ送金の追跡可能性、説明責任、および徹底した調査を確保するうえで不可欠です。
IMAD(入力メッセージ・アカウンタビリティ・データ)は22文字で構成されます。入力サイクル日(8桁、YYYYMMDD)、入力元(8文字)、および連番(6桁)から成り、例として20251014ABCD1234000123があります。
1. 定義および目的:
- IMAD/OMAD:これらの略称は、それぞれ「入力メッセージ説明責任データ(Input Message Accountability Data)」および「出力メッセージ説明責任データ(Output Message Accountability Data)」を表します。
- 一意性:IMADおよびOMADの各番号は特定の電信送金に固有のものであり、個々の取引を個別に識別し、追跡することができます。
- 追跡可能性:これらの番号により、電信送金を、開始から完了までの支払プロセス全体を通じて追跡することができます。
2. 構成:
IMAD/OMAD番号は通常、取引に関する特定の情報を示す3つの要素で構成されます。
- 日付(8桁):取引日を示し、取引が処理された日を特定するために用いられます。
- 入力元(8文字):Fedwireへの送信者の接続を識別するコードです。
- シーケンス番号(6桁):当該日付および発信元において参照番号を一意とするための連番です。
3. 機能:
- 追跡:銀行および金融機関は、IMAD/OMAD番号を用いて電信送金の処理状況を追跡し、送金が正確かつ適時に処理されることを確保します。
- 調査:IMAD/OMAD番号は一意であるため、電信送金の過程で生じた不一致、追跡上の問題その他の事象を効率的に調査することができます。これには、誤り、遅延、不正の疑いのある行為などが含まれます。
- 紛争解決:紛争が生じた場合、IMAD/OMAD番号を参照することにより、取引内容について明確かつ争う余地のない記録を示すことができます。
- コンプライアンス:金融機関は、規制上のコンプライアンス義務の一環として、IMAD/OMAD番号の記録を保持する必要があります。これにより、規制当局またはお客様からの照会に対して、詳細な報告を行い、対応することができます。
- 監査:これらの番号は監査の際に重要であり、監査人はすべての取引が正確に記録・処理されていることを確認できます。
CHAPS
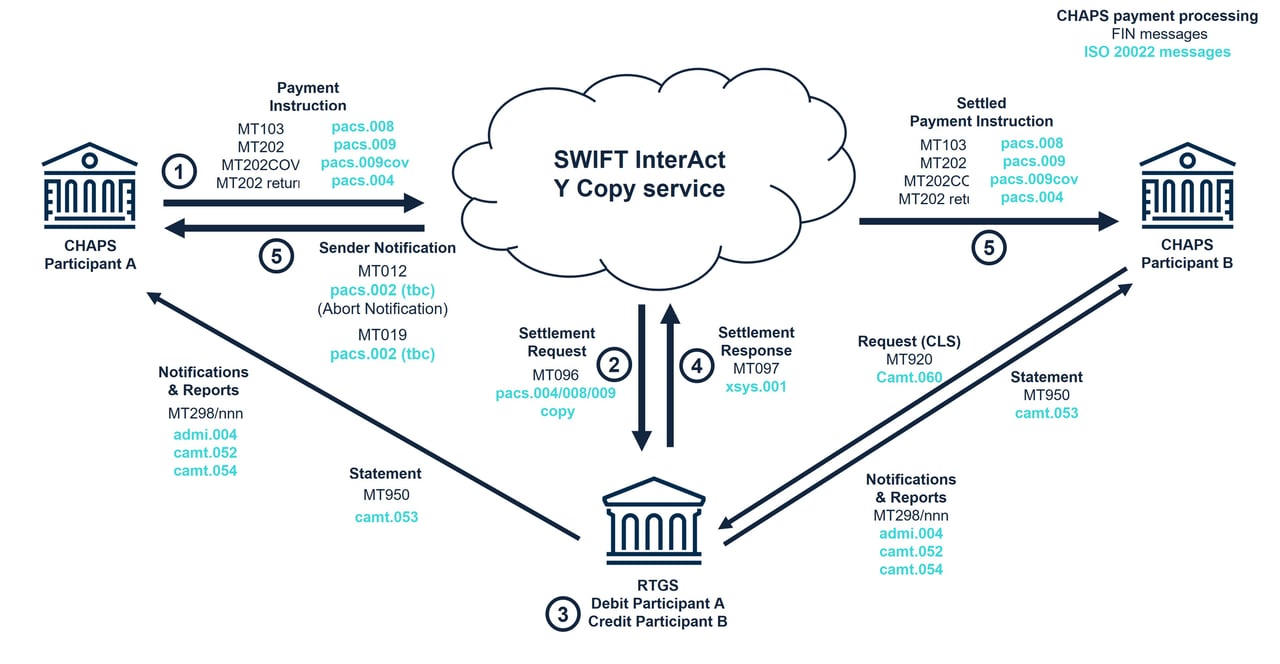
クリアリング・ハウス自動決済システム(CHAPS)は、イングランド銀行の即時グロス決済(RTGS)システムの枠組みの中で運営されています。
CHAPSは、英国を拠点とする大口電子決済システムであり、参加金融機関間の資金を即時に移転することを可能にします。主として銀行、金融機関および事業法人間の大口取引を対象としており、金融市場取引の決済、企業向け融資の実行、資金管理業務など、さまざまな目的で利用されております。
CHAPSシステムは、イングランド銀行のRTGS基盤の中で運用されており、支払いをリアルタイムかつグロスベースで決済します。すなわち、各取引は個別に決済され、ネッティングや他の取引との一括処理は行われません。これにより、決済の遅延や資金の流れの停滞に伴うリスクが低減されます。
以下では、CHAPSがRTGSシステム内でどのように機能するかを段階的にご説明します。
- 開始:CHAPSの参加者(通常は銀行またはその他の金融機関)が、顧客のため、または自己の勘定で支払いを開始します。支払いの詳細は、CHAPSシステムに入力されます。
- 検証: CHAPSシステムは支払の詳細を検証し、受取人の口座情報、支払金額その他の関連情報など、必要な情報が提供されており正確であることを確認します。
- 送信: 検証が完了すると、支払メッセージはSwiftを通じて送信されます。Yコピーサービスにより、イングランド銀行がそのコピーを受領し、完全なメッセージが受取人の銀行に引き渡される前に当該支払を決済します。
- 受領:決済はイングランド銀行のRTGSシステム(次のステップを参照)で行われ、その後に初めて受取人の銀行が支払メッセージを受信します。
- 決済:イングランド銀行は、送金銀行の決済口座を借方に、受取銀行の口座を貸方に、リアルタイムで記帳します。
- 確認通知: 決済完了後、送金側および受取側の双方のCHAPS参加機関に確認メッセージが送信され、取引が正常に処理されたことが示されます。
- 報告義務: CHAPS参加者は取引記録を保管する義務を負っており、当該記録は定期的な監査および報告要件の対象となります。
イングランド銀行は2017年からCHAPSを直接運営しており、CHAPSは2023年6月からISO 20022を採用しております。
CNAPS II
CNAPSは「China National Advanced Payment System(中国現代化支払システム)」(中国现代化支付系统)を意味し、中国の中央銀行の決済システムです。その大口資金決済システム(High Value Payment System)は、人民元のRTGS(即時グロス決済)です。
CNAPSは、中国人民銀行(PBOC)が2005年に開始した大口資金決済システム(HVPS)を基盤とし、2013年から第2世代(CNAPS II)へと高度化された、重要な決済インフラでございます。中国国内の参加金融機関間における大口資金の即時送金を可能にしております。
CNAPSはリアルタイムかつグロス方式で運営されており、取引は他の取引とのネッティングや一括処理を行わず、1件ずつ決済されます。この仕組みにより、決済遅延や資金の滞留に伴うリスクが低減され、資金が迅速かつ安全に移転されます。
中国現代化支払システム(CNAPS)は、主として中国国内の取引を対象に設計されています。ただし、第二世代システムであるCNAPS IIの稼働により、国境を越える支払や世界各国の他のRTGSシステムとの連携が、より効率的になりました。
CNAPSとその他のRTGSシステムとの間の取引を円滑に行うため、通常、次の手続が行われます。
- コルレス銀行関係:中国の銀行と他国の銀行は、コルレス銀行関係を構築します。これは、中国の銀行が外国の銀行に口座を保有する(またその逆の)ことを意味し、両行のお客様がそれぞれの通貨で取引を行うことを可能にします。
- ノストロ口座およびボストロ口座: これらのコルレス銀行関係では、ノストロ口座とボストロ口座を保有します。ノストロ口座(「当方名義の貴行預け金口座」)とは、銀行が外国の銀行に保有する口座で、通常は当該外国銀行の通貨建てです。ボストロ口座(「貴行名義の当行預り金口座」)は、同じ口座を外国銀行の側から見たものです。
- メッセージングシステム:国際銀行間通信協会(SWIFT)は、金融機関間の安全な通信のための主要なメッセージングシステムです。支払指図および取引の詳細は、標準化されたSWIFTメッセージを用いて銀行間でやり取りされます。
- 決済:支払指図を受領し確認が完了すると、取引は各国のRTGSシステムを通じて決済されます。国内銀行は国内RTGSシステム(例:CNAPS)を用いて国内通貨で決済し、外国銀行は外国のRTGSシステムを用いて外国通貨で決済します。
- 通貨の換算: 取引に異なる通貨が関わる場合は、外国為替取引が行われます。為替レートは関係銀行間で合意され、該当金額は最終決済の前に受取人の通貨に換算されます。
- 確認および報告:決済が完了すると、送金銀行と受取銀行の双方に確認メッセージが送付され、取引が正常に処理されたことが示されます。銀行は取引記録を保存する義務を負っており、当該記録は定期的な監査および報告の対象となります。
CNAPSは上記の手続を通じて他のRTGSシステムと連携することができますが、連携および相互運用性の程度は、規制の枠組み、コルレス銀行関係、および関係当事者の技術的能力によって異なり得る点にご留意ください。
近年、CNAPSとその他のRTGSシステムとの統合および連携を強化する取り組みが進められています。たとえば、中国は2015年に人民元決済のためのクロスボーダー銀行間決済システム(CIPS)を開始し、中国人民銀行は多くの中央銀行と二国間通貨スワップ協定を締結しています。
総じて、CNAPSとその他のRTGSシステムとの相互作用は、コルレス銀行関係、SWIFTなどの確立されたメッセージングシステム、そして外国為替取引に依拠し、国際的な支払および決済を円滑に行っております。これらのシステムの効率性、安全性および相互運用性の向上に向けた取り組みは、世界の金融分野において現在も継続しております。
SIC
スイス・インターバンク・クリアリング(SIC)決済システムは、スイスの中核的な決済システムです。1987年6月10日に稼働を開始し、スイス国立銀行の監督の下、SIX Interbank Clearing Ltd(SIC Ltd)により運営されています。SICシステムの主な参加者は、スイスの銀行およびその他の金融市場参加者です。
SICは、大口取引に加え、銀行振込、カード決済、口座引落しなど、金融市場参加者が提供するサービスに関連する小口決済も処理しております。SICシステムは、開始以来、取引件数および決済金額の両面で着実に成長してまいりました。
SIC(スイス・インターバンク・クリアリング)システムの詳細につきましては、スイス国立銀行とSIC Ltd.が共同で公表している「スイス・インターバンク・クリアリング(SIC)決済システム―SICシステムに関する報告書およびディスクロージャー報告書」をご参照ください。第1部「SICシステムに関する報告書」では、スイス・インターバンク・クリアリング決済システムの詳細を説明しています。SICシステムは、システム上重要な金融市場インフラとして、金融市場インフラのためのCPMI-IOSCO原則(PFMI)を遵守しております。第2部「SICシステムに関するディスクロージャー報告書」では、関連するCPMI-IOSCO原則のSICシステムへの適用状況を示しています。
BOJ-NET
日本銀行金融ネットワークシステム(日銀ネット、BOJ-NET)は、日本銀行が運営する即時グロス決済(RTGS)システムです。日本の金融市場インフラの重要な構成要素であり、国内の金融機関間における円建て取引の安全かつ効率的な決済を可能にしております。
BOJ-NETは、銀行間送金、証券取引、中央銀行の業務といった大口決済のリアルタイム決済を可能にいたします。取引は個別にリアルタイムで決済されるため、各支払いは直ちに、かつ取消不能な形で処理され、決済の遅延や不履行のリスクが排除されます。
日銀ネット(BOJ-NET)の仕組みの概要:
- 取引の送信:参加金融機関は、BOJ-NETに対して直接、またはコルレス銀行を通じて、支払指図を送信します。
- リアルタイム処理:BOJ-NETは、支払指図を取引ごとに処理いたします。システムは、取引の承認に先立ち、送金人の口座に十分な資金があることを確認します。取引が承認されると、資金は送金人の口座から受取人の口座へ直ちに、かつ取消不能な形で移転されます。
- 決済完了性(ファイナリティ):BOJ-NETにおける決済は最終的かつ取消不能です。処理が完了した取引は、取り消すことも変更することもできません。この特性により、参加金融機関に高い確実性がもたらされ、決済リスクが低減されます。
- 継続的な稼働:BOJ-NETは営業時間中、継続して稼働しており、支払指図を日中いつでもリアルタイムで送信・決済することができます。これにより、金融機関は流動性をより効果的に管理でき、日本の金融システムの安定の維持にも資しています。
- 中央銀行による監督:日本銀行がBOJ-NETの運営を監督し、システムの信頼性、安全性および規制の遵守を確保しています。
RITS
リザーブ・バンク情報・振替システム(RITS)は、オーストラリア準備銀行が運営する同国のRTGS(即時グロス決済)システムです。参加金融機関間における高額の豪ドル取引をリアルタイムで決済します。また、RITSは、高額決済システム(HVCS)や大量電子決済システム(BECS)など、オーストラリアの他の決済システムの決済基盤としての役割も担っています。
RITSは、銀行間送金、証券取引、中央銀行の業務といった大口決済のリアルタイム決済を可能にします。取引は個別にリアルタイムで決済されるため、各決済は即時かつ取消不能に処理され、決済遅延や不履行のリスクが軽減されます。
RITSの運営の概要:
- 取引の提出:参加金融機関は、直接、またはコルレス銀行を通じて、支払指図をRITSに提出します。
- リアルタイム処理:RITSは、支払指図を取引ごとに処理いたします。本システムは、取引を承認する前に、送金人の口座に十分な資金があることを確認いたします。承認された取引の資金は、送金人の口座から受取人の口座へ、直ちに、かつ取消不能な形で移転されます。
- 決済の最終性:RITSにおける決済は最終的かつ取消不能です。取引がいったん処理されると、取消しや変更はできません。この特性により、高い確実性が確保され、参加機関の決済リスクが低減されます。
- 継続的な稼働:RITSは営業時間中継続して稼働しており、支払指図を日中いつでも提出し、リアルタイムで決済することができます。これにより、金融機関はより効果的に流動性を管理でき、オーストラリアの金融システムの安定の維持にも資します。
- 中央銀行による監督:オーストラリア準備銀行がRITSの運営を監督し、同システムの信頼性、安全性および規制要件の遵守を確保しております。
大口資金決済システム(LVPS)
EURO1は、欧州全域で当日中に決済される優先度の高いユーロ建て取引を決済するために設計された、民間運営の大口決済システムであり、独自の特徴を有しております。同システムは主として、国内外を問わず、高額かつ時間的制約のある取引の処理を目的としております。
各支払は処理された時点で最終的なものとなり、参加者は日終にT2においてネット残高のみを決済します。
EURO1は、即時グロス決済(RTGS)に相当するネット決済システムとして運営されており、システム上重要な決済システムに分類され、欧州中央銀行の監督を受けています。
EURO1は、ユーロの導入に伴い1999年1月に稼働を開始し、ECUクリアリング・システムを引き継ぎました。EBA CLEARINGが運営しており、T2に保有される担保付きの流動性プールにより、参加者が破綻した場合でも決済が完了することが確保されております。
連続リンク決済(CLS)は、外国為替(FX)市場における決済リスクを排除するために設計された、専門的なグローバル金融システムです。決済リスク(ヘルシュタット・リスクとも呼ばれます)は、外国為替取引の一方の当事者が売却した通貨を引き渡したにもかかわらず、購入した通貨を受け取れない場合に生じるものであり、多くは時差や取引相手方の債務不履行によるものです。CLSは、このリスクに対処し、世界の外国為替市場全体の安定性と効率性を高めるために設立されました。
CLSは、ペイメント・バーサス・ペイメント(PVP)の仕組みにより運営されています。この仕組みでは、外国為替取引の双方の資金決済が同時に行われるため、一方の当事者が支払いを受け取れないリスクが排除されます。個々の指図はグロスで決済されますが、参加者は通貨ごとにネット・ポジション分のみを資金手当てすればよいため、必要となる流動性は大幅に縮小されます。
CLSの仕組みの概要:
- 提出:加盟銀行は外国為替取引をCLSに提出し、CLSのシステム内で照合および確認が行われます。各加盟銀行には指定された決済メンバーがあり、提出された取引から生じる支払義務の決済を担います。
- マルチラテラル・ネッティング(多者間ネッティング):CLSは、各通貨の買いおよび売りの双方を考慮したうえで、参加銀行ごと、通貨ごとの純支払債務を算出します。この手続により、決済を要する取引の全体的な件数および金額が大幅に削減されます。
- 決済:決済メンバーは、参加中央銀行にあるCLS銀行の口座に、ネット金額を払い込みます。その後CLS銀行は、自らの帳簿上で両方の通貨のレッグを同時に借記・貸記することにより各取引を決済し、その結果生じた残高を支払います。
- 報告:CLSは、参加銀行に対し、提出された取引の状況に関するリアルタイムの更新情報と、決済活動の詳細を記載した日次の最終報告書を提供いたします。
CLSは参加銀行が所有しています。CLS銀行は連邦準備制度の規制を受け、決済対象通貨の発行主体である各国中央銀行で構成される委員会の監督下にあります。現在、18通貨を決済しております。
CHIPS
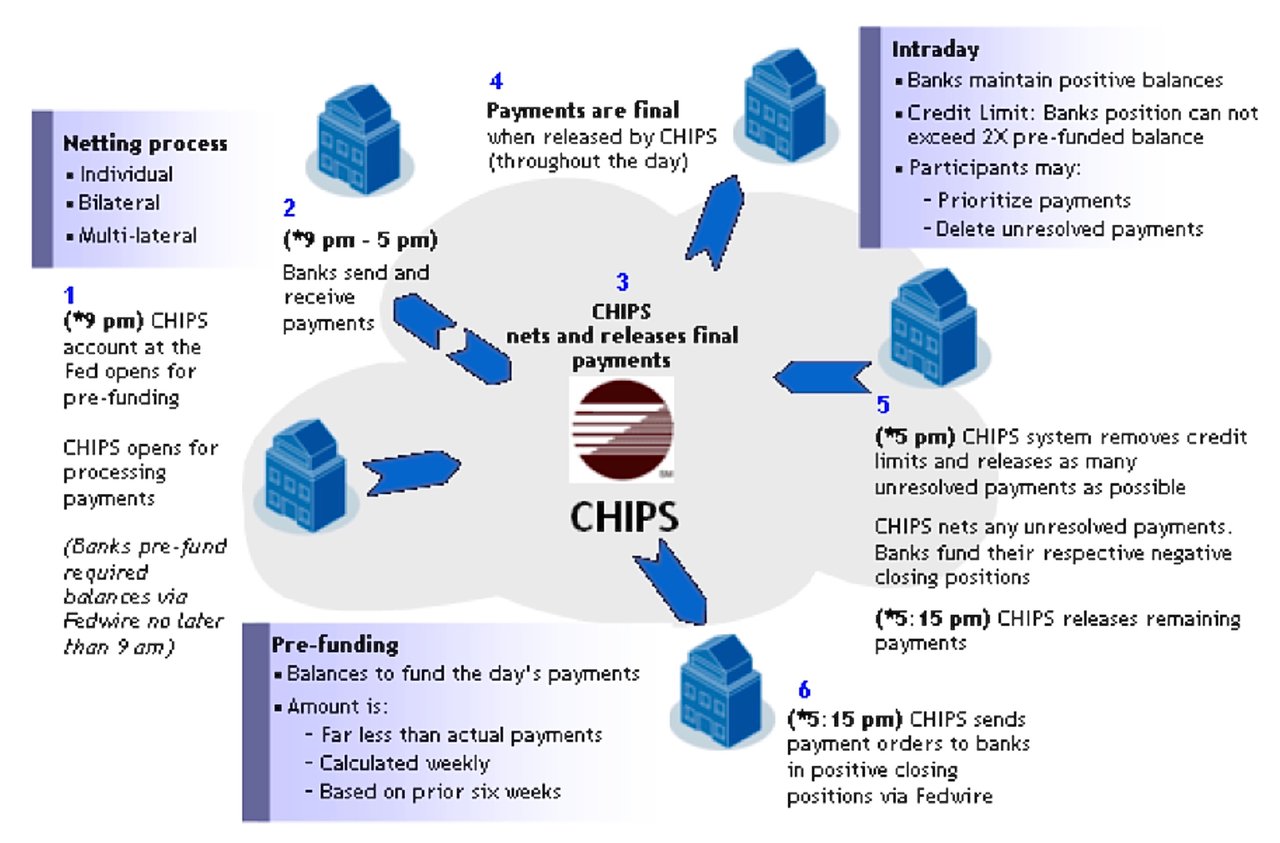
CHIPS(Clearing House Interbank Payments System)は、大手米国商業銀行が出資する銀行協会兼決済会社であるThe Clearing Houseが運営する、民間部門の大規模な米ドル(USD)決済システムです。国内および国際の支払を取り扱い、2025年には1日平均約2兆米ドルの決済を処理しております。CHIPSは、安全かつ効率的で迅速な銀行間取引を可能とすることにより、米国および世界の金融システムの円滑な機能において重要な役割を果たしております。
CHIPSの主な特徴と運用は、次のように要約できます。
- 迅速かつ最終的な決済:CHIPSは、事前に積み立てられた残高の範囲内で、日中を通じて継続的に支払いを実行いたします。支払いはCHIPSが実行した時点で最終的なものとなります。これにより、参加銀行にとって確実性が確保され、リスクが低減されます。
- 効率的な流動性節約の仕組み:CHIPSは、支払を照合・ネッティングする特許取得済みのアルゴリズムを採用しており、清算プロセスの効率を大幅に高めています。ネッティングとは、当事者間の複数の取引を相殺し、各参加者について単一の純支払額または純受取額とする手続です。これにより決済すべき取引の総数が減少し、ひいてはこれらの取引の決済に必要な流動性(現金または現金同等物)の額が低下します。これは、銀行がより効果的に流動性を管理でき、費用のかさむ日中借入の必要性が減少することから、特に銀行にとって有益です。
- 参加資格:CHIPSは会員制のシステムであり、米国に規制を受ける拠点を有する銀行に開かれています。CHIPSに参加するには、銀行は財務の健全性、業務遂行能力、規制遵守を含む所定の適格要件を満たす必要があります。The Clearing Houseは、会員の遵守状況を監督し、これを確保する責任を負っています。
- セキュリティとリスク管理:CHIPSは、システムの健全性と安定性を確保するため、強固なセキュリティ対策とリスク管理体制を整えております。CHIPSはシステム上重要な金融市場インフラとして指定され、連邦準備制度の監督を受けております。
- 他の決済システムとの補完関係:CHIPSは、Fedwireなど他の主要な決済システムと並行して運営され、それらのサービスを補完するとともに、高額の米ドル取引に対する代替的な経路を提供します。Fedwireが連邦準備制度の運営するリアルタイム・グロス決済(RTGS)システムであるのに対し、CHIPSは取引のネッティングによる効率化に重点を置く民間部門のシステムです。
要約すると、CHIPSは、国内外のUSD決済を扱う大規模な民間部門の決済システムです。迅速かつ確定的な決済を提供し、特許取得済みのネッティング・アルゴリズムによる効率的な流動性節約の仕組みを採用するとともに、高い水準のセキュリティとリスク管理を維持しています。CHIPSは他の決済システムと並行して運用され、米国および世界の金融インフラにおける重要な構成要素となっています。
FED-wire と CHIPS による送金の類似点と相違点。
これらのシステムはいずれも、米国の金融システムの機能に不可欠であり、銀行その他の金融機関の間で多額の資金を移動することを可能にしています。
- FED-wire(連邦準備制度ワイヤー・ネットワーク)は、米国連邦準備制度が運営するリアルタイム・グロス決済(RTGS)システムです。参加銀行間の資金移動について、即時、最終的かつ取消不能な決済を提供いたします。
- CHIPS(Clearing House Interbank Payments System:クリアリング・ハウス銀行間決済システム)は、民間が所有・運営する高額決済システムです。米国の大手銀行および一部の外国銀行からなるコンソーシアムであるThe Clearing Houseが所有しています。CHIPSはFedwireのようなグロス決済システムではなく、連邦準備制度に保有される事前入金済みの残高に対して、日中継続的に支払をマッチングおよびネッティングし、営業日の終わりに最終的な締め処理を行います。
FED-wireとCHIPSの類似点:
- いずれも、米国の銀行および金融機関間で大口取引を円滑に行うために用いられる電子資金移動システムです。
- いずれも米国の金融システムの円滑な機能に不可欠であり、米ドルが基軸通貨としての安定性と効率性を維持するうえで重要な役割を担っております。
- いずれの制度も、連邦準備制度など関係当局による規制および監督の対象となります。
FEDwireとCHIPSの相違点:
所有および運営:
- FED-wireは米国の中央銀行である連邦準備制度が運営しているのに対し、CHIPSは銀行の民間コンソーシアム(The Clearing House)が所有・運営しています。
決済の仕組み:
- FED-wireは即時グロス決済(RTGS)システムであり、取引ごとに即時かつ最終的な決済を行います。一方、CHIPSは流動性節約型のネッティング方式を採用しており、支払は相互に照合・相殺されたうえで、継続的にリリース(実行)されます。
取引の最終性:
- いずれの仕組みにおいても決済の最終性が確保されます。Fedwireによる支払は決済された時点で、CHIPSによる支払は解放された時点で最終的なものとなります。CHIPSでは支払の取消しは行われません。
アクセス:
- FED-wireへのアクセスは、原則として連邦準備銀行に口座を有する銀行に限られ、CHIPSへのアクセスは、国内外の金融機関を含む参加銀行に限られます。
取引の件数および金額:
- Fedwireは1日あたりの決済総額が大きく、CHIPSは国際的な米ドル決済の大部分を取り扱っています。
活用事例:
- いずれの仕組みも大口取引に用いられますが、FED-wireは政府証券の決済や銀行間送金などの取引に、CHIPSは外国為替取引や貿易金融などの国際取引に多く用いられています。
FED-wireとCHIPSは、いずれも米国金融システムの重要な構成要素であり、大口取引の円滑な実行において不可欠な役割を果たしています。両者には共通点もありますが、所有形態、運営、決済の仕組みにおいて主要な相違があります。



次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。
RTGSシステムを通じて当行のお客様口座へ資金を送金する方法について詳しくお知りになりたい場合は、中央銀行関係責任者のヘンリー・コフィ(Henry Kofi)までお問い合わせください。