
銀行業務に関する誤解
提携関係のない銀行
無関係の「銀行」から資金を移転できるという誤解
無認可機関の限界を理解する
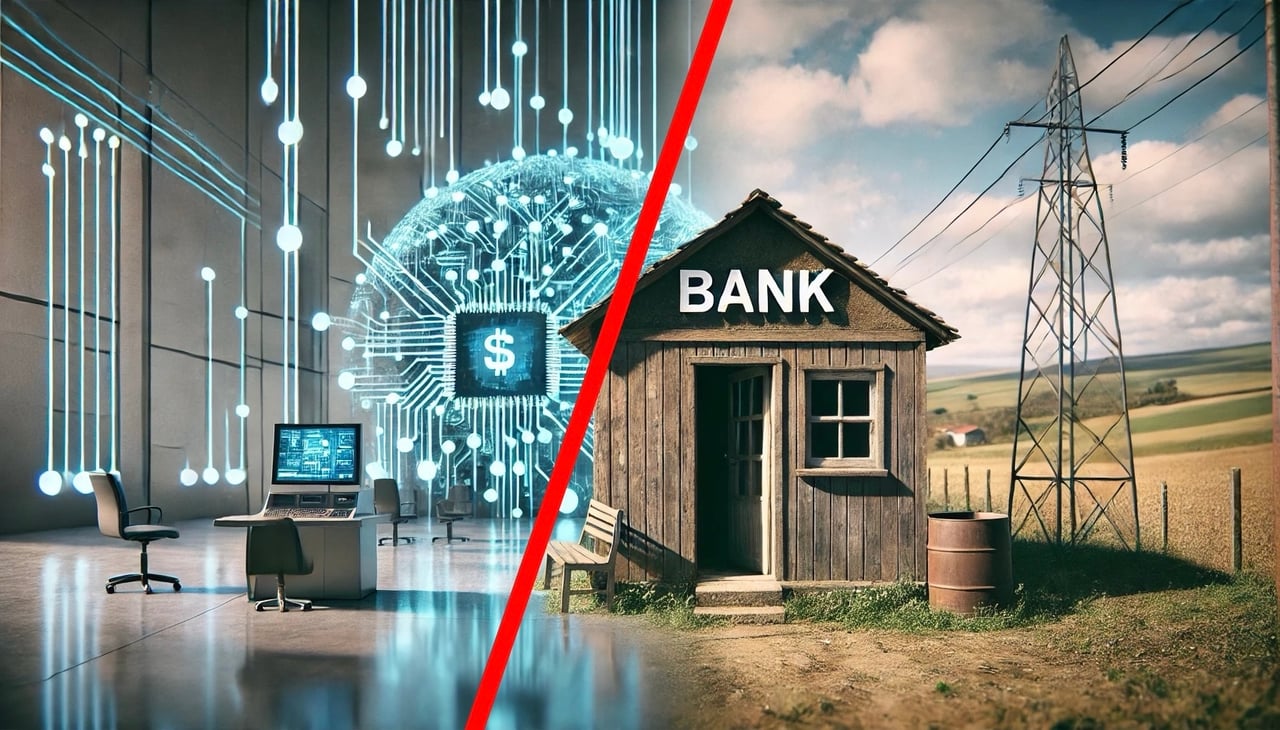
In recent years, a persistent myth has emerged suggesting that individuals can transfer vast sums of money from banks that are not connected to the traditional banking system, central banks, or any clearing mechanisms, just by using bank messaging systems alone. This notion is particularly prevalent in discussions surrounding so-called “banks” that claim to operate on tribal lands in the United States and Canada outside any banking authority, and similar unlicensed entities in many other jurisdictions. (Many tribally owned banks are fully chartered and supervised; the myth concerns entities that claim to need no licence at all.) These entities often claim to function independently of federal oversight, central banks, or the broader financial network, and some even present themselves as alternatives to traditional banking institutions. However, the reality is that such banks, lacking proper federal authorization and integration into the global financial system, are unable to settle any legitimate transfers or transactions, they can merely send messages or instructions by KTT, S2S, API or IPIP if they don’t have at least a funded nostro account with a fully integrated bank.
未接続銀行:すなわち、国際的な銀行ネットワーク(SWIFT、SEPA、Fedwire、T2など)に組み込まれていない金融機関は、運営上、根本的な制約を抱えております。これらの銀行は、実際の銀行間での資金決済を行うことができません。通常、メッセージを送信することはできても、資金を移動させるための基盤を備えておりません。
こうした機関が、虚偽の口実のもとに「与信」を実行すると称してお客様から資金を引き出す、欺瞞的な仕組みをどのように作り出しているかを、以下に示します。
欺瞞の手口
- 「信用」の供与
外部ネットワークに接続されておらず、コルレス銀行との取引関係もない銀行は、与信枠または現金担保付き与信が利用可能となった旨をお客様に通知します。この「与信」は、外部での検証や決済を伴わず、当該銀行の元帳に内部的に記帳されるにとどまります。
2. 支払要件
その後、お客様は、与信枠を有効化または確保するための手数料(多くは、手配手数料、事務手数料、あるいは担保の一部などと称されます)の支払いを求められます。これらの支払いは取消不能であり、通常、融資実行とされるものが開始される前に求められます。
3. 実体のない送金指図
当該銀行は、その後、次のような手段を用いて送金を開始すると主張します。
- KTT(テストキー付きテレックス)
- IP/IPおよびAPI
- S2S(サーバー間通信)
接続されていない銀行がこれらの方法で送信したメッセージによって、資金の決済や清算を行うことはできません。
4. 責任の転嫁
資金が当然ながら実現しないことが明らかになると、発行銀行は、受取人側の金融機関が当該証書を「拒否した」と主張して責任を転嫁します。その上でお客様は、そのような形式を受け入れる別の受取銀行を探すよう促されますが、これは本質的に徒労に終わります。正規の金融機関は、こうした手法を、それ単独では資金の受領または決済の有効な経路として認めていないためです。
5. 期間の延長と不透明化
無関係な銀行は、擬似的な法的書類、内部記録の画面写真、あるいは想定上のコンプライアンス要件への言及などを示して、手続が進行しているかのような錯覚を維持します。これにより詐欺の期間が長引き、顧客が時間や追加の資金・労力を投じ続けるよう誘導されるおそれがあります。
6. 最終結果:金銭的損失
お客様は、利用、実行、譲渡のいずれもできない「信用枠」に多額の資金を支払う結果となります。特に発行銀行が金融規制や監督が緩やかな法域に所在する場合、救済を求める手段はありません。
本稿では、これらの無認可機関に関する限界とリスク、ならびにこれらの機関からの資金移転ができない理由について解説いたします。
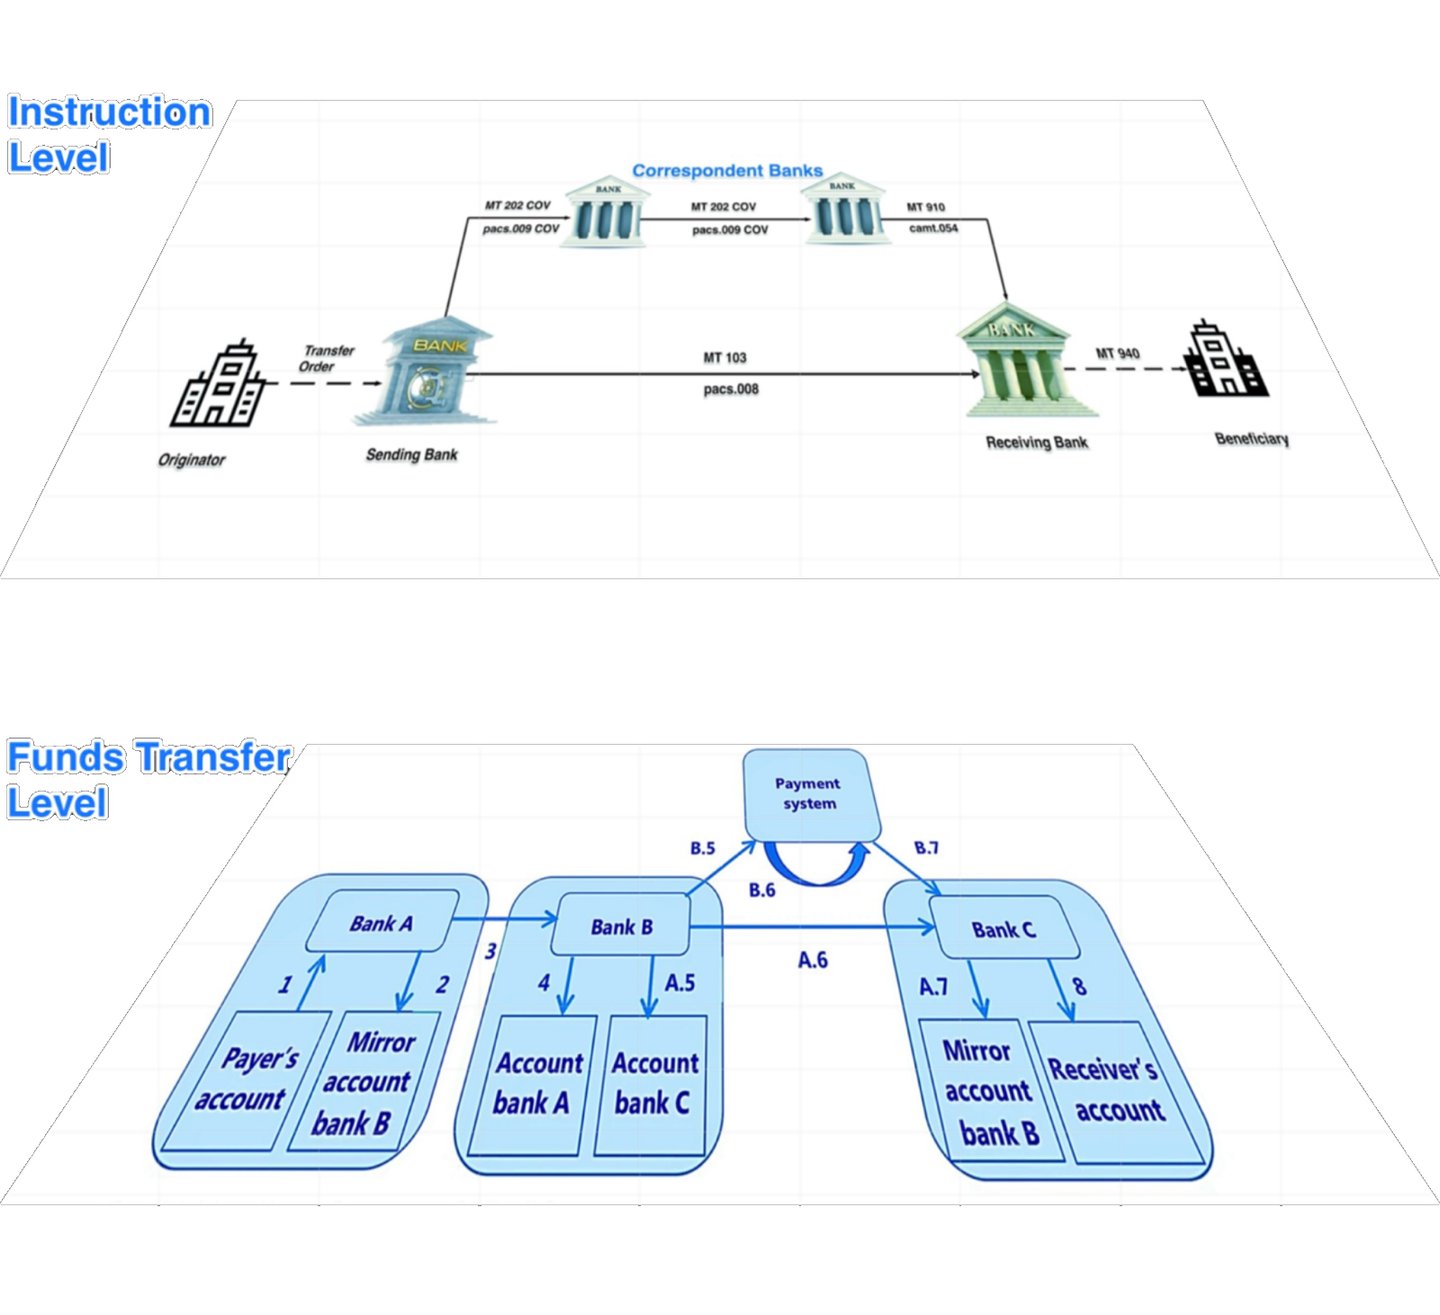
「銀行」がメッセージング・システムのみを通じて運営されており、グローバルな銀行ネットワークに完全には組み込まれていない場合、その機能は送信側銀行と受信側銀行との間でメッセージを伝達することに限られ、実際の資金移動を実行することはできません。
- これらの銀行は、他行との接続がなく、清算機能も有さず、認可された中央銀行または銀行システムに接続された銀行との接続も持たないため、「資金移動レベル」での資金移動を実行することができません。また、
- 仲介銀行との間に、取引に「指図レベル」で関与するための銀行取引契約がなく、かつ
- 通常、接続先のいかなる銀行にも、資金の入ったノストロ口座(当方名義の他行預け金口座)を保有しておりません。
従来型の銀行システムの仕組み
この俗説を理解するには、まず正規の銀行が金融エコシステムの中でどのように業務を行っているかを把握することが不可欠です。米国、カナダ、その他いずれの国であっても、認可を受けた銀行は、複雑な金融ネットワークに深く組み込まれております。これらの銀行は通常、国または州レベルの銀行監督当局により設立が認められ、規制を受けており、厳格な財務基準のもとで業務を行うことが確保されております。さらに、金融政策を所管し金融の安定を維持する、連邦準備制度(米国)、欧州中央銀行(ECB)、カナダ銀行などの中央銀行とも接続されております。
銀行が相互に資金を移動するには、SWIFTなどのメッセージングネットワークを利用し、自動決済機関(ACH)システムやRTGSシステムなどのクリアリング・決済システムに参加するか、少なくとも、これらに参加している銀行にノストロ口座(当方名義の他行預け金口座)を保有している必要があります。これらのシステムにより、あらゆる取引(支払、電信送金、その他の資金移動を問いません)が、安全かつ透明性のある方法で確認、処理および決済されます。要するに、いかなる銀行も、適法な金融業務を行うためには、中央銀行および清算機関と接続されていることが不可欠です。
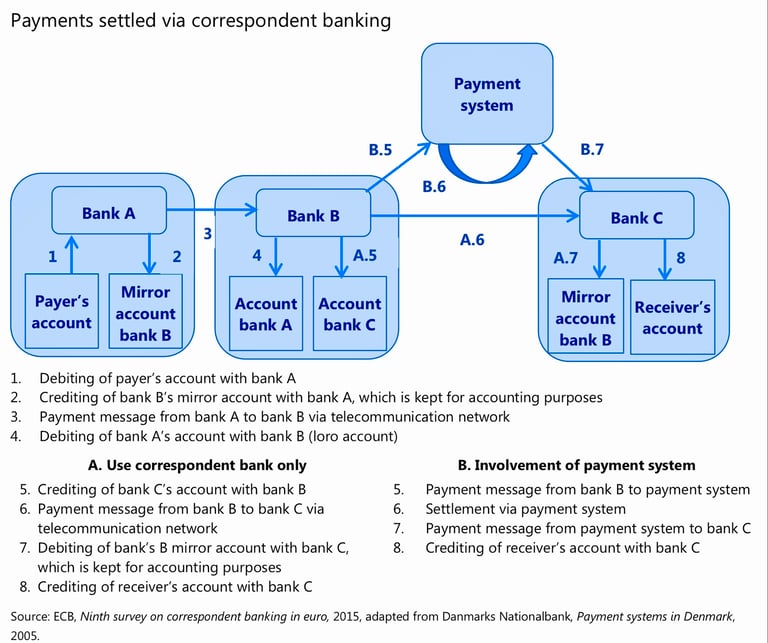
資金の送金
現代金融の仕組みにおいて、メッセージの伝達は、どれほど高度で、認証され、暗号化されていたとしても、それ自体では価値を移転するものではありません。SWIFT、EBICS、API、テレックス、IPIP、その他の独自の通信経路のいずれで発信されたとしても、支払指図は指図にすぎず、資金を移転する意思を表示するものにとどまります。この意思が資金に対する法的権原の移転として確定するには、当事者双方が権威あるものとして認める元帳上の残高が変更されるに至らなければなりません。
このような台帳が存在する場所は、ごく限られています。
- 中央銀行の即時グロス決済システム。連邦準備制度、欧州中央銀行、イングランド銀行などの機関に開設された、銀行のソブリン口座を指します。
- コルレス銀行業務におけるノストロ/ボストロ関係 – 国境を越える決済を行うため、銀行同士が相互に開設・維持する商業銀行口座。
- 内部の清算・決済口座:両取引当事者が同一の銀行グループ内で業務を行う場合。
- 清算機関や専門の決済機関に開設された口座。たとえば、ACH運営機関、CHIPS、外国為替決済のためのCLSなどがあります。
これらのいずれにも手が加えられない限り、いくらメッセージが交換されても、価値の移転は生じておりません。メッセージ単体には資金を処分する権限はなく、一方の口座からの引落しと他方の口座への入金という行為を、開始させる、あるいは開始させるものと称するにすぎません。
「メッセージのみ」による決済であるかのような印象を与える取決めは存在しますが、いずれも事前に配置された流動性に裏付けられており、最終的には実際の借方記帳・貸方記帳によって完結します。
- ネッティングシステムは、指図を集約し、あらかじめ定められた間隔で純差額のみを決済します。
- クローズドループ型の決済エコシステムでは、内部の元帳上の資金移動は即時に行われますが、外部との照合・精算は一括で行われます。
- ミラーアカウント方式では、指図の受領に応じて仮想口座の残高を調整いたしますが、これらは所定の時期に実際の決済口座と照合されます。
したがって、金銭的価値の移転が真正に行われる場合には、必ず権威ある元帳が書き換えられます。この書き換えがなければ、保有しているのは意思の記録または支払の契約上の約束にすぎず、支払そのものではありません。
要するに、どれほど巧妙なメッセージング基盤を備えた銀行であっても、相互に承認された決済口座の残高を最終的に変動させることなく、資金を移動させることはできません。
中央銀行および決済システムの役割
米国連邦準備制度、カナダ銀行、欧州中央銀行などの中央銀行は、通貨の流通を管理し、国内外の金融システムの安定を確保するうえで決定的な役割を果たしています。中央銀行は、銀行が取引を決済するための安全な基盤を提供し、金利を調整し、国の金融政策を運営しています。
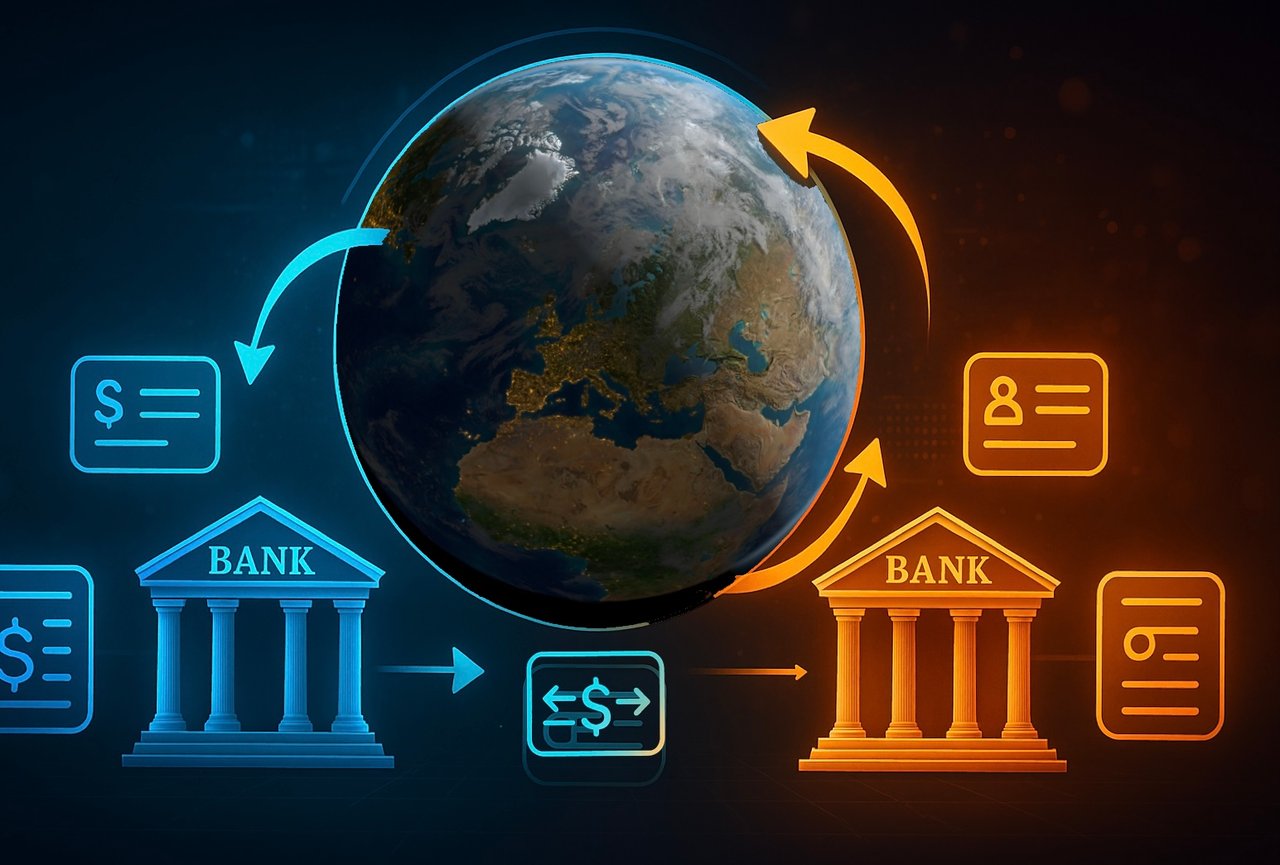
SWIFTなどのメッセージングネットワークは支払指図を伝達し、ACH運営機関や中央銀行の決済システムなどの清算機関は、銀行間の取引が正しく決済されることを確保します。ある銀行から別の銀行へ送金を行う際、その取引はこれらのシステムを経由し、送金の正当性の検証、関係銀行の認証、および資金が意図された送金先に到達することの確認が行われます。これらのシステムを利用できなければ、銀行は金融機関をまたぐ送金や取引を処理することができません。
部族居留地その他における無免許の「銀行」という神話
米国およびカナダにある一部のインディアン居留地では、一部の組織が自らを「銀行」と称し、連邦規制の適用を受けず、より広範な金融システムから独立して資金を移動できると主張しています。こうした自称「銀行」は、部族法の主権の下で運営しているとして、連邦政府の監督や中央銀行制度への組み込みの必要性から自由であると主張することが少なくありません。
部族の主権により、特定の規制に関する一定の権利や適用除外が認められているとはいえ、これらの主体がグローバルな金融システムへの参加を望む場合に、確立された銀行制度の枠外で機能することまで認められるわけではありません。端的に言えば、正当な取引を処理しようとする機関は、清算機関や中央銀行を含む広範な銀行ネットワークに接続されていなければなりません。これらの接続を持たない機関は、実際には、自らの限られた範囲を超えて資金を決済または送金することができません。
無認可の銀行が送金の決済を行えない理由
連邦当局の監督外で営業し、中央銀行と接続されていない無認可の「銀行」が資金の決済や送金を行うことができないのには、いくつかの主要な理由がございます。
- 決済システムとの連携の欠如:前述のとおり、正当な金融取引は、銀行間の資金移動を円滑に行うために、SWIFT、SEPA、ACHなどのシステムに依拠しています。これらのネットワークに接続していない機関は、国際金融システムに参加することができず、資金移動の試みはいずれも失敗に終わります。これらのシステムに属さない無認可の「銀行」は、事実上、銀行ネットワークの他の部分から孤立しています。
- 中央銀行へのアクセスがないこと:中央銀行との接続を持たない、いわゆる「銀行」は、大口送金の決済や銀行間貸借を行う能力を欠いています。中央銀行は、支払の清算、流動性の確保、金融機関に対するセーフティネットの提供といった不可欠なサービスを担っております。中央銀行と関係を持たない機関はこうした重要な資源を利用できず、正当な送金を処理することができません。
- 連邦または州の認可の欠如:正当な銀行を運営するうえで重要な要素は、国または州レベルの銀行監督当局から認可を受けることです。これにより、銀行は規制基準を遵守し、適切な準備金を維持し、マネー・ロンダリング対策(AML)および顧客確認(KYC)の手続に従うことになります。このような監督を受けない無認可の銀行は、必要な安全措置を講じていないことが多く、本質的に信頼できません。銀行免許を持たない事業者は、法的に銀行業務を行うことができません。
- 国際的な承認の欠如:無認可の銀行が、たとえ地域社会や部族社会の範囲内で機能し得たとしても、国際的な銀行や金融機関から承認されることはありません。このように承認が得られない以上、正規の金融機関がこうした主体からの送金を受け入れたり、これらの主体と取引を行ったりすることはなく、結果として、これらの主体は国際金融システムから事実上隔絶されることになります。
- 詐欺リスク:これらの無許可の銀行の多くは、多額の資金や秘密の銀行システムへのアクセスを提供できると示唆して、欺瞞的な行為を行っております。しかし、これらの主張は虚偽です。実際には、これらの事業体は約束したサービスを提供することができず、金融詐欺の温床となっていることも少なくありません。これらの機関を利用して送金や大口取引を行おうとした方が詐欺の被害に遭い、失った資金を回収する手段がないという事例が多く見られます。
無関係な金融機関と取引することのリスク
規制を受けていない、あるいは認可を受けていない銀行と取引しようとする個人や事業者にとって、リスクは重大です。取引が完了する見込みが低いだけでなく、詐欺や金銭的損失を被る相当なリスクがございます。正規の金融システムに属さない主体と関わることは、個人情報の窃取、マネー・ローンダリングの嫌疑、資金の全額損失など、さまざまな危険にさらされることにつながります。
正当な銀行機関は、厳格かつ透明性の高い枠組みの中で業務を行っており、それにより金融取引の安全性と安心が確保されていることを理解しておくことが不可欠です。この枠組みの外で機能していると主張する機関、とりわけ連邦の認可を受けていない、あるいは中央銀行や決済清算システムとの接続を持たない機関は、主張するサービスを提供すること自体ができません。
「銀行間の接続がない」という幻想
銀行システム、中央銀行または決済機関と接続していない銀行から資金を送金できるという通説は、危険な幻想です。先住民族の土地などに所在する無免許の事業体の中には、銀行サービスを提供すると称するものがありますが、銀行免許を有さず、広範な金融ネットワークからも切り離されているため、正当な送金をいかなる形でも決済することができません。安全かつ正当な銀行取引を行うためには、グローバルな金融システムに組み込まれた認可を受けた金融機関を利用し、確立された規制基準に従って取引が安全に処理されるようにする必要があります。

次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。


