決済・送金
代替的な送金方法
テストキー付きテレックス、台帳間送金、サーバー間送金およびAPI送金:その仕組みと限界。
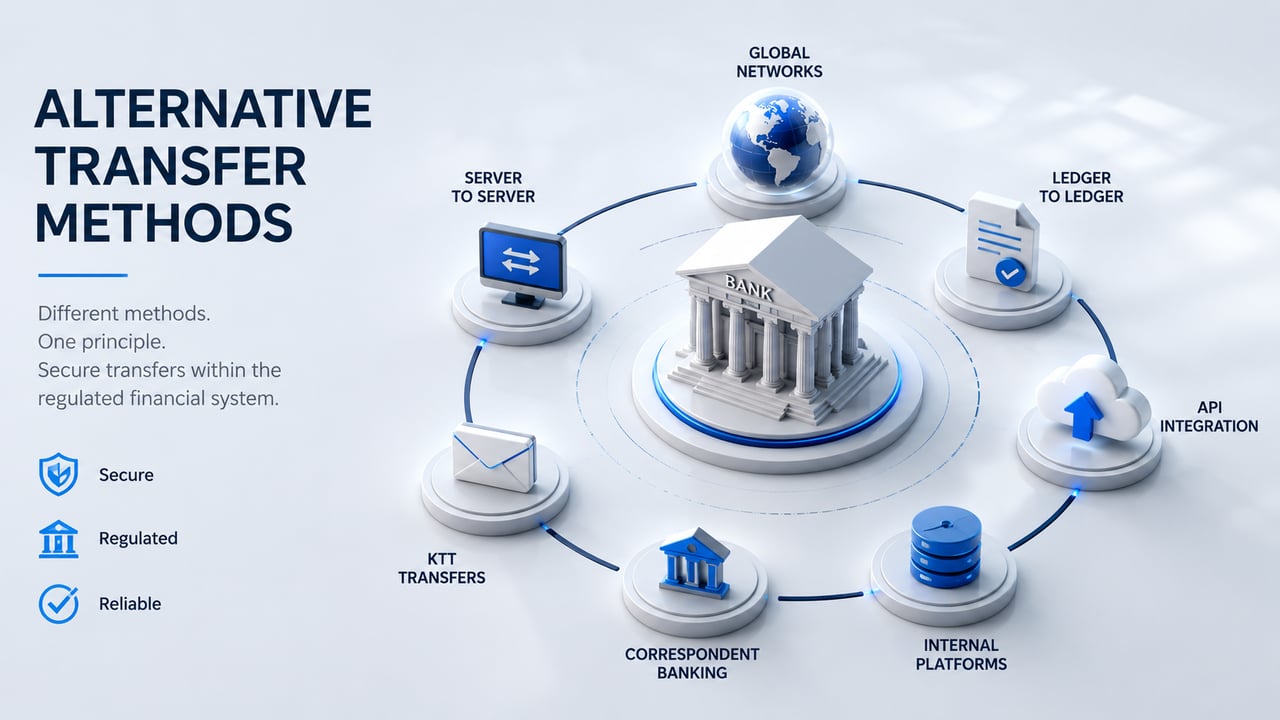
SWIFT、SEPA、RTGSなどの確立された決済システムに加え、金融業界では従来、さまざまな代替的または特殊な資金移動の手法が用いられてきました。これらの手法は、過去の慣行、銀行内部の業務プロセス、または特定の技術的実装を反映した用語で言及されることが少なくありません。
これらの手法が独立した金融システムを構成するものではないことを理解することが重要です。これらは、あらゆる適法な通貨送金を規律するのと同じ制度的枠組みの内部に存在し、かつその枠組みに依存しています。
呼称のいかんにかかわらず、有効な取引はいずれも、最終的には規制を受けた金融機関と認知された決済インフラを通じて処理、クリアリングおよび決済されなければなりません。
背景と分類
代替的な送金手段は、通常、次の三つの文脈のいずれかで生じます。
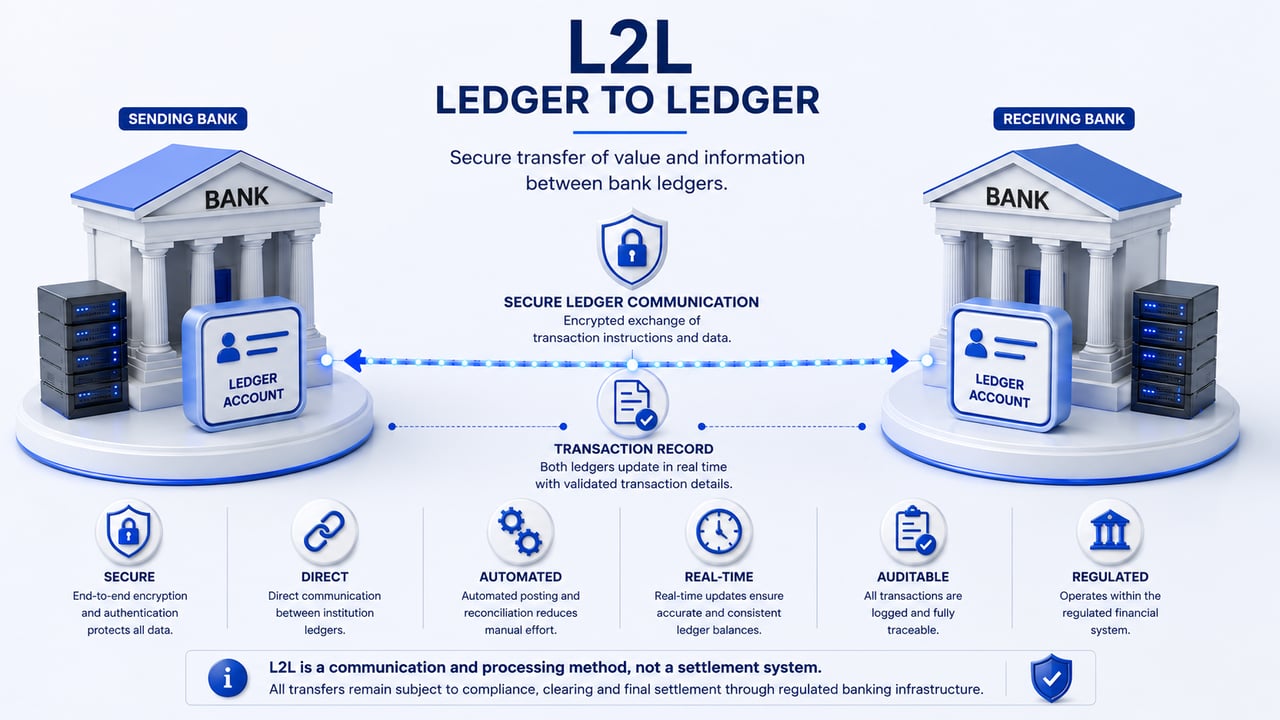
第一に、内部または銀行間の通信プロセスを指す場合があります。これは、金融機関が標準的なリテール決済チャネルの外で指図をやり取りしたり、ポジションを照合したりするものです。こうしたプロセスは高度に専門的なものであり得ますが、銀行システム全体の一部であることに変わりはありません。
第二に、一部の用語は従来の銀行実務に由来しており、指図の伝達や口座間の調整に関する過去の手法を反映しています。用語自体は今も使われていますが、その基礎となる仕組みは進化し、あるいは現代の基盤に統合されていることが少なくありません。
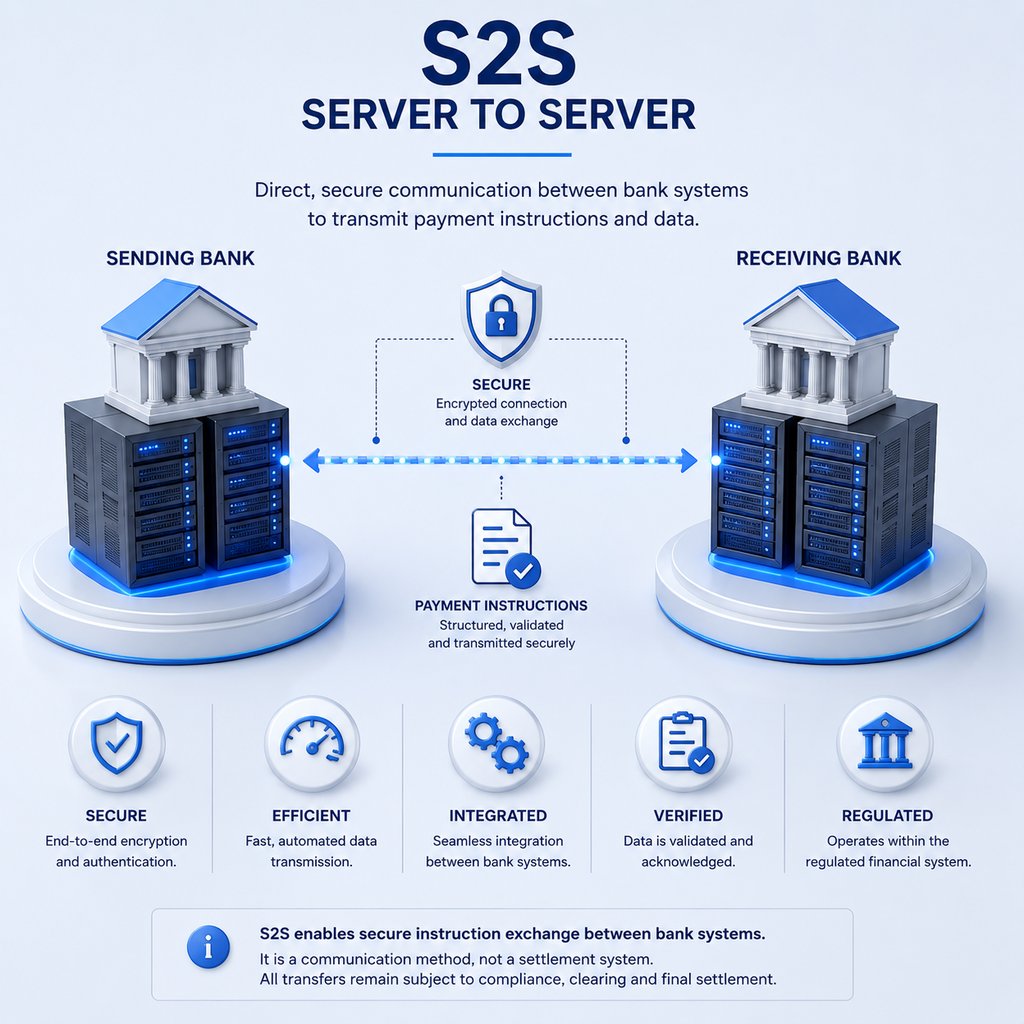
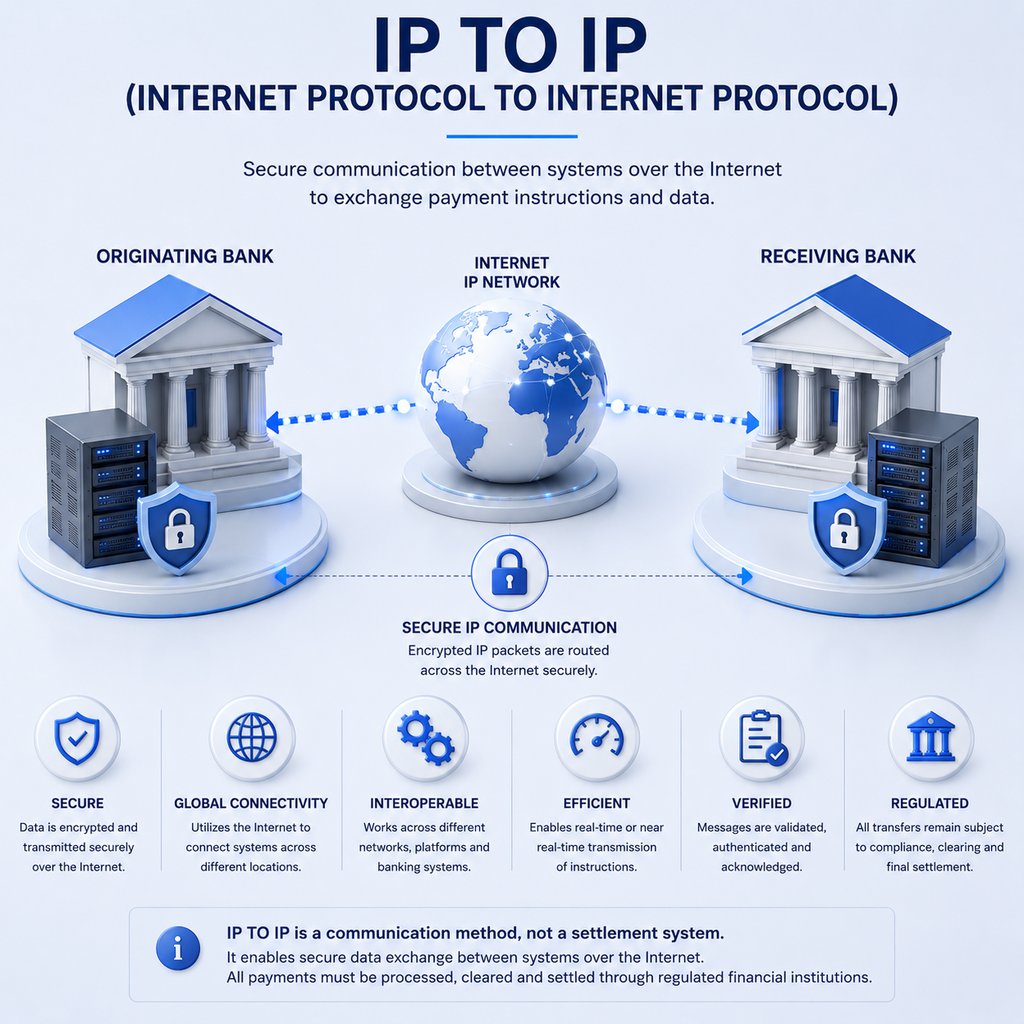
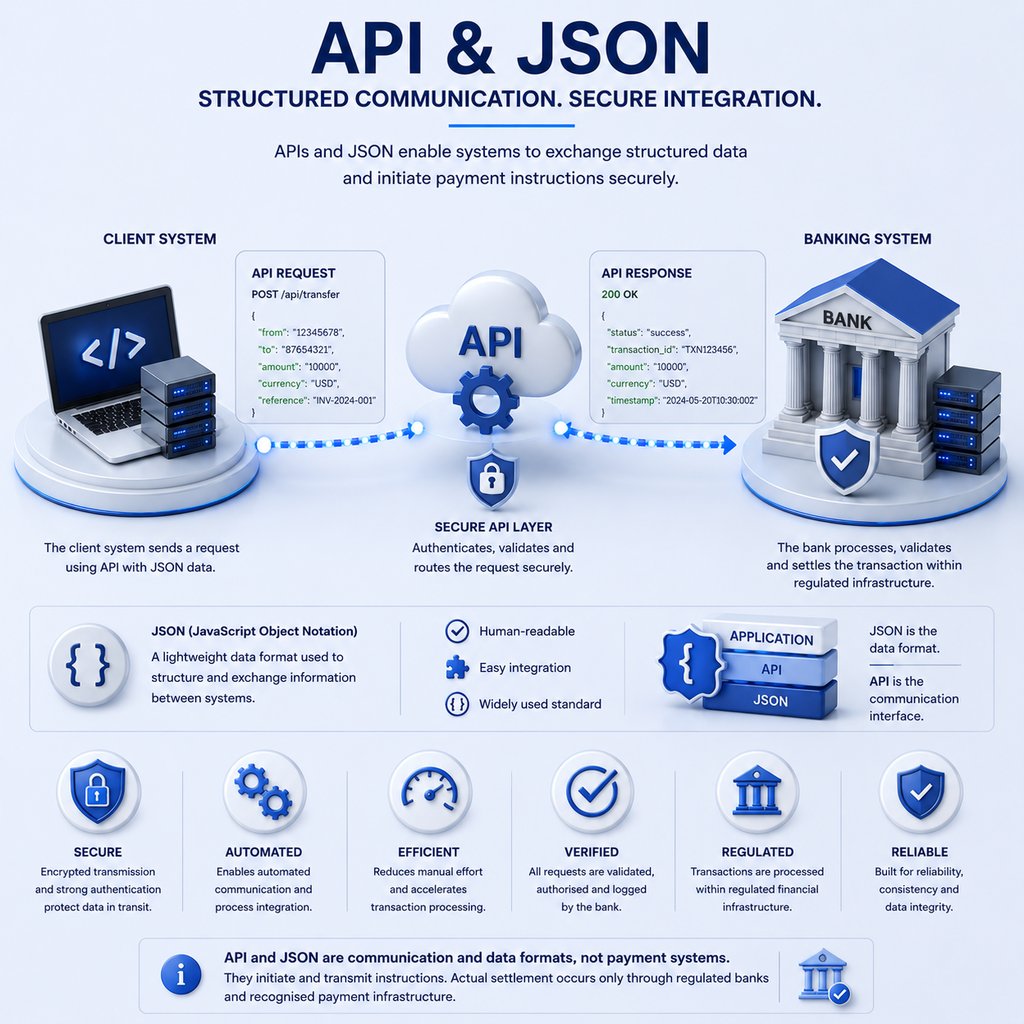
第三に、一部の言及は技術的またはシステムレベルの通信に関するものであり、APIを介したやり取り、構造化データの交換、システム間メッセージングなどが含まれます。これらの仕組みは情報の伝達を円滑にするものですが、それ自体で決済を実行するものではありません。
この区別を理解することは極めて重要です。ある方法が情報の伝達または処理の仕方を説明するものであっても、金融機関による実行という要件に代わるものではありません。
メッセージは資金ではありません
決済が行われない限り、SWIFTメッセージ、テレックス、サーバーのいずれによっても資金が移動しない理由を、90秒で解説します。
VL1で文書の真正性を確認する →支払メッセージ、伝票または確認書を受領されましたか。それに依拠される前に、真正性の確認をお受けください。
既存の決済システムとの関係
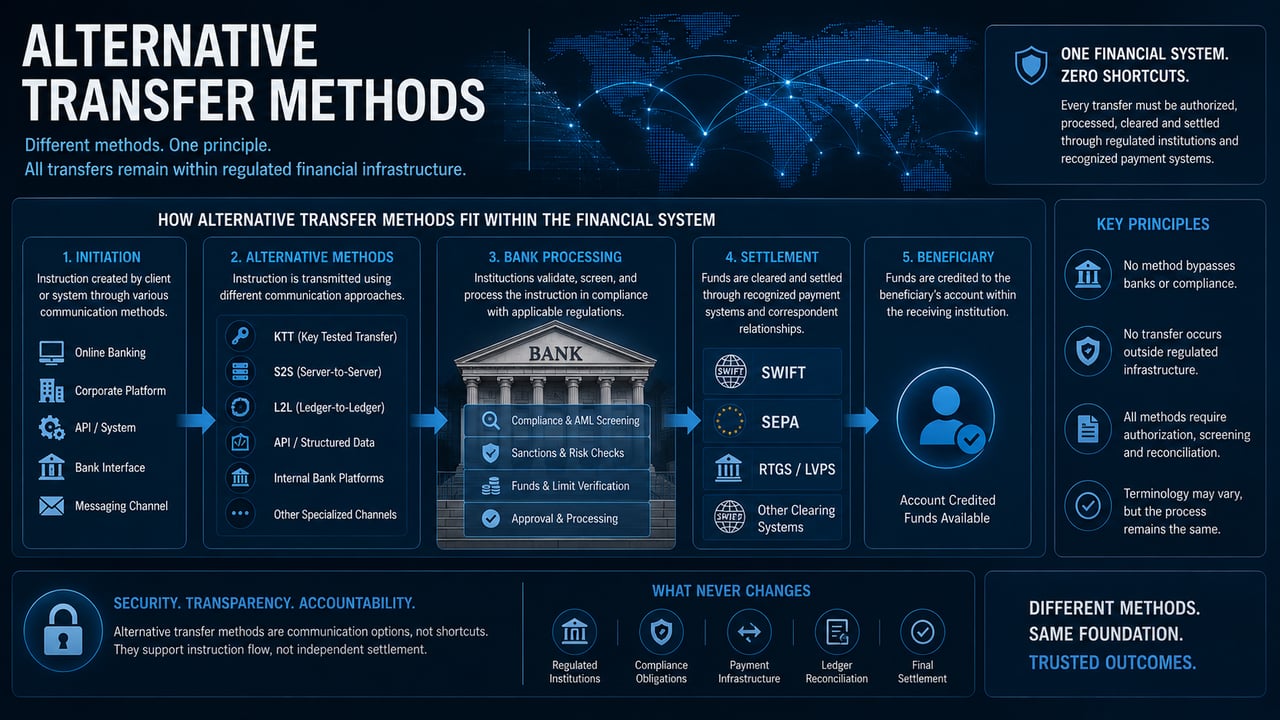
いずれの代替的な手法も、認定された決済システムとの関連において運用されます。専用の手続を通じて送金が開始される場合であっても、資金の実際の移動は、確立された決済基盤を通じて完了されなければなりません。
これは、次のことを意味します。
- 資金は規制対象の口座内で保有されます
- 金融機関は取引を承認し、処理しなければなりません
- 決済は、認可された清算システムを通じて行われます
- 残高は機関の元帳内で照合されます
この枠組みから独立して資金を移動させる仕組みは存在しません。銀行を迂回する、決済システムを排除する、あるいは規制の枠組みの外で機能するなどと称する方法は、代替手段ではなく、事実の誤認を招く表示です。
用語および解釈
代替的な送金手法には、一般に複数の用語が結び付けられています。次のような表現が挙げられます。
- サーバー間通信
- 元帳間処理
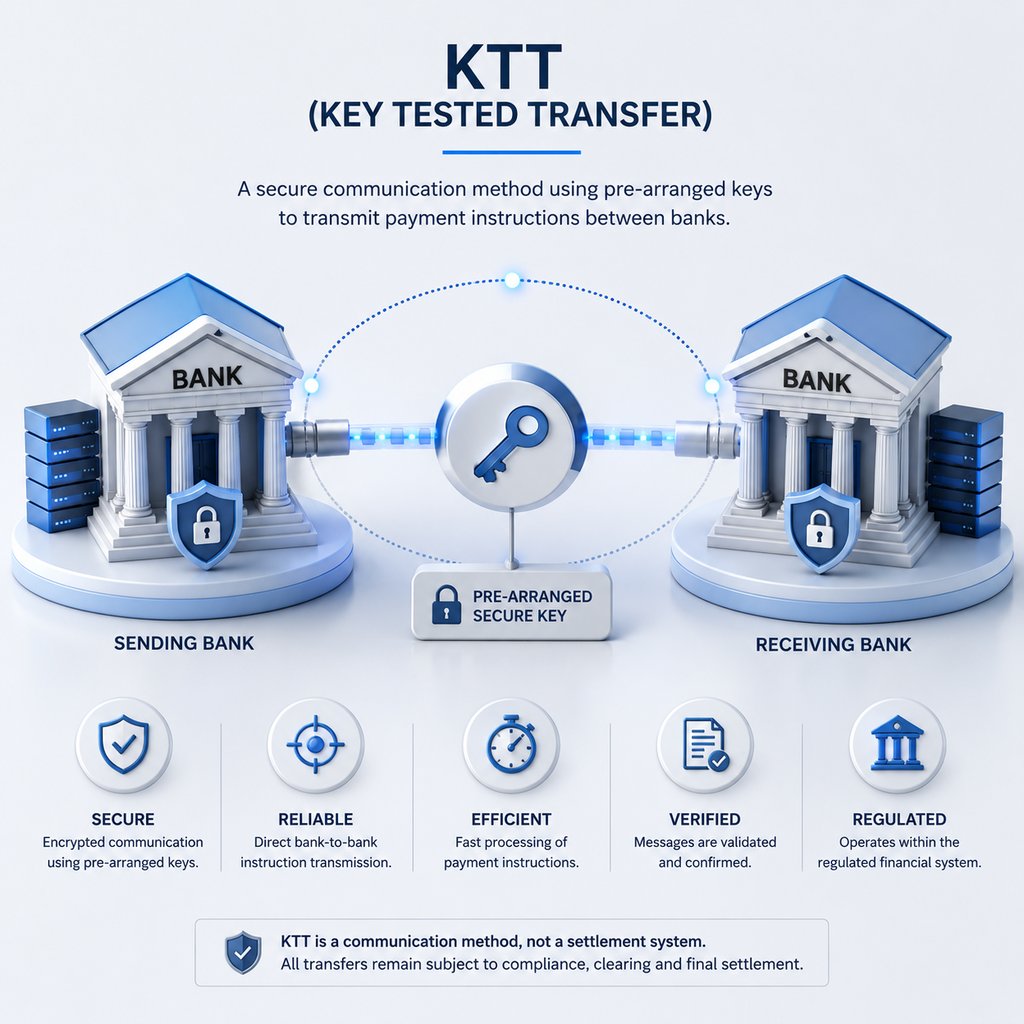
- テストキー付き送金
- 自社プラットフォーム内での執行
- APIによる送金指図の開始
これらの用語は、正確に解釈する必要があります。多くの場合、これらは指図の伝達方法やシステム間の内部的なやり取りを表すものであり、独立した送金手段を定めるものではありません。
たとえば、サーバー間(server-to-server)の処理は、システム間での自動的なデータ交換を指す場合があります。台帳間(ledger-to-ledger)の処理は、管理された環境内での内部的な口座間の資金移動を指す場合があります。API(アプリケーション・プログラミング・インターフェース)を介したやり取りは、取引依頼を開始する場合があります。これらの処理は、いずれも単独では決済を構成するものではありません。
運用上の制約
代替的な手法も、あらゆる金融取引と同じ制約に服します。これには次のものが含まれます。
- AMLおよび制裁に関する管理を含む、規制遵守
- 取引相手および口座名義の確認
- 認可された口座内の資金の利用可能性
- 機関としての承認および手続
- 認定された決済システム内での照合
専門用語が用いられていても、これらの要件が変わることはありません。技術的に可能な範囲を超えて決済が早まることはなく、確認手続きが不要となることもありません。
誤解とリスクエクスポージャー
代替的な送金用語はしばしば誤解されます。特に、高度または特別な金融機能が存在するかのように示唆するために専門用語が用いられる場面で顕著です。その場合、通信手段や社内手続が、あたかも独立した金融システムであるかのように説明されます。
データの送信、システム間の連携、または内部処理が、実際の資金移動と取り違えられる場合にリスクが生じます。こうした混同により、金融機関による検証の裏付けのない説明に依拠してしまうおそれがあります。
これらのリスクの体系的な概要については、送金リスクと詐欺に関する注意喚起をご参照ください。
最新の銀行インフラとの統合
現代の銀行業務では、代替的な手法がより広範なデジタルの枠組みに組み込まれる傾向が強まっています。APIベースのシステム、自動処理環境およびリアルタイムのデータ交換の仕組みにより、取引処理の効率が向上し、遅延が減少しました。
もっとも、こうした進展によって、資金移動の基本的な構造が変わるわけではございません。通信と処理は向上いたしますが、決済は依然として同じ制度的・規制上の枠組みに基づいております。
通信上の効率性と決済の執行との区別は、常に維持されなければなりません。
当行の立場
IFBは、銀行実務において代替的・専門的な送金用語が存在することを認識しております。これらの用語は、規制の下にある金融インフラの文脈の中で解釈されるものであり、独立した、あるいは並行する仕組みを意味するものではありません。
すべての送金は、その開始方法や説明の如何にかかわらず、次の要件を満たさなければなりません。
- 認可を受けた金融機関により処理されます
- 承認された決済システムを通じて実行
- コンプライアンスおよび確認手続を前提とします
- 機関の元帳内で照合済み
これらの原則に反する主張は、無効なものとして扱われるべきです。
本節の機能的な役割
本節は、専門的または非標準的な送金に関する議論で用いられる用語について、背景となる説明を提供するものです。その目的は、こうした用語が正しい業務上の枠組みの中で理解され、別個の金融システムの存在を示す証拠として誤解されることのないようにすることにあります。
最終的な見解
その他の送金方法とは、通信、処理、または銀行内部の実務における差異を指すものです。資金が金融システム内を移動する仕組みそのものを変えるものではありません。
通貨送金は、例外なく、規制を受けた機関、承認されたインフラ、および検証可能な決済プロセスに依拠しています。

次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。