
代替的な送金方法
テストキー付きテレックス(KTT)
アナログ方式およびデジタル方式のKTT:認証された銀行間メッセージと、当行によるその検証方法。

IFBにおけるKTTサービスの有効化
KTT(テストキー付きテレックス)の機能は、口座が良好な状態にある場合に、お客様のご要請に基づき有効化されます。
- 最低残高を維持し、
- 一貫した財務実績を示しており、また
- 正当な事業活動と整合していること。
さらに、当該口座は次の要件を満たしている必要があります。
- 未解決のコンプライアンス上の問題がないこと、および
- すべての取引は国際的な金融規制に従わなければなりません。
最終的な口座有効化は、当行のコンプライアンスおよびリスク管理部門による内部審査と承認を経ることを条件といたします。
メッセージは資金ではありません
決済が行われない限り、SWIFTメッセージ、テレックス、サーバーのいずれによっても資金が移動しない理由を、90秒で解説します。
VL1で文書の真正性を確認する →支払メッセージ、伝票または確認書を受領されましたか。それに依拠される前に、真正性の確認をお受けください。
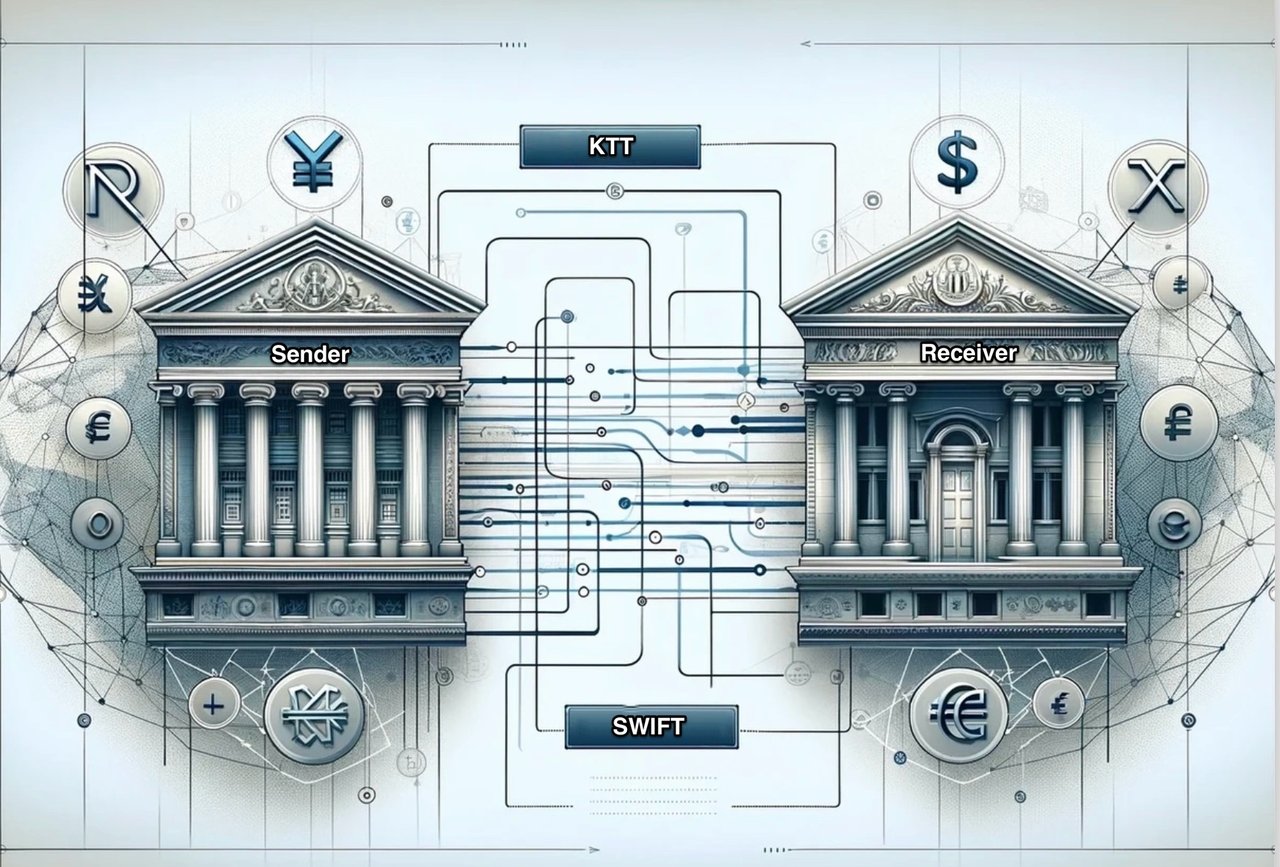
KTTとSWIFT送金の類似点および相違点。
いずれも銀行間で支払指図を伝達するための通信システムですが、技術、セキュリティおよび普及度の点で異なります。
共通点:
- 目的:KTTおよびSWIFTの送金指図はいずれも、金融機関間で国境を越えて支払指図を送付するために用いられます。これらは、コルレス銀行におけるノストロ口座およびボストロ口座を通じて国際取引を完了させるために必要な情報および指図のやり取りを円滑にします。
- 標準化:いずれのシステムも標準化されたメッセージ形式に依拠しており、金融機関が送信される情報を正確に解釈し処理できるようにしています。
相違点:
- 技術:KTTによる送金指図は、テレプリンターを用いて文字情報を送信する旧来の通信方式であるテレックス技術に依拠しております。これに対し、SWIFTによる送金指図は、より現代的で安全かつ効率的なデジタルメッセージングシステムを利用しております。
- セキュリティ:SWIFTの指図は、高度な暗号化方式および安全なプロトコルが用いられるため、KTTの指図よりも安全性が高いとされています。KTTは旧来のテレックス技術に基づくため、潜在的なセキュリティ上のリスクに対してより脆弱です。
- 速度:一般に、SWIFTメッセージはKTTメッセージより迅速です。SWIFTメッセージはデジタル方式であるため、支払指図の伝送および処理がより迅速に行われます。一方、KTTによる指図は、テレックス技術の制約により、時間を要することがあります。
- 普及状況:SWIFTは世界で最も広く利用されている金融メッセージングシステムであり、200を超える国・地域の11,000以上の金融機関がネットワークに参加しています。一方、KTTによる送金は、その大部分がSWIFTに置き換えられたため、現在ではあまり利用されていません。
- メッセージの種類:SWIFTは、決済、証券、貿易サービス、外国為替に関するものをはじめ、幅広い種類のメッセージに対応しています。これに対しKTT送金は、対象範囲がより限定されており、主として支払指図を扱います。
SWIFTの指図は、最新の技術を用いているため、より広く採用されており、安全性と効率性に優れています。テレックス技術に基づくKTTメッセージは、比較すると利用が少なく、安全性も劣ります。
KTTおよびSWIFTのメッセージは、これらの取引の詳細および指図を伝達するうえで不可欠ですが、それ自体が実際の資金移動を行うものではありません。この区別は、資金取引の過程における各システムの役割と限界を理解するうえで重要です。KTT(テストキー付きテレックス)およびSWIFT(国際銀行間通信協会)のメッセージングシステムは、主として、銀行間で支払指図、送金内容その他の金融情報を伝達するために利用されております。これらのシステムは、安全かつ効率的な通信を可能にしますが、資金の現実の移動を直接処理するものではありません。通貨の実際の移動は、別の仕組みを通じて実行されます。これには以下が含まれます:
- コルレス銀行口座:銀行間では、取引の決済にノストロ・ボストロ口座(相互に開設する口座)を用いることが一般的です。送金が開始されると、送金銀行の口座が借方記帳され、受取銀行の口座が貸方記帳されます。この過程には、特に国際送金の場合、複数の銀行が関与することがあります。
- 即時グロス決済(RTGS)システム:ある銀行から別の銀行へ、資金または証券の移転が「リアルタイム」かつ「グロス」ベースで行われる専門的な決済システムです。「リアルタイム」での決済とは、支払取引に待機期間が設けられないことを意味し、取引は処理され次第ただちに決済されます。「グロス決済」とは、取引が他の取引と一括化やネッティングをされることなく、1件ごとに決済されることを意味します。
- 即時決済システム:銀行および金融機関の間で、即時またはほぼ即時の資金移動を可能にする現代的な送金手段です。このシステムは特に消費者取引に有用であり、その速さと利便性から普及が進んでおります。
ノストロ口座(「当方の口座」の意)とは、ある銀行が他の銀行(通常は海外の銀行)に保有する、その銀行の現地通貨建ての口座をいいます。これらの口座は、送金に関与する銀行間の橋渡し役として、国際取引を円滑にします。これらの用語はイタリア語に由来し、「nostro」は「貴行に保有する当方の口座」、「vostro」は「当方に保有される貴行の口座」を意味します。
当行のKTTサービス
当行は、富裕層の個人のお客様および確固たる地位を有する法人のお客様の中から選ばれたお客様に対し、KTT(テストキー付きテレックス)サービスを提供しており、特に慎重な対応、守秘義務、および機関としての健全性を重視しております。
すべてのKTT取引は、国際的な銀行システムに完全に組み込まれた銀行間でのみ行われます。これにより、認証済みのKTTメッセージを安全に交換できるだけでなく、資金の決済を有効かつ適時に行うことが確保されます。そのような組み込みのない取引相手は、メッセージを送信することはできても、本質的に資金決済を完了することができません。
経験上、当行に持ち込まれるKTT取引の95%超は、銀行以外の主体、または送金能力を有しない銀行に由来しています。
これに対し、当行は、金額の制限なく取引を行うことが可能であり、その条件は、送金元金融機関の厳格な確認と、決済を履行し得る能力が実証されていることのみです。

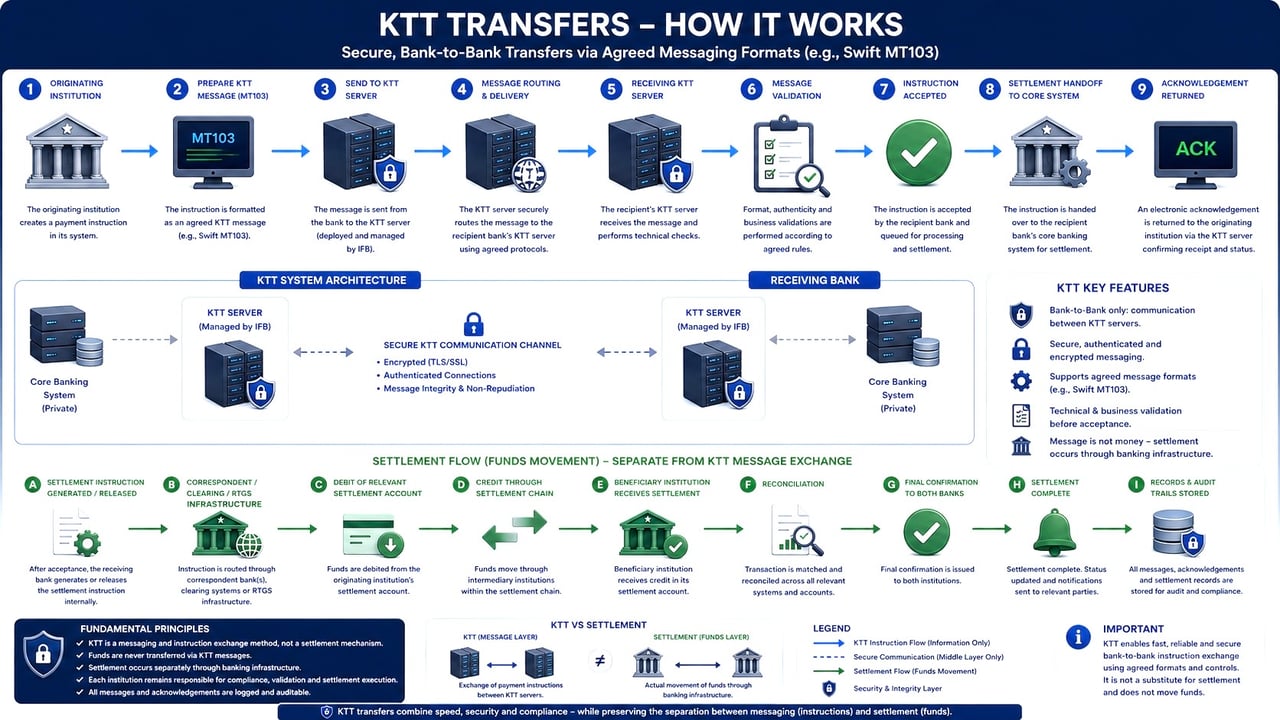
KTT通貨送金の仕組み
KTTによる顧客送金(pacs.008の電文内容、旧MT 103)と、SWIFTを通じたカバー送金(pacs.009 COV、旧MT 202 COV)により。
2025年11月以降、銀行間の国際送金はISO 20022規格でのみ交換されております。顧客送金はpacs.008、銀行間のカバー決済はpacs.009 COVです。従来のMT103およびMT202 COVは、国際送金では受け付けられなくなりました。テレックスはpacs.008の構造化データを伝達することができず、送金の通知を行えるにとどまります。資金そのものは、常にカバー決済を通じて移動します。
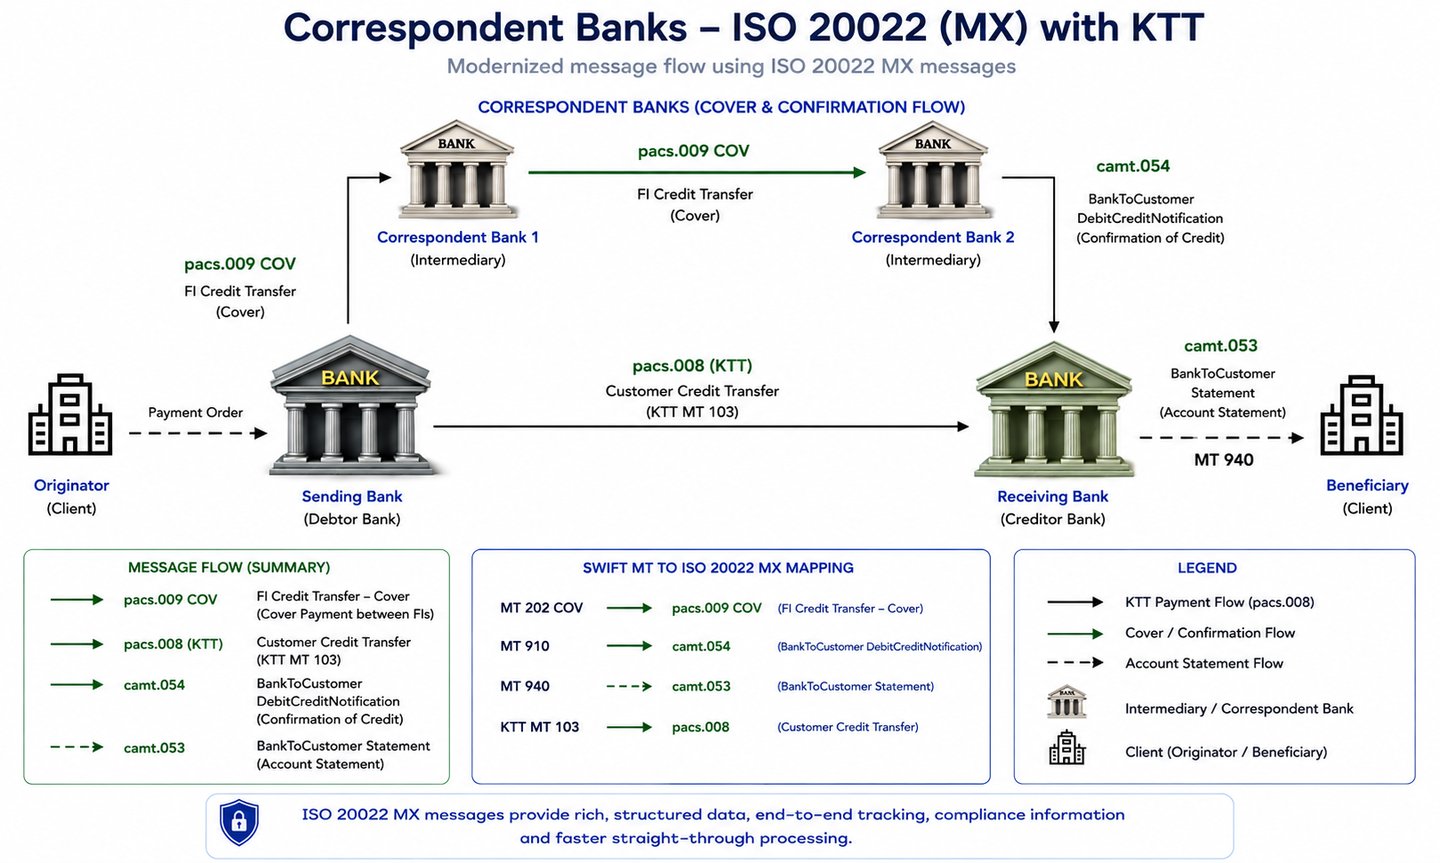
実際の資金移動:これらのプロトコルは、メッセージや指図といった取引の詳細を伝達することには適していますが、資金そのものの移動を行うものではありません。資金の実際の移動には、コルレス銀行業務、即時グロス決済(RTGS)、リアルタイム決済(RTP)などのシステムが不可欠です。
- コルレス銀行業務では、異なる銀行にある口座間で資金が移動されます。
- RTGS(即時グロス決済)システムでは、資金は各銀行が中央銀行に保有する決済口座の間で移動いたします。
同様に、RTPシステムにおいても、資金は清算口座間で移転されます。

これらのシステムは、資金の実際の移転に不可欠です。したがって、送金銀行がテレックスの機能を備えているだけでなく、銀行システムと完全に連携していることが必須となります。
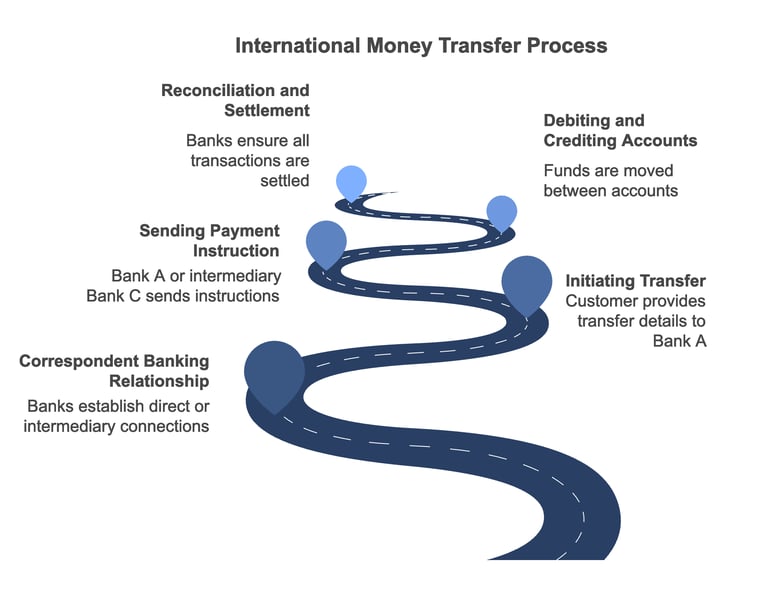
国際送金において、ノストロ口座は通常、次のように利用されます。
- 送金の開始:お客様が国際送金を行う場合、お客様は、受取人の氏名、口座番号、受取銀行(銀行B)の情報などの必要事項を添えて、ご自身の取引銀行(銀行A)に依頼します。銀行Aは、送金の受取側である銀行Bに通知します(顧客送金、pacs.008、旧MT 103)。
- コルレス銀行関係:送金が行われるためには、A銀行とB銀行の間にコルレス銀行関係が存在している必要があります。すなわち、両行が相互にノストロ口座を保有しているか、A銀行・B銀行の双方にノストロ口座を有する仲介銀行を利用するか、あるいはA銀行がC銀行との間で別のコルレス関係を有していることが必要です。
- 支払指図:A銀行は、B銀行とコルレス関係がある場合はB銀行に、ない場合は仲介銀行であるC銀行に、SWIFTを通じて金融機関間送金(pacs.009、旧MT 202)として支払指図を送信します。このメッセージには、送金金額や受取人の口座情報など、取引に必要な情報がすべて含まれております。
- 口座の借記および貸記:支払指図を受領すると、銀行Bまたは中継銀行Cは、銀行A名義のノストロ口座を借方記帳し、送金額を受取人の口座に貸方記帳します。同時に、銀行Aは、お客様の口座から送金額および適用される手数料を借方記帳します。
- 照合および決済:営業日の終了時に、両行はノストロ口座とボストロ口座を照合し、すべての取引が正確に記帳され、決済されていることを確認します。
このようにノストロ口座を利用することで、現金を物理的に移動させる必要を最小限に抑えつつ、異なる国や通貨の間で効率的に資金を移動させることができます。また、これらの口座は、各種通貨で資金を保有することにより、銀行が外国為替リスクを管理する一助ともなります。
KTTによる送金は、SWIFTなどの他の国際送金と同様にノストロ口座を利用しますが、テレックスを基盤とする通信方式であるため、SWIFTのような近代的なシステムと比べて処理に時間を要し、安全性も劣ります。
その結果、今日ではKTTによる送金はあまり一般的ではなくなり、大半の金融機関は国際取引において、より効率的で安全なSWIFTシステムを選択しております。
二つの異なる区分:
指図レベルと、実際の資金移動レベル
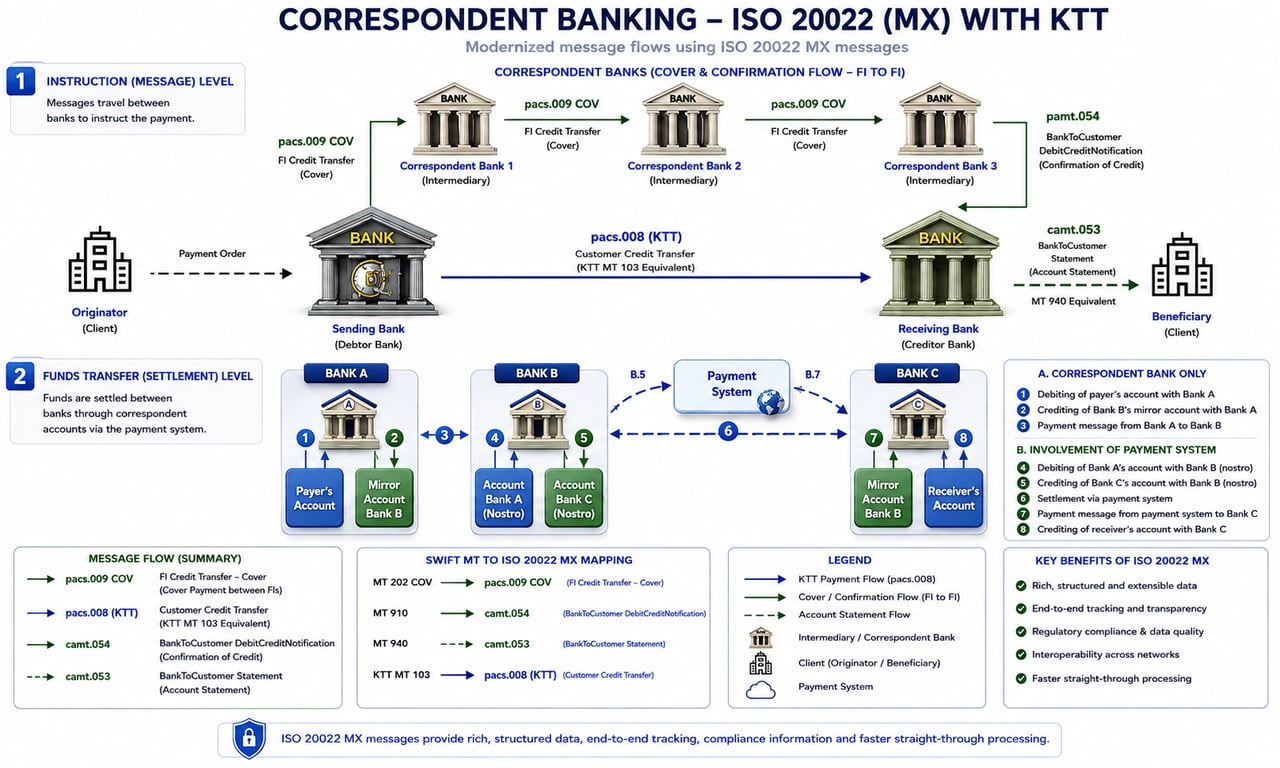
当行宛てのKTT資金移動
お客様の送金がSWIFTではなくKTTにより当行に到達した場合、送金銀行は、そのコルレス銀行を通じてpacs.009 COVにより資金を決済する必要があります。ISO 20022では、pacs.009 COVは基礎となる顧客送金の内容を完全な形で保持します。以下のデータが完全であり、KTTメッセージと同一であることをご確認ください。
- 債務者(依頼人):氏名、住所および口座番号(従来のMT103のフィールド50に相当)。
- 債権者(受取人):International Finance Bank LTDにおける氏名または名称、住所および口座番号(旧フィールド59)。
- 目的および送金情報:支払の理由を明示的に記載します。
- 規制当局への報告: 送金元の法域が要求する場合の、各種コードまたは識別子。
- KTTへの参照: エンド・ツー・エンド識別子(End-to-End Identification)には、KTT取引の参照番号と、KTTに記載されたカバー決済のUETRを記載します。
- 連絡先:当該支払いを担当するコンプライアンス部門または取引担当者。
- 次の取扱銀行への指示:受取銀行が資金を識別し入金するために必要な、特別な取扱いに関する事項。
- 手数料負担者:取引手数料の負担者(DEBT、CREDまたはSHAR)。
- 追加の識別情報: カバー送金とKTTを関連付ける請求書番号または社内取引ID。
コンプライアンスに関する注記
pacs.009 COVにおける構造化データの完備は、当行のAMLおよびCFTに係る審査を補完するものであり、これに代わるものではありません。資金は、当行のコルレス口座においてカバー決済資金を受領し、かつ当該審査が完了した後にのみ入金されます。
KTTが現在も利用されているのはなぜですか。
SWIFTのような高度で安全な金融メッセージングシステムが登場した現在でも、テストキー付きテレックス(KTT)メッセージは、富裕層個人(HNWI)および類似の企業の間で、なお有用性を保っています。その主な理由は守秘義務の確保にあり、取引を目にする仲介者が少ないため、情報漏えいのリスクが低減されます。ここでは、KTTメッセージの仕組みを詳しく説明し、SWIFTによる顧客送金(pacs.008、旧MT 103)と比較したうえで、KTTが引き続き利用されている理由を解説します。
KTTメッセージの理解
- 歴史的背景:KTTメッセージは、デジタルシステムが広く普及する以前に、銀行間で文字による直接の相互通信を可能にしていた電信印字網であるテレックス通信の時代に生まれました。
- テストキー方式:「テストキー付き」とは、送信者と受信者の間で事前に取り決めた数値キーまたはテストコードを用いて、メッセージの真正性を確認する認証方法を指します。この仕組みにより、意図された当事者のみがメッセージに基づいて行動することが確保されます。
- 直接的な通信:KTTメッセージは通常、一元化されたネットワークや複数のコルレス銀行を経由することなく、銀行間で直接送信されます。この直接性により、メッセージを取り扱う関係者の数が減少します。
SWIFT顧客送金(pacs.008)とそのモニタリング
- SWIFTネットワーク:pacs.008は、SWIFTネットワーク内で国際的な顧客送金に用いられるISO 20022のメッセージです。2025年11月に、国際送金におけるMT103に置き換わりました。
- 仲介銀行:pacs.008メッセージは、最終受取人に届くまでに複数のコルレス銀行を経由することが少なくありません。各仲介銀行は、取引の詳細を処理し、記録いたします。
- 規制当局による監督:SWIFT ネットワークは、マネー・ローンダリングやテロ資金供与などの不正行為を防止するため、厳格な規制上の監督を受けています。各仲介銀行が支払をスクリーニングし、メッセージのデータは保存され、適用法令に基づき当局が参照できます。
KTTメッセージが今なお用いられる理由
1. プライバシーの強化:
- 仲介者の削減:関与する銀行を送金銀行と受取銀行の2行に絞ることで、KTTメッセージは取引データにアクセスし得る接点を減らし、守秘義務の保護を高めます。
- 直接のやり取り:KTTメッセージは当事者間の直接の通信であるため、取引の詳細は送信者と受信者のみが把握し、情報の露出が限定されます。
2. 情報の流れの管理:
- 当事者の減少:指示内容は、複数の仲介機関を経由せず、関与する2行のみが確認します。これにより商業上機微なデータの流通は限定されますが、各行が行うべきスクリーニングが軽減されるわけではありません。
- 情報の流れの管理:事業体は取引情報にアクセスできる者を管理することができ、これは競争上の優位性を維持し、機微な財務戦略を保護するうえで不可欠です。
3. 信頼と確立された関係:
- 長年の慣行:一部の銀行およびお客様は、特に最新のシステムが普及していない地域や守秘が重視される特定の業界において、KTTなどの従来の手法に対する信頼を確立しております。
- 個別契約:銀行は、特定の取引についてKTTメッセージを利用するため、顧客と個別の取決めを結ぶことがあり、これにより顧客の秘匿性に関するニーズに即したサービスを確保します。
4. 技術面および法務面の留意事項:
- 管轄ごとの相違:国によっては、法的枠組みや技術的基盤が、SWIFTメッセージよりもKTTメッセージに適している、あるいはKTTメッセージのみに対応している場合があります。
- 制裁:KTTは、他の一般の送金と全く同じ制裁上の義務を負います。SWIFT通信への制限を回避するためにテレックスを利用しようとする行為は、一般に認識されている警戒すべき兆候です。IFBは、すべてのKTT及びそのカバー送金をスクリーニングし、かかる取引はすべてお断りしております。
リスクと課題
1. セキュリティ上の懸念:
- 陳腐化:KTTシステムは旧式と考えられており、現代のメッセージング・プラットフォームが備える強固なセキュリティ機能を欠くおそれがあるため、傍受や不正に対して脆弱となる可能性があります。
- 認証上のリスク:手作業によるテストキーへの依存は、人為的ミスを招く可能性があり、キーが漏洩した場合には悪用されるおそれがあります。
2. 規制遵守:
- 法的影響:KTTメッセージは、モニタリングの適用除外を受けるものではありません。これを管理の回避に用いることは、関係者全員を刑事上および規制上の制裁にさらすことになります。
- デューデリジェンスの要件:銀行は、マネー・ロンダリング対策(AML)および顧客確認(KYC)の規制を遵守する必要があります。これらの規制は、送金を依頼するお客様だけでなく、監視の緩い通信経路を利用する場合であっても、送信元の銀行にも及びます。
KTTメッセージが存続しているのは、主として、取引データをより少数の銀行の範囲内にとどめることができるためです。守秘性が不可欠となる富裕層および同様の企業にとって、KTT通信の直接的で管理された性質は、そのニーズに合致した解決策となります。ただし、これにはセキュリティおよび規制遵守の面でのトレードオフが伴います。金融業界が進化を続けるなか、プライバシーへの要請と強固な監督の必要性との均衡を図ることは、依然として重要な課題です。
テストキー付きテレックス(KTT)の変遷
安全な金融通信のパイオニア
デジタルネットワークが世界の通信に変革をもたらす以前、金融界は国際取引を行うために、革新的なアナログの手法に依拠していました。その中でも、テストキー付きテレックス(KTT)方式は、安全な金融通信における重要な進展として登場し、銀行史上の大きな節目となりました。
基盤:テレックス・ネットワーク
KTTの歴史は、1930年代にドイツで登場した画期的な通信システムであるテレックス網に始まります。「テレプリンター(Teleprinter)」と「交換(Exchange)」を組み合わせたテレックスは、遠隔地にある機関同士の間で、文字ベースによるリアルタイムの通信を可能にしました。このシステムは従来の電報から飛躍的に進歩したものであり、メッセージの伝送における人手の介在を不要にしました。
テレックス網の拡大は、第二次世界大戦後のグローバル化の時代と軌を一にしており、国内向けの通信手段から、言語や技術標準の壁を越える国際的なネットワークへと発展しました。この標準化は、明確で信頼性の高い通信が何よりも重視される金融業界において、とりわけ大きな価値を持つことが明らかになりました。
セキュリティの必要性
国際銀行業務が複雑化し、国境を越える取引量が増加するにつれて、標準的なテレックス通信の限界が明らかになりました。このシステムは、盗聴を受けやすいこと、暗号化が施されていないこと、不正なメッセージの影響を受けやすいことから、重大なリスクを抱えていました。一度の意思疎通の誤りが多額の金銭的損失につながり得る業界において、こうしたセキュリティ上の欠陥は容認できるものではありませんでした。
革新的な仕組み:テストキー付きテレックス
テストキー付きテレックスの開発は、こうしたセキュリティ上の課題に対する高度な解決策でした。KTTは、通信当事者間で共有される符号方式という画期的な検証の仕組みを導入しました。この革新により、銀行はメッセージの送信元と完全性を認証することが可能となり、デジタル暗号化以前の時代において、セキュリティの重要な一層を確立しました。
この仕組みは、洗練されていながらも実効性のある次の手順で機能していました。
- 送信側の金融機関は、自らのメッセージに固有のコードを組み込みました
- このコードは、送信側と受信側の金融機関のみが把握していました
- 受信側は、アルゴリズムによって変換された共有コードとメッセージを照合して検証しました
- メッセージの真正性は、コードが一致した場合にのみ確認されました
影響とレガシー
KTTの影響は、直接的なセキュリティ上の利点にとどまりませんでした。KTTは、金融通信の安全性を体系的に確保する最初期の取り組みの一つであり、のちの現代的なデジタル・セキュリティ・プロトコルに影響を与える原則を確立しました。このシステムは、金融業界が革新と安全性に取り組む姿勢を示すとともに、銀行通信の将来の発展を方向づける基準を打ち立てました。
代替的な送金手法や従来型の送金手法に関連する用語は、銀行インフラの文脈の中で解釈されるべきです。こうした用語は、通信経路、内部処理の方法、あるいは過去の慣行を指すことがありますが、規制対象の金融機関、認定された決済システム、正式な決済手続を要するという要件に取って代わるものではありません。
いかなる送金も、その呼称にかかわらず、最終的には既存の金融システムの中で処理、清算および照合されなければなりません。



次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。
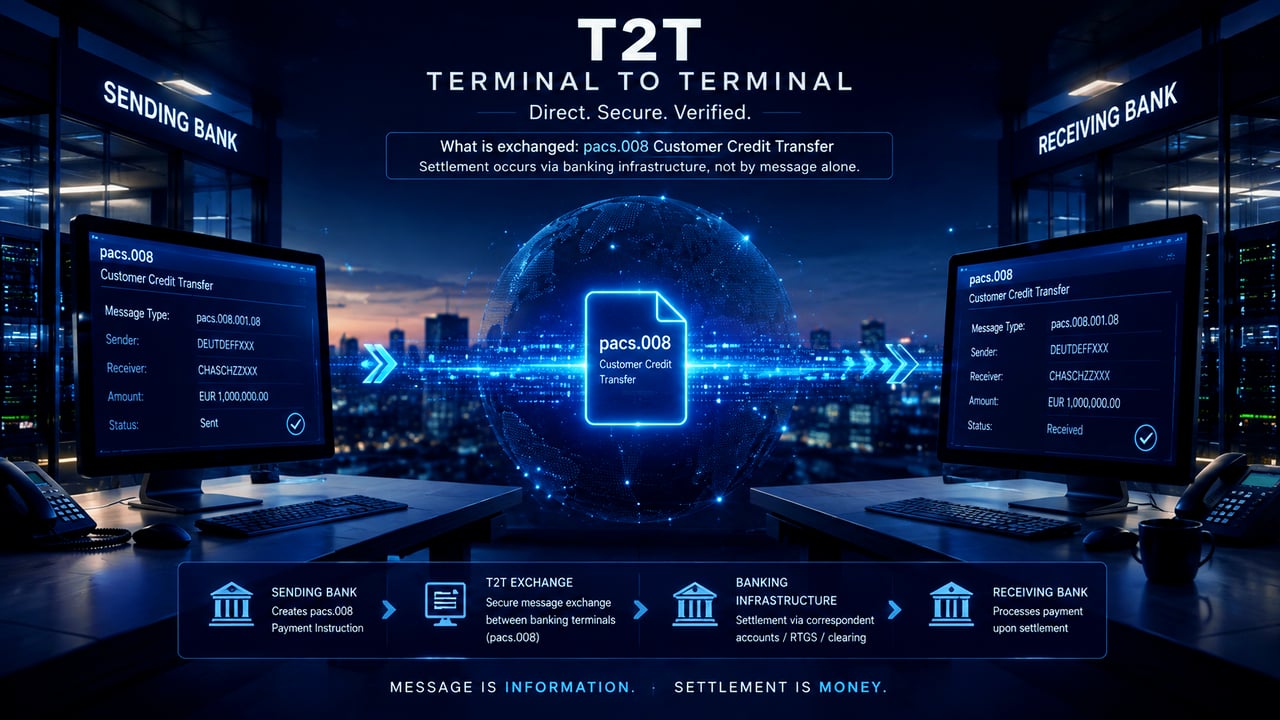
ターミナル間(T2T)およびKTT
「ターミナル・ツー・ターミナル」(T2T)という用語は、それ自体では独立した銀行決済システムを指すものではありません。一般に、送信側金融機関の端末または通信環境から、受信側金融機関の端末または通信環境へ、指図や認証済みの金融メッセージを直接伝送することを指します。したがって、両機関が認証済みメッセージを直接交換する場合、KTT通信は運用上、ターミナル・ツー・ターミナルとして説明することができます。
とりわけ重要なのは、端末間通信と資金の決済とを混同してはならないという点です。端末接続の成功、メッセージの送信、受信確認、画面表示、取引コード、またはデータ受領の確認があったとしても、それによって金銭的価値が移転されたことにはなりません。実際の決済は、コルレス先のノストロ/ボストロ口座、RTGS、クリアリング口座、その他当事者間で相互に受け入れられた決済手段といった、認められた銀行インフラを通じて行われなければなりません。したがって、IFBは、KTTまたはT2Tとされる取引を、発信元の金融機関を独立して確認でき、かつ認証されたメッセージ送信能力と、対象資金の決済のための有効な銀行ルートの双方を示すことができる場合に限り、受け付けます。
これは、支払指図と実際の資金移動とを区別するという、先に示した考え方と整合しています。
KTTのキー交換
銀行およびその他の金融機関に限ります
KTTおよびコルレス銀行網を通じた資金移動の方法について詳しくお知りになりたい場合は、コルレス銀行業務責任者のM. Amri Elarisseまでお問い合わせください。
