
Services bancaires
Paiements et virements
Systèmes de règlement, réseaux de paiement et messages qui acheminent les fonds entre banques.
Plafonds de virement
1. RTGS (T2 / Fedwire / CHAPS)
Objet : paiements de montant élevé et urgents
Règlement : monnaie de banque centrale, en temps réel, définitif
- Montant maximal : aucune limite supérieure (théoriquement ∞)
- Montant minimum : souvent ≥ 100 000 EUR (politique interne, et non contrainte du système)
- Usages typiques : interbancaire, fusions-acquisitions, trésorerie, appels de marge
- Risque de défaillance : quasi nul
T2 ne comporte aucun plafond. Les seules contraintes sont la liquidité disponible sur le compte de règlement et la politique de crédit de la banque.
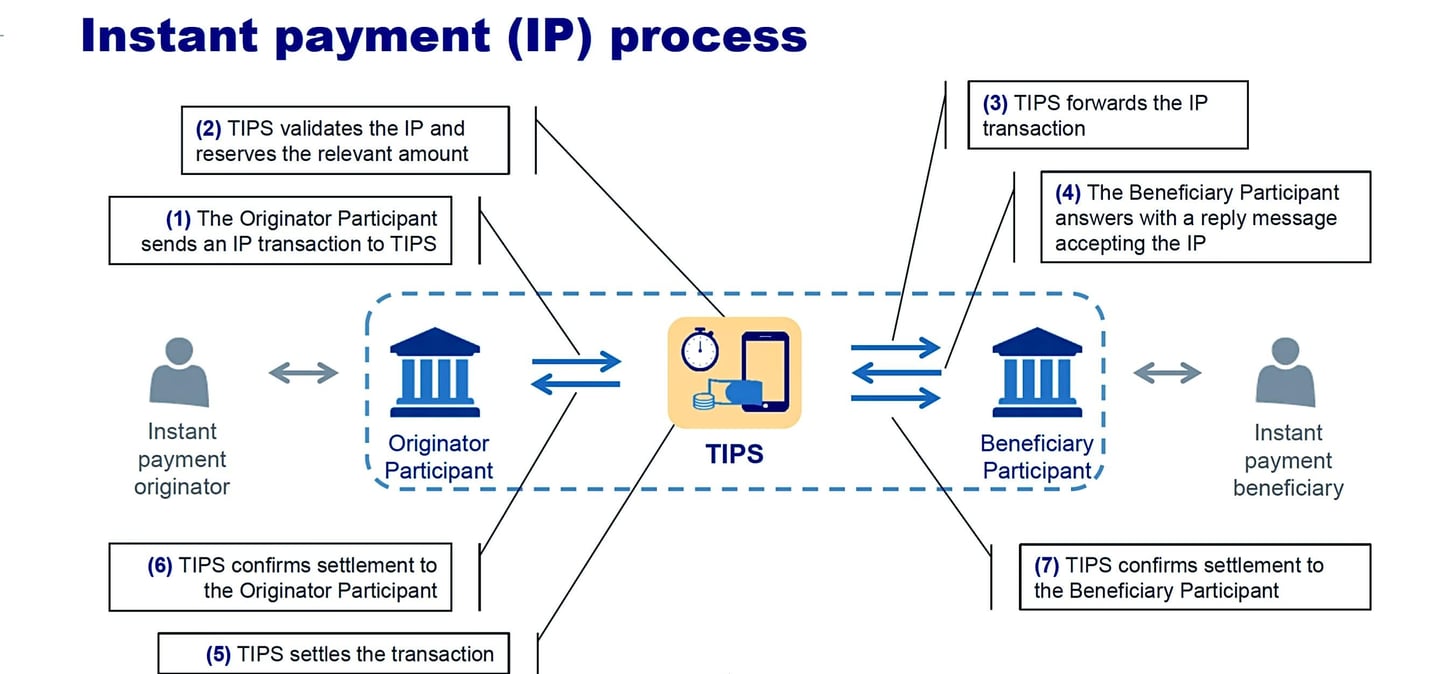
2. TIPS (TARGET Instant Payment Settlement)
Finalité : paiements instantanés de détail à l'échelle paneuropéenne
Règlement : monnaie de banque centrale, 24 h/24 et 7 j/7
- Montant maximal : aucun plafond à l'échelle du dispositif depuis octobre 2025
- Montant minimum : 0,01 EUR
- Rapidité : <10 secondes
- Risque de défaillance : faible (selon la liquidité)
Jusqu'en octobre 2025, le schéma SCT Inst plafonnait les paiements à 100 000 EUR ; ce plafond a été supprimé et les banques fixent désormais leurs propres limites.
3. SWIFT (ISO 20022 pacs.008, transfrontalier)
Finalité : banque correspondante mondiale
Règlement : monnaie de banque commerciale
- Montant maximum : aucune limite (théorique) du système
- Plafonds bancaires : fixés individuellement par chaque banque
- Rapidité : du jour même à plusieurs jours
- Risque d'échec : moyen (banques correspondantes, conformité)
SWIFT est un système de messagerie uniquement, et non de règlement. Les plafonds dépendent entièrement de l'appétit pour le risque de la banque et du corridor concerné.
4. Virement SEPA (SCT)
Objet : paiements de détail et d'entreprise en EUR
Règlement : règlement net différé
- Montant maximum : aucun plafond dans le cadre du dispositif
- Plafonds bancaires : fixés individuellement par chaque banque
- Rapidité : le jour même ou le jour ouvrable suivant
- Risque de défaillance : faible
Le SCT permet techniquement des montants très élevés. Les banques imposent souvent des plafonds indicatifs pour des motifs d'AML.
5. Virement SEPA instantané (SCT Inst / SEPA Instant)
Objet : paiements de détail instantanés en EUR
Règlement : TIPS ou CSM équivalent
- Montant maximal | Aucun au niveau du schéma depuis octobre 2025
- Montant minimum | 0,01 EUR
- Rapidité | ≤10 secondes
- Risque de défaillance | Faible
L'EPC a supprimé le plafond du schéma dans le règlement 2025 ; de nombreuses banques appliquent toutefois encore des plafonds internes plus bas.
6. RTP (États-Unis – The Clearing House Real-Time Payments)
Finalité : paiements instantanés américains
Règlement : comptes préalimentés
- Montant maximum | 10 000 000 USD (depuis février 2025)
- Montant minimum | 0,01 USD
- Rapidité | Quelques secondes
- Risque de défaillance | Faible
Plafond du réseau fixé par TCH. FedNow a relevé la limite de son réseau à 10 millions USD en novembre 2025 ; les banques peuvent fixer des limites inférieures.
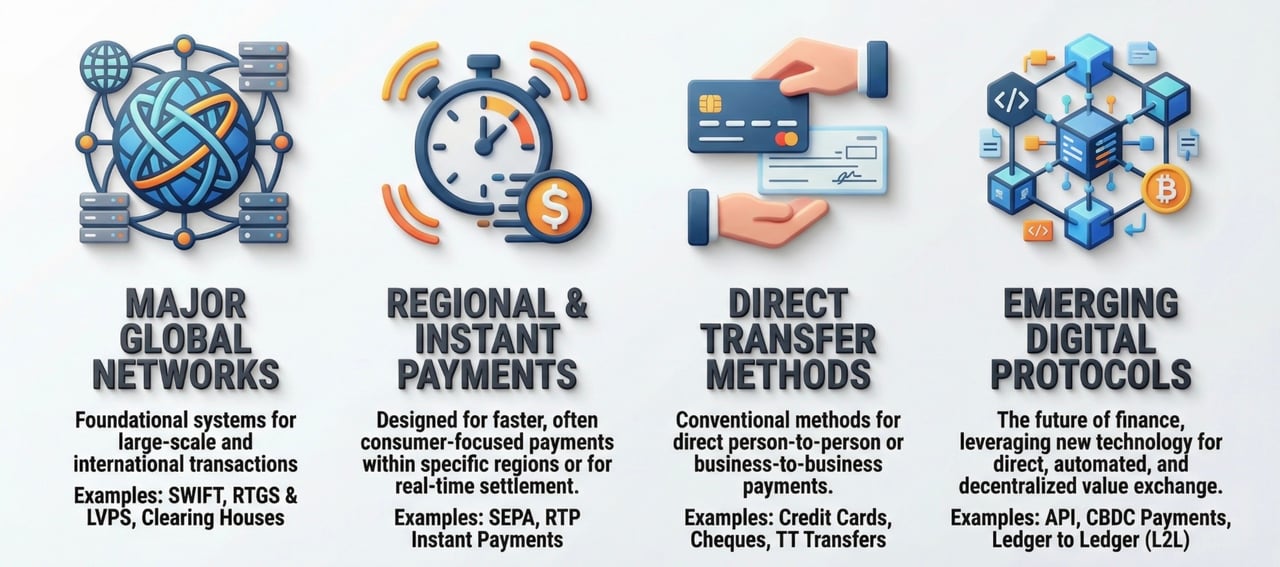
Vous pouvez recevoir des virements en devises sur vos comptes par les moyens suivants :
SEPA-SCT, T2 (anciennement TARGET2), TIPS, Fedwire, CHIPS, KTT (transfert de fonds via des banques correspondantes et pacs.009) et de nombreux systèmes de paiement instantané
systèmes de règlement différé par l'intermédiaire d'IFC, société de notre groupe, et de nos comptes de correspondant
Titres via T2S, Clearstream, Euroclear, DTC
Règlements par l'intermédiaire de RTGS, ACH/SEPA et
SWIFT pacs.008/pacs.009, Swiftnet Instant, SWIFT gpi UETR, FX4Cash
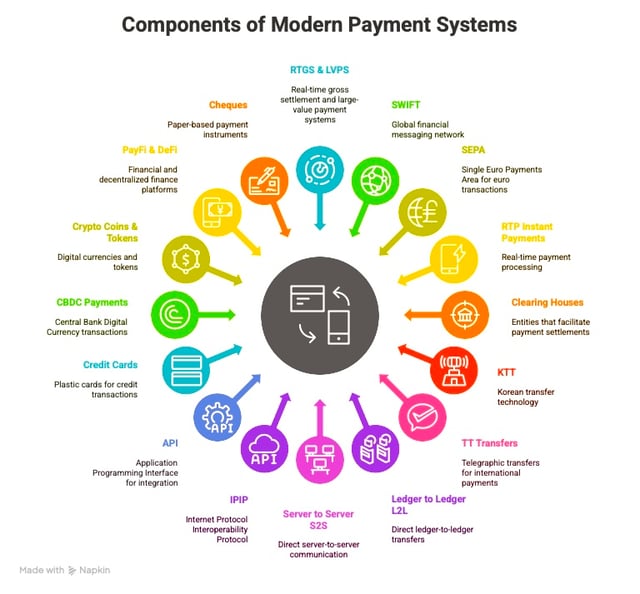
Autres types de virements vers vos comptes

Comment les banques transfèrent-elles des fonds ?
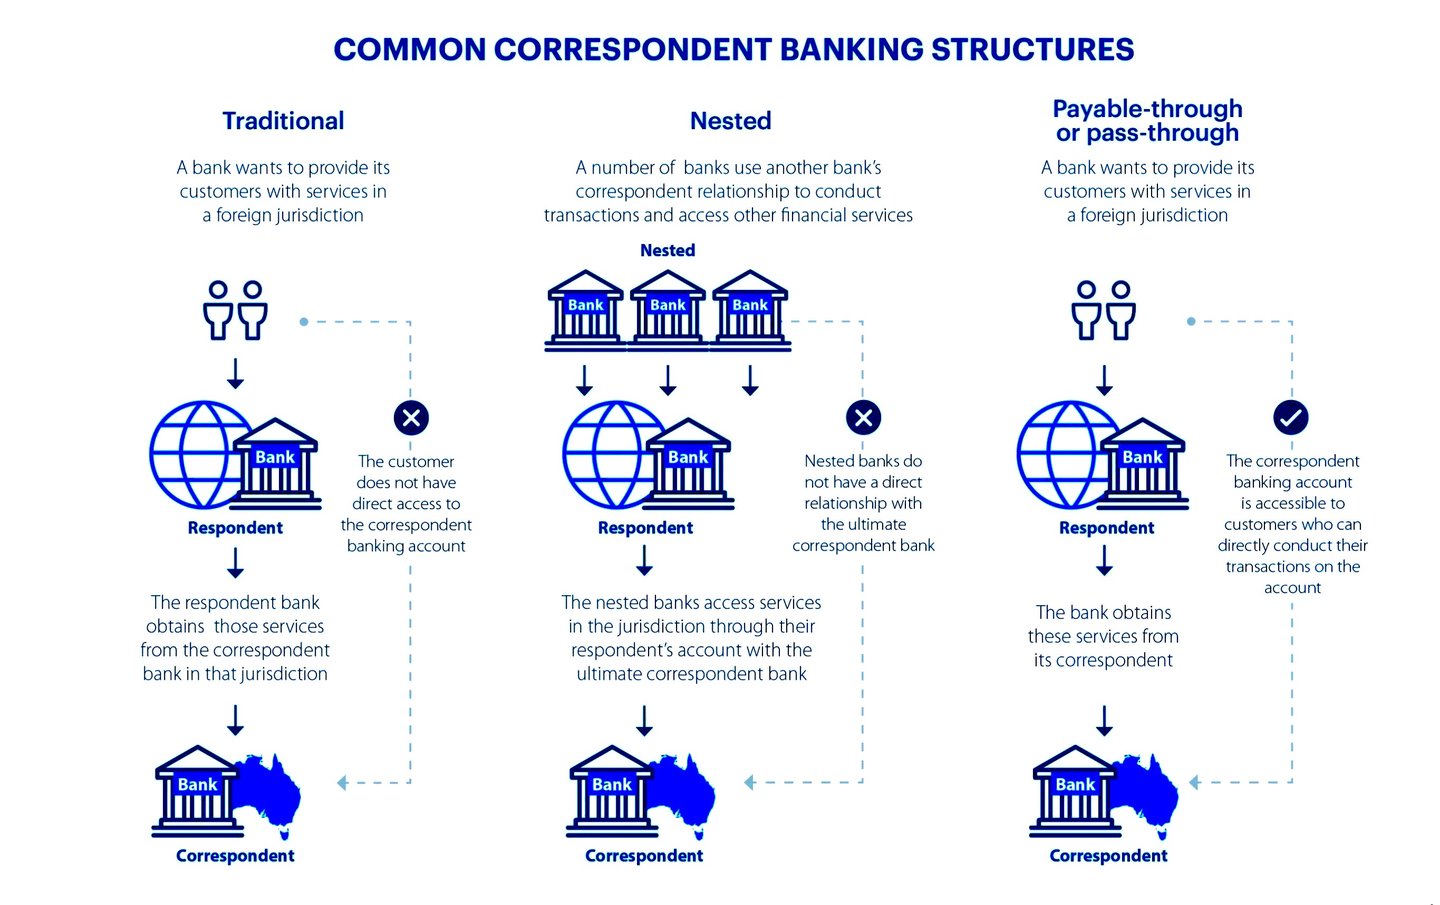
- Pour une vue d'ensemble des virements de banque correspondante, veuillez cliquer ici.
- Pour une vue complète des systèmes de paiement instantané, veuillez cliquer ici.
- Pour une vue complète du système RTGS, veuillez cliquer ici.
Processus de compensation
Le processus de compensation constitue une étape essentielle du règlement des opérations financières : il garantit la protection des parties à une opération et le bon déroulement de celle-ci. La compensation comprend les étapes suivantes :
Échange d'informations sur les transactions :
- Les banques émettrice et réceptrice échangent les détails de l'opération, tels que le montant, les numéros de compte et les autres informations pertinentes-
- Compensation des opérations : les chambres de compensation, telles que l'Automated Clearing House (ACH) aux États-Unis, facilitent le processus en jouant le rôle d'intermédiaires entre les banques. Elles calculent le montant net dû par une banque à une autre, ce qui réduit les montants échangés au cours d'une journée donnée.
- Validation : la chambre de compensation valide les instructions et enregistre les détails de la transaction
- Traitement des exceptions : les éléments rejetés ou contestés sont retournés ou examinés conformément aux règles du système
Processus de règlement
Le processus de règlement intervient après le processus de compensation et comprend le transfert effectif de fonds entre banques. Les principales étapes du processus de règlement sont les suivantes :
- Rapprochement des enregistrements : les banques rapprochent leurs enregistrements afin de déterminer le montant net dû par une banque à une autre
- Transfert de fonds : les banques transfèrent des fonds entre des comptes détenus auprès de banques centrales ou d'autres établissements financiers afin de régler les soldes restant dus
- Confirmation de règlement : la banque de règlement adresse au commerçant une confirmation de règlement lorsqu'une transaction a été compensée et que les fonds sont disponibles
Réseau de paiement et intermédiaires
Les réseaux de paiement et les intermédiaires jouent un rôle essentiel dans les processus de compensation et de règlement. Parmi les exemples de réseaux de paiement et d'intermédiaires figurent :
- Chambres de compensation : Organismes indépendants, tels que l'ACH aux États-Unis, qui facilitent le processus de compensation en agissant comme intermédiaires entre les banques
- Systèmes de banque centrale (RTGS) : ils règlent les paiements entre banques de manière individuelle et définitive en monnaie de banque centrale
- Banques intermédiaires : ces banques font office d'intermédiaires entre la banque émettrice et la banque destinataire, souvent situées dans des pays différents, afin de faciliter les virements internationaux
En résumé, les processus de compensation et de règlement comprennent l'échange d'informations sur les transactions, la validation des fonds, le rapprochement des écritures et le transfert effectif des fonds entre banques. Les réseaux de paiement et les intermédiaires, tels que les chambres de compensation, les banques intermédiaires ou les banques centrales, jouent un rôle essentiel dans la facilitation de ces processus.
Les processus de compensation et de règlement sont soumis à la surveillance des autorités de régulation financière. Celles-ci jouent un rôle essentiel pour garantir la sécurité, la solidité et l'efficacité de ces processus.
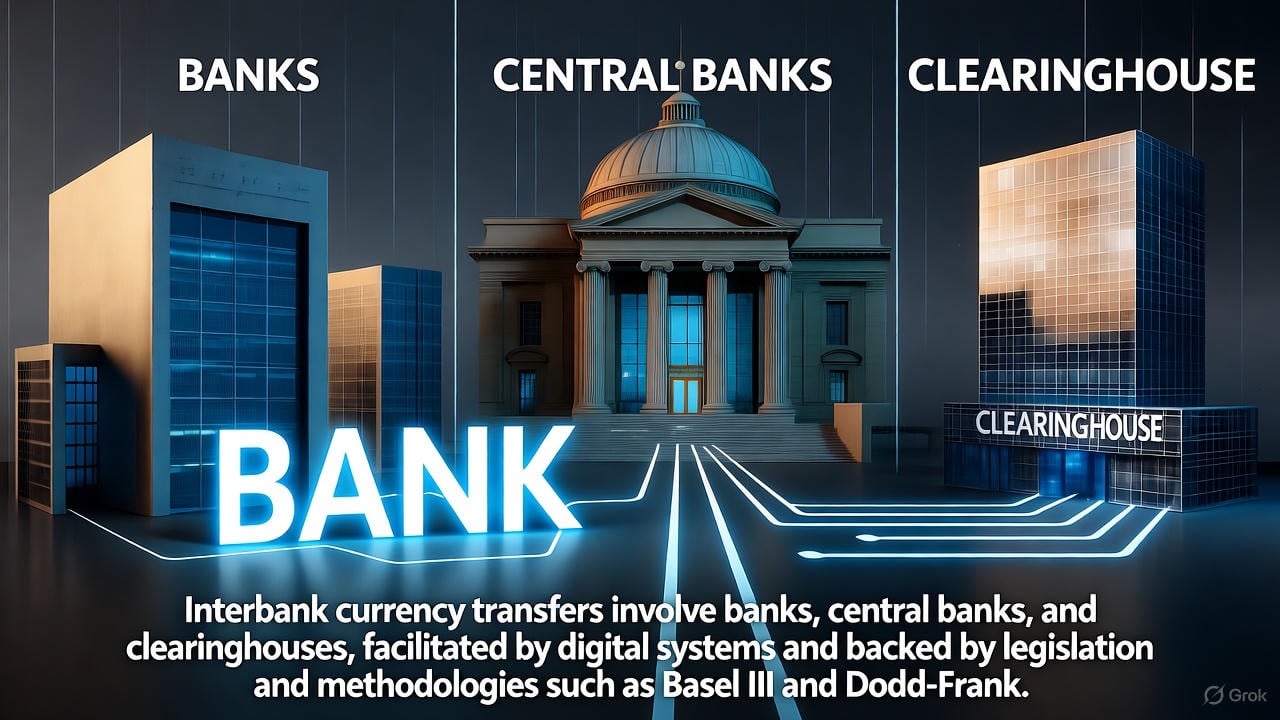
Transferts interbancaires de devises
Les banques créent de la monnaie principalement par le biais du crédit : elles accordent des financements (par exemple des prêts ou des crédits immobiliers) qui deviennent de nouveaux dépôts dans le système financier. On décrit souvent ce processus comme une création monétaire « ex nihilo », car il ne requiert pas de réserves en espèces physiques mais repose sur des écritures comptables et sur la confiance dans le système bancaire. Lorsqu'il s'agit de transférer de la monnaie entre banques, par exemple dans le cadre de paiements ou de règlements interbancaires, l'acceptation de ces transferts repose sur une combinaison de confiance, de cadres réglementaires et de systèmes établis, plutôt que sur la seule qualité des garanties ou sur la « bonne réputation » de la banque expéditrice. Voici une explication détaillée de ce fonctionnement :
1. Confiance et réputation interbancaires
- Réputation et solvabilité de la banque : si la « bonne réputation » d'une banque joue un rôle, il ne s'agit pas seulement de réputation au sens courant. Les banques évoluent dans un environnement très réglementé où leur solvabilité est surveillée par les régulateurs, les banques centrales et les contreparties. La capacité d'une banque à participer aux opérations interbancaires dépend de la stabilité qui lui est reconnue, appréciée au regard des ratios de fonds propres, des tests de résistance et du respect de réglementations telles que Basel III.
- Évaluation des risques : les banques destinataires évaluent le risque lié à l'acceptation de virements en provenance d'autres banques. Ce risque est souvent atténué par des protocoles normalisés et l'intervention d'intermédiaires de confiance (tels que les banques centrales ou les chambres de compensation). Une banque disposant de garanties insuffisantes ou d'un bilan risqué peut faire l'objet d'un examen plus approfondi, de coûts plus élevés (par exemple, des taux d'intérêt plus élevés sur le marché interbancaire) ou d'une exclusion de certaines opérations.
2. Réserves auprès de la banque centrale et systèmes de règlement
- Réserves auprès de la banque centrale : les virements interbancaires, en particulier ceux de montant élevé, sont généralement réglés au moyen de comptes que les banques détiennent auprès de la banque centrale (par exemple la Réserve fédérale aux États-Unis, ou T2 de l'Eurosystème dans la zone euro). Ces réserves constituent de la « monnaie de base » et représentent la forme de monnaie la plus sûre, car elles sont des engagements directs de la banque centrale. Lorsque la Banque A transfère des fonds à la Banque B, le règlement s'effectue le plus souvent par un mouvement de réserves entre leurs comptes auprès de la banque centrale. La banque bénéficiaire accepte ainsi le virement, les réserves de banque centrale étant exemptes de risque et universellement acceptées.
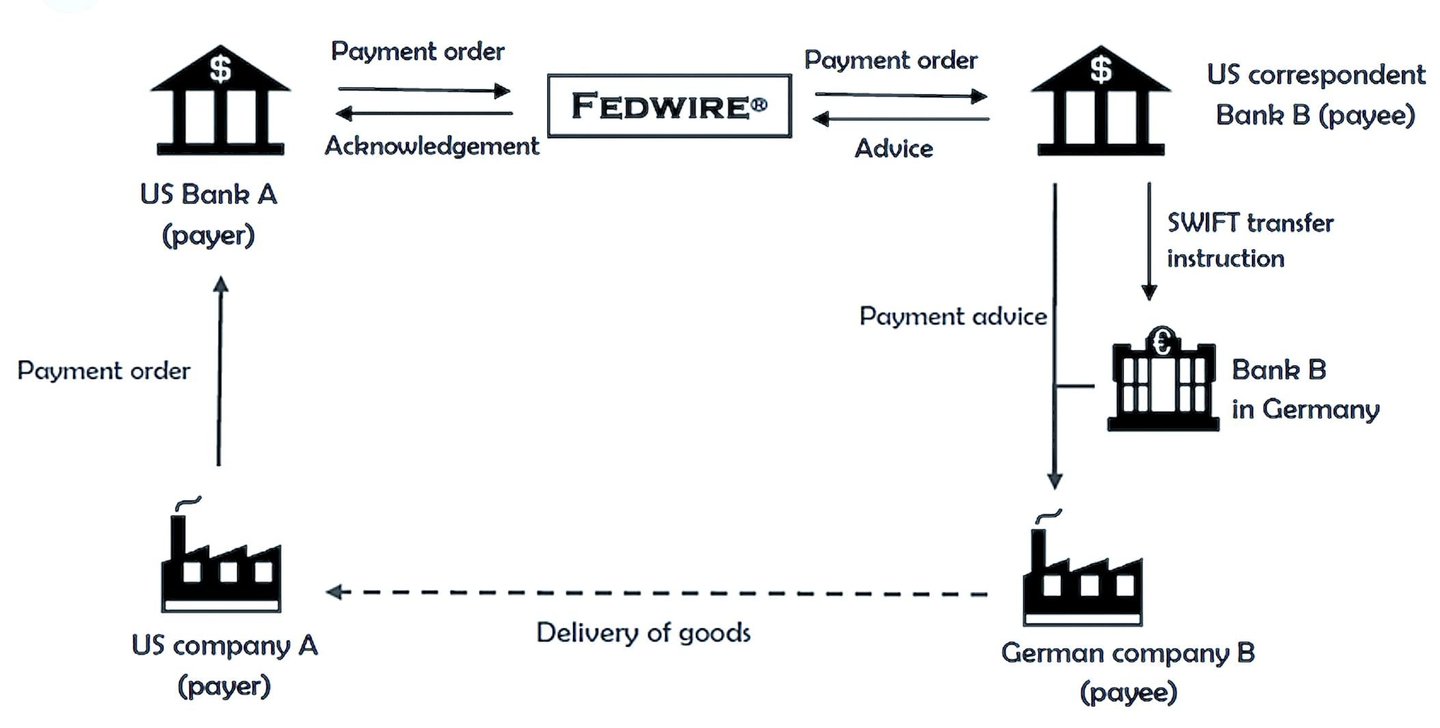
- Règlement brut en temps réel (RTGS) : de nombreux pays utilisent des systèmes RTGS (par exemple Fedwire aux États-Unis, T2 dans la zone euro) pour les virements interbancaires de montant élevé. Ces systèmes règlent chaque paiement immédiatement, de manière définitive et irrévocable, mais uniquement si la banque émettrice dispose des fonds ou d'un crédit intrajournalier garanti. Une fois réglé, le paiement ne peut plus échouer, quelle que soit la situation ultérieure de la banque émettrice.
3. Chambres de compensation et compensation multilatérale
- Chambres de compensation : Pour les opérations qui ne se dénouent pas directement au moyen des réserves de la banque centrale (par exemple les paiements de faible montant ou les opérations par lots), des chambres de compensation telles que CHIPS (Clearing House Interbank Payments System) aux États-Unis ou EURO1 dans la zone euro facilitent le processus ; SWIFT achemine les messages mais n'assure ni la compensation ni le règlement. Les chambres de compensation compensent les obligations entre banques, réduisant le montant effectif des réserves à transférer. Elles imposent également des critères d'adhésion stricts, afin que seules des banques solvables y participent.
- Exigences de garantie : dans certains cas, les chambres de compensation exigent des banques qu'elles constituent des garanties afin d'atténuer le risque. Si la garantie d'une banque est insuffisante, celle-ci peut être exclue du processus de compensation ou tenue de préfinancer les transactions, ce qui limite le risque pour les banques destinataires.
4. Sûretés et prêts interbancaires
- Marchés interbancaires de prêt : lorsque les banques se prêtent mutuellement des fonds (par exemple sur le marché du jour le jour ou au moyen de pensions livrées), les garanties jouent souvent un rôle déterminant. Les garanties de haute qualité, telles que les obligations d'État, sont privilégiées, car elles réduisent le risque de contrepartie. Si les garanties d'une banque sont de qualité insuffisante, celle-ci peut se voir appliquer des coûts d'emprunt plus élevés, voire se trouver dans l'impossibilité d'emprunter. En revanche, pour les virements de paiement courants (hors prêts), les garanties sont moins pertinentes, car le règlement s'effectue par l'intermédiaire des réserves de la banque centrale ou de systèmes de compensation.
- Mécanismes de soutien des banques centrales : lorsque les garanties d'une banque sont insuffisantes ou que sa solvabilité est mise en doute, les banques centrales interviennent souvent en qualité de prêteur en dernier ressort. Par exemple, au moyen du guichet d'escompte, une banque en difficulté peut emprunter des réserves auprès de la banque centrale en constituant des garanties, ce qui lui permet d'honorer ses engagements envers les autres banques.
5. Surveillance réglementaire et exigences de fonds propres
- Cadres réglementaires : les banques exercent leur activité sous une réglementation stricte qui leur impose de détenir des niveaux minimaux de capital et de liquidité (par exemple au titre de Basel III). Ces règles garantissent aux banques des ressources suffisantes pour couvrir d'éventuelles pertes, réduisant ainsi le risque que les engagements d'une banque (y compris les virements) ne soient pas honorés. Si la qualité des garanties ou la santé financière d'une banque se détériore sensiblement, les autorités de régulation peuvent intervenir et limiter sa capacité à opérer sur les marchés interbancaires.
- Confiance systémique : le système bancaire repose sur la confiance, mais celle-ci s'appuie sur des cadres juridiques et réglementaires, et non sur la seule réputation de la banque expéditrice. Les banques centrales et les régulateurs veillent à ce que les banques respectent des normes minimales, et les dispositifs de garantie des dépôts (par exemple la FDIC aux États-Unis) réduisent davantage le risque que des défaillances bancaires n'affectent le système.
6. Que se passe-t-il lorsque les sûretés ou les garanties sous-jacentes sont fragiles ?
- Acceptation limitée : si les garanties d'une banque sont de piètre qualité ou si sa santé financière est douteuse, les autres banques peuvent refuser de réaliser certaines opérations avec elle (par exemple des prêts non garantis) ou exiger des garanties de meilleure qualité. Dans les cas extrêmes, une banque peut être exclue des marchés interbancaires, comme on l'a observé lors de la crise financière de 2008 avec des établissements tels que Lehman Brothers.
- Intervention de la banque centrale : les banques centrales peuvent intervenir pour fournir des liquidités ou faciliter les règlements, afin de préserver la stabilité du système. Par exemple, en période de crise, elles peuvent accroître la taille de leur bilan en acceptant des garanties de moindre qualité ou en accordant des financements d'urgence.
- Discipline de marché : les banques dont les garanties sont fragiles ou la santé financière dégradée font face à des coûts d'emprunt plus élevés ou à l'exclusion des marchés interbancaires, ce qui les incite à maintenir de saines pratiques financières.
7. Transferts internationaux et SWIFT
- Pour les virements internationaux, le système SWIFT facilite la communication entre les banques, mais le règlement proprement dit s'effectue souvent par l'intermédiaire de relations de banque correspondante ou de systèmes de banque centrale. Les banques correspondantes agissent comme intermédiaires et tiennent des comptes pour des banques étrangères afin de faciliter les paiements transfrontaliers. Ces relations reposent sur la confiance et la diligence raisonnable, mais les banques centrales et les normes internationales (par exemple les recommandations du FATF) garantissent la sécurité et la conformité des transferts.
- Si la situation financière d'une banque émettrice est mise en doute, les banques correspondantes peuvent exiger un préfinancement ou des garanties supplémentaires avant d'accepter les transferts.
Pourquoi les banques acceptent-elles les transferts ?
En définitive, les banques acceptent les transferts d'autres banques parce que :
- Garanties de la banque centrale : les règlements effectués par l'intermédiaire des réserves de la banque centrale sont exempts de risque.
- Surveillance réglementaire : une réglementation stricte et des exigences de fonds propres réduisent la probabilité de défaillance.
- Mécanismes de chambre de compensation : les exigences de compensation (netting) et de garanties réduisent le risque dans les transactions interbancaires.
- Stabilité systémique : les banques centrales jouent le rôle de filet de sécurité afin de prévenir les défaillances systémiques et de préserver la confiance dans le système.
Même si les garanties d'une banque sont faibles ou si sa création monétaire repose sur des réserves minimales, la banque destinataire est protégée par l'infrastructure plus large des banques centrales, des chambres de compensation et de la réglementation. La « bonne réputation » de la banque émettrice importe moins que la confiance systémique et les mécanismes qui sous-tendent le système bancaire moderne.
8. Méthodologies et législation
Cette section examine les méthodologies (processus opérationnels et techniques d'atténuation des risques) et la législation (principales lois et cadres réglementaires) qui sous-tendent le système. Ces éléments forment une infrastructure solide, organisée en strates, qui transforme une confiance brute en opérations exécutoires et à faible risque. Si la création de crédit proprement dite (par le biais des prêts à réserves fractionnaires) est encadrée par les exigences de réserves et les règles de fonds propres, l'acceptation des virements repose sur des mécanismes de règlement qui privilégient le caractère définitif et les garde-fous systémiques plutôt que la solidité de chaque banque.
Ce système a considérablement évolué depuis la crise financière de 2008 : les méthodologies mettent l'accent sur le traitement en temps réel et la compensation, tandis que la législation se concentre sur la résilience des fonds propres et la protection des entités affiliées. Même lorsque les garanties de la banque émettrice sont de qualité médiocre (par exemple des actifs de faible qualité) ou que le crédit créé n'est adossé à aucun actif tangible, les banques destinataires acceptent les virements, car le processus est soutenu par la monnaie de banque centrale, des garanties multilatérales et des obligations légales qui répartissent le risque au sein de l'ensemble de l'écosystème.
8.1. Méthodologies fondamentales de règlement interbancaire et d'atténuation des risques
Les virements interbancaires ne sont pas des échanges directs de pair à pair ; ils reposent sur des méthodologies standardisées, fondées sur la technologie, afin de garantir l'atomicité (exécution intégrale ou nulle), le caractère définitif (irrévocabilité une fois le règlement effectué) et une exposition minimale. Elles réduisent la dépendance à l'égard de la solvabilité propre de la banque émettrice en transférant le règlement vers des engagements de banque centrale de haute qualité ou vers des positions compensées.
Systèmes de règlement brut en temps réel (RTGS) :
- Processus : Dans un système RTGS, chaque opération est réglée individuellement et immédiatement au moyen des réserves de la banque centrale, sans compensation. Par exemple, dans le Fedwire Funds Service américain (exploité par la Réserve fédérale), la banque émettrice débite son compte de réserve et la banque destinataire crédite le sien en temps réel : généralement en quelques secondes. Ce mécanisme repose sur la « monnaie centrale » (réserves de la banque centrale), qui est exempte de risque de contrepartie, car elle constitue une créance directe sur l'État souverain.
- Intégration des garanties : Si une banque ne dispose pas de réserves suffisantes, elle peut remettre des garanties à la banque centrale au titre du crédit intrajournalier (découverts garantis par des titres éligibles, tels que des bons du Trésor). Les garanties sont valorisées avec des « décotes » (ajustements pour risque) fixées par la banque centrale et sont réévaluées régulièrement.
- Atténuation des risques : l'absence de compensation (netting) exclut toute accumulation d'obligations ; si la banque émettrice fait défaut en cours de journée, la banque centrale est protégée par les garanties nanties en contrepartie du crédit intrajournalier. Cela garantit l'acceptation des paiements, y compris pour les banques disposant de garanties privées de faible qualité, le transfert étant « préfinancé » par les réserves.
- Variantes mondiales : T2 (zone euro) et CHAPS (Royaume-Uni) suivent des principes similaires et recourent à la messagerie ISO 20022 pour des données de paiement plus riches.
Compensation par solde net et compensation multilatérale via les systèmes de règlement net différé (DNS) :
- Processus : Dans des systèmes tels que CHIPS (Clearing House Interbank Payments System) pour l'USD ou Euro1 pour l'euro, les transactions sont regroupées par lots et compensées de manière multilatérale tout au long de la journée. Les flux bruts entrants et sortants sont compensés (par exemple, la banque A doit 100 M$ à la banque B mais en reçoit 80 M$ en retour, ce qui aboutit à un solde net de 20 M$), ce qui réduit considérablement la liquidité nécessaire. CHIPS fonctionne avec des soldes préfinancés et règle en continu au cours de la journée, le financement de fin de journée s'effectuant par l'intermédiaire de Fedwire ; le règlement d'EURO1 s'effectue dans T2.
- Méthodologie de gestion des garanties : les participants déposent des garanties (espèces ou titres) dans un pool commun, géré par des conservateurs tripartites (par exemple BNY). Des outils d'optimisation allouent les garanties de manière efficiente, en minimisant les actifs inutilisés. Si la position d'une banque dépasse son plafond, elle s'expose à des pénalités de liquidité ou à une exclusion. Les messages de gestion des garanties de SWIFT (série MT5xx, en cours de migration vers ISO 20022) automatisent les instructions de constitution, de valorisation et de substitution.
- Traitement des garanties de faible qualité : la compensation multilatérale dilue le risque individuel ; les actifs de mauvaise qualité d'une banque n'ont pas d'incidence directe sur les autres. Des systèmes tels qu'EURO1 maintiennent un pool de liquidité garanti, de sorte que le règlement s'achève même en cas de défaillance d'un participant ; les contreparties centrales pour les titres et les produits dérivés recourent à des fonds de défaillance et à des cascades de partage des pertes.
Messagerie et règlement transfrontaliers (SWIFT et banque correspondante) :
- Processus : SWIFT n'est pas un système de règlement mais un réseau de messagerie sécurisé (plus de 11 000 établissements) destiné aux instructions de paiement. Un virement débute par un message pacs.008 (ISO 20022, anciennement MT103), acheminé par l'intermédiaire de banques correspondantes (par exemple Citibank, qui détient des comptes nostro pour des banques étrangères). Le règlement effectif s'appuie sur des liaisons RTGS/DNS.
- Garanties et contrôles des risques : pour les transferts liés au change, le CLS (Continuous Linked Settlement) compense les jambes de change de manière atomique, réduisant le risque Herstatt (décalage de règlement lié aux fuseaux horaires). Les garanties sont gérées par une valorisation quotidienne au prix du marché et des appels de marge de variation, avec une marge initiale pour les dérivés non compensés en vertu des règles EMIR et Dodd-Frank.
- Mécanisme d'acceptation : les correspondants effectuent des contrôles KYC/AML et fixent des limites d'exposition fondées sur les lignes de crédit, adossées à des Credit Support Annexes (CSA) bilatérales qui régissent la remise des garanties.
Méthodologies de liquidité intrajournalière et de simulation de crise :
- Les banques recourent au « recyclage de liquidités » (réutilisation en cours de journée des fonds réglés) et aux tests de résistance (par exemple, les modèles de valeur à risque (VaR) simulant des scénarios à un niveau de confiance de 99 %) pour anticiper leurs besoins. Les banques centrales fournissent du crédit intrajournalier contre garanties ainsi que des facilités de prêt au jour le jour, telles que le guichet d'escompte de la Réserve fédérale (crédit primaire, tarifé à la limite supérieure de la fourchette cible des fonds fédéraux).
Ces méthodologies garantissent l'acceptation des transferts, car ceux-ci ne reposent pas sur un pari de « confiance » à l'égard de l'émetteur, mais sur des circuits conçus pour être neutres au regard du risque. Une garantie insuffisante déclenche des mécanismes de sauvegarde automatisés et non un rejet.
8.2. Principales dispositions législatives régissant l'acceptation, les garanties et la confiance systémique
La législation codifie ces méthodologies en imposant des normes minimales en matière de fonds propres, de liquidité et de communication d'informations afin de renforcer la résilience. Elle transfère le risque des banques individuelles vers des entités réglementées (banques centrales, chambres de compensation), ce qui rend l'acceptation obligatoire au sein des réseaux conformes. Les réformes postérieures à 2008, telles que Basel III et Dodd-Frank, ont expressément traité la dynamique des établissements « trop gros pour faire faillite », dans laquelle des garanties de mauvaise qualité pourraient provoquer des défaillances en cascade.
Cadre de Bâle III (international, mis en œuvre au niveau national) :
- Dispositions fondamentales : Élaboré par le Comité de Bâle sur le contrôle bancaire (CBCB), ce dispositif impose aux banques de détenir au moins 4,5 % de fonds propres de base de catégorie 1 (CET1) (contre 2 % de fonds propres de base de catégorie 1 sous Bâle II), 6 % de fonds propres de catégorie 1 et 8 % de fonds propres totaux, auxquels s'ajoutent un coussin de conservation de 2,5 %, un coussin contracyclique pouvant atteindre 2,5 % et des surcharges applicables aux banques d'importance systémique. Les règles de liquidité comprennent le ratio de couverture des besoins de liquidité (LCR : 100 % d'actifs liquides de haute qualité pour un scénario de tensions à 30 jours) et le ratio de financement stable net (NSFR : 100 % de financement stable pour les actifs à long terme).
- Incidence sur les transferts et les garanties : renforce la confiance en garantissant que les banques peuvent absorber les pertes liées à des crédits fragiles sans faire faillite, ce qui réduit la contagion sur les marchés interbancaires. Les actifs liquides de haute qualité doivent satisfaire à des critères d'éligibilité (niveau 1 : liquidités, réserves auprès de la banque centrale et titres souverains pondérés à 0 %, sans décote ; niveau 2A : décote de 15 % ; niveau 2B : décote de 25 à 50 %). La mise en œuvre américaine par les normes prudentielles renforcées du Dodd-Frank Act s'applique également aux banques étrangères.
- Effet de levier : un ratio de levier minimal de 3 % (plus élevé pour les banques d'importance systémique mondiale) limite l'expansion du bilan, quelles que soient les pondérations de risque.
Dodd-Frank Wall Street Reform and Consumer Protection Act (2010, États-Unis) :
- Dispositions essentielles : le titre I crée le Financial Stability Oversight Council (FSOC) chargé du suivi du risque systémique ; le titre II permet la liquidation ordonnée des banques défaillantes. Il impose des tests de résistance et des plans de résolution (« living wills ») aux grandes banques ; le seuil initial de 50 milliards USD a été porté à 250 milliards USD en 2018, la Réserve fédérale conservant un pouvoir discrétionnaire à partir de 100 milliards USD.
- Incidence sur la confiance interbancaire : Impose la compensation centrale des produits dérivés (réduisant les litiges bilatéraux relatifs aux garanties) ainsi que la règle Volcker (qui limite les opérations sur fonds propres afin d'endiguer l'accumulation d'actifs risqués). Pour les virements, elle renforce la supervision des systèmes de paiement par la Fed, assurant la conformité aux systèmes RTGS/CHIPS. Les plafonds applicables aux transactions avec des sociétés affiliées (via la Regulation W) préviennent la propagation des risques : les transactions couvertes avec une même société affiliée sont plafonnées à 10 % des fonds propres (20 % pour l'ensemble des sociétés affiliées) et le crédit doit être garanti par des sûretés.
- Précisions sur les garanties : Étend les sections 23A/23B du Federal Reserve Act (en vigueur depuis 1933) aux produits dérivés et aux prêts de titres conclus avec des sociétés affiliées. Les crédits accordés aux sociétés affiliées doivent être garantis à hauteur de 100 % (titres d'État) à 130 % (actions et autres actifs). Ce dispositif protège contre les transferts « par la petite porte » de créances de moindre qualité.
- Effets plus larges : stabilité financière renforcée, mais hausse des coûts de conformité pour les petites banques ; selon certains critiques, le dispositif n'a pas totalement empêché les retraits massifs touchant des banques régionales en 2023 (par exemple SVB), ce qui a conduit à des révisions en matière de supervision, de règles de liquidité et de planification de la résolution.
Regulation W (12 CFR Part 223, mettant en œuvre les sections 23A/23B du Federal Reserve Act) :
- Détails : Limite les crédits accordés aux sociétés affiliées (par exemple, un plafond quantitatif de 10 %, 20 % au total) et impose des sûretés pour les prêts (par exemple, 100 % pour les obligations, 130 % pour les actions). Exemptions pour les opérations à faible risque, sous réserve de conditions de pleine concurrence.
- Rôle dans l'acceptation : Garantit que les virements interbancaires ne sont pas compromis par des abus de la part d'affiliés ; les violations entraînent des pénalités, préservant ainsi l'intégrité du réseau.
Autres lois fondamentales :
- Federal Reserve Act (1913) : la section 16 exige des sûretés pour l'émission des billets de la Réserve fédérale ; les sections 10B et 13 régissent les avances garanties consenties aux banques.
- FDIC Improvement Act (1991) : les seuils d'action corrective rapide (Prompt Corrective Action, PCA) imposent une intervention dès 2 % de fonds propres, empêchant les banques fragilisées de multiplier à l'excès les transferts.
- Équivalents européens : le Règlement sur les exigences de fonds propres (CRR) met en œuvre Bâle III ; la directive sur le caractère définitif du règlement (98/26/CE) protège le caractère définitif des paiements dans les systèmes désignés tels que T2.
8.3. Comment la législation et les méthodologies interagissent pour assurer l'acceptation malgré une couverture faible
- Garde-fous à plusieurs niveaux : les règles de fonds propres et de liquidité limitent le recours d'une banque à des actifs fragiles ; les systèmes de paiement règlent en monnaie de banque centrale ou contre remise de sûretés ; et les banques centrales soutiennent le système en tant que prêteur en dernier ressort.
- Application et sanctions : Le non-respect de ces règles entraîne des sanctions pécuniaires civiles, ainsi que des restrictions ou la perte de l'accès aux systèmes de paiement.
- Enseignements de la crise : lors des turbulences bancaires de 2023, le Bank Term Funding Program (BTFP) de la Fed a accepté, pour les titres détenus jusqu'à l'échéance, une valeur nominale au pair (1 pour 1), sans décote, ce qui illustre la souplesse de la législation grâce aux pouvoirs d'urgence.
- Défis et évolutions : l'adoption de l'ISO 20022 (Fedwire Funds Service depuis juillet 2025, paiements transfrontaliers Swift depuis novembre 2025) améliore la qualité des données, mais les risques géopolitiques (par exemple les exclusions de SWIFT) mettent en évidence des vulnérabilités.
Ce cadre confère au système sa résilience : le crédit créé « ex nihilo » est accepté non pas sur la seule foi, mais grâce à une rigueur encadrée par la loi et à une précision méthodologique.
Comprendre les restrictions applicables aux transferts de devises
Dans l'univers des transactions financières de grande valeur, différents systèmes permettent le transfert fluide de fonds entre banques et institutions. Chacun fonctionne selon ses propres règles, plafonds et complexités, conçus pour traiter divers types d'opérations : des paiements locaux à grande vitesse aux transferts transfrontaliers exigeant des contrôles de conformité rigoureux. Dans cet article, nous examinons la manière dont les transferts de fonds de grande ampleur sont gérés dans quatre grands systèmes : RTGS, SWIFT, SEPA et RTP.
RTGS : sans plafond, virements ultra-rapides
Les systèmes de règlement brut en temps réel (RTGS) sont conçus spécifiquement pour les virements de montants élevés, sans plafond officiel quant au montant pouvant être transféré. Ce système est utilisé dans le monde entier et est souvent géré par des banques centrales telles que la Réserve fédérale aux États-Unis (Fedwire) ou la Banque d'Angleterre (CHAPS).
Le système RTGS fonctionne en temps réel : les opérations sont réglées individuellement au fur et à mesure de leur survenance, sans regroupement des paiements. Le caractère « brut » signifie que chaque opération est réglée isolément, sans compensation avec d'autres paiements. Les fonds sont ainsi transférés immédiatement et, une fois l'opération exécutée, celle-ci est définitive et irrévocable.
En raison de sa vocation de traitement en temps réel et de montants élevés, le RTGS convient aux opérations portant sur des milliards de dollars ou d'euros. Les virements interbancaires importants, les paiements d'entreprises ou les opérations sur titres y ont souvent recours en raison de la rapidité et de la certitude qu'il offre.
SWIFT : les limites pratiques fixées par les banques
Le réseau SWIFT (Society for Worldwide Interbank Financial Telecommunication) constitue l'épine dorsale des communications bancaires internationales et facilite les paiements transfrontaliers entre établissements financiers. SWIFT n'impose certes pas lui-même de plafond fixe par transaction, mais des limites pratiques interviennent souvent, en particulier pour les virements de montants élevés.
Pour les transactions de très grande ampleur, les banques appliquent un examen renforcé en raison des exigences de gestion des risques, de conformité et de liquidité. Elles peuvent limiter ces transactions ou exiger un délai d'approbation supplémentaire, notamment pour les paiements internationaux impliquant plusieurs banques intermédiaires, ce qui peut accroître la complexité du processus.
La nécessité de multiplier les contrôles afin de prévenir le blanchiment de capitaux, d'assurer la conformité réglementaire et de limiter le risque de crédit peut rendre les transferts de très gros montants plus lourds au sein des chaînes de correspondants. Ces limites pratiques sont imposées par les établissements financiers eux-mêmes et non par SWIFT.
SEPA : des plafonds variables, notamment pour les virements instantanés
L'espace unique de paiements en euros (SEPA) facilite les paiements libellés en euros dans plus de 36 pays d'Europe. Le SEPA repose sur deux principaux types d'opérations : le virement SEPA (SCT) et le virement SEPA instantané (SCT Inst).
- Virement SEPA (SCT) : ne comporte généralement aucune limite formelle ; des paiements importants libellés en euros peuvent donc être transférés entre les pays participant au SEPA sans difficulté. Toutefois, chaque banque peut fixer ses propres limites en fonction de ses politiques internes.
- Virement instantané SEPA (SCT Inst) : plafonné initialement à 15 000 €, puis à 100 000 €, le schéma n'est assorti d'aucun montant maximal depuis octobre 2025. Les établissements financiers peuvent imposer leurs propres limites, et les payeurs peuvent fixer des plafonds individuels en vertu du règlement sur les paiements instantanés.
Le SEPA est largement utilisé pour les paiements transfrontaliers en Europe, et le SCT Inst est devenu la norme pour les virements en euros en temps réel.
RTP : plafonds aux États-Unis et en Europe
Les systèmes de paiement en temps réel (RTP) sont devenus de plus en plus répandus en raison de leur capacité à transférer des fonds instantanément, offrant aux utilisateurs un accès immédiat aux sommes transférées. Ces systèmes sont désormais opérationnels aux États-Unis et dans certaines régions d'Europe, mais ils sont assortis de plafonds de transfert définis.
- États-Unis – RTP : le réseau américain RTP, exploité par The Clearing House, permet le règlement instantané des paiements, avec un plafond de 10 millions de dollars par transaction depuis février 2025. Ce système est couramment utilisé pour les paiements interentreprises (B2B), le versement des salaires et les opérations de particuliers, ce plafond pouvant toutefois varier selon les politiques internes de la banque participante.
- Systèmes RTP européens : en Europe, l'environnement des paiements en temps réel comprend des services tels que le SEPA Instant Credit Transfer (évoqué ci-dessus), qui ne fixe plus de plafond applicable à l'ensemble du schéma. Outre le SEPA Inst, certains pays, comme le Royaume-Uni (avec son système Faster Payments), disposent également de dispositifs RTP, qui peuvent toutefois imposer leurs propres plafonds : généralement de 250 000 £ à 1 million de £ pour les paiements rapides.
Flexibilité et contraintes pratiques
Si les systèmes RTGS sont conçus pour transférer des milliards sans plafond officiel, les paiements via banque correspondante et SEPA se heurtent à des contraintes pratiques pour les montants très élevés. Celles-ci tiennent le plus souvent à des exigences de conformité, de liquidité et de gestion des risques plutôt qu'à des limites systémiques. Parallèlement, les systèmes RTP aux États-Unis et en Europe offrent des capacités de paiement en temps réel avec des plafonds relativement élevés mais clairement définis, tels que 10 millions de dollars pour RTP et FedNow aux États-Unis.
Chaque système de paiement répond à des besoins distincts : le RTGS excelle pour les transactions de montant élevé en temps réel, tandis que SWIFT et SEPA concilient transferts de grande ampleur et exigences réglementaires et de liquidité. Il est essentiel que les institutions et les entreprises engagées dans des transactions financières de grande ampleur comprennent les limites pratiques de ces systèmes.
IPID : identifiants de paiement internationaux
Plusieurs systèmes et identifiants servent à l'identification des paiements internationaux, garantissant la transparence, la traçabilité et la conformité des opérations transfrontalières. Les principaux identifiants utilisés dans les paiements mondiaux sont présentés ci-dessous :
1. Référence de transaction unique de bout en bout (UETR) – SWIFT gpi
- Utilisé dans les paiements SWIFT gpi (Global Payments Innovation).
- Une référence unique à l'échelle mondiale, de 36 caractères, qui permet de suivre les paiements en temps réel.
- Permet aux banques et aux entreprises de suivre l'état d'avancement d'un paiement international auprès de plusieurs établissements financiers.
2. Référence du message SWIFT (SWIFT MT/MX)
- Chaque message de paiement Swift (pacs.008, pacs.009, anciennement MT 103 et MT 202) comporte la référence unique de l'émetteur.
- Cela aide les banques et les autorités de régulation à retracer les paiements au sein du réseau SWIFT.
3. IBAN (International Bank Account Number)
- Format de compte bancaire normalisé utilisé dans de nombreux pays, notamment dans les opérations SEPA (Espace unique de paiement en euros).
- Garantit l'exactitude des paiements transfrontaliers.
4. Code BIC/SWIFT (Bank Identifier Code)
- Identifie une banque déterminée dans les opérations internationales.
- Utilisé pour acheminer correctement les paiements entre établissements financiers.
5. Identifiant de l'ordre de paiement / Numéro de référence de la transaction
- La plupart des banques génèrent un numéro de référence de transaction (TRN) unique pour chaque paiement international.
- Cela permet aux clients de suivre l'état de leur virement.
6. Identifiant de message ISO 20022
- Dans les systèmes de paiement fondés sur ISO 20022, tels que SEPA, FedNow et T2, chaque transaction est dotée d'un identifiant de message (Message Identification, MsgID) à des fins de suivi.
- En passe de devenir la norme mondiale des messages de paiement modernes.
7. Identifiants de paiement des banques centrales
- Certains pays délivrent des identifiants spécifiques pour les opérations internationales, tels que :
- IMAD/OMAD FedWire aux États-Unis.
- CHAPS UID au Royaume-Uni.
- Numéros de référence dans les systèmes RTGS de différents pays.
8. Hachages de transactions en cryptoactifs et en blockchain
- Pour les paiements internationaux effectués en cryptoactifs ou au moyen de stablecoins, un hachage de transaction (TXID) est utilisé pour suivre le transfert sur le registre de la blockchain.
Existe-t-il un identifiant de paiement mondial universel ?
S'il n'existe pas d'identifiant de paiement international unique et universel, l'UETR (SWIFT gpi) et les identifiants ISO 20022 sont ce qui se rapproche le plus d'un système mondial normalisé de suivi.
Que peut-on transférer d'une banque à une autre ?
Actifs bancaires :
- Trésorerie et équivalents de trésorerie : Il s'agit de fonds accessibles immédiatement ou presque. Ils comprennent les espèces, les dépôts auprès d'autres banques et les titres très liquides tels que les bons du Trésor.
- Placements/Titres : Il s'agit d'instruments financiers dans lesquels la banque investit afin d'en tirer un rendement, tels que les obligations d'État et d'entreprises, les actions et autres titres.
- Prêts et avances : Il s'agit des fonds qu'une banque prête à ses clients et qui génèrent des produits d'intérêts. Ils peuvent comprendre les prêts personnels, les prêts hypothécaires, les prêts aux entreprises, les soldes de cartes de crédit et les découverts.
- Immobilisations : Il s'agit des biens corporels détenus par la banque, tels que les bâtiments, les terrains, le matériel et le mobilier.
- Actifs incorporels : Ils comprennent des actifs non physiques tels que les logiciels, les brevets, les marques et le goodwill.
- Autres actifs : ils peuvent inclure, entre autres, les intérêts courus à recevoir, les actifs d'impôts différés et les instruments financiers dérivés.
Passifs bancaires :
- Dépôts : Il s'agit des fonds que les particuliers et les entreprises laissent en banque. Ils comprennent les comptes courants, les comptes d'épargne et les dépôts à terme. Ils constituent des passifs, car la banque est tenue de restituer ces fonds aux déposants à vue ou à une échéance déterminée.
- Fonds empruntés : il s'agit des fonds que la banque emprunte auprès d'autres établissements financiers, de la banque centrale ou par l'émission de titres de créance.
- Titres de créance : Il s'agit d'obligations ou d'autres formes de dette émises par la banque afin de lever des fonds. La banque est tenue de rembourser le principal et les intérêts aux porteurs d'obligations.
- Autres passifs : Ils comprennent des éléments tels que les charges à payer, les comptes fournisseurs, les passifs d'impôt différé, les provisions pour pertes sur prêts et les instruments financiers dérivés.
- Passifs subordonnés : il s'agit de dettes qui ne seront remboursées qu'après toutes les autres dettes en cas de faillite de la banque.
Fonds propres de la banque :
- Actions ordinaires : Il s'agit des fonds propres détenus par les propriétaires de la banque. Ils disposent de droits de vote et peuvent percevoir des dividendes.
- Actions de préférence : Ce type de fonds propres confère un droit sur les bénéfices et les actifs supérieur à celui des actions ordinaires, mais n'est généralement pas assorti de droits de vote.
- Bénéfices non distribués : il s'agit des résultats nets que la banque a accumulés au fil des années et qu'elle a choisi de réinvestir dans son activité plutôt que de les distribuer sous forme de dividendes.
- Actions propres : Il s'agit des actions de la banque qu'elle a rachetées sur le marché.
- Autres éléments du résultat global : gains et pertes non encore comptabilisés en résultat net, tels que certaines réévaluations d'investissements et d'instruments de couverture.
- Participation ne donnant pas le contrôle (intérêts minoritaires) : il s'agit de la part de l'actif net d'une filiale attribuable aux participations qui ne sont détenues ni directement ni indirectement, par l'intermédiaire de filiales, par la société mère.

Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.