
Paiements et virements
SEPA
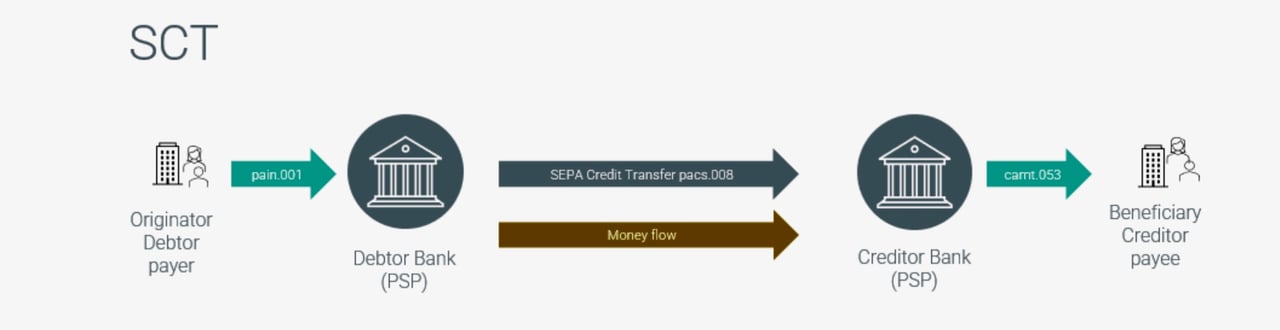
STEP2 SEPA Credit Transfer (SCT)
Service de virement SEPA (SCT) STEP2 d'EBA Clearing.
SEPA est une initiative de l'Union européenne (EU) visant à simplifier et à harmoniser les opérations de paiement électroniques en Europe. SEPA couvre l'ensemble des pays de l'EU et de l'Espace économique européen (EEA), ainsi que d'autres participants tels que la Suisse, le Royaume-Uni, Monaco, Saint-Marin, Andorre et la Cité du Vatican. L'objectif principal de SEPA est de créer un marché unique et intégré des paiements libellés en euros, rendant les opérations transfrontalières aussi simples et efficaces que les opérations nationales. Les schémas SEPA couvrent les virements (SCT), les virements instantanés (SCT Inst) et les prélèvements (SDD Core et SDD B2B).
Le service STEP2 SEPA Credit Transfer (SCT) est une chambre de compensation automatisée paneuropéenne (PE-ACH) exploitée par EBA Clearing, fournisseur d'infrastructure de paiement paneuropéenne détenu par des banques. Le service SCT permet aux banques et aux établissements financiers d'émettre et de recevoir des paiements SEPA dans l'ensemble de l'espace SEPA.
Voici le fonctionnement du service STEP2 SCT :
- Portée paneuropéenne : le service SCT permet aux banques participantes d'émettre et de recevoir des virements SEPA, atteignant ainsi tous les autres établissements financiers de la zone SEPA. Cela garantit le bon déroulement des paiements libellés en euros par-delà les frontières.
- Résilience et reprise après sinistre : le service SCT est conçu avec une haute résilience et des dispositifs complets de reprise après sinistre, garantissant le traitement continu, sécurisé et efficace des paiements SEPA, même en cas d'interruptions ou de défaillances techniques.
- Règlement dans T2 : les participants au service SCT règlent leurs positions STEP2 par l'intermédiaire de T2, le système de règlement brut en temps réel (RTGS) de l'Eurosystème pour les paiements de montant élevé en euros. STEP2 établit d'abord les positions brutes bilatérales de chaque participant et les communique. Il calcule ensuite les positions nettes multilatérales et les règle dans T2 selon les procédures de règlement des systèmes auxiliaires.
- Messages de rapprochement : les participants peuvent recevoir de T2 des notifications et relevés ISO 20022 (camt.054, camt.053) à des fins de rapprochement. Ces messages fournissent des confirmations d'opérations, des relevés de compte et des états de solde, qui peuvent aider les participants à vérifier et à rapprocher l'activité de leur compte.
En résumé, SEPA est une initiative de l'UE visant à simplifier et à harmoniser les opérations de paiement électronique en Europe, rendant les paiements transfrontaliers aussi aisés que les paiements nationaux. Le service STEP2 SCT d'EBA Clearing est une chambre de compensation automatisée paneuropéenne qui permet aux banques et établissements financiers d'émettre et de recevoir des virements SEPA dans l'ensemble de la zone SEPA. Le service fonctionne avec une haute résilience et des dispositifs de reprise après sinistre, et règle les positions des participants par l'intermédiaire de T2, permettant des opérations transfrontalières en euros sûres, efficaces et fluides.
Modes de traitement Step2-T
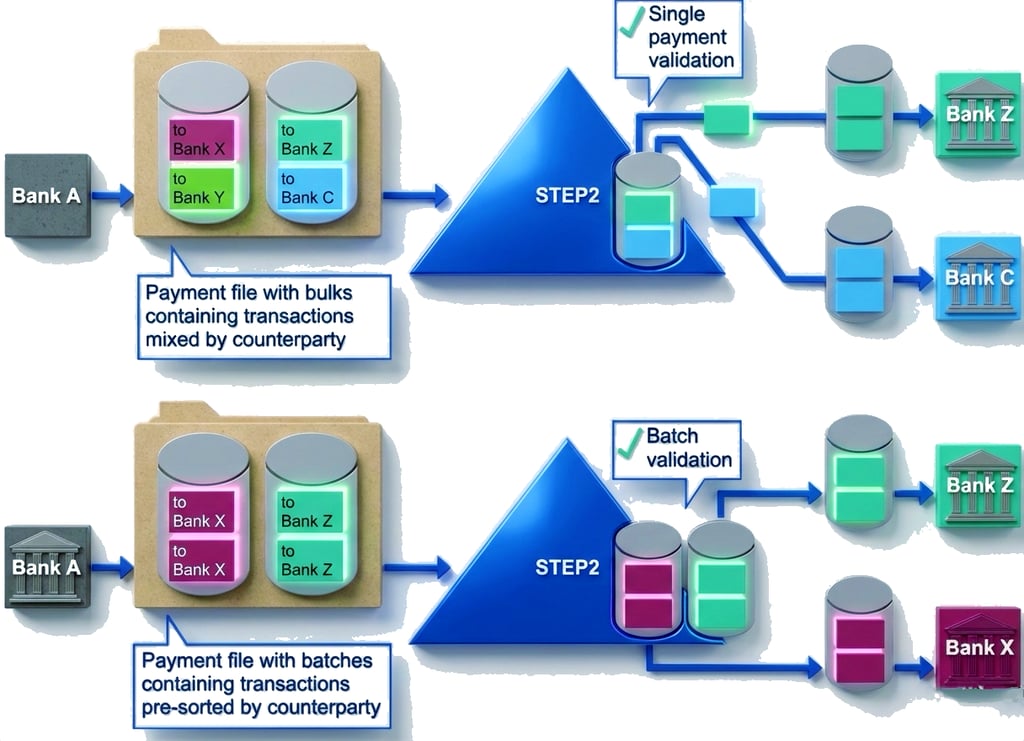
STEP2-T
Une pierre angulaire de la compensation des paiements européens SEPA
STEP2-T est un système de paiement de détail paneuropéen à grande échelle, conçu pour le traitement des paiements de masse libellés en euros. Exploité par EBA CLEARING, il constitue un élément essentiel de l'infrastructure de marché européenne des paiements et joue un rôle central dans la mise en œuvre de paiements scripturaux harmonisés dans l'ensemble de l'Espace économique européen.
La plateforme prend en charge les virements SEPA (SCT) et les prélèvements SEPA (SDD), et offre un environnement de compensation hautement automatisé, standardisé et résilient pour les paiements en euros transfrontaliers et nationaux.
Points clés en un coup d'œil
- Opérateur du système : EBA CLEARING
- Lancement initial : avril 2003
- Fonction principale : compensation des virements SEPA et des prélèvements SEPA
- Participants : Participants directs ainsi que les banques accessibles indirectement dans l'ensemble de l'espace SEPA
- Devise de règlement : euro (EUR)
Contexte et évolution
STEP2 a été lancé en 2003 en tant que première chambre de compensation automatisée paneuropéenne (PE-ACH) d'Europe, avec pour objectif explicite de soutenir l'espace unique de paiement en euros alors en émergence. Sa création répondait à la fragmentation des systèmes nationaux de compensation et permettait aux banques de traiter les paiements transfrontaliers en euros avec la même efficacité que les opérations nationales.
La plateforme a, depuis, été étendue et remaniée à plusieurs reprises afin de traiter des volumes croissants et des cycles de compensation supplémentaires.
Conception fonctionnelle et modèle opérationnel
STEP2-T est conçu pour le traitement de paiements de détail à fort volume. Il compense les virements SEPA et les prélèvements SEPA au cours de plusieurs cycles de règlement par jour ouvrable.
Les principales caractéristiques structurelles comprennent :
- Automatisation poussée : traitement de bout en bout avec un minimum d'intervention manuelle.
- Messagerie normalisée : conformité intégrale aux formats ISO 20022, garantissant l'interopérabilité et la cohérence entre les juridictions.
- Disponibilité opérationnelle : cycles de compensation les jours ouvrables T2, avec règlement en monnaie de banque centrale.
STEP2-T est une chambre de compensation, et non un système RTGS : il compense les positions et les règle en monnaie de banque centrale dans T2.
Importance stratégique et intégration au marché
STEP2-T fait progresser de manière substantielle l'intégration du marché européen des paiements. En offrant une plateforme de compensation unique et harmonisée pour les instruments SEPA, il supprime les barrières nationales, réduit les coûts de traitement et renforce la transparence tant pour les banques que pour les entreprises utilisatrices.
Le système est interopérable avec les autres chambres de compensation SEPA et effectue le règlement dans T2.
Il traite une part importante des transactions SEPA, des paiements de salaires et de fournisseurs aux prélèvements des consommateurs.
Situation actuelle dans l'environnement européen des paiements
STEP2-T est l'une des plus importantes plateformes de compensation SEPA. Elle est complétée par RT1, le système de paiement instantané d'EBA CLEARING, lancé en novembre 2017.
RT1 traite les paiements instantanés ; STEP2-T traite les paiements de détail non instantanés.
Virement SEPA instantané
Dans l'EU, les virements instantanés en euros suivent le schéma SEPA Instant Credit Transfer (SCT Inst) du Conseil européen des paiements, lancé en novembre 2017. Le service est disponible 24 heures sur 24, 365 jours par an, et le prestataire de services de paiement (PSP) du bénéficiaire doit confirmer dans un délai de dix secondes si les fonds ont été mis à la disposition du bénéficiaire. Le schéma ne fixe plus de montant maximal. En vertu du règlement (UE) 2024/886 sur les paiements instantanés, les PSP de la zone euro doivent être en mesure de recevoir des paiements instantanés depuis janvier 2025 et d'en émettre depuis octobre 2025, à un prix n'excédant pas celui des virements ordinaires et avec vérification du bénéficiaire.

Prélèvement SEPA (SDD)
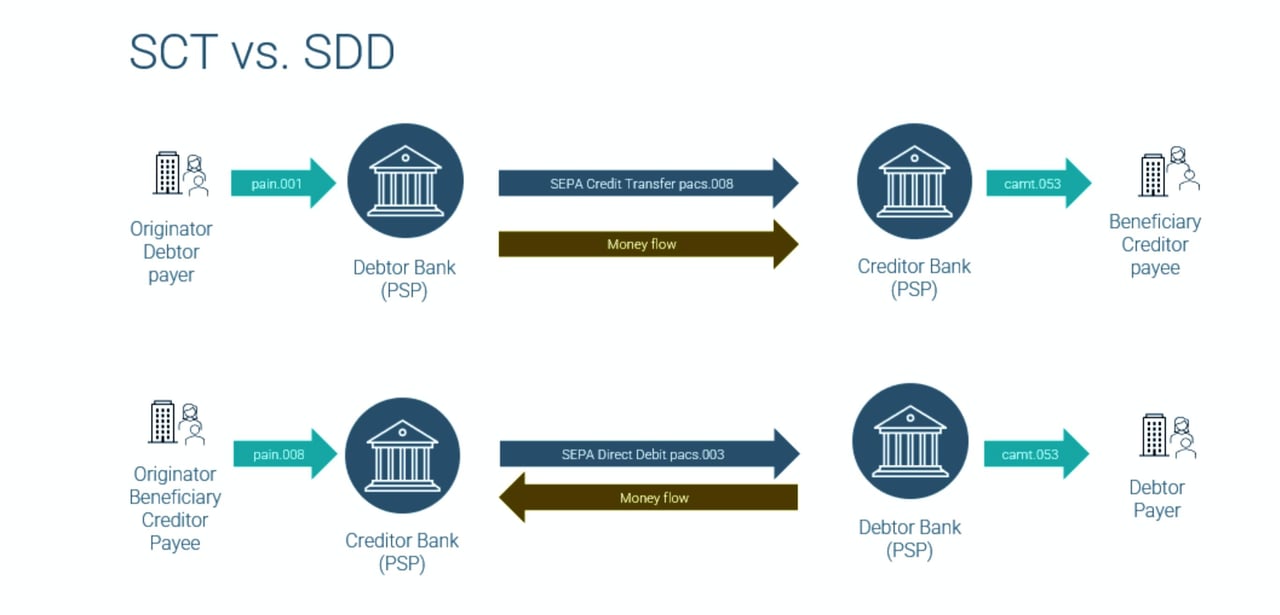
Prélèvement SEPA (SDD)
Le prélèvement SEPA est un mode de paiement de l'espace unique de paiements en euros (SEPA) qui permet aux entreprises et aux particuliers d'encaisser des paiements libellés en euros sur les comptes bancaires de débiteurs situés n'importe où dans la zone SEPA. Il simplifie les prélèvements transfrontaliers en instaurant un cadre normalisé et en allégeant la procédure pour les créanciers comme pour les débiteurs.
Il existe deux principaux types de schémas de prélèvement SEPA :
- Prélèvement SEPA Core (SDD Core) : ce schéma est destiné aux opérations tant avec les consommateurs qu'entre entreprises. Dans ce schéma, le débiteur peut demander le remboursement d'un prélèvement autorisé dans un délai de huit semaines sans avoir à motiver sa demande, et d'un prélèvement non autorisé dans un délai de 13 mois.
- SEPA Direct Debit Business-to-Business (SDD B2B) : ce schéma est réservé aux débiteurs professionnels. Il n'existe aucun droit au remboursement pour les prélèvements autorisés ; en contrepartie, la banque du débiteur doit contrôler chaque prélèvement au regard des données du mandat confirmées par le débiteur.
Pour initier une opération de prélèvement SEPA, les conditions préalables suivantes doivent être remplies :
- Identifiant du créancier (CI) : Le créancier doit obtenir un identifiant de créancier unique auprès de l'organisme national compétent (en Allemagne, par exemple, la Deutsche Bundesbank). Le CI sert à identifier le créancier dans toutes les opérations de prélèvement SEPA et contribue à garantir une piste d'audit claire.
- Comptes bancaires : Le créancier et le débiteur doivent tous deux détenir des comptes bancaires auprès d'établissements financiers situés dans la zone SEPA.
- Banque conforme à la norme SEPA : Les banques du débiteur et du créancier doivent être conformes à la norme SEPA, c'est-à-dire en mesure de traiter les opérations SEPA conformément aux règles et réglementations établies.
- Mandat de prélèvement SEPA : Le débiteur doit signer un mandat autorisant le créancier à encaisser des paiements sur son compte bancaire. Le mandat doit comporter des informations précises, telles que les coordonnées du compte bancaire du débiteur, l'identifiant créancier (CI) du créancier et les conditions générales de l'accord.
- Notification : Le créancier doit informer le débiteur de l'opération de prélèvement à venir, y compris son montant et son échéance, conformément aux règles du schéma de prélèvement SEPA utilisé.
- Soumission de l'opération : Le créancier doit soumettre l'opération de prélèvement à sa banque dans le format prescrit (ISO 20022 XML). La banque du créancier transmet ensuite l'opération à la banque du débiteur pour traitement.
- Exécution de l'opération : La banque du débiteur vérifie la validité du mandat et la disponibilité des fonds avant d'exécuter l'opération. En cas de succès, les fonds sont transférés du compte du débiteur vers le compte du créancier.



Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.
Si vous souhaitez en savoir plus sur le transfert de fonds par l'intermédiaire du système de banque correspondante, veuillez contacter notre Responsable de la banque correspondante, M. Amri Elarisse
