Paiements et virements
Autres méthodes de transfert
Télex authentifié par clé, transferts de registre à registre, de serveur à serveur et par API : leur fonctionnement et leurs limites.
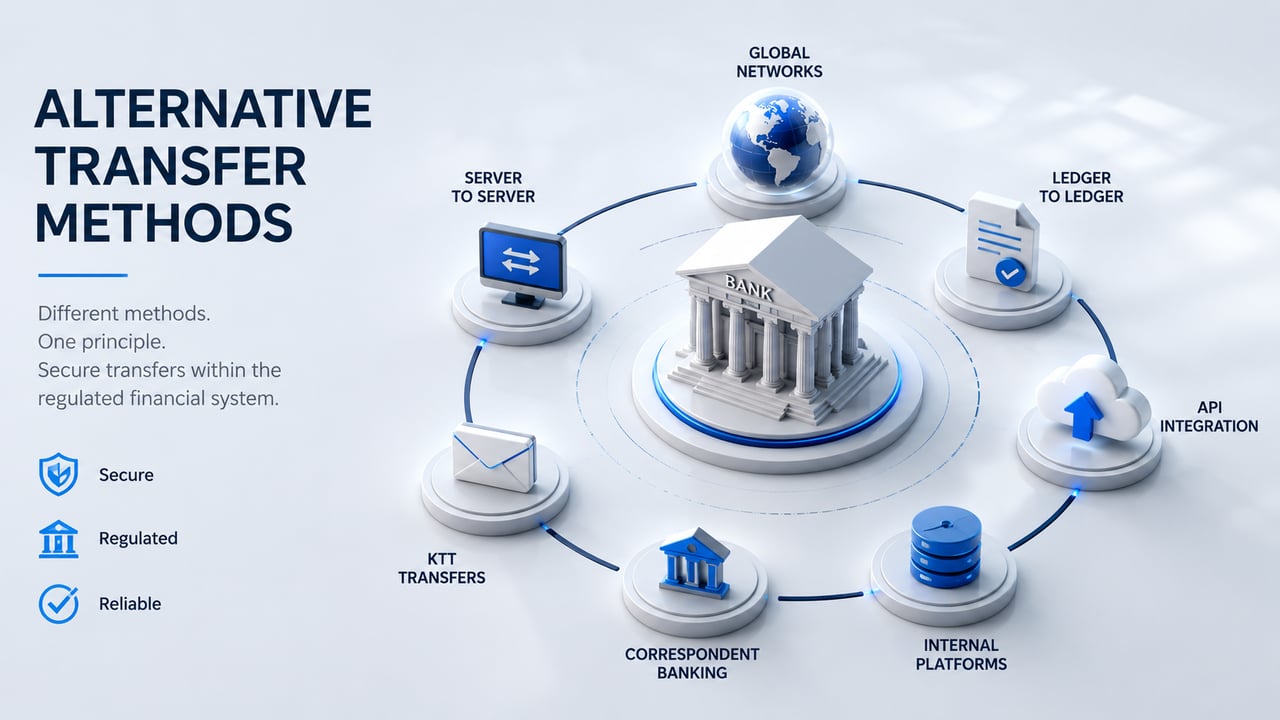
Outre les systèmes de paiement établis tels que SWIFT, SEPA et RTGS, le secteur financier a historiquement recouru à diverses méthodes de transfert alternatives ou spécialisées. Ces méthodes sont souvent désignées par une terminologie qui reflète des pratiques héritées du passé, des processus bancaires internes ou des mises en œuvre technologiques spécifiques.
Il est essentiel de comprendre que de telles méthodes ne constituent pas des systèmes financiers indépendants. Elles s'inscrivent dans le même cadre institutionnel que celui qui régit tous les transferts de monnaie légitimes, et en demeurent dépendantes.
Quelle que soit la terminologie employée, toute transaction valide doit en définitive être traitée, compensée et réglée par l'intermédiaire d'établissements financiers réglementés et d'infrastructures de paiement reconnues.
Contexte et classification
Les méthodes de transfert alternatives se rencontrent généralement dans l'un de trois contextes.
Premièrement, elles peuvent désigner des processus de communication internes ou interbancaires, dans lesquels les établissements échangent des instructions ou rapprochent leurs positions en dehors des circuits de paiement de détail habituels. Ces processus peuvent être très spécialisés, mais ils demeurent partie intégrante du système bancaire au sens large.
Deuxièmement, certains termes proviennent de pratiques bancaires héritées, qui reflètent d'anciennes méthodes de transmission des instructions ou de coordination des comptes. Si la terminologie subsiste, les mécanismes sous-jacents ont souvent évolué ou été intégrés aux infrastructures modernes.
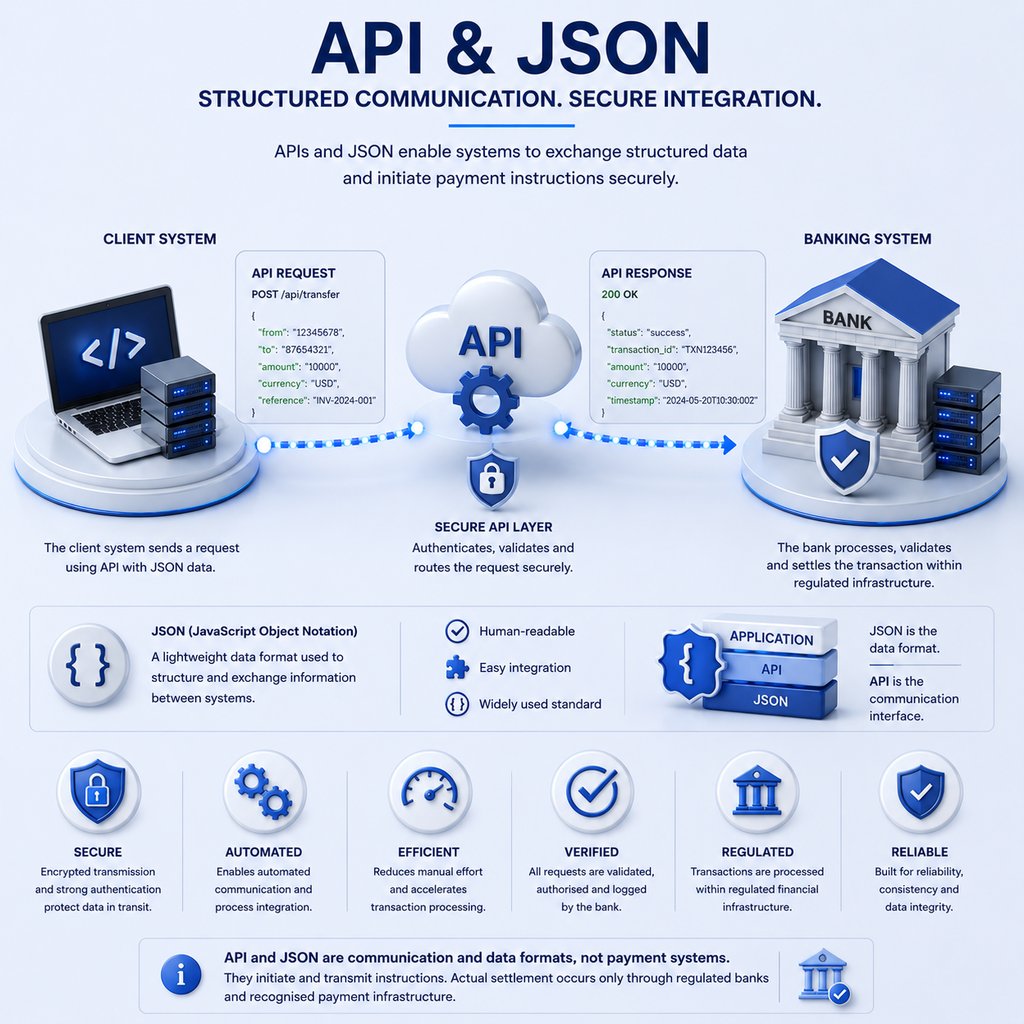
Troisièmement, certaines références concernent la communication technique ou de niveau système, notamment les interactions par API, les échanges de données structurées ou la messagerie de système à système. Ces mécanismes facilitent la transmission d'informations, mais n'exécutent pas, par eux-mêmes, le règlement.
Il est essentiel de bien comprendre cette distinction. Une méthode peut décrire la manière dont l'information est transmise ou traitée, mais elle ne remplace pas l'exigence d'une exécution institutionnelle.
Un message n'est pas de la monnaie
Pourquoi aucun message SWIFT, télex ou serveur ne déplace des fonds sans règlement, en 90 secondes.
Vérifier un document avec VL1 →Vous avez reçu un message de paiement, un bordereau ou une confirmation ? Faites-le vérifier avant de vous y fier.
Relation avec les systèmes de paiement établis
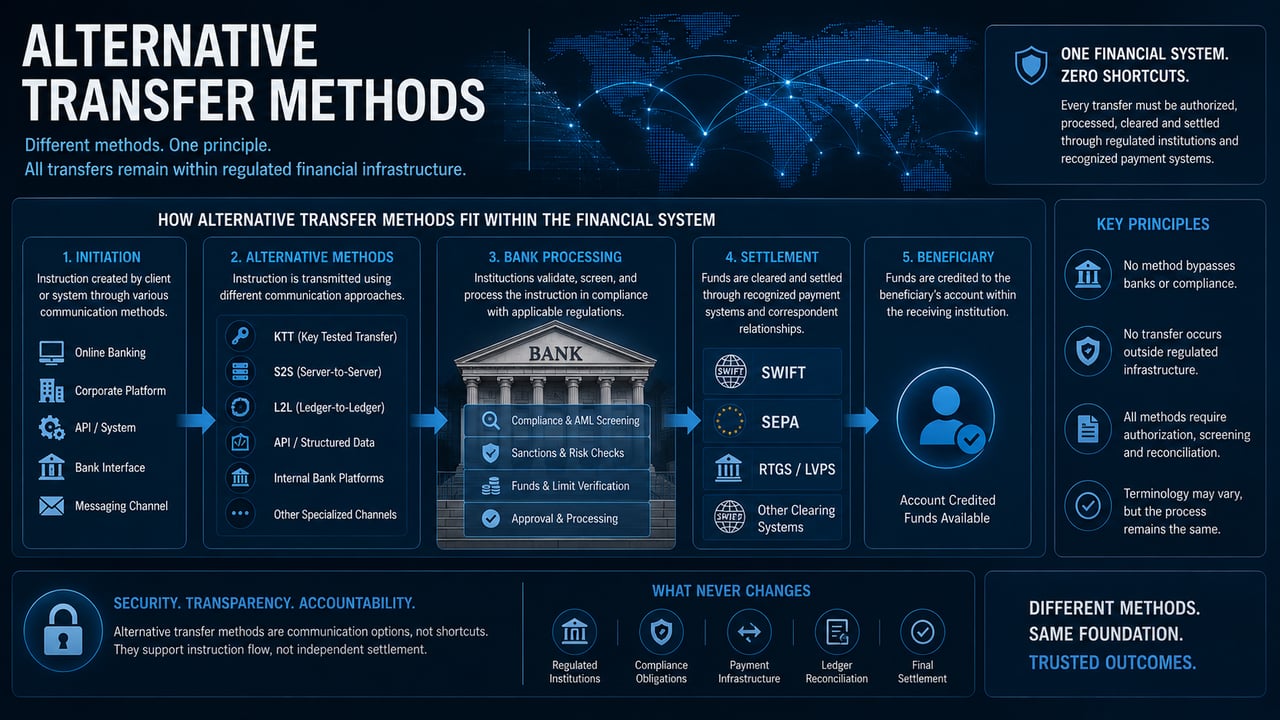
Toutes les méthodes alternatives s'appuient sur des systèmes de paiement reconnus. Même lorsqu'un transfert est initié au moyen d'un processus spécialisé, le mouvement de fonds sous-jacent doit être exécuté par l'intermédiaire de circuits établis.
Cela signifie que :
- les fonds sont détenus sur des comptes réglementés
- les établissements doivent autoriser et traiter l'opération
- le règlement s'effectue par l'intermédiaire de systèmes de compensation reconnus
- les soldes sont rapprochés au sein des registres institutionnels
Il n'existe aucun mécanisme permettant de transférer des fonds indépendamment de cette structure. Toute méthode prétendant contourner les banques, supprimer les systèmes de règlement ou fonctionner en dehors des cadres réglementaires n'est pas une alternative. C'est une présentation trompeuse.
Terminologie et interprétation
Un certain nombre de termes sont couramment associés aux méthodes de transfert alternatives. On y trouve notamment des expressions telles que :
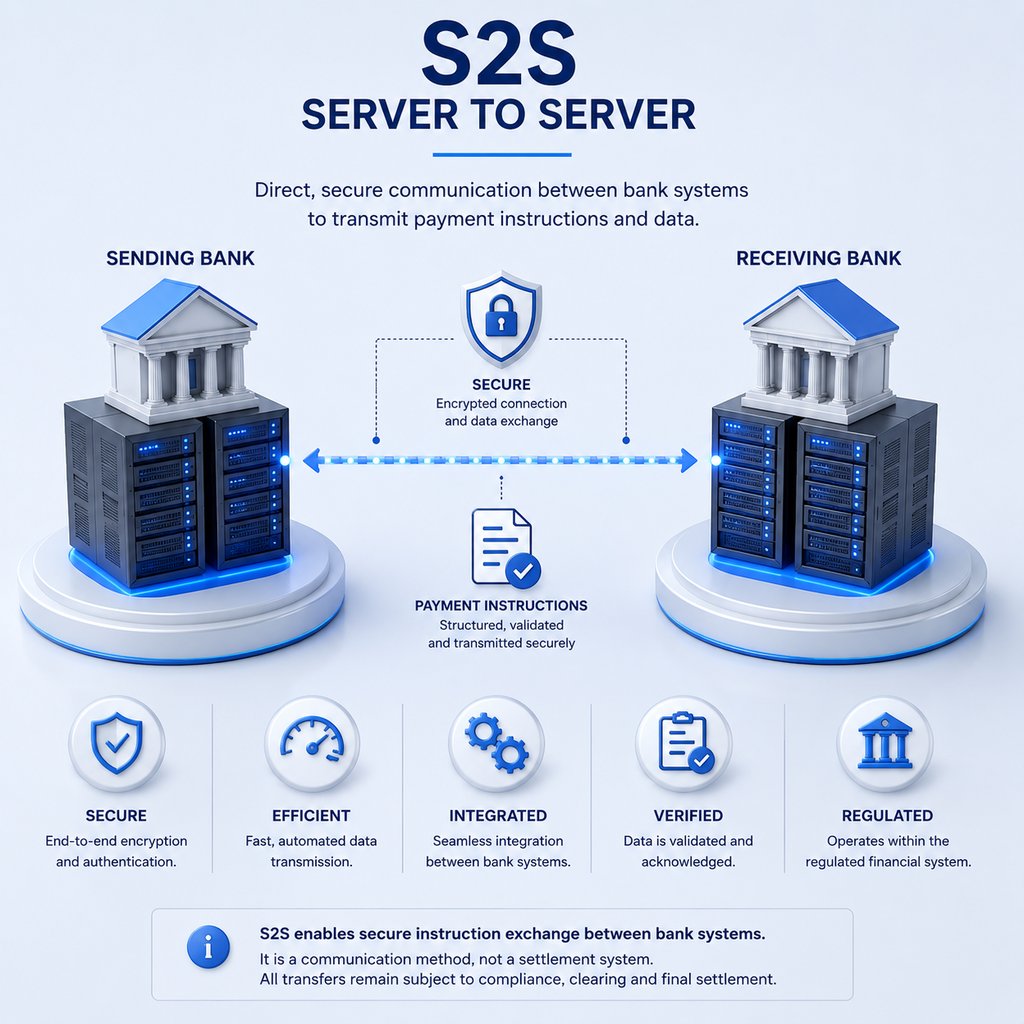
- communication de serveur à serveur
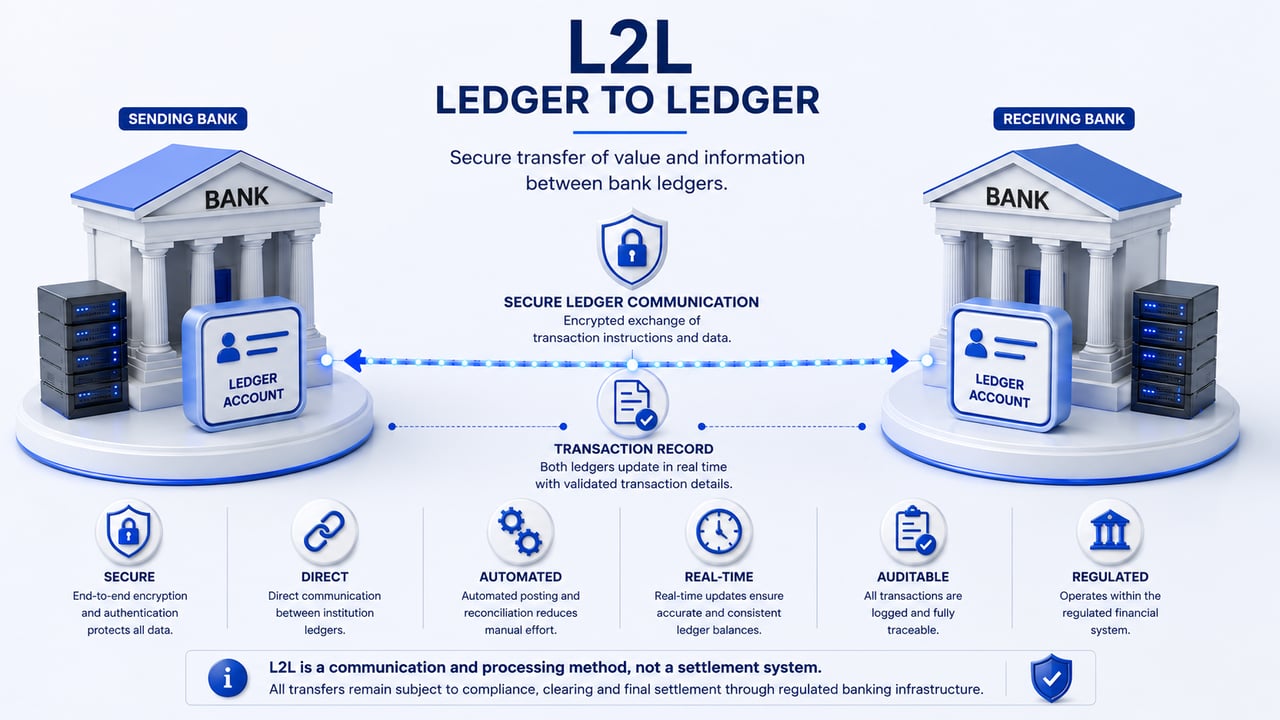
- traitement de registre à registre
- virements authentifiés par clé
- exécution interne sur la plateforme
- Initiation de virements par API
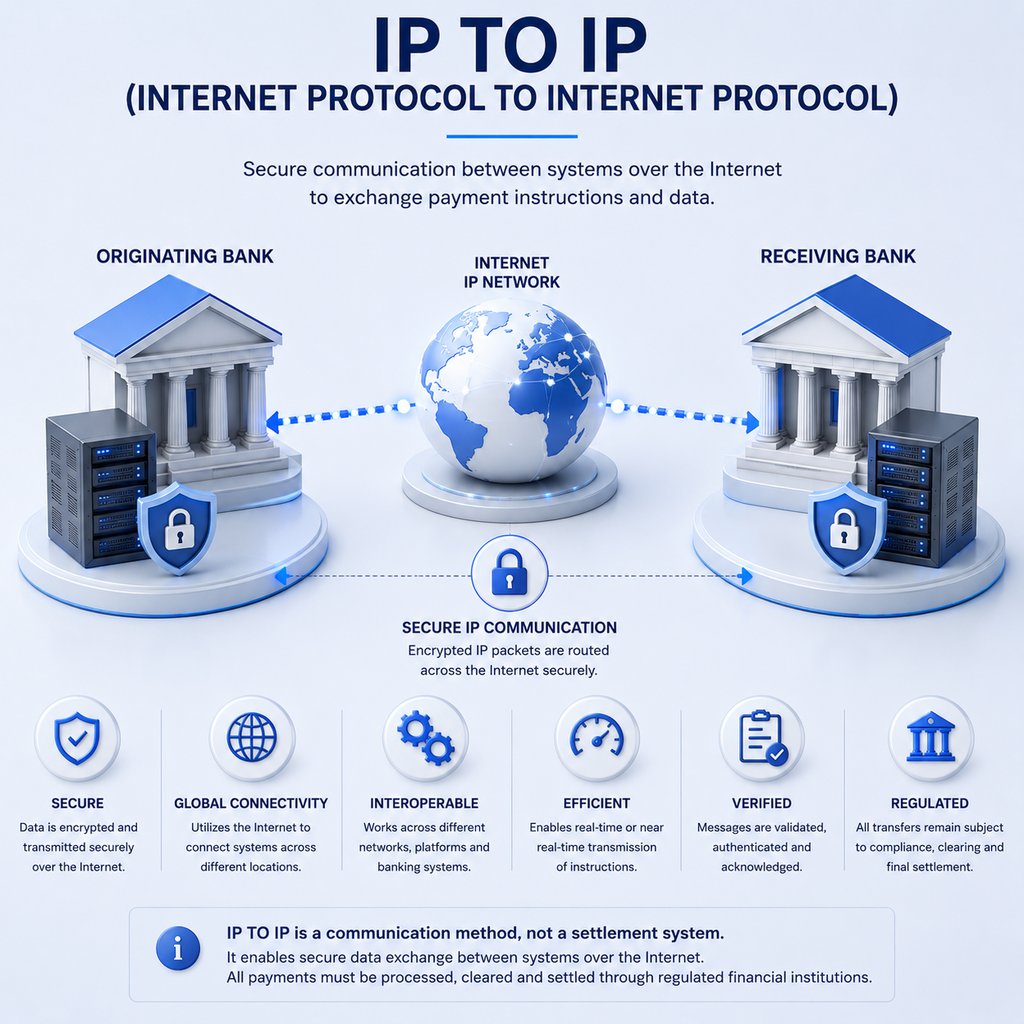
Ces termes doivent être interprétés avec précision. Dans la plupart des cas, ils décrivent la manière dont les instructions sont transmises ou dont les systèmes interagissent en interne. Ils ne définissent pas un mécanisme de virement autonome.
Par exemple, un processus de serveur à serveur peut désigner l'échange automatisé de données entre systèmes. Un processus de registre à registre peut décrire des mouvements de comptes internes au sein d'un environnement contrôlé. Une interaction fondée sur une API peut initier une demande d'opération. Aucun de ces processus ne constitue, pris isolément, un règlement.
Contraintes opérationnelles
Les méthodes alternatives sont soumises aux mêmes contraintes que toutes les opérations financières. Ces contraintes comprennent :
- conformité réglementaire, y compris les contrôles AML et en matière de sanctions
- vérification des contreparties et de la titularité des comptes
- disponibilité des fonds au sein des comptes autorisés
- approbation et traitement institutionnels
- rapprochement au sein de systèmes de règlement reconnus
L'emploi d'une terminologie spécialisée ne modifie pas ces exigences. Il n'accélère pas le règlement au-delà de ce qui est techniquement possible et ne supprime pas la nécessité d'une vérification.
Mauvaise interprétation et exposition au risque
La terminologie alternative relative aux transferts est fréquemment mal comprise, en particulier lorsqu'un vocabulaire technique est employé pour laisser entendre l'existence de capacités financières avancées ou exclusives. Des méthodes de communication ou des processus internes sont alors présentés comme s'il s'agissait de systèmes financiers indépendants.
Le risque survient lorsque la transmission de données, l'interaction entre systèmes ou le traitement interne sont pris pour le mouvement effectif de fonds. Cette confusion peut conduire à se fier à des déclarations qui ne reposent sur aucune vérification institutionnelle.
Pour une présentation structurée de ces risques : Sensibilisation aux risques de fraude liés aux transferts
Intégration aux infrastructures bancaires modernes
Dans la banque contemporaine, les méthodes alternatives sont de plus en plus intégrées à des cadres numériques plus larges. Les systèmes fondés sur des API, les environnements de traitement automatisé et les mécanismes d'échange de données en temps réel ont amélioré l'efficacité et réduit la latence dans le traitement des transactions.
Ces évolutions ne modifient toutefois pas la structure fondamentale des transferts financiers. Elles améliorent la communication et le traitement, mais le règlement demeure ancré dans le même cadre institutionnel et réglementaire.
La distinction entre efficacité de la communication et exécution du règlement doit être maintenue en toutes circonstances.
Position institutionnelle
IFB reconnaît l'existence, dans la pratique bancaire, d'une terminologie de transfert alternative et spécialisée. Ces termes s'interprètent dans le cadre d'une infrastructure financière réglementée et ne représentent pas des systèmes indépendants ou parallèles.
Tous les virements, quelle que soit la manière dont ils sont initiés ou décrits, doivent être :
- traité par des établissements financiers agréés
- exécutés au moyen de systèmes de paiement reconnus
- sous réserve des procédures de conformité et de vérification
- rapprochés au sein des registres institutionnels
Toute affirmation contraire à ces principes doit être considérée comme invalide.
Rôle fonctionnel de cette section
Cette section apporte un éclairage contextuel sur la terminologie rencontrée dans les échanges relatifs aux transferts spécialisés ou non standard. Son objet est de garantir que cette terminologie soit comprise dans le cadre opérationnel approprié et qu'elle ne soit pas interprétée à tort comme la preuve de systèmes financiers alternatifs.
Position finale
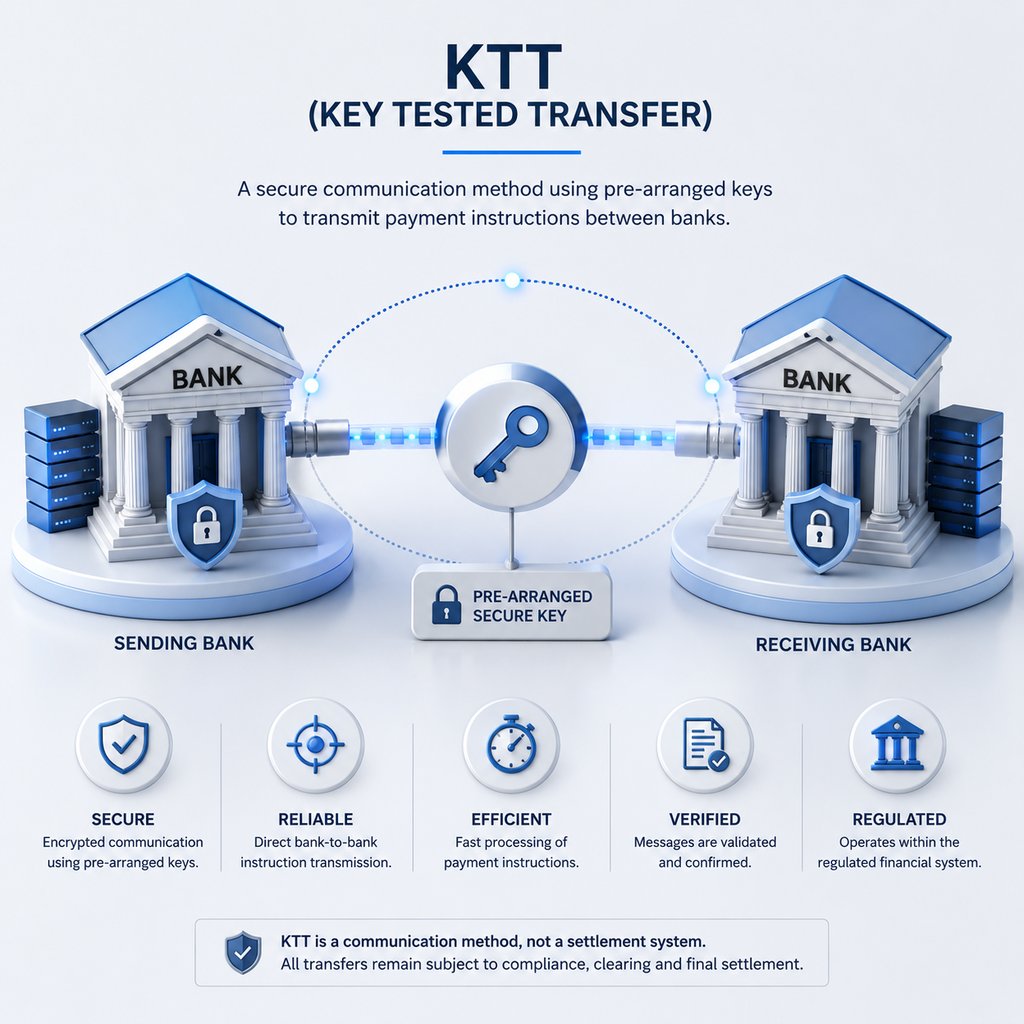
Les autres méthodes de virement décrivent des variantes de communication, de traitement ou de pratique bancaire interne. Elles ne redéfinissent pas la manière dont les fonds circulent au sein du système financier.
Tous les transferts de devises, sans exception, demeurent tributaires d'institutions réglementées, d'infrastructures reconnues et de processus de règlement vérifiables.

Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.