La Banque
Contrôles des changes
La manière dont les banques, les organismes internationaux tels que le FATF et MONEYVAL, et les autorités nationales réglementent, contrôlent et examinent les transferts de devises
1. Conformité réglementaire des banques
Connaissance du client (KYC)
- Identification du client. Recueil et vérification du nom légal, de la date de naissance, de l'adresse et du numéro d'identification.
- Diligence raisonnable à l'égard de la clientèle (CDD). Comprendre la nature et l'objet de chaque relation afin d'établir un profil de risque.
- Diligence raisonnable renforcée (EDD). Vérifications approfondies des antécédents et surveillance continue des transactions pour les clients présentant un risque plus élevé.
Lutte contre le blanchiment de capitaux (AML)
- Déclarations d'opérations suspectes. Les établissements doivent signaler aux autorités les opérations inhabituelles ou suspectes.
- Déclarations de transactions en espèces. Déclarations obligatoires des opérations en espèces supérieures à un seuil, par exemple 10 000 USD aux États-Unis.
- Conservation des documents. Les enregistrements des transactions sont conservés pendant une durée déterminée, généralement de cinq à sept ans, et tenus à la disposition des autorités de supervision.
Filtrage des sanctions
Chaque transaction est filtrée au regard des listes de sanctions des Nations unies, de l'Office of Foreign Assets Control (OFAC) des États-Unis, de l'Union européenne et d'autres autorités :
- Filtrage automatisé. Un logiciel vérifie les noms de toutes les parties par rapport aux listes.
- Examen manuel. Les responsables de la conformité examinent chaque correspondance potentielle.
2. Systèmes de gestion des risques
Surveillance des transactions
- Reconnaissance de schémas. Des algorithmes identifient les opérations qui s'écartent du comportement habituel d'un client.
- Détection d'anomalies. Les transactions d'un montant élevé, les mouvements rapides de fonds et les virements vers des juridictions à haut risque font l'objet d'alertes.
- Alertes. Les transactions signalées sont transmises aux équipes de conformité pour enquête.
L'approche fondée sur les risques
- Évaluation du risque client. Les clients sont classés selon leur zone géographique, leur secteur d'activité, le type de transactions et l'ancienneté de la relation.
- Suivi continu. Les profils de risque sont tenus à jour et les opérations sont évaluées au regard de ceux-ci.
- Mesures renforcées. Examen et approbation supplémentaires pour les clients et les juridictions présentant un risque plus élevé.
3. Technologie
- Registres distribués. Un enregistrement immuable des transactions rend les transferts transparents et traçables ; les contrats intelligents s'exécutent automatiquement lorsque les conditions convenues sont remplies.
- Intelligence artificielle et apprentissage automatique. Des modèles prédictifs identifient précocement les fraudes probables et apprennent des données historiques afin d'améliorer la détection.
- Chiffrement et cybersécurité. Les données des opérations sont chiffrées, et des défenses multicouches, comprenant pare-feu, détection d'intrusion et audits réguliers, protègent contre les attaques.
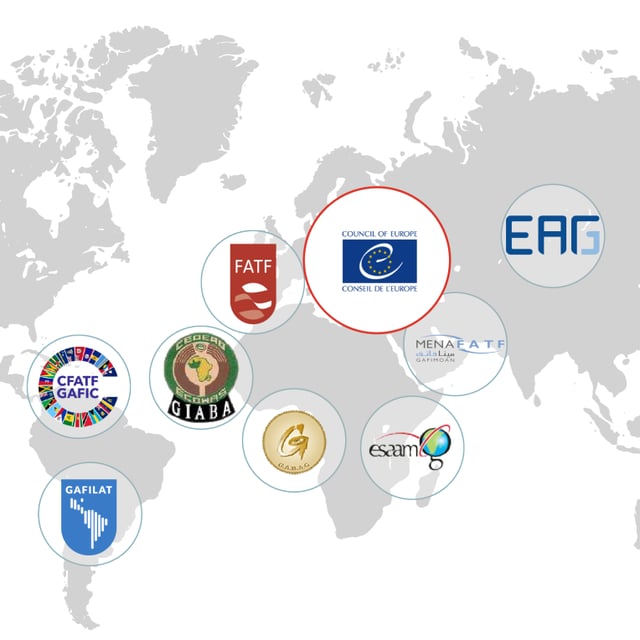
4. Organismes internationaux : le FATF et MONEYVAL
Groupe d'action financière (FATF)
- Normes. Les Quarante Recommandations constituent le cadre mondial des dispositifs de lutte contre le blanchiment de capitaux (AML) et le financement du terrorisme (CFT).
- Évaluations mutuelles. Évaluations périodiques de la conformité de chaque pays, publiées dans des rapports détaillés.
- Listes publiques. Les juridictions présentant des défaillances stratégiques sont placées sous surveillance renforcée (la « liste grise ») ou font l'objet d'un appel à action (la « liste noire »), avec des conséquences économiques et financières réelles.
MONEYVAL
- Évaluations. Examens approfondis des dispositifs AML et CFT de ses États membres, en mettant l'accent sur leur efficacité.
- Suivi. Rapports réguliers indiquant s'il a été remédié aux insuffisances constatées.
- Assistance technique. Appui et formation à l'intention des États membres.
5. Règles nationales
- Interdictions et restrictions applicables à certaines opérations, certains pays ou certaines entités.
- Agrément. Les établissements financiers doivent détenir un agrément et sont soumis à des audits et à des inspections.
- Législation en matière d'AML et de CFT assortie de sanctions sévères en cas de manquement.
6. Bases de données centrales
- Cellules de renseignement financier (CRF). Organismes nationaux qui collectent et analysent les données de transactions afin de lutter contre le blanchiment de capitaux et le financement du terrorisme.
- Systèmes de déclaration. Plateformes par lesquelles les établissements déclarent les transactions importantes ou suspectes, permettant aux autorités d'exercer une surveillance quasi en temps réel.
7. Contrôle des changes
- Contrôles des capitaux. Limites imposées au montant de devises pouvant quitter un pays, destinées à prévenir la fuite des capitaux et à préserver la stabilité.
- Obligations déclaratives. Les opérations internationales dépassant un certain seuil doivent être déclarées à la banque centrale ou à une autre autorité.
8. Coopération internationale
- Accords d'échange d'informations, bilatéraux et multilatéraux.
- Groupes de travail conjoints de pays et d'organisations internationales contre la criminalité financière transfrontalière.
En résumé
Le contrôle des transferts de devises est un processus à plusieurs niveaux. Il associe la conformité réglementaire, des dispositifs de gestion des risques et des technologies de surveillance, sans qu'aucun niveau ne soit suffisant à lui seul. Le FATF et MONEYVAL fixent des normes, évaluent les pays et encouragent la coopération ; les autorités nationales y ajoutent leurs propres règles, une surveillance centralisée et des contrôles des changes. Ensemble, ces niveaux protègent l'intégrité et la stabilité du système financier mondial contre les flux financiers illicites.