
Paiements et virements
Paiements instantanés
Systèmes de paiement en temps réel (RTP)
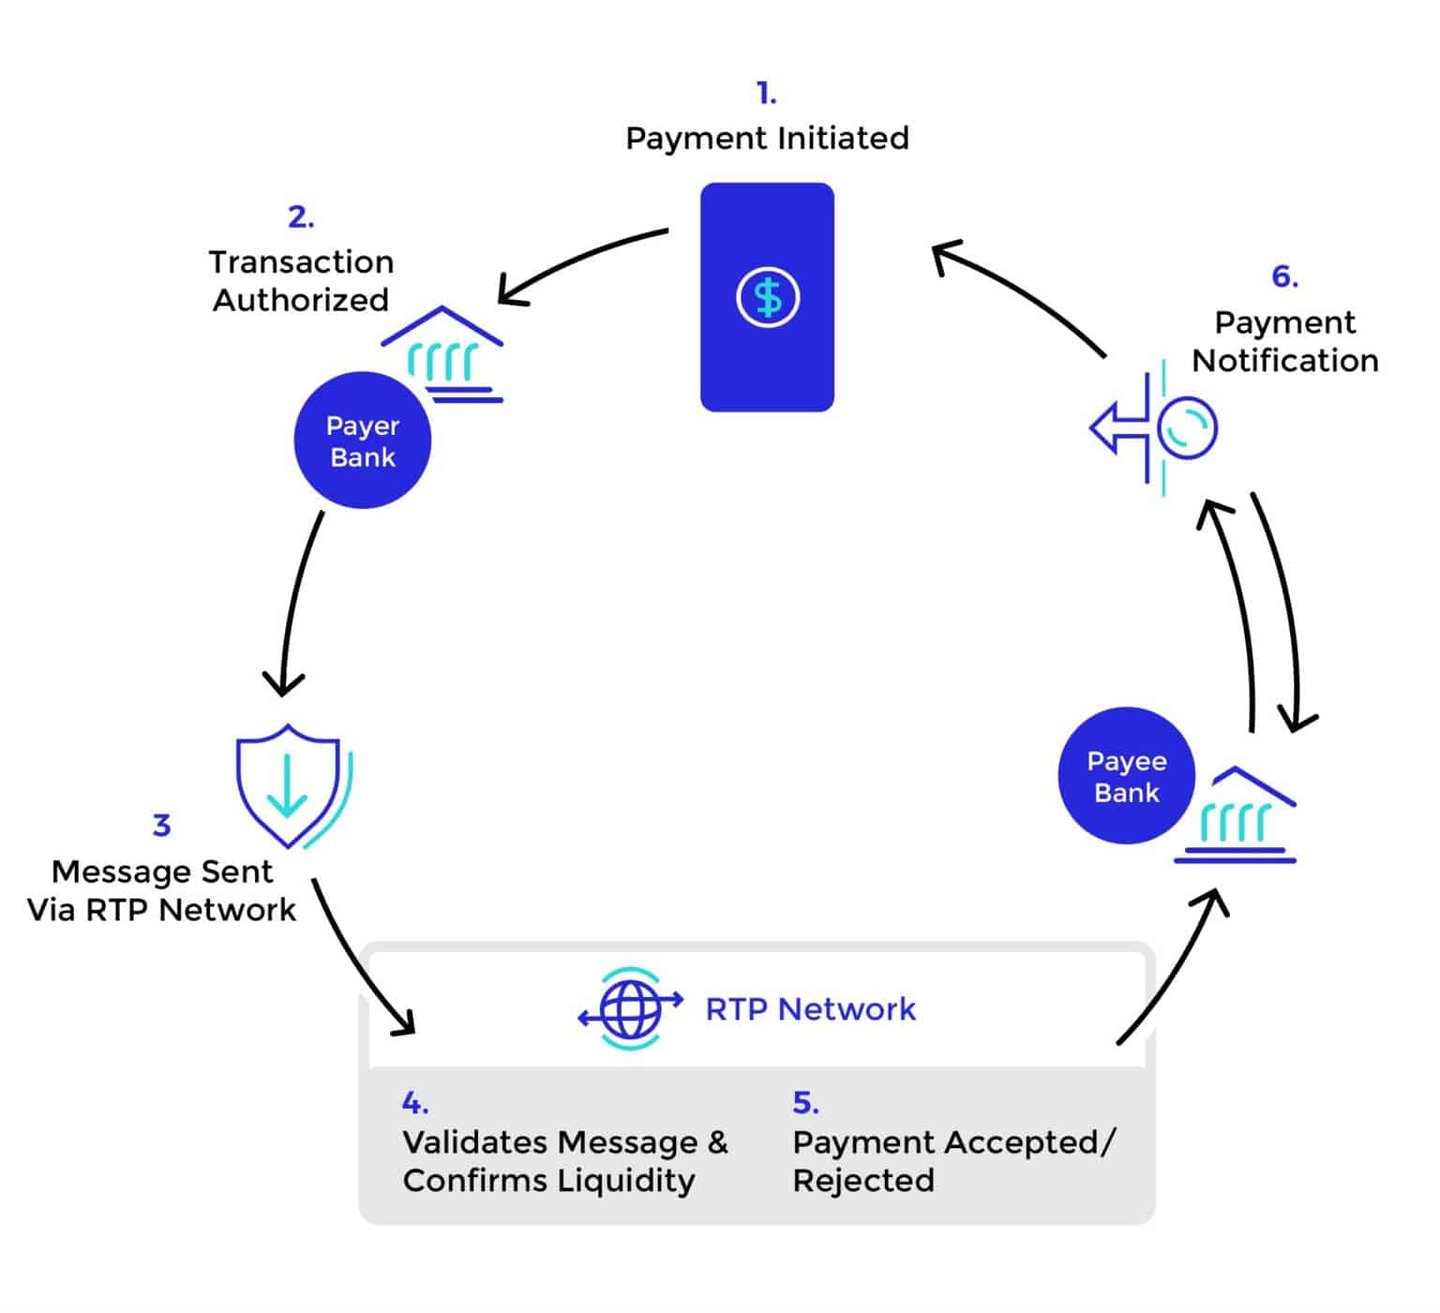
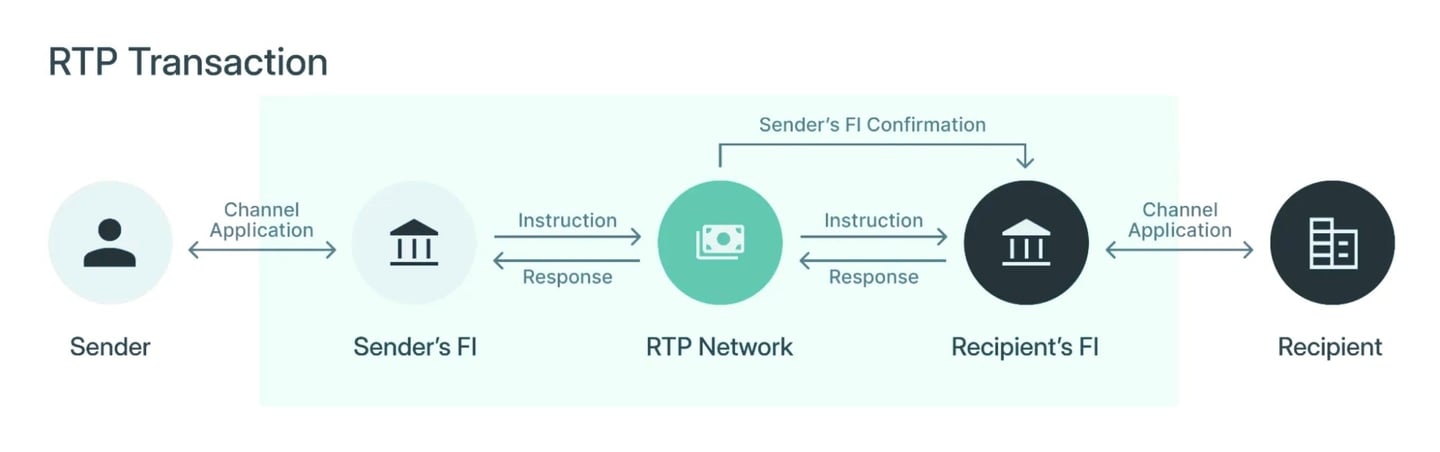
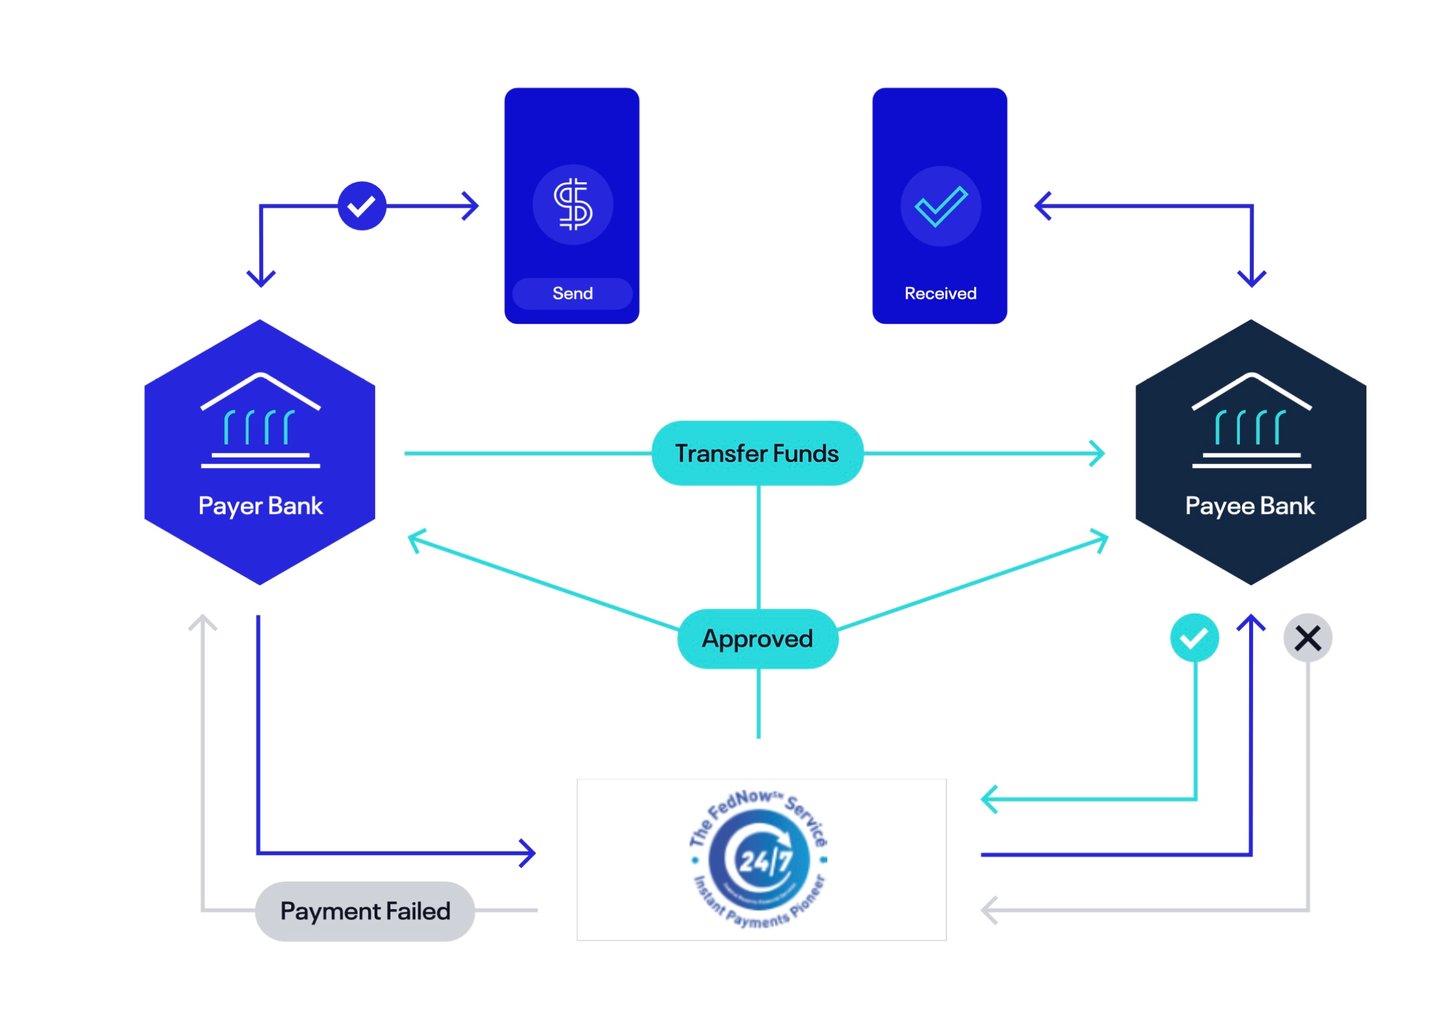
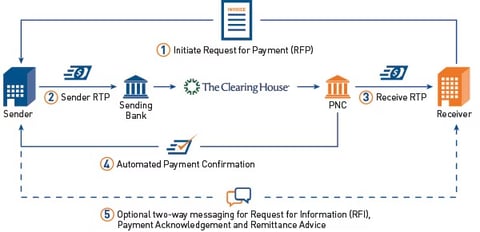
sont des systèmes de paiement électroniques avancés qui permettent le transfert immédiat et le règlement de fonds entre banques et établissements financiers. Voici un aperçu de leur fonctionnement habituel :
Systèmes de paiement en temps réel à travers le monde
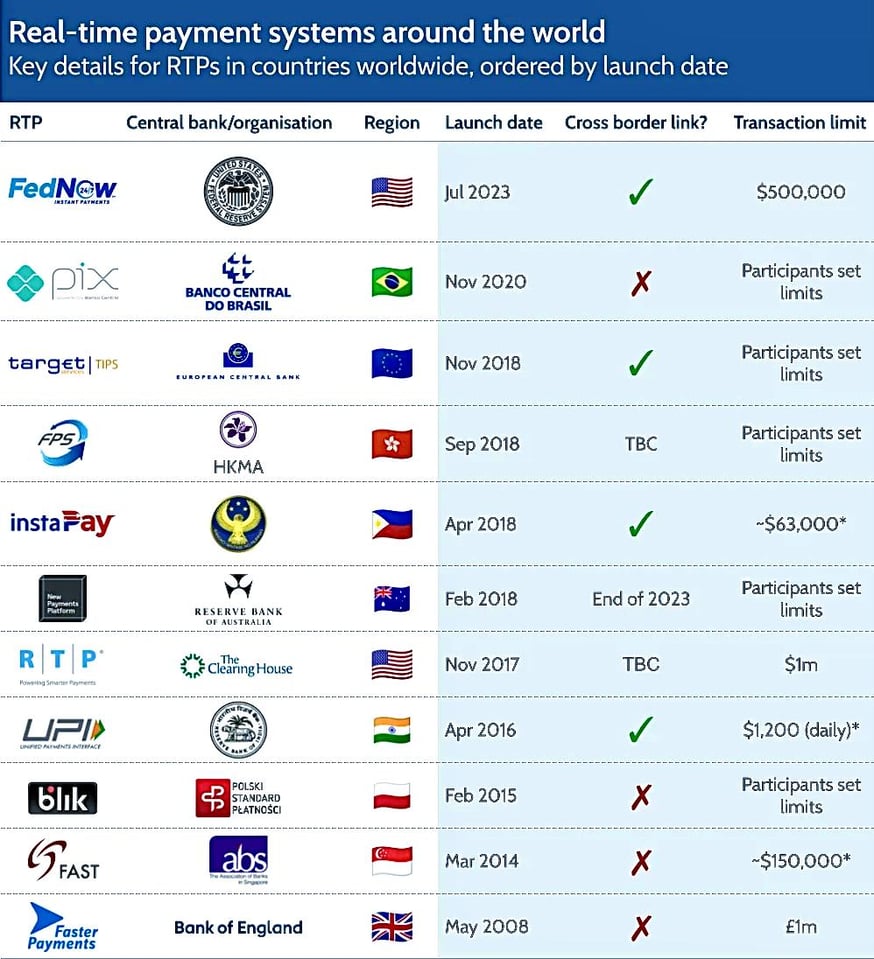
| Système | Opérateur | Région | Lancement | Plafond de transaction |
|---|---|---|---|---|
| FedNow | Réserve fédérale | États-Unis | Juillet 2023 | 10 millions USD (plafond du réseau depuis novembre 2025) |
| Pix | Banco Central do Brasil | Brésil | Novembre 2020 | Fixé par les participants |
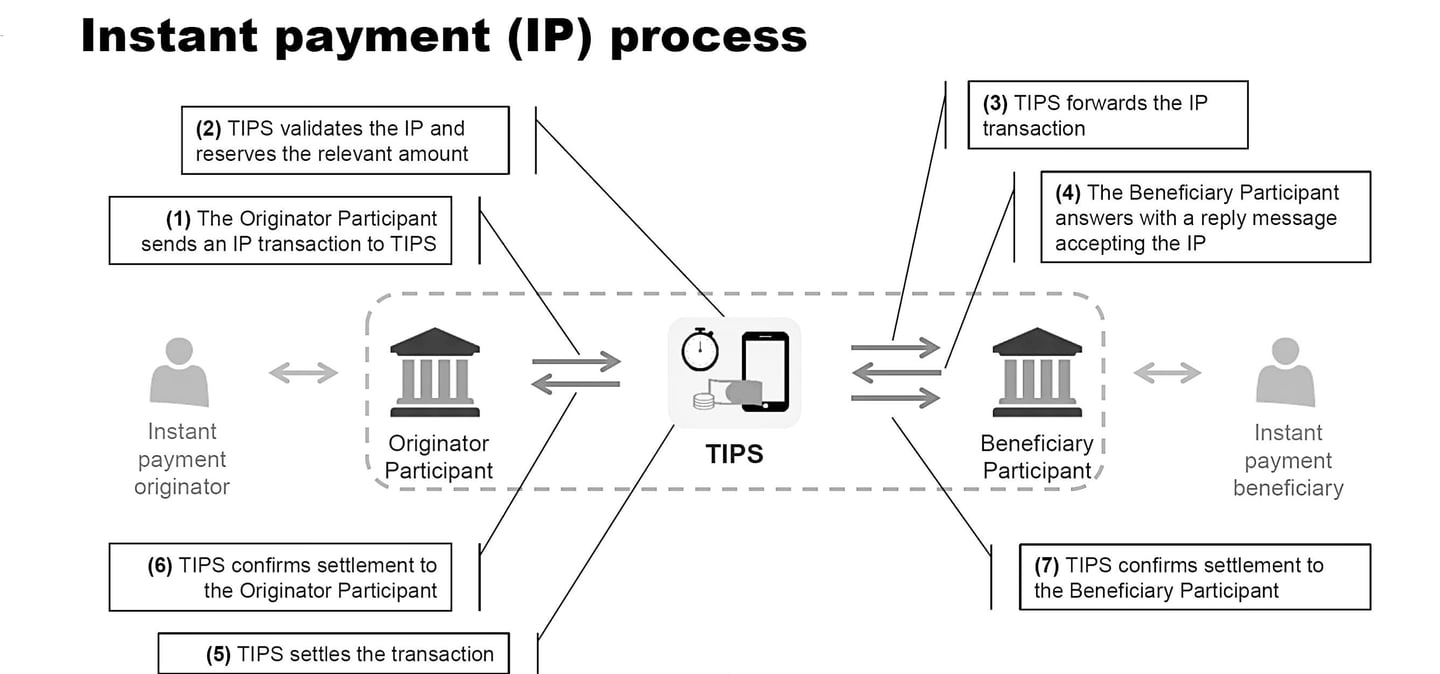
| TARGET Instant Payment Settlement (TIPS) | Eurosystème | Zone euro (également SEK, DKK) | Novembre 2018 | Aucun au niveau du schéma |
| FPS | Autorité monétaire de Hong Kong | Hong Kong | Septembre 2018 | Fixé par les participants |
| InstaPay | Bangko Sentral ng Pilipinas | Philippines | Avril 2018 | PHP 50 000 |
| New Payments Platform (NPP) | Australian Payments Plus ; règlement par la Reserve Bank of Australia | Australie | Février 2018 | Fixé par les participants |
| RTP | La chambre de compensation | États-Unis | Novembre 2017 | 10 millions USD (depuis février 2025) |
| UPI | NPCI | Inde | Avril 2016 | Généralement 100 000 INR par jour (plus élevé pour certaines catégories) |
| BLIK | Polski Standard Płatności | Pologne | Février 2015 | Fixé par les participants |
| FAST | Association of Banks in Singapore | Singapour | Mars 2014 | SGD 200 000 |
| Faster Payments | Pay.UK (règlement auprès de la Banque d'Angleterre) | Royaume-Uni | Mai 2008 | 1 million de GBP |
Les plafonds indiqués sont les maxima fixés par les réseaux en date d'octobre 2026 ; les banques peuvent appliquer des plafonds inférieurs.
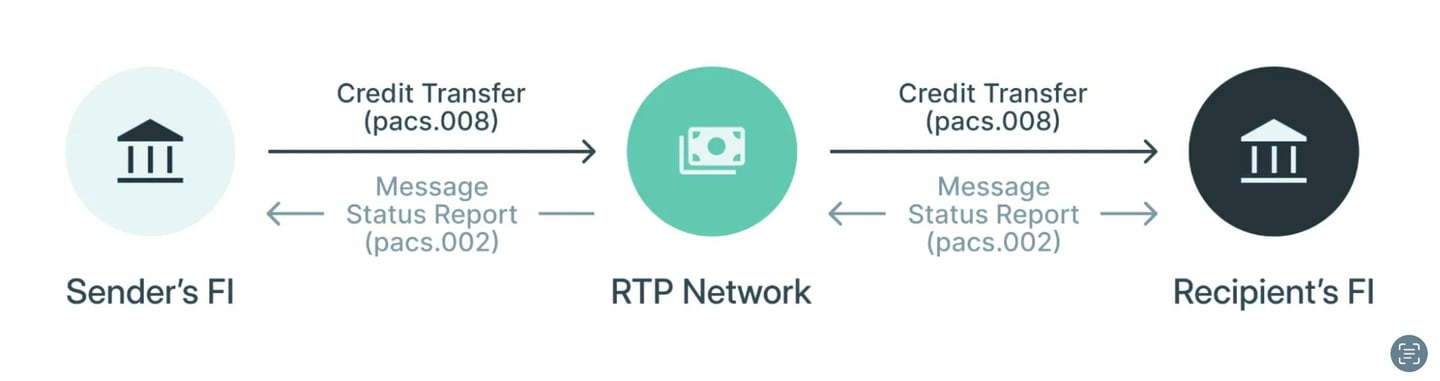
Intégration avec les banques : les systèmes RTP sont intégrés aux banques au moyen de protocoles de communication sécurisés et normalisés. Ces intégrations permettent aux banques d'envoyer et de recevoir des instructions de paiement et des confirmations vers et depuis le système RTP. L'intégration suit souvent des normes internationales telles que ISO 20022, qui permet un échange de données complet.
Envoi des instructions de paiement : lorsqu'un client initie un paiement, la banque de l'émetteur met en forme cette demande de transaction dans un message compatible avec le système RTP. Ce message comprend toutes les informations nécessaires, telles que le montant, les coordonnées du compte du bénéficiaire et tout autre détail de la transaction.
Réception et traitement des instructions de paiement : à la réception de l'instruction de paiement émanant de la banque de l'émetteur, le système RTP valide la transaction. Cette validation comprend la vérification de la provision suffisante, la détection de la fraude et le contrôle du respect des exigences réglementaires.
Communication avec la banque du bénéficiaire : Après validation, le système RTP transmet les détails de la transaction à la banque du bénéficiaire. Cette étape s'effectue en temps réel, ce qui permet un traitement immédiat.
Disponibilité immédiate des fonds : l'une des caractéristiques essentielles des systèmes RTP est que la banque du destinataire crédite instantanément son compte dès réception de la confirmation du système RTP. Les fonds sont mis à la disposition du destinataire sans aucun délai.
Règlement des fonds entre banques :
- Règlement intrajournalier : certains systèmes de paiement instantané règlent chaque paiement individuellement en monnaie de banque centrale (par exemple FedNow, TIPS et NPP) ; d'autres suivent les montants nets dus par chaque banque participante, souvent par rapport à des soldes préfinancés.
- Comptes auprès de la banque centrale : à la fin d'une période de règlement déterminée, les positions nettes sont réglées par l'intermédiaire des comptes que les banques détiennent auprès de la banque centrale. Le compte de chaque banque est débité ou crédité du montant de sa position nette.
- Gestion de la liquidité : les banques gèrent leurs positions de liquidité tout au long de la journée afin de disposer de fonds suffisants pour honorer leurs obligations de règlement.
Confirmation et notification : une fois l'opération traitée, le système RTP envoie un message de confirmation aux deux banques. Les banques informent ensuite leurs clients respectifs (donneur d'ordre et bénéficiaire) de l'exécution de l'opération.
Tenue des registres et rapprochement : les deux banques mettent à jour leurs registres de transactions à des fins comptables et de rapprochement. Elles veillent à ce que toutes les transactions traitées via le système RTP soient fidèlement reflétées dans leurs systèmes.
En résumé, le système RTP joue le rôle d'intermédiaire facilitant la communication et le traitement des transactions en temps réel entre les banques. Le processus de règlement, qui implique généralement des comptes auprès de la banque centrale, permet d'équilibrer les positions respectives des banques et de préserver l'intégrité et la stabilité du système financier.
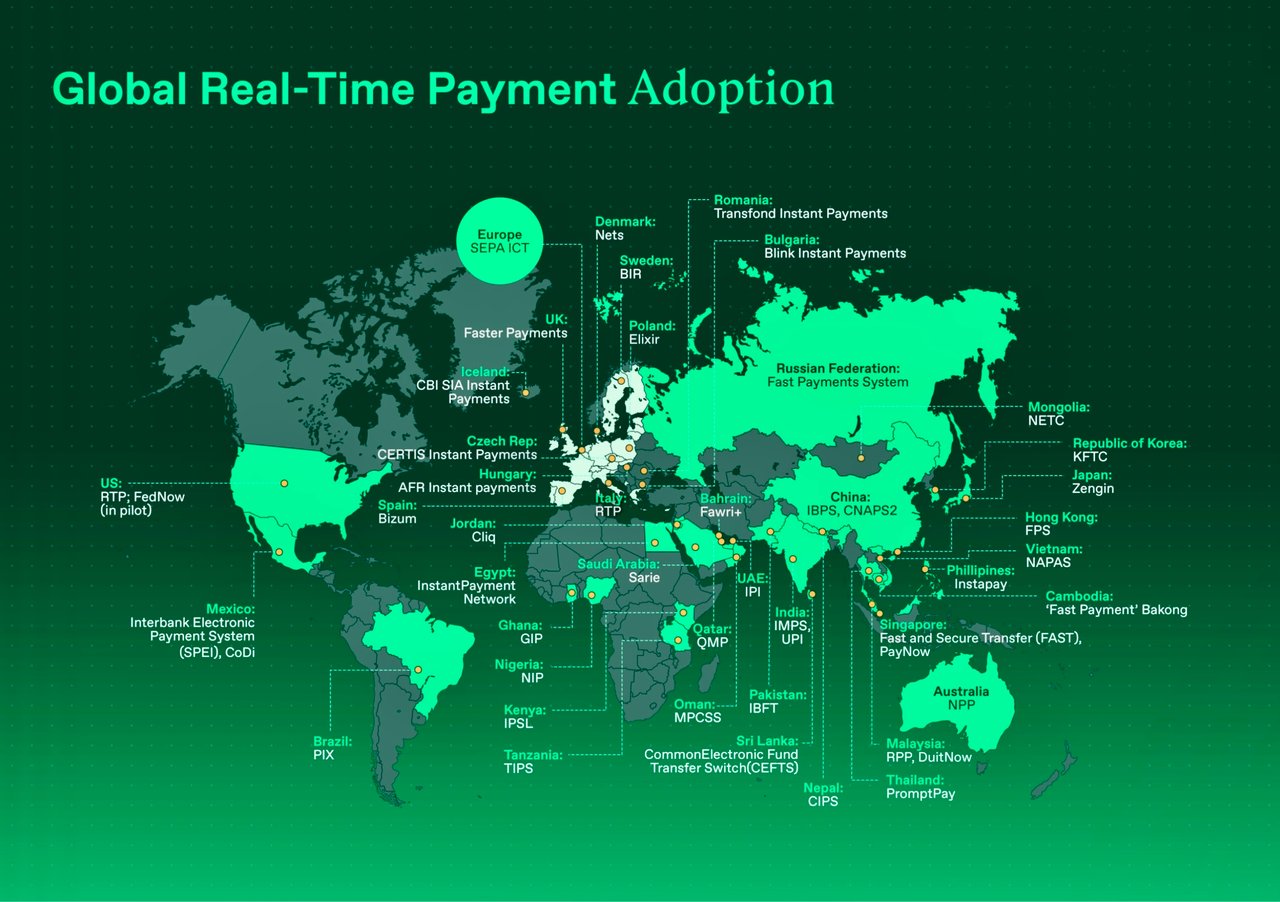
Les systèmes de paiement en temps réel sont désormais en service dans des dizaines de pays, dans toutes les régions.
Aperçu de certains des principaux systèmes de paiement instantané les plus connus dans le monde, accompagné d'une brève description de chacun :
Amérique du Nord
- Service FedNow (États-Unis) : développé par la Réserve fédérale, en service depuis juillet 2023.
- Real-Time Payments (RTP) de The Clearing House (États-Unis) : lancé en 2017, il propose des paiements en temps réel aux établissements financiers.
- Interac e-Transfer (Canada) : permet aux particuliers et aux entreprises d'envoyer et de recevoir des fonds instantanément.
Europe :
- TARGET Instant Payment Settlement (TIPS) : exploité par l'Eurosystème depuis 2018, il règle les paiements instantanés en monnaie de banque centrale, en continu, vingt-quatre heures sur vingt-quatre.
- UK Faster Payments Service : lancé en 2008, il permet des paiements quasi instantanés au Royaume-Uni.
- SIC (Suisse) : le système RTGS de la Banque nationale suisse, en service depuis 1987 ; paiements instantanés en francs suisses depuis août 2024.
- Express Elixir (Pologne) – Exploité par KIR depuis 2012, disponible 24 h/24 et 7 j/7.
- BiR (Suède) – système en temps réel de Bankgirot, lancé en 2012.
- Swish (Suède) – un système de paiement mobile permettant des virements instantanés
- Straksclearing (Danemark) – Compensation instantanée exploitée par Nets de 2014 à 2025, date à laquelle les paiements instantanés en couronnes ont été transférés vers TIPS.
Asie :
- L'Unified Payments Interface (UPI) de l'Inde : un système de paiement en temps réel facilitant les opérations interbancaires.
- IMPS (Inde) – Exploité par la NPCI depuis 2010, disponible 24 h/24 et 7 j/7.
- Système de paiement bancaire par Internet de la Chine (IBPS) : exploité par la Banque populaire de Chine depuis 2010 pour les virements interbancaires en ligne.
- FAST (Singapour) – Lancé en 2014 ; lié à PayNow pour les paiements par identifiant de substitution.
- KFTC (Corée du Sud) – La Korea Financial Telecommunications & Clearings Institute exploite le réseau national de virements interbancaires en temps réel.
- Système Zengin (Japon) – en service depuis 1973, disponible 24 h/24 et 7 j/7 depuis 2018.
- PromptPay en Thaïlande ; créé en 2017. Les paiements peuvent être adressés à un numéro d'identité nationale ou à un numéro de téléphone mobile.
Afrique :
- Real-Time Clearing (RTC) d'Afrique du Sud : facilite le traitement en temps réel des paiements interbancaires.
- NIBSS Instant Payments (NIP) du Nigeria : fournit des services de paiement instantané entre les banques nigérianes.
- GhIPSS Instant Pay (Ghana) : virements interbancaires instantanés exploités par le Ghana Interbank Payment and Settlement Systems.
Australie :
- New Payments Platform (NPP) : lancée en 2018, elle permet le transfert immédiat de fonds entre banques.
Amérique latine :
- PIX (Brésil) : lancé par la Banque centrale du Brésil, ce système offre des paiements instantanés 24 heures sur 24, 7 jours sur 7.
- SITRAF (Brésil) – Système de transfert de fonds exploité par Núclea (anciennement CIP) depuis 2002.
- SPEI (Mexique) – système de virements interbancaires de la Banque du Mexique, lancé en 2004 et disponible 24 heures sur 24, 7 jours sur 7.
- TEF (Chili) – Virements interbancaires en ligne, disponibles 24 h/24 et 7 j/7.
- Transfiya (Colombie) : transferts par numéro de mobile exploités par ACH Colombia ; la Banco de la República met en place le système national de paiements instantanés Bre-B.
Moyen-Orient :
- CliQ (Jordanie) : paiements instantanés exploités par JoPACC, adressables par alias ou par numéro de téléphone mobile.
- Fawri+ (Bahreïn) : Virements interbancaires instantanés exploités par BENEFIT depuis 2015.
Architecture RTP Hubcentric
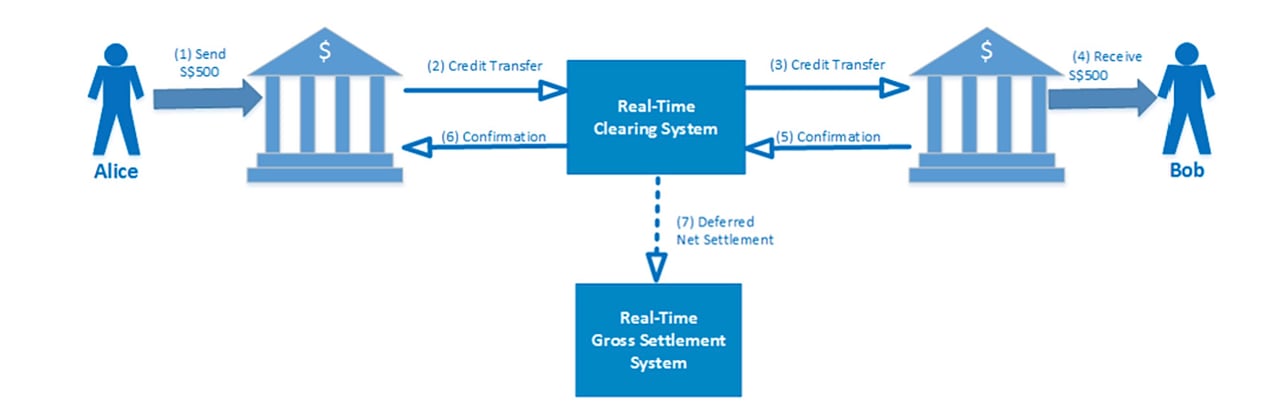
Le modèle centré sur une plateforme centrale (hub) est le plus répandu. Ce modèle centralise le processus de compensation auprès de la chambre de compensation, dans un cadre quasi temps réel. Il comporte généralement une séquence en quatre étapes : premièrement, la banque émettrice soumet une demande de paiement à la chambre de compensation ; deuxièmement, la chambre de compensation transmet cette demande à la banque réceptrice ; troisièmement, la banque réceptrice renvoie une confirmation de paiement à la chambre de compensation ; enfin, la chambre de compensation transmet cette confirmation à la banque émettrice. Le rôle déterminant de la chambre de compensation comprend la validation des transactions, le calcul des positions de règlement et la facilitation des instructions de paiement entre banques. Une fois l'instruction de paiement traitée avec succès, les banques des bénéficiaires enregistrent l'opération et mettent à jour le compte du bénéficiaire. De même, les banques des donneurs d'ordre comptabilisent l'opération et mettent à jour le compte du donneur d'ordre après réception de la confirmation de paiement. Les règlements dans ce modèle sont habituellement exécutés selon un règlement net différé, effectué plusieurs fois par jour afin de réduire les risques de contrepartie.
Ce modèle trouve une illustration significative dans sa mise en œuvre au sein du réseau de paiement FAST de Singapour et du Faster Payment System du Royaume-Uni.
Architecture RTP centrée sur le RTGS
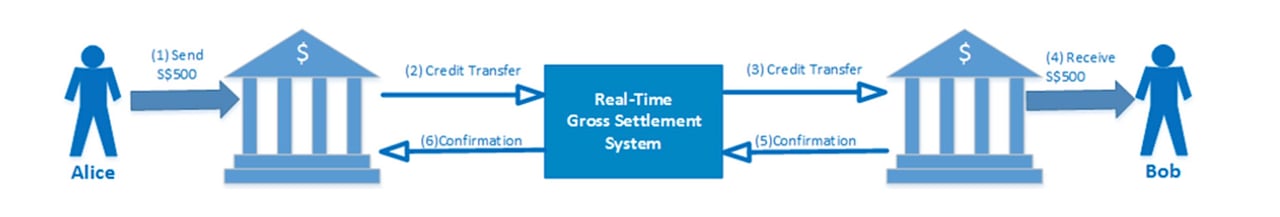
Comme exposé dans la section précédente, le système de paiement en temps réel (RTP) se distingue du mécanisme de paiement de gros dit règlement brut en temps réel (RTGS). Contrairement au RTP, qui règle généralement les opérations sur la base d'un règlement net différé, au moins quotidien, selon un modèle centré sur un nœud central, le cadre RTGS est, dans certains pays, conçu pour traiter à la fois des opérations de faible et de forte valeur. Cette adaptation peut tenir à la modestie des volumes de paiements de détail ou résulter de la trajectoire d'évolution du système.
Le système SIC suisse en offre un exemple notable : il recourt au RTGS pour la gestion des paiements de détail comme des paiements de montant élevé. De même, le système Zengin japonais traite les opérations de montant élevé et de faible montant au sein de la même infrastructure de compensation. Dans ce système, les opérations sont séparées selon leur montant : celles égales ou supérieures à 100 millions de JPY transitent par un RTGS, tandis que celles inférieures à ce seuil sont traitées par un système de règlement net différé (DNS). Le SPEI mexicain en est un autre exemple : il effectue une compensation multilatérale à intervalles de quelques secondes pour le traitement des paiements de montant élevé comme des paiements de détail.
Architecture RTP distribuée
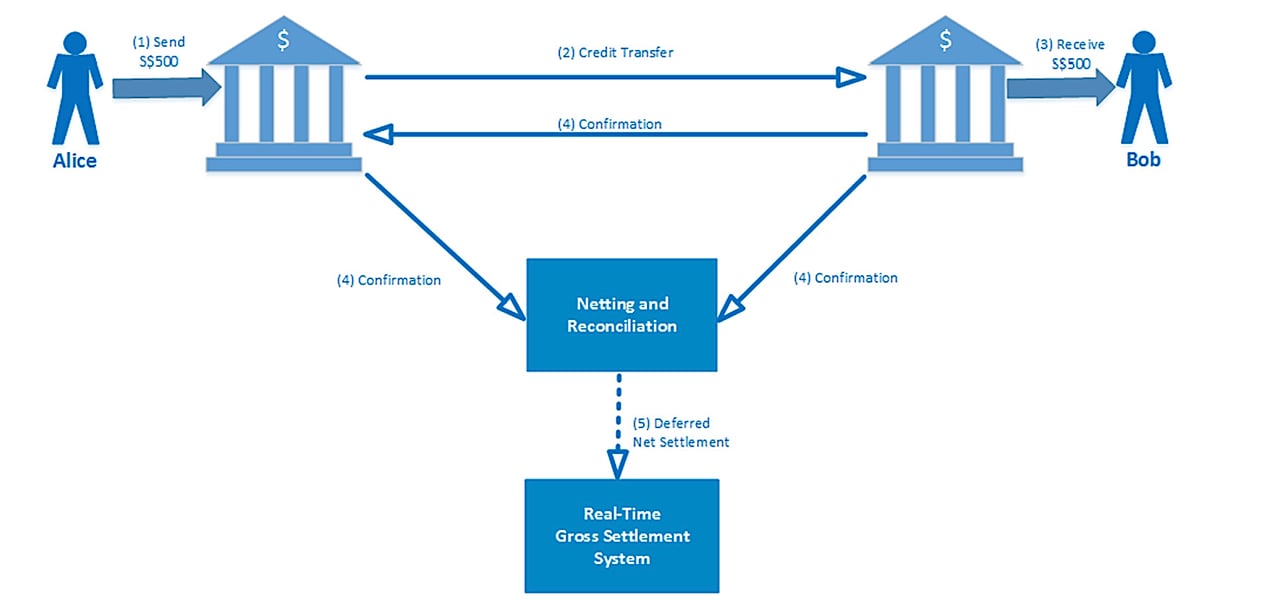
Le dernier archétype de système de paiement est le modèle distribué, caractérisé par la compensation bilatérale des paiements directement entre les banques du payeur et du bénéficiaire.
Le New Payment Platform (NPP) australien illustre ce modèle. Au lieu d'un règlement net différé, chaque paiement NPP est réglé individuellement et immédiatement en monnaie de banque centrale par l'intermédiaire du Fast Settlement Service (FSS) de la Reserve Bank of Australia, qui fonctionne 24 heures sur 24 et 7 jours sur 7 en parallèle de son système RTGS.
Instantané
SWIFT Instant
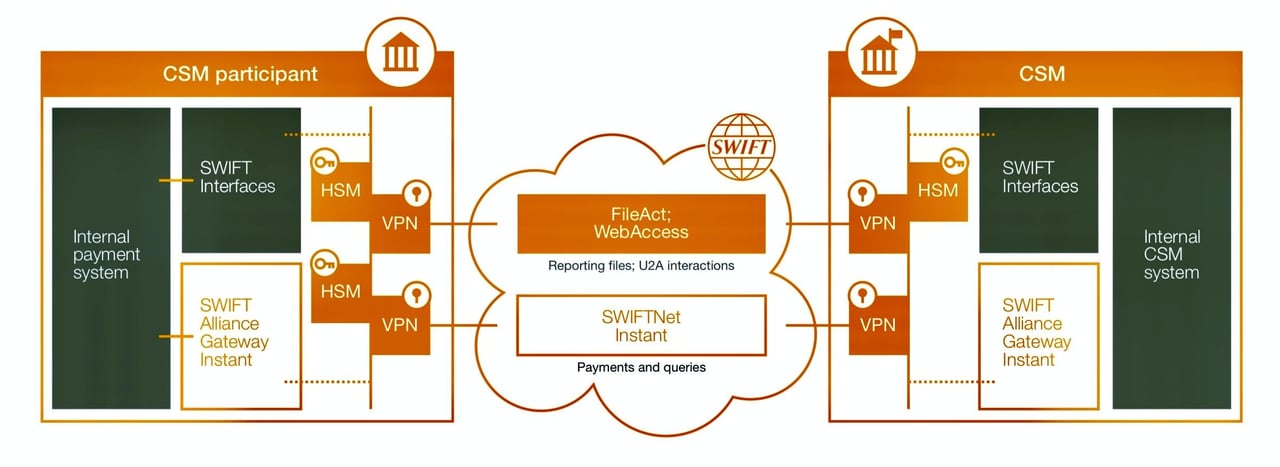
SwiftNet Instant. Il s'agit d'une plateforme de messagerie en temps réel, à faible latence, disponible 24 heures sur 24 et 7 jours sur 7, qui prend en charge l'échange sécurisé de flux de paiements instantanés entre les mécanismes de compensation et de règlement (Clearing and Settlement Mechanisms, CSM) et leurs participants.
Les clients peuvent se connecter à SwiftNet Instant via leur infrastructure existante de connectivité et de sécurité Swift, y compris les boîtiers VPN, les lignes louées et les modules de sécurité matériels. L'intégration à l'environnement informatique de la banque s'effectue au moyen d'Alliance Gateway Instant (AGI).
Toutes les parties de la chaîne de paiement instantané peuvent utiliser AGI et la messagerie SwiftNet Instant. Les applications comprennent l'initiation de paiements depuis un service overlay, les communications entre un membre indirect et son membre sponsor, ou la réception par une entreprise d'une confirmation de paiement.
SwiftNet Instant achemine les messages ; la compensation et le règlement demeurent assurés par le système national de paiement instantané, au moyen de la norme ISO 20022.
Virement SEPA instantané
Dans l'EU, les virements instantanés en euros suivent le schéma SEPA Instant Credit Transfer (SCT Inst) du Conseil européen des paiements, lancé en novembre 2017. Le service est disponible 24 heures sur 24, 365 jours par an, et le prestataire de services de paiement (PSP) du bénéficiaire doit confirmer dans un délai de dix secondes si les fonds ont été mis à la disposition du bénéficiaire. Le schéma ne fixe plus de montant maximal. En vertu du règlement (UE) 2024/886 sur les paiements instantanés, les PSP de la zone euro doivent être en mesure de recevoir des paiements instantanés depuis janvier 2025 et d'en émettre depuis octobre 2025, à un prix n'excédant pas celui des virements ordinaires et avec vérification du bénéficiaire.
Si vous souhaitez en savoir plus sur les modalités de transfert de fonds par le système de banque correspondante, veuillez contacter notre responsable de la banque correspondante, M. Amri Elarisse.
Différences entre RTP et ACH
Les principales différences entre un système de paiement en temps réel (RTP) et un système de chambre de compensation automatisée (Automated Clearing House, ACH) tiennent à la rapidité de traitement, au règlement des opérations et aux usages. Voici les principales distinctions :
1. Rapidité de traitement :
Système RTP :
- Rapidité :Les opérations sont traitées et réglées quasi instantanément, généralement en quelques secondes.
- Disponibilité : fonctionne 24 h/24, 7 j/7, 365 jours par an, ce qui permet un traitement continu des transactions.
Système ACH :
- Rapidité : les opérations sont traitées par lots et peuvent nécessiter de quelques heures à quelques jours pour être réglées.
- Disponibilité : fonctionne pendant les heures d'ouverture bancaires, avec des fenêtres de traitement spécifiques les jours ouvrables.
2. Règlement de l'opération :
Système RTP :
- Règlement : les opérations sont réglées en temps réel, ce qui signifie que les fonds sont immédiatement disponibles pour le bénéficiaire dès l'exécution de l'opération.
- Caractère définitif : les transactions sont irrévocables une fois exécutées.
Système ACH :
- Règlement : recourt au traitement par lots, les transactions étant généralement réglées en plusieurs lots au cours de la journée (ACH le jour même) ou le jour ouvrable suivant.
- Caractère définitif : les opérations peuvent être révoquées ou annulées pendant la période de traitement.
3. Cas d'usage :
Système RTP :
- Utilisation : idéal pour les paiements urgents, tels que les paiements entre particuliers (P2P), le règlement de factures et les opérations interentreprises (B2B) nécessitant une confirmation immédiate.
- Exemples : RTP et FedNow aux États-Unis, Faster Payments au Royaume-Uni, SCT Inst dans la zone euro et Pix au Brésil.
Système ACH :
- Usage : convient aux opérations non urgentes, telles que les salaires, les paiements récurrents de factures, les virements directs de salaires ou de prestations et les règlements de fournisseurs.
- Exemples : versement direct des salaires, paiement de factures de services publics, remboursement de prêts immobiliers et services d'abonnement récurrents.
4. Coût :
Système RTP : les frais varient selon le système ; certains sont supérieurs à ceux des paiements par lots, tandis que d'autres, tels que Pix pour les particuliers et SCT Inst dans le cadre de la réglementation de l'UE, ne coûtent pas plus cher que les virements standard.
Système ACH : Frais généralement moins élevés en raison du traitement par lots et du règlement différé.
5. Sécurité et conformité :
Système RTP :
- Sécurité : recourt à des mesures avancées de chiffrement et de sécurité pour protéger les transactions en temps réel.
- Conformité : le respect de normes réglementaires rigoureuses est impératif, compte tenu du caractère instantané des transactions.
Système ACH :
- Sécurité : recourt également à des protocoles de sécurité robustes, mais se concentre davantage sur la protection des transactions traitées par lots.
- Conformité : respect des règles établies par des entités telles que Nacha (anciennement National Automated Clearing House Association) aux États-Unis, afin de garantir un traitement et un règlement sécurisés.




Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.