Qu'est-ce que la lutte contre le blanchiment de capitaux ?
La lutte contre le blanchiment de capitaux et le financement du terrorisme sert la sécurité mondiale, l'intégrité du système financier et une croissance durable. Les lois AML et CFT visent à empêcher que les marchés financiers soient détournés à l'une ou l'autre de ces fins.
L'Union européenne et de nombreuses autres juridictions ont adopté une législation rigoureuse contre le blanchiment de capitaux et le financement du terrorisme, et les autorités compétentes, travaillant en réseau, veillent à son application effective.
IFB est agréée et supervisée dans l'Union des Comores, île autonome d'Anjouan, par l'Anjouan Offshore Finance Authority sous la licence L1149. Notre dispositif AML/CFT repose sur les Quarante Recommandations du FATF, référentiel à l'aune duquel les régimes nationaux sont eux-mêmes évalués.
D'autres cadres s'appliquent là où se trouvent nos contreparties. Les relations de correspondance bancaire font entrer indirectement dans le champ les exigences du US Bank Secrecy Act, et les activités tournées vers l'UE relèvent du cadre européen. Un dispositif conçu uniquement selon le minimum local ne résiste pas à la diligence raisonnable des banques correspondantes, raison pour laquelle le nôtre ne s'y limite pas.
Notre programme comprend :
- l'approbation écrite d'un cadre dirigeant ;
- un programme d'identification de la clientèle fondé sur les risques, suffisant pour permettre de s'assurer raisonnablement de l'identité réelle de chaque client ;
- détection et déclaration des activités suspectes ;
- un test indépendant de sa mise en œuvre ;
- un responsable de la conformité LCB-FT nommément désigné, dont les coordonnées sont publiées ;
- la formation continue du personnel concerné ;
- une diligence raisonnable continue fondée sur les risques, comprenant l'identification des bénéficiaires effectifs des clients personnes morales, la compréhension de la nature et de l'objet de chaque relation, ainsi qu'un suivi permettant de maintenir à jour les informations relatives aux clients.
L'objet de ces règles est de détecter et de déclarer les activités suspectes, y compris les infractions sous-jacentes au blanchiment de capitaux et au financement du terrorisme, telles que la fraude boursière et la manipulation de marché.
Le cadre international
Le Groupe d'action financière (GAFI), créé en 1989, définit le cadre mondial de la politique de lutte contre le blanchiment de capitaux et évalue la conformité des pays à ce cadre. Les autorités de supervision nationales contrôlent les établissements relevant de leur juridiction, et les Nations unies, la Banque mondiale et le Fonds monétaire international mènent chacun leurs propres programmes en la matière.
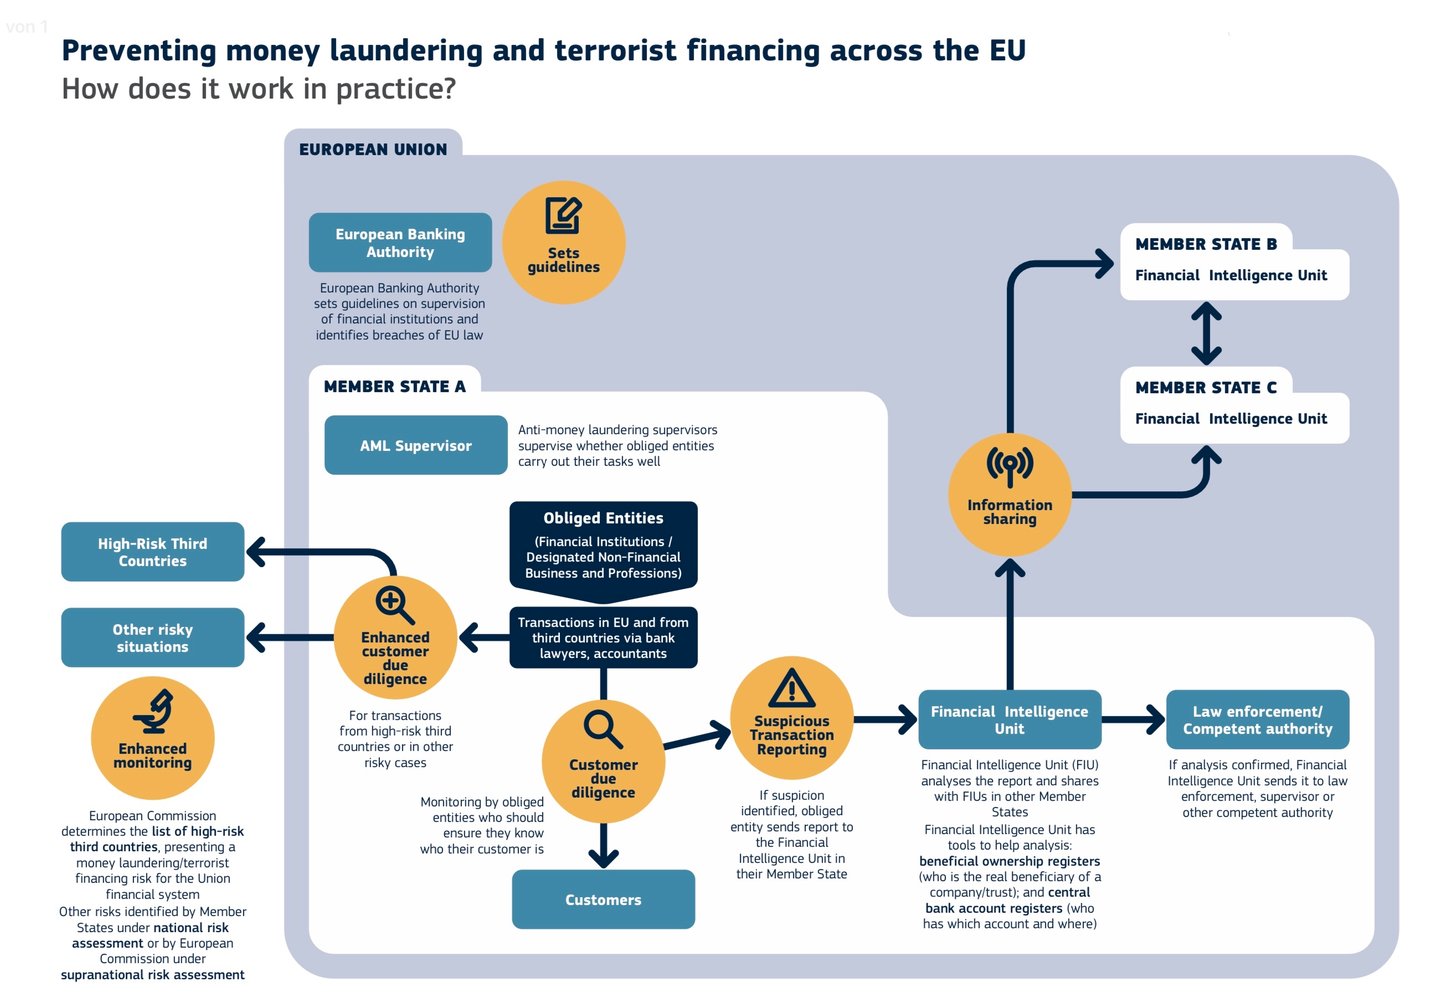
La lutte contre le blanchiment de capitaux (AML) érige en bonne pratique la détection des activités suspectes. Plus il est aisé pour les criminels de dépenser des fonds illicites sans être détectés, plus la criminalité prospère. La réglementation AML impose donc aux « entités assujetties » de connaître les signaux d'alerte et de surveiller activement l'activité de leurs clients. Les entités assujetties sont les établissements dont les opérations pourraient être exploitées par des blanchisseurs : banques, prestataires de services de paiement, entreprises de jeux et de paris, entre autres. Dans l'UE, l'Autorité bancaire européenne publie des orientations en matière de supervision, et les superviseurs AML évaluent l'efficacité avec laquelle chaque établissement s'acquitte de ses obligations.
Le cadre européen a changé de forme. L'architecture fondée sur des directives est remplacée par le paquet LCB-FT de 2024 : le règlement (UE) 2024/1624, dont les obligations sont directement applicables ; la directive (UE) 2024/1640, relative à la supervision et aux cellules de renseignement financier ; et le règlement (UE) 2024/1620, instituant l'Autorité de lutte contre le blanchiment de capitaux à Francfort.
En pratique, les entités assujetties bénéficient d'un corpus de règles unique et directement applicable en lieu et place de vingt-sept transpositions, d'un superviseur européen doté d'une compétence directe sur certains établissements, et d'un plafond harmonisé des paiements en espèces. Le dispositif entre en vigueur progressivement : il convient donc de vérifier la date d'application de chaque obligation spécifique plutôt que de supposer une bascule unique.
Le fonctionnement de la lutte contre le blanchiment de capitaux au sein d'une banque
Les banques se situent au fondement du système financier et doivent repérer précocement les comportements suspects. Leurs politiques AML suivent le cadre du FATF ; le personnel en contact avec la clientèle est formé aux techniques AML et est légalement tenu de signaler toute activité suspecte. Des responsables dédiés à la conformité AML renforcent ces pratiques, appuyés par trois instruments : les vérifications d'identité, les contrôles de règlement et de déblocage et les logiciels de surveillance des transactions.
Contrôles d'identité
Les banques doivent appliquer des procédures de connaissance du client (KYC) afin de vérifier l'identité de leurs clients. La politique de lutte contre le blanchiment de capitaux fournit le cadre, mais chaque banque demeure responsable de sa propre clientèle et du signalement des transactions à haut risque.
Les exigences KYC imposent aux banques de vérifier le nom, la date de naissance et l'adresse d'un client, et parfois d'autres informations telles que sa profession. Les clients justifient généralement leur identité au moyen de documents officiels lors de l'ouverture d'un compte, et les banques recourent de plus en plus à l'identification biométrique, notamment la reconnaissance faciale ou vocale et les empreintes digitales.
Contrôles de règlement et de libération des fonds
Les fonds entrants sont mis à disposition sur la base d'un règlement compensé, et non sur la base d'un avis de paiement. Lorsqu'un crédit est inhabituel pour le compte, la mise à disposition peut être suspendue dans l'attente d'un examen. Il s'agit d'un contrôle interne et d'une mesure de maîtrise du risque de règlement. Il ne s'agit pas d'un délai de blocage réglementaire, et aucun dispositif AML n'en prescrit.
Logiciel de surveillance des transactions
Une banque qui traite de grands volumes d'opérations ne peut examiner chacune d'elles manuellement. Un logiciel de surveillance contrôle les opérations quotidiennement ou en temps réel. Il combine l'historique du titulaire du compte, l'évaluation des risques et les détails de chaque opération, tels que le montant, les pays concernés et la nature du paiement, qu'il s'agisse de dépôts en espèces, de virements ou de retraits. Une opération évaluée comme présentant un risque élevé est signalée comme suspecte.
Nous appliquons les Principes du Groupe Wolfsberg.
Le Wolfsberg Group est une association de banques mondiales qui élabore des cadres et des orientations pour la gestion du risque de criminalité financière, en particulier en matière de politiques KYC, AML et CFT. Il s'est réuni pour la première fois en 2000 au château de Wolfsberg, dans le nord-est de la Suisse, avec des représentants de Transparency International, parmi lesquels Stanley Morris et le professeur Mark Pieth de l'Université de Bâle, afin de rédiger des lignes directrices AML pour la banque privée. Les Wolfsberg AML Principles for Private Banking ont été publiés en octobre 2000 et révisés en mai 2002 et en juin 2012.
Systèmes de surveillance des transactions (TMS)
Les systèmes de surveillance des transactions sont les outils par lesquels les établissements financiers et les autorités de supervision contrôlent les transactions au sein du système bancaire. Ils identifient les activités pouvant révéler un blanchiment de capitaux, un financement du terrorisme ou une autre criminalité financière. Ils fonctionnent en sept étapes :
- Collecte des données. Le système rassemble les données de transaction de l'ensemble de la banque : montant, date et heure, parties et nature de la transaction.
- Profilage des risques. À partir de ces données, il établit des profils de risque des clients et des opérations, fondés sur l'historique du client, les types d'opérations habituels et la géographie.
- Surveillance fondée sur des règles. Des règles prédéfinies sont appliquées à chaque transaction, par exemple le signalement des montants supérieurs à un seuil ou d'un grand nombre de transactions sur une courte période.
- Détection d'anomalies. Des modèles statistiques et d'apprentissage automatique identifient les transactions qui s'écartent sensiblement de la norme ou du comportement habituel du client.
- Alertes. Une transaction signalée génère une alerte, qu'un responsable de la conformité ou une équipe d'enquête examine.
- Enquête et déclaration. Si l'opération demeure suspecte à l'issue de l'examen, la banque poursuit ses investigations et, selon le résultat, effectue une déclaration de soupçon auprès de l'autorité compétente.
- Apprentissage continu. Les résultats des enquêtes servent à affiner les règles et les modèles, de sorte que la détection gagne en précision au fil du temps.
Grâce à un système de surveillance des transactions, une banque gère mieux ses risques, satisfait à ses obligations réglementaires et contribue à la lutte contre la criminalité financière.
Lutte contre le financement du terrorisme (CFT)
L'approche d'IFB en matière de lutte contre le financement du terrorisme repose sur un dispositif à plusieurs niveaux associant évaluation des risques, technologie et coopération avec les autorités de supervision.
Fondements et approche fondée sur les risques
Nos dispositifs de CFT associent la diligence raisonnable à l'égard de la clientèle lors de l'entrée en relation, une surveillance continue des transactions et la remontée des activités signalées vers un examen humain. Les modèles sont revus et recalibrés selon un cycle défini, au regard des résultats internes et des typologies externes.
Nous ne publions aucune statistique de détection. De tels chiffres sont invérifiables par le lecteur et dénués de sens sans la méthodologie sous-jacente. Nous répondrons en revanche aux questions précises de nos correspondants et des autorités de régulation, dans le respect de la confidentialité appropriée.
Diligence raisonnable renforcée et surveillance
Après le filtrage initial, une diligence raisonnable renforcée s'applique aux profils présentant un risque plus élevé :
- Analyse des données. Nos algorithmes analysent les données de transaction en temps réel et signalent les schémas et anomalies qui s'écartent des normes établies.
- Profilage comportemental. Les données historiques et l'analyse prédictive permettent de constituer des profils comportementaux détaillés, de sorte que les signaux d'alerte sont détectés rapidement et transmis pour examen manuel.
- Vérification à plusieurs niveaux. Les transactions signalées sont vérifiées conjointement par des systèmes automatisés et par du personnel expérimenté, de sorte que l'intervention soit à la fois rapide et mesurée.
Surveillance en temps réel et intervention automatisée
- Apprentissage automatique. Nos systèmes tirent des enseignements de l'évolution des schémas de transactions et s'adaptent aux nouvelles menaces ; une intervention automatisée est déclenchée lorsque des seuils définis sont dépassés.
- Escalade immédiate. Toute opération identifiée comme présentant un risque potentiel est signalée sans délai et soumise à un examen secondaire, alliant la précision algorithmique au jugement d'experts.
- Modèles adaptatifs. Nos modèles sont actualisés en continu sur la base d'analyses mondiales et de données de performance internes, afin de suivre l'évolution des nouvelles typologies.
Coopération
Le financement du terrorisme ne s'arrête pas aux frontières, et notre réponse non plus. Nous collaborons avec les autorités de supervision nationales et les institutions financières internationales afin d'échanger analyses et bonnes pratiques :
- Partage d'informations. Participation à des forums internationaux et échange sécurisé de données avec des établissements partenaires.
- Groupes de travail conjoints. Lorsqu'une menace l'exige, IFB participe à des groupes de travail conjoints de lutte contre le financement du terrorisme.
Amélioration continue
Nos procédures de lutte contre le financement du terrorisme (CFT) ne valent que par leur dernière révision. Nous suivons les nouvelles tendances de la criminalité financière et intégrons de nouvelles méthodes à nos procédures, afin de réagir aux menaces émergentes quasiment en temps réel.
Une diligence raisonnable rigoureuse, une technologie fiable et une coopération internationale forment ensemble un dispositif qui détecte et dissuade le financement du terrorisme et qui continue d'évoluer. Il protège l'intégrité du système financier international ainsi que la sécurité de nos clients et partenaires.
Connaissance du bénéficiaire et vérification du bénéficiaire
Le dispositif de sécurité d'IFB associe les procédures de connaissance du bénéficiaire (know-your-payee, KYP), la vérification du bénéficiaire (verification of payee, VoP) et nos mesures de lutte contre le financement du terrorisme (CFT) au sein d'une défense à plusieurs niveaux contre la fraude, le blanchiment de capitaux et le financement du terrorisme.
Connaissance du bénéficiaire (Know your payee, KYP)
Les contrôles traditionnels portent sur l'émetteur. Le KYP porte sur le bénéficiaire et garantit que l'identité de chaque bénéficiaire est établie sans aucun doute :
- Validation de l'identité. Chaque bénéficiaire potentiel est vérifié par rapport à des bases de données faisant autorité, à partir de données statiques et d'indicateurs de risque dynamiques.
- Profilage comportemental et transactionnel. Des algorithmes analysent l'historique des paiements et les comportements afin d'établir un profil de risque et de détecter les anomalies pouvant révéler une fraude.
- Catégorisation fondée sur les risques. Les bénéficiaires sont classés selon le risque, et un examen renforcé s'applique lorsqu'il est justifié, tant contre le blanchiment de capitaux que contre les fonds mal acheminés.
Vérification du bénéficiaire (VoP)
La vérification du bénéficiaire n'est pas une simple courtoisie. Il s'agit d'une obligation légale au titre du règlement (UE) 2024/886, le règlement sur les paiements instantanés, qui modifie le règlement SEPA (UE) n° 260/2012.
Depuis le 9 octobre 2025, tout prestataire de services de paiement établi dans un État membre de la zone euro qui propose des virements doit fournir gratuitement au payeur une vérification du bénéficiaire (VoP) avant l'autorisation. Cette obligation couvre les virements SEPA standard comme instantanés. Les prestataires établis hors de la zone euro disposent d'un délai jusqu'au 9 juillet 2027.
Fonctionnement
- Le prestataire du payeur transmet l'IBAN et le nom du bénéficiaire.
- La demande est transmise au prestataire du bénéficiaire par le biais du schéma SEPA ou d'un mécanisme de routage et de vérification.
- Le prestataire du bénéficiaire vérifie ses dossiers et renvoie l'un de quatre résultats : concordance, concordance partielle, absence de concordance ou vérification impossible.
- Le payeur reçoit le résultat et décide de poursuivre ou non. Le paiement n'est pas bloqué automatiquement.
Le point que les clients négligent le plus souvent : lorsque le payeur autorise un virement après avoir été averti d'une discordance, il supporte la responsabilité des fonds parvenus à un bénéficiaire non voulu. L'avertissement transfère le risque. Lisez-le avant de poursuivre.
Le règlement du schéma VoP du Conseil européen des paiements est entré en vigueur le 5 octobre 2025 et régit les mécanismes opérationnels entre prestataires.
Lutte contre le financement du terrorisme
- Diligence raisonnable relative à la clientèle. Conformément à des normes KYC strictes, chaque client fait l'objet d'une vérification dès l'origine de la relation.
- Surveillance continue des transactions. L'intelligence artificielle et l'analyse en temps réel surveillent les flux de transactions et interceptent les signes de financement du terrorisme.
- Évaluation adaptative des risques. Des modèles affinés en continu par apprentissage automatique produisent des scores de risque qui s'adaptent aux nouvelles menaces.
Un cadre unique, plusieurs niveaux
- Supervision d'ensemble. La vérification des bénéficiaires, l'analyse des instructions de paiement et la surveillance continue ne laissent ensemble subsister aucun point de défaillance unique.
- Machines et personnes. Les algorithmes assurent une détection immédiate ; des collaborateurs expérimentés procèdent à un examen approfondi et apportent le contexte.
- Coopération internationale. Nous travaillons avec des autorités de supervision et des institutions financières dans le monde entier, afin que nos dispositifs respectent les normes en vigueur et tiennent compte des informations les plus récentes sur les menaces.
- Adaptabilité. La criminalité financière évolue rapidement, et nos investissements continus permettent à nos dispositifs de garder une longueur d'avance sur elle.
Grâce aux dispositifs KYP, VoP et CFT, chaque transaction chez IFB fait l'objet d'un examen rigoureux. Cette approche anticipe les menaces au lieu de les attendre, et protège l'intégrité du système financier.