Notre mode de fonctionnement en tant que banque d'investissement
Règlement indirect par l'intermédiaire de banques correspondantes ou de banques répondantes
La banque internationale n'exige pas que chaque banque tienne un compte de règlement direct auprès de chaque banque centrale ou de chaque système de paiement dans lequel ses opérations sont finalement réglées. Une part substantielle de l'activité bancaire transfrontalière repose en effet sur des relations entre banques correspondantes et banques clientes.
Qu'est-ce que le règlement indirect ?
Dans un modèle de règlement direct, une banque participe directement à une infrastructure de paiement et règle les transactions par l'intermédiaire de son propre compte auprès de la banque centrale ou de l'institution de règlement concernée.
Dans le cadre du règlement indirect, la banque recourt à un autre établissement bancaire réglementé en qualité de correspondant ou de banque de règlement. Le correspondant tient le compte de règlement concerné et exécute le règlement pour le compte de la banque répondante.
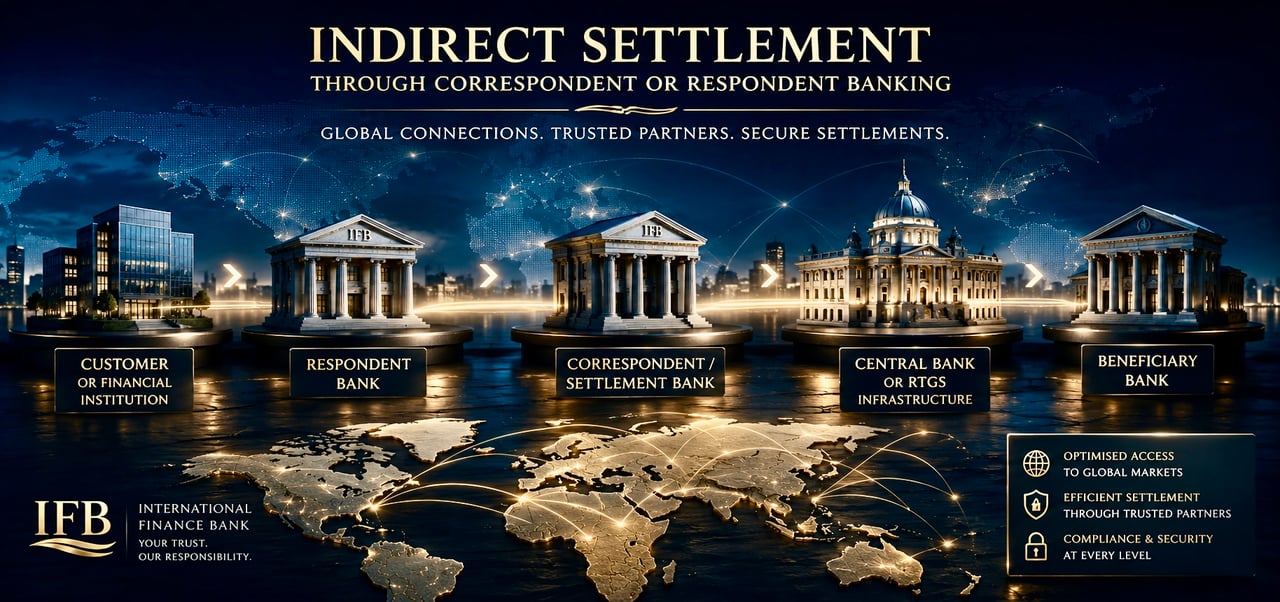
- Client ou établissement financierDonneur d'ordre
- IFBBanque répondante
- Banque correspondanteBanque de règlement
- Banque centrale ou RTGSInfrastructure de règlement
- Banque du bénéficiaireCrédite le bénéficiaire
La structure peut être illustrée simplement :
La banque cliente (respondent bank) peut tenir un compte nostro auprès de son correspondant. À l'inverse, du point de vue de la banque correspondante, ce compte constitue un compte vostro.
Une architecture bancaire conventionnelle
Le règlement indirect n'est pas une alternative au système bancaire réglementé. Il en fait partie intégrante.
Une banque peut fournir des services de banque internationale, de banque d'investissement, de trésorerie et de paiement sans être participante directe à chacune des infrastructures de règlement nationales ou internationales pertinentes pour son activité. Le règlement peut alors être effectué par l'intermédiaire de banques correspondantes judicieusement choisies, disposant de l'accès requis à la devise et au système de paiement concernés.
Cette architecture revêt une importance particulière dans la banque transfrontalière, car aucun établissement bancaire, dans des conditions commerciales réalistes, ne dispose d'un accès direct à l'ensemble des systèmes de paiement et de règlement du monde.
Banques correspondantes et banques clientes
Cette terminologie décrit la relation selon des perspectives opposées.
- La banque correspondante fournit des services bancaires, de compensation ou de règlement à un autre établissement financier.
- La banque correspondante cliente utilise ces services pour faciliter des opérations pour son propre compte ou pour celui de ses clients.
Selon la relation, les services de correspondant peuvent comprendre :
- facilités de compte vostro et de compte nostro ;
- le règlement des paiements internationaux ;
- traitement des paiements via SWIFT ;
- opérations de change ;
- services de liquidité et de trésorerie ;
- le règlement-livraison et la conservation de titres ; et
- accès aux infrastructures de compensation nationales ou internationales.
Le règlement demeure un règlement
Le recours à un intermédiaire ne modifie en rien l'exigence fondamentale d'un règlement effectif.
Une instruction de paiement, un message SWIFT ou toute autre communication électronique ne constitue pas en soi la monnaie sous-jacente. Lorsqu'un règlement définitif est requis, l'opération doit in fine transiter par l'infrastructure bancaire, de compensation ou de règlement appropriée.
Le règlement indirect concerne donc la manière dont l'accès aux infrastructures de règlement est organisé, et non la question de savoir si le règlement a lieu.
L'architecture bancaire internationale d'IFB
International Finance Bank structure ses relations bancaires internationales autour d'une infrastructure bancaire et de correspondants réglementée, adaptée aux devises, aux juridictions et aux transactions concernées.
Cette architecture permet d'exercer des opérations bancaires internationales sans exiger une participation directe à chaque système individuel de règlement des banques centrales ou de règlement domestique. Lorsqu'un règlement indirect est employé, la banque correspondante ou l'établissement de règlement concerné assure la liaison entre la relation bancaire et l'infrastructure de règlement applicable.
Il en résulte un modèle institutionnel classique : une relation bancaire au niveau de la banque cliente, un accès correspondant au niveau du règlement et un règlement final par l'intermédiaire d'infrastructures de marchés financiers établies.
Comptes omnibus ségrégués dans la banque internationale et la banque d'investissement
Les activités bancaires internationales et d'investissement reposent fréquemment sur des structures de comptes qui distinguent les actifs propres de la banque des fonds attribuables à ses clients. L'un des modèles établis consiste à recourir à des comptes omnibus ségrégués auprès d'établissements correspondants, dépositaires ou de règlement.
Qu'est-ce qu'un compte omnibus ségrégué ?
Un compte omnibus ségrégué est un compte tenu par une banque ou un établissement financier auprès d'un autre établissement financier aux fins de la détention ou du règlement collectif de fonds attribuables à plusieurs clients sous-jacents.
Le compte est omnibus car des actifs ou des fonds relevant de plusieurs clients sous-jacents peuvent être détenus au sein d'un même compte externe.
Il est ségrégué parce que le compte est désigné et exploité séparément des comptes utilisés pour les fonds propres de l'établissement, sous réserve du cadre contractuel, réglementaire et juridique applicable.
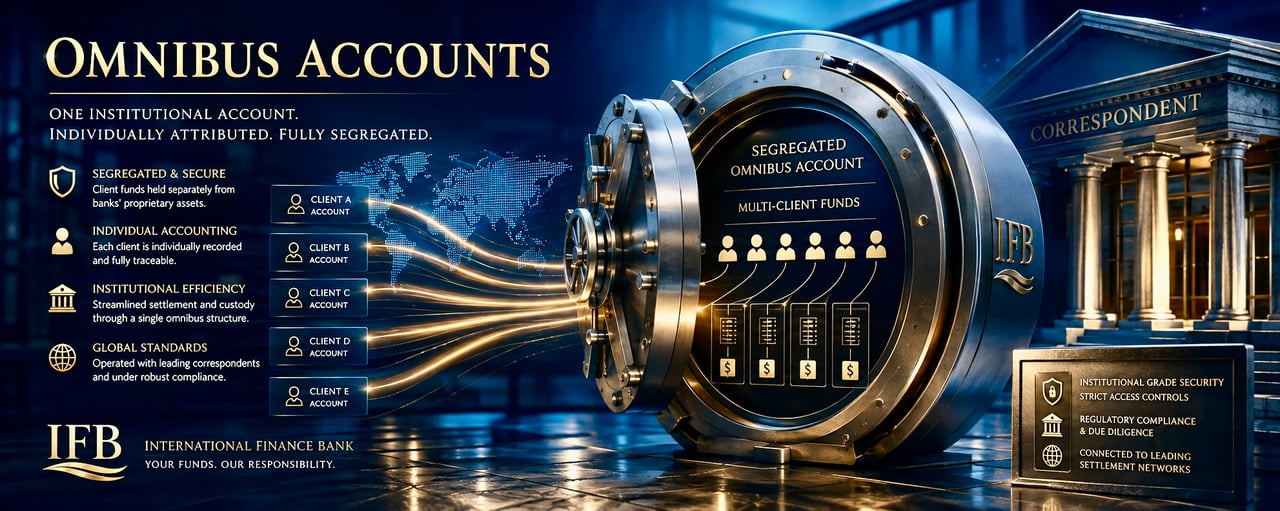
- Comptes clients individuels auprès d'IFBÀ chaque client son propre compteClient AClient BClient CClient DClient E
- Registre interne des clientsAffectation à un sous-compte dans les livres de la banque
Client Sous-compte USD Client A A-001 1,250,000 Client B B-001 875,000 Client C C-001 640,000 Client D D-001 540,000 Client E E-001 320,000 - Compte omnibus client ségréguéFonds des clients, détenus séparémentTotal des fonds de la clientèle 3 625 000 USD
- Correspondant, conservateur ou établissement de règlementDétient le compte omnibus
- Garde et conservation d'actifs
- Services de règlement et de compensation
- Sous sa propre supervision réglementaire
- Infrastructure de paiement et de règlementLà où les fonds circulent en définitiveSystèmes des banques centralesRTGSSystèmes de compensationRéseaux transfrontaliers
Chiffres à titre illustratif
L'architecture de base peut être représentée comme suit :
Un compte externe unique, des comptes internes individuels
La distinction essentielle s'établit entre le compte de règlement externe et le compte client individuel inscrit dans les livres et registres de la banque.
Une banque correspondante ou de règlement ne tient pas nécessairement un compte nostro externe distinct pour chaque client sous-jacent de la banque cliente. Les fonds de la clientèle peuvent être regroupés au sein d'un compte global désigné, la banque cliente assurant l'affectation sous-jacente au moyen de ses propres livres, registres et grand livre des comptes clients.
En conséquence, la structure de compte omnibus ne signifie pas que les soldes individuels des clients cessent d'être identifiables. L'établissement répondant tient les registres nécessaires pour imputer les soldes et les opérations aux comptes sous-jacents respectifs.
Séparation d'avec les fonds propres de la banque
Une caractéristique essentielle de la structure est la séparation des fonds de la clientèle et des fonds d'exploitation ou fonds propres de la banque.
Cette distinction est importante. Un compte omnibus utilisé pour les fonds de la clientèle ne doit pas être confondu avec le compte de trésorerie de la banque sur fonds propres du seul fait que plusieurs soldes sous-jacents sont consolidés au niveau du correspondant ou du conservateur.
Les conséquences juridiques précises de la ségrégation, notamment en matière de propriété, de traitement en cas d'insolvabilité et de protection contre les réclamations de créanciers tiers, dépendent du droit applicable, de la documentation du compte et du régime réglementaire. La ségrégation opérationnelle ne doit donc pas être confondue avec un dispositif légal universel de garantie des dépôts ou de fiducie.
Pourquoi les banques d'investissement recourent aux structures omnibus
Les structures omnibus sont largement utilisées dans la banque d'investissement, le courtage, la conservation d'actifs, les valeurs mobilières et le règlement international, car elles permettent aux établissements de combiner la comptabilité individuelle des clients avec un règlement institutionnel efficient.
Plutôt que d'exiger un compte correspondant ou de règlement distinct pour chaque client, l'établissement peut maintenir un nombre maîtrisé de comptes externes tout en préservant les positions individuelles de ses clients dans son grand livre interne.
Cette architecture peut faciliter :
- des relations de correspondance et de règlement efficaces ;
- gestion centralisée de la liquidité ;
- services bancaires multidevises ;
- le rapprochement des opérations entrantes et sortantes ;
- la conservation d'actifs institutionnelle et le règlement-livraison de titres ;
- évolutivité opérationnelle ; et
- séparation entre les soldes liés à la clientèle et les soldes sur fonds propres.
L'architecture de comptes d'IFB
International Finance Bank emploie une structure omnibus ségréguée pour la détention externe et le règlement des fonds liés à la clientèle au sein de son architecture de banque correspondante.
Chaque client d'IFB entretient une relation de compte individuelle avec la Banque. Le solde correspondant et l'historique des opérations sont enregistrés et attribuables à ce client dans les systèmes bancaires et comptables d'IFB.
Au niveau bancaire externe, les fonds peuvent être conservés de manière collective sur des comptes omnibus ségrégués désignés, ouverts auprès d'établissements correspondants, dépositaires ou de règlement, plutôt que sur un compte correspondant externe distinct ouvert au nom de chaque client individuel d'IFB.
Cela produit deux niveaux comptables distincts :
- Niveau client : compte individuel, solde, historique des transactions et attribution à la clientèle tenus par IFB.
- Niveau de règlement : fonds agrégés de la clientèle détenus par l'intermédiaire de comptes omnibus ségrégués dédiés au sein de l'infrastructure externe de correspondants et de règlement de la Banque.
Pratique bancaire institutionnelle établie
La distinction entre l'attribution au client bénéficiaire et le règlement omnibus externe est une caractéristique de longue date de la finance institutionnelle.
Il permet à une banque d'investissement de maintenir des relations bancaires individuelles avec ses clients tout en recourant à l'infrastructure institutionnelle des banques correspondantes, des conservateurs et des prestataires de règlement pour les mouvements externes et la conservation des fonds.
Pour IFB, le principe est simple :
Comptes individuels au niveau du client. Ségrégation au niveau institutionnel. Infrastructure consolidée au niveau du règlement.
Cette structure allie une comptabilité individualisée par client et l'efficacité opérationnelle requise pour l'investissement international et la banque correspondante.
Protection renforcée des fonds de la clientèle
Jusqu'à 1 000 000 EUR de protection par compte
International Finance Bank est structurée pour une clientèle dont les besoins bancaires dépassent ceux de la banque de détail classique. Cela se reflète non seulement dans l'architecture des comptes et les relations de correspondance de la Banque, mais également dans le dispositif de protection associé à chaque compte éligible.
Les fonds éligibles détenus auprès d'IFB sont protégés à hauteur de 1 000 000 EUR par compte au moyen d'une police d'assurance souscrite auprès d'un assureur. La prime est acquittée par IFB sur les frais de compte, sans coût supplémentaire pour le client. La protection est soumise aux termes, conditions, exclusions et limites de la police d'assurance.
Cette protection renforcée s'inscrit dans l'infrastructure bancaire institutionnelle qui soutient le modèle de comptes clients de la Banque.
Pourquoi IFB prélève des frais d'activation de compte et des frais annuels
IFB n'est pas structurée comme une banque de détail grand public. Chaque compte implique un cadre opérationnel et de conformité sensiblement différent de celui qui s'attache habituellement à un compte courant classique.
En conséquence, IFB prélève des frais d'activation de compte de 25 000 EUR par compte à l'ouverture, puis des frais annuels du même montant au titre de l'administration du compte et de l'infrastructure.
Ces frais contribuent à l'infrastructure institutionnelle nécessaire au maintien de la relation de compte, notamment :
- l'entrée en relation avec les clients et le suivi administratif continu de la conformité ;
- Processus KYC, AML et de surveillance des transactions ;
- tenue des registres du grand livre individuel du client et des sous-comptes ;
- infrastructure de banque correspondante et de règlement ;
- architecture de séparation des fonds de la clientèle ;
- administration et rapprochement des comptes ;
- le traitement des opérations institutionnelles ; et
- le cadre renforcé de protection des fonds de la clientèle applicable.
Les frais ne doivent donc pas être assimilés à de simples frais de tenue de compte de détail. Ils reflètent l'infrastructure sensiblement plus importante qu'implique le maintien d'une relation bancaire institutionnelle ainsi que l'architecture de compte correspondante.
Une protection qui dépasse les limites des dépôts bancaires conventionnels
Les dispositifs légaux classiques de garantie des dépôts offrent, dans de nombreuses juridictions, des plafonds de protection nettement inférieurs. Le modèle de comptes clients d'IFB est conçu pour des relations bancaires sensiblement plus importantes et prévoit donc un dispositif de protection renforcé, assurant la protection des fonds éligibles jusqu'à 1 000 000 EUR par compte, sous réserve de ses conditions applicables.
Il importe de souligner qu'il s'agit d'une protection de nature assurantielle, et non d'un système légal de garantie des dépôts tel que ceux de l'Union européenne. Le fondement juridique, le champ d'application, les exclusions et la procédure de réclamation applicables au dispositif de protection d'IFB sont régis par la documentation spécifique relative à ce dispositif.
Protection des soldes supérieurs à 1 000 000 EUR
Pour les clients dont les soldes excèdent 1 000 000 EUR, IFB peut organiser une protection complémentaire au-delà du plafond de protection standard, sous réserve d'une évaluation individuelle, de sa disponibilité et des conditions du dispositif de protection applicable.
Cette protection renforcée peut être structurée en fonction du montant maintenu, de la nature du compte, des devises concernées et des besoins bancaires propres au client. La protection supplémentaire est soumise à des frais distincts, déterminés selon le montant et l'étendue de la protection requise.
En conséquence, les clients qui entendent maintenir des soldes substantiels auprès de la Banque peuvent solliciter une structure de protection excédant 1 000 000 EUR. Tout dispositif de cette nature doit être expressément convenu et documenté au préalable, et demeure soumis aux conditions, exclusions, limites et exigences d'éligibilité applicables.
Cela permet à IFB d'accueillir des relations institutionnelles et de banque privée de plus grande envergure, sans considérer le seuil de 1 000 000 EUR comme un plafond absolu du montant pour lequel une protection peut être mise en place.
Banque institutionnelle plutôt que banque de détail
La combinaison d'une comptabilité individuelle par client, de structures de comptes omnibus ségrégués, d'une infrastructure de règlement par banque correspondante et d'une protection renforcée entraîne nécessairement une structure de coûts différente de celle de la banque de détail classique.
IFB a délibérément adopté ce modèle plutôt que de rivaliser sur le terrain des comptes grand public à faible coût.
Le principe est simple : une infrastructure de comptes institutionnelle, une protection renforcée et une capacité bancaire internationale impliquent une tarification institutionnelle et non de détail.