International Finance Bank
est une banque d'investissement spécialisée au service du patrimoine privé, des plateformes d'entreprise et du financement stratégique souverain. Son activité est centrée sur la structuration de capital, les financements à long terme et la coordination financière transfrontalière dans le cadre des contraintes monétaires et géopolitiques actuelles.
IFB est détenue par IFB Holdings LLC, membre de IFC Group, et par sa direction. Aucun groupe extérieur ne détient d'intérêt particulier. Notre attention vous revient, en tant que client institutionnel, national ou étranger, et nous honorons cet engagement par l'excellence et notre expérience en gestion d'actifs ainsi qu'en banque d'entreprise et conseil.
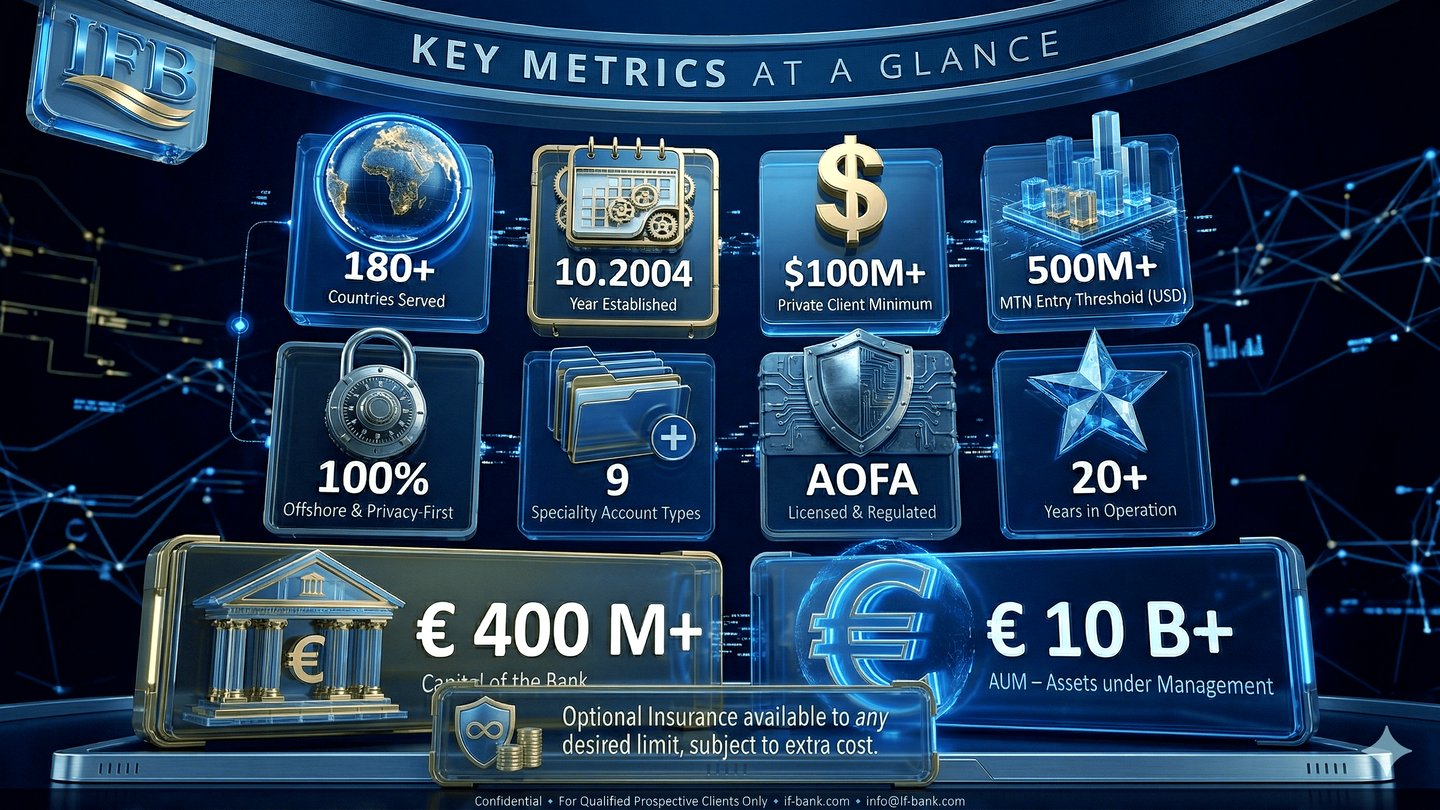
International Finance Bank LTD – Banque Financière Internationale LTD transfère, prête, investit et protège les fonds de clients dans le monde entier, des grandes entreprises aux titulaires de comptes personnels. Avec ses filiales et sociétés affiliées, elle propose un large éventail de produits et de services aux particuliers et aux entreprises, et sert aujourd'hui des clients dans 37 pays.
Notre licence bancaire, Licence A, licence bancaire offshore complète, numéro L1149, a été délivrée le 13 octobre 2004 et est restée en vigueur sans interruption depuis lors. Notre autorité de contrôle est l'AOFA, Anjouan, Union des Comores.
IFB est une filiale de IFB Holdings LLC et, par son intermédiaire, de International Finance Corporation Group et de International Finance Corporation LLC.
Pourquoi nous sommes différents
À ce niveau, la finance est rarement simple. Chefs d'entreprise, professionnels, organisations humanitaires, investisseurs, gouvernements, banques et gestionnaires de fonds spéculatifs et de fonds de pension ont chacun besoin de solutions construites autour de leur propre stratégie. C'est là qu'International Finance Bank fait la différence.
IFB conçoit des solutions pour les particuliers fortunés, les entreprises et les organisations. Chaque client poursuit une vision et des objectifs qui lui sont propres ; nos recommandations sont donc sur mesure : elles vous aident à constituer, gérer, préserver et transmettre votre patrimoine. Cette approche est particulièrement adaptée lorsqu'il s'agit d'ingénierie financière pour les entreprises et les organisations, ou de transmission de patrimoine entre générations.
Par l'intermédiaire de ses entités contractantes, IFB crée, structure et émet des instruments financiers. Ceux-ci peuvent être négociés, acheminant efficacement les capitaux au-delà des frontières, ou servir à garantir le financement d'un projet. À des fins professionnelles, humanitaires ou personnelles, nous concevons également des produits sur mesure, qu'il s'agisse d'une nouvelle émission obligataire, d'un certificat de dépôt, d'actions ou de produits dérivés, afin que vous receviez le meilleur instrument disponible, au niveau de risque et de rendement que vous avez défini.
Nos services aux entreprises complètent l'offre, et nous considérons qu'ils distinguent IFB dans le secteur. Pour les chefs d'entreprise, nous concilions objectifs professionnels et personnels : planification patrimoniale, valorisation, planification de la cession et de la transmission, et planification fiscale de l'entreprise dans le respect de la loi. Pour les professionnels en pleine réussite, nous simplifions leurs finances et recommandons un plan patrimonial global, pouvant inclure des options sur actions, des actions soumises à restrictions et des stratégies relatives aux positions concentrées.
Pour les organisations humanitaires, nous proposons des solutions adaptées aux exigences des projets. Pour les investisseurs, nous offrons une approche moderne de l'investissement, avec des solutions flexibles, des opportunités plus larges et une technologie avancée. Les gouvernements confrontés aux effets budgétaires d'événements mondiaux tels que la COVID-19 peuvent y répondre par une ingénierie financière innovante. Les banques peuvent s'appuyer sur nos services Bank2Bank et Bank4Bank. Les fonds spéculatifs et les fonds de pension peuvent recourir à des services dédiés couvrant l'ensemble du processus d'investissement, pour toute la gamme des stratégies, domiciliations et structures.
Quels que soient vos besoins ou vos défis financiers, International Finance Bank vous propose des solutions stratégiques et personnalisées. Contactez-nous et découvrez comment IFB peut vous aider à avancer en toute confiance.
Forgée par vingt ans d'activité bancaire transfrontalière
Depuis 2004, IFB accompagne une clientèle dont les affaires dépassent le cadre d'une seule juridiction, d'une seule devise ou d'un seul dispositif bancaire. Nous avons constamment bâti l'établissement sur la continuité, la rigueur réglementaire, la résilience opérationnelle et un service fondé sur la relation.
Notre histoire témoigne d'une capacité d'endurance, non d'un simple ornement. Dans la banque internationale, la longévité compte, car elle démontre qu'un établissement sait s'adapter à une nouvelle réglementation, à de nouvelles exigences de la clientèle et à de nouvelles conditions de marché sans perdre son cap stratégique.
Au fil des années, nous avons affiné notre modèle opérationnel afin de répondre aux réalités de la banque transfrontalière moderne : exigences de conformité plus élevées, exécution plus rapide, attentes numériques plus larges et structures clients plus complexes. Notre évolution a été celle d'un renforcement institutionnel, l'amélioration constante de la gouvernance, des processus et du service, plutôt que celle d'une expansion pour elle-même.
Cette expérience façonne aujourd'hui la manière dont nous servons les clients privés, entrepreneurs, family offices et entreprises actifs à l'international. Nous restons concentrés sur l'essentiel : la fiabilité institutionnelle, la clarté des processus, l'accès en plusieurs langues, une entrée en relation rigoureuse et une gestion directe de la relation.
Pour IFB, l'histoire est une preuve au présent, et non un argument marketing rétrospectif. Elle témoigne de continuité, de discernement et de sens de la responsabilité, qualités qui demeurent essentielles dans la banque transfrontalière.
Qui nous sommes
1. Banques d'investissement privé et de préservation du patrimoine
Définition et mandat. Les banques d'investissement et de préservation du patrimoine, dont IFB est un exemple, ont pour vocation de protéger, de faire fructifier et d'administrer des actifs importants pour le compte de particuliers fortunés, de family offices, de fondations et d'investisseurs institutionnels. Elles s'attachent à la protection des actifs à long terme, à la préservation du capital, à la gestion de portefeuille prudente et à un conseil discret.
Notre mode de fonctionnement : la structure omnibus brute. Les transferts de liquidités et de titres transitent par des comptes nostro omnibus bruts, dans lesquels les actifs de chaque client sont ségrégués au sein d'un compte consolidé détenu auprès d'une banque correspondante ou dans des comptes de règlement.
- Pour les transferts de fonds, l'établissement débite le sous-compte propre du client au sein du compte omnibus et transmet le transfert par l'intermédiaire de systèmes de paiement standard tels que SWIFT ou SEPA.
- Pour les transferts de titres, l'établissement procède au règlement par l'intermédiaire de systèmes de compensation reconnus tels qu'Euroclear ou DTC, selon le principe de la livraison contre paiement (DVP). Chaque opération est enregistrée séparément sous un identifiant client unique, ce qui garantit la transparence et assure la protection des actifs.
Les positions de chaque client étant enregistrées sur une base brute, les actifs sont ségrégués dans les livres de la banque et le rapprochement est exact. L'identification claire des actifs des clients renforce la gestion des risques, notamment en cas de défaillance ou d'insolvabilité d'une contrepartie. Dans l'UE, des cadres tels que MiFID II et EMIR imposent un reporting au niveau de chaque client ; IFB applique des normes comparables, de sorte que chaque mouvement de liquidités et de titres est suivi.
« Les structures de comptes omnibus sont expressément reconnues par MiFID II, CASS, la règle 15c3-3 de la SEC, le CSDR et les régimes réglementaires équivalents à l'échelle mondiale. Elles constituent le modèle opérationnel standard de la conservation d'actifs mondiale, du courtage de premier rang (prime brokerage) et de la compensation. La propriété effective est assurée par les livres et registres internes plutôt que par la désignation d'un IBAN individuel, conformément à l'infrastructure de règlement internationale et aux attentes réglementaires. »
Activités et caractéristiques principales
- Préservation du capital et gestion des risques. L'objectif premier est de préserver le pouvoir d'achat du capital au fil des générations, grâce à une allocation prudente en portefeuilles soigneusement équilibrés de liquidités, d'or, d'obligations, d'immobilier de premier ordre, d'actions de juridictions stables et d'investissements alternatifs sélectionnés.
- Respect de la vie privée et confidentialité. Ces banques placent la confidentialité de la clientèle à un niveau d'exigence supérieur, opèrent avec discrétion et le font souvent dans des juridictions dont le cadre juridique protège fermement la propriété et la vie privée.
- Conseil personnalisé. Le conseil est étroitement adapté à chaque client et s'étend souvent à la planification successorale, à l'optimisation fiscale, aux services fiduciaires, à la transmission du patrimoine entre générations et à la gestion sur mesure de family office.
- Choix de juridictions stables. Elles sont généralement domiciliées dans des pays réputés pour leur neutralité politique, leur stabilité législative, la sophistication de leurs systèmes juridiques et la clarté de leur cadre réglementaire, tels que la Suisse, le Liechtenstein, le Luxembourg ou Singapour.
- Modèle de rentabilité prudent. Les revenus proviennent principalement des commissions de gestion, de conseil et de conservation d'actifs ainsi que de la rémunération assise sur les actifs, et non d'opérations spéculatives ou d'une activité de crédit agressive.
2. Banques privées
Définition et mission. Les banques privées fournissent des services financiers personnalisés et de gestion de patrimoine aux particuliers fortunés et très fortunés (HNWI et UHNWI). Elles s'apparentent aux banques de préservation du patrimoine, mais poursuivent généralement une logique de croissance en sus de la préservation et peuvent proposer une gamme plus large, parfois plus risquée, de produits de gestion d'actifs.
Activités et caractéristiques principales
- Gestion de patrimoine globale. Planification financière complète, constitution de patrimoine, gestion discrétionnaire d'actifs, conseil fiscal et opportunités d'investissement sophistiquées.
- Une approche équilibrée du risque. La préservation du capital demeure essentielle, mais une plus grande disposition à prendre des risques en vue de la croissance du capital les distingue des établissements de pure préservation du patrimoine.
- Gestion personnalisée de la relation. Un banquier privé dédié est responsable du portefeuille de chaque client.
3. Banques d'investissement (financement d'entreprise)
Définition et mandat. Les banques d'investissement, par opposition aux banques de préservation du patrimoine, lèvent des capitaux pour le compte d'entreprises, de gouvernements et d'institutions, conseillent en matière de fusions-acquisitions (M&A), garantissent des émissions de valeurs mobilières et négocient des instruments financiers sur les marchés primaire et secondaire.
Activités et caractéristiques principales
- Finance d'entreprise et conseil. Fusions, acquisitions, restructurations et introductions en bourse (IPO).
- Négociation et courtage. Négociation active d'actions, d'obligations, de matières premières et de produits dérivés, et services de prime brokerage.
- Un modèle à risque et rendement élevés. Les revenus dépendent fortement des mouvements de marché, des résultats de négociation, des honoraires de conseil et des commissions de placement.
Ce que nous ne sommes pas
4. Banques commerciales et de détail traditionnelles
Définition et mandat. Les banques commerciales et de détail servent le marché de masse des particuliers et des entreprises, avec des comptes courants, du crédit et des services bancaires courants. Leur objectif premier est la réalisation d'un profit à court et moyen terme à partir des marges d'intérêts, des frais et des commissions sur les prêts et les dépôts.
Activités et caractéristiques principales
- Orientation grand public. Produits de base tels que comptes courants et comptes d'épargne, prêts personnels, crédits immobiliers, cartes de crédit et crédit à la consommation.
- Un modèle de revenus fondé sur le volume. Les revenus proviennent principalement de l'écart entre les taux débiteurs et créditeurs (marge nette d'intérêts), complété par des commissions telles que les frais de transaction et de découvert.
- Agences et canaux numériques. Un vaste réseau d'agences, complété par une banque numérique conçue pour un accès à grande échelle et une utilisation pratique.
- Exposition au risque modérée. La gestion des risques se concentre sur l'évaluation du crédit et la liquidité, en accordant moins d'importance à la gestion de patrimoine sophistiquée ou à la préservation des actifs.
5. Banques universelles
Définition et mandat. Les banques universelles réunissent au sein d'une même organisation les activités de banque de détail, de banque commerciale, de banque d'investissement et de banque privée, et servent aussi bien les consommateurs du marché de masse que les grandes entreprises et les clients privés fortunés.
Activités et caractéristiques principales
- Revenus diversifiés. Produits issus du crédit, des dépôts, des commissions, des opérations sur les marchés de capitaux, de la gestion de patrimoine et du conseil en investissement.
- Une offre complète. Une large gamme de services pour de nombreux segments, tirant parti des économies d'échelle et de gamme.
- Gestion des risques complexe. La diversité des activités exige des dispositifs de risque avancés, capables de concilier simultanément les risques de la banque de détail, de la banque d'investissement et de la gestion de patrimoine.
Faites connaissance avec nous
IFB Investment Bank : la référence pour les opérations financières complexes
Dans la finance mondiale, le choix de la banque d'investissement peut décider de la réussite d'une opération complexe. International Finance Bank est un choix naturel pour les opérations financières exigeantes, pour sept raisons.
1. Portée mondiale, expertise locale
IFB donne à ses clients accès aux principaux marchés financiers du monde et associe cette portée à une connaissance locale. Nos équipes maîtrisent les dynamiques de marché, la réglementation et la culture de chaque région, de sorte que les conseils que vous recevez sont adaptés à votre propre contexte.
2. Une gamme complète de services
Du conseil en fusions-acquisitions à la gestion d'actifs et à la finance structurée, IFB couvre l'ensemble du spectre. Les clients trouvent un ensemble cohérent de solutions et n'ont pas besoin de recourir à plusieurs banques pour répondre à des besoins différents.
3. Solutions financières innovantes
La finance mondiale ne cesse d'évoluer. IFB développe en continu de nouveaux produits et solutions financiers qui répondent aux défis et opportunités spécifiques des marchés actuels.
4. Gestion rigoureuse des risques
Les opérations complexes comportent des risques par nature. Notre dispositif de gestion des risques identifie ces risques et les atténue au moyen d'outils et de modèles analytiques.
5. Expérience
Depuis 2004, IFB intervient sur des opérations transfrontalières dans de nombreux secteurs et régions. L'expérience ne garantit pas les résultats futurs, mais elle forge le jugement, la diligence et l'engagement au service de la réussite du client.
6. Le client au centre
Chaque solution est conçue en fonction des besoins et des objectifs propres au client. Une attention personnalisée s'allie à une expertise internationale.
7. Éthique et intégrité
Dans un secteur fondé sur la confiance, IFB s'en tient fermement à des normes éthiques. Les clients peuvent compter sur des relations marquées par la transparence, l'intégrité et le plus haut niveau de conduite professionnelle.
En résumé
Pour les opérations financières complexes, le choix de la banque d'investissement est déterminant. Grâce à sa portée mondiale, à l'étendue de ses services, à son esprit d'innovation et à sa réputation, International Finance Bank est le choix naturel d'une clientèle exigeante, qui atteint ses objectifs en toute confiance et en toute sécurité.
IFB Private Bank : le choix des particuliers fortunés
Les particuliers fortunés (HNWI) ont besoin d'une expertise et d'un partenaire de confiance qui comprenne leurs besoins et leurs aspirations spécifiques. International Finance Bank répond à ce besoin, pour sept raisons.
1. Solutions financières sur mesure
Les portefeuilles des particuliers fortunés (HNWI) sont souvent complexes et appellent des solutions sur mesure. Qu'il s'agisse de planification successorale, d'optimisation fiscale licite ou de stratégie d'investissement, IFB conçoit des solutions adaptées aux objectifs et à la tolérance au risque de chaque client.
2. Diversification mondiale
Notre présence internationale permet à nos clients de se diversifier entre classes d'actifs et zones géographiques, ce qui peut améliorer l'équilibre entre risque et rendement et renforcer la résilience du portefeuille.
3. Accès exclusif à des investissements
Notre réseau ouvre l'accès à des opportunités d'investissement rarement accessibles au grand public, des transactions de capital-investissement à l'immobilier situé dans des emplacements de premier ordre, et procure à nos clients un avantage dans la constitution de leur patrimoine.
4. Préservation du patrimoine et planification successorale
Pour de nombreux clients, préserver leur patrimoine et préparer sa transmission comptent autant que le constituer. IFB propose la constitution de trusts, la planification successorale et le conseil en philanthropie, afin que le patrimoine soit transmis aux générations suivantes de manière efficace et porteuse de sens.
5. Discrétion et confidentialité
Nous traitons toutes les informations et opérations de nos clients dans la plus stricte confidentialité, et une cybersécurité robuste protège tant les actifs que les données.
6. Chargés de relation dédiés
Chaque client dispose d'un gestionnaire de relation dédié, interlocuteur unique pour toute question financière. Nos gestionnaires sont des experts financiers formés aux exigences particulières des personnes fortunées, et le service qu'ils assurent est personnalisé et ininterrompu.
7. Pratiques éthiques et transparentes
Là où les manquements financiers érodent la confiance, l'engagement d'IFB en faveur de l'éthique et de la transparence se distingue. Les investissements sont gérés avec intégrité, conformément à la loi et aux normes éthiques.
En résumé
Pour les particuliers fortunés qui souhaitent un partenaire comprenant leurs besoins, leurs aspirations et leurs préoccupations, International Finance Bank est le choix qui s'impose. Ses services sur mesure, sa portée mondiale et sa conduite éthique en font un lieu où le patrimoine peut croître, être préservé et se transmettre avec sens.
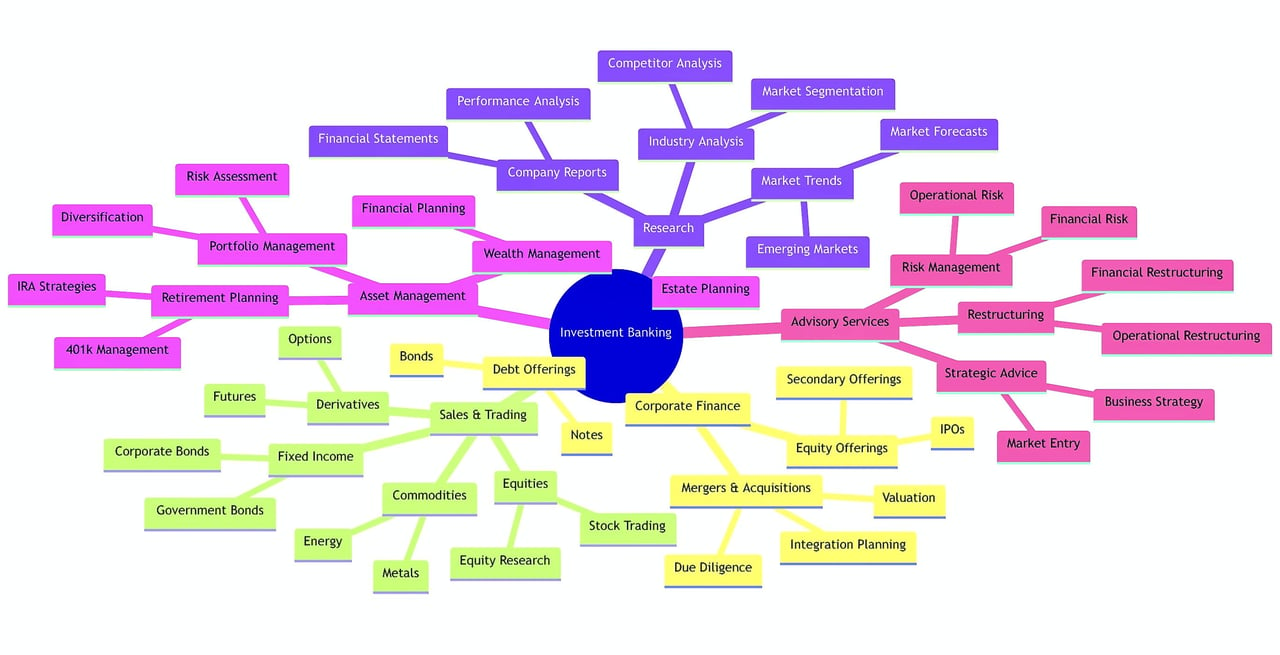
Banque d'investissement et banque commerciale : deux piliers de la finance mondiale
Les banques d'investissement et les banques commerciales constituent depuis longtemps les deux piliers du système financier mondial. Toutes deux sont des banques, mais leurs rôles, leurs clientèles et leur réglementation diffèrent nettement. Le présent essai expose ces différences dans une perspective internationale et montre comment chacune sert l'économie mondiale.
Origines historiques
La séparation entre banque d'investissement et banque commerciale est un phénomène mondial et non la spécificité d'un seul pays. Dans de nombreuses juridictions, les deux activités ont été tenues à l'écart l'une de l'autre afin de protéger l'épargne publique contre les risques plus élevés des opérations sur titres et d'autres activités spéculatives. La déréglementation et la banque universelle ont estompé cette frontière ces dernières années, mais les différences essentielles demeurent.
Fonctions essentielles
Les banques d'investissement sont les architectes de la finance. Elles structurent des opérations complexes telles que les fusions-acquisitions, les introductions en bourse (IPO) et d'autres formes de restructuration d'entreprise, et sont les établissements vers lesquels se tournent les grandes sociétés, les États et les particuliers fortunés sur les marchés mondiaux.
Les banques commerciales sont les piliers de l'économie quotidienne. Elles collectent des dépôts, accordent des crédits sous de multiples formes et exploitent des systèmes de paiement, acheminant ainsi les fonds des épargnants vers les emprunteurs, tant dans les économies locales qu'internationales.
Clientèle et revenus
Les banques d'investissement servent un marché plus étroit de clients d'entreprise et de particuliers fortunés, et tirent leurs revenus principalement des honoraires de conseil, des commissions de prise ferme et des profits de négociation. Les banques commerciales servent une large clientèle de particuliers, de petites entreprises et de grandes sociétés, et tirent leurs revenus principalement de la marge entre prêts et dépôts ainsi que des commissions sur des services tels que les virements et la tenue de compte.
Réglementation
La réglementation varie d'un pays à l'autre, mais reflète généralement les différents profils de risque. Les banques commerciales détiennent des dépôts du public et sont donc soumises à des règles et à une supervision strictes, notamment des exigences d'adéquation des fonds propres et des systèmes de garantie des dépôts, qui diffèrent dans le détail mais poursuivent un même objectif : protéger le consommateur.
Les banques d'investissement sont elles aussi réglementées, mais généralement avec une plus grande latitude. Des autorités telles que la Financial Conduct Authority (FCA) au Royaume-Uni, ou les autorités nationales de l'UE coordonnées par l'Autorité européenne des marchés financiers (ESMA), les supervisent en privilégiant l'intégrité des marchés et la protection des investisseurs plutôt que la sécurité des dépôts.
L'ère de la banque universelle
La banque universelle, qui réunit au sein d'un même établissement les activités de banque d'investissement et de banque commerciale, a gagné du terrain dans le monde entier. Elle offre des services financiers auprès d'un interlocuteur unique, mais soulève des préoccupations en matière de conflits d'intérêts et de risque systémique, en particulier pour la stabilité financière mondiale.
En résumé
Les banques d'investissement et les banques commerciales sont distinctes mais complémentaires. Leurs différences de fonctions, de clientèle et de réglementation sont essentielles à la stabilité et à l'efficacité des marchés internationaux. Dans un monde toujours plus interconnecté, leur compréhension est indispensable pour évoluer dans l'économie mondiale.