L'architecture de la monnaie moderne
Mécanismes hors bilan, création monétaire et cadre définitif de Bâle
Sommaire : 1. Comment les banques créent la monnaie · 2. Lorsque l'éventuel devient effectif · 3. La monnaie de banque centrale · 4. L'effet de levier caché et 2008 · 5. Le cadre de Bâle finalisé · 6. Le plancher de fonds propres (output floor) et le système bancaire parallèle · 7. Ce que cela signifie pour IFB
Lorsqu'une entreprise utilise sa ligne de crédit, l'argent ne sort pas d'un coffre-fort. Il provient d'une écriture : la banque inscrit un prêt à l'actif et un dépôt au passif, et son bilan comme la masse monétaire s'accroissent. Cette conversion d'engagements hors bilan en positions au bilan est le moteur de la création de crédit moderne, et le cadre de Bâle finalisé (connu sous le nom de Bâle IV, ou d'accord de finalisation de Basel III aux États-Unis) l'examine de plus près qu'aucune autre règle depuis une génération.
Les enjeux dépassent la comptabilité. Selon le rapport de décembre 2025 du Conseil de stabilité financière, l'intermédiation financière non bancaire est passée à 256,8 billions de dollars, soit 51 % des actifs financiers mondiaux, et ses liens avec les banques ont été mis à l'épreuve lors de la ruée vers la liquidité de mars 2020, de l'effondrement d'Archegos en 2021 et de la crise des LDI au Royaume-Uni en 2022. Savoir comment des expositions éventuelles se transforment en obligations réelles, créant de la monnaie et parfois concentrant le risque, constitue désormais une connaissance de base pour tout acteur de marché sérieux.
1. Comment les banques créent la monnaie
En 2014, la Banque d'Angleterre a énoncé ce que bien des manuels omettent encore : les banques commerciales ne se contentent pas de transmettre aux emprunteurs l'argent des épargnants. Elles créent de la monnaie en octroyant des crédits. En 2017, la Deutsche Bundesbank l'a formulé sans détour : « les banques peuvent créer de la monnaie scripturale par une simple écriture comptable ».
Les écritures sont symétriques. Le prêt est un actif, une créance sur l'emprunteur ; le nouveau dépôt est un passif, une obligation envers le déposant. Les deux côtés du bilan augmentent du montant du prêt. Aucun dépôt préalable n'est nécessaire et aucune réserve ne limite le prêt au moment où il est consenti. Lorsque la Banque d'Angleterre a rédigé son étude, environ 97 % de la monnaie détenue par le public britannique consistait en dépôts bancaires créés de cette manière, et non en billets et en pièces.
Une facilité de crédit confirmée constitue donc une monnaie latente : elle n'existe pas encore, mais apparaît dès que l'emprunteur effectue un tirage. Les engagements non utilisés auprès des banques américaines représentent plusieurs milliers de milliards de dollars, chacun étant susceptible d'accroître la masse monétaire, selon le comportement de l'emprunteur et les conditions de la facilité. En mars et avril 2020, les entreprises ont tiré environ 500 milliards de dollars sur leurs lignes de crédit en quelques semaines. Il ne s'agissait pas de monnaie existante changeant de mains, mais de nouveaux dépôts, créés lorsque des engagements hors bilan se sont transformés en prêts inscrits au bilan.
2. Lorsque l'éventuel devient effectif
La conversion s'opère par plusieurs canaux, chacun étant soumis à un risque et à un traitement réglementaire qui lui sont propres.
Tirages. Lorsqu'un emprunteur tire sur une facilité renouvelable, un engagement mentionné uniquement dans l'annexe devient un prêt au bilan, en contrepartie d'un nouveau dépôt. En 2008-2009, les crédits commerciaux et industriels inscrits au bilan des banques américaines ont augmenté alors que les nouveaux octrois de crédit diminuaient, essentiellement parce que les emprunteurs ont tiré sur leurs lignes existantes.
Garanties. Une lettre de crédit stand-by ou une garantie financière demeure un engagement conditionnel jusqu'à ce que le client soit en défaut et que le bénéficiaire l'appelle. La banque règle alors, inscrit au bilan une créance de valeur incertaine sur le client défaillant, et doit disposer de liquidités ou d'un nouveau crédit pour ce faire.
Produits dérivés. Les normes IFRS et US GAAP inscrivent déjà les produits dérivés au bilan à leur juste valeur. La réglementation y ajoute deux mesures : le coût de remplacement (valeur de marché actuelle) et l'exposition potentielle future sur la durée de vie résiduelle du contrat. La marge de variation quotidienne convertit l'exposition potentielle en liquidités ; la marge initiale crée des positions de garantie au bilan.
Facteurs de conversion en équivalent-crédit. Aux fins du calcul des fonds propres, les autorités de régulation convertissent les montants hors bilan en expositions équivalentes au crédit au moyen de facteurs de conversion en équivalent-crédit (CCF) prescrits. Le cadre définitif les recalibre comme suit :
| Élément de hors-bilan | Facteur de conversion en équivalent-crédit |
|---|---|
| Engagements annulables sans condition | 10% |
| Engagements généraux | 40% |
| Lettres de crédit commerciales à court terme | 20% |
| Engagements éventuels liés à des opérations | 50% |
| Substituts directs de crédit (SBLC, garanties) | 100% |
| Toutes les expositions de titrisation | 100% |
Deux modifications se distinguent. Les engagements annulables sans condition, auparavant pondérés à 0 %, le sont désormais à 10 %, car une banque qui peut juridiquement annuler une ligne ne peut souvent pas le faire en pratique sans nuire à la relation commerciale ou enfreindre les règles de protection des consommateurs. Les autres engagements sont affectés d'un taux unique de 40 %, en remplacement des anciens taux de 20 % (jusqu'à un an) et de 50 % (au-delà d'un an), un calibrage tiré de périodes de crise au cours desquelles les tirages ont largement excédé les hypothèses antérieures.
3. Monnaie de banque centrale
Les banques centrales créent la monnaie différemment, bien que les deux systèmes soient liés par les réserves et la politique monétaire. Lorsqu'une banque centrale achète des obligations d'État à un fonds de pension dans le cadre de l'assouplissement quantitatif, deux choses se produisent : la banque du fonds de pension crédite son compte d'un nouveau dépôt (monnaie au sens large), et la banque centrale crédite des réserves à cette banque (monnaie de base). Le bilan de la banque centrale s'allonge des deux côtés. Les nouvelles réserves ne se multiplient pas mécaniquement en nouveaux prêts ; ce sont des soldes de règlement entre banques. Comme l'indique la BCE, elle « n'imprime pas de nouveaux billets pour acheter ces actifs, mais crée de la monnaie par voie électronique sous forme de réserves bancaires ».
La différence est déterminante sur le plan réglementaire. La monnaie de banque centrale ne comporte aucun risque de défaut dans sa propre devise. La monnaie de banque commerciale constitue une créance sur un établissement dont la solvabilité dépend de son portefeuille de crédits, de ses fonds propres et de son financement. L'assurance des dépôts et les exigences de fonds propres existent pour que les dépôts auprès des banques commerciales demeurent convertibles en monnaie de banque centrale au pair.
4. Effet de levier dissimulé et enseignements de 2008
L'« effet de levier dissimulé » désigne des structures hors bilan qui maintiennent un levier comptable apparent faible tandis que le risque s'accumule, pour n'être révélé qu'en période de tension. Avant 2008, les véhicules d'investissement structurés (SIV) finançaient quelque 400 milliards de dollars d'actifs, pour l'essentiel liés à des prêts hypothécaires, avec un capital réduit, en finançant des actifs à long terme au moyen de papier commercial adossé à des actifs à court terme. Lorsque ce marché s'est figé après la suspension de trois fonds par BNP Paribas le 9 août 2007, les banques sponsors ont dû réintégrer ces actifs à leur bilan, consommant du capital au moment même où il était le plus nécessaire. Lehman Brothers a fonctionné avec un levier supérieur à 30 contre 1 avant sa faillite, aidée en cela par la modification, en 2004, des règles de fonds propres nets par la SEC, ainsi que par des positions sur dérivés et sur prêts hypothécaires qui masquaient ses expositions. L'enseignement est le suivant : un levier dissimulé hors bilan revient vers le sponsor au pire moment possible.
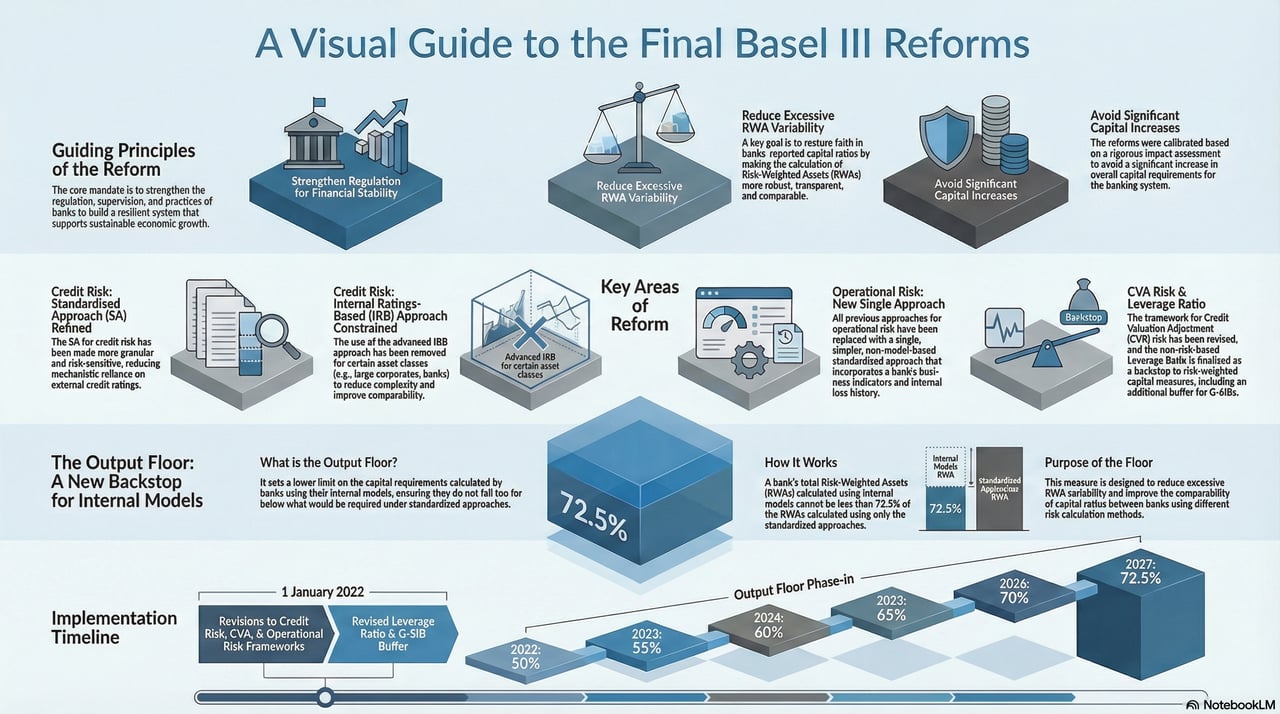
Les règles actuelles répondent sur plusieurs fronts. Le ratio de levier de Basel III fixe un minimum non pondéré en fonction des risques de 3 % de fonds propres de catégorie 1 par rapport aux expositions au bilan et hors bilan, les éléments hors bilan étant convertis à hauteur de 10 % au moins. Les banques d'importance systémique mondiale constituent un coussin de levier supplémentaire égal à la moitié de leur surcharge en capital G-SIB pondérée en fonction des risques. L'output floor (plancher de fonds propres) limite la mesure dans laquelle les modèles internes peuvent réduire les actifs pondérés en fonction des risques, et les règles de consolidation empêchent les sponsors de maintenir des véhicules hors bilan tout en conservant le contrôle ou l'exposition.
5. Le cadre définitif de Bâle
Constituant formellement la finalisation de Basel III, ce cadre représente la refonte la plus large des règles de fonds propres depuis 2010. Si le Basel III initial relevait de la réparation d'urgence, celui-ci s'apparente à une révision du code de la construction, éclairée par une décennie d'expérience quant aux points de concentration des tensions et à leur mode de propagation. Aux États-Unis, les agences ont soumis de nouveau leur version à consultation en mars 2026 ; la règle définitive est encore en attente.
Risque de crédit. Le recours aux modèles internes est restreint au profit d'une approche standard plus sensible au risque :
- Les expositions sur les banques ne reçoivent plus de pondération uniforme. Lorsque les notations externes ne peuvent être utilisées, les banques sont classées A, B ou C selon leur adéquation des fonds propres et le respect des coussins ; les banques de catégorie A bien capitalisées bénéficient de pondérations plus faibles.
- Les pondérations applicables à l'immobilier dépendent du ratio prêt/valeur et diffèrent selon que le remboursement dépend ou non de manière significative des flux de trésorerie du bien lui-même.
- Les dettes subordonnées et les instruments de fonds propres autres que les actions sont pondérés à 150 %, contre 100 % dans la plupart des normes antérieures.
Risque opérationnel. L'approche par mesures avancées est supprimée. Une approche standardisée unique combine l'indicateur d'activité (Business Indicator), approximation tirée des états financiers du volume des activités d'intérêts, de location, de dividendes et de commissions, et le multiplicateur de pertes internes (Internal Loss Multiplier), qui ajuste l'exigence en fonction des pertes propres de la banque sur les dix années précédentes. Les banques dont les pertes sont plus élevées détiennent davantage de fonds propres.
Risque de marché et CVA. La révision fondamentale du portefeuille de négociation remplace la valeur à risque par l'expected shortfall, qui rend mieux compte des pertes extrêmes en situation de stress sévère. Un cadre révisé pour le risque d'ajustement de l'évaluation de crédit (CVA) couvre les pertes liées aux variations des écarts de crédit des contreparties sur les produits dérivés.
6. Le plancher de fonds propres (output floor) et le système bancaire parallèle
Le plancher de fonds propres (output floor). Afin de réduire la forte variation des actifs pondérés en fonction des risques entre les banques, le cadre instaure un plancher de fonds propres : les exigences calculées à l'aide de modèles internes ne peuvent être inférieures à 72,5 % du résultat obtenu selon l'approche standard. Selon le calendrier de Bâle, le plancher est introduit progressivement à partir de 2023 et atteint 72,5 % le 1er janvier 2028 ; l'Union européenne applique une période de transition plus longue, qui aboutit à 72,5 % en 2030.
Système bancaire parallèle. Des intermédiaires non bancaires exercent une transformation de crédit et d'échéances sans accès formel à la liquidité de la banque centrale, et demeurent une source de fragilité. Les prêts bancaires et les lignes engagées consentis à ces entités ont fortement progressé au cours de la dernière décennie, créant des canaux par lesquels les tensions peuvent se propager dans les deux sens. Le cadre réglementaire impose aux banques de détenir un capital adéquat face aux facilités de liquidité et aux lignes de crédit qu'elles fournissent, afin qu'une ruée dans la sphère parallèle ne déstabilise pas le cœur du système.
7. Ce que cela signifie pour IFB
Pour IFB, ces règles constituent un cahier des charges et non un obstacle. Lorsque l'endettement des entreprises est élevé, les variations de taux d'intérêt pèsent plus fortement sur l'investissement dans l'ensemble de l'économie, et la liquidité et les fonds propres d'une banque doivent pouvoir l'absorber. Nous appliquons une diligence raisonnable rigoureuse et les normes de fonds propres de Bâle afin de pouvoir accompagner nos clients tout au long du cycle.
Le cadre exige un jugement éclairé, et non une conformité mécanique :
- L'allocation du capital prend davantage d'importance, le plancher de fonds propres (output floor) limitant l'avantage des modèles internes.
- Modèle économique : des exigences de fonds propres différentes modifient la tarification relative des crédits.
- Le risque opérationnel exige une meilleure collecte et une meilleure analyse des données de pertes.
- L'exposition aux acteurs non bancaires appelle une diligence raisonnable renforcée, à mesure que la surveillance prudentielle s'intensifie.
En bref. Si Bâle III était le code de sécurité d'un gratte-ciel, le cadre final est l'inspection qui vérifie que les fondations sont également épaisses à chaque étage, y compris dans les parties cachées que certains constructeurs négligeaient autrefois. La conversion des engagements hors bilan en positions au bilan est la manière dont la banque moderne crée de la monnaie et, en période de tension, celle dont un risque latent devient réel. La logique du cadre est simple : l'effet de levier doit être visible et non dissimulé ; les fonds propres doivent être démontrés et non simplement modélisés ; les liens avec les entités non bancaires doivent être gérés de manière explicite. IFB intègre ces principes dans sa planification, son appétit pour le risque et son allocation de fonds propres.