Strategische financieringsarchitectuur voor staten en overheidsinstellingen
Institutionele kaders voor nationale financieringscapaciteit met lange looptijd binnen moderne fiscale, monetaire en geopolitieke beperkingen.
De beperkende omgeving voor staten en overheidsinstellingen
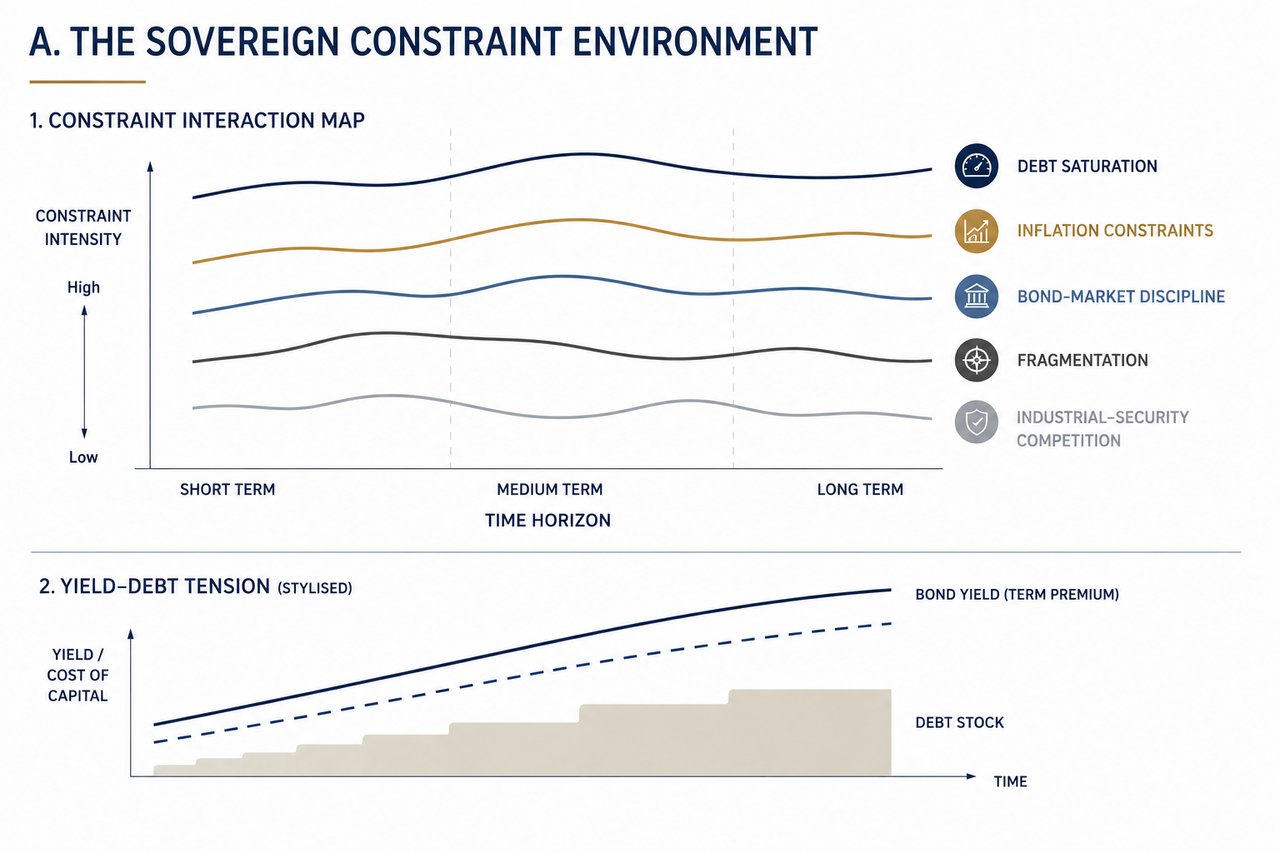
De staatsfinanciering opereert in een wezenlijk gewijzigde omgeving van randvoorwaarden. De combinatie van hoge schuldniveaus, inflatiegevoeligheid, marktdiscipline, geopolitieke fragmentatie en toenemende industriële veiligheidsvereisten heeft de voorwaarden waaronder staten langetermijndoelstellingen van strategisch belang kunnen financieren fundamenteel veranderd.
Schuldenverzadiging beperkt de ruimte voor conventionele budgettaire expansie zonder nadelige marktreacties uit te lokken. Inflatie is opnieuw een bindende beperking geworden: zij beperkt het gebruik van monetaire verruiming en maakt het beleid gevoeliger voor verwachtingen dan voor gerealiseerde uitkomsten. Obligatiemarkten leggen thans onmiddellijke discipline op aan het begrotingstraject, waarbij de rendementen aan de lange kant niet alleen de huidige uitgifte weerspiegelen, maar ook de toekomstige geloofwaardigheid.
Tegelijkertijd raakt het wereldwijde stelsel gefragmenteerd. Handel, kapitaalstromen, technologie en financiële infrastructuur worden in toenemende mate bepaald door geopolitieke verhoudingen in plaats van door zuivere economische efficiëntie. Deze fragmentatie verhoogt de kapitaalkosten, vermindert de betrouwbaarheid van externe toeleveringsketens en brengt structurele onzekerheid in de planning van staten en overheidsinstellingen.
Daarbovenop komt een hernieuwde fase van industriële en veiligheidsgerelateerde concurrentie. Defensiecapaciteit, energiezekerheid, kritieke mineralen, technologische infrastructuur en veerkrachtige toeleveringsketens vereisen thans aanhoudende investeringen op grote schaal en met een lange looptijd.
Het resultaat is een structurele spanning: de financieringsbehoeften nemen toe juist op het moment dat de traditionele financieringskanalen beperkter worden. Staten en overheidsinstellingen moeten daarom verder gaan dan oplossingen met één enkel instrument en overstappen op geïntegreerde financieringsarchitecturen die binnen deze beperkingen kunnen functioneren.
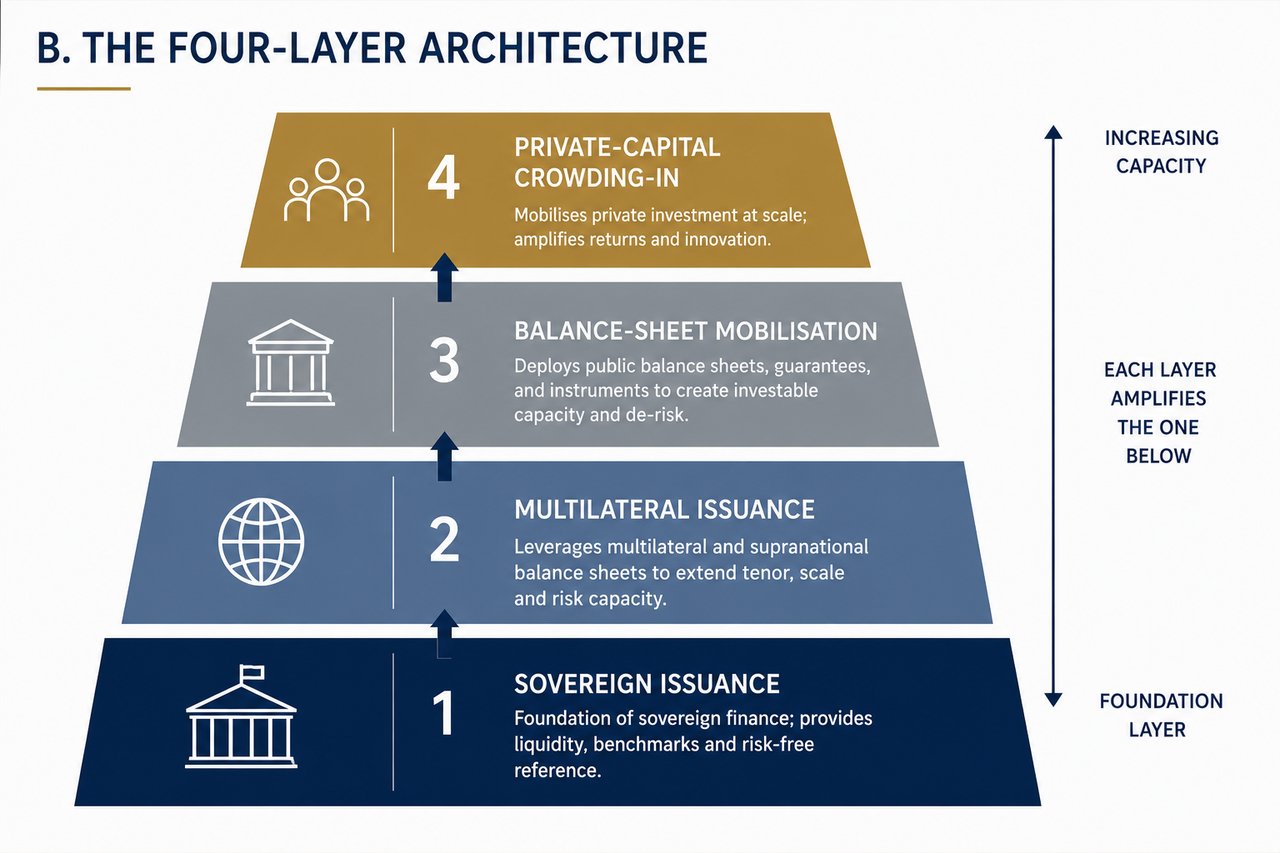
De architectuur met vier lagen
Doeltreffende staatsfinanciering wordt niet langer via één enkel kanaal gerealiseerd. Zij vereist een gelaagde architectuur waarin elk onderdeel een eigen, complementaire functie vervult.
De eerste laag blijft de staatsuitgifte. De markten voor staatsschuld blijven het basisniveau van financiering verschaffen en bieden schaal, liquiditeit en benchmarkprijsvorming. Hun capaciteit wordt echter begrensd door de houdbaarheid van de schuld, de marktabsorptie en de rentegevoeligheid.
De tweede laag bestaat uit multilaterale en supranationale uitgifte. Instellingen met gebundelde kredietwaardigheid en de status van preferente crediteur vergroten de financieringscapaciteit tot voorbij de grenzen van afzonderlijke staten. Deze structuren kunnen schaal en looptijd bieden, maar zijn afhankelijk van politieke afstemming en institutionele mandaten.
De derde laag is de mobilisatie van balansen. Dit vormt de structurele kern van de moderne staatsfinanciering. Het gaat om het gedisciplineerd inzetten van balansen van de publieke sector, ontwikkelingsinstellingen, garantiecapaciteit en strategische activa om financiering met lange looptijd te genereren zonder uitsluitend te steunen op directe staatsleningen. Naar behoren gestructureerd vergroot deze laag de capaciteit, terwijl de wettelijke, boekhoudkundige en marktgebonden beperkingen worden gerespecteerd.
De vierde laag is de mobilisatie van particulier kapitaal. Particulier kapitaal is geen vervanging van staatsfinanciering, maar een versterker ervan. Wanneer zichtbaarheid van inkomsten, risicoverdeling en institutionele geloofwaardigheid voldoende zijn, kan particulier kapitaal investeringen opschalen voorbij wat publieke balansen alleen kunnen dragen. Zijn deze voorwaarden niet aanwezig, dan stapt het niet in.
De werking van het stelsel hangt af van volgorde en samenspel. Elke laag moet worden ingezet voor het doel waarvoor zij structureel geschikt is. Een verkeerde toewijzing, bijvoorbeeld de verwachting dat particulier kapitaal de vraag van staten en overheidsinstellingen kan vervangen, of dat staatsuitgiften alle financieringsbehoeften kunnen dragen, leidt tot instabiliteit.
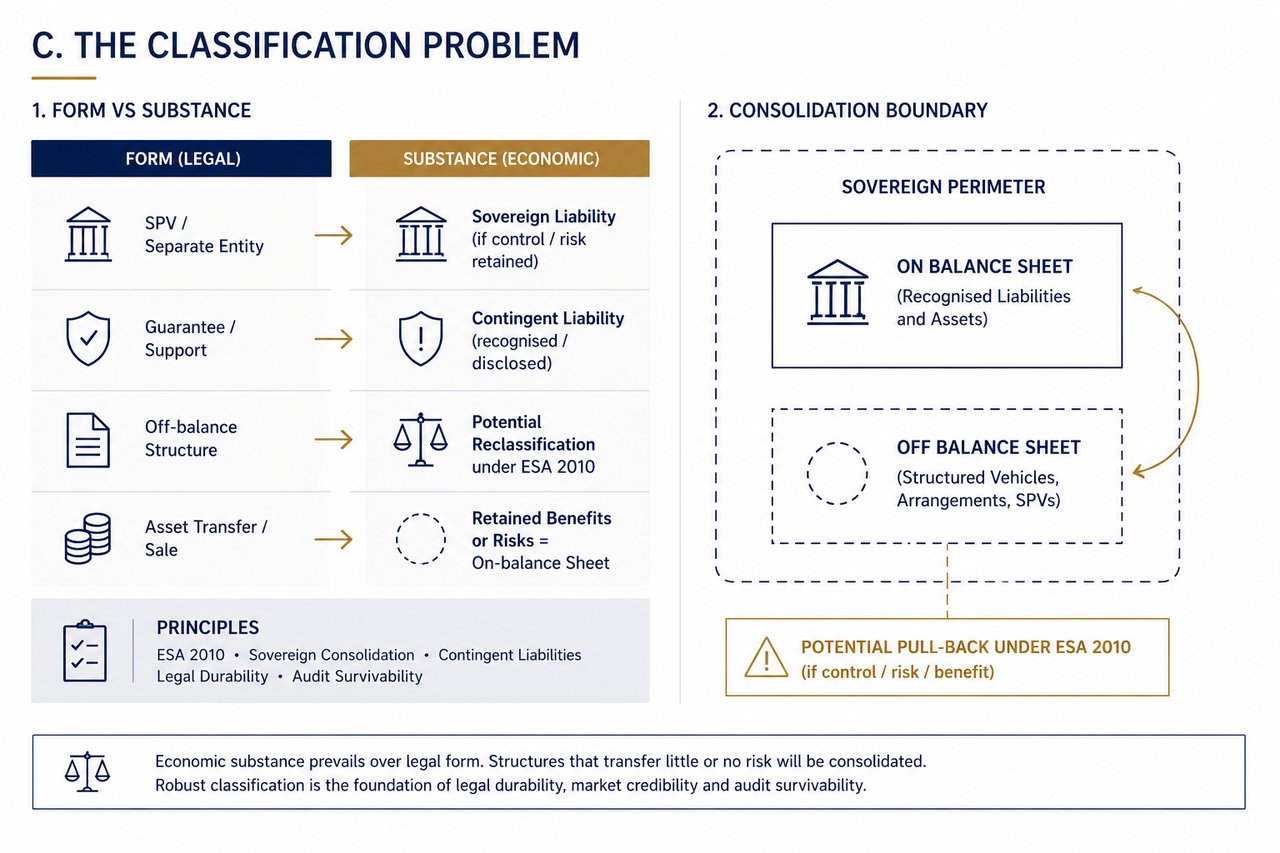
Het classificatieprobleem
Op soevereine schaal is niet de toegang tot kapitaal de bepalende beperking, maar de classificatie van het risico.
Financiële structuren worden uiteindelijk niet beheerst door hun juridische vorm, maar door hun economische inhoud. Onder kaders zoals ESA 2010 worden blootstellingen beoordeeld op basis van zeggenschap, risico-overdracht en economische realiteit. Waar de overheid daadwerkelijke zeggenschap behoudt of aanzienlijk neerwaarts risico draagt, worden verplichtingen in wezen als soevereine verplichtingen behandeld, ongeacht de formele structurering.
Dit schept een fundamentele discipline. Structuren die proberen verplichtingen buiten de balans te plaatsen zonder het onderliggende risico over te dragen, zijn inherent instabiel. Zij lopen het risico op herclassificatie, betwisting door de accountant en verlies van geloofwaardigheid in de markt.
Voorwaardelijke verplichtingen spelen in deze dynamiek een centrale rol. Garanties, eersteverliesposities en steunmechanismen kunnen de financieringscapaciteit vergroten, maar zijn niet kosteloos. Zij vertegenwoordigen latente fiscale blootstelling die moet worden erkend, geprijsd en beheerd.
Juridische duurzaamheid wordt een primair ontwerpcriterium. Financieringsstructuren moeten bestand zijn tegen een juridische toetsing door de tegenpartij, tegen toezichthoudend onderzoek en tegen mogelijke politieke veranderingen. Mechanismen die afhankelijk zijn van omkeerbare voorwaarden, een onzekere juridische positie of betwiste vermogensaanspraken bieden geen betrouwbare financieringscapaciteit.
Auditbestendigheid is evenzeer van wezenlijk belang. Elke structuur moet een onafhankelijke audit zonder voorbehoud kunnen doorstaan. Indien een structuur niet kan worden verdedigd onder strenge boekhoud- en openbaarmakingsnormen, kan zij geen deel uitmaken van een geloofwaardig financieringskader voor staten en overheidsinstellingen.
Deze discipline in classificatie onderscheidt een sterke financieringsarchitectuur van financiële engineering. Het doel is niet om zichtbare schuldindicatoren te minimaliseren, maar om structuren op te bouwen die economisch reëel, juridisch deugdelijk en institutioneel geloofwaardig zijn.
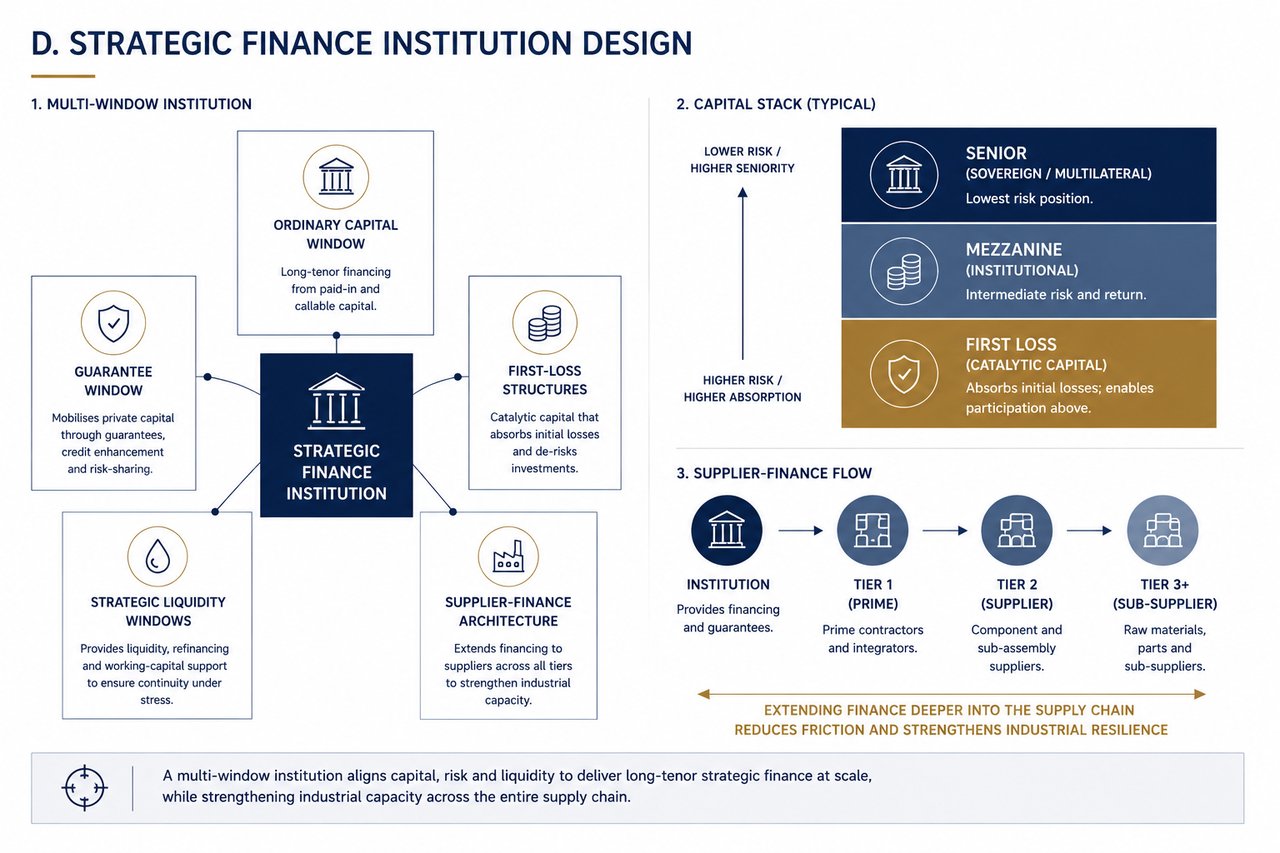
Ontwerp van strategische financiële instellingen
Om een gelaagde financieringsarchitectuur operationeel te maken, hebben staten en overheidsinstellingen in toenemende mate behoefte aan gespecialiseerde strategische financiële instellingen die zijn ingericht voor kapitaalinzet met een lange looptijd.
Deze instellingen zijn geen conventionele banken. Zij zijn opgezet als balansplatformen met meerdere loketten, waarbij elk onderdeel is ontworpen voor een specifieke financieringsfunctie.
Het loket voor gewone kapitaalmiddelen biedt senior kredietverleningscapaciteit op basis van volgestort en opvraagbaar kapitaal. Het verschaft langlopende financiering die aansluit op de kredietwaardigheid van de staat en de institutionele mandaten.
Het garantieloket vergroot de risicocapaciteit door private kredietverlening en investeringen te ondersteunen via gedeeltelijke garanties, kredietverbetering en risicodelingsmechanismen. Het doel is kapitaal te mobiliseren dat anders niet in strategische sectoren zou terechtkomen.
First-loss-structuren verschaffen katalytisch kapitaal. Door vooraf bepaalde initiële verliezen op te vangen, stellen zij institutionele beleggers in staat deel te nemen aan activa die anders buiten aanvaardbare risicoparameters zouden vallen. De cruciale voorwaarde is transparantie: het risico moet uitdrukkelijk worden toegewezen en mag niet worden verhuld.
Strategische liquiditeitsvensters waarborgen continuïteit in tijden van stress. Zij bieden herfinancieringscapaciteit, ondersteuning van het werkkapitaal en stabilisatiemechanismen om verstoring van kritieke toeleveringsketens en productiesystemen te voorkomen.
Een leveranciersfinancieringsarchitectuur breidt de financiering uit voorbij de hoofdaannemers tot leveranciers van de tweede en derde schakel. Dit is essentieel, aangezien knelpunten in de productie zich doorgaans op deze niveaus voordoen en niet bij de hoofdaannemers.
Het ontwerp van dergelijke instellingen moet vanaf het begin aansluiten op wettelijke kaders, boekhoudkundige standaarden en marktverwachtingen. Het doel is niet om parallelle structuren buiten het systeem te creëren, maar om instellingen op te bouwen die volledig binnen het systeem opereren en tegelijkertijd de effectieve capaciteit ervan vergroten.
Wanneer zij correct zijn opgezet, vormen deze instellingen de operationele ruggengraat van strategische overheidsfinanciering en vertalen zij beleidsdoelstellingen in uitvoerbare, schaalbare en duurzame financieringsprogramma's.
Financiering voor staten en overheidsinstellingen
Tien vragen die de modaliteiten terugbrengen tot de vijf belangrijkste die bij uw situatie passen – en waarmee u ook de dekkingsratio op de proef stelt.