Financieringsoplossingen voor staten en overheidsinstellingen
Nationale ambities omzetten in economische realiteit
In een tijd waarin budgettaire voorzichtigheid samenkomt met ambitieuze nationale ontwikkelingsdoelstellingen, ontwerpt IFB oplossingen voor staatsfinanciering die precies op deze spanning zijn afgestemd. Wij erkennen dat moderne overheden meer nodig hebben dan conventionele kredietverlening: zij vragen om innovatieve financiële engineering die de budgettaire soevereiniteit behoudt en tegelijkertijd transformatief kapitaal ontsluit.
Ons volledige pakket aan financieringsinstrumenten voor staten en overheidsinstellingen
Securitisatieprogramma's voor inkomsten
Wij beoordelen of identificeerbare publieke inkomstenstromen een financiering voor een nader omschreven ontwikkelingsdoel kunnen ondersteunen. De beoordeling omvat de wettelijke bevoegdheid om inkomsten te cederen of te verpanden, hun historische prestaties, inningscontroles, concurrerende aanspraken en gevoeligheid voor economische schokken. Het verpanden van toekomstige ontvangsten brengt kapitaal naar voren, maar verbindt ook toekomstige fiscale middelen. De daaruit voortvloeiende schulden, garanties en voorwaardelijke verplichtingen moeten worden beoordeeld en gerapporteerd overeenkomstig het toepasselijke kader voor overheidsfinanciën. De prijsstelling en de beschikbare opbrengsten zijn afhankelijk van die bevindingen en van de vraag van beleggers.
Faciliteiten voor het te gelde maken van natuurlijke hulpbronnen
Toekomstige royalty's of exportopbrengsten kunnen financiering ondersteunen indien productie, eigendom, inningsrechten en beschikbare volumes onafhankelijk kunnen worden vastgesteld. Elk voorstel moet worden getoetst aan de volatiliteit van grondstofprijzen, operationele en leveringsrisico's, bestaande aanspraken op de opbrengsten en de voortdurende fiscale behoeften van de Staat. Financiering tegen toekomstige grondstoffeninkomsten creëert aflossingsverplichtingen; zij verlaagt als zodanig de overheidsschuld niet en behoudt de reserves niet. IFB beoordeelt de volledige economische en fiscale kosten voordat een structuur wordt aanbevolen.
Infrastructuurontwikkeling via publiek-private samenwerking
IFB beoordeelt of een publiek-private samenwerking een betere prijs-kwaliteitverhouding biedt dan conventionele overheidsaanbesteding en -financiering. Projectopbrengsten kunnen bijdragen aan de terugbetaling, maar overheden kunnen blootgesteld blijven door beschikbaarheidsvergoedingen, garanties, minimumopbrengstverplichtingen, beëindigingsvergoedingen of steun aan een publieke afnemer. Die directe en voorwaardelijke verplichtingen moeten worden gekwantificeerd, goedgekeurd, begroot en gemonitord. Projectspecifieke financiering kan risico's doeltreffender verdelen; zij kan de algemene begroting niet automatisch afschermen.
Architectuur van special purpose vehicles
Een special-purpose vehicle kan duidelijke eigendomsverhoudingen vaststellen, de kasstromen van het project afscheiden en de contractuele rechten tussen de Staat, beleggers en exploitanten vastleggen. De oprichting ervan bepaalt niet of de bijbehorende leningen of verplichtingen in de overheidsrekeningen thuishoren of de kredietbeoordeling van de staat beïnvloeden. Die behandeling hangt af van de feitelijke zeggenschap van de Staat, garanties, betalingsverplichtingen en risicoblootstelling, beoordeeld op grond van het toepasselijke recht en de toepasselijke boekhoudnormen. IFB gebruikt SPV's wanneer zij het bestuur en de afdwingbaarheid verbeteren, waarbij de daarmee samenhangende fiscale verplichtingen uitdrukkelijk worden vermeld.
Innovatieve structurering en plaatsing van obligaties
Wij ontwikkelen geavanceerde obligatiestructuren die het staatsrisico segmenteren naar inkomstenbron en zo gerichte beleggingsmogelijkheden creëren die diverse internationale kapitaalverschaffers aantrekken. Onze getrancheerde aanpak, waarbij specifieke inkomstenstromen worden toegewezen aan afzonderlijke beleggerscategorieën, optimaliseert de prijsstelling en verbreedt tegelijk de beleggersbasis van de staat.
Kredietfaciliteiten met reserveversterking
Voor landen met aanzienlijke deviezenreserves of toegang tot multilaterale garanties structureren wij verbeterde kredietfaciliteiten die deze sterke punten benutten om preferentiële voorwaarden te verkrijgen. Elke reserveverbintenis, zekerheidsregeling of garantie van derden wordt beoordeeld op de kosten, het effect op de beschikbare liquiditeit, de juridische afdwingbaarheid en de behandeling in de fiscale verslaglegging en reserveverslaglegging van de staat. Preferentiële voorwaarden zijn een doelstelling die aan de markt wordt getoetst, geen gegarandeerd resultaat.
Het IFB-voordeel
Uitzonderlijke expertise
Ons team voor staatsfinanciering bestaat uit voormalige functionarissen van ministeries van Financiën, centrale bankiers en veteranen uit de kapitaalmarkten die de unieke beperkingen en kansen begrijpen waarmee moderne overheden worden geconfronteerd.
Wereldwijd bereik, lokaal inzicht
Met een aanwezigheid in belangrijke financiële centra en opkomende markten combineren wij internationale best practices met een nauwkeurig inzicht in de lokale context.
Uitmuntende risicobeperking
Elke structuur die wij opzetten bevat meerdere lagen van risicobeperking, van syndicatiestrategieën tot garantiemechanismen, zodat de uitkomsten bestand zijn tegen conjunctuurcycli.
Transparant partnerschap
Wij zijn ervan overtuigd dat staatsfinanciering de fiscale transparantie moet versterken en niet verhullen. Onze structuren zijn ontworpen om te voldoen aan de hoogste internationale normen voor openbaarmaking en governance.
Een visie omzetten in werkelijkheid
De weg van nationale ambitie naar economische verwezenlijking vraagt meer dan kapitaal: er is een partner nodig die het delicate evenwicht tussen fiscale verantwoordelijkheid en ontwikkelingsdoelstellingen begrijpt. IFB biedt precies dit partnerschap.
Wij nodigen staten en overheidsinstellingen uit om met ons een volledig diagnostisch proces te doorlopen, waarin wij:
- Analyseer uw unieke inkomstenstructuren en vermogensbasis
- Bepaal de optimale financieringsstructuren die aansluiten bij uw risicoparameters
- Op maat gemaakte oplossingen ontwerpen die de budgettaire flexibiliteit behouden en tegelijkertijd transformatief kapitaal leveren
- Voer transacties uit met precisie, transparantie en onwrikbare toewijding aan uw soevereine belangen
Start uw transformatie
De combinatie van wereldwijde kapitaalmarktexpertise en innovatie in staatsfinanciering maakt IFB tot de ideale partner voor uw nationale ontwikkeling. Wij staan klaar om onze volledige capaciteiten in te zetten ten dienste van uw economische doelstellingen.
Neem contact op met onze divisie Sovereign Finance om een vertrouwelijk adviesgesprek te starten. Samen ontwikkelen wij financiële oplossingen die uw fiscale soevereiniteit respecteren en tegelijkertijd het economische potentieel van uw land ontsluiten.
IFB: waar soevereine ambitie en financiële innovatie samenkomen
Voor vertrouwelijke gesprekken over uw financieringsbehoeften als staat of overheidsinstelling kunt u rechtstreeks contact opnemen met onze Global Head of Sovereign Finance. Alle verzoeken worden met de uiterste discretie en met inachtneming van het diplomatieke protocol behandeld.
Download onze presentaties
Compendium Projectfinanciering voor staten en quasi-overheidsinstellingen
Inleiding voor het management – Diagnose van het financieringstekort
Veel openbaar aangekondigde infrastructuurinitiatieven in opkomende markten bereiken nooit de financiële afsluiting (financial close). De terugkerende oorzaak is een structurele wanverhouding: ministeries brengen vaak nationale aanbestedingsregels of donorsjablonen uit een vervlogen tijdperk over op kapitaalmarkttransacties, waarvan de risicoverdeling, looptijd, zekerhedenpakket en prijsstelling niet langer aansluiten bij de verwachtingen van beleggers. Het onvermijdelijke gevolg is een stilgevallen aanbesteding, herziene spreads of regelrechte annulering.
De Sovereign & Quasi-Sovereign (SQS)-desk van IFB bestaat om deze mismatch te verhelpen. Wij beginnen met het herstructureren van de kapitaalstructuur, zodat reeds vóór de eerste spadesteek elk risico wordt ondergebracht bij de balans die het best in staat is dit te dragen, kosten op transparante wijze vooraf in rekening worden gebracht om de budgettaire ruimte te beschermen, en convenanten de actuele marktclearingniveaus weerspiegelen.
I. Financieringsvormen in één oogopslag
Financieringsmodaliteiten voor staten en overheidsinstellingen
| # | Modaliteit | Indicatieve looptijd | Typisch gebruik | Vooraf verschuldigde honoraria van adviseurs en arrangeurs |
|---|---|---|---|---|
| 1 | Bilaterale staatslening | 3–15 jaar | Begrotingssteun; kleine kapitaalgoederenimporten | Retainer, vergoeding voor technische due diligence, structureringsvergoeding |
| 2 | Gesyndiceerde staatslening | 5–12 jaar | Fiscale of anticyclische faciliteit van USD 300 miljoen of meer | Underwritingvergoeding, syndicatievergoeding, break-upvergoeding |
| 3 | Underwriting van staatsobligaties | 5–30 jaar | Benchmark in harde valuta of marktmaking in de lokale obligatiemarkt | Underwritingspread, vergoeding voor de coördinatie van de roadshow |
| 4 | Projectfinanciering met beperkt verhaal | 8–25 jaar | Energie, vervoer, digitale infrastructuur | Vergoeding voor modelaudit, ESG-verificatievergoeding, structureringsvergoeding |
| 5 | Schuld uit publiek-private samenwerking (BOT, DBFO) | 10–35 jaar | Tolweg, luchthaven, ziekenhuis, ontziltingsinstallatie voor water | Retainer, adviesvergoeding voor concessiebiedingen, vergoeding voor het arrangeren van schuldfinanciering |
| 6 | Exportkrediet (afnemerskrediet) | 5–15 jaar | EPC-contract met een buitenlands aandeel van 30% of meer | ECA handlingmarge op premie, vergoeding voor juridische documentatie |
| 7 | Leverancierskrediet en disconto van vorderingen | 1–5 jaar | Rollend materieel, ICT-hardware, defensiematerieel | Kortingsmarge op vorderingen, structureringsvergoeding |
| 8 | Revolverende en standby-kredietlijn | 1–4 jaar | Valutabuffer, liquiditeit voor noodhulp | Commitment fee, agentvergoeding |
| 9 | Overbruggingsfinanciering | Tot 24 maanden | Overbrugging naar een eurobond of een opname bij een multilaterale instelling | Underwritingvergoeding, swapuitvoeringsmarge |
| 10 | Voorwaardelijke kredietfaciliteit (catastrofe-DDO, pandemie-DDO) | 15–20 jaar (opnameperiode van 3–5 jaar) | Schokken op het gebied van klimaat, grondstofprijzen of volksgezondheid | Arrangeringsvergoeding, beschikbaarheidsvergoeding vooraf gefinancierd |
| 11 | Islamitische financiering (sukuk, istisnaʿ, ijara) | 5–20 jaar | Binnenlandse beleggersbasis, sharia-jurisdicties | Structureringskosten sharia, uitgiftekosten certificaten |
| 12 | Groene, sociale of aan duurzaamheid gekoppelde obligatie of lening | 5–30 jaar | Klimaatmitigatie, sociale woningbouw, afgestemd op de SDG's | Vergoeding voor impactverificatie, vergoeding voor kalibratie van KPI's |
| 13 | Door grondstoffen gedekte lening van het type "grondstoffen voor infrastructuur" | 5–15 jaar | Raffinaderijen met olie als onderpand, spoorwegaansluitingen voor mijnbouw | Vergoeding voor waardering van de afname, margekosten voor uitvoering van de afdekking |
| 14 | Schuld-voor-natuur- of schuld-voor-ontwikkelingsswap | Op maat gemaakt | Financiering van natuurbehoudstrusts, beleidshervorming | Structureringsvergoeding voor swaps, vergoeding voor de monitoring trustee |
| 15 | Eigen vermogen of quasi-eigen vermogen in een staatsonderneming | Openen | Telecommunicatie, nutsvoorzieningen, havens | Plaatsingsvergoeding, vergoeding voor dividendbewaking |
BOT: build-operate-transfer; DBFO: design-build-finance-operate; EPC: engineering, procurement and construction; ECA: exportkredietverzekeraar; DDO: deferred drawdown option; KPI: kritieke prestatie-indicator.
II. Uitgebreide toelichting per instrument
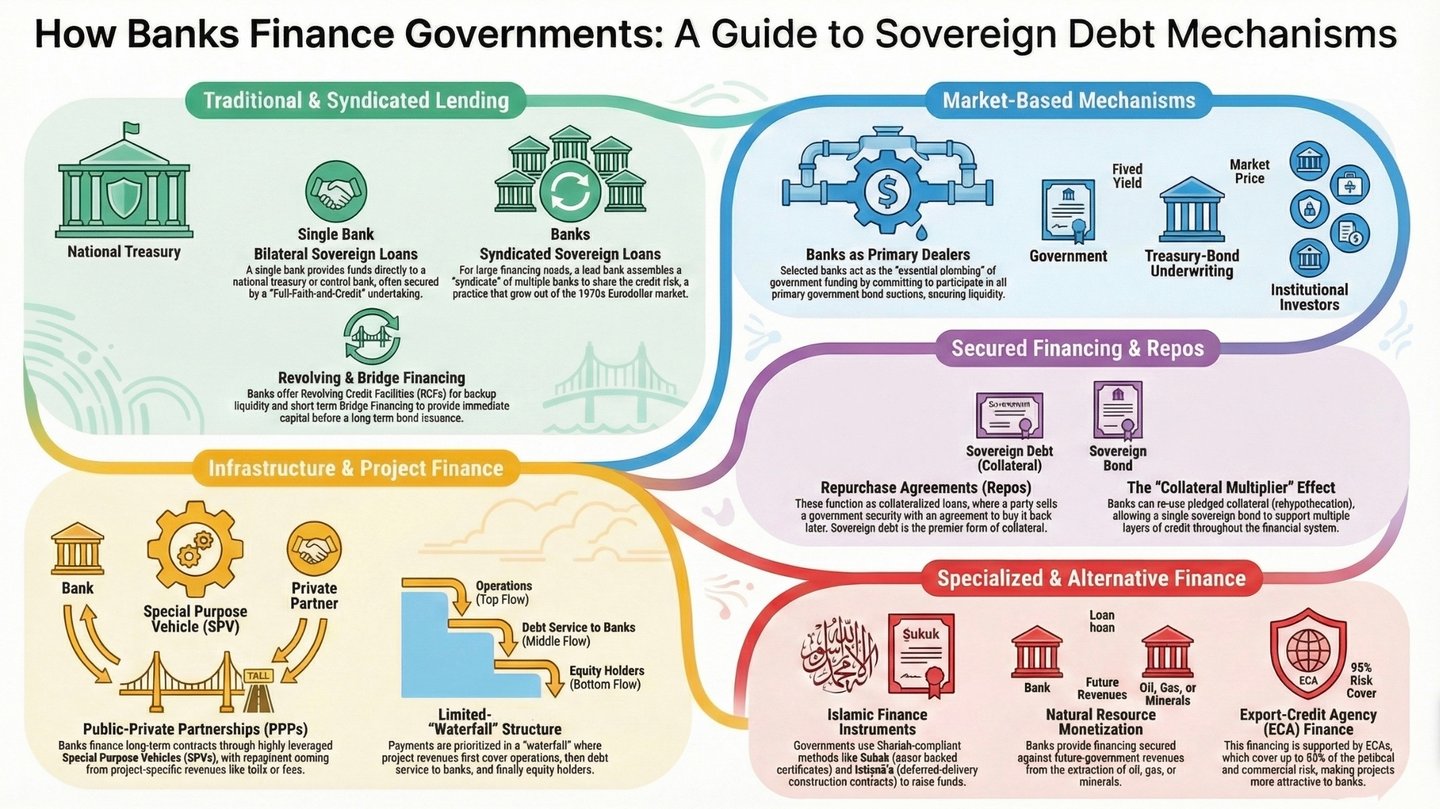
1. Bilaterale staatslening
- Kern. IFB financiert de Schatkist of de centrale bank rechtstreeks. De documentatie is beknopt; de opbrengsten kunnen flexibel worden ingezet.
- Zekerheid. Full-Faith-and-Credit (FF&C)-verbintenis, aangevuld met negative pledge-bepalingen en pari-passubepalingen.
- Prijsreferentie. Geprijsd op basis van de Eurobondcurve van de uitgevende staat, aangepast voor looptijd en liquiditeit.
- Vooraf verschuldigde kosten.
- Retainer (USD 0,5-1,0 mln) bij opdrachtverlening.
- Coördinatiekosten voor technische due diligence (5-8 % toeslag op facturen van Big Four-accountantskantoren).
- Structureringsvergoeding (50-100 bp van de lening), geboekt bij kredietgoedkeuring.
2. Gesyndiceerde lening aan een staat
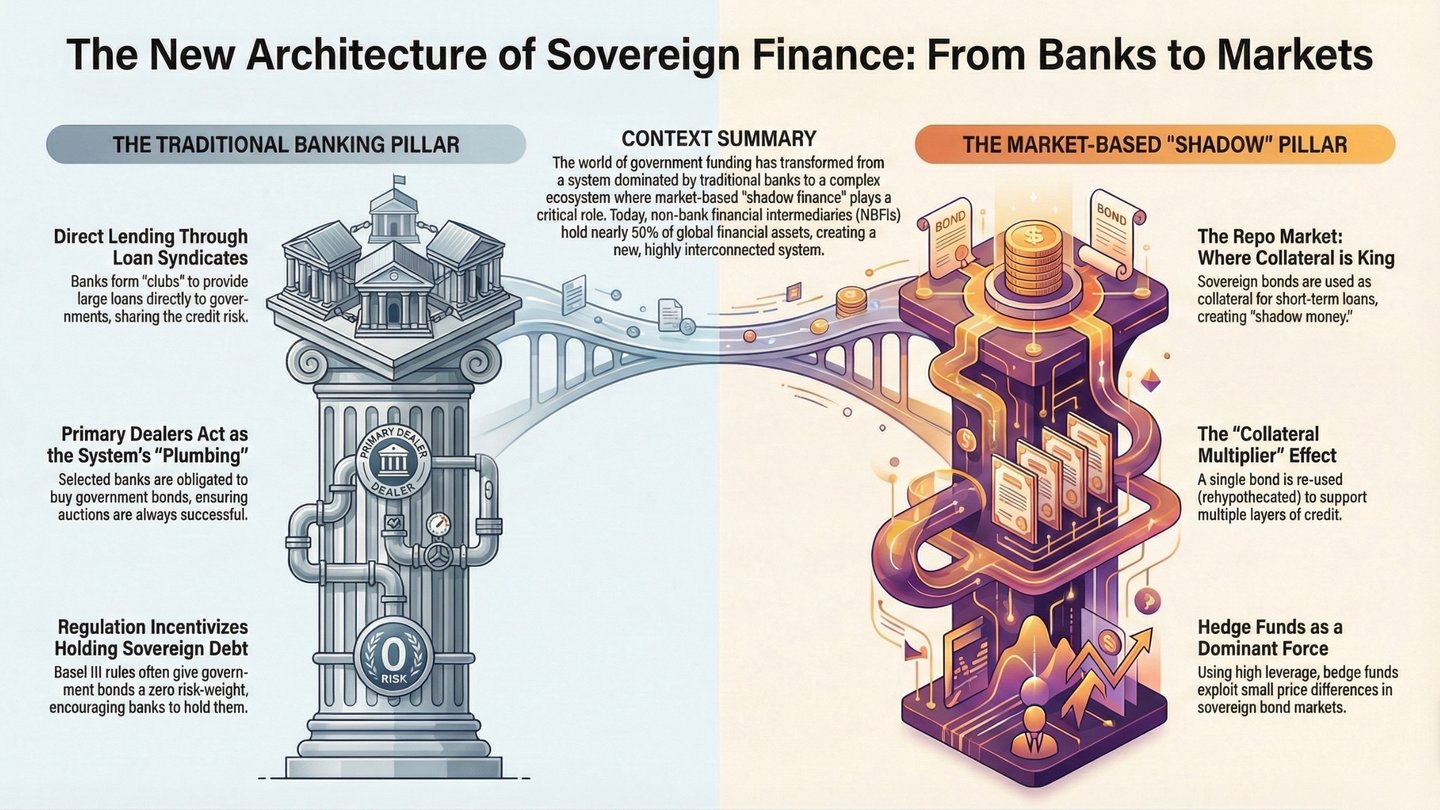
- Waarom syndiceren? Ticketgroottes > USD 300 mln en de concentratielimieten van Basel vereisen een consortium.
- Rol van IFB. De Mandated Lead Arranger (MLA) neemt 100 % van de financiering vast, wijst deelnemingen toe en blijft Facility Agent.
- Kostenopbouw.
- Retainer voor de opdracht (niet-restitueerbaar).
- Garantiecommissie (75-200 bp “bruto” spread tussen de gegarandeerde en de geplaatste koers).
- Syndicatie- / participatievergoeding (25-75 bp uitsplitsing die door de MLA wordt ingehouden).
- Break-upvergoeding (afbreukvergoeding) (USD 2-5 mln), verschuldigd indien de lener overstapt naar een andere arrangeur.
3. Underwriting van staatsobligaties
- Structuur. Global note onder Regulation S/144A in harde valuta of lokale-valutabenchmark.
- Risico-overdracht. IFB verbindt zich tot een vast “take-down”-rendement en verkoopt aan vermogensbeheerders tegen de marktconforme clearingprijs.
- Financiële voorwaarden. Underwritingspread 40-200 bp, plus vergoeding voor de coördinatie van de roadshow (ca. USD 300.000).
4. Projectfinanciering met beperkt verhaal
- Prioriteit van kasstromen. Waterval: bedrijfskosten en belastingen → schuldendienst senior schuld → aanvulling van de Debt-Service Reserve Account (DSRA) → onderhoudsreserve → uitkeringen aan aandeelhouders, onder voorbehoud van een lock-uptest.
- Gebruikelijke verbeteringen. Multilaterale Partial-Risk Guarantee (PRG), politiekrisicoverzekering (PRI), escrow, step-in-rechten.
- Modelleringsmandaat. IFB eist een onafhankelijke modelaudit (USD 0,15-0,35 mln) en brengt een vergoeding voor de beoordeling van het financiële model (Financial-Model Review Fee) in rekening van USD 0,2 mln.
5. Schuld uit publiek-private samenwerking (PPS)
- Concessievarianten. BOT (Build-Operate-Transfer), DBFO (Design-Build-Finance-Operate).
- Beëindigingsbetalingen. De overheid verbindt zich ertoe de senior schuld terug te betalen tegen een vooraf bepaald eigenvermogensrendement (IRR) bij politieke overmacht.
- Advieskosten. Advies bij concessie-inschrijvingen (USD 1-3 mln) en regelingskosten voor schuldfinanciering (75-125 bp).
6. Exportkrediet / afnemerskrediet
- Dekking. Tot 95 % van het politieke en commerciële risico door een exportkredietverzekeraar (ECA) zoals de Duitse federale Hermes-dekking of SACE (Italië).
- OESO-premie. Vastgesteld onder het OESO-arrangement op basis van landenrisicocategorie en looptijd; wordt doorgaans in de lening gefinancierd.
- IFB-spread. Houdt een afhandelingsspread van 3-5 % in op de gefinancierde premie.
7. Leverancierskrediet en discontering van vorderingen
- Werking. De EPC-aannemer accepteert promessen; IFB koopt deze met korting aan (risicovrije referentierente zoals SOFR of €STR, plus marge).
- Vooraf te verantwoorden opbrengst. Disagiomarge (3-5 % van de nominale waarde) wordt onmiddellijk in de resultaten opgenomen.
8. Revolverende kredietlijn en stand-bykredietlijn
- Opnamediscipline. Beschikbaarheidsperiodes van 12-48 maanden; commitment fee van 30-75 bp op het niet opgenomen bedrag vanaf ondertekening.
- Doel. Valutabuffer, liquiditeit bij pandemieën, snelle wederopbouw.
9. Overbruggingsfinanciering
- Tijdsarbitrage. De staat plaatst over zes maanden een Eurobond; IFB overbrugt de periode tot dan.
- Directe opbrengsten. Underwritingvergoeding 100-150 bp; swapuitvoeringsmarge 5-10 bp.
10. Voorwaardelijke kredietfaciliteit (Cat-DDO, Pandemic-DDO)
- Trigger. Officiële rampverklaring, daling van de grondstofprijs met meer dan 20 %, of een verklaring van de WHO* van een noodsituatie op het gebied van de volksgezondheid van internationaal belang of een pandemische noodsituatie.
- Vergoedingsstructuur. Eenmalige arrangeerprovisie van 70-100 bp; beschikbaarheidsprovisie van 35-75 bp, bij ondertekening gefinancierd.
* WHO = Wereldgezondheidsorganisatie.
11. Islamitische financiële instrumenten
- Sukuk. Door activa gedekte certificaten; de coupon wordt vervangen door leasetermijnen.
- Istiṣnāʿa. Productieovereenkomst met uitgestelde levering; de bank financiert de constructie en verkoopt het actief tegen kostprijs plus winstmarge.
- Kosten. Shariah-structureringskosten (0,1 % van de uitgifte), kosten voor certificaatuitgifte (0,2-0,4 %).
12. Groene / sociale / duurzaamheidsgekoppelde lening of obligatie
- Pricing ratchet. De marge daalt met 25 bp indien KPI's (bijv. CO₂/MWh, verhouding tussen mannelijke en vrouwelijke werkgelegenheid) worden gehaald; bij niet-naleving stijgt de marge.
- Verificatie. Impactverificatievergoeding (USD 100-250 k) en KPI-kalibratievergoeding (USD 75-150 k).
13. Door grondstoffen gedekte lening “hulpbronnen voor infrastructuur”
- Terugbetaling. Fysieke vaten/tonnen of te gelde gemaakte exportontvangsten worden doorgesluisd naar een escrowrekening.
- Buffer. Grondstofprijsafdekking uitgevoerd door de grondstoffendesk van IFB (uitvoeringsmarge afdekking ca. 1 % van de nominale waarde).
14. Schuldenruil voor natuur / ontwikkeling
- Structuur. IFB koopt USD-schuld op tegen 70-80 cent per dollar; de staat geeft een nieuwe note in lokale valuta uit tegen pari; het verschil financiert een natuurbehoudstrust.
- Kosten. Swapstructureringskosten (1-1,5 % van de nominale waarde), vergoeding voor de toezichthoudende trustee (circa USD 100.000 per jaar).
15. Eigen vermogen en quasi-eigen vermogen in staatsondernemingen
- Instrumentenmix. Gewone aandelen, aflosbare preferente aandelen, achtergestelde aandeelhoudersleningen.
- Initiële vergoedingen. Plaatsingsvergoeding (2-3 % van het geïnvesteerde eigen vermogen) en dividendmonitoringvergoeding (USD 50 k per jaar).
III. Vooraf geconcentreerde inkomstenarchitectuur (details)
Financiering van staten en overheidsinstellingen: tarieven per fase
| Fase | Tarief | Gebruikelijk bedrag | Verwerking in de winst-en-verliesrekening van de bank |
|---|---|---|---|
| Mandaat | Retainer | USD 0,4–1,5 miljoen | Onmiddellijke contante inkomsten |
| Break-up fee | USD 2–5 miljoen (voorwaardelijk) | Dag van ontvangst | |
| Haalbaarheid | Verhoogde technische due diligence | 5%–10% van de factuur van de accountant | Netto-inkomen (geen kapitaal) |
| Beoordeling van het financiële model | USD 150.000–350.000 | Post provisies en commissies | |
| ESG-verificatie | USD 100.000–250.000 | Post provisies en commissies | |
| Structurering | Structurerings- of arrangeringsvergoeding | 50–150 bp van de faciliteit | Amortisatie volgens de effectieve rentemethode vanaf de eerste dag (IFRS 9) |
| Underwriting | Underwritingvergoeding | 75–200 bp bruto | Handelsinkomsten |
| Syndicatie | Syndicatiekosten | 25–75 bp | Bij toewijzing |
| Afsluiting | Vergoeding voor agent en security trustee (jaar 1) | USD 100.000–250.000 | Contant bij ondertekening |
| Marge voor afhandeling van ECA-premies | 3%–5% van de premie | Contanten bij premiebetaling | |
| Marge voor valuta- of renteafdekking | 5–15 bp van het nominale bedrag | Handelsinkomsten | |
| Commitmentprovisie (niet opgenomen) | 30–75 bp p.a. | Per kwartaal contant | |
| Na opname | Beleggingsmarge DSRA | 1,5%–2% op het saldo van de DSRA | Nettorentebaten |
| Positieve carry op couponswap | Variabel | Handelsinkomsten |
IV. Aanvullende advies- en risicobeheersdiensten
- Optimalisatie van het kapitaalvoordeel onder Basel III (finale hervormingen) – de mix van fee-in-yield en vooraf te betalen vergoeding zodanig afstemmen dat rendementen behouden blijven wanneer de output floor 72,5 % bereikt (2028 volgens het Bazelse tijdschema; 2030 in de EU).
- Sustainability-Linked Pricing Lab – ondersteunt treasuryafdelingen bij het vaststellen van KPI's die (i) ambitieus genoeg zijn om geloofwaardig te zijn en (ii) binnen het covenantenregime realistisch haalbaar zijn.
- Stresstests van grondstofopbrengsten – Monte Carlo-simulatie van prijsontwikkelingen, met probabilistische verdelingen van de Debt-Service-Coverage Ratio (DSCR) onder gehedgede en niet-gehedgede scenario's.
- Staatsafhankelijke schuldinstrumenten – aan het bbp gekoppelde warrants, clausules voor schorsing bij rampen, aan inflatie geïndexeerde stapsgewijze verhogingen.
- Ontwikkeling van lokalevalutamarkten – IFB fungeert als ankerinvesteerder van de eerste lokalevaluta-benchmark en verzorgt de cross-listing om offshorebeleggers aan te trekken.
Slotwoord
De filosofie van IFB is helder: prikkels op elkaar afstemmen, transparantie vooraf bieden en het restrisico syndiceren. Door scherpzinnige structurering te combineren met een gedisciplineerde tariefstructuur zetten wij de ambitieuze projectenlijst van een overheid om in een reeks financierbare closings: elk daarvan versterkt tegen politieke, markt- en uitvoeringsrisico's, en elk daarvan geprijsd tegen de werkelijke kapitaalkosten van vandaag in plaats van tegen het wensdenken van gisteren.
Indien u een vertrouwelijke verdiepende bespreking wenst voor een specifieke staat of projectpijplijn, organiseert ons SQS-team graag een workshop op maat op een voor u geschikt moment.
Klaar voor een Zoom-videoconferentie?