Muntwinst (seigniorage)
De verborgen hoeksteen van monetaire macht
Samenvatting voor het management
Muntwinst (seigniorage), de winst voortvloeiend uit het uitgeven van valuta, vormt een van de oudste en meest ingrijpende mechanismen in de monetaire economie. Hoewel zij in het hedendaagse financiële debat vaak over het hoofd wordt gezien, blijft muntwinst een bepalende factor voor het begrotingsbeleid, de monetaire dynamiek en de vermogensverdeling. Deze analyse onderzoekt muntwinst van haar middeleeuwse oorsprong tot haar moderne verschijningsvormen, met bijzondere aandacht voor de implicaties voor bankactiviteiten, monetair beleid en het zich ontwikkelende landschap van digitale valuta.
Voor bankprofessionals is inzicht in muntwinst (seigniorage) niet slechts van belang als historische context, maar vooral als kader voor het analyseren van het gedrag van centrale banken, het anticiperen op beleidswijzigingen en het beheersen van de transitie naar digitale centralebankmunten (CBDC's). De winstmechanismen die ten grondslag liggen aan geldcreatie blijven de financiële markten, de waardering van activa en de structurele voordelen voor instellingen die zich het dichtst bij de monetaire uitgifte bevinden, bepalen.
I. Historische ontwikkeling: van metaal tot fiatgeld
Middeleeuwse oorsprong en het voorrecht van de soeverein
Het begrip seigniorage ontstond in het middeleeuwse Europa, toen vorsten het exclusieve recht opeisten om munten te slaan. Burgers leverden ruwe edele metalen aan bij de koninklijke munt, die ze omvormde tot officieel betaalmiddel. De soeverein hield een deel van het metaal in als vergoeding: de letterlijke betekenis van seigniorage, afgeleid van de Franse term voor het recht van de heer.
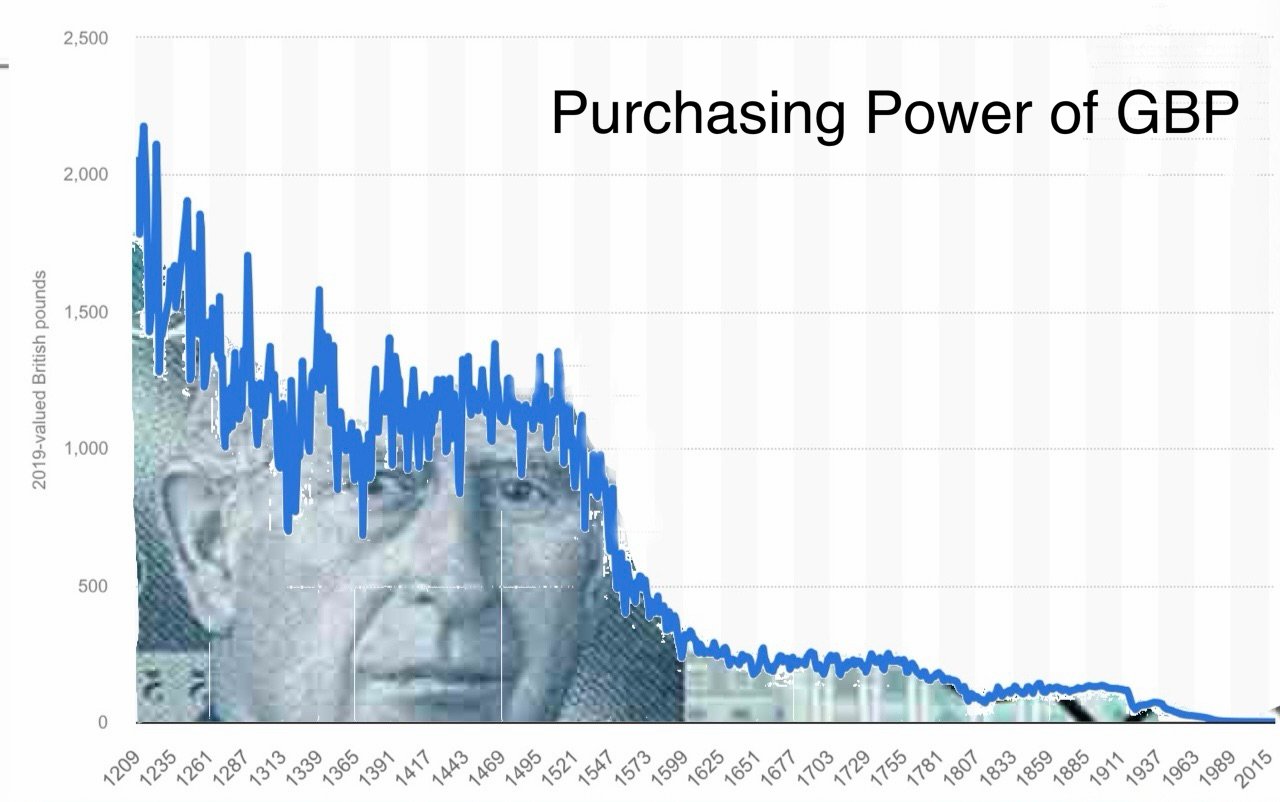
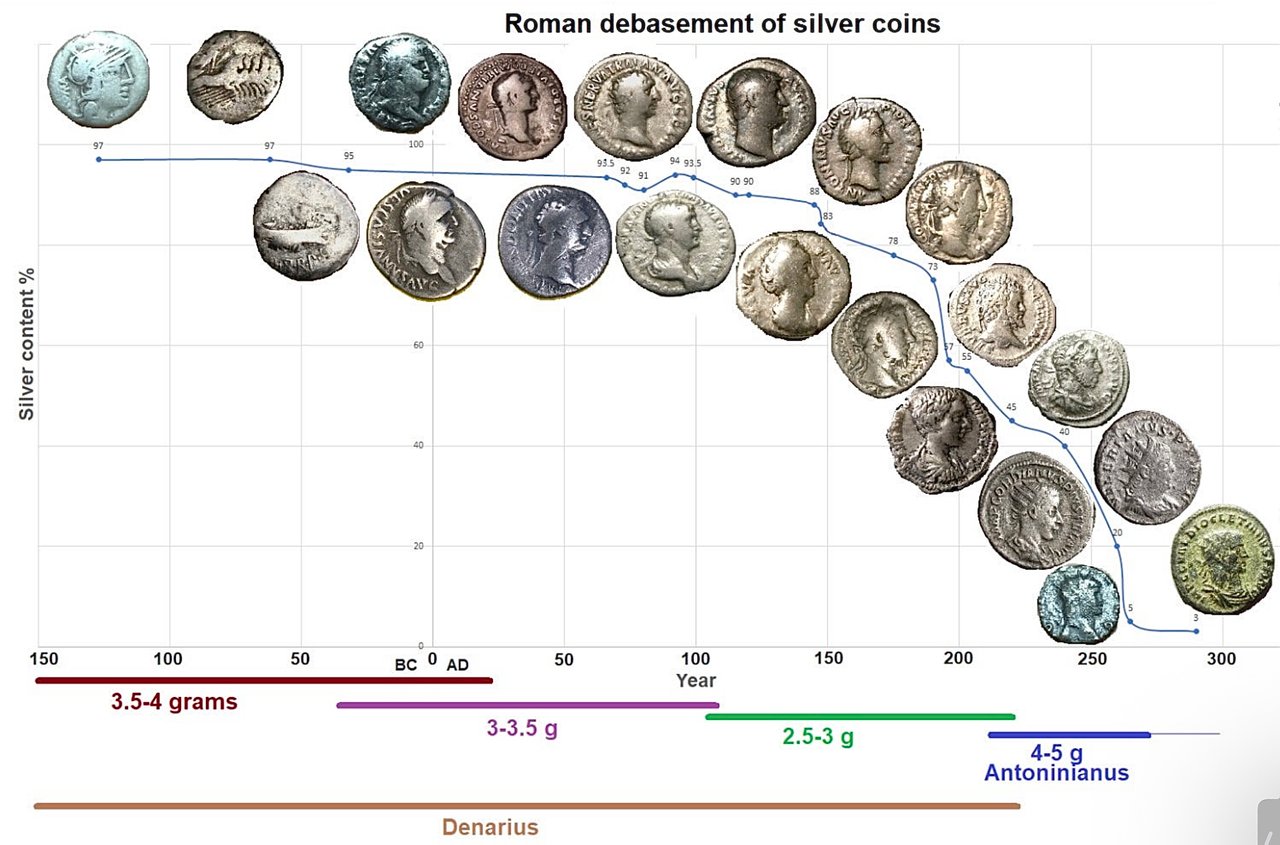
Deze regeling was meer dan een gewone transactievergoeding. Zij vestigde een fundamenteel beginsel: wie het geldscheppingsproces beheerst, int economische rente van het gehele monetaire stelsel. Doordat de koning het metaalgehalte kon verlagen terwijl de nominale waarde gelijk bleef, ontstond wat wij thans herkennen als muntontwaarding: in feite een vroege vorm van belasting via inflatie.
De cyclus van muntontwaarding
Historische episoden van muntontwaarding laten patronen zien die nog altijd relevant zijn:
- Filips IV van Frankrijk (14e eeuw): verlaagde herhaaldelijk het zilvergehalte van de munten om militaire veldtochten te financieren, wat het vertrouwen van kooplieden ondermijnde
- Stadstaten uit de renaissance: Venetië en Florence toonden aan dat het handhaven van de muntzuiverheid monetaire hegemonie kon opleveren, waarbij de Venetiaanse dukaat de reservemunt van zijn tijd werd
- Spaans Rijk: Ondanks massale zilverimporten uit Amerika droeg aanhoudende muntverslechtering bij aan chronische inflatie en uiteindelijk aan economische neergang
Het cruciale inzicht: muntwinst (seigniorage) en geloofwaardigheid van de munt staan in een dynamische spanning. Overmatige onttrekking ondermijnt het monetaire stelsel zelf.
II. Moderne muntwinst (seigniorage): werking en verdeling
Fiatgeld en de transformatie van muntwinst (seigniorage)
De overgang van grondstofgeld naar fiatgeld heeft de dynamiek van seigniorage fundamenteel gewijzigd. De fysieke productiekosten werden verwaarloosbaar: in 2025 bedroegen de variabele drukkosten van een biljet van US$100 11,3 cent (Federal Reserve), waardoor nagenoeg de volledige nominale waarde als seigniorage overblijft. Vermenigvuldigd over miljarden biljetten levert dit aanzienlijke inkomsten op voor de uitgevende autoriteiten.
Moderne muntwinst (seigniorage) reikt echter veel verder dan fysiek geld:
Voornaamste bronnen van muntwinst:
- Uitgifte van fysiek geld: directe winst uit de productie van bankbiljetten en munten
- Reservevorming: winst uit rentedragende activa die zijn verworven door monetaire expansie
- Operaties van kwantitatieve versoepeling: rendementen op effecten die zijn aangekocht met nieuw gecreëerde centralebankreserves
- Negatieve reële rentevoeten: feitelijke overdracht van vermogen van schuldeisers aan schuldenaren wanneer de inflatie hoger is dan de nominale rente
De balans van de centrale bank als motor van muntwinst
Hedendaagse centrale banken genereren muntwinst (seigniorage) voornamelijk via activa die worden gefinancierd door de creatie van reserves. Wanneer een centrale bank staatsobligaties aankoopt via openmarkttransacties:
1. creëert zij nieuwe monetaire basis (bankreserves)
2. verwerft zij rentedragende activa
3. betaalt zij minimale of geen rente op reserves
4. draagt zij de nettorenteopbrengsten af aan de schatkist
Dit mechanisme stelt overheden in staat tekorten te financieren tegen tarieven onder het marktniveau, waarbij in feite muntwinst (seigniorage) wordt gerealiseerd via het verschil tussen het rendement op activa en de kosten van uitbreiding van de geldbasis.
Casestudy: Federal Reserve (2020-2023)
Tijdens de respons op de pandemie breidde de balans van de Federal Reserve zich uit met bijna US$5 biljoen, van circa US$4,2 biljoen in februari 2020 tot bijna US$9 biljoen in het voorjaar van 2022. De gevolgen voor de muntwinst (seigniorage) waren aanzienlijk – en omkeerbaar:
- De afdrachten aan de Amerikaanse schatkist bedroegen in 2021 USD 107 miljard; nadat de rente was gestegen, overtrof de rentelast van de Fed op reserves haar inkomsten, en sinds september 2022 heeft zij de afdrachten opgeschort en een uitgestelde actiefpost opgenomen
- Lage beleidsrentes verlaagden de rentelasten van de overheid zolang ze aanhielden
- De stijging van activaprijzen heeft vermogen overgedragen aan houders van financiële activa
- Erosie van de reële lonen fungeerde als impliciete belasting op arbeidsinkomen
Geldcreatie door commerciële banken en secundaire muntwinst (seigniorage)
Het stelsel van fractionele reserves schept een vorm van gedelegeerde muntwinst (seigniorage). Commerciële banken scheppen nieuw geld door kredietverlening, waarbij zij deposito's creëren die als betaalmiddel functioneren. In het Verenigd Koninkrijk vormt dit "kredietgeld" ongeveer 97% van de ruime geldhoeveelheid (Bank of England, 2014).
Banken behalen seigniorage-achtige winsten via:
- Nettorentemarges op gecreëerde deposito's
- Commissie-inkomsten uit betalingsdiensten
- First-mover-voordelen bij de inzet van nieuw gecreëerd krediet
Deze regeling creëert een tweelagig muntwinstsysteem (seigniorage): centrale banken profiteren van de creatie van basisgeld, terwijl commerciële banken profiteren van de creatie van giraal geld.
III. Het Cantillon-effect en de vermogensverdeling
Ongelijke geldoverdracht
Richard Cantillons waarneming uit de 18e eeuw blijft verontrustend actueel: nieuw gecreëerd geld komt niet gelijkmatig in de economie terecht. In plaats daarvan volgt het specifieke overdrachtskanalen, wat systematische voordelen oplevert voor de ontvangers.
Primaire overdrachtsvolgorde:
- Operaties van de centrale bank → Financiële instellingen ontvangen eerst liquiditeit
- Activamarkten → Vroege ontvangers drijven de prijzen van aandelen, obligaties en vastgoed op
- Zakelijke kredietnemers → Grote ondernemingen krijgen toegang tot krediet tegen voorkeurstarieven
- Consumentenmarkten → Prijzen passen zich naar boven aan voordat de lonen reageren
- Loontrekkers → Ontvangen het geld als laatsten, nadat de prijzen zijn gestegen
Deze opeenvolgende verdeling betekent dat de seigniorage-winst voornamelijk toevalt aan eigenaren van activa en financiële intermediairs, terwijl de kosten van inflatie onevenredig zwaar neerslaan bij loontrekkenden en ontvangers van vaste inkomsten.
Empirisch bewijs: vermogensconcentratie na 2008
Na de financiële crisis van 2008 en de daaropvolgende programma's voor kwantitatieve versoepeling:
- Amerikaanse aandelenmarkten stegen met meer dan 400% (2009-2021)
Critici zien dit als een structureel kenmerk van de verdeling van muntwinst (seigniorage) binnen fiduciaire monetaire stelsels, en niet als een beleidsfalen. Hoe dichter een entiteit bij de monetaire kraan zit, hoe groter haar relatieve voordeel.
IV. Juridisch kader en institutionele structuur
Wettelijk betaalmiddel: wetgeving en monetair monopolie
Muntrechten (seigniorage) zijn verankerd in wetgeving inzake wettelijk betaalmiddel, die overheden een monopolie op de uitgifte van geld verleent. Deze wetten dienen verschillende doelstellingen:
- Aanvaardingsplicht: burgers moeten door de overheid uitgegeven valuta accepteren voor de aflossing van schulden
- Concurrentie verbieden: alternatieve monetaire stelsels beperken of verbieden
- Belastingheffing inschakelen: betaling van belastingen in de officiële valuta verplicht stellen
- Seigniorage-winsten mogelijk maken: Gegarandeerde vraag creëren, ongeacht de kwaliteit
Het kader van het wettelijk betaalmiddel maakt van muntwinst (seigniorage) een wettelijk recht in plaats van een economisch mechanisme: een cruciaal onderscheid dat de weerstand van overheden tegen de invoering van cryptovaluta en gedecentraliseerde monetaire stelsels verklaart.
Onafhankelijkheid van centrale banken: illusie of werkelijkheid?
Moderne centrale banken claimen operationele onafhankelijkheid van politiek gezag. In de praktijk leidt hun muntrecht (seigniorage) echter onvermijdelijk tot fiscale verwevenheid:
- Centrale banken financieren overheidstekorten door de aankoop van effecten
- Afdrachten aan schatkisten zijn afhankelijk van aanhoudende monetaire expansie
- “Onafhankelijkheid” is moeilijk te handhaven tijdens fiscale crises
- De politieke druk om een ruim monetair beleid te handhaven neemt toe tijdens verkiezingsperioden
De pandemie bracht deze spanningen aan het licht. Omvangrijke budgettaire stimulering vereiste een even omvangrijke monetaire accommodatie, waardoor elk zinvol onderscheid tussen begrotings- en monetair beleid vervaagde. De balansen van centrale banken werden feitelijk instrumenten van begrotingsbeleid, waarbij muntwinst (seigniorage) als inkomstenbron diende.
V. Geopolitieke dimensies: exorbitant privilege
Dollarhegemonie en internationale muntwinst
De status van de Amerikaanse dollar als wereldwijde reservemunt levert op wat de Franse minister van Financiën Valéry Giscard d'Estaing een "exorbitant voorrecht" noemde: de mogelijkheid om internationale muntwinst (seigniorage) te verwerven. De dollar vertegenwoordigt ongeveer 57% van de toegewezen wereldwijde deviezenreserves (IMF COFER, 2025) en staat aan één kant van 89% van alle valutatransacties (BIS Triennial Survey, 2025), terwijl de Verenigde Staten circa een kwart van het wereldwijde bbp voortbrengen.
Werking van internationale muntwinst (seigniorage):
- Buitenlandse beleggers houden meer dan US$9 biljoen aan Amerikaanse staatsobligaties (U.S. Treasury TIC-gegevens, 2025)
- Productiekosten: verwaarloosbaar; ruilwaarde: reële goederen en diensten
- De VS kunnen handelstekorten financieren door valuta uit te geven die anderen moeten verdienen
- Structurele vraag naar dollars ondersteunt de valuta verder dan de kortetermijnfundamenten
Deze constructie stelt de Verenigde Staten in staat inflatie te exporteren en tegelijkertijd reële middelen te importeren – een moderne tegenhanger van middeleeuwse vorsten die munten devalueerden en tegelijk van hun onderdanen verlangden dat zij die tegen nominale waarde aanvaardden.
Opkomende uitdagingen voor de dominantie van de dollar
Verscheidene ontwikkelingen vormen een bedreiging voor het seigniorage-monopolie van de dollar:
- Alternatieve afwikkelingssystemen van de BRICS+: inspanningen om niet-dollargebonden handelsmechanismen te creëren
- Digitale yuan (e-CNY): de poging van China om zijn valuta met behulp van technologie te internationaliseren
- Herwaardering van goud: centrale banken bouwen goudreserves op als alternatief voor de dollar
- Adoptie van cryptovaluta: parallelle monetaire stelsels buiten de controle van overheden
Indien de dollar een aanzienlijk deel van zijn status als reservevaluta verliest, zouden de Verenigde Staten aanzienlijke muntwinst (seigniorage) mislopen: mogelijk dwingt dit tot ingrijpende budgettaire aanpassingen of tot versnelde geldcreatie, die beide een vertrouwensinstorting kunnen veroorzaken.
VI. De digitale transformatie: CBDC's en programmeerbaar geld
Digitale centralebankvaluta's: Seigniorage 2.0
CBDC's vormen de volgende evolutie van seigniorage: directe digitale uitgifte zonder tussenpersonen. In tegenstelling tot cryptovaluta's centraliseren CBDC's de monetaire controle in plaats van deze te decentraliseren.
Voordelen voor het verkrijgen van seigniorage:
- Geen productiekosten: geen fysiek drukken of slaan van munten vereist
- Perfecte tracking: elke transactie in realtime gemonitord
- Programmeerbaarheid: vervaldata, gebruiksbeperkingen, gerichte distributie
- Disintermediatie: kleinere rol voor commerciële banken bij de geldcreatie
- Verbeterde beleidsdoorwerking: directe sturing van de geldverdeling
Implementaties in ontwikkeling:
- China (e-CNY): landelijke pilot; 3,48 miljard transacties ter waarde van CNY 16,7 biljoen per november 2025. Sinds januari 2026 zijn de tegoeden in wallets bij commerciële banken rentedragende deposito's
- Europese Unie (digitale euro): volgende projectfase sinds oktober 2025; pilot mogelijk vanaf medio 2027 en eerste uitgifte in 2029, indien de EU-verordening in 2026 wordt aangenomen
- Verenigd Koninkrijk (digitaal pond): Ontwerpfase; geen besluit tot invoering
- Verenigde Staten: De Federal Reserve mag wettelijk geen CBDC uitgeven tot 31 december 2030 (juli 2026)
Gevolgen voor financiële intermediatie
Invoering van CBDC vormt een bedreiging voor traditionele bankmodellen, doordat zij directe relaties tussen de centrale bank en eindgebruikers mogelijk maakt. Wanneer particulieren rechtstreeks tegoeden bij de centrale bank kunnen aanhouden, worden deposito's bij commerciële banken minder essentieel, waardoor mogelijk de secundaire muntwinst verdwijnt en het stelsel van fractionele reserves wordt ontwricht.
Banken worden geconfronteerd met verschillende strategische uitdagingen:
- Depositodisintermediatie: vlucht naar risicovrije deposito's bij de centrale bank in tijden van stress
- Verminderde kredietverleningscapaciteit: een kleinere depositobasis beperkt de kredietcreatie
- Margedruk: concurrentie van kosteloze rekeningen bij centrale banken
- Toezichtsrisico: CBDC's kunnen instrumenten worden voor financieel toezicht en financiële controle
VII. Inflatie als impliciete belasting
Het verband tussen muntwinst en inflatie
Overmatige onttrekking van muntwinst (seigniorage) leidt onvermijdelijk tot inflatie: het mechanisme waarmee de kosten van geldcreatie over de houders van de valuta worden verdeeld. In tegenstelling tot expliciete belastingheffing vereist inflatie geen wetgevende goedkeuring en laat zij geen zichtbaar controlespoor na.
Wiskundig kader:
Als M de geldhoeveelheid voorstelt, P het prijsniveau, en V en Q constant blijven (vereenvoudigd), dan geldt:
M × V = P × Q
Een toename van M (muntwinst) leidt noodzakelijkerwijs tot een toename van P (inflatie), waarbij koopkracht van bestaande geldhouders wordt overgedragen aan de uitgever van de valuta.
Inflatie-extractie in de praktijk:
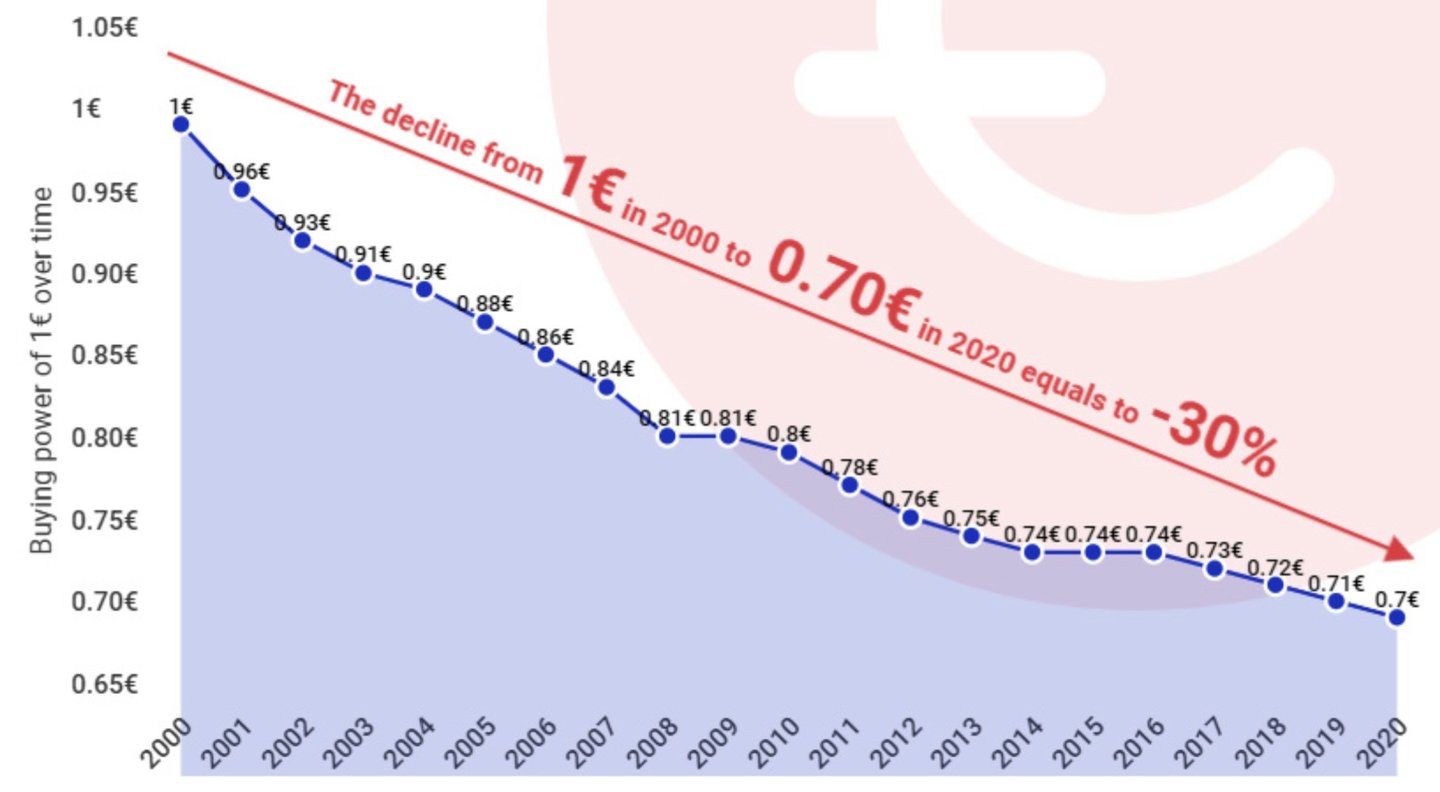
- Een jaarlijkse inflatie van 2% leidt over 10 jaar tot een cumulatief koopkrachtverlies van 18%
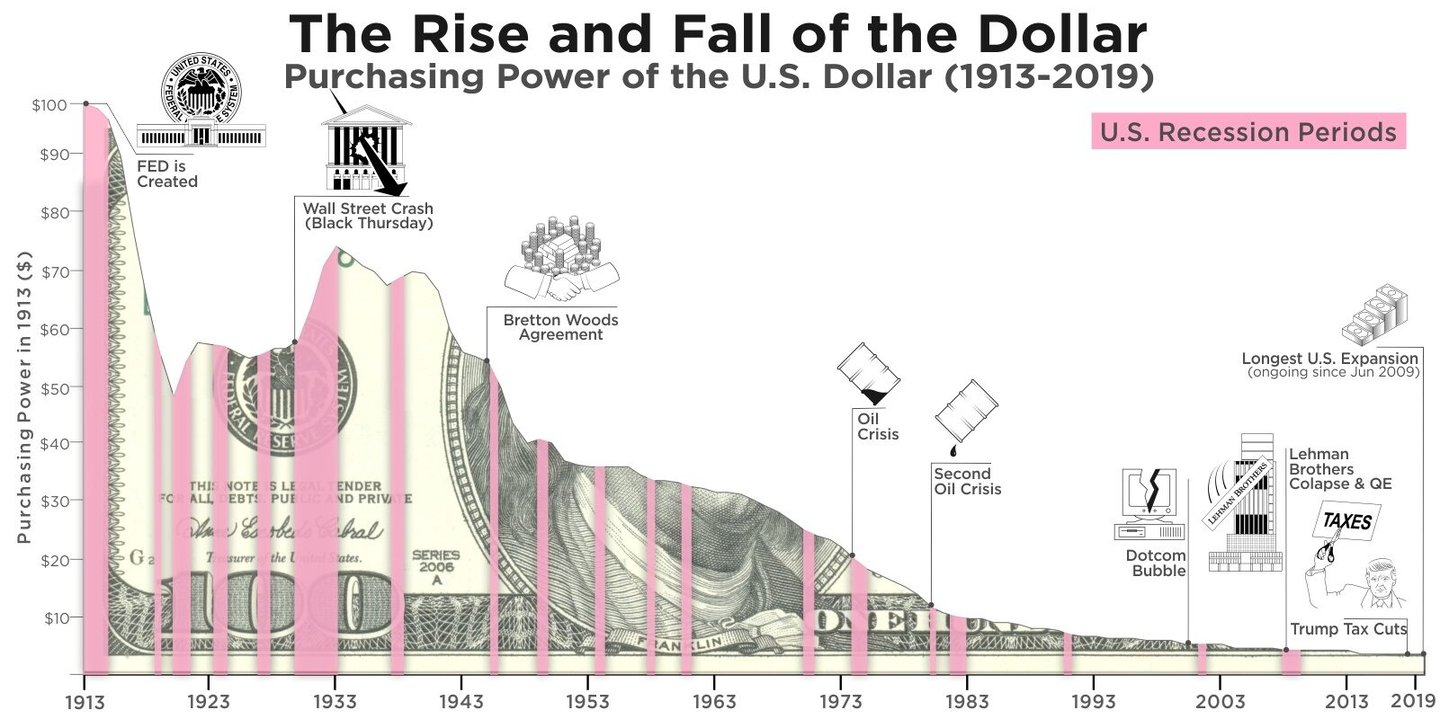
- Sinds 1971 (Nixon-schok) heeft de dollar bijna 90% van zijn koopkracht verloren (Amerikaanse CPI)
- Reëel rendement op kasmiddelen: consequent negatief indien correct gecorrigeerd voor inflatie
Historische casestudy's van hyperinflatie
Extreme afhankelijkheid van muntwinst leidt tot catastrofale uitkomsten:
Duitsland ten tijde van de Weimarrepubliek (1921-1923):
- De maandelijkse inflatie bereikte een piek van 29.500%
- De overheid financierde de door herstelbetalingen belaste tekorten via de centrale bank
- Spaargelden van de middenklasse tenietgedaan, gevolgd door politieke radicalisering
Zimbabwe (2007-2009):
- Piekinflatie geraamd op 79,6 miljard procent per maand
- Overheid liet geld bijdrukken om uitgaven op peil te houden te midden van economische ineenstorting
- Valuta die ten gunste van buitenlandse alternatieven is verlaten
Venezuela (2016-2019):
- De jaarlijkse inflatie bedroeg in 2018 130.060% (Banco Central de Venezuela)
- Monetaire financiering van overheidsuitgaven na de ineenstorting van de olie-inkomsten
- Massale emigratie en humanitaire crisis
Deze episoden hebben gemeenschappelijke kenmerken: begrotingscrises, politieke onwil om de uitgaven te verlagen en het vertrouwen dat muntwinst onbeperkt belastingheffing kon vervangen.
VIII. Cryptovaluta's en de uitdaging voor seigniorage
Bitcoin: anti-muntwinstarchitectuur
De kerninnovatie van Bitcoin was het volledig uitsluiten van muntwinst (seigniorage) door absolute schaarste van het aanbod (maximaal 21 miljoen coins). Dit ontwerp daagt de monetaire monopolies van overheden rechtstreeks uit door een alternatief te bieden dat niet kan worden uitgehold.
Belangrijkste onderscheidende kenmerken:
- Een vast aanbod maakt een einde aan voortdurende seigniorage-onttrekking
- Gedecentraliseerde uitgifte voorkomt dat bevoorrechte posities worden toegeëigend
- Transparante protocolregels vervangen discretionair beleid
- Bestendigheid tegen censuur beperkt overheidscontrole
Reactie van overheden: beperking en inpassing
Overheden staan voor een dilemma: de adoptie van cryptovaluta toestaan en daarmee muntwinst (seigniorage) prijsgeven, of de toegang beperken en autoritair overkomen. De meeste hebben gekozen voor een middenweg:
- Regelgeving: legt KYC/AML-vereisten op die de anonimiteit verminderen
- Belastingheffing: Kwalificeren als vermogensbestanddeel, zodat vermogenswinsten worden belast
- Ontwikkeling van CBDC's: concurrerende digitale valuta's aanbieden met steun van de overheid
- Selectieve handhaving: bepaalde vormen van gebruik vervolgen, terwijl andere worden gedoogd
De uitkomst van deze spanning zal de toekomstige muntwinstdynamiek in belangrijke mate bepalen. Indien cryptovaluta's aanzienlijke acceptatie bereiken, zullen de muntwinstinkomsten van overheden dalen, waardoor ofwel uitgavenverlagingen ofwel een agressievere heffing op de overgebleven gebruikers van de valuta noodzakelijk worden.
IX. Gevolgen voor de banksector en strategische overwegingen
Positionering voor de seigniorage-transitie
Financiële instellingen dienen verschillende structurele verschuivingen te beheersen:
Korte termijn (2026–2027):
- Normalisering van de balansen: de Fed beëindigde haar afbouw op 1 december 2025; de ECB laat haar portefeuilles verder aflopen
- Mogelijke terugkeer naar uitgebreide kwantitatieve verruiming (QE) indien een recessie zich voordoet
- Pilots met CBDC's worden uitgebreid, wat regelgevende onzekerheid creëert
- Regelgevend kader voor cryptovaluta krijgt vaste vorm
Middellange termijn (2027-2030):
- Mogelijke lancering van CBDC's in grote economieën
- Toenemende concurrentie om deposito's tussen banken en centrale banken
- Traditioneel bankmodel onder druk
- Nieuwe verdienmodellen vereist naarmate de voordelen van muntwinst (seigniorage) verschuiven
Lange termijn (2030+):
- Een digitaal monetair stelsel in meerdere valuta's is mogelijk
- Verminderde rol voor correspondentbankieren
- Programmeerbaar geld maakt nieuwe financiële producten mogelijk
- Mogelijke dollarisatie van kleinere economieën via digitale platforms
Strategische aanbevelingen. Onze benadering als IFB
- Inkomstenbronnen diversifiëren: De afhankelijkheid van depositofinanciering en van de nettorentemarge verminderen
- Investeer in digitale infrastructuur: Bereid u voor op de integratie van CBDC's en de bewaarneming van digitale activa
- Niet-seigniorageproducten ontwikkelen: Richt u op advies, risicobeheer en gespecialiseerde diensten
- Regelgevende ontwikkelingen volgen: Deelnemen aan CBDC-consultaties en aan het vaststellen van sectorstandaarden
- Stresstestscenario’s: Modelleer de gevolgen van uiteenlopende wijzigingen in het muntopbrengstregime (seigniorage)
- Cliënten voorlichten: Positioneer u als deskundige inzake de gevolgen van de monetaire transitie
Risicobeheerkader
Belangrijkste risico's:
- Disintermediatierisico: uitstroom van deposito's naar CBDC's in tijden van financiële stress
- Margedruk: concurrentie van kosteloze rekeningen bij centrale banken
- Regelgevingsrisico: plotselinge beleidswijzigingen met betrekking tot digitale valuta
- Systeemrisico: vertrouwenscrises in fiatvaluta's die een wijziging van het monetaire stelsel teweegbrengen
Risicobeperkende maatregelen:
- Het aanhouden van sterke kapitaalbuffers boven de wettelijke minimumvereisten
- Correspondentrelaties met centrale banken ontwikkelen voor toegang tot CBDC
- Capaciteiten voor digitale activa opbouwen om cliënten te bedienen binnen verschillende monetaire stelsels
- Flexibele technologieplatformen opbouwen die een snelle aanpassing mogelijk maken
X. De toekomst van het monetaire privilege
Muntwinst (seigniorage) vormt het fundamentele voorrecht van monetaire soevereiniteit: het recht om te profiteren van geldcreatie. Dit voorrecht bestaat al sinds het middeleeuwse munten slaan, via moderne fiatvalutastelsels, en zal in aangepaste vorm voortbestaan tijdens de digitale transitie.
Voor bankprofessionals zijn de volgende conclusies te trekken:
Muntwinst (seigniorage) is structureel, niet incidenteel. Zij vormt een bewust ontworpen kenmerk van monetaire stelsels en geen toevallige of afwijkende uitkomst. Inzicht in dit mechanisme is essentieel om het gedrag en de beleidsrichting van centrale banken te kunnen voorzien.
De verdeling is belangrijker dan de omvang. Het Cantillon-effect betekent dat nabijheid tot geldcreatie bepaalt wie ervan profiteert. Financiële instellingen die als primary dealers, betalingsverwerkers of tegenpartijen van de centrale bank zijn gepositioneerd, behalen onevenredige voordelen.
De digitale transitie zal seigniorage niet doen verdwijnen. CBDC's kunnen deze in plaats daarvan verder concentreren en tegelijkertijd nieuwe mogelijkheden voor toezicht en controle creëren. Banken moeten zich aan deze realiteit aanpassen in plaats van zich ertegen te verzetten.
Alternatieve monetaire stelsels vormen een bedreiging voor de muntwinst (seigniorage) van de staat. De opkomst van cryptovaluta, een herwaardering van goud of wijzigingen in internationale afwikkelingssystemen kunnen overheden dwingen tot agressievere onttrekking van middelen bij de resterende gebruikers of tot ingrijpende budgettaire aanpassingen.
Inflatie blijft het voornaamste mechanisme voor kostenverdeling. Ondanks de technische verfijning draagt muntwinst uiteindelijk vermogen over via inflatie: de stille belasting waarvoor geen goedkeuring van de wetgever nodig is.