
Geldschepping
Omzetting van off-balance naar on-balance
De verschillen tussen off-ledger en off-balance in het bankwezen
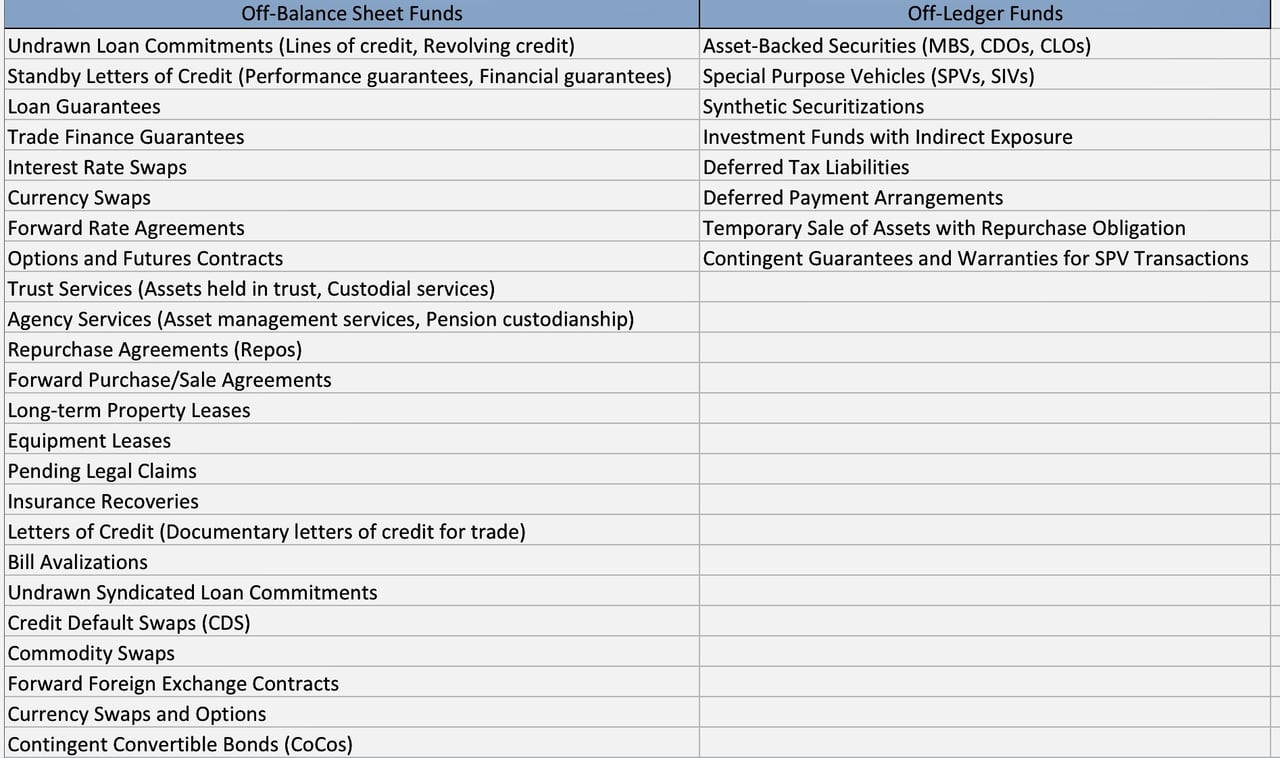
A. In de context van het bankwezen werken “off-ledger”- en “off-balance”-middelen op onderscheiden wijze:
De termen "buiten de balans" en "buiten het grootboek" ("off-ledger") worden in financiële contexten vaak gebruikt om verschillende vormen van boekhoudkundige verwerking en openbaarmaking te beschrijven. Hieronder volgt een gedetailleerde toelichting op elke term en de belangrijkste verschillen daartussen:
Buiten de balans
Definitie:
Posten buiten de balans zijn activa of verplichtingen die niet voorkomen op de balans van een onderneming. Deze posten zijn doorgaans voorwaardelijk of notioneel van aard, wat betekent dat zij potentiële toekomstige verplichtingen of rechten vertegenwoordigen in plaats van bestaande.
Kenmerken:
- Voorwaardelijk karakter: Posten buiten de balans omvatten vaak voorwaardelijke verplichtingen of vorderingen die al dan niet kunnen ontstaan, afhankelijk van toekomstige gebeurtenissen.
- Gebruikelijke voorbeelden: kredietverbintenissen, garanties, notionele bedragen van derivaten, bepaalde vormen van securitisaties en, voor lessees vóór IFRS 16 en ASC 842 (2019), operationele leaseovereenkomsten.
- Doel: Deze posten worden gebruikt om risico, hefboomwerking en liquiditeit te beheren zonder dat dit de zichtbare financiële positie van de entiteit op haar balans beïnvloedt.
- Openbaarmaking: Hoewel deze posten niet in de balans zijn opgenomen, moeten zij overeenkomstig de verslaggevingsstandaarden in de toelichting op de jaarrekening worden vermeld, om transparantie te waarborgen.
Off-ledger
Definitie:
Off-ledger-posten worden in de traditionele boekhouding doorgaans niet gedefinieerd, maar verwijzen over het algemeen naar middelen of transacties die niet in de primaire grootboeken van een entiteit zijn opgenomen. Deze kunnen intern of extern worden gebruikt, maar maken geen deel uit van de formele boekhouding.
Kenmerken:
- Interne administratie: Off-ledgerposten kunnen intern worden bijgehouden voor managementdoeleinden, maar maken geen deel uit van de officiële jaarrekening.
- Informeel karakter: Deze posten kunnen informele verbintenissen, interne aanpassingen of managementschattingen omvatten die niet in het boekhoudsysteem zijn geformaliseerd.
- Doel: Zij kunnen worden gebruikt voor interne besluitvorming, begrotingen of planning zonder de officiële financiële administratie te beïnvloeden.
- Openbaarmaking: Deze posten worden doorgaans niet openbaar gemaakt in formele jaarrekeningen of toelichtingen. Een post die volgens de boekhoudregels moet worden opgenomen maar buiten het grootboek wordt gehouden, vormt een schending van het boekhoudrecht.
Belangrijkste verschillen
- Boekhoudkundige verwerking:
- Buiten de balans: deze posten worden verwerkt en toegelicht volgens de gangbare boekhoudregels en komen vaak voor in de toelichting bij de jaarrekening.
- Buiten de boekhouding: deze posten worden niet opgenomen in de formele boekhouding en zijn niet onderworpen aan de gebruikelijke openbaarmakingsvereisten.
2. Transparantie en openbaarmaking:
- Buiten de balans: Er geldt een vereiste van transparantie en gedetailleerde informatieverschaffing in de toelichting bij de jaarrekening.
- Buiten het grootboek: deze posten zijn doorgaans intern en worden niet aan externe belanghebbenden bekendgemaakt.
3. Naleving van regelgeving:
- Buiten de balans: Onderworpen aan toezicht door toezichthouders en moet voldoen aan boekhoudnormen zoals GAAP of IFRS.
- Buiten de boeken: Doorgaans niet onderworpen aan dezelfde regelgevende vereisten, omdat zij geen deel uitmaken van de formele financiële verslaggeving.
4. Impact op financiële ratio's:
- Buiten de balans: Kan de perceptie van beleggers ten aanzien van risico en hefboom beïnvloeden zonder rechtstreeks gevolgen te hebben voor de primaire financiële ratio's.
- Buiten de balans: hebben geen invloed op financiële ratio's, aangezien zij niet zijn opgenomen in formele berekeningen.
Off-ledger middelen in het bankwezen:
In de banksector kunnen off-ledger-middelen of off-balance-middelen betrekking hebben op transacties of rekeningen die gescheiden worden gehouden van het hoofdboekhoudsysteem van de bank. Het gaat om activa of verplichtingen die niet op de balans worden opgenomen, maar wel aanzienlijke invloed kunnen hebben op de financiële positie van een bank. Deze posten vertegenwoordigen vaak potentiële verplichtingen of voorwaardelijke activa die onder bepaalde omstandigheden werkelijkheid kunnen worden. Een rechtmatig voorbeeld is het geld van cliënten dat een bank in fiduciaire hoedanigheid aanhoudt (trust- of fiduciaire deposito's): dit wordt in afzonderlijke boeken geregistreerd en niet op de eigen balans van de bank. Niet-geregistreerde middelen van de bank zelf zouden in strijd zijn met de boekhoud- en toezichtregels.
Middelen buiten de balans in het bankwezen:
Banken verrichten vaak buitenbalansactiviteiten, zoals het uitgeven van letters of credit, de handel in derivaten of de securitisatie van activa. Een voorbeeld zijn voorwaardelijke verplichtingen zoals letters of credit, waarbij de bank zich ertoe verbindt een begunstigde te betalen indien aan bepaalde voorwaarden is voldaan. Deze worden pas als verplichting op de balans opgenomen wanneer aan de voorwaarden is voldaan, maar zij vertegenwoordigen potentiële verplichtingen.
In beide gevallen kunnen deze praktijken van invloed zijn op de zichtbare financiële gezondheid en het risicoprofiel van een bank. Met name activiteiten buiten de balans kunnen de risicoblootstelling van een bank aanzienlijk vergroten zonder dat dit doorwerkt in de gerapporteerde financiële kengetallen, zoals het schuldniveau.
B. In het centrale bankwezen kunnen de begrippen "off-ledger" en "off-balance" activiteiten aanzienlijk verschillen van die in het commerciële bankwezen:
1. Off-ledger bij centrale banken: De term heeft in het centralebankwezen geen standaardbetekenis: transacties van centrale banken worden in hun boeken verwerkt. Wat wel buiten de balans kan vallen, zijn verbintenissen, zoals niet-opgenomen valutaswaplijnen met andere centrale banken. Zodra een swaplijn is opgenomen, verschijnt deze op de balans – de Federal Reserve rapporteert bijvoorbeeld liquiditeitsswaps van centrale banken in haar wekelijkse H.4.1-overzicht.
2. Posten buiten de balans bij centrale banken: Centrale banken kunnen activa of passiva op verschillende manieren buiten hun balans houden. Een voorbeeld is het gebruik van special purpose vehicles (SPV's) om bepaalde soorten activa of passiva te beheren. Deze SPV's kunnen worden ingezet om financiële risico's af te schermen of voor onconventioneel monetair beleid, zoals kwantitatieve versoepeling. De Asset Purchase Facility van de Bank of England is bijvoorbeeld een afzonderlijke dochteronderneming die door HM Treasury wordt gevrijwaard en niet in de eigen jaarrekening van de Bank wordt geconsolideerd, terwijl de Federal Reserve de entiteiten die zij beheerst, zoals de in 2008 opgerichte Maiden Lane LLC's, wel consolideert.
Zowel off-ledger activiteiten als activiteiten buiten de balans in het centralebankwezen zijn onderworpen aan specifieke regelgevende en toezichtmechanismen vanwege hun potentiële impact op de nationale en mondiale financiële stabiliteit.
“De monetaire basis van elke grote valuta rust op beloften. Dit is het ‘handboek voor de werking van centrale banken’ om haar op iets beters te laten rusten.”
Verschillen tussen off-balanceposten bij banken en bij centrale banken
Zowel bij commerciële banken als bij centrale banken is het onderscheid tussen balansposten en posten buiten de balans van cruciaal belang om het risicoprofiel en de financiële positie van de instelling te begrijpen. De aard van deze posten en hun implicaties kunnen echter aanzienlijk verschillen tussen beide soorten banken.
Commerciële banken
Voor commerciële banken omvatten de balansposten traditionele bankactiva en -passiva, zoals leningen, deposito's, effecten en eigen vermogen. Dit zijn eenvoudige posten die rechtstreeks van invloed zijn op de financiële overzichten van de bank en waarvoor wettelijke kapitaalvereisten gelden.
Posten buiten de balans van commerciële banken worden daarentegen niet rechtstreeks op de balans weergegeven. Hieronder kunnen posten vallen zoals garanties, letters of credit, derivatencontracten of gesecuritiseerde leningen. Dit zijn voorwaardelijke verplichtingen of activa die, afhankelijk van bepaalde gebeurtenissen of voorwaarden, daadwerkelijke verplichtingen of activa kunnen worden. Zij worden gebruikt voor risicobeheer en dienstverlening aan cliënten; onder het Basel-kader worden zij via kredietconversiefactoren omgezet in kredietequivalente blootstellingen en vereisen zij kapitaal. Deze posten kunnen de bank echter blootstellen aan aanzienlijke risico’s, zoals bleek tijdens de financiële crisis van 2008, toen gesecuritiseerde hypotheken buiten de balans voor veel banken tot aanzienlijke verliezen leidden.
Centrale banken
Centrale banken functioneren anders dan commerciële banken. Hun voornaamste taken omvatten het beheren van de geldhoeveelheid van het land, het vaststellen van rentetarieven en het waarborgen van de stabiliteit van het financiële stelsel.
Tot de balansposten van centrale banken behoren doorgaans deviezenreserves, goudreserves, binnenlandse staatsobligaties en leningen aan commerciële banken. Deze activa worden gebruikt om het monetaire beleid uit te voeren en de wisselkoers van het land te beheren.
Posten buiten de balans kunnen voor centrale banken bestaan uit toezeggingen om liquiditeit te verstrekken aan commerciële banken of om te interveniëren op de valutamarkten. Dit zijn geen directe verplichtingen, maar zij vertegenwoordigen mogelijke toekomstige kasuitstromen, afhankelijk van de omstandigheden.
Het is van belang op te merken dat het onderscheid tussen posten op en buiten de balans voor centrale banken er niet om gaat wettelijke kapitaalvereisten te ontwijken (zoals het voor commerciële banken kan zijn), aangezien centrale banken niet aan dergelijke vereisten zijn onderworpen. Het gaat veeleer om risicobeheer en de uitvoering van monetair beleid.
Het is belangrijk op te merken
dat het omzetten van off-balancemiddelen naar on-balancemiddelen gevolgen kan hebben voor de kapitaal- en liquiditeitsvereisten van een bank, evenals voor haar algehele risicoprofiel. Banken dienen daarom de potentiële voordelen en risico’s van elke benadering zorgvuldig af te wegen alvorens te besluiten welke zij hanteren. Bovendien dienen banken te waarborgen dat zij voldoen aan de regelgevende vereisten voor activa op de balans.
Hoe posten buiten de balans op de balans van een centrale bank terechtkomen
De posten buiten de balans van een centrale bank zijn verplichtingen en voorwaardelijke posten, geen aangehouden middelen. Typische voorbeelden zijn niet-opgenomen swaplijnen met andere centrale banken, toegezegde maar niet-opgenomen kredietfaciliteiten, garanties, valutatermijnposities en voor derden in bewaring gehouden activa, zoals goud of effecten die voor buitenlandse centrale banken worden aangehouden.
Dergelijke posten komen uitsluitend via een daadwerkelijke transactie of gebeurtenis op de balans:
- Opname: wanneer een tegenpartij een beroep doet op een swaplijn of faciliteit, boekt de centrale bank een vordering op de tegenpartij als actief en de overeenkomstige reserves of deposito's als passief. De Federal Reserve rapporteert bijvoorbeeld opgenomen liquiditeitsswaps van centrale banken in haar wekelijkse H.4.1-overzicht.
- Materialisering van een garantie: een garantie wordt als verplichting of voorziening opgenomen wanneer betaling waarschijnlijk wordt en betrouwbaar kan worden gemeten onder het verslaggevingskader van de centrale bank.
- Afwikkeling van een termijntransactie: de uitgewisselde bedragen worden bij afwikkeling geboekt.
Een besluit van het bestuur keurt een faciliteit goed of heractiveert deze; het geld zelf wordt pas gecreëerd wanneer de centrale bank een activum verwerft, bijvoorbeeld door de aankoop van effecten of goud, of leent tegen onderpand, en beide zijden van die transactie op haar balans verschijnen. Elke stap is onderworpen aan het statuut van de centrale bank, haar boekhoudregels (in het Eurosysteem het boekhoudrichtsnoer van de ECB) en externe controle.
Soorten off-balancebronnen bij centrale banken
1. Goedgekeurde verplichtingen buiten de balans. Dit zijn faciliteiten, swaplijnen en garanties die door het bestuur van de centrale bank zijn beoordeeld en goedgekeurd. Zij worden in drie stappen geactiveerd:
- Verwerking op de balans: wanneer van de toezegging gebruik wordt gemaakt of zij wordt opgeëist, boekt de centrale bank de daaruit voortvloeiende vordering of verplichting – bijvoorbeeld een lening aan een bank in het kader van een kredietfaciliteit, of een voorziening voor een garantie waarop naar verwachting een beroep zal worden gedaan.
- Monetairbeleidsoperaties: de verworven activa kunnen vervolgens worden gebruikt in open-marktoperaties of als onderpand voor kredietfaciliteiten die liquiditeit verschaffen aan banken.
- Economische impact: de transactie wordt betaald door bijschrijving van reserves, waardoor het centralebankgeld toeneemt en de monetaire doelstellingen van de centrale bank worden ondersteund.
2. Nog niet goedgekeurde verplichtingen. Voor nieuwe faciliteiten of garanties is een voorstel aan de raad vereist met een beschrijving van hun aard, doel en verwachte impact, een risicobeoordeling en due diligence, alsmede een formeel besluit van de raad. Na goedkeuring worden zij behandeld als de hierboven genoemde goedgekeurde verplichtingen.
3. Slapende faciliteiten. Faciliteiten die ooit actief waren maar niet worden gebruikt, zoals een vervallen swaplijn of een tijdens een crisis ingestelde kredietfaciliteit, kunnen worden herzien, opnieuw door de raad worden goedgekeurd en heropend. Zij volgen vervolgens hetzelfde boekhoudkundige en operationele proces.
Strategische overwegingen. Elke activering vereist een beoordeling van krediet- en marktrisico, transparante communicatie naar de markten en coördinatie met de banken die de faciliteit zullen gebruiken.
Off-ledger-middelen
In algemeen bankjargon zijn off-ledger-middelen kapitaalpools of financiële verplichtingen die niet worden opgenomen op de officiële balans (het "grootboek") van een financiële instelling. Hoewel deze soms worden vermeld in bijbehorende toelichtingen of openbaarmakingen, worden zij doorgaans niet als directe activa of passiva in de balans geïntegreerd. In plaats daarvan kunnen zij worden ondergebracht in special purpose vehicles (SPV's), worden gehouden in trustconstructies of worden gestructureerd via andere kanalen, waardoor zij minder zichtbaar zijn in de standaardjaarrekening.
Wanneer wij in het kader van centraal bankieren spreken over off-ledger middelen, sluit dit begrip conceptueel aan, maar het is complexer vanwege de soevereine en beleidsgerichte functies van een centrale bank. Centrale banken kunnen afzonderlijke vehikels of verplichtingen gebruiken voor crisisinterventies of swaplijnen die niet altijd rechtstreeks als posten op hun primaire balans voorkomen. Deze blijven onderworpen aan hun statuten en aan voorschriften voor controle en verslaggeving, hoewel openbaarmaking soms wordt uitgesteld.
Off-ledgerfondsen in het bankwezen
1. Typische kenmerken
- Securitisatie en SPV's: Een commerciële bank kan hypotheken, leningen of andere vorderingen bundelen en vervolgens onderbrengen in een securitisatievehikel, waardoor zij feitelijk van de balans van de bank verdwijnen.
- Gestructureerde producten: Derivatencontracten of andere complexe financiële instrumenten (bijv. credit default swaps) kunnen voorwaardelijke verplichtingen met zich meebrengen die niet als balansposten worden gepresenteerd, tenzij zij onder bepaalde voorwaarden in werking treden.
- Regelgevende en risicoperspectieven: Vanuit regelgevend oogpunt kunnen instrumenten buiten de balans kapitaalverlichting bieden of risicobeheertechnieken mogelijk maken die de blootstelling op de balans verminderen. Deze constructies kunnen echter ook de werkelijke economische risico's verhullen.
2. Transparantie en regelgevende overwegingen
- Openbaarmakingsvereisten: Zelfs wanneer bepaalde middelen niet in de boeken zijn opgenomen, eisen toezichthouders vaak vermeldingen in voetnoten of bijlagen, met name op grond van de International Financial Reporting Standards (IFRS) of de US Generally Accepted Accounting Principles (GAAP).
- Moral hazard: Er bestaat de mogelijkheid dat banken hun risico te laag voorstellen, wat beleggers of toezichthouders op het verkeerde been kan zetten indien posten buiten het grootboek niet adequaat worden bekendgemaakt of begrepen.
Off-ledgermiddelen in het centralebankwezen
1. Functiespecifieke structuren
- Bijzondere faciliteiten: Centrale banken kunnen in tijden van systeemstress “bijzondere faciliteiten” (bijvoorbeeld noodkredietprogramma’s) inzetten. Deze kunnen via afzonderlijke entiteiten worden uitgevoerd; of zij worden geconsolideerd, hangt af van het boekhoudkundig kader van de centrale bank.
- Buitengewone interventies: In tijden van financiële crises kan een centrale bank garanties verstrekken of afgeschermde entiteiten oprichten om cruciale financiële instellingen te stabiliseren. Garanties blijven buiten de balans totdat een beroep erop wordt gedaan, maar worden vermeld in de toelichting op de jaarrekening.
2. Beleids- en geheimhoudingsdimensies
- Nationale veiligheid en vertrouwelijkheid: Sommige activiteiten van centrale banken worden om redenen van nationale veiligheid of strategische overwegingen met vertrouwelijkheid omgeven. Details van specifieke operaties worden daarom soms met vertraging openbaar gemaakt om overhaaste marktreacties te voorkomen; in de Verenigde Staten verplicht de Dodd-Frank Act de Federal Reserve bijvoorbeeld om gegevens over discount window-leningen met een vertraging van ongeveer twee jaar te publiceren.
- Publieke verantwoording: Ondanks de geheimhouding bestaat een toegenomen roep om transparantie, gezien het publieke mandaat van een centrale bank. Wetgevende organen en toezichtscommissies kunnen gedetailleerde openbaarmaking eisen van alle posities buiten de balans, om verantwoord bestuur te waarborgen.
Overeenkomsten
- Uitsluiting uit de primaire financiële overzichten: Zowel commerciële banken als centrale banken hebben verplichtingen en vehikels die niet op hun kernbalans voorkomen.
- Toezichthoudende aandacht: Zowel in Private Banking als in het centrale bankwezen trekken buiten de boeken gehouden transacties de aandacht van toezichthouders en het publiek, vanwege de inherente ondoorzichtigheid en mogelijke systeemrisico's.
- Risico en onzekerheid: In beide gevallen kunnen instrumenten buiten de balans situaties creëren waarin onderliggende verplichtingen of aansprakelijkheden niet volledig zichtbaar zijn, wat zorgen oproept over moral hazard, liquiditeitsdruk of kredietrisico.
Belangrijkste verschillen
1. Doel en motivatie
- Commerciële banken: Doorgaans gemotiveerd door risicobeperking, kapitaalontlasting of rendementsoptimalisatie. Banken kunnen off-ledger-entiteiten hoofdzakelijk inzetten om te voldoen aan kapitaalvereisten of om gestructureerde financiering te bedrijven.
- Centrale banken: kunnen gebruikmaken van mechanismen buiten de boeken ten behoeve van systeemstabiliteit, crisisbeheersing of macroprudentiële doelstellingen. Hun beweegreden ligt vaak in bredere beleidsdoelen, zoals het in stand houden van liquiditeit of het beschermen van kritieke activiteiten tegen politieke of marktturbulentie.
2. Transparantieverplichtingen
- Commerciële banken: Onderworpen aan gedetailleerde boekhoudnormen en kaders voor risicopublicatie. Aandeelhouders en toezichthouders eisen duidelijkheid over mogelijke blootstellingen om beleggings- en prudentiële redenen.
- Centrale banken: Hoewel er in zekere mate openbaar wordt gerapporteerd, kunnen het tijdstip en de mate van detail van de openbaarmaking van bepaalde verrichtingen beperkt zijn om de doeltreffendheid van het monetair beleid of van operaties ter bevordering van de financiële stabiliteit te beschermen.
3. Jurisdictionele bevoegdheid
- Commerciële banken: opereren onder het handels- en effectenrecht en onder financiële regelgeving, met uitdrukkelijk toezicht van toezichthoudende instanties.
- Centrale banken: Genieten een bredere soevereiniteit op monetair gebied en beschikken daardoor over unieke bevoegdheden om liquiditeit te creëren of te absorberen en nationale valutazaken te beheren. Dit kan in uitzonderlijke omstandigheden een uitgestelde openbaarmaking rechtvaardigen, maar geen niet-geregistreerde transacties.
Mogelijke gevolgen en alternatieve benaderingen
1. Uitgebreidere rapportage en audit:
- Alternatieve oplossing: Laat onafhankelijke externe of gespecialiseerde openbare audits uitvoeren om onpartijdige beoordelingen te verkrijgen, waarmee een evenwicht wordt bereikt tussen transparantie en operationele vertrouwelijkheid.
2. Harmonisatie van regelgeving:
- Alternatieve oplossing: Stimuleer gecoördineerde kaders tussen grote financiële centra (bijvoorbeeld via het Bazels Comité voor Bankentoezicht) om consistentie te waarborgen in de classificatie en openbaarmaking van posten buiten de boeken.
3. Op risico gewogen openbaarmakingsmechanismen:
- Alternatieve oplossing: Voer realtime of nagenoeg realtime gegevensregistratie in voor voorwaardelijke verplichtingen, vergezeld van verplichte stresstests die rekening houden met posities buiten de grootboeken.
Off-ledgermiddelen, zowel in de particuliere als in de centralebanksector, vormen een vorm van financieel beheer die buiten het directe zicht van de traditionele balansrapportage plaatsvindt. Hoewel de technieken (risico-overdracht, beheer van het regelgevend kapitaal of het verstrekken van voorwaardelijke liquiditeit) vergelijkbaar zijn, verschillen de doelstellingen aanzienlijk tussen commerciële banken en centrale banken. Commerciële banken richten zich doorgaans op het optimaliseren van risico-rendementsprofielen en het naleven van kapitaalvereisten, terwijl centrale banken off-ledgermechanismen inzetten ten behoeve van macro-economische stabiliteit, noodhulp en beleidsgestuurde doelstellingen.
Om meer stabiliteit en vertrouwen te bevorderen, blijft het van het grootste belang de legitieme behoefte aan operationele flexibiliteit in evenwicht te brengen met meer transparantie en strikt toezicht. Op lange termijn kunnen veranderende regelgevende omgevingen en technologische innovaties (bijvoorbeeld realtime gegevensmonitoring en geavanceerde analyses) nieuwe mogelijkheden bieden om de complexiteit en risico's aan te pakken die off-ledger-fondsen met zich meebrengen voor de wereldwijde financiële architectuur.
Bestaat er “off-balance-valuta”?
Nee. Geld bestaat uitsluitend als verplichting op de balans van een ander: bankbiljetten en reserves zijn verplichtingen van de centrale bank, deposito's zijn verplichtingen van commerciële banken. Er bestaat geen voorraad 'off-balance-sheet-valuta' of 'off-ledger-middelen' die op conversie wacht, en er bestaat geen 'Central Counterparty (CCP) Currency Creation Process'. Centrale tegenpartijen zijn clearinginstellingen die zich tussen kopers en verkopers op financiële markten bevinden; zij creëren geen valuta.
Wanneer een centrale bank geld creëert, breidt zij haar balans uit: zij verwerft een actief – voornamelijk staatsobligaties, leningen aan banken of deviezenreserves – en schrijft reserves bij aan de passiefzijde.
Voor bedrijven en overheden verbetert het opnemen van een niet in de balans opgenomen verplichting op de balans, bijvoorbeeld wanneer een garantie wordt ingeroepen of een lease wordt gekapitaliseerd onder IFRS 16, de transparantie, maar het creëert geen geld en geen financiering.
De hieronder beschreven off- naar on-balance-dienst van IFB heeft betrekking op de erkenning van reële activa en verplichtingen.
De Off- naar On-Balance-dienst van IFB
International Finance Bank ondersteunt overheden, centrale banken, financiële instellingen en ondernemingen bij het opnemen van activa, vorderingen en verplichtingen die thans buiten de balans worden gehouden in een statutaire balans, voor zover het toepasselijke verslaggevingskader dit toestaat. Typische gevallen zijn activa die via niet-geconsolideerde entiteiten of in bewaarneming worden gehouden, voorwaardelijke vorderingen die zijn gematerialiseerd, en activa waarvan de eigendom en de waarde nog niet zijn gedocumenteerd tot het niveau dat voor opname vereist is.
- Bewijsdossier: juridische eigendomstitel, afwikkelings- en bewaarnemingsgegevens, onafhankelijke waardering en de documenten die nodig zijn voor de eerste opname in de balans.
- Boekhoudkundige analyse: opname en waardering volgens IFRS, IPSAS, US GAAP of, voor de publieke sector, ESA 2010.
- Structurering: verwerving, overdracht, consolidatie of herclassificatie van het actief of de verplichting.
- Prudentiële en controlebehandeling: gevolgen voor kapitaal, liquiditeit en openbaarmaking, afgestemd met de accountants en, waar relevant, de toezichthouder.
Opname in de balans verhoogt de gerapporteerde activa of het eigen vermogen slechts voor zover het actief reëel is, onder controle van de entiteit staat en betrouwbaar kan worden gewaardeerd. Het vergroot de transparantie en kan financiering tegen het actief ondersteunen, maar creëert geen geld. Elk mandaat is onderworpen aan due diligence, compliance- en sanctiescreening.
Procedure voor valutacreatie (Currency Creation Procedure, CCP) op het niveau van centrale bank en ministerie van Financiën, met tegengaranties
Geldcreatie vindt plaats door een uitbreiding van de balans van de centrale bank: activa, in hoofdzaak staatsobligaties uitgegeven door de schatkist, worden aan de activazijde toegevoegd en reserves worden aan de passivazijde opgenomen. De centrale bank creëert aldus nieuwe reserves en verwerft de bijbehorende activa. Indien de transactie kredietrisico met zich meebrengt, kan de schatkist deze steunen met een tegengarantie of vrijwaring. De procedure verloopt in vastgestelde stappen:
- Wettelijke grondslag. De wet op de centrale bank moet de transactie toestaan (aankoop van activa, een leningfaciliteit of een garantie), en de verbintenis van de schatkist moet zijn toegestaan bij begrotingswet of door het parlement. Er gelden beperkingen op monetaire financiering – in de EU verbiedt artikel 123 VWEU krediet van de centrale bank aan overheden en directe aankoop van hun schuldtitels; in veel andere landen beperkt de wet op de centrale bank directe voorschotten aan de staat.
- Tegengarantie van de schatkist. Het ministerie van Financiën verstrekt aan de centrale bank een tegengarantie of vrijwaring voor verliezen op de faciliteit. Deze wordt geregistreerd en openbaar gemaakt als voorwaardelijke verplichting van de staat.
- Transactie van de centrale bank. De centrale bank koopt activa of verstrekt leningen aan banken of aan een daartoe bestemd vehikel en schrijft het bedrag bij op de reserverekeningen van de tegenpartijen. Deze reserves zijn nieuw centralebankgeld en verschijnen op de balans van de centrale bank, met de verworven activa of leningen aan de activazijde.
- Transmissie. Banken gebruiken de extra liquiditeit voor hun eigen kredietverlening, waardoor commercialebankgeld ontstaat in de vorm van nieuwe deposito's.
- Verlies en uitstap. Indien verliezen optreden, doet de centrale bank een beroep op de tegengarantie en betaalt de schatkist uit de begroting. Naarmate de activa vervallen of worden verkocht en de leningen worden terugbetaald, worden de reserves weer tenietgedaan.
Precedenten zijn onder meer de Asset Purchase Facility van de Bank of England (sinds 2009), waarvoor HM Treasury een vrijwaring heeft verleend, en de noodkredietfaciliteiten van de Federal Reserve uit 2020 op grond van Section 13(3) van de Federal Reserve Act, gedekt door eigen vermogen van het Amerikaanse ministerie van Financiën krachtens de CARES Act.
IFB adviseert centrale banken en ministeries van Financiën over de opzet van dergelijke transacties: de juridische grondslag, de tegengarantie en de documentatie daarvan, de boekhoudkundige verwerking (IPSAS, ESA 2010 en het eigen kader van de centrale bank) en de gevolgen voor de inflatie, de overheidsschuld en eventuele IMF-programma’s. De beslissingen blijven bij de centrale bank en de regering.
Het geldscheppingsproces is het proces waarbij nieuw geld aan een economie wordt toegevoegd. In de meeste moderne economieën wordt dit uitgevoerd door centrale banken en commerciële banken.
Centrale banken, zoals de Federal Reserve of de Europese Centrale Bank, reguleren de geldhoeveelheid en waarborgen monetaire stabiliteit. Een van de manieren waarop een centrale bank geld creëert, is door activa aan te kopen, zoals staatsobligaties: wanneer zij een obligatie van een commerciële bank koopt, betaalt zij door de reserverekening van die bank te crediteren. Deze reserves vormen nieuw centralebankgeld.
Commerciële banken scheppen geld wanneer zij kredieten verstrekken: een lening schrijft een nieuw tegoed bij op de rekening van de lener, dat in omloop komt zodra de lener het besteedt. Door een lening af te lossen wordt het overeenkomstige geld vernietigd.
Reserve-eisen creëren geen geld; het verhogen ervan beperkt eerder de kredietverlening. Veel centrale banken hebben ze verlaagd of afgeschaft – de Federal Reserve zette haar eis in maart 2020 op nul – en sturen de geldcreatie hoofdzakelijk via de beleidsrente.
Verschuiving van posten tussen off-balance- en on-balancepositie
In de reguliere financiële praktijk verschuiven posten op een aantal duidelijk omschreven manieren tussen posities buiten en op de balans, een en ander conform boekhoudstandaarden (IFRS 9, IFRS 10, IFRS 16 of US GAAP) en prudentiële regels:
- Securitisatie brengt activa doorgaans van de balans van de initiatiefnemer: leningen worden verkocht aan een special purpose vehicle, dat effecten uitgeeft aan beleggers. Voor verwijdering van de balans is overdracht van vrijwel alle risico’s en voordelen vereist; indien de initiatiefnemer de entiteit beheerst, moet deze worden geconsolideerd.
- Repo-overeenkomsten brengen niets van of naar de balans: bij een repo blijven de verkochte effecten op de balans van de verkoper staan en worden de ontvangen geldmiddelen als verplichting opgenomen.
- Consolidatie brengt de activa en passiva van een entiteit waarover zeggenschap wordt uitgeoefend op de geconsolideerde balans van de groep (IFRS 10).
- Opname of kristallisatie zet toezeggingen en garanties om in leningen of verplichtingen op de balans.
Geen van deze stappen creëert geld of financiering uit posten buiten de balans. Een centrale bank kan geen “middelen buiten de balans uitgeven” en deze later omzetten: haar verplichtingen, zoals bankbiljetten, reserves, deposito's of schuldbewijzen, staan altijd op haar balans.
Reeds bestaande off-balanceactiva
Activa die buiten de balans van een bank of centrale bank worden aangehouden, bijvoorbeeld in een special purpose vehicle of in bewaarneming, kunnen op verschillende manieren worden gemobiliseerd:
- Securitisatie: leningen of vorderingen worden gebundeld in een entiteit die effecten uitgeeft aan beleggers; de opbrengst verschaft financiering en liquiditeit.
- Repo's: effecten worden verkocht met de afspraak ze terug te kopen; de ontvangen liquide middelen verschaffen liquiditeit, terwijl de effecten tot de activa van de verkoper blijven behoren.
- Gestructureerde notes: een bank geeft notes uit die gekoppeld zijn aan de prestaties van de activa en gebruikt de opbrengst om deze activa te financieren of op haar balans te verwerven.
Nieuw gecreëerde faciliteiten
Een centrale bank kan ook eigen schuldinstrumenten uitgeven, zoals kortlopend centralebankpapier of schuldbewijzen, en de opbrengst of nieuw gecreëerde reserves gebruiken om in aanmerking komende activa te verwerven, bijvoorbeeld staatsobligaties. Zij kan ook een special purpose vehicle oprichten om in aanmerking komende activa aan te houden, zoals de Bank of England deed met haar Asset Purchase Facility. Na verwerving worden de activa opgenomen op de balans van de centrale bank of van de geconsolideerde entiteit.
De complexe mechanismen van geldcreatie: centrale banken, commerciële banken en economische ideologieën
Geld, de bankbiljetten en munten die dagelijks in transacties worden gebruikt, ontstaat niet spontaan. Het proces van geldschepping en geldbeheer omvat een complex samenspel tussen centrale banken, commerciële kredietinstellingen, regelgevende kaders, economische ideologieën en instrumenten van monetair beleid. Deze delicate evenwichtsoefening is erop gericht de toegang tot kapitaal voor economische groei te vergroten en tegelijkertijd de inflatierisico's beheersbaar te houden.
A. Belangrijkste centralebankprocessen die de geldhoeveelheid sturen
Centrale banken beschikken over een aantal krachtige, maar vaak verkeerd begrepen mechanismen om de totale geldhoeveelheid af te stemmen op hun beleidsmandaat. Deze mechanismen scheppen de randvoorwaarden voor kredietverlening door commerciële banken, via reservebeheer, de sturing van rentetarieven en, waar nodig, marktinterventies. De beperkingen en gevolgen van deze institutionele keuzes zijn tevens verweven met langlopende academische debatten.
1. Flexibele modulatie van bankreserves
Een belangrijke manier waarop centrale banken de hoeveelheid middelen bepalen die commerciële banken beschikbaar hebben voor kredietverlening, is via openmarkttransacties (OMO): het kopen en verkopen van effectenposities om de reserves van het banksysteem respectievelijk te vergroten of te verkleinen. Daarnaast beschikken zij over aanvullende instrumenten om de reservesaldi dynamisch te beïnvloeden.
i. Sturing van de korte rente via open-marktoperaties
Het krachtigste en meest flexibele mechanisme dat actief wordt gebruikt door vooraanstaande centrale banken, zoals de Amerikaanse Federal Reserve, is openmarktoperaties. Zoals de Federal Reserve Bank of New York uiteenzet, houdt dit in dat centrale banken transacties aangaan om effectenposities te kopen of te verkopen, in de praktijk doorgaans staatsobligaties of schatkistpapier, teneinde de hoeveelheid reserves in het banksysteem uit te breiden of te beperken.
Dit helpt een belangrijke referentierente, in het geval van de Fed de beoogde federal funds rate, te brengen op een niveau dat past bij de actuele monetaire beleidskoers, gericht op het verkrappen of verruimen van de kredietvoorwaarden. Wanneer de Fed in het kader van expansief beleid bijvoorbeeld effecten koopt, schrijft zij reservesaldi bij op de rekeningen van de commerciële banken die deze effecten verkopen. Dit vergroot hun kredietverleningscapaciteit en oefent neerwaartse druk uit op de beoogde kortetermijnrentes op de interbancaire markt. Aanvullende kredietverlening leidt bovendien tot verdere geldcreatie via het commerciële banksysteem. Openmarktoperaties kunnen de totale geldhoeveelheid aldus doorlopend en flexibel bijstellen.
Het is echter een onvolmaakt mechanisme. Zoals veel onderzoekers opmerken, is de rente een bot signaleringsinstrument en nemen de stimulerende effecten af naarmate de rente de nulgrens nadert. Dit heeft ertoe geleid dat centrale banken de afgelopen decennia in toenemende mate een beroep doen op grootschalige aankoopprogramma's voor activa om aanvullende monetaire versoepeling te bieden.
ii. Kwantitatieve versoepeling als aanvullende stimulans
Quantitative easing of QE verwijst naar grootschalige aankopen door centrale banken van effecten met een langere looptijd en lagere liquiditeit, zoals staatsobligaties, door overheidsinstellingen gegarandeerde hypotheekgedekte effecten of zelfs bedrijfsobligaties, om de langetermijnrentes breder te verlagen wanneer de korte rente alleen ontoereikend wordt geacht om de groeidoelstellingen te ondersteunen. Dit is bedoeld om kredietverlening, bestedingen en investeringen te stimuleren die gevoelig zijn voor langetermijnrentes, zoals woningbouw, en zo in perioden van stagnatie een extra impuls te geven aan de vraag en de economische activiteit.
Aangezien effecten met een langere looptijd en een hoger risico minder liquide zijn, vergroten dergelijke programma's de balansen van centrale banken echter veel sterker in verhouding tot de gegenereerde stimulans dan open-marktoperaties gericht op kortetermijnrentes. Dit kan de risico's van marktverstoringen en inflatie vergroten en leidt tot een aanzienlijk debat onder economen over de passende reikwijdte, de economische effecten en de risico's van dit mechanisme, dat de afgelopen vijftien jaar door grote centrale banken algemeen is toegepast bij de bestrijding van economische crises.
iii. Wijziging van reserveverplichtingen om kredietverlening te versoepelen
Naast open-marktoperaties en obligatieaankopen in het kader van kwantitatieve verruiming (QE) om de reservesaldi dynamisch te laten groeien, kunnen centrale banken ook eenvoudigweg de wettelijke vereisten versoepelen voor een duurzamer effect, aangezien daarmee reeds bestaande activa van commerciële banken vrijkomen. Het verlagen of afschaffen van reserveverplichtingen verlaagt de kosten van banken, hoewel de kredietverlening in moderne stelsels voornamelijk wordt beperkt door kapitaal, liquiditeitsregels en vraag.
Sommige centrale banken, zoals de People's Bank of China en de Reserve Bank of India, passen de reserveratio's nog actief aan. De Federal Reserve verlaagde haar reserveratio's in maart 2020 tot nul. Wanneer reserves niet worden vergoed, werken de vereisten als een belasting op banken en leiden zij doorgaans tot lagere depositorentes voor cliënten.
iv. Directe kredietverlening als liquiditeitsbackstop
De Federal Reserve en vele andere centrale banken wereldwijd kennen eveneens discount window-kredietprogramma's, waarmee in aanmerking komende banken tegen verpande zekerheden, zoals staatsobligaties, leningen of hypotheken, rechtstreeks leningen bij de centrale bank kunnen opnemen om tijdelijke liquiditeitsbehoeften te dekken. De kosten liggen doorgaans boven de heersende marktrentes, zodat kredietnemers in de eerste plaats op particuliere financieringsmarkten blijven vertrouwen en overmatig gebruik wordt ontmoedigd. Belangrijk is echter dat deze faciliteit ervoor zorgt dat solvabele instellingen toegang behouden tot de benodigde reserves, ook in tijden van marktstress, wanneer liquiditeitstekorten anders de kredietverlening zouden kunnen beperken en de groei zouden kunnen belemmeren.
Onderzoek naar de patronen van lenen via het discontoloket wijst op onderbenutting, vanwege het stigma dat banken ervaren wanneer zij een beroep doen op dergelijke noodhulpprogramma's, terwijl particuliere markten doorgaans volstaan om de bedrijfsvoering te financieren. Dit duidt er waarschijnlijk op dat directe leningen in de praktijk momenteel meer als vangnet voor marktstabiliteit dienen dan als een normaal instrument om het beleid als zodanig te versoepelen. Niettemin kunnen dergelijke programma's de kredietverleningscapaciteit van commerciële banken rechtstreeks beïnvloeden door de balansen van specifieke instellingen te versterken, mocht dat ooit nodig zijn om liquiditeitstekorten in te dammen.
2. Aanpassing van beleidsrentes om de kredietvoorwaarden te sturen
Los van de directe sturing van de reserves in het systeem gebruiken monetaire beleidsmakers ook open communicatie over verwachtingen omtrent de vaststelling van de referentierente om de kredietvoorwaarden en de prikkels voor banken om kredietverlening uit te breiden ten opzichte van de in de economie waargenomen risico's breed te beïnvloeden. Dit werkt als een meer indirecte, signalerende sturing van de geldcreatie.
i. Referentierentes op korte termijn als belangrijk signaleringsinstrument
De belangrijkste referentierente ter wereld is de doelbandbreedte van de Amerikaanse federal funds rate, die de Federal Reserve in 2022–2023 snel verhoogde om de inflatie te beteugelen. Grote centrale banken geven duidelijke forward guidance over hun rentepad om de verwachtingen over de totale kredietkosten over een horizon van 6-18 maanden te sturen, met als doel de leenbereidheid en daarmee de groei van de totale vraag zodanig te kalibreren dat de wettelijk vastgelegde beleidsdoelstellingen worden bereikt – of het nu gaat om inflatie, output gaps of andere bij wet bepaalde doelen.
Aangezien de rentetarieven die commerciële banken aan consumenten en bedrijven aanbieden nauw de beleidsrente van de centrale bank volgen, hebben verhogingen of verlagingen van de referentietarieven een aanzienlijke invloed op de bredere kredietcondities en de bereidheid om in alle sectoren leningen aan te gaan. Dit geeft monetaire beleidsmakers een indirecte maar toch zeer effectieve hefboom om het kredietverleningsgedrag van commerciële banken, en daarmee de dynamiek van geldcreatie, te beïnvloeden, los van aanpassingen van de reserves.
ii. Quantitative tightening ter vermindering van de liquiditeit in het systeem
Om de aanzienlijke balansuitbreidingen onder programma's voor kwantitatieve verruiming terug te draaien zodra de economie aantrekt, moeten centrale banken de overtollige liquiditeit die tijdens meerjarige crisisinterventies in het systeem is gebracht, bewust verminderen via afbouwregelingen voor obligaties, aangeduid als kwantitatieve verkrapping (quantitative tightening, QT). Dit houdt in dat herbeleggingen worden stopgezet naarmate effecten aflopen, zodat de overtollige reserves in het banksysteem geleidelijk afnemen. QT beperkt bovendien de kredietverleningscapaciteit en de beschikbaarheid van krediet in bredere zin, doordat liquide activa slinken.
Hoewel QE en QT mechanisch eenvoudig lijken, kan de ongekende omvang ervan onvoorspelbare marktgevolgen en pieken in de volatiliteit teweegbrengen, die het gedrag van commerciële banken ernstiger destabiliseren dan beoogd. Onderzoek van het IMF naar QT-risico's wijst op signalen van verkoopdruk op de obligatiemarkt wanneer portefeuilles worden herschikt en de capaciteit van marketmakers afneemt. Het tegenargument luidt dat de nieuwe aspecten moeten worden gerelativeerd, aangezien economische groei en inflatie de belangrijkste aggregaten zijn die bewust worden gestuurd, en niet de balansen als zodanig. Desondanks blijft het inzetten van tijdelijke QE en het vervolgens onttrekken van liquiditeit een terrein met onzekere effecten voor de bedrijfsvoering van commerciële banken, ondanks het toenemende gebruik ervan in het instrumentarium van centrale banken in de afgelopen decennia.
3. Marktinterventies ter beheersing van economische schokken
In tijden van financiële instabiliteit of valutadruk in het buitenland kunnen centrale banken zo nodig uitgebreidere aan- en verkoopoperaties uitvoeren om ordelijke markten te herstellen en doorwerking naar de reële economie te voorkomen. Dergelijke interventies verstoren echter de relatieve activaprijzen en hebben eveneens onbedoelde gevolgen, wat aanleiding geeft tot kritiek.
i. Valutamaatregelen op korte termijn
Om plotselinge druk te verlichten die valutacrashes veroorzaakt of verergert, kunnen centrale banken directe interventies op de valutamarkt uitvoeren om ordeloze, volatiele dalingen tegen te gaan. Zoals de Bank voor Internationale Betalingen (BIS) uiteenzet, houdt dit in dat voldoende omvangrijke reserves aan vreemde valuta worden verkocht om dalingen te vertragen of om te buigen, of althans de bezorgdheid van beleidsmakers over buitensporige, destabiliserende bewegingen te signaleren. Valuta-interventie beoogt paniek en kuddegedrag te voorkomen die de economische fundamenten overschrijden.
Wereldwijd onderzoek naar dergelijke gevallen wijst erop dat kortetermijninterventies die onevenwichtigheden beteugelen, verstoringen kunnen kalmeren en rationele waarderingen kunnen herstellen, soms met effect. Sommige economen waarschuwen echter dat interventies toekomstige speculatie kunnen aanmoedigen doordat zij het verliesrisico overnemen. Dit leidt tot moral hazard. Tijdelijke valuta-interventies putten bovendien de reserves uit zonder de onderliggende economische problemen aan te pakken. Indien de zorgen structureel van aard zijn, moeten landen mogelijk uiteindelijk de waarde van hun valuta aanpassen, hogere rentes accepteren of diepgaandere hervormingen doorvoeren.
ii. Activa-aankopen ter bescherming van de marktwerking
In acute crises reikt de economische dreiging verder dan valutainstabiliteit, aangezien alle financieringsmarkten kunnen vastlopen, met het risico op ernstige gevolgen voor huishoudens en bedrijven. Zoals in 2008 en opnieuw in maart 2020 bij de schokken door Covid-19 bleek, kan zelfs de vraag op de markten voor staatsobligaties wegvallen, waardoor fundamentele prijsrelaties onder druk komen te staan. Dit leidt tot diepe onzekerheid over relatieve waarden en risico's, waardoor de kredietverlening over alle activaklassen heen stokt.
Geconfronteerd met de dreiging van een volledige financiële ineenstorting breidden centrale banken zoals de Fed, de ECB en de Bank of England hun bestaande QE-programma's snel uit en beloofden zij onbeperkte aankopen op de obligatiemarkten die essentieel zijn voor het functioneren van economieën. Dit was bedoeld om te fungeren als koper van laatste instantie en zo ordelijke handelsmechanismen te herstellen om de beschikbaarheid van krediet te waarborgen, in tegenstelling tot meer selectieve valuta-interventies. Het nadeel was echter een nog grotere uitbreiding van de balansen en de daarmee gepaard gaande risico's. De gecombineerde balansen van de grote centrale banken groeiden binnen enkele maanden met duizenden miljarden dollars. Hoewel dit noodzakelijk was om een depressie te voorkomen, wijzen critici op de toenemende gevaren van marktverslaving en trekken zij de exitstrategieën in twijfel.
Over het geheel genomen leidt de aanwezigheid van voorwaardelijke interventies tot een bredere moral hazard. Gezien de beperkingen die terugtrekking verhinderen, blijven centrale banken echter stabiliteit nastreven voor kwetsbare markten, teneinde het economisch herstel veilig te stellen alvorens te trachten de normale situatie te herstellen. De risico's van overmatige afhankelijkheid van verstorende maatregelen blijven evenwel zorgwekkend, aangezien de tweede-orde-effecten op de bedrijfsvoering van commerciële banken onvoldoende worden begrepen.
B. Kredietverleningsmechanismen van commerciële banken
Binnen het bredere kader van de centrale bank voor reserves en rentetarieven beschikken commerciële banken over eigen kredietverleningsmodellen die het scheppen van deposito's en geldcreatie mogelijk maken. Banken houden slechts een fractie van hun deposito's aan als reserves en scheppen nieuwe deposito's wanneer zij krediet verlenen. Risicoafwegingen temperen echter een ongebreidelde kredietverlening.
1. De kracht en de gevaren van fractioneel bankieren
Een doorslaggevend maar vaak verkeerd begrepen feit over commerciële banksystemen is hun praktijk van fractioneel reservebankieren. Dit betekent dat banken slechts een fractie van hun deposito’s aanhouden als contanten of reserves bij de centrale bank. In tegenstelling tot het gangbare beeld lenen banken deposito’s niet uit: het verstrekken van krediet creëert zelf nieuwe deposito’s en dus nieuw geld.
i. Geldvermenigvuldiging door fractionele reserves
Studieboeken illustreren aan de hand van eenvoudige voorbeelden hoe fractioneel reservebankieren geldvermenigvuldiging en kredietcreatie mogelijk maakt. Stel dat er een initiële contante storting van $100 plaatsvindt bij Bank A. Bij een reserve-eis van 10% houdt zij $10 als reserve aan, maar leent zij de overige $90 uit. De lener besteedt deze $90 aan goederen of diensten bij een ontvanger, die de betaling vervolgens stort bij Bank B. Nadat Bank B 10%, oftewel $9, als reserve heeft aangehouden, kan zij nu $81 uitlenen aan een andere klant. Naarmate dit proces zich herhaalt, waarbij leningen nieuwe deposito's doen ontstaan, ondersteunt een klein deel aan reserves een veel grotere omvang aan saldi binnen het gehele stelsel van commerciële banken.
Bij een ratio van 10% maakt het oorspronkelijk gestorte bedrag van $100 nieuwe leningen tot $900 mogelijk. Bij een vereiste van 5% zou dit theoretisch kunnen oplopen tot $1.900. Doordat slechts een fractie van het gestorte geld als reserve wordt aangehouden in plaats van de volledige bedragen, overtreft de kredietverlening die via deposito's in het bredere financiële stelsel wordt ondersteund de feitelijke reserves met een factor 10 of meer. Zonder regelgeving bevorderen de prikkels een eindeloos uitdijende cyclus van kredietverlening, althans totdat leners in gebreke blijven. In de praktijk benadrukken centrale banken dat deze leerboekmultiplicator het moderne bankwezen niet beschrijft: kredietverlening wordt beperkt door kapitaal, liquiditeitsregels, de beleidsrente en de vraag van leners, en niet door reserves (Bank of England, “Money creation in the modern economy”, 2014).
ii. Toenemende erkenning van inherente instabiliteit
Veel waarnemers hebben gewezen op de instabiliteit van stelsels met gedeeltelijke reserves, die steunen op het vertrouwen van deposanten en de marktliquiditeit om massale opnames te vermijden, gezien de lage werkelijke kasreserveverhoudingen. Dit werd dramatisch bevestigd tijdens het hoogtepunt van de bankruns in 1933 tijdens de Grote Depressie. Soortgelijke dynamieken speelden een rol bij het vastlopen van de interbancaire markt in 2007, dat uiteindelijk werd opgevangen door noodmaatregelen van centrale banken.
Bijgevolg erkennen de huidige commerciële bankmodellen de inherente mismatches tussen kortlopende verplichtingen, zoals deposito's, en risicovollere langlopende kredietverleningsactiva op hun balans. Regelgeving waarborgt thans normen voor de kwaliteit van activa, toegang tot vangnetten van de centrale bank als laatste redmiddel, en afwikkelingsmechanismen om mogelijke faillissementen van zelfs zeer grote mondiale banken te beheersen. Maar de fundamentele spanning blijft bestaan tussen het streven om overtollige reserves uit te lenen om te profiteren van de impliciet aanvaarde looptijdrisico's en het handhaven van toereikende waarborgen en liquide buffers om op verzoek opeisbare toezeggingen te garanderen.
2. Liquiditeitsrisico's beheerst door nieuwe waarborgen
Hoewel de problematiek van looptijdmismatch tegenwoordig beter wordt begrepen, blijven liquiditeitsrisico's bestaan bij het omzetten van kortlopende middelen in rendabele activa en leningen. Interbancaire markten overbruggen deze kloof, maar kwamen in 2008 tot stilstand. Nieuwe regelgeving beoogt de daarmee samenhangende bedreigingen voor de beschikbaarheid van geldcreatie te beperken, ook bij marktverstoringen.
i. Interbankmarkten voor het recyclen van overtollige reserves
Een belangrijk mechanisme waarmee banken hun reservesaldi dynamisch kunnen beheren, is de interbancaire geldmarkt. Op deze markt voor kortlopende financiering kunnen instellingen met overtollige reserves deze, meestal overnight, uitlenen aan instellingen die met een tijdelijk tekort kampen. De overnight-rentetarieven fungeren als maatstaf voor de liquiditeitsomstandigheden waarin banken opereren. Zoals de Bank voor Internationale Betalingen (BIS) opmerkt, duiden hoge tarieven op een beperktere toegang tot financiering als gevolg van vermeend tegenpartijrisico, terwijl lagere tarieven wijzen op stabiele stromen waarin reserves ongehinderd worden herverdeeld waar dat nodig is.
Toen de forse herwaardering van activa in 2007 echter tot onzekerheid over verborgen risico's leidde, verdween het vertrouwen in het interbancaire systeem. Het IMF omschreef deze ineenstorting als een 'systemische plotselinge stop' in de cruciale kortetermijnfinancieringsmarkten waarop veel banken vertrouwden om schommelingen in deposito's op te vangen. Doordat verzoeken om reserves niet langer konden worden afgewikkeld via het verlamde netwerk, volgden een reeks faillissementen en gedwongen fusies. Dit onderstreepte de risico's van gestructureerde producten en de noodzaak van liquiditeitsbuffers, aangezien de toegang tot de markt plotseling kan verdwijnen.
ii. Nieuwe regelgevende ondersteuningsstructuren
Gezien de economische ravage als gevolg van bevroren interbancaire kanalen stelden de Basel III-akkoorden bindende liquiditeitsnormen vast, die banken verplichten voldoende contanten of hoogwaardige activa aan te houden om de netto kasuitstroom over een stressscenario van 30 dagen te dekken. Deze Liquidity Coverage Ratio (LCR) vormt rechtstreeks een buffer voor banken tegen krappe markten, die eerder systemische tekorten tot bankproblemen deden uitgroeien. Samen met hogere kapitaalbuffers verkleinen de liquiditeitsdekkingsvereisten structureel de kans op een herhaling van de verstoringen van 2008 in geldmarkten die van cruciaal belang zijn voor de werking van het financiële stelsel.
Desondanks balanceren toezichthouders op het slappe koord. Overmatige regelgeving, zoals onevenredig hoge verplichtingen inzake liquide activa, zou winstgevende kredietverlening gefinancierd met kortlopende deposito's belemmeren. De weerbaarheid tegen externe schokken moet worden afgewogen tegen het behoud van voldoende kredietbeschikbaarheid en een zekere inherente looptijdtransformatie die de geldcreatiestromen ondersteunt. Gezien de economische belangen nemen de meeste toezichthouders bij het beperken van de risico's van banken echter het zekere voor het onzekere.
3. De expansiecyclus van leningen en deposito's in de praktijk
Het kredietverleningsproces kan worden toegelicht aan de hand van een eenvoudig voorbeeld. Individuele leningen creëren nieuwe deposito's, die de verdere kredietverleningscapaciteit voeden, terwijl zij worden beheerst door risicobeheerkaders.
i. Case study van geldcreatie via hypotheken
Neem een hypothetische huizenkoper die een woning van USD 800.000 financiert via een hypotheek bij Bank A. Op het moment dat de lening wordt uitbetaald, ontstaat er USD 800.000 aan nieuw giraal geld. Bank A leent geen deposito's van andere cliënten uit; zij creëert een nieuw deposito en verwacht rente te verdienen uit de maandelijkse termijnen van de lener.
Wanneer de verkoper de USD 800.000 bij Bank B stort, draagt Bank A hetzelfde bedrag aan centralebankreserves over aan Bank B. Bank B beschikt nu over een nieuw deposito en nieuwe reserves; haar verdere kredietverlening hangt af van haar kapitaal, haar liquiditeitspositie en de vraag van kredietwaardige kredietnemers – niet van een vaste reserveverhouding, die in de Verenigde Staten sinds maart 2020 nul bedraagt.
ii. Risicobeoordeling als beperking van depositomultiplicatie
Uiteraard temperen prudentiële risico-overwegingen de goedkeuringen. Aan de hand van acceptatiecriteria moet Bank A het inkomen en de bestaande verplichtingen van de lener beoordelen om het risico van wanbetaling in te schatten voordat zij instemt met de financiering van zo'n omvangrijke hypotheeklening. Vereiste kredietscores, betalingshistorie, grenzen aan de schuld-inkomensverhouding en onderpandwaarderingen beperken het tempo van de kredietcreatie op basis van gedeeltelijke reserves.
Nieuwe kapitaalregels zoals Basel III vereisen eveneens grotere kapitaalbuffers die zijn gekoppeld aan de omvang van de totale risicogewogen activa van banken, hetgeen de kredietverleningsmogelijkheden rechtstreeks beperkt. Financiële instellingen streven naar een zo groot mogelijke kredietportefeuille, maar moeten voldoende voorzieningen treffen voor onvermijdelijke wanbetalingen en de rentetarieven zo hoog vaststellen dat zij winstgevend blijven, gezien de risico's en kosten die verbonden zijn aan het aantrekken van middelen uit cliëntendeposito's. Het vinden van een optimale balans tussen agressieve geldcreatie, die een bredere economische productie aanjaagt, en prudente waarborgen die het vertrouwen van het publiek in stand houden, is een inherente spanning in het commerciële bankwezen.
4. Securitisatie: uitbreiding van kredietbereik en risico's
Naast directe kredietverlening op basis van fractionele reserves hebben banken ook indirecte structuren voor kredietfinanciering ontwikkeld, die de schaal en beschikbaarheid van geldschepping vergroten, maar ondoorzichtige verwevenheidsrisico's met zich meebrengen, zoals in 2008 op dramatische wijze bleek.
i. Securitisatie als verruiming van liquiditeit en krediet
De belangrijkste van de bankinnovaties die de functionele geldclaims uitbreiden tot boven de aangehouden reserves is de uitgifte van effecten die worden gedekt door verwachte aflossingsstromen uit consumentenschulden zoals hypotheken, studieleningen, autoleningen en creditcardkrediet. Bij securitisatie worden pakketten leningen ondergebracht in gestructureerde beleggingsvehikels (SIV's) of special purpose vehicles (SPV's), die in tranches uitgegeven obligaties verkopen aan beleggers op mondiale markten, gedekt door de waarde van de onderliggende gecollateraliseerde activa. Dit levert wholesalefinanciering op voor verdere kredietverlening en maakt tegelijkertijd bankkapitaal vrij voor nieuwe kredietverlening.
Kosten van het opnemen van posities op de balans van een bank
Wanneer een bank een blootstelling op haar balans opneemt – bijvoorbeeld door een kredietfaciliteit op te nemen of een entiteit te consolideren – hangen de kosten af van de transactie, het regelgevingskader en de betrokken activa, en kunnen deze niet in algemene zin worden vastgesteld. De belangrijkste componenten zijn:
- Toezichtkapitaal: Basel III vereist ten minste 4,5% Common Equity Tier 1, 6% Tier 1 en 8% totaal kapitaal ten opzichte van de risicogewogen activa, plus een kapitaalconserveringsbuffer van 2,5% in Common Equity Tier 1 en een hefboomratio van ten minste 3%. Voor USD 1 miljard aan blootstellingen met een risicogewicht van 100% betekent dit ten minste USD 105 miljoen aan kapitaal, inclusief de conserveringsbuffer, vóór eventuele anticyclische of systeembuffers. Verplichtingen buiten de balans leiden reeds tot kapitaalvereisten via kredietconversiefactoren.
- Liquiditeit: de Liquidity Coverage Ratio (LCR) vereist hoogwaardige liquide activa ter dekking van de netto kasuitstromen over een stressperiode van 30 dagen, en de Net Stable Funding Ratio (NSFR) vereist stabiele financiering voor het activa- en buitenbalansprofiel. Liquide activa leveren doorgaans minder op dan kredieten.
- Transactiekosten: juridische kosten, due diligence en administratie.
- Indirecte kosten: gevolgen voor financiële ratio's, marktperceptie en operationele complexiteit.
Instellingen dienen deze kosten per transactie te analyseren; IFB publiceert geen algemene kostenramingen.
Illustratieve kostenberekening per USD 1 miljard
De volgende cijfers zijn een illustratie op basis van vermelde aannames en geen offerte. Voor USD 1 miljard aan blootstellingen tegen een risicogewicht van 100%, die op de balans van een bank worden gebracht:
- Kapitaal: circa USD 105 miljoen aan kapitaal (10,5% inclusief de kapitaalconserveringsbuffer); bij een veronderstelde kapitaalkost van 6–12% per jaar circa USD 6–13 miljoen per jaar.
- Liquiditeit: het aanhouden van liquide activa in plaats van activa met een hoger rendement, bij een verondersteld renteverschil van 1–3%, ongeveer USD 10–30 miljoen per jaar.
- Transactiekosten: juridische kosten, due diligence en administratie, uitgaande van 0,1–0,5%, circa USD 1–5 miljoen eenmalig.
Uitgaande van deze veronderstellingen bedragen de terugkerende kosten in de orde van USD 16–43 miljoen per jaar, plus eenmalige kosten van USD 1–5 miljoen. De werkelijke bedragen zijn afhankelijk van de bank, de activa, de jurisdictie en de marktomstandigheden.
Off-ledgerrekeningen in het internationale bankwezen
Hoe de grote financiële centra omgaan met off-ledger- en off-balance-sheetconstructies, wordt uiteengezet in onze Intelligence-reeks: Off-Ledger Accounts in International Banking.
Indien u uw specifieke behoeften inzake valutacreatie met ons wilt bespreken, neemt u dan contact op met onze directeur Isof Baco.


