Offshorenalatenschap beheersen -
De IFB & IFC-capitals Wealth Axis
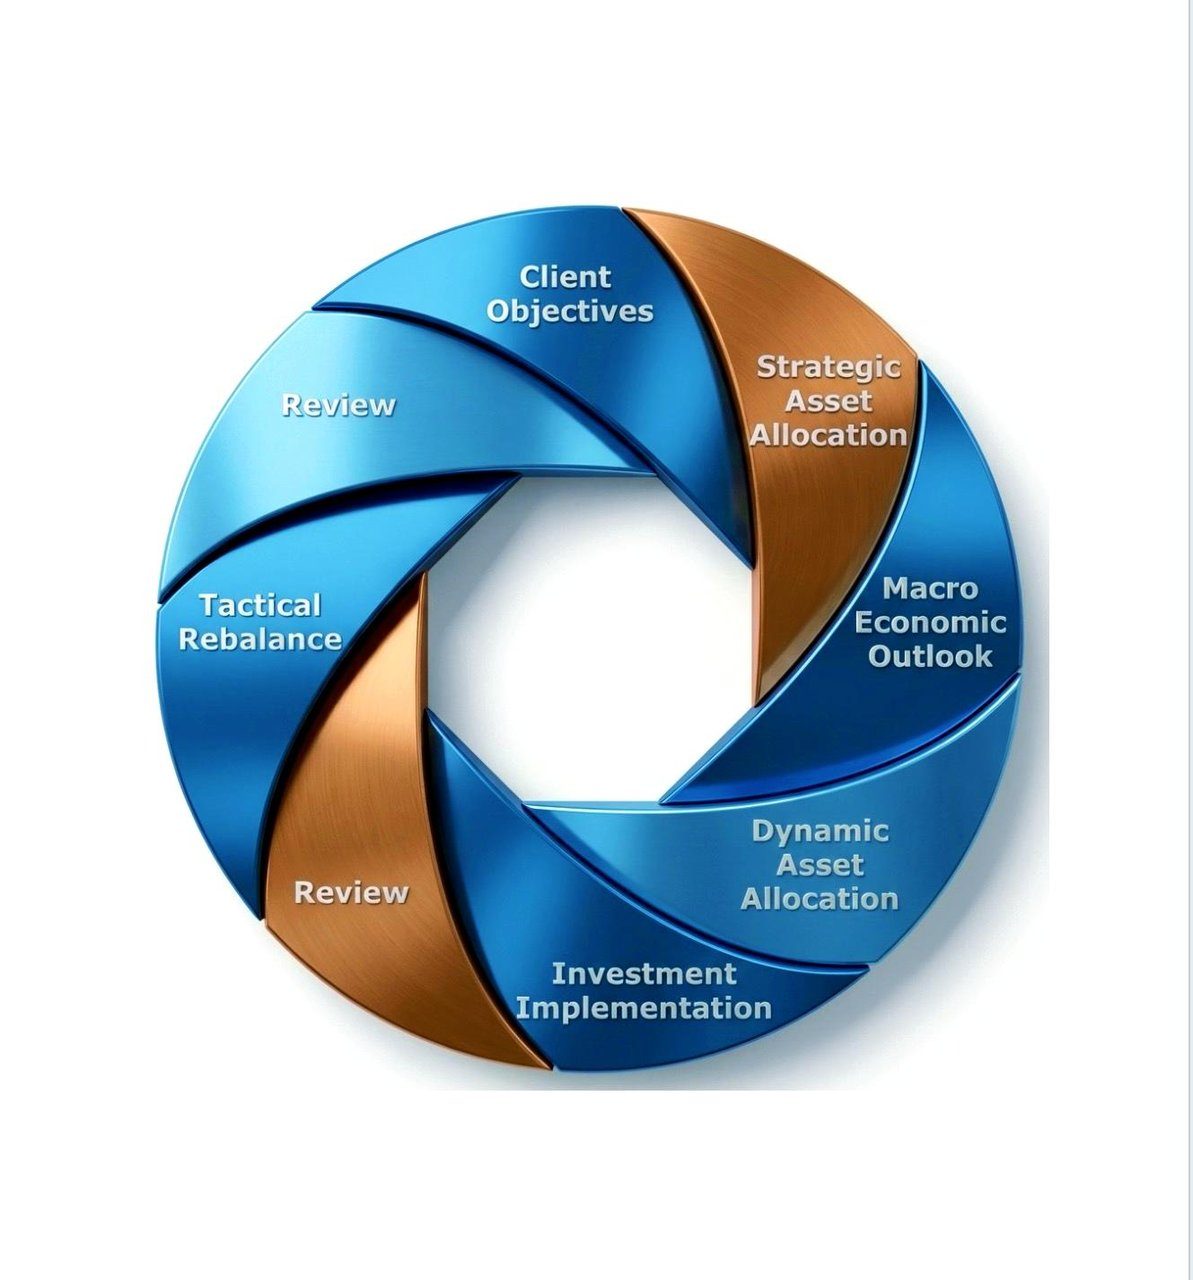
Onze diensten op het gebied van Vermogensbeheer
Vermogensbeheer verwijst naar een geheel van financiële diensten en producten voor vermogende particulieren (HNWI's), welgestelde cliënten en families.
Deze diensten zijn erop gericht cliënten te helpen hun vermogen effectiever te laten groeien, te behouden en te beheren. Tot de belangrijkste bankproducten en -diensten voor Vermogensbeheer behoren:
- Beleggingsbeheer: Deze dienst omvat het professionele beheer van de beleggingsportefeuille van een cliënt, die aandelen, obligaties, beleggingsfondsen, exchange-traded funds (ETF's) en andere activa kan omvatten. Vermogensbeheerders streven ernaar het risicogewogen rendement van de portefeuille te optimaliseren op basis van de financiële doelstellingen, de risicotolerantie en de beleggingshorizon van de cliënt (voor de overeenkomst zie hier).
- Financiële planning: Vermogensbeheerders helpen cliënten een volledig financieel plan op te stellen, rekening houdend met factoren zoals inkomen, uitgaven, beleggingen, fiscale strategieën en pensioendoelstellingen. Dit stelt cliënten in staat weloverwogen beslissingen te nemen over hun vermogen en hun financiële doelstellingen te bereiken.
- Private Banking: Private Banking-diensten richten zich op vermogende cliënten en bieden persoonlijke financiële oplossingen, zoals maatwerkkredietproducten, op maat gesneden beleggingsadvies en exclusieve bankdiensten.
- Trust- en nalatenschapsplanning: Professionals op het gebied van vermogensbeheer helpen cliënten bij het opstellen en beheren van trusts, testamenten en nalatenschapsplannen, zodat hun vermogen wordt overgedragen en behouden overeenkomstig hun wensen, met beperking van fiscale lasten en mogelijke juridische problemen.
- Fiscale planning en advies: Deze dienst omvat het ontwikkelen van fiscaal efficiënte strategieën voor cliënten, waaronder het minimaliseren van belastingverplichtingen, het identificeren van mogelijkheden tot belastingbesparing en het waarborgen van naleving van de belastingwetgeving.
- Risicobeheer en verzekeringen: Vermogensbeheerders helpen cliënten bij het beoordelen en beheersen van de uiteenlopende risico's van hun financiële activa en adviseren over geschikte verzekeringsproducten ter bescherming van hun vermogen, zoals levensverzekeringen, langdurige-zorgverzekeringen en schade- en eigendomsverzekeringen.
- Pensioenplanning: Hierbij wordt een volledige strategie ontwikkeld om cliënten te helpen de gewenste levensstijl na pensionering te realiseren, rekening houdend met factoren zoals het verwachte pensioeninkomen, de uitgaven en mogelijke zorgkosten.
- Filantropisch advies: Vermogensbeheerders ondersteunen cliënten bij het ontwikkelen en uitvoeren van filantropische strategieën, waaronder het oprichten van charitatieve trusts, stichtingen of donor-advised funds ter ondersteuning van doelen die aansluiten bij hun waarden en doelstellingen.
- Diensten voor familiekantoren: Sommige banken bieden gespecialiseerde diensten voor familiekantoren aan voor het beheer van het vermogen van families met een zeer groot vermogen, met een breed scala aan financiële, juridische, fiscale en administratieve diensten, en coördineren met andere externe adviseurs.
- Alternatieve beleggingen: Naast traditionele beleggingsproducten kunnen cliënten van vermogensbeheer toegang hebben tot alternatieve beleggingsmogelijkheden, zoals hedgefondsen, private equity, durfkapitaal, vastgoed en grondstoffen.
Veilig intergenerationeel Vermogensbeheer
Wilt u uw financiële toekomst veiligstellen en uw vermogen laten groeien? De vermogensbeheerdiensten van onze bank kunnen u daarbij helpen.
Met een team van ervaren financieel adviseurs tot uw beschikking ontvangt u persoonlijke beleggingsstrategieën die zijn afgestemd op uw unieke financiële doelstellingen. Of u nu wilt sparen voor uw pensioen, de studie van uw kind wilt financieren of uw vermogen in de loop der tijd eenvoudigweg wilt laten groeien: ons team helpt u een plan op te stellen om uw financiële doelen te verwezenlijken.
Onze vermogensbeheerdiensten omvatten een scala aan beleggingsmogelijkheden, waaronder aandelen, obligaties, beleggingsfondsen en meer. Wij bieden tevens financiële planning aan om u te helpen de complexiteit van belastingen, nalatenschapsplanning en andere financiële overwegingen te beheersen.
Onze adviseurs staan klaar om u bij elke stap deskundig te begeleiden en te ondersteunen. Wacht dus niet langer. Neem vandaag nog de regie over uw financiële toekomst en meld u aan voor onze diensten op het gebied van vermogensbeheer.
Download onze presentatie
Offshore vermogensbeheer – De definitieve gids (editie 2025)
Een uitgebreid compendium voor families met een zeer hoog vermogen, single- en multi-family offices en grensoverschrijdend actieve ondernemingen
1. Inleiding: een nieuw tijdperk van kapitaalmobiliteit
In een tijdperk dat wordt gekenmerkt door retoriek over de-globalisering maar tegelijk door een ongekende digitale onderlinge verbondenheid, beseffen vooruitziende vermogenshouders dat diversificatie van soevereiniteit niet langer optioneel is, maar axiomatisch. Met meer dan USD 14,3 biljoen aan grensoverschrijdende bezittingen in omloop en een verwachte samengestelde jaarlijkse groei van 5,7 % van het vermogen van UHNW-personen tot 2030, is het moderne offshoreparadigma verschoven van heimelijke ondoorzichtigheid naar volledig conforme optimalisatie. Onze positie in Anjouan, Unie van de Comoren, ligt op het kruispunt van de trustjurisprudentie van de Oude Wereld en wendbare FinTech-ondersteuning: een locatie waar wendbaarheid samenkomt met een solide juridische basis.
1a. Wereldwijde macro-economische factoren en vermogensmigratie
- Geopolitieke volatiliteit – alleen al in 2024 kregen 27 staten een verlaging van hun kredietrating, wat kapitaalvlucht tot gevolg had.
- Fiscale druk (fiscal drag) – Het gemiddelde OESO-tarief in de hoogste belastingschijf bedraagt thans meer dan 45 %, wat het rente-op-renteffect voor actieve vermogensopbouwers aantast.
- Muntontwaarding – de balansen van de centrale banken van de G4 zijn sinds de pandemie met 32 % gegroeid, waardoor FX-afdekkingen noodzakelijk zijn.
- Digitaal nomadisme – meer dan 60 jurisdicties bieden inmiddels visa voor mobiliteit met een lichte fiscale druk, wat de flexibiliteit bij de keuze van domicilie bevordert.
- Regelgevende verfijning – CRS 2.0 en de wereldwijde minimumbelasting van Pillar Two belonen structuren die daadwerkelijke substance aantonen.
2. Definitie van offshore, mid-shore en dual-domicile vermogensbeheer
- Offshore: Oprichting en bewaarneming van activa in jurisdicties met een nultarief of laag belastingtarief, doorgaans buiten het land van verblijf van de cliënt.
- Mid-shore: hybride vestigingsgebieden (bijv. Ierland, Malta) die EU-paspoortering bieden met gematigde belastingvoordelen.
- Dubbele domiciliëring: Strategische combinatie van een onshore hoofdkantoor van de onderneming met een offshore treasury of SPV, waarmee zowel de regelgevende perceptie als de fiscale efficiëntie wordt geoptimaliseerd.
3. Strategische voordelen voor UHNW-families en ondernemingen
- Vermogensbescherming van institutioneel niveau – firewallwetgeving, termijnen voor fraudulente overdracht van slechts twee jaar.
- Multi-valutaliquiditeit – directe valuta-afwikkeling in 26 belangrijke paren, van cruciaal belang voor wereldwijde fusie- en overnameactiviteit.
- Premium Private‑Banking-voordelen – maatwerk-kredietlijnen tegen gediversifieerde zekerheden, jet‑card-integraties.
- Toegang tot dealflow – vroege toegang tot secondaries in private equity, co-investeringen in venture capital en private credit: vaak onder ISIN’s met NA-codering.
- Generatieoverstijgende nalatenschapsplanning – dynastieke trusts die meer dan 150 jaar beslaan, met huwelijksvoorwaarden die op het niveau van de trustakte zijn geïntegreerd.
- Regulatoire arbitrage – de mogelijkheid om gebruik te maken van IP-boxregimes, tonnagebelasting of kaders voor captive-verzekeringscellen.
4. Juridische, regelgevende en fiscale grondslagen in detail
Compliance is de conditio sine qua non van hedendaagse offshorestructurering. Hieronder analyseren wij de belangrijkste wettelijke bepalingen en hun praktische gevolgen.
- OESO Common Reporting Standard (CRS) 2.0 – van kracht voor 121 jurisdicties; uitgebreide rapportage over digitale activa vanaf januari 2026.
- Amerikaanse FATCA – blijft extraterritoriaal zeer werkzaam; zorgvuldige behandeling van W‑9/W‑8BEN is verplicht voor begunstigden met een Amerikaanse nexus.
- BEPS 2.0 Pillar Two – wereldwijd minimumtarief van 15 % voor ondernemingen binnen de reikwijdte; gemitigeerd via substance carve-outs en QDMTT-verrekeningen.
- Controlled Foreign Corporation (CFC)-regels – verhoogde waakzaamheid in het Verenigd Koninkrijk, Australië en Zuid-Afrika; legitieme uitstelstrategieën blijven bestaan.
- Economic Substance-regelgeving – de Kaaimaneilanden, de Britse Maagdeneilanden en nu ook Anjouan eisen een aantoonbare aanwezigheid van leiding en beheer (mind and management).
5. De juiste jurisdictie kiezen – kwantitatieve en kwalitatieve factoren
De keuze gaat verder dan fiscale overwegingen: reputatierisico, de diepgang van het ecosysteem van dienstverleners, bilaterale verdragsnetwerken, luchtvaartverbindingen en zelfs tijdzonearbitrage (cruciaal voor handelaren) zijn evenzeer relevant.
| Rechtsgebied | Vermogenswinstbelasting | Diepgang van het trustrecht | Verdragennetwerk | Vluchtverbindingen | Dienstenecosysteem | CRS |
|---|---|---|---|---|---|---|
| Anjouan (Comoren) | 0 % | Moderne IBC's en trusts | 11 verdragen | Directe EU- en Golfcharters | Groeiend fintechcentrum | Ja |
| Kaaimaneilanden | 0 % | STAR & PTC | Uitsluitend fiscale informatie | Dagelijkse vluchten naar de VS en het VK | Gevestigde aanwezigheid van juridische kantoren en de Big Four | Ja |
| Singapore | 0 % (fondsvrijstelling) | VCC, S13O/U | 90+ dubbelbelastingverdragen | Wereldwijd luchtvaartknooppunt | Tier-1-bankwezen en audit | Ja |
| Abu Dhabi (ADGM) | 0 % | Reg. stichting/trust | 130+ BIT's | Bereik van 80 % van het BBP binnen zeven uur | Snel opschalend | Ja |
| Luxemburg | 0 % op SICAV | SPF, RAIF | 80+ dubbelbelastingverdragen (DTAA's) | Dagelijkse Amerikaanse vluchten | EU-pijplijn naar fondsen | Ja |
| Bermuda | 0 % | Doeltrusts | 46 verdragen | Doorgifte via de Amerikaanse oostkust | Gezaghebbende speler op het gebied van captive-verzekeringen | Ja |
5a. Uitgelicht: Anjouan, Comoren – het knooppunt in de Indische Oceaan
De International Business Companies Act (2005) van Anjouan en de daaropvolgende wijzigingen uit 2022 maken aandelenstructuren met meerdere klassen, verlichtingen bij herdomiciliëring en versnelde licentie-upgrades mogelijk (van bankvergunning naar vergunning voor bewaarneming van digitale activa in minder dan 60 dagen). Doordat de Anjouan Offshore Finance Authority (AOFA) met een enkel loket werkt, is bureaucratische vertraging vrijwel uitgesloten.
- Goedkeuring door cryptobeurzen – DAO-klare zakelijke structuren.
- Afwezigheid van openbare registers van begunstigden – vertrouwelijkheid zonder connotatie van zwarte lijsten.
- De lokale valuta (KMF) is gekoppeld aan de Franse frank, wat het risico op valutaschokken beperkt.
6. Geavanceerde structuren en instrumenten
Hieronder volgt een niet-uitputtende catalogus van geavanceerde structuren die worden gebruikt door UHNWI's en bedrijven:
- Segregated Portfolio Companies (SPC's) – Kaaimaneilanden of Bermuda; ideaal voor private-equityfondsen met meerdere strategieën.
- Private Trust Companies (PTC's) – maatwerk in governance; familieleden zitten in het bestuur zonder trusteeaansprakelijkheid.
- Open-Ended Fund Companies (OFC's) – Hongkongse structuur die de flexibiliteit van offshore combineert met toegang tot China.
- Captive-verzekeringscellen – risicofinanciering voor luchtvaart- of scheepvaartactiva in familiebezit.
- Special Limited Partnerships (SLP) – Luxemburgse durfkapitaalstructuren met fiscaal transparante doorstroming.
- Zwitserse Holding SA met Luxemburgse IP-box – optimalisatie over twee jurisdicties voor multinationals in de technologiesector.
- PPLI- en PPVA-wrappers – uitstel van belasting en bescherming tegen schuldeisers met extra rendement uit sterftekredieten.
6a. Op maat gemaakte filantropie- en impactvehikels
Moderne vermogenshouders streven naast fiscaal rentmeesterschap vaak ook sociaaleconomische impact na. Offshorestichtingen, donor-advised funds (DAF's) en ESG-gescreende discretionaire mandaten scheppen een blijvende nalatenschap.
- Liechtensteinse Common-Benefit Foundation – erkent missieverklaringen op het gebied van blended finance.
- Mauritius Global Business Charity – profiteert van op Afrika gerichte DTAA's (dubbelbelastingverdragen) voor een efficiënte aanwending van subsidies.
- Impactgekoppelde PPLI – het verzekeringsomhulsel leidt beleggingsrendement boven de markt (alpha) naar filantropische fondsen.
- Sharia-conforme waqfstructuren – Islamitische filantropie die aansluit bij mondiale ESG-doelstellingen.
7. Stapsgewijs onboardingproces – gedetailleerd Gantt-schema over 30 dagen
Een nauwgezet geordend stappenplan voor de samenwerking beperkt de time-to-alpha:
- Dag 1-2: Verkenning en ondertekening van NDA
- Dag 3‑5: Dossier voor verscherpte due diligence (EDD) en biometrische e‑ID-verificatie
- Dag 6-7: Modellering van de jurisdictiematrix – fiscaal, regelgevend, reputatiescoring
- Dag 8‑12: Opstellen van oprichtingsdocumenten; parallelle voorafgaande goedkeuring door de bank
- Dag 13-17: benoeming van bestuur en protectors, opstart van het virtuele notulenboek
- Dag 18‑21: Kapitaalinbreng via gescheiden escrow; inrichting van een FX-afdekkingslaag
- Dag 22‑26: Goedkeuring door Compliance, vergunningverlening door de AOFA of de betrokken autoriteit
- Dag 27‑30: ingebruikname; onboarding op het cliëntenportaal met 24/7 portefeuilletelemetrie
8. Gedetailleerde kostenmatrix en variabele tariefbepalende factoren
Transparante kosten vormen de basis van vertrouwen. U kunt de volgende bandbreedtes verwachten (in USD, tenzij anders vermeld):
| Component | Basisvergoeding | Variabele factor | Frequentie | Benchmark (gemiddelde van vergelijkbare partijen) |
|---|---|---|---|---|
| Oprichting van trusts en stichtingen | 10 000 – 40 000 | Aantal onderliggende dochtermaatschappijen | Eenmalig | 22 500 |
| Jaarlijkse trustee/bestuurder | 3 500 – 12 000 | AUM en complexiteit | Jaarlijks | 6 800 |
| Bedrijfssecretaris van family office | 1 500 – 5 000 | Overlegfrequentie | Per kwartaal | 2 400 |
| Captive-verzekeringsvergunning | 15 000 – 35 000 | Risicoklasse | Eenmalig | 24 000 |
| Fondsadministratie (RAIF) | 18 bp – 30 bp | Frequentie van NAV-berekening | Jaarlijks | 22 bp |
| Bankkredietlijn | SOFR + 150-300 bp | LTV en kwaliteit van de zekerheid | Ad hoc | SOFR + 200 bp |
9. Governance, Compliance en verscherpte rapportagenormen
Governance van institutioneel niveau stelt toezichthouders en tegenpartijen gerust bij hun toetsing. Wij hanteren de volgende best practices:
- Driemaandelijkse bestuurspakketten met intrinsieke waarde (NAV), naleving van het beleggingsbeleid en risicobudgetdashboards.
- Versleutelde digitale kluis voor documentbewaring en e-handtekeningworkflow, afgestemd op ISO/IEC 27001.
- Verplichte externe audit voor structuren boven USD 25 mln, ook wanneer de lokale wetgeving daarvan vrijstelt.
- AI-gestuurde monitoring van negatieve berichtgeving in de media, geïntegreerd met de ACAMS-richtlijnen.
- Beperking van key-personrisico via protocollen met dubbele bevoegdheid tot ondertekening en biometrische 2FA.
10. Risicobeperking – juridisch, cyclisch en black swan
- Juridisch: bescherming tegen fraudulente overdrachten via firewallwetgeving; inzet van door vrijwaring gedekte professionele trustees.
- Cyclisch: Spreid de bewaarders over Tier-1-jurisdicties met inflatiebètaprofielen met een correlatie van <40 %.
- Black swan: neem allocaties in catastrofeobligaties en in goud luidende notes op; houd edelmetaal (bullion) in escrow aan in kluizen buiten de G7.
- Cyber: zero-trust-architectuur, PGP-communicatie met hardwaresleutels, proefprojecten met kwantumbestendige encryptie.
- Politiek: dubbele nationaliteit of investeerdersvisa voor alle senior gezinsleden.
11. Uitgebreide casestudy's – praktijkscenario's
- FinTech-treasurydiversificatie – USD 250 mln EMI: een in Londen gevestigde instelling voor elektronisch geld wilde de gelden van haar klanten afschermen. Oplossing: een ADGM SPC met een multi-cellstructuur; resultaat was een rendementsverbetering van 1,8 % en een prudentiële solvabiliteitsscheiding conform de regelgeving.
- Opvolging bij een scheepvaartmagnaat – nettovermogen van USD 1,4 mld.: Een Griekse uiteindelijk begunstigde maakte gebruik van een Bermudaanse captive en een Cayman STAR-trust om operationele activa en familievermogen te scheiden, waardoor de afwikkelingsduur van de nalatenschap voor de erfgenamen werd teruggebracht van 24 naar 3 maanden.
- Filantropische afsplitsing van een multi-familyoffice in Genève: Een Luxemburgse RAIF kanaliseerde 15 % van de carried interest naar een Mauritiaanse impactstichting, waardoor fiscale tegoeden in de betrokken rechtsgebieden en marketingvoordeel uit ESG-labels werden verkregen.
12. Opkomende trends 2025‑2030 en daarna
- Getokeniseerde SPV-aandelen die verhandelbaar zijn op private secundaire beurzen, wat de liquiditeit verbetert.
- Door AI ondersteund fiduciair toezicht, dat compliancerisicoafwijkingen in real time voorspelt.
- Kaders voor gekwalificeerde bewaarneming van digitale activa in Bermuda en ADGM.
- ESG-conforme, sharia-conforme structuren die de deelname van commanditaire vennoten uit de Golfregio verbreden.
- Wereldwijde verrekening van minimumbelasting op basis van verdragen, met behulp van op substance gebaseerde ontheffingsformules.
13. Uitgebreide veelgestelde vragen
V: Kunnen cryptovaluta binnen trustconstructies worden afgewikkeld?
A: Ja: via gereguleerde bewaarders die zijn geïntegreerd met multisig-cold storage; CRS 2.0 verplicht vanaf 2026 tot rapportage over digitale activa.
V: Zullen toekomstige EU-richtlijnen de voordelen van offshore doen vervallen?
A: Onwaarschijnlijk. Brussel richt zich op agressieve uitholling van de belastinggrondslag; conforme structuren met voldoende economische substance blijven toekomstbestendig.
V: Hoe behoud ik de zeggenschap bij het gebruik van een discretionaire trust?
A: Benoem een protector met vetorechten of maak gebruik van reserved-powers trusts op grond van de wetgeving van de Kaaimaneilanden of Jersey.
V: Welke verblijfsopties sluiten goed aan bij bedrijfsstructuren in Anjouan?
A: Overweeg Portugal (NHR), het Golden Visa-programma van de VAE of het Global Investor Programme van Singapore voor fiscale efficiëntie en flexibiliteit in levensstijl.
V: Hoe snel kunnen bankkredietlijnen worden geregeld op offshoreportefeuilles?
A: Binnen 10 tot 15 dagen, afhankelijk van de kwalificatie van de zekerheden en de waardering, zodra de KYC is afgerond.
14. Vraag uw vertrouwelijke consultatie aan
Wij accepteren elk kwartaal slechts een strikt beperkt aantal nieuwe mandaten om de persoonlijke aard van onze dienstverlening te waarborgen. Vult u het onderstaande formulier in om een bevoorrechte dialoog te starten.
Naam: ________________________
E-mail: ________________________
Primaire jurisdictie: __________
Ca. belegbaar vermogen: _____
Onze adviesafdelingen zijn gevestigd in Anjouan, Londen en Singapore en bedienen cliënten in rechtsgebieden over de hele wereld.
"IFB heeft de financiën van mijn gezin ingrijpend verbeterd. Wij vertrouwen hun team onze offshorebankzaken volledig toe."
- Alice Tishes
Ik beveel de offshorebankdiensten van IFB ten zeerste aan; het is een uitstekende keuze voor elk bedrijf dat zijn financiële veiligheid op lange termijn wil waarborgen.
- Xu Shichang
Ik waardeer de deskundigheid en ondersteuning van het IFB-team bij het oplossen van de complexe financiële uitdagingen van mijn gezin zeer.
- Lakshmi Kripalani
IFB ha sido un factor determinante en la gestión financiera de mis compañias y de mi familia. Confiamos plenamente en su equipo para atender a todas nuestras necesidades bancarias en el extranjero.
- Jacinto Valparaiso y Quesada
Graag deel ik met u mijn positieve ervaring met de bank IFB, die ik u van harte aanbeveel voor uw particuliere en zakelijke bankzaken. De klantenservice was uitzonderlijk goed en de adviseurs stonden steeds voor mij klaar. Zij hebben altijd naar mijn behoeften geluisterd en mij oplossingen geboden die op mijn financiële situatie waren afgestemd.
Neem gerust contact met hen op voor meer informatie over hun aanbod en diensten.
- Denise Grailly
Met groot genoegen en volle overtuiging deel ik graag mijn ervaringen met IFB en betuig ik mijn oprechte dank voor de uitstekende ondersteuning die ik de afgelopen jaren als cliënt van deze bank heb ontvangen. IFB heeft mij niet alleen geholpen met haar volledige financiële dienstverlening, maar ook met het persoonlijke advies waarop ik meerdere keren een beroep heb gedaan.
- Edmond Seilliere
Ik wil mijn onvoorwaardelijke aanbeveling voor de bank uitspreken. De bank onderscheidt zich door uitstekende klantenservice, innovatieve oplossingen en een hoge mate van integriteit. De persoonlijke en op maat gemaakte aanpak bij cliëntadvisering is lovenswaardig. De medewerkers zijn altijd vriendelijk, deskundig en gericht op de behoeften van de cliënt.
- Zora Al Jaber
Ik wil graag mijn positieve ervaring met IFB Bank met u delen en beveel haar van harte aan voor uw persoonlijke en zakelijke bankbehoeften. Ik heb een uitzonderlijk niveau van cliëntenservice ervaren en de adviseurs waren zeer toegankelijk. Zij hebben altijd aandacht gehad voor mijn behoeften en mij oplossingen geboden die aansloten bij mijn financiële situatie.
- Salvatore di Mauro
אחת התכונות המרשימות ביותר של הבנק הוא השירות המצוין ללקוחות שלו. הם מחזיקים בחשיבות רבה בהענקת ייעוץ אישי ומותאם לכל לקוח. העובדים תמיד ידידותיים, מומחים ומוכנים להתייחס לצרכים של הלקוחות. זה משתקף גם במספר הרב של ביקורות חיוביות ומשוב שקיבלתי מלקוחות אחרים. גיליתי גם כי הבנק מוערך בתעשייה עבור יושרתו ומחויבותו למעשים עסקיים קיימים. הבנק מחזיק בחשיבות רבה בשקיפות ושואף תמיד לפעול באחריות ובאופן מוסרי כלפי לקוחותיו ושותפיו.
- Golda Haza
Onze tarieven
Bij International Finance Bank (IFB) zijn onze diensten op het gebied van vermogensbeheer ontworpen om uitzonderlijke waarde te leveren die aansluit bij uw financiële doelstellingen. Onze transparante tariefstructuur weerspiegelt onze toewijding aan uw succes: wij hanteren een vooraf verschuldigde beheervergoeding van 2% van het totale beheerde vermogen en een prestatiegerelateerde vergoeding van 20% over de winsten die de overeengekomen benchmark overtreffen. Deze benchmark kan het geldende inflatiepercentage zijn of een andere index die is afgestemd op het door u gekozen risicoprofiel. Deze aanpak waarborgt dat onze belangen overeenkomen met de uwe en prikkelt ons om de rendementen te optimaliseren binnen de grenzen van uw risicobereidheid, terwijl uw financiële groei op lange termijn wordt beschermd.
Belangrijkste strategieën voor het behoud van vermogen over generaties heen
Het in stand houden van vermogen over generaties heen vergt meer dan juridische structuren en beleggingsstrategieën. Het vraagt om een visie op de lange termijn, toewijding aan familiewaarden en voortdurende educatie. Hieronder volgen enkele essentiële strategieën voor het opbouwen en behouden van vermogen over generaties heen:
1. Vroege financiële educatie:
Breng kinderen van jongs af aan kennis bij over geldbeheer, beleggen en de benadering van vermogen binnen de familie. Dit helpt hen de vaardigheden en houding te ontwikkelen die nodig zijn om hun erfenis verantwoord te beheren. Veel families nemen financiële educatie op in hun familiebijeenkomsten en nodigen deskundigen uit om onderwerpen te bespreken zoals beleggen, filantropie en ondernemerschap.
2. Op waarden gebaseerde governance:
Definieer de kernwaarden en beginselen van de familie en zorg ervoor dat alle beslissingen hiermee in overeenstemming zijn. Dit kunnen waarden zijn als integriteit, vrijgevigheid en een toewijding aan levenslang leren. Door een gedeelde visie vast te leggen, kunnen families een verbindend doel creëren dat de cohesie en loyaliteit onder de leden bevordert.
3. Een familiegrondwet opstellen en handhaven:
Een familiegrondwet is een formeel document waarin de missie, de waarden en de bestuursstructuur van de familie worden vastgelegd. Zij dient als leidraad bij besluiten over de familiebank, nalatenschapsplanning en andere aspecten van vermogensbeheer. Dit document bevat doorgaans regels voor deelname, toelatingscriteria voor toegang tot de familiebank en bepalingen voor familiebijeenkomsten en retraites.
4. Gestructureerde familiebijeenkomsten en retreats:
Regelmatige familiebijeenkomsten vormen een forum om de financiële prestaties van de familie, komende investeringen en strategische doelstellingen te bespreken. Jaarlijkse of halfjaarlijkse familieretreats bieden familieleden de gelegenheid om elkaar weer te ontmoeten, te leren en gezamenlijke beslissingen te nemen. Deze bijeenkomsten bieden ook mogelijkheden voor mentorschap, waarbij ervaren leden hun kennis doorgeven aan jongere generaties.
5. Filantropie inzetten om waarden te versterken:
Neem filantropie op in de vermogensstrategie van de familie. Door liefdadig te geven kunnen families waarden als empathie, verantwoordelijkheid en dienstbaarheid overdragen. Filantropie kan ook een praktisch middel zijn voor jongere familieleden om vaardigheden in financieel beheer te ontwikkelen, doordat zij deelnemen aan de besluitvorming over liefdadige bijdragen.
Vermogensverlies voorkomen: veelvoorkomende valkuilen en oplossingen
Ondanks hun beste inspanningen hebben veel families moeite om hun vermogen langer dan twee of drie generaties in stand te houden. Hieronder volgen veelvoorkomende valkuilen en manieren om ze te vermijden:
1. Aanspraakdenken en gebrek aan verantwoordelijkheid:
Wanneer familieleden zich gerechtigd voelen tot vermogen zonder de verantwoordelijkheid om het te verdienen, gaan zij er minder wijs mee om. Om dit tegen te gaan, dienen families systemen van verantwoording in te voeren, zoals toegang tot middelen op basis van prestaties en voorwaarden die persoonlijke ontwikkeling bevorderen.
2. Het niet opbouwen van financiële discipline:
Financiële discipline is essentieel voor het behoud van vermogen. Families dienen gewoonten als sparen, voorzichtig beleggen en beheerste bestedingen te benadrukken. Deze gewoonten kunnen worden versterkt door governancestructuren, opleidingsprogramma’s en begeleiding door oudere familieleden.
3. Overmatige afhankelijkheid van één inkomstenbron:
Diversificatie is van cruciaal belang ter bescherming tegen marktvolatiliteit. Families dienen te beleggen in een scala aan activa, waaronder aandelen, vastgoed, private equity en kasstroomgenererende ondernemingen. Deze diversificatiestrategie beperkt niet alleen het risico, maar vergroot ook de kans op groei op lange termijn.
4. Gebrek aan adequate nalatenschapsplanning:
Zonder adequate nalatenschapsplanning lopen families het risico vermogen te verliezen aan belastingen, juridische kosten en slecht beheer. Naast het instellen van trusts dienen families samen te werken met ervaren nalatenschapsplanners om volledige plannen op te stellen die testamenten, fiscale strategieën en maatregelen ter bescherming van vermogensbestanddelen omvatten.
5. Het negeren van de invloed van familiedynamiek:
Vermogen versterkt vaak bestaande familiedynamiek, ten goede of ten kwade. Families dienen mogelijke conflicten bespreekbaar te maken, duidelijke communicatielijnen vast te stellen en mechanismen voor conflictbeslechting in te richten. Een familieraad kan helpen bij het bemiddelen in geschillen en ervoor zorgen dat besluiten de gezamenlijke doelen van de familie weerspiegelen.
De mentaliteit van vermogensopbouwers: geduld, doorzettingsvermogen en een langetermijnvisie
Het opbouwen en in stand houden van vermogen vergt een langetermijnperspectief en het geduld om beleggingen tot het einde toe aan te houden. Veel van de rijkste families, waaronder de Rockefellers en de Rothschilds, hebben tientallen jaren nodig gehad om hun fortuin op te bouwen. Zij benaderden vermogensopbouw met discipline en de bereidheid tot uitgestelde behoeftebevrediging. Families die generatieoverschrijdend vermogen willen opbouwen, doen er goed aan een mentaliteit te cultiveren die gericht is op veerkracht, voortdurend leren en het vermogen om zich aan te passen aan veranderende economische omstandigheden.
Kenmerken van Wealth Builders:
- Geduld: Erken dat echte vermogensopbouw tijd kost. Families dienen zich te richten op duurzame groei in plaats van snelle winsten, in het besef dat vermogen dat over generaties behouden blijft zorgvuldig rentmeesterschap vereist.
- Visie: Succesvolle vermogensopbouwers hebben een heldere visie op hun nalatenschap. Deze visie omvat niet alleen financiële doelen, maar ook de waarden, tradities en impact die zij willen nalaten.
- Doorzettingsvermogen: het opbouwen van vermogen vereist het overwinnen van tegenslagen, het doorstaan van marktschommelingen en het inspelen op veranderende omstandigheden. Doorzettingsvermogen zorgt ervoor dat families gebonden blijven aan hun langetermijndoelen, ook wanneer zij voor uitdagingen staan.
De pijlers van generatievermogen: praktische stappen voor de implementatie
Om een duurzame familienalatenschap te creëren, zijn er verschillende concrete stappen die families zouden moeten nemen om generatievermogen op te bouwen en te behouden. Hieronder volgt een nadere toelichting op enkele praktische maatregelen:
1. Een volledig vermogensbeheerplan opstellen
- Assetallocatie: Spreid beleggingen over verschillende beleggingscategorieën om het risico te balanceren en het potentiële rendement te maximaliseren. Dit kan onder meer vastgoed, aandelen, particuliere ondernemingen en vastrentende instrumenten omvatten. Een gespreide portefeuille helpt de familie economische neergang te doorstaan en in te spelen op groeikansen.
- Kasstroombeheer: Families dienen hun kasstromen zorgvuldig te beheren om liquiditeit te waarborgen voor lopende uitgaven, belastingen en nieuwe beleggingen. Dit kan inhouden dat een kasreserve wordt aangehouden of dat wordt belegd in inkomstengenererende activa, zoals verhuurde onroerende goederen of dividenduitkerende aandelen.
- Fiscale strategie: Werk samen met fiscale professionals om fiscale lasten te beperken via strategieën zoals schenkingen aan goede doelen, trusts en offshorerekeningen waar dit wettelijk passend is. Een goed opgezette fiscale strategie kan de mogelijkheden van de familie om haar vermogen te behouden aanzienlijk vergroten.
2. Governancestructuren inrichten
- Familiegrondwet: Een familiegrondwet legt de waarden, de missie en de bestuursprincipes van de familie formeel vast. Dit document fungeert als leidraad voor de besluitvorming en bepaalt wie toegang heeft tot de familiebank, hoe middelen worden verdeeld en onder welke voorwaarden familieleden toegang tot middelen kunnen krijgen.
- Familieraad of familiecomité: Een familieraad is verantwoordelijk voor het toezicht op het beheer van het familievermogen. Deze groep, waartoe familieleden en vertrouwde adviseurs kunnen behoren, neemt besluiten over beleggingen, filantropische activiteiten en andere belangrijke aangelegenheden. Een bestuursorgaan bevordert transparantie, verantwoordingsplicht en eensgezindheid binnen de familie.
- Spelregels: Stel regels vast voor de wijze waarop familieleden met de familiebank en met elkaar omgaan. Dit kan richtlijnen omvatten voor conflictoplossing, gedragscodes en besluitvormingsprotocollen. Duidelijke regels helpen misverstanden te verminderen en geschillen te voorkomen die de harmonie en het vermogen van de familie zouden kunnen aantasten.
3. Stel een opvolgingsplan op
- Mentorschap en opleiding: Bereid erfgenamen voor op leidinggevende rollen door middel van mentorschapsprogramma's, stages binnen familiebedrijven of professionele ontwikkelingstrajecten. Door toekomstige generaties de vaardigheden mee te geven die zij nodig hebben om leiding te geven, kunnen families zorgen voor een soepele overdracht van verantwoordelijkheden.
- Geleidelijke overdracht van verantwoordelijkheden: In plaats van vermogen en verantwoordelijkheden in één keer over te dragen, kunt u een gefaseerde aanpak overwegen. Jongere familieleden kunnen bijvoorbeeld eerst kleinere rollen binnen de familiebank of de onderneming vervullen en in de loop der tijd steeds meer verantwoordelijkheid op zich nemen. Deze aanpak helpt hen vertrouwen en deskundigheid op te bouwen.
- Duidelijke criteria voor leiderschap: Definieer de kwalificaties en verwachtingen voor familieleden die een leidinggevende rol willen vervullen. Deze criteria kunnen onder meer opleidingsniveau, beroepservaring en aantoonbare betrokkenheid bij de waarden van de familie omvatten. Door heldere normen vast te stellen, kunnen families op verdienste gebaseerd leiderschap bevorderen en een aanspraakmentaliteit ontmoedigen.
4. Opleidings- en trainingsprogramma's implementeren
- Financiële geletterdheid: Zorg voor doorlopende educatie over onderwerpen zoals budgettering, beleggen en nalatenschapsplanning. Dit kan bestaan uit regelmatige workshops, toegang tot financieel adviseurs of zelfs formele cursussen. Financiële geletterdheid is essentieel om te waarborgen dat elke generatie weet hoe vermogen te beheren en te laten groeien.
- Waarden en filantropie: Leer gezinsleden het belang van waarden, filantropie en het teruggeven aan de gemeenschap. Door hen te betrekken bij charitatieve initiatieven kunnen families een gevoel van verantwoordelijkheid kweken en een nalatenschap van vrijgevigheid bevorderen.
- Persoonlijke ontwikkeling: Stimuleer persoonlijke ontwikkeling door opleiding op het gebied van leiderschap, communicatie en emotionele intelligentie. Deze vaardigheden zijn niet alleen waardevol voor het beheer van vermogen, maar ook voor het bevorderen van gezonde relaties en effectieve besluitvorming binnen de familie.
Vermogen behouden over generaties heen: de rol van aanpassingsvermogen en innovatie
In een voortdurend veranderende wereld is aanpassingsvermogen essentieel voor het behoud van vermogen. Families die hun vermogen over generaties heen met succes behouden, zijn degenen die openstaan voor innovatie en proactief inspelen op nieuwe trends en uitdagingen.
1. Investeer in innovatie en opkomende markten
- Venture capital en private equity: Families met aanzienlijk vermogen kunnen overwegen een deel van hun portefeuille toe te wijzen aan investeringen in venture capital of private equity. Deze investeringen kunnen toegang bieden tot sectoren met een hoge groei, zoals technologie, gezondheidszorg en hernieuwbare energie.
- Vastgoedontwikkeling: Vastgoed kan een stabiele en in waarde stijgende beleggingscategorie zijn. Families kunnen beleggen in woonvastgoed, commercieel of industrieel vastgoed, of deelnemen aan ontwikkelingsprojecten die aansluiten bij hun waarden en langetermijndoelstellingen.
- Mondiale markten: Beleggen in internationale markten zorgt voor diversificatie en blootstelling aan groeiende economieën. Families kunnen beleggingen overwegen in opkomende markten of in ondernemingen die aansluiten bij mondiale trends, zoals duurzaamheid en digitale transformatie.
2. Omarm technologie en digitale activa
- Digitale activa: Cryptovaluta en blockchaintechnologieën hebben nieuwe activaklassen geïntroduceerd. Hoewel zij risico's met zich meebrengen, beginnen sommige families deze opties te onderzoeken als middel om hun portefeuilles te diversifiëren. Digitale activa kunnen groeipotentieel op lange termijn bieden, met name naarmate de blockchaintechnologie zich verder ontwikkelt.
- Financiële technologie (FinTech): FinTech-innovaties, zoals robo-adviseurs en digitale betalingssystemen, bieden nieuwe instrumenten voor vermogensbeheer. Families kunnen deze technologieën inzetten om de efficiëntie te verbeteren, kosten te verlagen en de transparantie in het vermogensbeheer te vergroten.
- Kunstmatige intelligentie en automatisering: AI kan geavanceerde inzichten bieden in beleggingskansen, economische trends en risicobeheer. Families kunnen gebruikmaken van AI-gestuurde instrumenten om hun portefeuilles te optimaliseren en datagedreven beslissingen te nemen die het rendement verhogen en de risico's beperken.
3. Bouw aan een erfenis van maatschappelijke verantwoordelijkheid
- Impact investing: Families richten zich steeds meer op impact investing, waarbij zij beleggen in ondernemingen of projecten die naast financieel rendement ook maatschappelijke of ecologische voordelen opleveren. Deze benadering brengt financiële doelstellingen in lijn met de waarden van de familie, versterkt het gevoel van een gemeenschappelijk doel en draagt bij aan een positieve nalatenschap.
- Criteria voor milieu, maatschappij en governance (ESG): ESG-beleggen is een belangrijke trend geworden nu beleggers ondernemingen met duurzame en ethische praktijken willen steunen. Door ESG-criteria in hun beleggingsstrategieën op te nemen, kunnen families hun vermogen beschermen en tegelijk doelen steunen die hen na aan het hart liggen.
- Filantropische stichtingen: Sommige families richten stichtingen op om hun charitatieve activiteiten te beheren. Deze stichtingen bieden niet alleen een gestructureerde manier om iets terug te geven, maar dienen ook als platform voor familieleden om samen te werken aan initiatieven die hun gedeelde waarden weerspiegelen.
Sterke familiebanden onderhouden: een hechte familiecultuur opbouwen
Vermogensbehoud berust niet alleen op financiële strategieën, maar ook op sterke familierelaties. Het onderhouden van nauwe familiebanden bevordert eenheid, beperkt conflicten en versterkt het gedeelde doel van de familie. Hieronder volgen strategieën om de onderlinge banden te versterken:
1. Regelmatige familiebijeenkomsten en -retraites
- Jaarlijkse retraites: Het organiseren van een jaarlijkse familieretraite biedt familieleden de gelegenheid om opnieuw contact te leggen, zaken van het familiebedrijf te bespreken en gedeelde waarden te versterken. Deze retraites kunnen workshops, strategiesessies en activiteiten omvatten die de onderlinge band bevorderen.
- Mijlpalen vieren: Markeer belangrijke familiemijlpalen, zoals jubilea, diploma-uitreikingen en verjaardagen, met bijeenkomsten die familieleden samenbrengen. Het vieren van prestaties en bijzondere momenten draagt bij aan een gevoel van continuïteit en gedeelde identiteit.
2. Open communicatie aanmoedigen
- Familiebijeenkomsten: Regelmatige familiebijeenkomsten, maandelijks of per kwartaal, bevorderen open communicatie over de gezinsfinanciën, governance en toekomstige doelstellingen. Deze bijeenkomsten bieden een forum om zorgen te bespreken, conflicten op te lossen en gezamenlijke besluiten te nemen.
- Mechanismen voor conflictoplossing: Stel processen vast voor het behandelen en oplossen van conflicten binnen de familie. Dit kan mediation, stemming of arbitrage door een familieraad omvatten. Proactieve conflictoplossing bevordert de harmonie en voorkomt dat meningsverschillen escaleren.
3. Een cultuur van wederzijdse steun opbouwen
- Mentorschap: Oudere familieleden kunnen jongere familieleden begeleiden en kennis en ervaring doorgeven. Mentorschap versterkt de familiebanden, biedt richting en bereidt de volgende generatie voor op leidinggevende rollen.
- Gedeelde activiteiten en tradities: Stel familietradities in die de waarden van de familie versterken en een gevoel van verbondenheid geven. Hiertoe kunnen projecten voor maatschappelijke dienstverlening, familiesportevenementen of jaarlijkse vakanties behoren. Tradities helpen een sterke familiecultuur op te bouwen die individuele verschillen overstijgt.
Het opbouwen van generatievermogen is niet louter een financiële onderneming; het gaat erom een nalatenschap te creëren die uw waarden weerspiegelt, uw gezin ondersteunt en een positieve bijdrage aan de wereld levert. Door KASH naast CASH voorrang te geven, sterke governancestructuren op te zetten, aanpassingsvermogen te omarmen en hechte familiebanden te bevorderen, kunt u een fundament leggen voor een duurzame nalatenschap. De hier uiteengezette beginselen bieden een routekaart voor het behoud van vermogen, het cultiveren van wijsheid en het waarborgen dat de nalatenschap van uw familie generaties lang voortbestaat.
Uiteindelijk gaat generatieoverstijgend vermogen over meer dan geld. Het gaat om de levens die u raakt, de waarden die u doorgeeft en de positieve verandering waartoe u inspireert. Terwijl u de stappen zet om uw nalatenschap op te bouwen en in stand te houden, bedenk dan dat vermogen, wanneer het wordt geleid door een doel en door rentmeesterschap, de kracht heeft om niet alleen de toekomst van uw familie te vormen, maar ook die van de wereld in het algemeen.
Vertrouwelijkheid, geen anonimiteit
Cliëntvertrouwelijkheid is een kernverplichting van de Bank. IFB heeft de bepalingen inzake beroepsgeheim van de Comorese bankwet (Loi n° 13-003/AU van 12 juni 2013, artikelen 16, 17 en 31) aanvaard als haar eigen bindende norm, naast de vereisten van haar toezichthouder, de Anjouan Offshore Finance Authority (AOFA). Deze vrijwillige aanvaarding impliceert geen licentieverlening of toezicht door de Banque Centrale des Comores.
Vertrouwelijkheid beschermt cliëntinformatie tegen onbevoegde derden. Het betekent nooit anonimiteit:
- Bekende cliënten: Elke rekening wordt geopend en gescreend onder de werkelijke naam van de cliënt, en elke uiteindelijk belanghebbende wordt geïdentificeerd en geverifieerd.
- Genummerde aanduidingen: Wanneer een rekening in de interne correspondentie een nummer draagt in plaats van een naam, kent en registreert De Bank altijd de identiteit van de rekeninghouder.
- Nomineestructuren: Vennootschappen met nominee-bestuurders of nominee-aandeelhouders worden uitsluitend geaccepteerd indien de uiteindelijk belanghebbenden volledig aan de Bank worden bekendgemaakt.
- Wettelijk verplichte openbaarmaking: Informatie wordt verstrekt wanneer de wet dit vereist – aan de toezichthouder, aan rechtbanken en opsporingsautoriteiten, op grond van de regels inzake witwassen en sancties en op grond van toepasselijke fiscale rapportageverplichtingen. Correspondentbanken zijn geen onbevoegde derden.
- Veilige verwerking: Versleutelde communicatie, toegang op basis van need-to-know en vertrouwelijkheidsverklaringen van medewerkers en dienstverleners beschermen cliëntgegevens.
Nadere informatie vindt u in ons Beleid inzake Cliëntvertrouwelijkheid.
IFB is bij uitstek het centrum voor vermogende particulieren (High Net Worth Individuals, HNWI's) die hun vermogen willen versterken via een veelzijdige aanpak met trusts, holdings, verzekeringen, family offices en familiestichtingen. IFB onderkent de bijzondere uitdagingen en doelstellingen van HNWI's en stelt zorgvuldig oplossingen samen die zijn ontworpen om vermogen met ongeëvenaarde verfijning en strategisch inzicht te behouden, te laten groeien en over generaties heen over te dragen.
Bij IFB begrijpen wij dat het behoud en de vermeerdering van vermogen een nauwkeurige, geïntegreerde aanpak vereisen. Onze deskundigheid op het gebied van de complexiteit van de internationale financiële wereld, juridische structuren en belastingstelsels maakt ons tot uw ideale partner op het gebied van vermogensbeheer. IFB is niet slechts een dienstverlener; wij zijn uw partner bij het vormgeven van een nalatenschap die de tijd overstijgt, zodat uw vermogen niet alleen uw eigen toekomst dient, maar ook die van hen die u opvolgen.
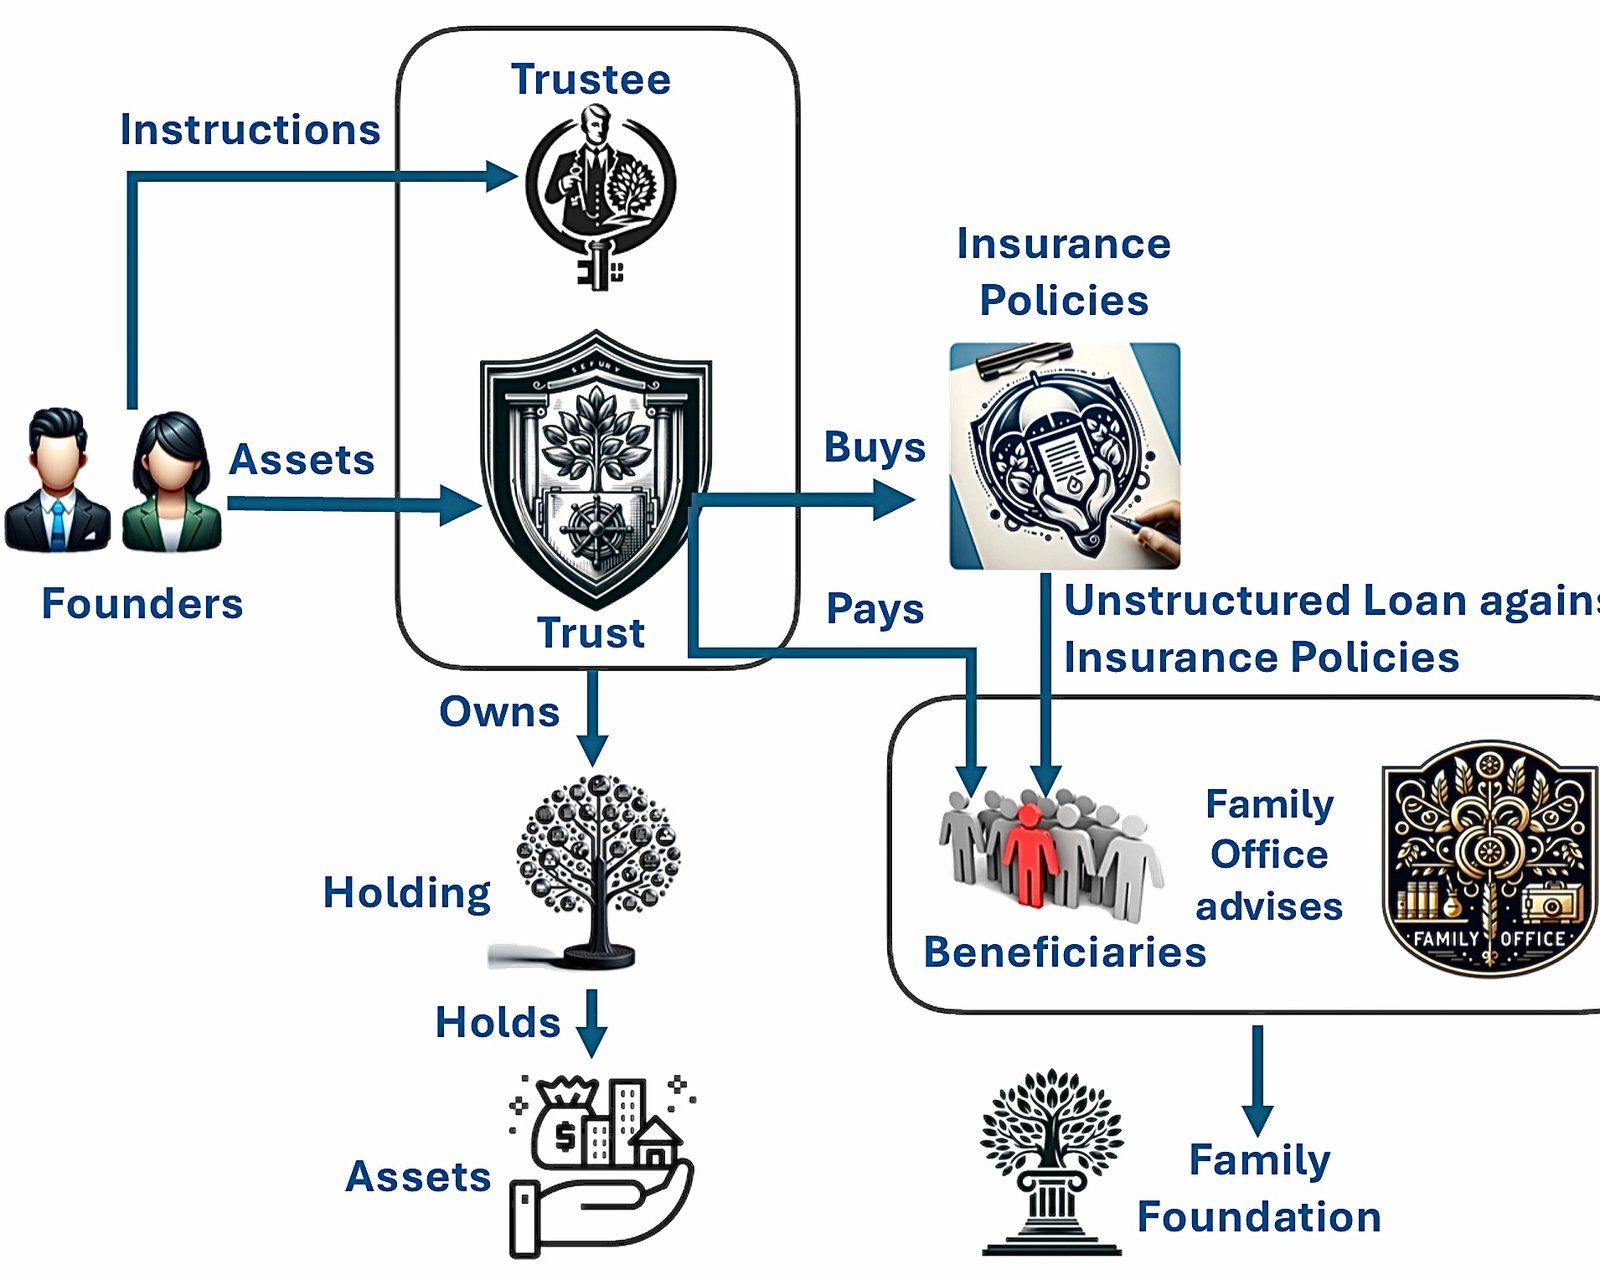
Trusts, holdings, verzekeringen
Trusts, holdings en verzekeringen vormen de kern van onze strategieën voor vermogensbehoud en bieden structuren voor vermogensbescherming, fiscale efficiëntie en nalatenschapsplanning. Door gebruik te maken van het internationale juridische kader zorgt IFB ervoor dat uw vermogen is beschermd tegen volatiliteit en onzekerheid, met het oog op zowel groei als duurzaamheid.
Family offices
Family offices vormen de uitdrukking van onze toewijding aan het bieden van volledige, op maat gemaakte diensten op het gebied van vermogensbeheer. De family offices van IFB zijn ingericht om alle aspecten van vermogensbeheer te bestrijken, waaronder beleggingsstrategie, filantropie, governance en educatie, zodat de vermogensdoelstellingen van uw familie met precisie en samenhang worden gerealiseerd.
Familiestichting
Familiestichtingen worden door IFB gefaciliteerd als middel om vermogen te kanaliseren naar filantropische doeleinden, met een blijvende impact die aansluit bij de waarden van uw familie. Door middel van strategische filantropie ondersteunen wij vermogende particulieren bij het opzetten van een charitatieve nalatenschap die het maatschappelijk belang dient en aansluit bij langetermijndoelstellingen op financieel gebied.
Asset management
Beaufort Securitisation Holding, bieden wij een volledig pakket aan vermogensbeheerdiensten, ontworpen voor de behoeften van veeleisende cliënten die zowel rendement als zekerheid nastreven. Onze aanpak combineert een diepgaand inzicht in de financiële markten met een persoonlijke, cliëntgerichte methodiek om u te helpen uw financiële ambities te verwezenlijken.
Wij verzoeken u onze Beleggingsvragenlijst in te vullen, zodat wij kennisnemen van uw financiële doelstellingen en risicotolerantie. Indien u uw bijzondere wensen met ons wilt bespreken, kunt u contact opnemen met onze directeur, de heer Bichara Kaba.



Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.